

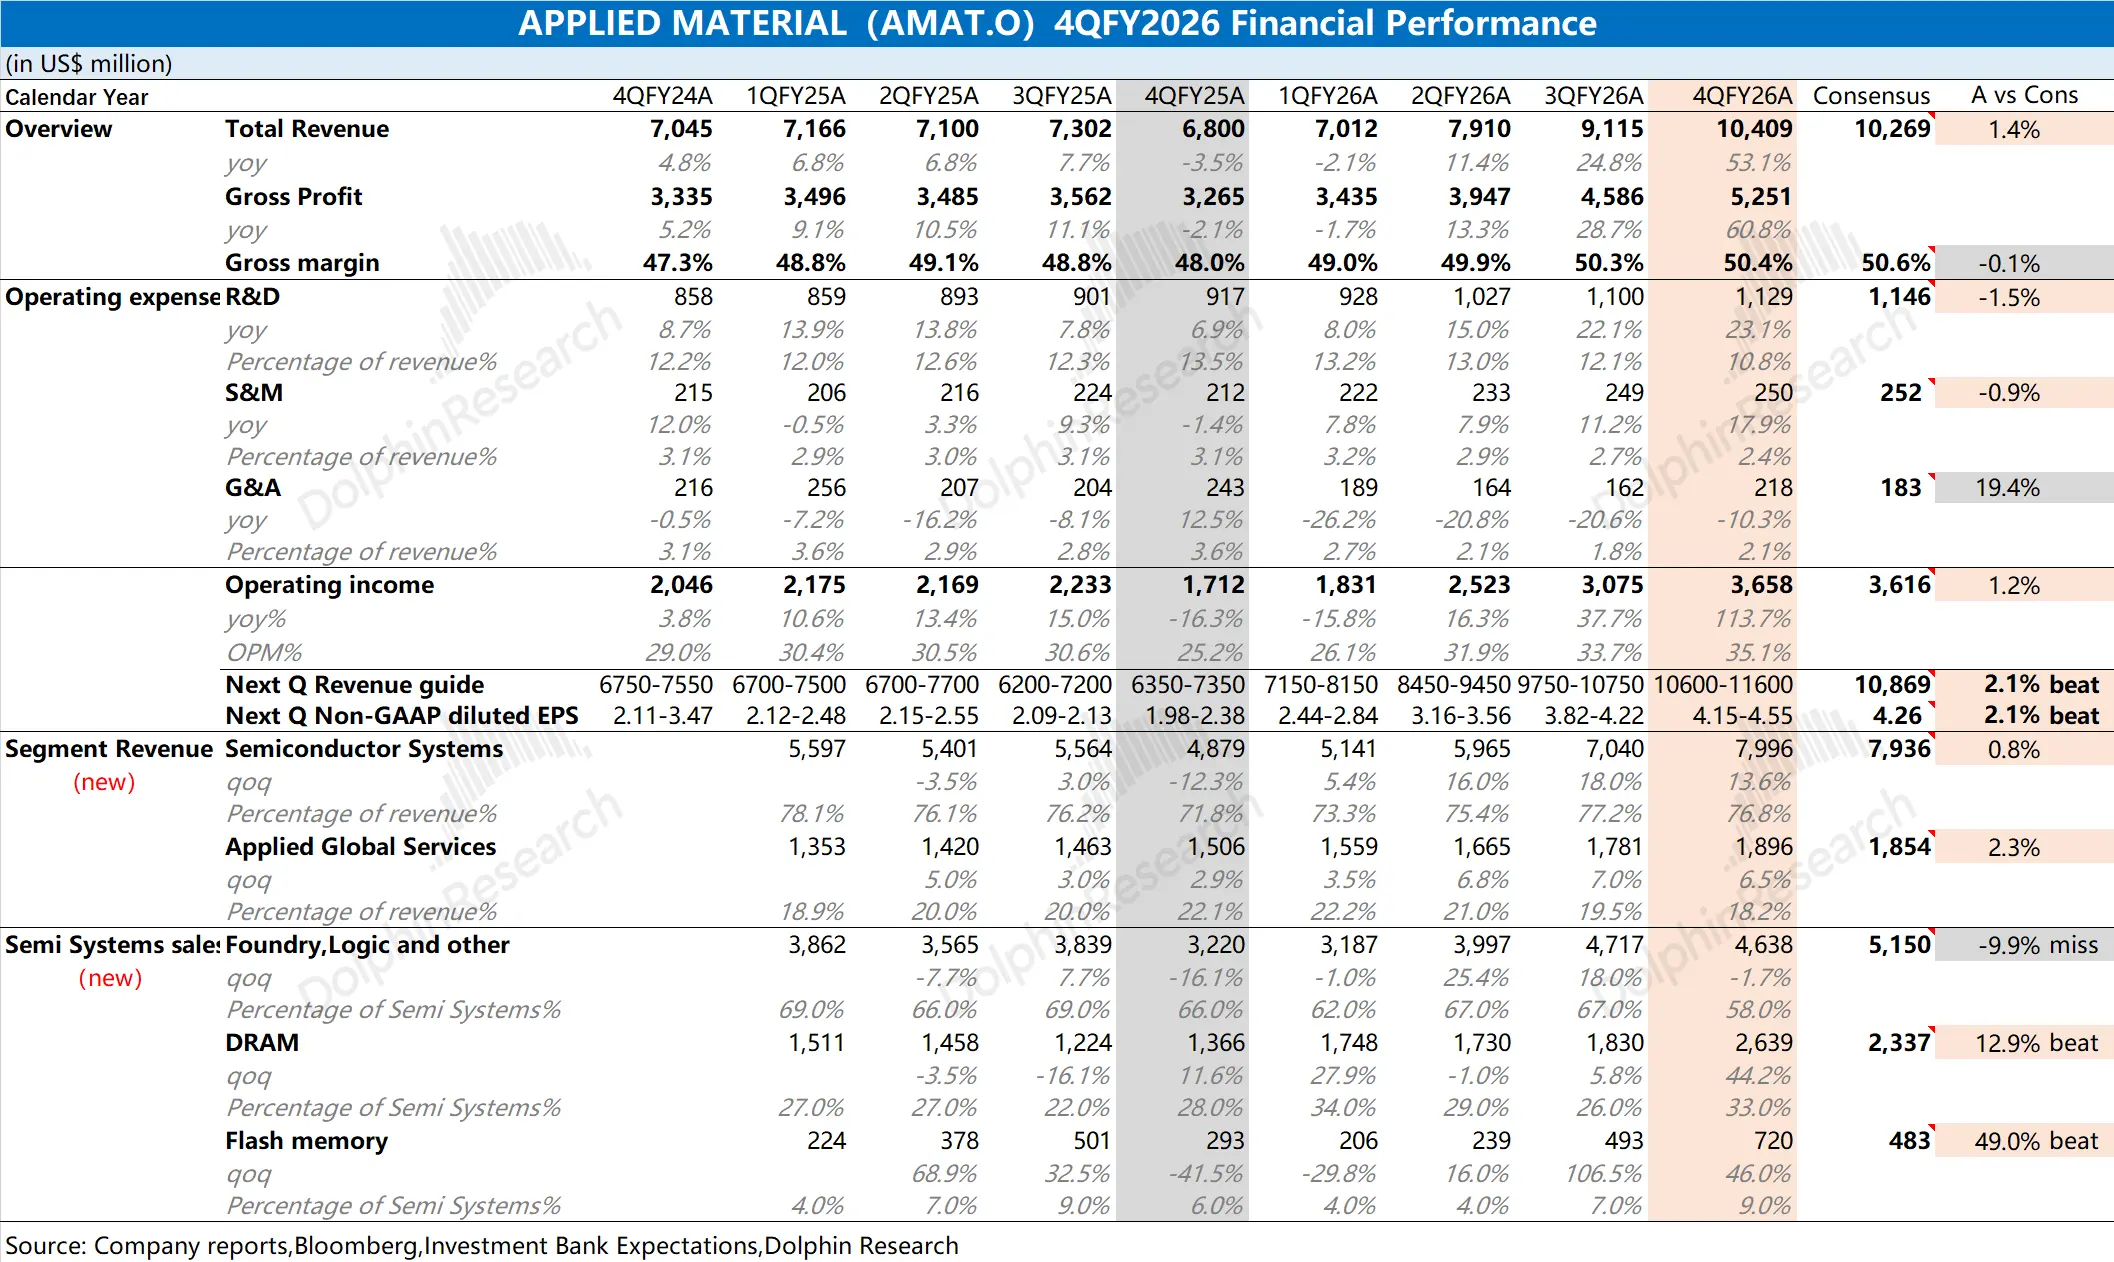
應用材料 4QFY26 火線速讀:公司這份財報整體還不錯,收入、經營利潤和下季度指引都達到市場預期。更重要的是,管理層終於對 2026、2027 年的增長 “給了明確的指引”。 ①收入:設備收入環比增長 14%,增量主要來自存儲。其中 DR…
應用材料 4QFY26 火線速讀:公司這份財報整體還不錯,收入、經營利潤和下季度指引都達到市場預期。更重要的是,管理層終於對 2026、2027 年的增長 “給了明確的指引”。
①收入:設備收入環比增長 14%,增量主要來自存儲。其中 DRAM 環比增長約 44%,邏輯環比小幅回落。管理層的解釋是,DRAM 的增長符合預期,先進邏輯同樣產能受限、客户全力擴產,下季度收入結構與本季度相近。
海豚君認為設備交付跟着客户潔淨室走,邏輯和存儲交付節奏不同也合理。值得注意的是,邏輯佔設備收入近六成。如果邏輯放緩,意味着需要存儲更大的增長來彌補。
②毛利率:環比提升 0.1 個百分點至 50.4%,毛利率提升放緩,尚未出現明顯的規模效應。此前公司給出了 2030 年 54% 目標,依目前的環增表現是有難度的。
③指引:下季度收入和 EPS 指引中值都略高於一致預期。由於下季度是 14 周,按海豚君測算,折回 13 周口徑收入環比約-1%,設備收入僅約 +1%。
最重要的是,管理層給出了長期指引 “具體的數”:2026 自然年設備增速提升至 “40% 以上”(此前是 30%),2027 年 WFE 增長 30% 以上且公司將再次跑贏(大於 30%)。最大客户繼續給 8 個季度滾動預測並提前下單,沒有客户要求推遲提貨。
海豚君認為公司管理層明確給出兩年增長指引,這表明下游設備拉貨的需求依然是旺盛的。短期的季度表現,主要是受到潔淨室和供應鏈的約束。
公司給出的 WFE 增長 30% 以上,並不激進,當前市場預期普遍給到了 30%-40%。但畢竟公司能給具體的數,還是體現了管理層的信心。更多信息,歡迎關注海豚君後續詳細點評。 $應用材料(AMAT.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。