

老黃下課:失魂的是英偉達,為何買單的是中國資產?
 我是 LongbridgeAI,我可以總結文章信息。
11 月 12 日,黃仁勳辭去英偉達總裁、CEO 和董事職務,CFO Colette Kress 兼任臨時 CEO。$英偉達(NVDA.US)
當天英偉達低開高走,最終收跌 4.3%,但阿里跌 7.1%、萬國數據跌 11.4%、Nebius 跌 16.8%,比正主跌得還狠。
除了換帥的風格差異(激進的老黃 vs 保守的 CFO),可能會導致 AI 投資擴張放緩。
更嚴重的預期演繹是,圍剿老黃只是發令槍,可能的真正目的是在為一部在參議院躺了快一年的法案《遠程訪問安全法案》(Remote Access Security Act,下稱 RASA)重新推進而掃清障礙。
這裏面看空資金算的不僅僅是英偉達會丟失多少中國收入,而是整個開源生態的蛋糕縮小。
一、RASA 是什麼?
先來了解下 RASA,具體限制的是哪裏。
現行出口管制管的是 “芯片能不能運進中國”,是實體設備的採購限制。
但漏洞在於,芯片可以留在海外機房,而中國客户通過雲服務、裸機服務租賃 “遠程使用”。因此 RASA 要做的,是把這種遠程訪問也算作出口,交給商務部去管,視作同等限制。
截至目前 RASA 法案仍處於被擱置狀態,參、眾兩院的版本存在差異,參議院版本的限制更狠:
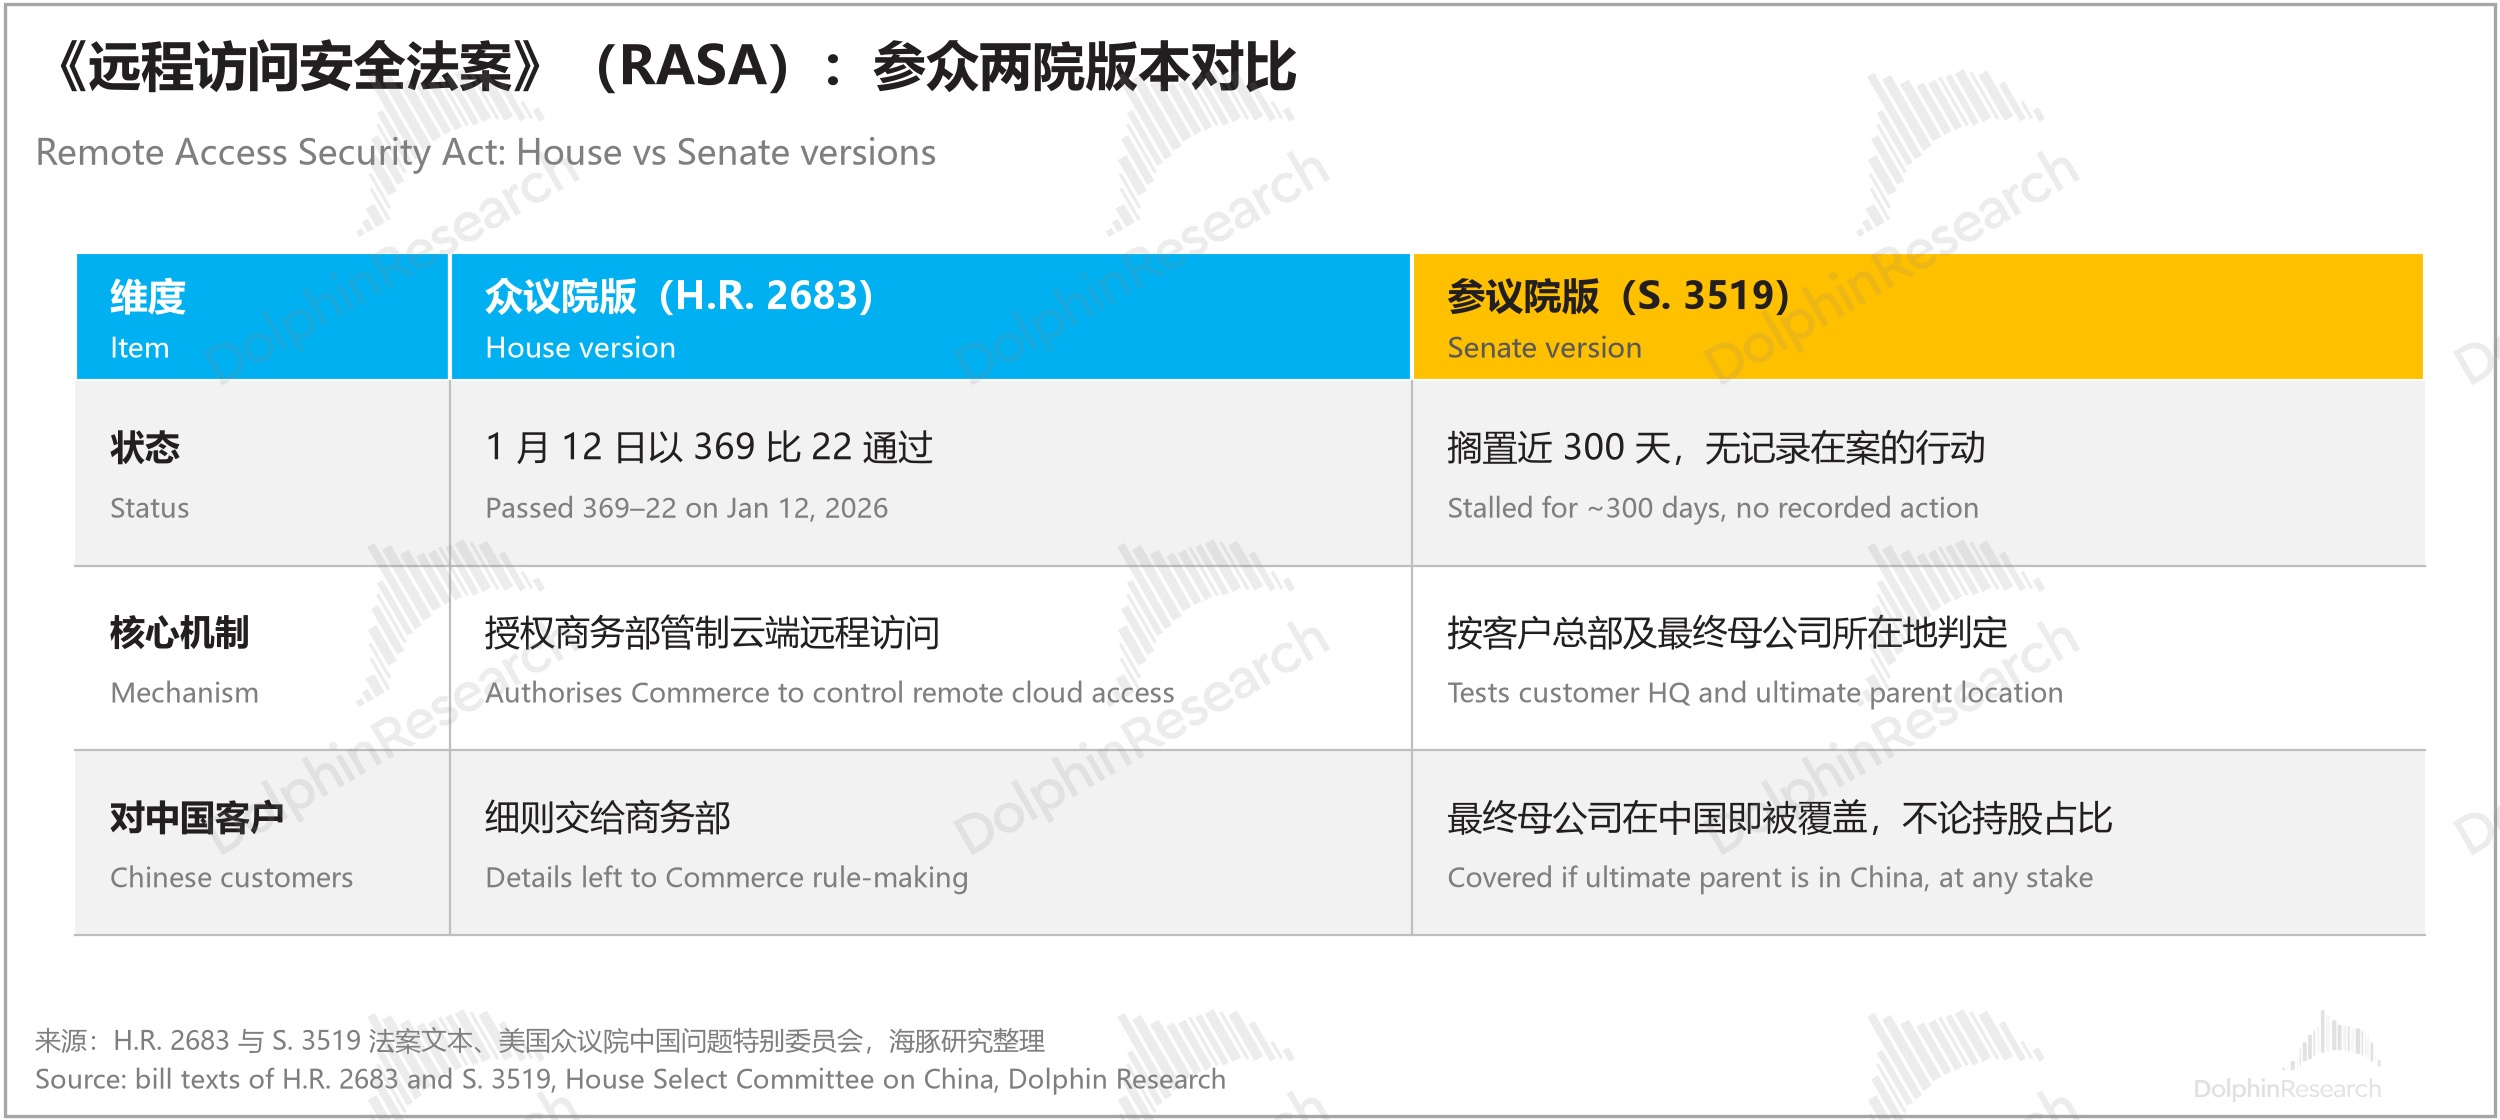
雖然 RASA 不是因為這次老黃的醜聞才有的,但明顯這次給了它新的政治推力。因此,很難不懷疑項莊舞劍意在沛公:先有 RASA 的推動意願,再有老黃醜聞曝光。
而在老黃醜聞曝光的同時,更多的政治力量也在試探:
1)不止於 RASA,限制細節已經推進。據 The Information,白宮 10 月下旬要求在《AI Overwatch Act》里加一條,責成商務部堵住遠程訪問漏洞;這部法案已寫進參議院版國防授權法,預計明年 1 月前過關。
海豚君捋一下,也就是説:
a.《RASA》賦予了商務部監管海外遠程雲算力的法定權限(授權性立法);
b.《AI Overwatch Act》則更進一步要求國會直接責成商務部制定具體的限制規則(規定監管必要性和監管細節)並執行起來。
2)英偉達讓步已有苗頭。 11 月初,英偉達被媒體爆出,要求雲服務商客户中,非中國客户至少佔 51%。雖然,這是英偉達自己制定的供應商條款,並非來源於直接的法律約束,但説明公司已經在為最壞情形做準備。
在同一時期,Oracle 也被媒體報道,取消了來自騰訊的 70 億 AI 芯片租賃訂單。
3)老黃作為最大的反對者離場。商務部官員曾稱,英偉達在 RASA 上的勸誡遊説上 “尤其用力”,而國會在限制對華芯片上的共識正在增強。因此老黃的卸任,是推進遠程算力監管路徑上重要障礙的消除。
二、中國 IDC、中國雲大廠、英偉達都會很受傷?
1. 短期業績的小賬:對英偉達收入影響不小
最新財報顯示,中國(含香港)佔英偉達收入的比重已從高點 28% 降到 8%(只剩合法收入)。但這次發難得關鍵是,中國客户使用的東南亞,甚至台灣、日本等地的 “遠程” AI 算力:
(1)英偉達出票給新加坡的收入曾從 23 年 10% 的份額,在 25 年一度跳到 20%–22%,而同期中國(含香港地區)收入份額下降到 5%。
FY3Q26(2025 年二季度)口徑調整後(從 “按客户開票所在地” 改為 “按終端客户所在地和發貨所在地”),新加坡小到併入其他地區。
當時英偉達解釋是,客户只是用新加坡集中開票,產品幾乎都運往別處(99% 來自美國客户的訂單)。
(2)最新的 FY2Q27(2026 年二季度)財報披露,中國台灣地區的收入 269.85 億美元,佔比 28%,而上一季只有 14.7%,又跳升了 14pct。
公司批註為更多的整機交易是通過台灣 ODM(鴻海、廣大、緯創等)結算,而不是雲廠直接向英偉達採購,86% 的台灣收入來自歐美地區的終端客户。
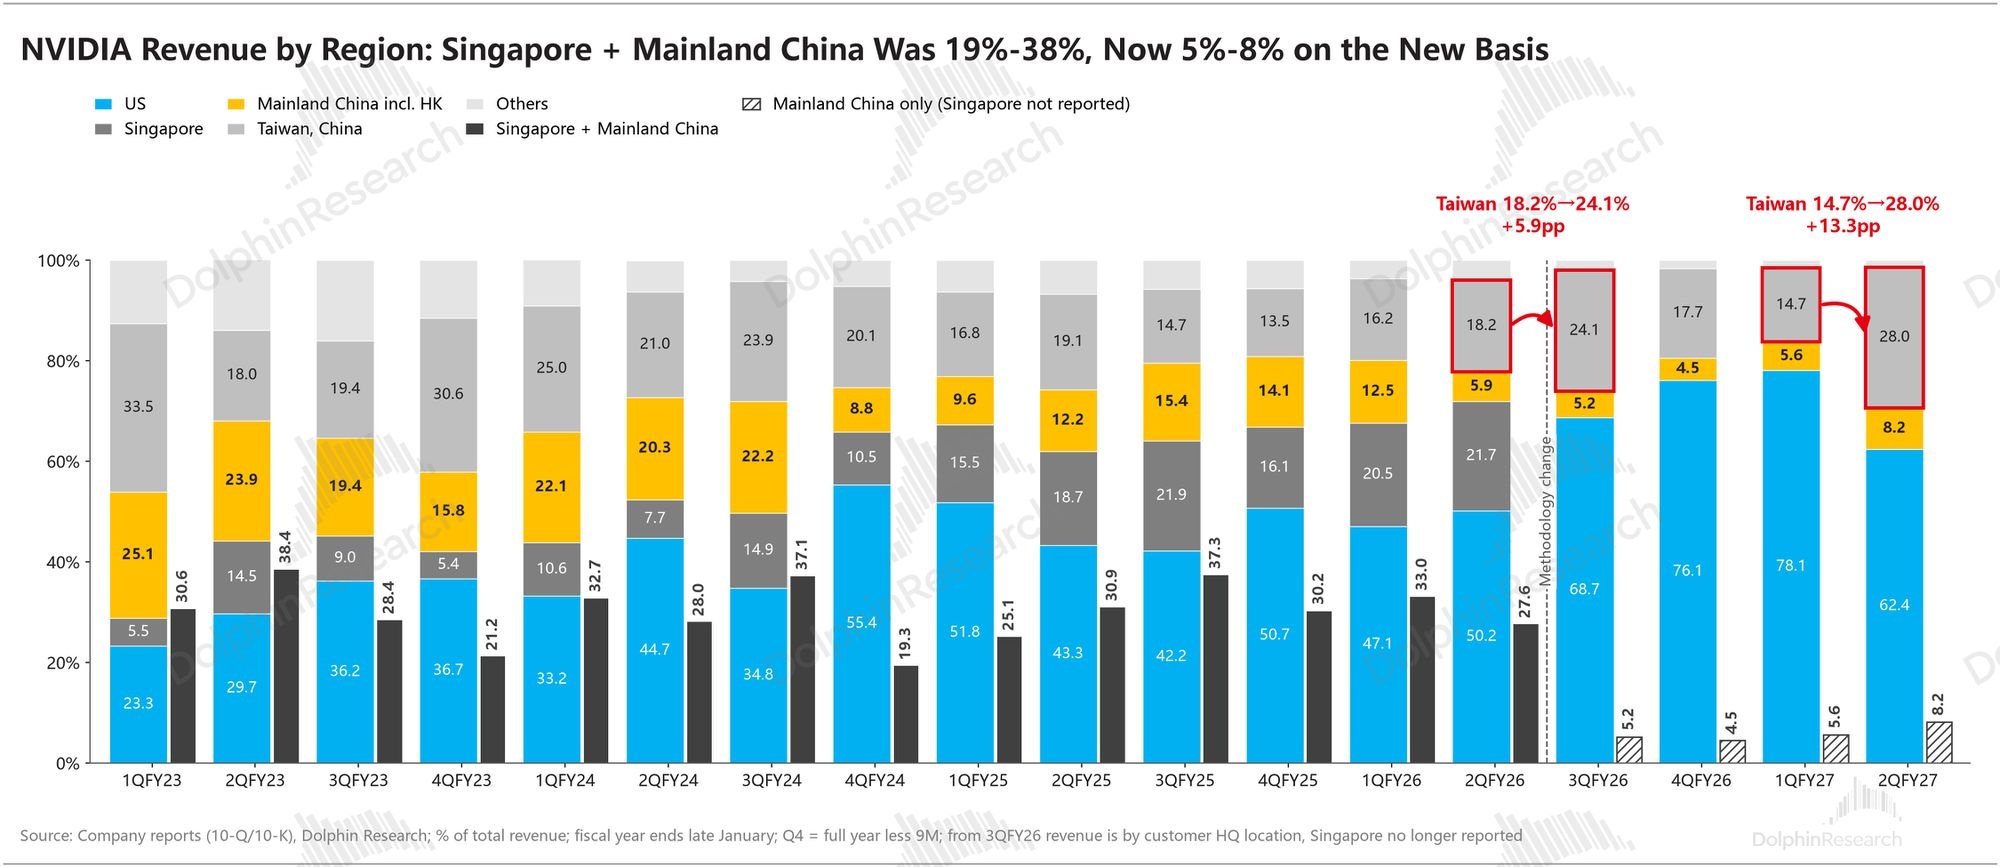
海豚君來粗算一下:在 2Q26FY 改口徑之前,新加坡和中國(含香港)兩地區合計份額基本在 20-30% 波動。
而中國限售之後,雖然丟了一部分收入,但中國地區從 20% 下降到 6%,這裏面 14% 份額的大部分,大約 10% 從新加坡渠道收回來了。
除此之外,就是改口徑之後,台灣地區份額的 “間歇性” 跳升了,3Q26FY 跳高了 6pp,隨後恢復,然後 2Q27FY 又跳高了 13pp。
這裏紐約時報認為,Megaspeed 正是通過英偉達服務器合作伙伴渠道,才獲得採購近 50 億美元芯片(從 FY25 Q2 至 FY26 Q4 一年半時間採購了 48 億美元),早年比如直接在新加坡開票,後來在台灣的 ODM。
據 New Street 預測,如果遠程雲算力需求被切斷,對英偉達的收入影響就不只是 Megaspeed 獲取的年化不到 30 億美元(這隻佔 0.1% 的收入),而是高至 400 億、佔比 10% 的收入需求。
市場預期 2027 財年 10-30% 的渠道收入損失,以中位數 20% 計,假設新需求能夠立即補上其中的一半,這其實和海豚君上面粗算的 10 個點中國份額預計得差不多。
這比 RASA 通過之前,追查並切斷東南亞租卡等商業行為的假設下,預計 60 多億收入減少,影響要明顯嚴重得多(New Street 預估芯片硬件轉運 + 離岸租用佔比 4%,即 160 億收入中,60% 被雲廠接走,剩下 40% 缺口,即 1.6%)。
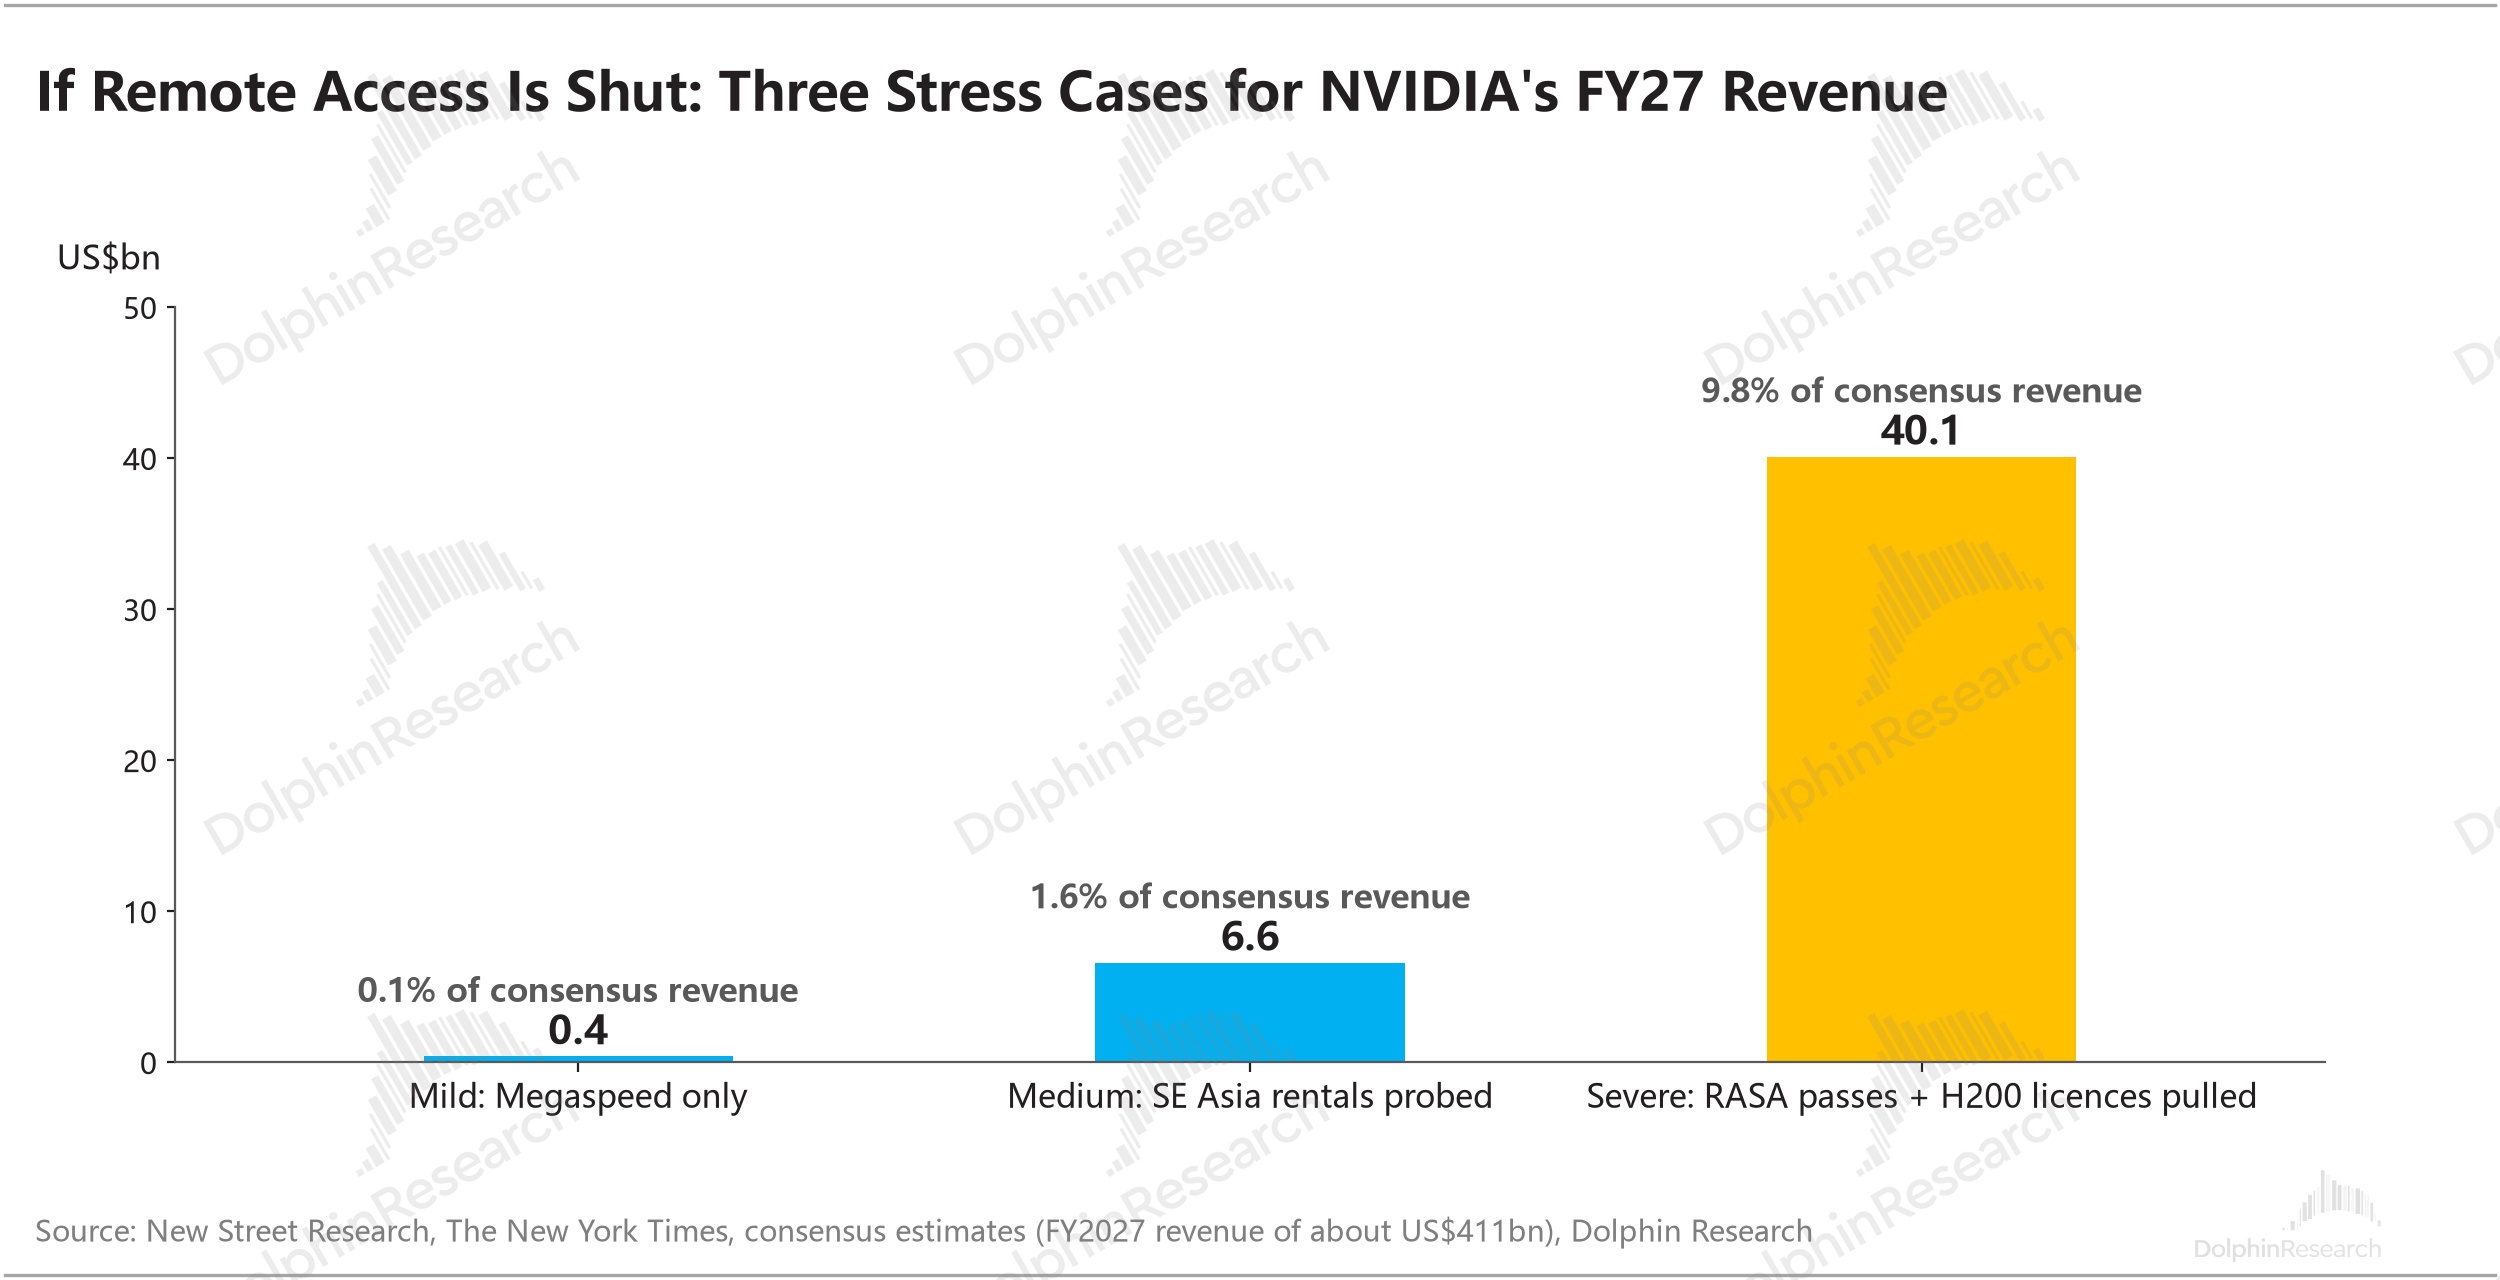
海豚君認為,最差的第三檔假設下:在目前 CoWoS 仍然緊張、算力需求爆棚的時候,缺口似乎能被其他需求填補,但這勢必會影響未來需求的趨勢,也就是英偉達的增速指引:
英偉達 Q3 財報發佈在即,明年 70% 的增速是否會調整?就算 27 年能滿足,但是否是 28 年之後的需求前置帶來?
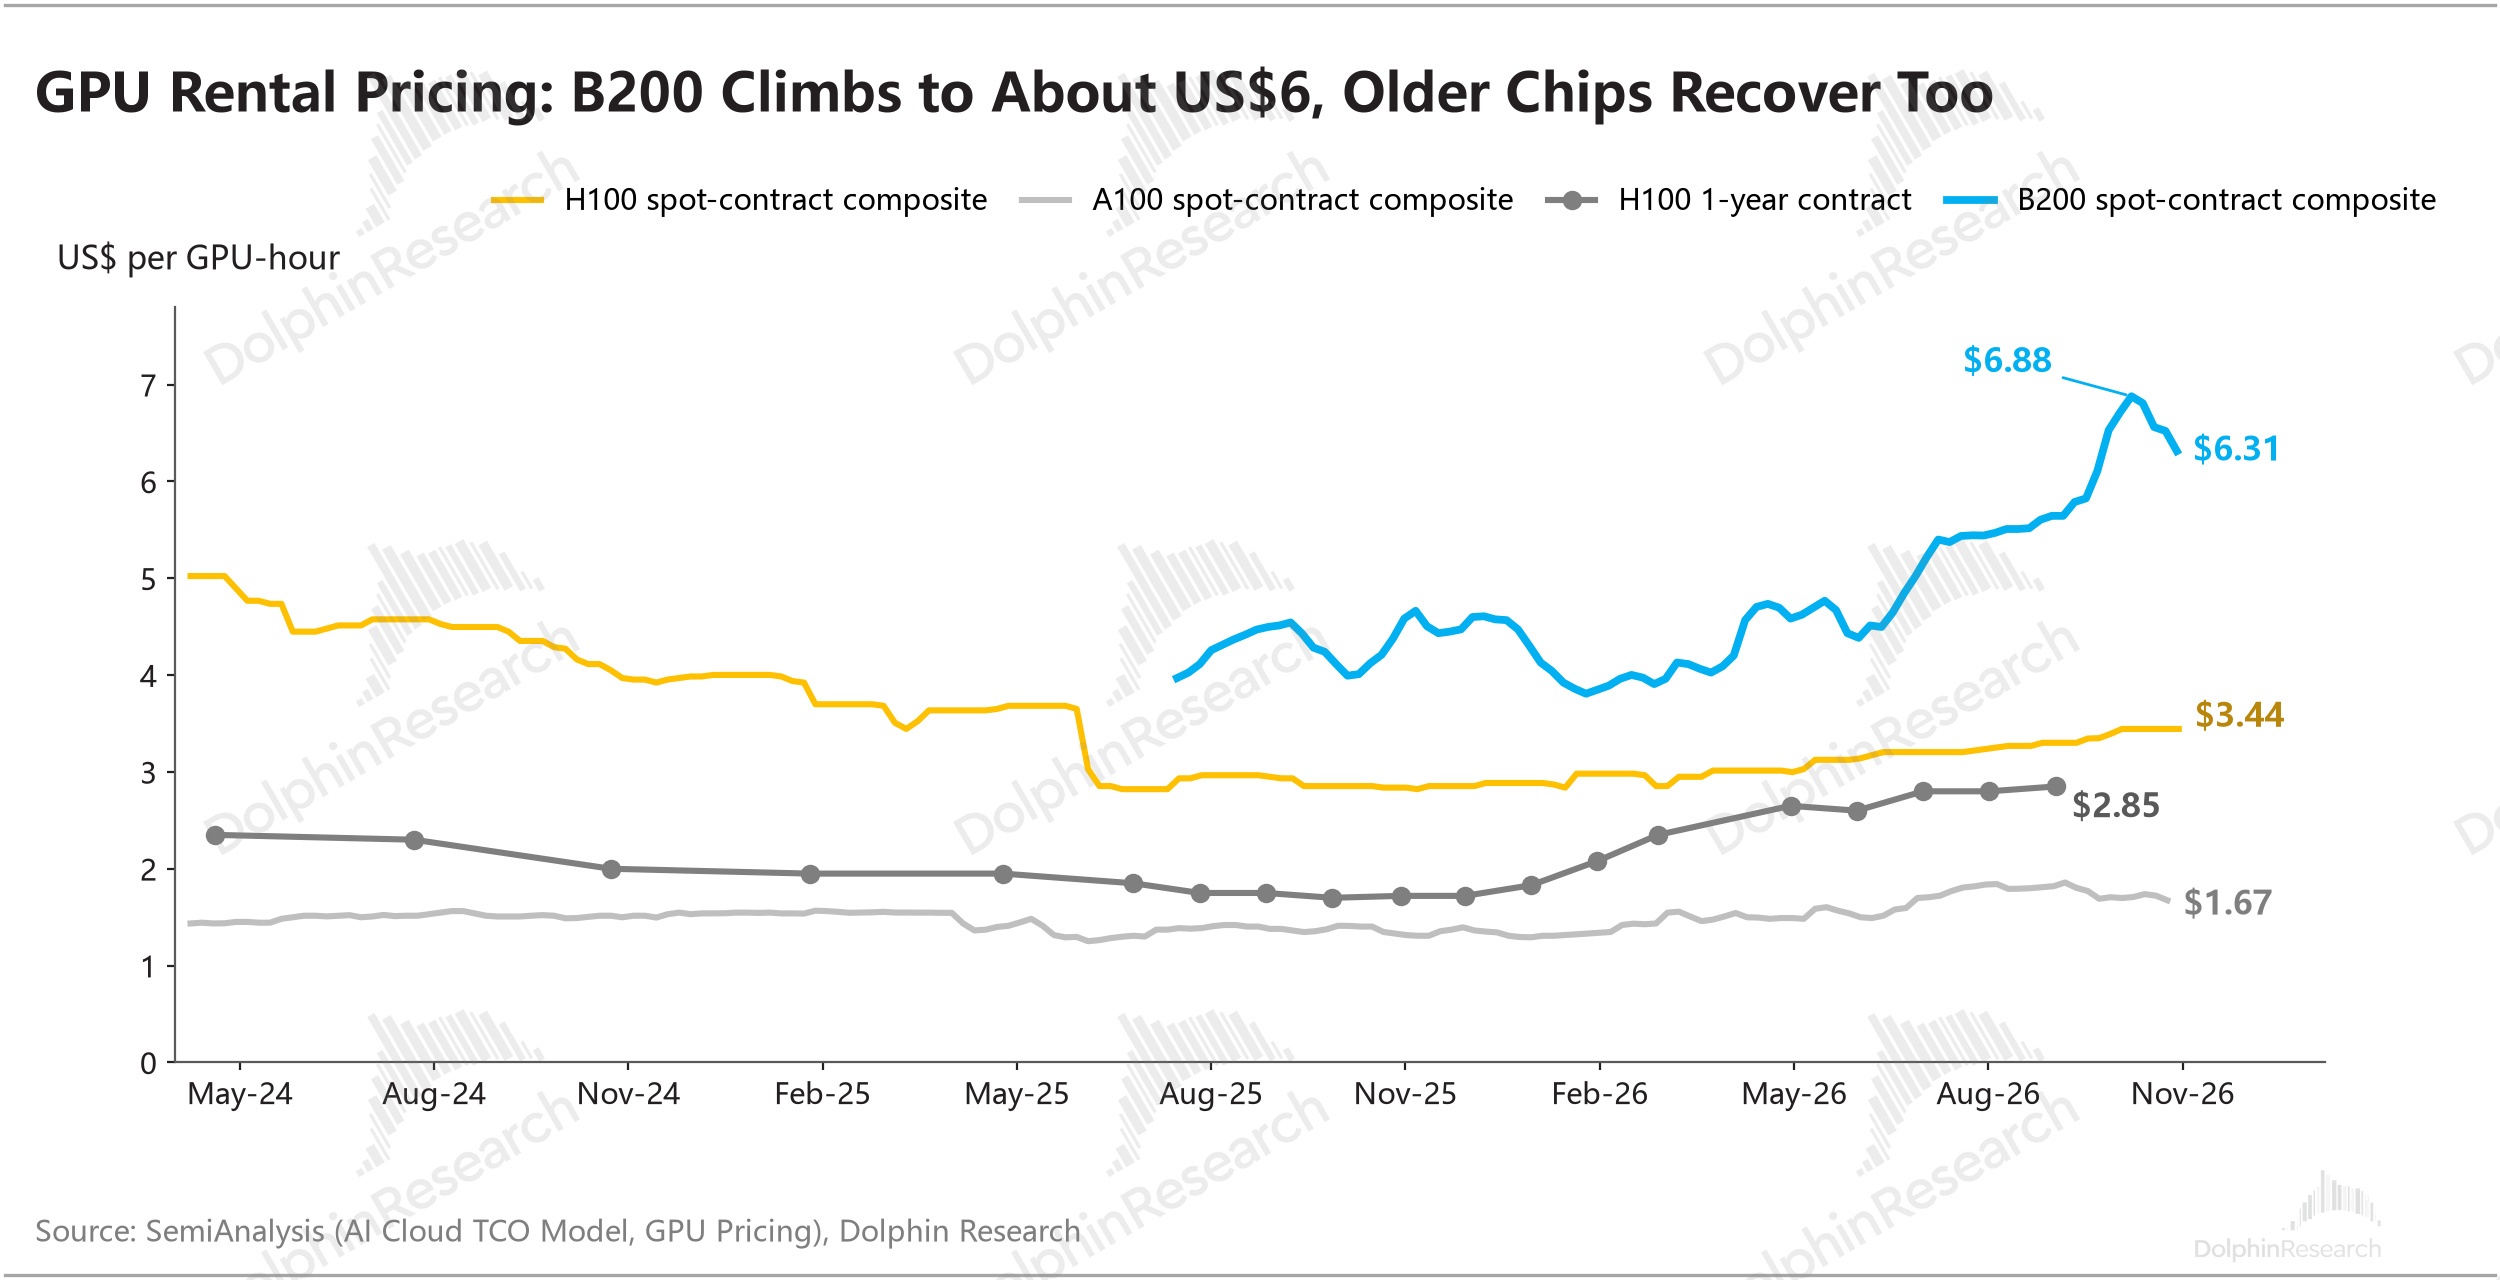
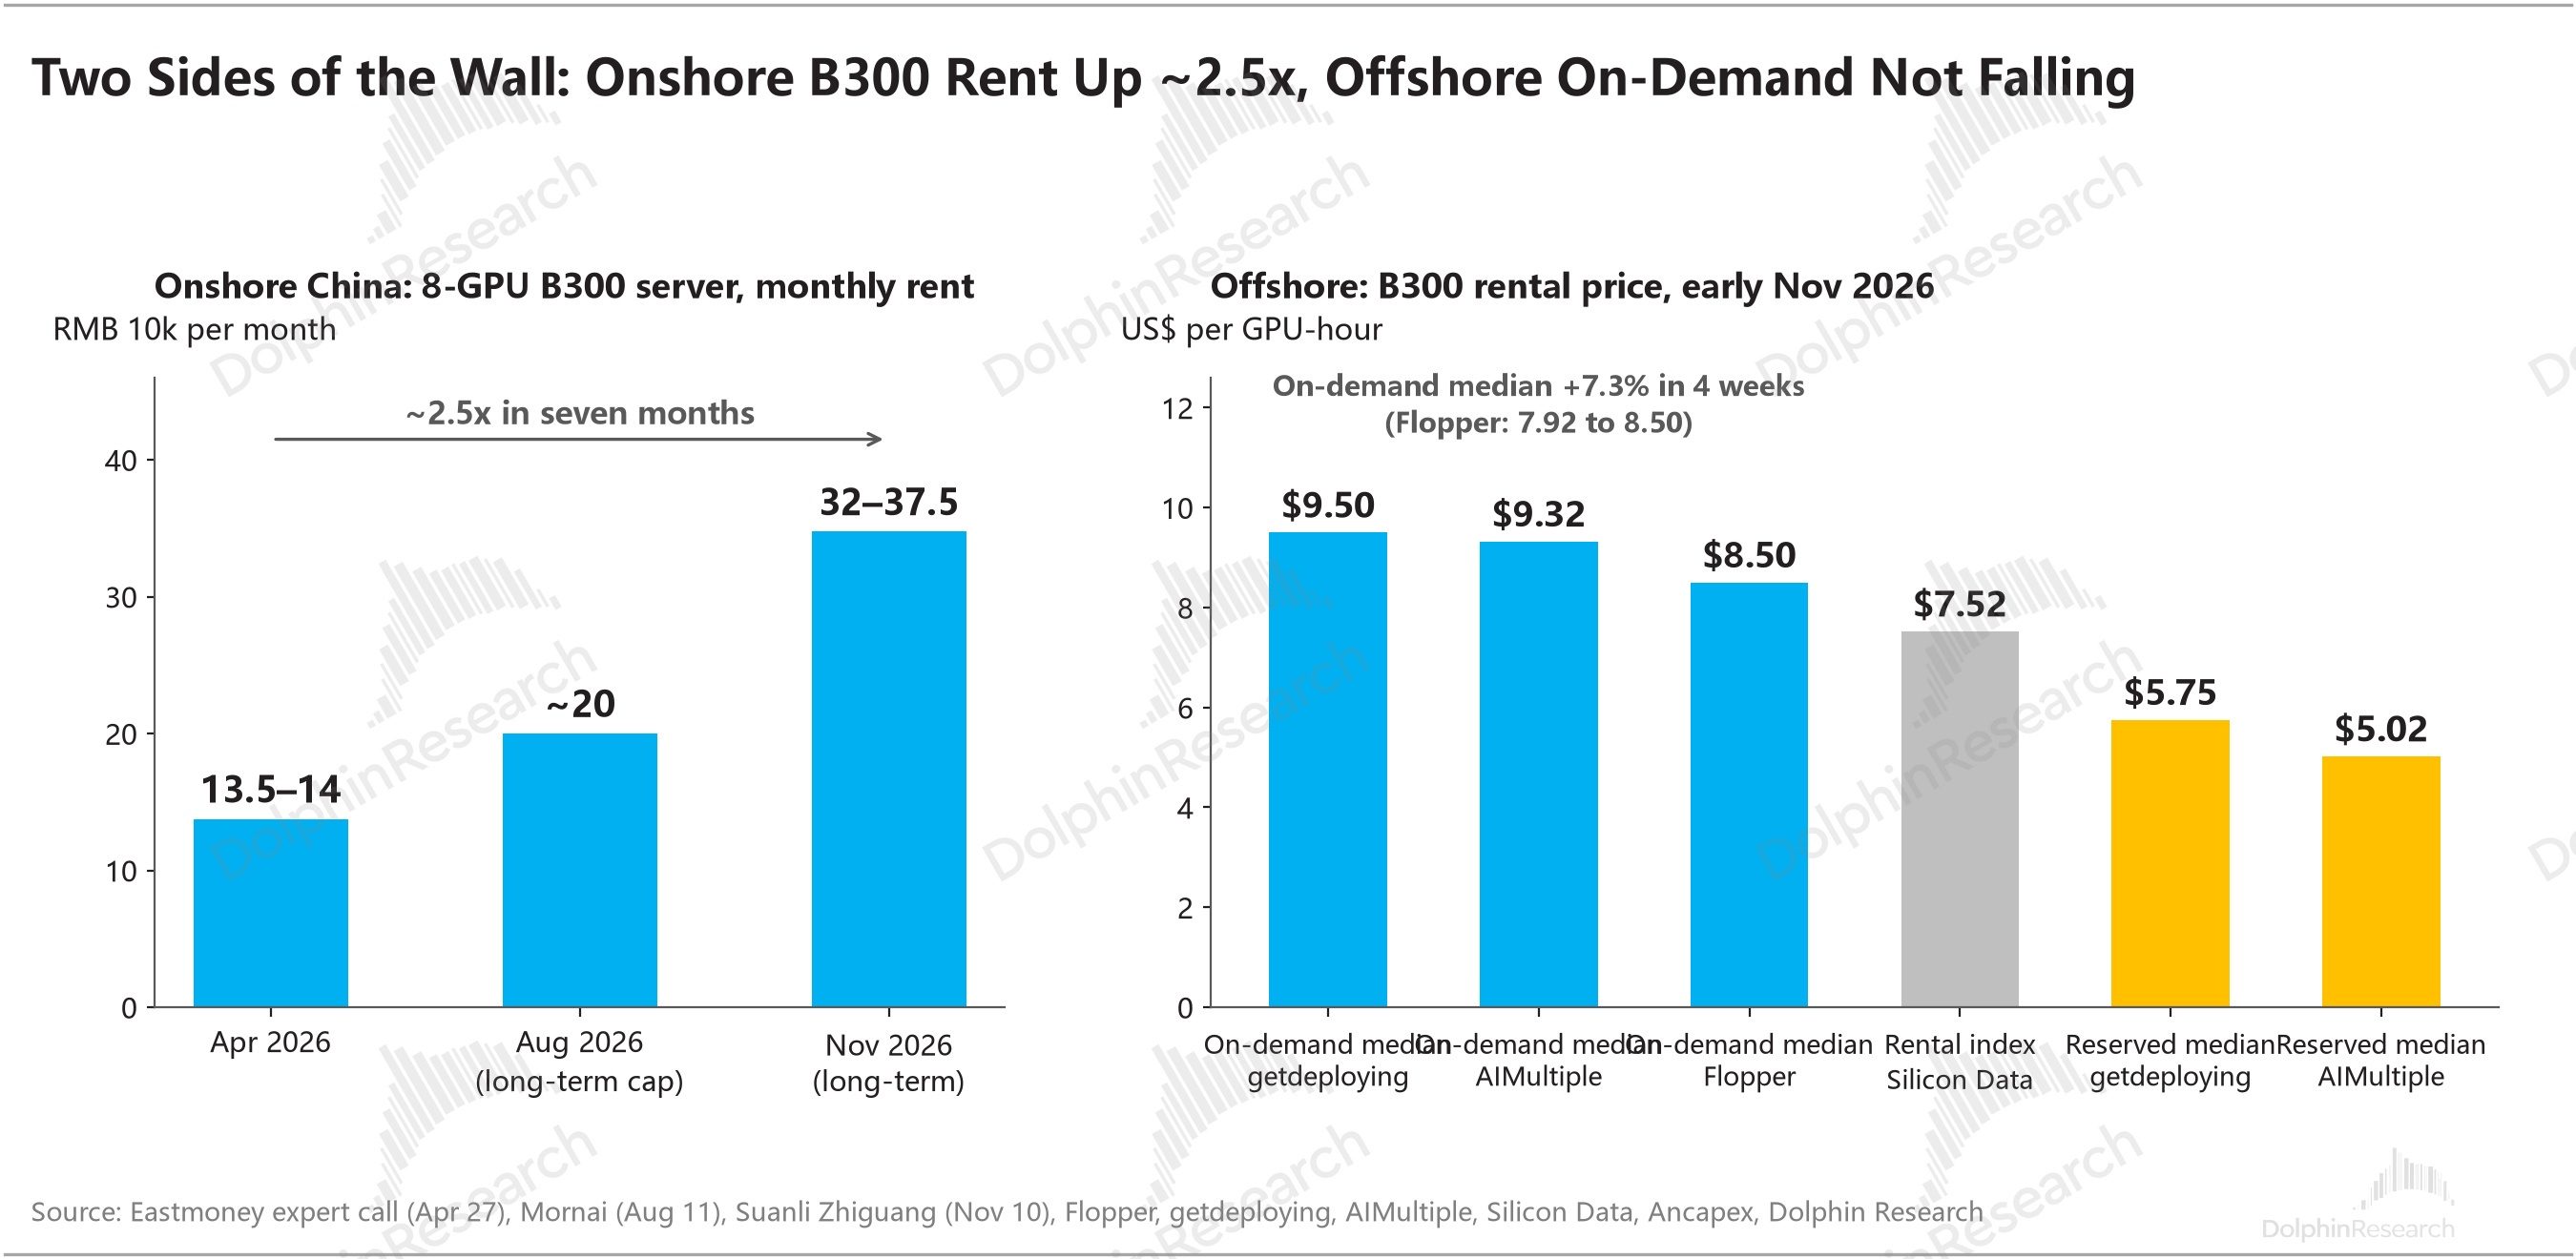
目前 SemiAnalysis 追蹤的 GPU 服務器租賃價格上,B200 自 10 月底開始轉跌,不過 B300 的租金依舊堅挺,尤其是在受限的中國地區,半年時間漲了 2.5 倍。
三、開源生態的大賬:“盜版養用户” 的邏輯破滅
用海外遠程雲平台來提供高端算力的服務,是英偉達所講述的開源生態邏輯關鍵核心。
這一年,中國大模型所領導下的開源生態繁榮,老黃多次力挺站台、並且身體力行的為開源生態添磚加瓦,尤其是在 2026 年的相關動作相當緊湊:
a. 7 月發 x 帖公開支持開源;
b. 8 月被爆正在開發萬億參數的開源模型 Nemotron 4;
c. 9 月宣佈收購 Hugging Face;
d. 最近的 10 月在新加坡某論壇上,讚揚 DeepSeek、Kimi、GLM 等中國開源模型表現出色。
推開源而非閉源,是長期有利於英偉達的。開源 “把稀缺品做成白菜價”,模型越便宜、客户越多,GPU 需求越大。
而且,相比於閉源龍頭主導生態,開源模型能讓中小企業和主權項目自己訓練、自己部署模型,把英偉達客户結構打散,這樣英偉達能保持相對話語權。
因此,開源生態會大幅緩解英偉達的大客户集中度情況,從而減少客户自研芯片帶來的長期風險。
其實老黃的戰略思路,本質上有點類似微軟當年的 “盜版養用户” 邏輯——中國用户反正要用盜版,不如讓他們用 Windows,習慣養成了再慢慢收錢。因此護城河不是那個正版的 Windows 光盤,而是習慣和生態。
而英偉達的對應物是 GPU 和 CUDA:主流和明面上,高端 GPU 是被禁了,但通過 “遠程雲服務” 又給中國的客户們開了一道 “不可明説” 的口子,讓前沿訓練還是留在英偉達的芯片體系內。而且通過這道口子,也能看清楚中國開源模型的研發進度。
老黃這幾年反覆講的一句話就是:與其把中國開發者逼進華為生態,不如讓他們繼續用美國技術棧。海外機房的遠程算力,客觀上就是在 “養開發者習慣”。
不過進一步對比,其實還是有差異,這也導致了中國在 AI 芯片上推進國產化的意願會更強、動作也會更快:
(1)微軟的盜版 Windows,大部分中國客户沒有付費,因此依賴性更強。但英偉達的遠程雲算力,中國客户仍然要付一筆昂貴的費用,有成本動機去做國產化的開發。
(2)微軟當時採取該策略,沒有合規風險,只有短期商業收款能力和長期賺錢潛力的業務選擇;而英偉達直接面對的是美國國安壓力,承擔政治和法律風險;
(3)微軟的 Windows 在文件格式和軟件兼容上鎖定較強,但 AI 芯片端,開發者寫的是 PyTorch,用 PyTorch 來調用 Cuda,因此換硬件的門檻在下降,中國客户無論是在監管還是行業內部,都有意在持續推動國產替換。
因此 “養用户” 這套打法,在 AI 時代的半衰期遠比 Windows 時代短。而美國政府推動 RASA,對這套打法更是精準一擊。
四、短期利好閉源,但開源可能裂成兩套硬件棧
如果連 “遠程使用” 都不行了,那麼頭部中國開源模型只能更快地優先適配國產芯片。雖然這已經在發生,但不得不承認,中國 AI 芯片無論是在性能還是產能上都不足以滿足前沿模型的訓推:
(1)智譜 GLM-5 從第一天起適配 7 款國產加速器;
(2)DeepSeek 為 V4 Pro 開源了昇騰上的推理內核;
(3)美團稱 LongCat 2.0 完全在昇騰 910B 上預訓練。
分開看,性能就算開始追趕、縮小差距,但最緊急的 “量” 上,國產卡短期完全接不住:
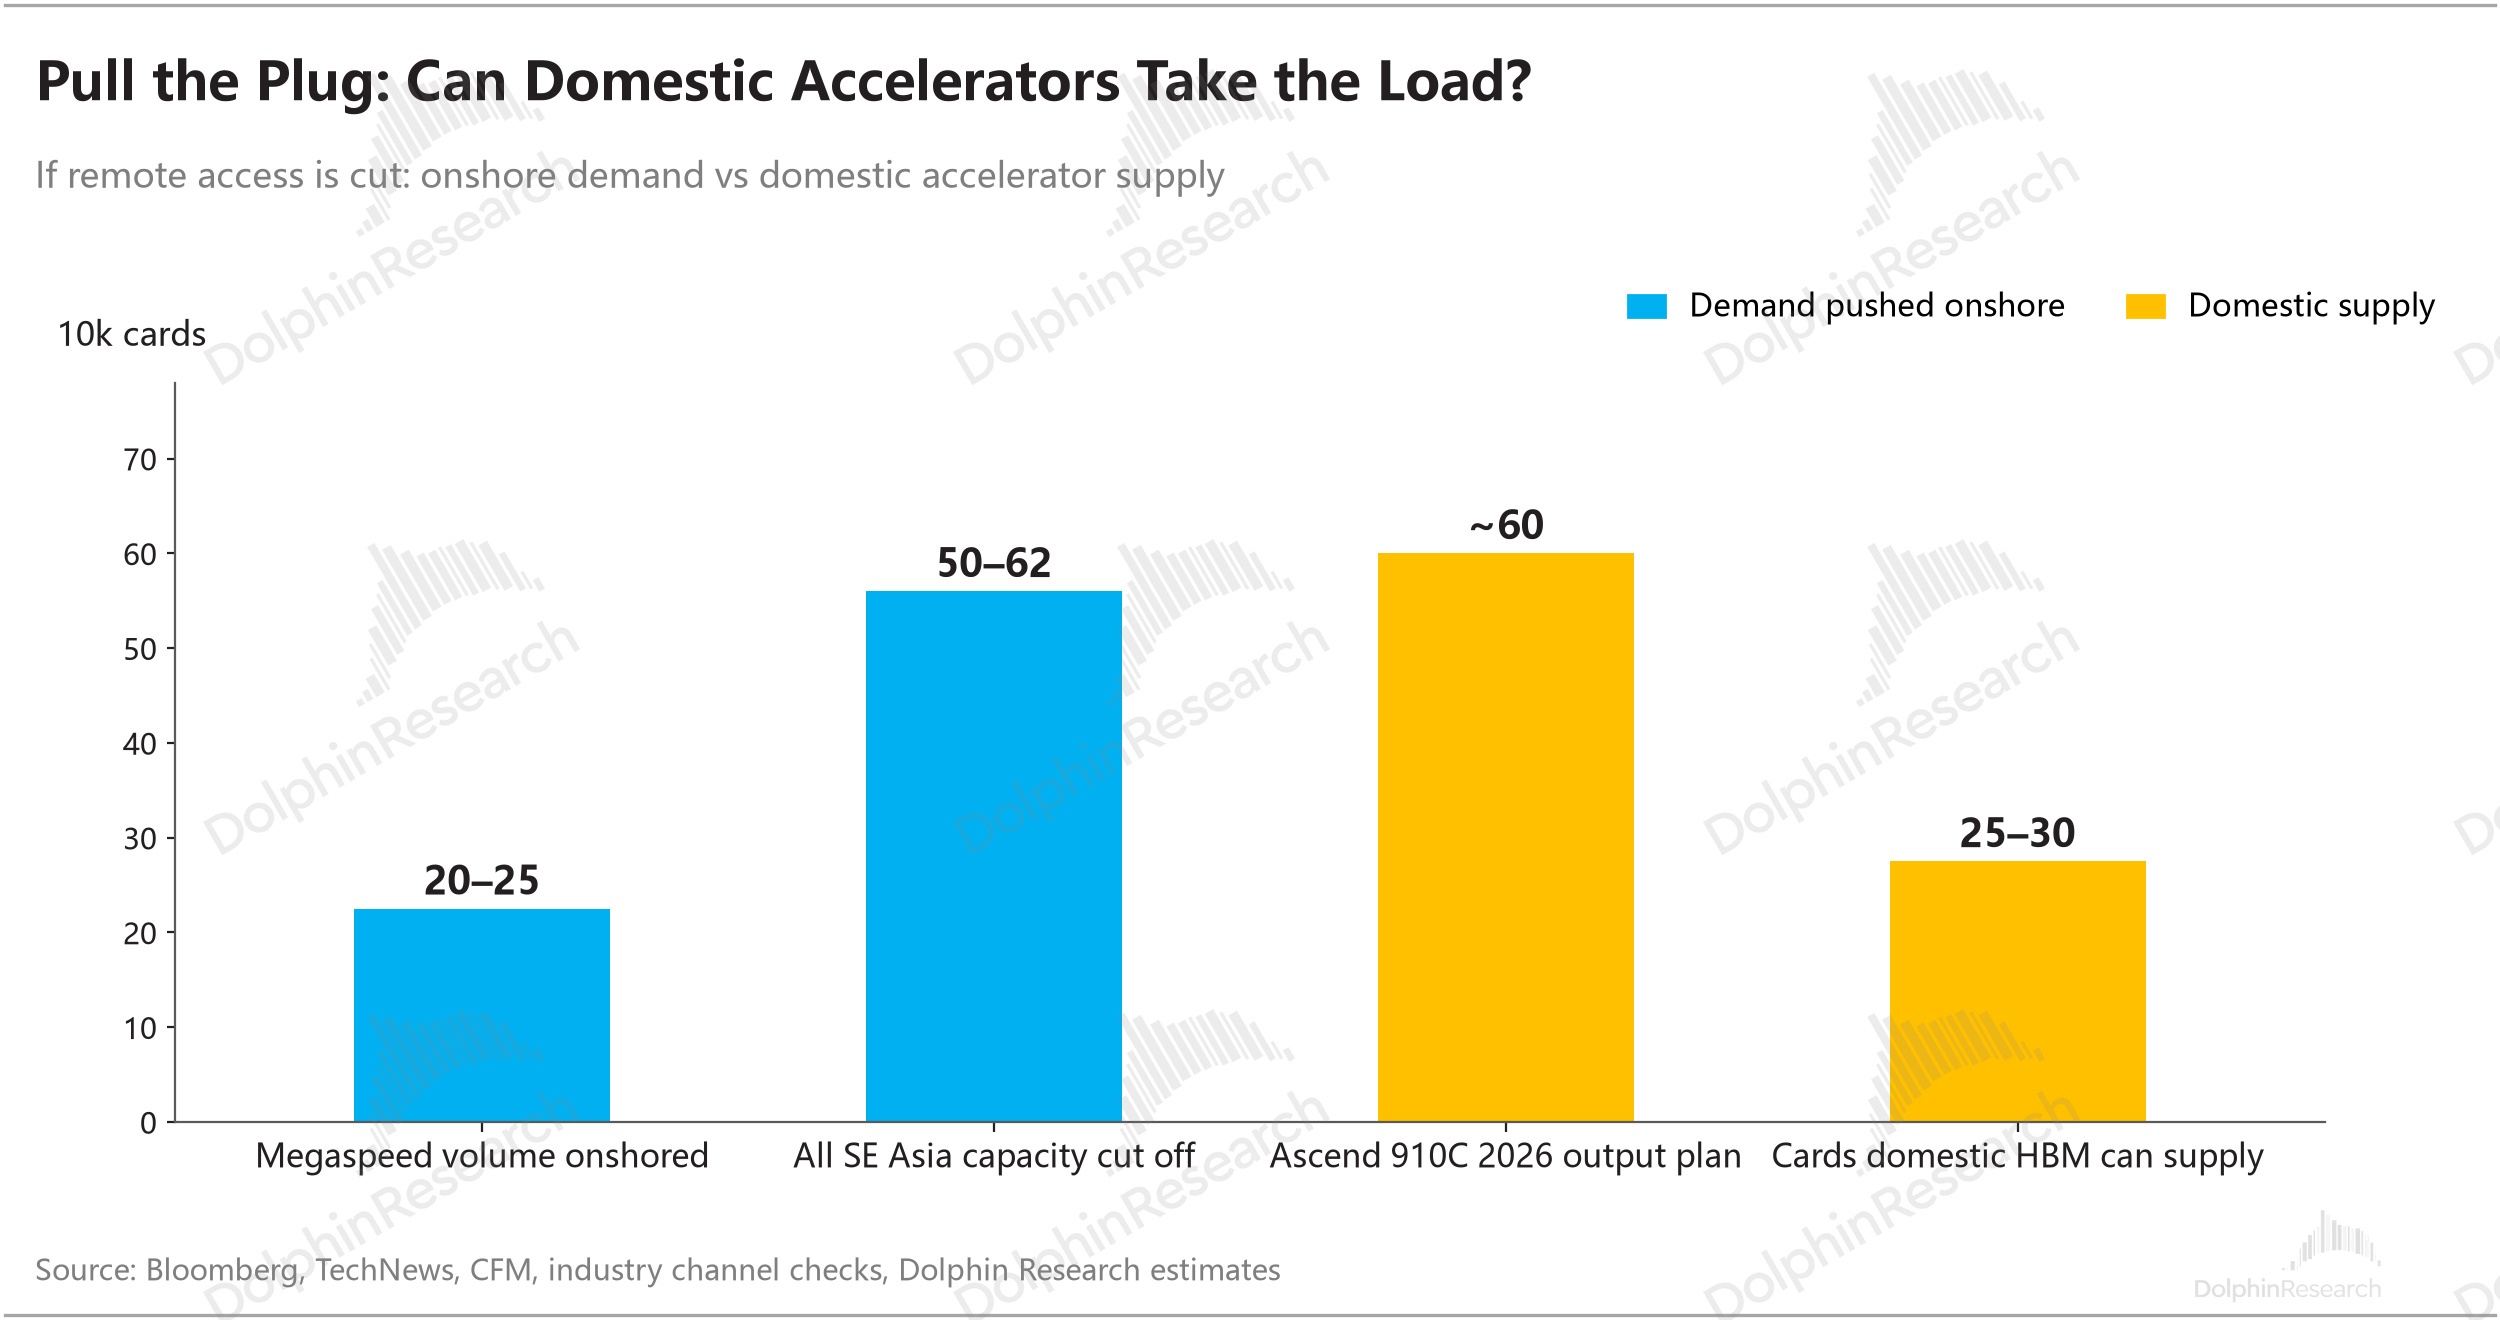
東南亞 79 萬張 H100 按 2.8 倍的 B300/H100 折算後,等同於 28 萬張的 B300 卡。如果全部斷供,那麼同等算力下,回流到華為昇騰 910C 的需求約 50 萬–62 萬張,接近昇騰 910C 今年約 60 萬顆的規劃產量;
但更嚴重的瓶頸是 HBM 上,中國存儲廠的 HBM 今年大約只夠做 25 萬–30 萬張成品卡。也就是説這裏面的 30 萬張成品卡所需 HBM 缺口,大概率靠之前鎖定或其他渠道獲得的海外 HBM 來供應。
小結:中國 CSP+ 模型短期可能 “很受傷”;英偉達遠期 “地位走弱”
老黃卸任 + RASA 推進,短期效果不是 “中國只能用國產卡”,而是 “中國用不了卡”——存量照跑、增量被掐、灰色渠道更貴。
海外通道被政策鎖住,需求被擠回國內,等同於國產算力被政策圈定了確定性需求。但對於中國:
a. 對中國的雲廠商(如阿里而言),以及上游的 IDC 中心來説——產能建不出來,雲業務收入,海外路徑沒了,客户訓練服務壓力走大;國內的卡甚至連推理需求都滿足不了。
這對阿里影響尤其大,全部轉向國內採購的時候,不説產能,華為到底有多大的意願給阿里提供多少芯片都不好説。
b. 模型廠來説,敍事也跟着轉向——中國前沿模型廠不能再把 CUDA 算子優化當賣點,甚至要進一步否認自己有英偉達卡,而是改口講國產棧原生,其中還得承擔性能差帶來的額外成本。
最終結局就是開源世界被分成中美兩套硬件棧:一套圍繞 CUDA,一套圍繞昇騰等中國算力平台。
而對英偉達而言:
a. RASA 真正的損失在長期: 英偉達靠開源對沖大客户自研,而開源裏最活躍的一支力量在中國。網線一拔,這條反饋迴路斷掉,受益的是昇騰,也是 AMD 以及那些自研芯片的大客户(Google、Amazon、Meta 等)。
b.換帥進一步放大了風險。 開源是典型的創始人式長期押注,不賺錢、難量化,只有老黃這種擁有絕對話語權和長期戰略眼光的統帥才能多年推進,正如當初的 Cuda。
但 CFO 往往保守,以及未來從外部引進的職業經理人 CEO,又有多大動力去推進開源生態?首當其衝就是自家的開源模型 Nemotron,目前不僅技術落後而且還不賺錢,可能被第一刀砍下。
失去了黃仁勳的英偉達,好比失去了最重要的靈魂,風險和價值損失根本無法準確評估:不僅僅是海豚君在這篇文章中所寫的開源生態下的長期增長願景,還包括短中期視角下,產業鏈端 CEO to CEO 的特殊合作(比如核心關鍵的 HBM、CoWos 產能鎖定等)。
<正文完>
本文的風險披露與聲明:海豚君免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。