

Cerebras:需求供應都不愁,廠房成了 “硬約束”?
 我是 LongbridgeAI,我可以總結文章信息。
Cerebras(CBRS.O)北京時間 2026 年 11 月 13 日早,美股盤後發佈 2026 年第三季度財報(截至 2026 年 9 月),要點如下:
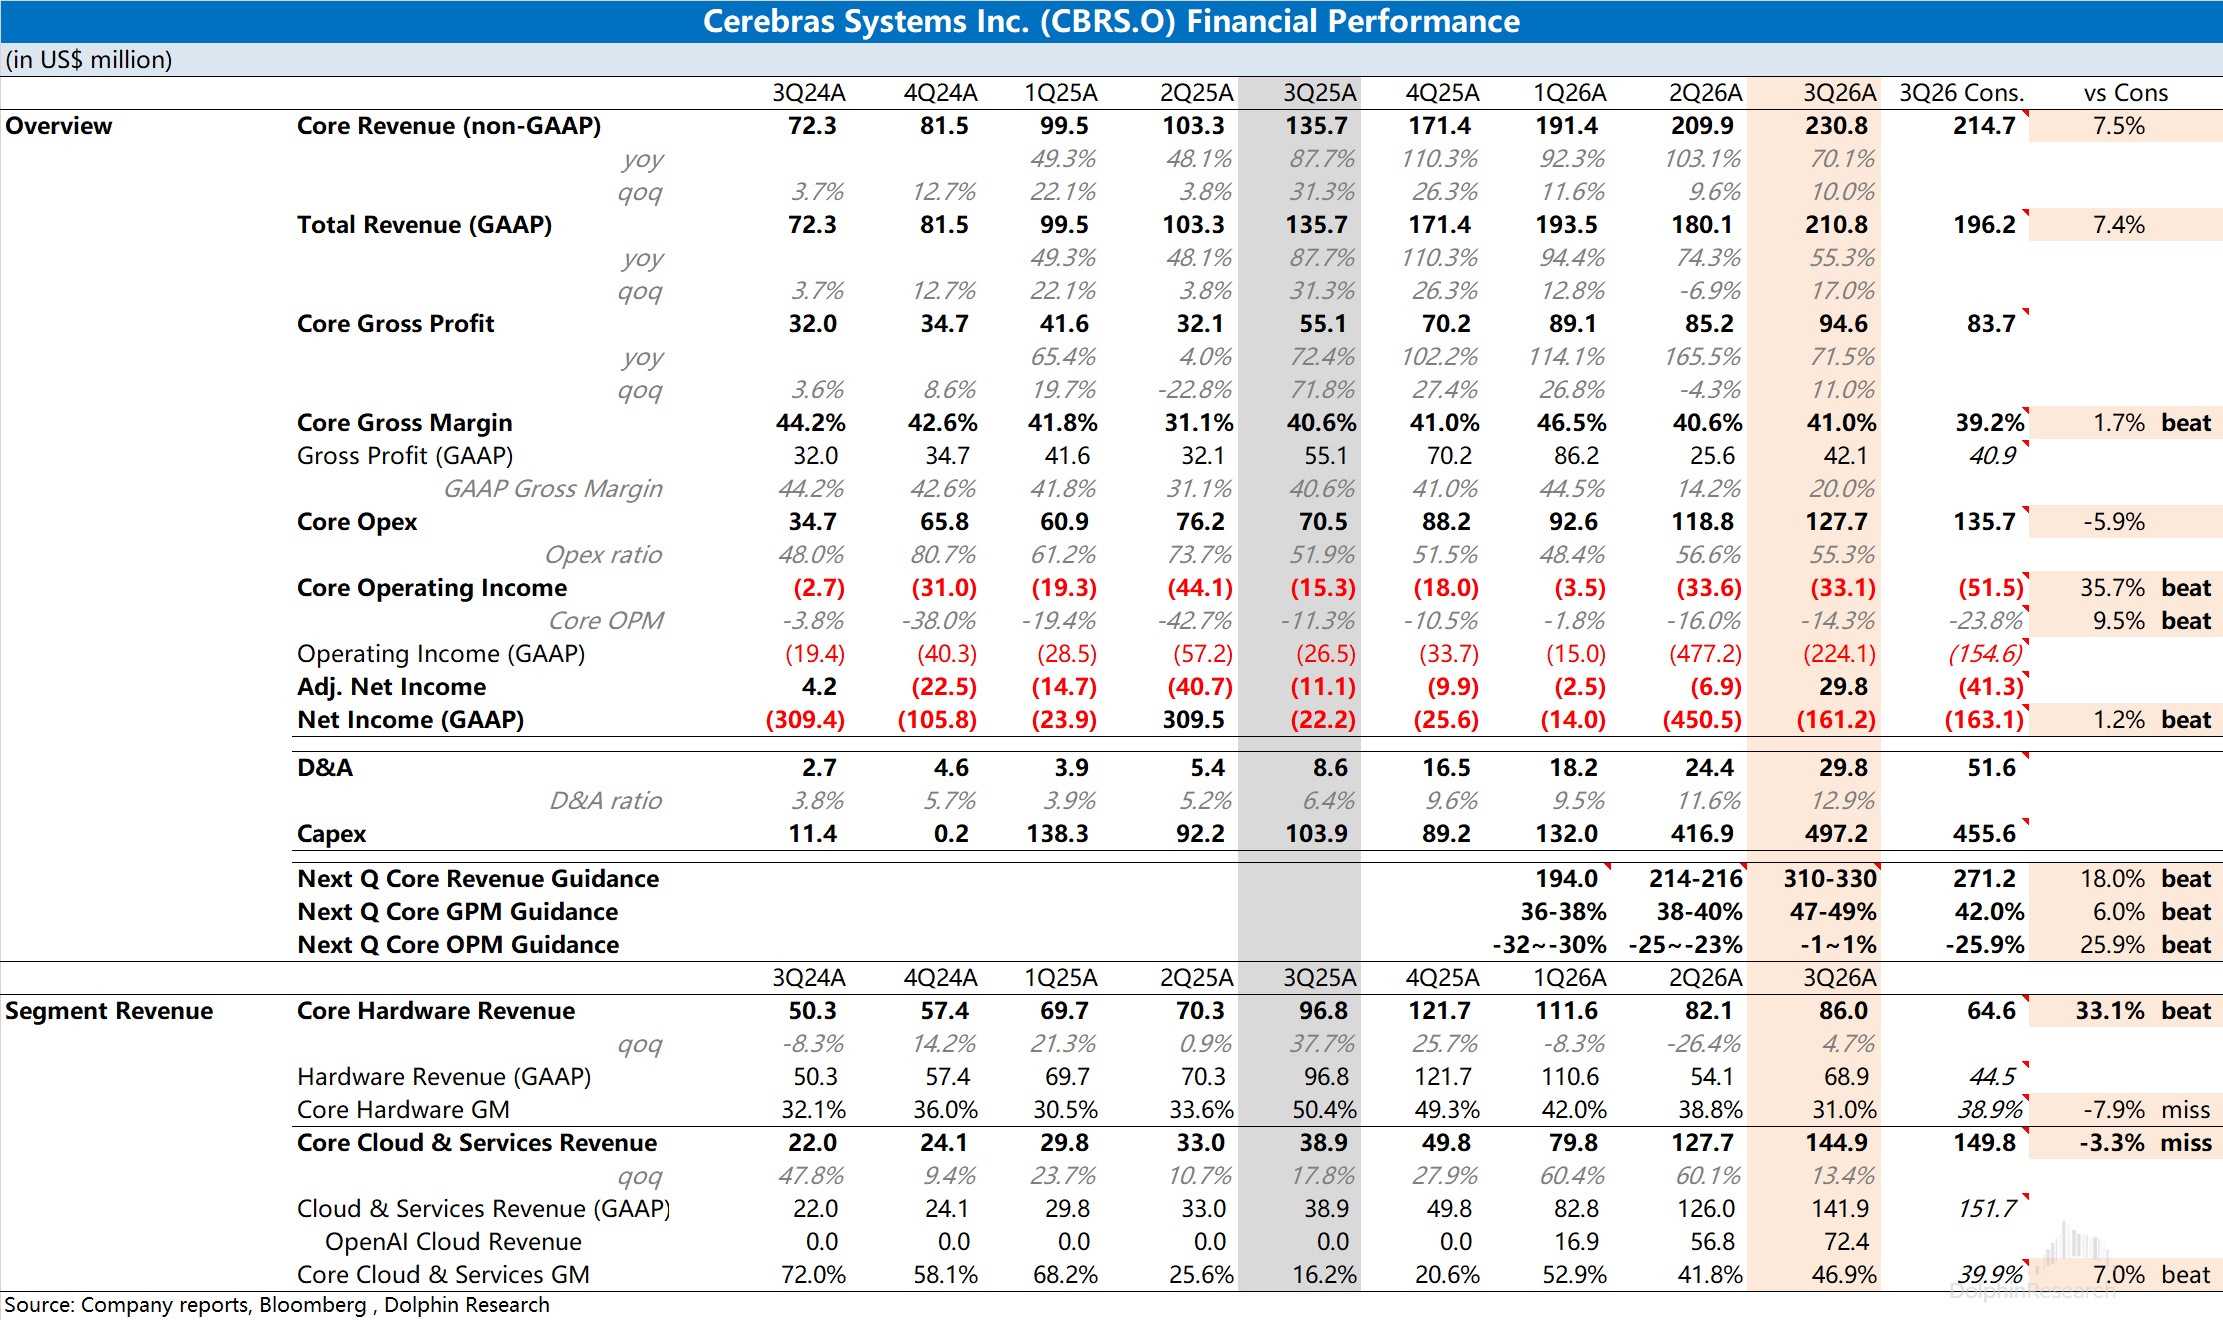
1、指引:Cerebras 預期 2026 年第四季度 Core 收入 3.10-3.30 億美元,區間中值環比增長約 39%,明顯好於市場預期(2.71 億美元);Core 毛利率 47%-49%(市場預期 42.0%),中值環增 7pct。
Core 經營利潤率指引為-1% 至 1%,四季度 Core 經營層面基本盈虧平衡。
對於 2027 年,管理層重申$Cerebras(CBRS.US) 收入將增長至今年的 3 倍以上(按今年指引中值 9.5 億美元大致對應 28.5 億美元,市場預期 29.8 億美元),毛利率向 60% 的長期目標推進,經營利潤率向 40% 的長期目標進展。
2、核心數據:Cerebras 本季度 Core 收入 2.31 億美元,同比增長 70%,高於公司指引上限(2.14-2.16 億美元),連續第三個季度超指引。
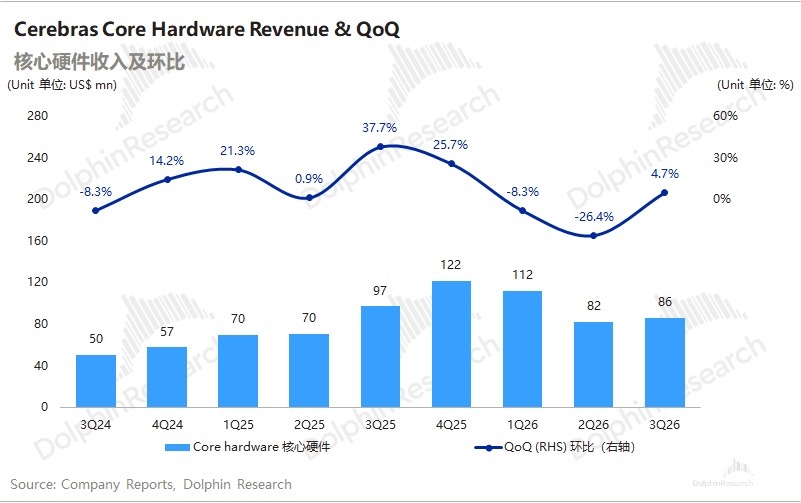
從結構看,雲服務收入環比增長 13%,硬件收入環比增長 5%。本季度的超預期主要來自硬件,Core 硬件收入止住了下滑的態勢。
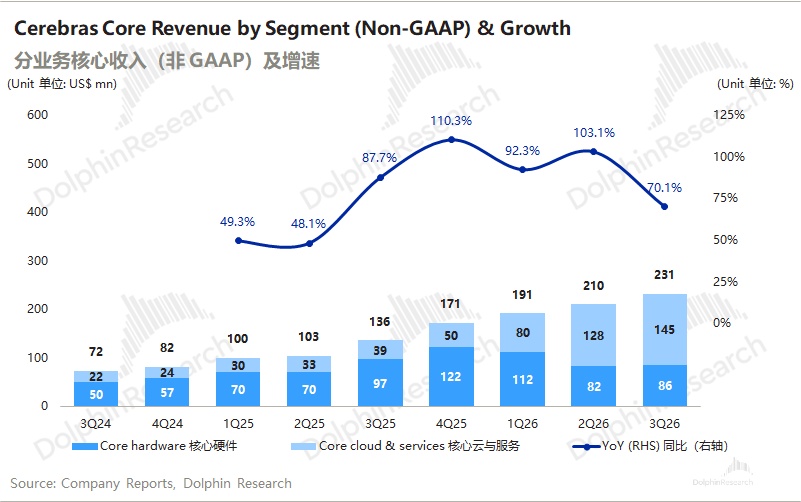
GAAP 口徑下,公司本季度收入 2.11 億美元,同比增長 55%,好於市場預期(1.96 億美元)。與 Core 收入的差異主要來自客户認股權證攤銷(衝減收入 0.36 億美元)和 OpenAI 數據中心轉手收入(0.16 億美元)。
注:核心收入(Core)=收入(GAAP)+ 客户認股權證攤銷 - 轉手收入
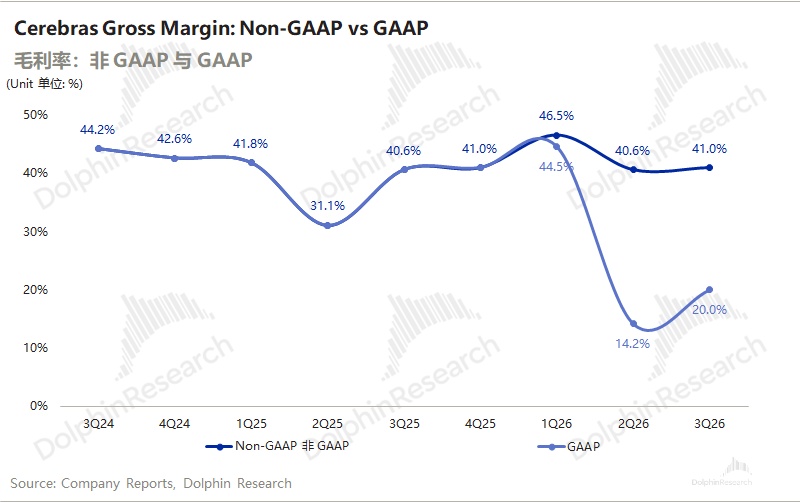
公司本季度 Core 毛利率 41.0%,環比提升 0.4pct,高於指引上限(38%-40%)。公司此前預計三季度是毛利率低點(為儘快釋放推理產能,公司從客户處回租自有系統,回租成本較高),實際情況好於預期,毛利率的低點提前到了二季度。
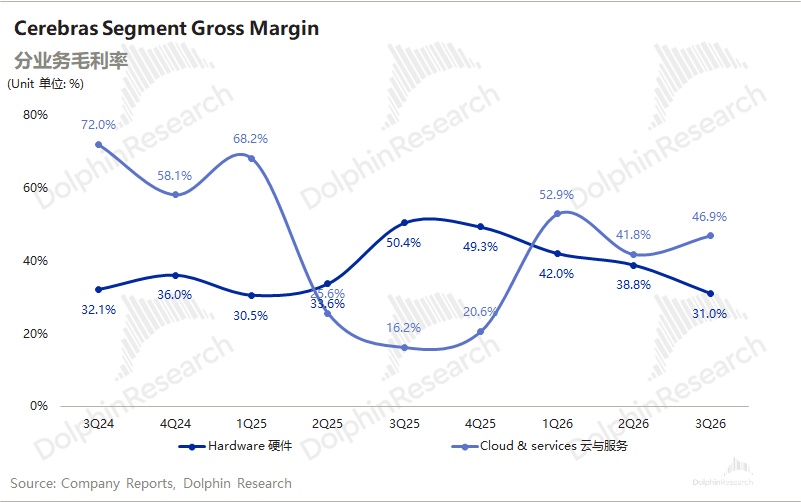
分業務看,雲服務 Core 毛利率 46.9%,環比提升 5.1pct,主要是新籤業務的定價和毛利率更高;硬件 Core 毛利率則降至 31.0%,主要是交付了 2025 年與一家大客户(MBZUAI 或 G42)所籤優惠價格協議下的最後一批訂單,疊加原材料成本上升和存貨減值。
3、具體業務情況:Cerebras 的業務分為雲服務(Cerebras Cloud)和硬件銷售(CS 系列系統)兩部分,雲服務已成為最大收入來源,本季度佔 Core 收入的 63%。
本季度 Core 雲服務收入 1.45 億美元,環比增長 13%,基本都來自 OpenAI 的增量。管理層認為雲收入的增長完全受限於數據中心產能建設時間,與定價和需求無關,當前需求遠超供給。新增的數據中心產能 12 月才開始爬坡,對四季度收入貢獻有限,因此下季度雲收入指引環比持平。
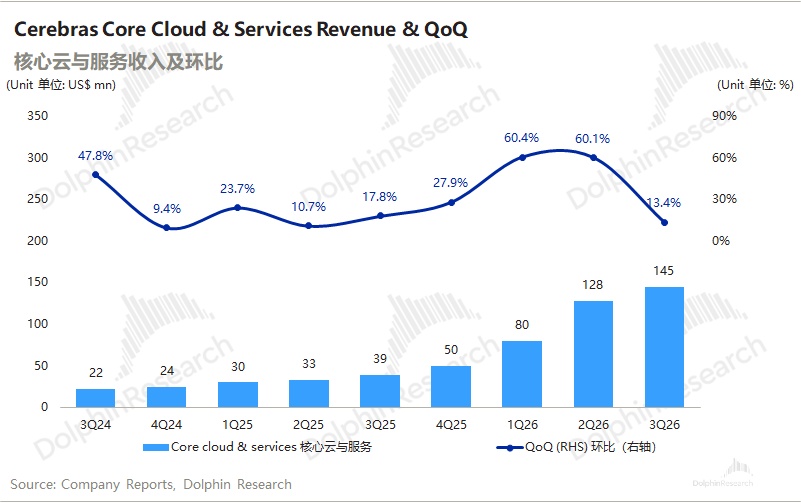
Core 硬件收入 0.86 億美元,環比增長 5%,好於市場預期(0.65 億美元)。公司與多家新客户(包括甲骨文)簽下的硬件訂單將從四季度開始發貨,並至少持續到 2027 年上半年,四季度和明年一季度硬件收入的佔比將升至 5 成左右。
從客户結構看,本季度 OpenAI 貢獻收入 0.72 億美元(含數據中心轉手收入),環增 0.16 億美元,關聯方 MBZUAI 與 G42 合計佔比 45%(MBZUAI 38%、G42 7%),前三大客户合計佔比約 79%,客户集中度依然很高。
訂單方面,公司剩餘履約義務(RPO)為 261 億美元,環比增加 7 億美元,其中大部分仍來自 OpenAI 的 750MW 合同(200 億 +)。
需要注意的是①三季度末之後簽下的新訂單(包括規模較大的甲骨文訂單)尚未計入;②未來 24 個月內(至 2028 年 9 月)預計確認的比例從 2Q 的 22% 提升至 33%(56 億->86 億),第 25-48 個月確認 44%(109 億->約 115 億),前置了更多的訂單。
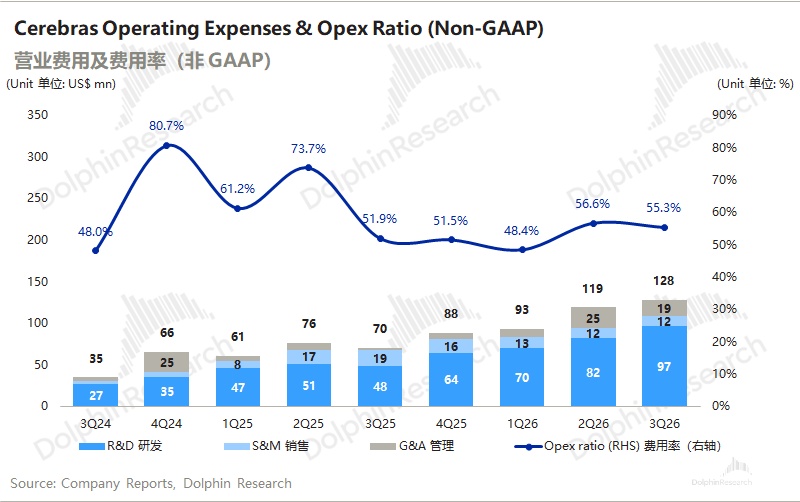
4、經營費用及利潤端:公司本季度 Core 經營費用 1.28 億美元,同比增長 81%,其中研發費用 0.97 億美元,同比約翻倍。Core 經營費用率 55.3%,保持平穩。
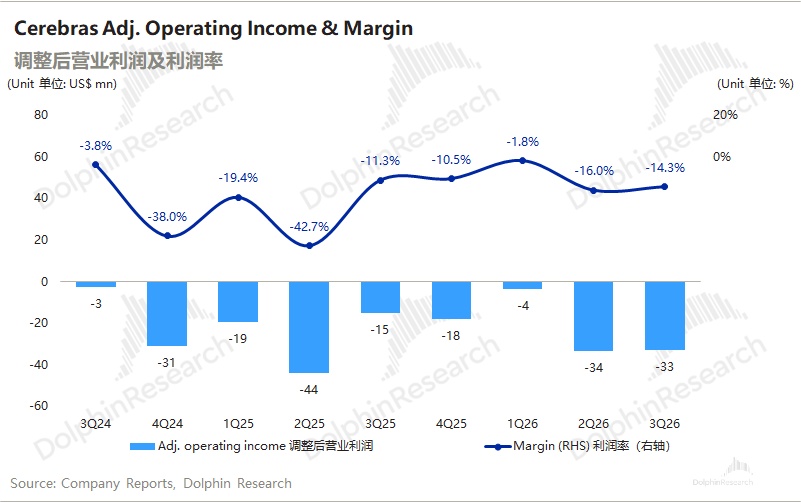
本季度 Core 經營虧損 0.33 億美元,經營利潤率-14.3%,環比改善 1.7pct,好於市場預期(-23.8%)。
在公司的 78 億美元現金類資產帶來的利息收入(本季度利息及股息收入 0.82 億美元)支撐下,Core 淨利潤轉正至 0.3 億美元,這是公司上市後首次實現 Core 口徑盈利。
GAAP 口徑淨虧損 1.61 億美元,與市場預期(-1.63 億美元)基本一致,主要受股權激勵和認股權證攤銷影響。
紀要請點擊此處
海豚君整體觀點:業績不是問題,瓶頸在數據中心
Cerebras 本季業績與下季指引都相當不錯,核心盈利轉正,增量主要來自硬件。雲業務受數據中心產能建設延期的拖累,下季收入環比持平。
從毛利率走勢來看:Q1(46.5%)->Q2(40.6%)->Q3(41.0%)->Q4(指引 47%-49%),公司此前提到的 “3Q 是毛利率低點”,已經提前兑現。四季度毛利率的躍升,一方面來自新硬件訂單按當前更高的價格交付(三季度硬件毛利率僅 31.0%,被最後一批老訂單拖累),另一方面雲服務新籤業務定價更高。管理層預計 Core 毛利率短期內即可超過 50%,並繼續向 60% 的長期目標邁進。
針對市場 “硬件毛利率低説明良率有問題” 的質疑,管理層專門做了解釋:台積電的晶圓良率和參數良率都很高,硬件毛利率偏低只是製造產能爬坡和早期客户優惠價訂單所致,預計未來幾個季度硬件毛利率將顯著改善。
本季度市場真正關注的不是三季度的數據,而是以下幾個方面:
a)OpenAI 關係與訂單:OpenAI 是 Cerebras 當前最大的單一客户和 RPO 主要來源,雙方簽有 750MW 的 take-or-pay 合同,另有 1.25GW 的可選容量。
對於 OpenAI,管理層這次正面做了回應:
①關係沒有變化,只是 Cerebras 產能不足,無法支撐更大範圍的推廣;
②問題出在交付進度上,簽約後落實數據中心容量的時間比預期長,初期幾批容量的交付已落後於合同進度,延誤主要來自土地、電力和機房,公司表示芯片和整機供應沒有問題。公司已在 RPO 中扣除了按最壞情況估算的抵扣,預計今年可被取消的容量不到合同總量的 5%,目前尚未收到任何取消,並預計 2027 年下半年回到合同進度;
③按合同,OpenAI 有權把雲服務改為直接採購硬件,但其自有數據中心同樣進度落後;1.25GW 的期權(2029 年起上線)雙方還沒有開始討論。
管理層坦言 OpenAI 會使用多種硬件方案建設算力,OpenAI 也宣佈自研推理芯片並開始初步測試,定位為低延遲推理方案。針對 “Cerebras 系統跑不動大模型” 的傳言,管理層則明確否認,稱 CS-3、CS-4 和 CS-5 都能支持前沿規模乃至更大的模型。
b)新客户與硬件訂單:公司在過去半年拿下了三家超大規模雲廠商,硬件需求開始從 OpenAI 外溢到超大 CSP 和 neocloud:
①微軟(新增):宣佈簽下雲服務合作(由 Cerebras 提供雲推理服務),細節將在 2027 年上半年公佈,屆時開始貢獻收入,合同設有服務啓動前需滿足的里程碑;
②甲骨文:採購 Cerebras 硬件部署在其美國數據中心,作為 OCI 的快速推理服務,預計 2027 年夏季上線;
③亞馬遜 AWS:6 月簽署合作協議,從租賃 Cerebras 系統部署在 AWS 數據中心起步,包含後續採購選擇權、最低製造產能保障和排他條款,Trainium+CS-3 的分離式推理方案預計 2027 年一季度在 Bedrock 上線;
④neocloud:Gimlet Labs 計劃部署 100MW(2026 年首批出貨、2027 年起使用 CS-4),General Compute 簽署多年硬件採購協議。
目前披露的 261 億 RPO(剩餘履約義務)主要還是 OpenAI 的大單,甲骨文、微軟訂單的規模和確認節奏公司都未披露,也都未計入當前的 RPO。硬件收入是 “跟隨交付節奏、並不連續的”,新訂單能否轉化為 2027 年的持續增長,還要看後續的完整指引。
c)產能與廠房資源:公司此前提到,“需求不是約束,供應不是約束,約束是數據中心”,這一點在本季度體現得更加明顯。
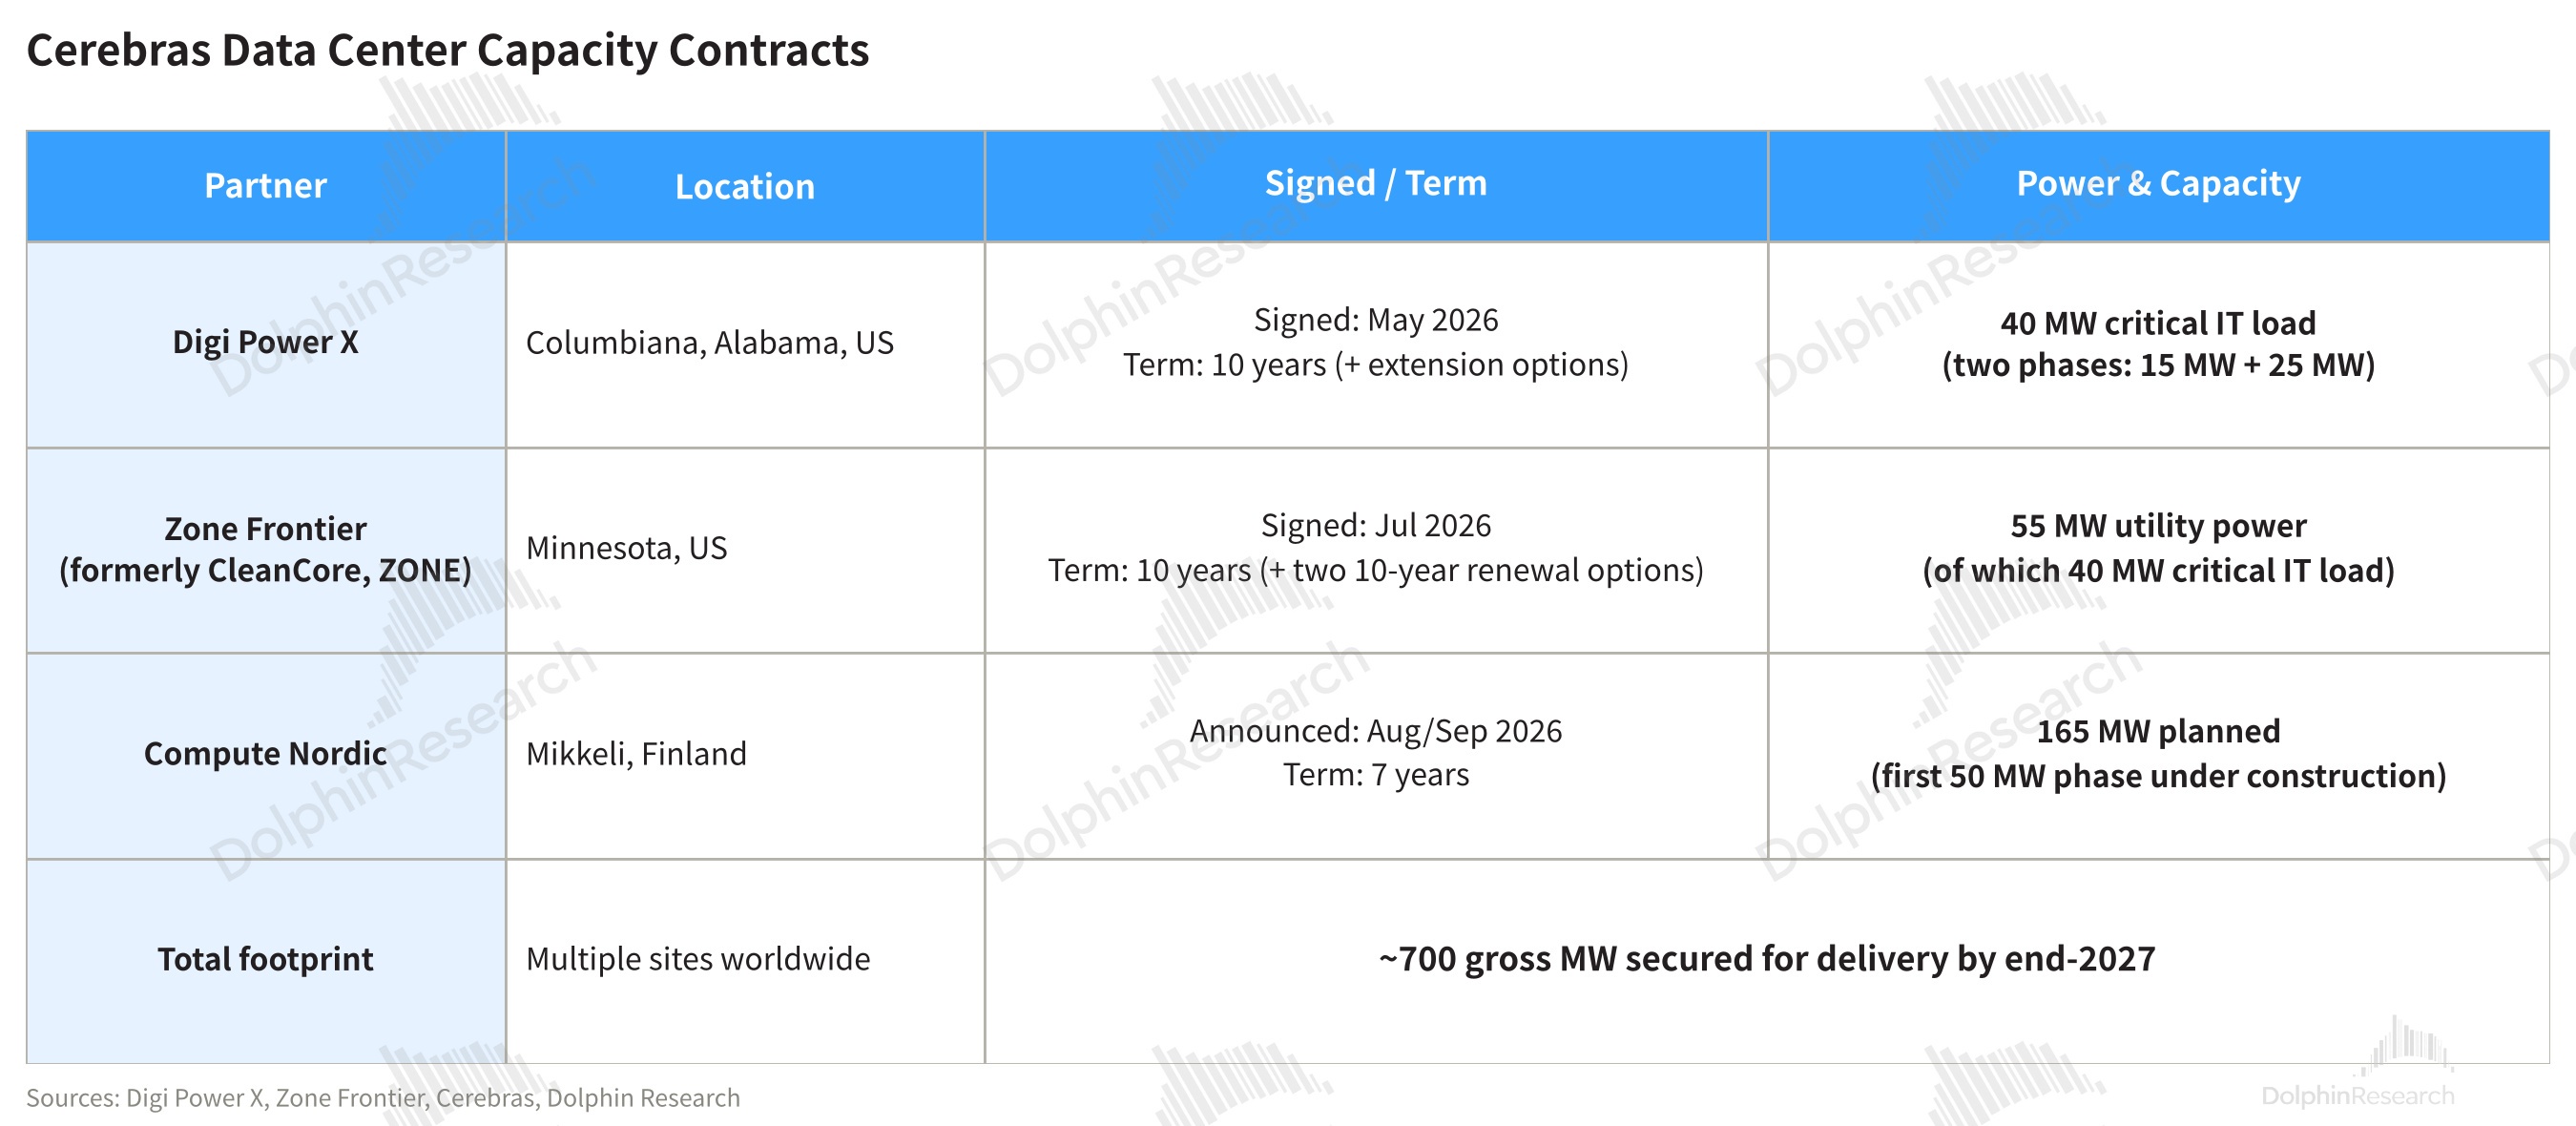
下季度雲收入指引環比持平,公司解釋是受數據中心建設延誤的影響。公司目前已鎖定約 700MW(毛容量)的數據中心容量,將在 2027 年底前交付(此前口徑為超過 600MW)。
考慮到美國數據中心建設的政策環境可能趨緊,公司 2027 年上線的數據中心容量中超過 75% 位於美國以外:加拿大、法國、挪威的新設施將在未來幾個月上線,本季度又在挪威、芬蘭簽下新容量,巴西聖保羅的數據中心也已進入最後簽約階段。
由於自研芯片不必向第三方支付約 70% 的毛利率,也不用高價 HBM,公司單位 MW 的資本開支更低。
由於 Cerebras 與 OpenAI 簽訂的 750MW 訂單在 28 年底前落地,以 2028 年作為估值錨點。海豚君預計 Cerebras2028 年的核心收入 85 億美元,其中核心硬件收入 23 億美元,核心雲收入 62 億美元。
分別給予硬件業務核心 OPM 為 35%,雲業務核心 OPM 為 28%,税率 14%。硬件業務貢獻税後 OP 為 7 億美元,雲業務貢獻税後 OP 為 15 億美元。
對 2028 年硬件業務和雲業務分別賦予 25xPE 和 20XPE,考慮到至 2028 年底還要借 70 億美元來投入。兩部分相加(扣減 70 億),折現回來(折現率 15%),中性估值大致對應 300 億美元。
籌碼方面,公司 IPO 鎖定期分 11 個批次釋放,大部分在 9 月底前已經解除。管理層在本次電話會上確認,鎖定期已於 11 月 9 日全部到期。分批解禁拋壓已在股價中有較充分的體現,籌碼面的壓制基本解除。
整體來看,這是一份 “業績 + 指引雙超” 的財報:毛利率拐點比公司指引提前了一個季度,Core 經營層面即將扭虧;同時微軟、甲骨文的加入讓客户開始向超大規模雲擴散,緩解了市場對 “只靠 OpenAI” 的擔憂。
當然也有一點 “瑕疵”,短期的超預期主要靠交付節奏並不穩定的硬件,雲業務被數據中心產能約束着,OpenAI 合同的交付已經有所拖延,市場更希望看到雲業務的放量,這是更具持續性的。
海豚君認為,盤後的大漲更多是對業績、指引雙超和籌碼出清的修復,這能上修市場對公司的業績展望,估值向 300 億(中性估值)靠攏。
公司的戰略重心已經移到了雲業務,這也能帶來更大的估值機會。而目前公司在雲方向落地的大客户還是 OpenAI 一家,後續拿下更多的大 CSP 雲訂單,能進一步給公司帶來業績和估值雙升的機會。
<此處結束>
海豚君關於 Cerebras 歷史文章回溯:
2026 年 10 月 9 日深度《Cerebras:不切晶圓的芯片 “怪獸”,有希望挑戰英偉達?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。