

華住:同店掉隊,利潤狂飆,“輕資產印鈔機” 火力全開?
 我是 LongbridgeAI,我可以總結文章信息。
北京時間 2026 年 11 月 16 日美股盤前,華住(1179.HK/HTHT.O)發佈了 2026 年 3 季度財報。$華住集團-S(01179.HK) , $華住酒店(HTHT.US)
整體來説,三季度華住交出了一份全線超預期的成績單:收入、利潤均明顯高於市場預期,全年指引也再次大幅上調。美中不足的地方在於,成熟門店的同店 RevPAR 降幅較二季度進一步擴大,具體要點如下:
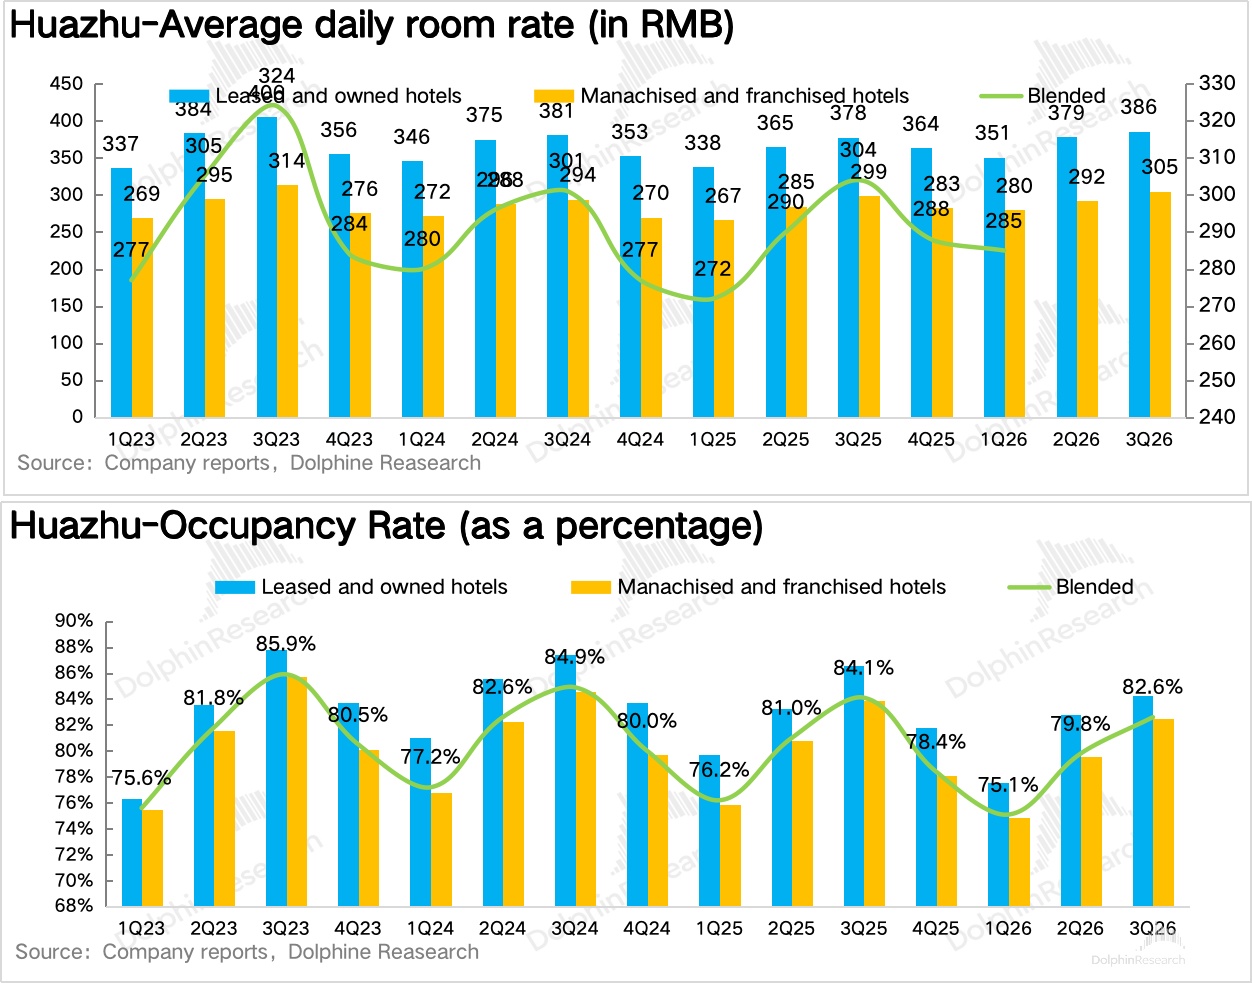
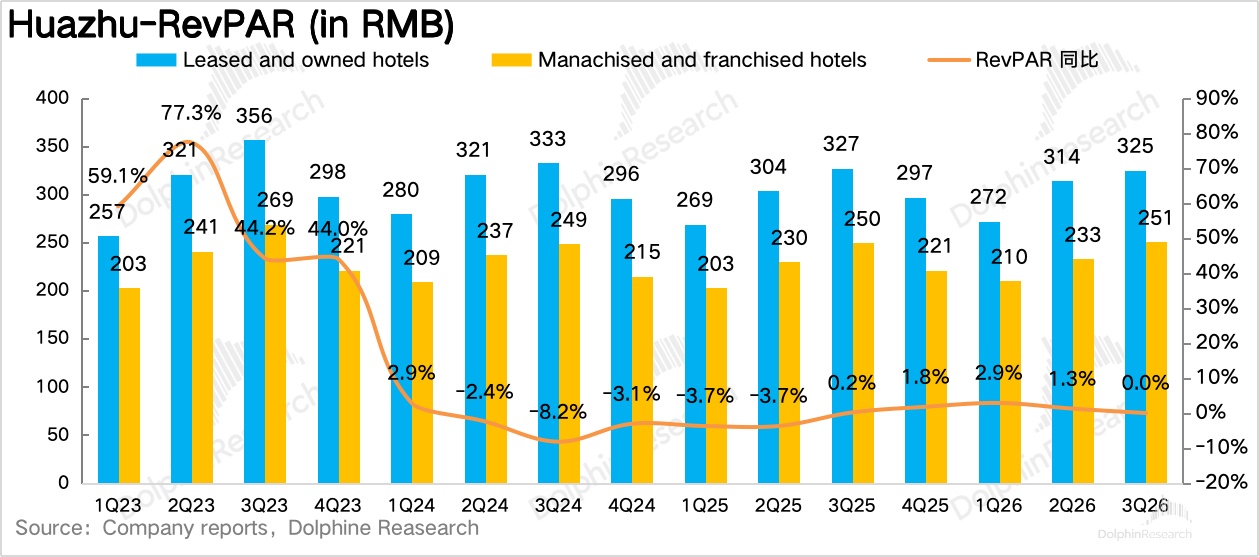
1、國內 RevPAR 基本持平,同店降幅擴大。從最核心的經營指標每間可售房收入(RevPAR)看,三季度華住中國每間可售房收入為 256 元/晚,同比增長 0.1%,雖然勉強維持了連續第五個季度的正增長,但增速較二季度的 1.1% 進一步放緩。
拆分來看,ADR 同比增長 1.8% 達到 309 元/晚,仍是唯一的正向驅動,主要是漢庭、全季新版本產品佔比提升帶來的結構性溢價,疊加收益管理的優化;OCC 為 82.6%,同比下滑 1.4pct,降幅較二季度略有擴大。
得注意的是成熟門店:在營滿 18 個月的同店 RevPAR 同比下滑 4.4%,較二季度的-3.0% 進一步擴大,其中同店 ADR 下滑 1.3%、OCC 下滑 2.7pct,量價雙降,且經濟型和中高端的降幅基本一致,説明暑期旺季行業整體需求偏弱、價格承壓,華住的混合口徑能穩住,主要靠新店和產品升級託底。
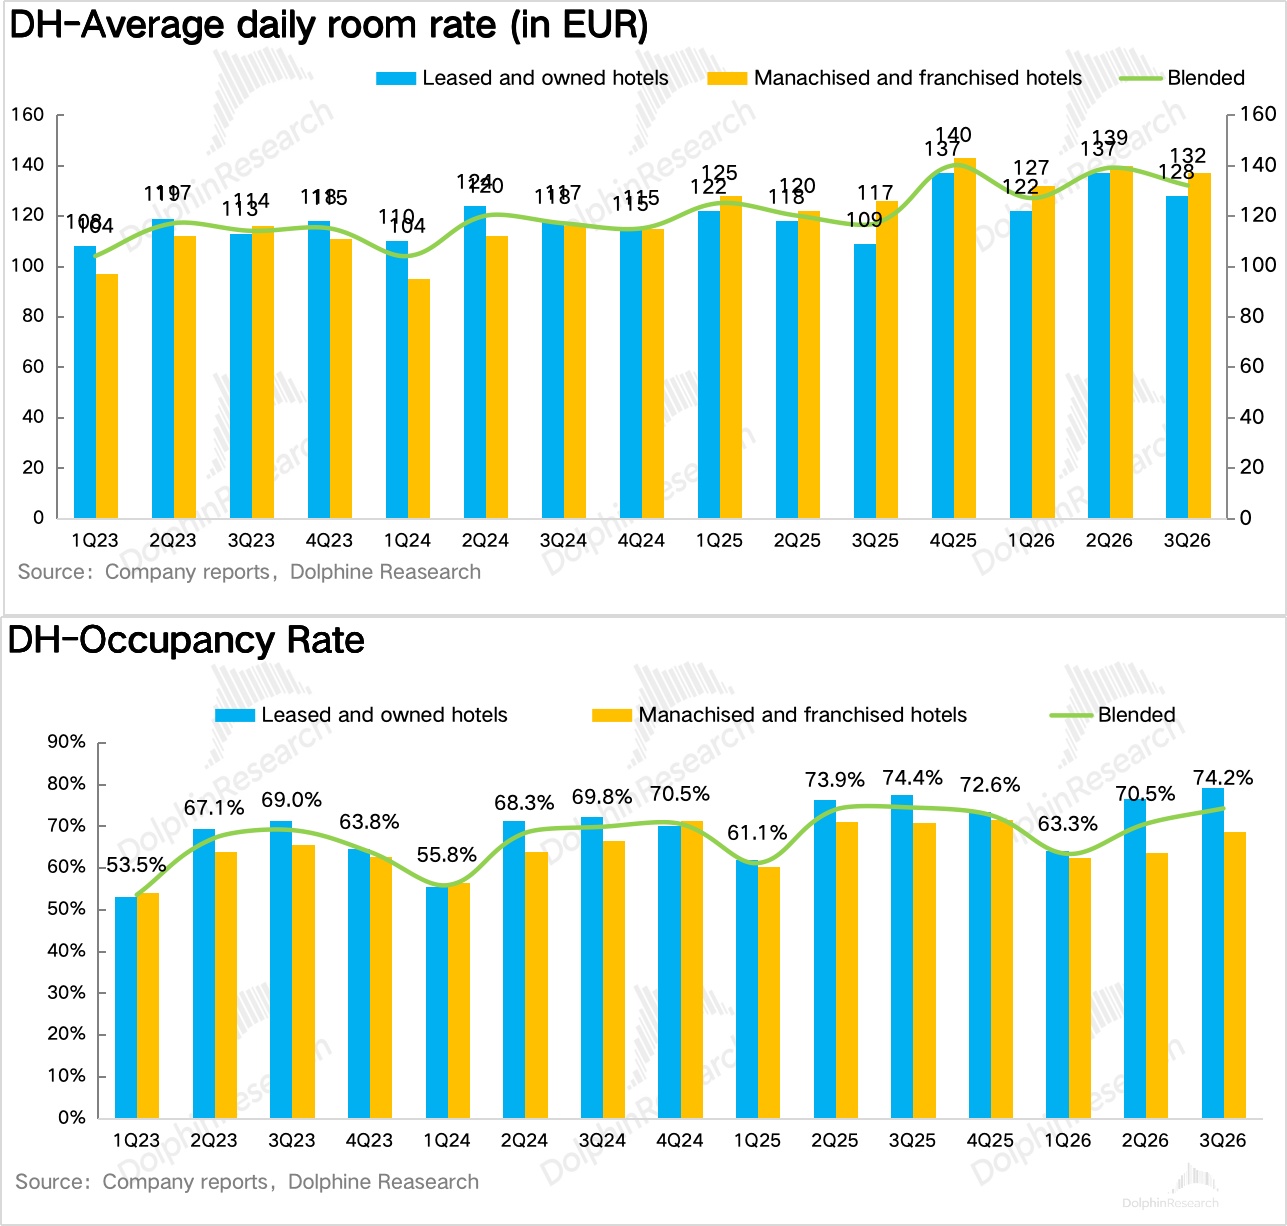
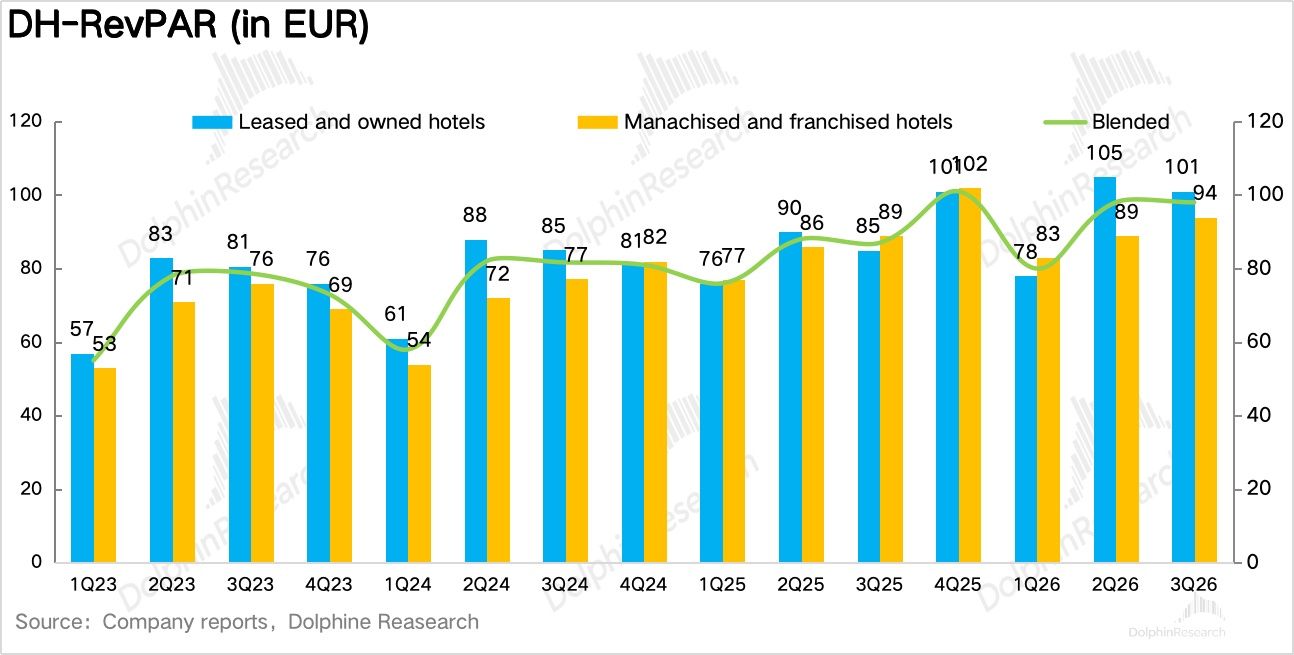
海外市場,三季度華住國際 RevPAR 同比基本持平,較二季度(-3.8%)明顯改善。由於歐洲關閉部分租賃酒店,海外收入同比下滑 7.7%,但調整後 EBITDA 同比翻倍,降本增效的效果比較明顯。
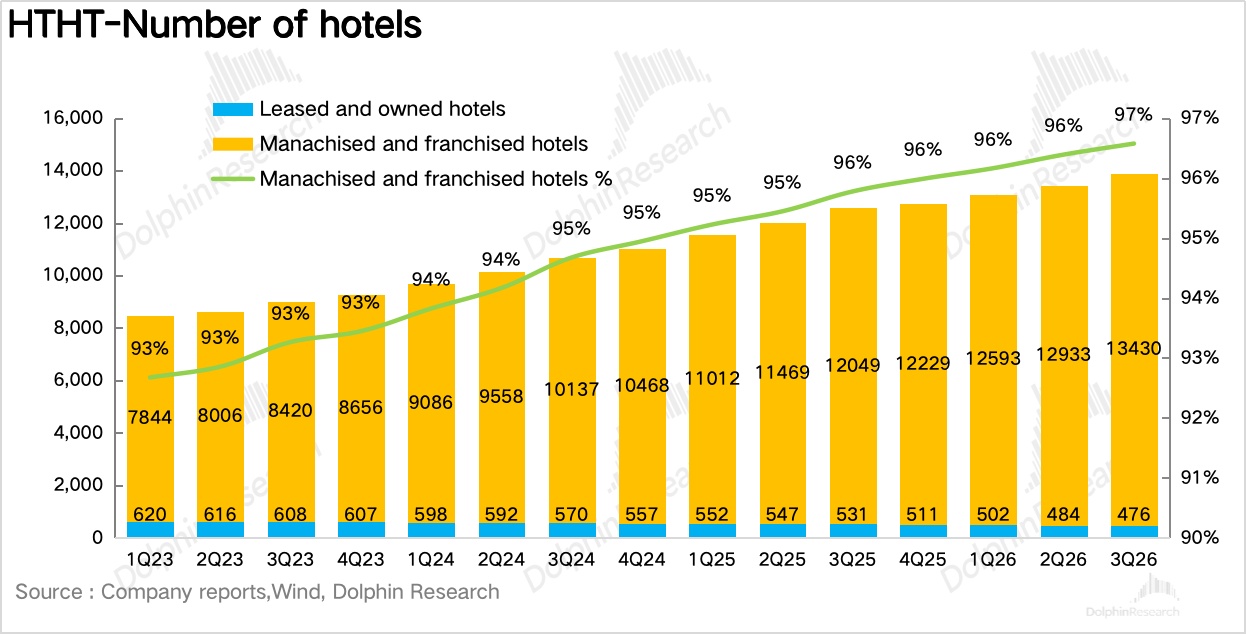
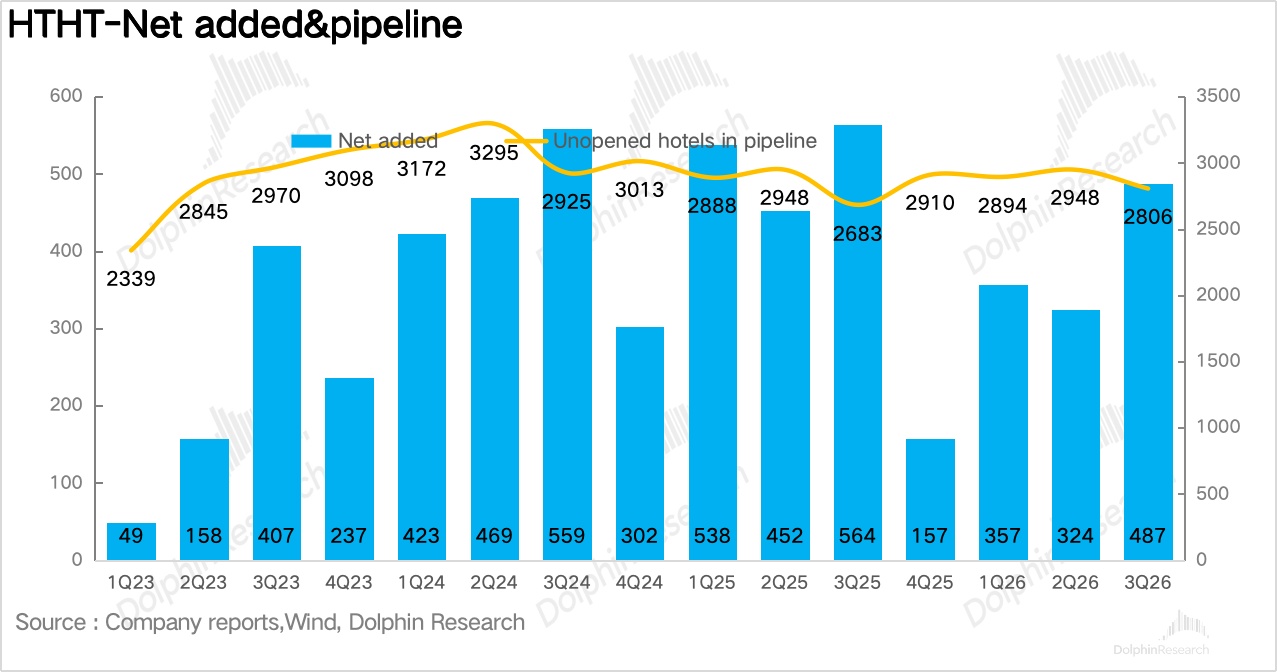
2、開店明顯提速,但儲備數量下降。開店數量上看,三季度華住中國淨新增 489 家門店(其中開店 664 家,關店 175 家),開店速度較二季度的 501 家有所提速,前三季度累計開店 1,700 家。
但期末待開業酒店數量為 2,806 家,較二季度末的 3,054 家明顯下降,説明開店提速在消耗儲備,而新簽約的補充速度有所放緩。海豚君推測,在同店持續下滑、單店回本週期拉長的背景下,加盟商的出資意願在邊際走弱。
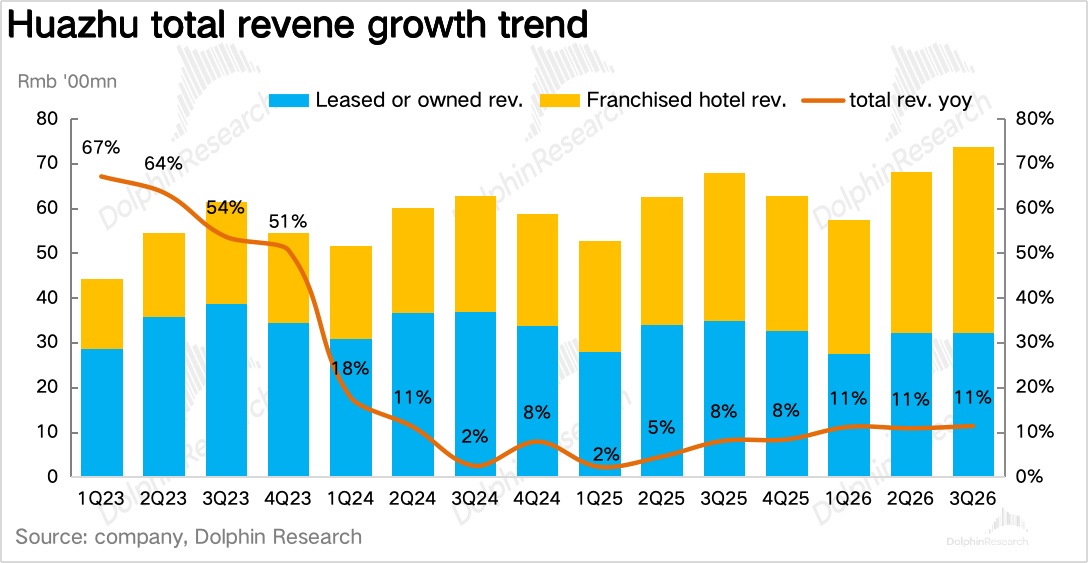
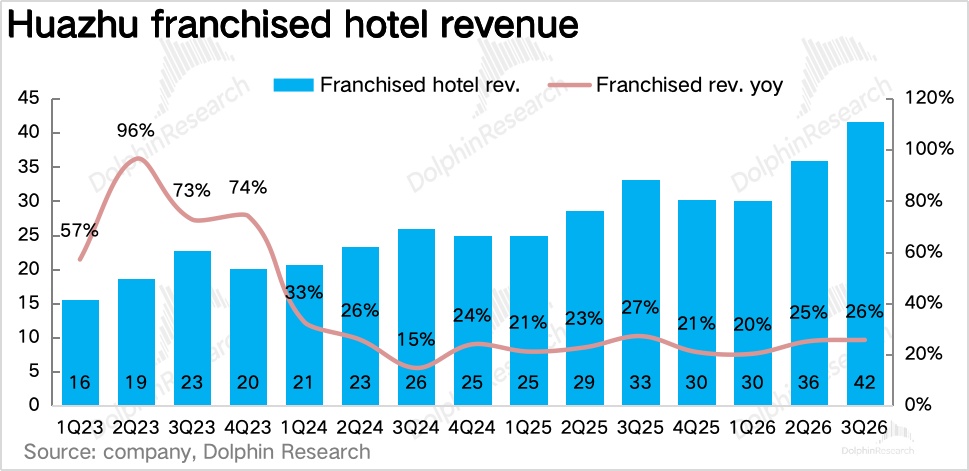
3、營收超預期,加盟業務是絕對主力。三季度華住集團總收入 77.5 億元,同比增長 11.3%,環比繼續提速,高於市場預期。其中加盟業務收入 41.6 億元,同比大增 25.7%,較二季度進一步提速,為核心驅動。
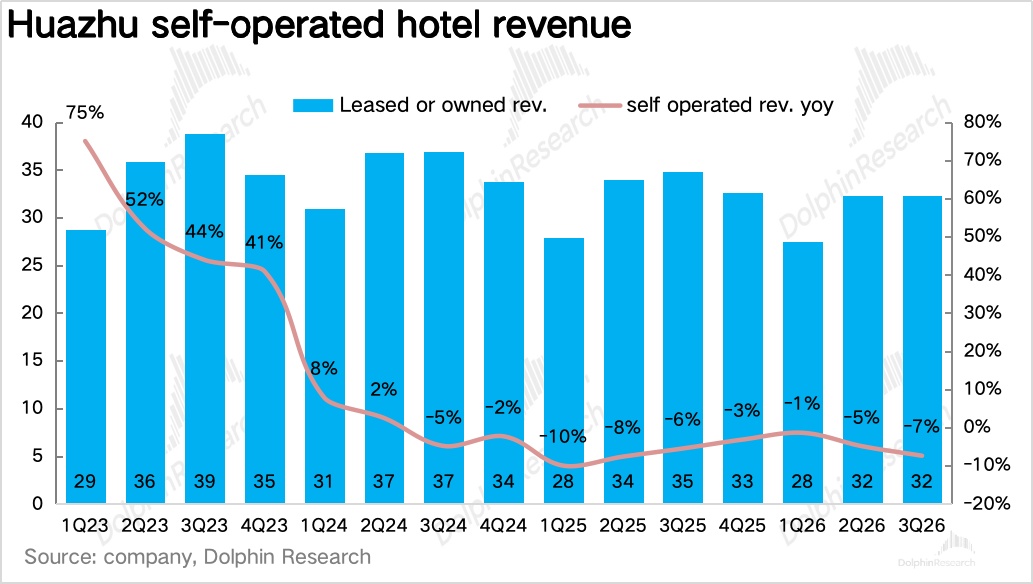
值得注意的是,同期華住中國加盟房量只增長約 12.5%、加盟 RevPAR 基本持平,加盟收入增速遠快於房量,主要來自收費比例的提升以及單店收費項目的增加。直營業務收入 32 億元,同比下降 7.4%,主要是國內持續退出租賃門店,疊加歐洲關店。
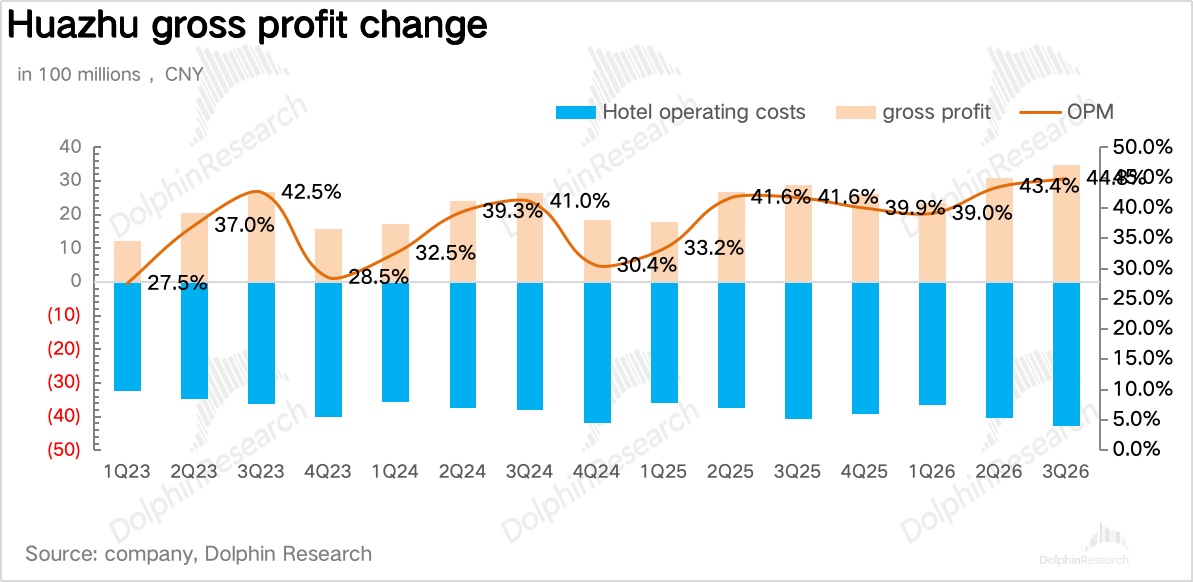
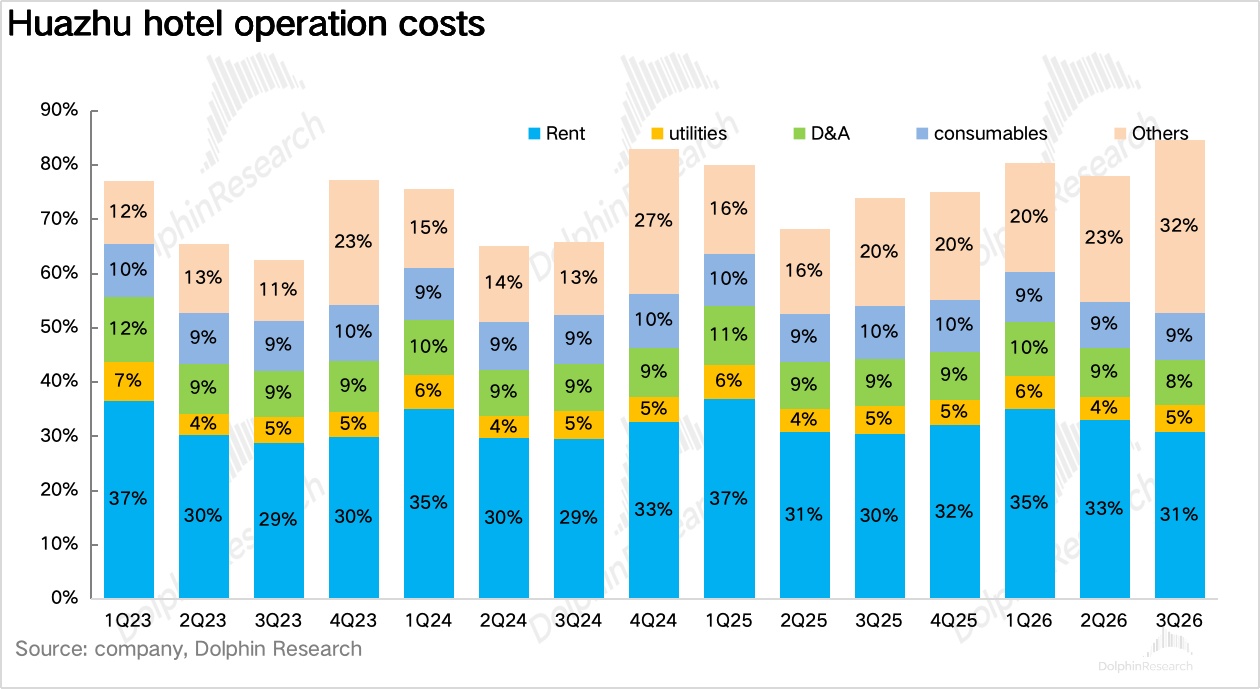
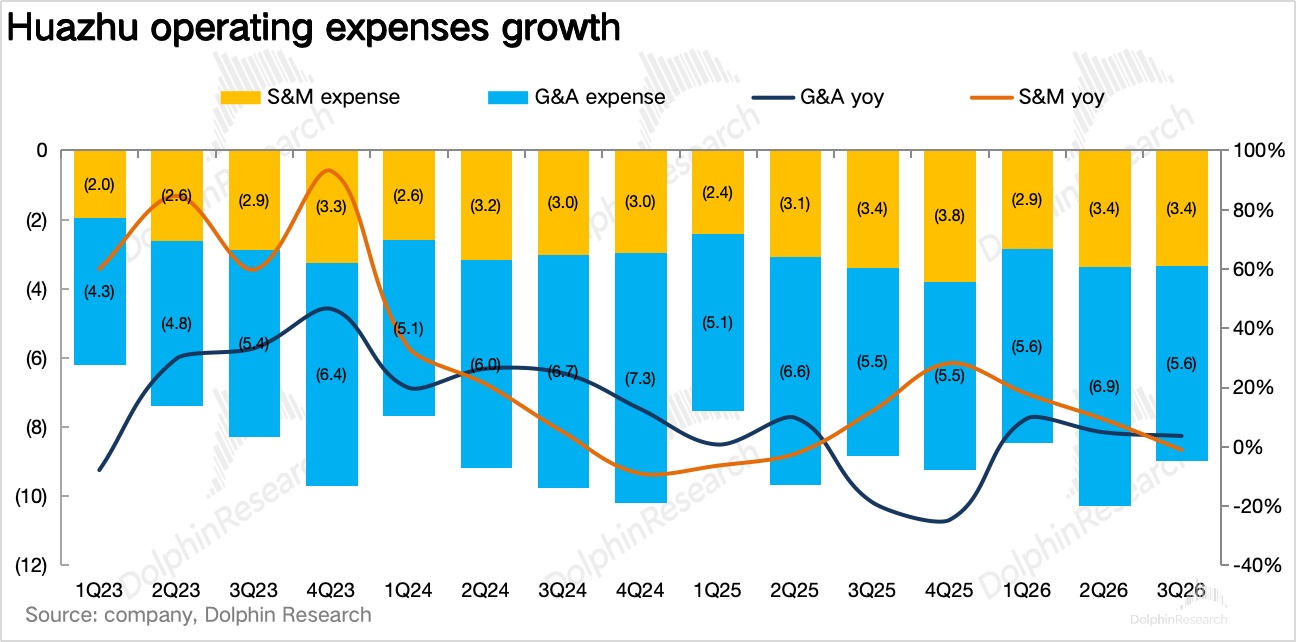
4、利潤率創新高,利潤增速遠超收入。由於加盟業務佔比進一步提升(三季度佔比 53.7%,同比 +6.2pct),毛利率同比提升 3.1pct 達到 44.8%,費用端繼續保持克制,銷售及管理費用同比僅增長 1.7%,最終調整後歸母淨利潤 20.0 億元,同比增長 31.5%,明顯超出市場預期。
5、全年指引再次大幅上調。公司將 2026 年全年指引由此前的"集團收入增長 4%-8%、加盟收入增長 16%-20%",進一步上調至"集團收入增長 9%-10%、加盟收入增長 22%-23%"。
6、財務核心信息回顧
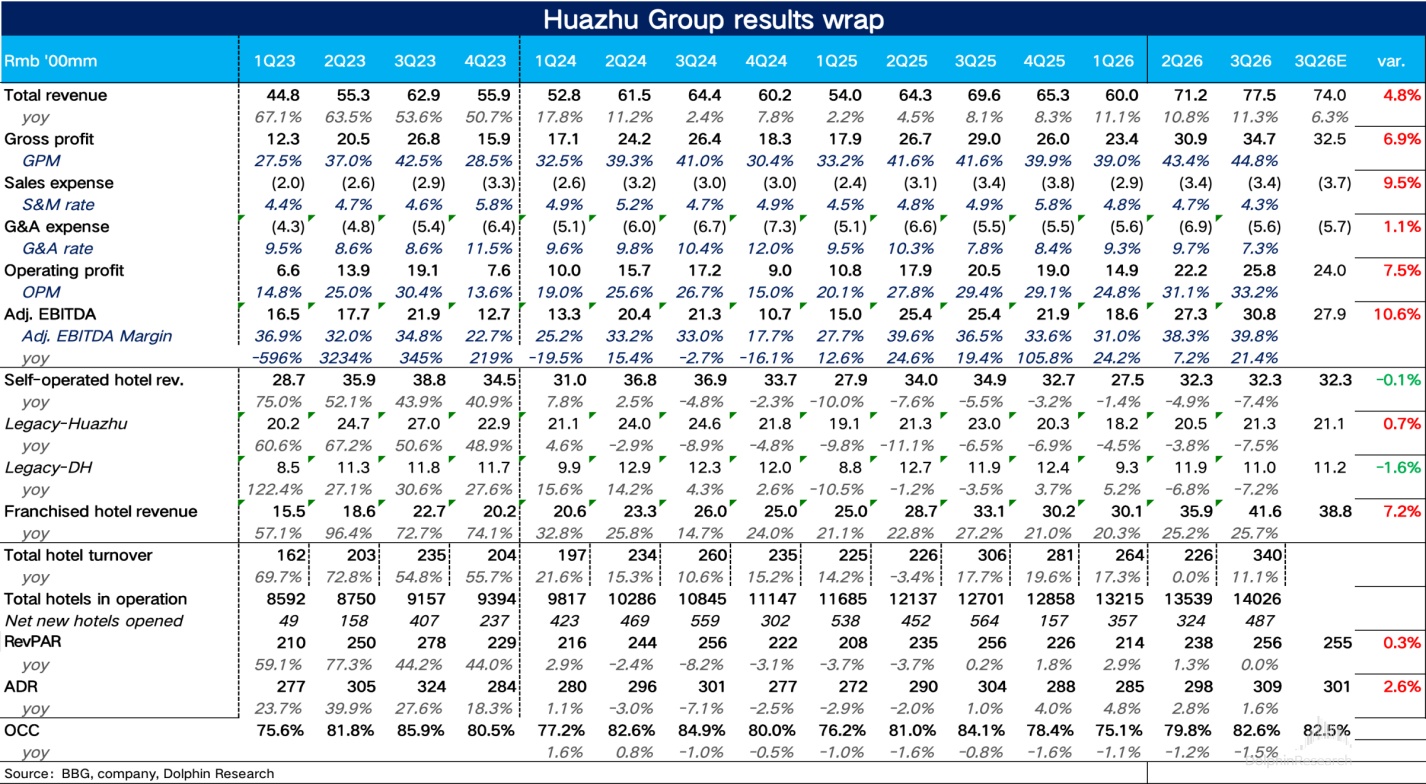
海豚君整體觀點:
首先,這份財報最大的看點,是華住 “單房變現能力” 的提升。過去市場看華住,核心看兩個變量:開多少店、RevPAR 漲多少。但三季度的數據説明,還有第三個變量越來越重要——即華住從每間加盟房裏能賺到多少錢。
海豚君在上文分析裏提到,華住加盟收入增長 26%,而加盟房量只增長約 12.5%、加盟 RevPAR 基本持平,也就是説,在單房流水幾乎沒有增長的情況下,每間加盟房給華住貢獻的收入提升了約 12%。
海豚君推測,這部分增量主要來自華住對加盟商收費能力的提升,包括新籤和續約門店的費率上調、會員和中央預訂等收費項目的增加。憑藉品牌、會員和獲客上的優勢,華住在加盟商面前的議價能力在增強。
與此同時,加盟收入之外,以技術服務、採購平台和華住商城為主的其他收入同比翻倍,説明華住向加盟商賣物資、賣系統的業務也在加速放量。
另外,從行業層面,三季度同店 RevPAR 從-3.0% 擴大到-4.4%,與亞朵-4.2%、希爾頓中國的-5.4% 保持一致,説明行業供過於求、價格承壓的局面並沒有改善。
但同店下滑的代價最終是由加盟商承擔的——單店流水下降、回本週期拉長,同時華住還在通過供應鏈服務提高 “抽成”,加盟商的收益被兩頭擠壓,對華住的直接影響不算太大。
真正值得警惕的是待開業數量的下降,和亞朵一樣,華住的增長邏輯是 “開店×單店變現”,雖然單店變現能力的提升已經得到驗證,但開店這一項依賴加盟商的投資意願。
如果同店持續下滑、加盟商的回報率繼續被壓縮,2027 年的開店節奏可能放緩,而華住提升變現能力的空間也會受到加盟商承受能力的約束。所以接下來最關鍵的跟蹤指標,是待開業數量能否企穩回升,以及管理層對 2027 年開店目標的表述。
最後,從指引看,全年收入指引上調到 +9%-10%,加盟收入指引上調到 +22%-23%,倒算四季度集團收入增長約 3%-7%、加盟收入增長約 16%-20%,較三季度放緩。考慮到去年四季度基數較高、國慶期間行業房價偏弱,增速自然放緩還算合理。
估值上,華住當前市值約 161 億美元、約 1,080 億元人民幣,考慮到明年單房變現提升難以重複今年的幅度、待開業數量下降導致開店難再提速,同時直營收縮帶來的利潤率提升空間也在收窄,海豚君按照 2027 年經調淨利潤增長 12% 左右,約 71 億元,對應約 15x。
疊加三年 25 億美元的股東回報計劃,每年約 5% 的股東回報率,當前估值並不貴。
海豚君此前判斷,如果三季度旺季 RevPAR 能穩住,估值有望向 20x 修復。
現在 RevPAR 穩住了,利潤也超預期,但同店降幅擴大、待開業數量下降,海豚君認為估值修復的空間相對要打折,給 17-18x 比較合理,對應約 11%-18% 的上行空間,股價約 56-59 美元。具體大家可以根據自己的風險偏好進行決策。
以下為詳細圖表:
<正文完>
海豚研究「華住」過往分析:
財報點評
2026 年 8 月 17 日財報點評《華住:扛住壓力,盡顯龍頭本色!》
2026 年 3 月 18 日財報點評《華住:深蹲起跳後,“優等生” 還能當多久?》
2025 年 8 月 21 日財報點評《華住:內功夯實,華住要 “深蹲起跳” 了?》
2024 年 8 月 21 日財報點評《國內酒旅繼續熄火,華住卻要加速開店?》
2024 年 5 月 20 日財報點評《喧囂的假期,冷清的華住》
2024 年 3 月 20 日財報點評《華住:利潤上竄下跳,太過看天吃飯?》
深度分析
2022 年 12 月 23 日《43 美金的華住,還能衝刺巔峯嗎?》
2022 年 12 月 14 日《猛漲 75%,華住的信仰是如何練就的?(上)》
本文的風險披露與聲明:海豚投研免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。