

答卷照牛! 但沒了老黃,英偉達已不對味!
 我是 LongbridgeAI,我可以總結文章信息。
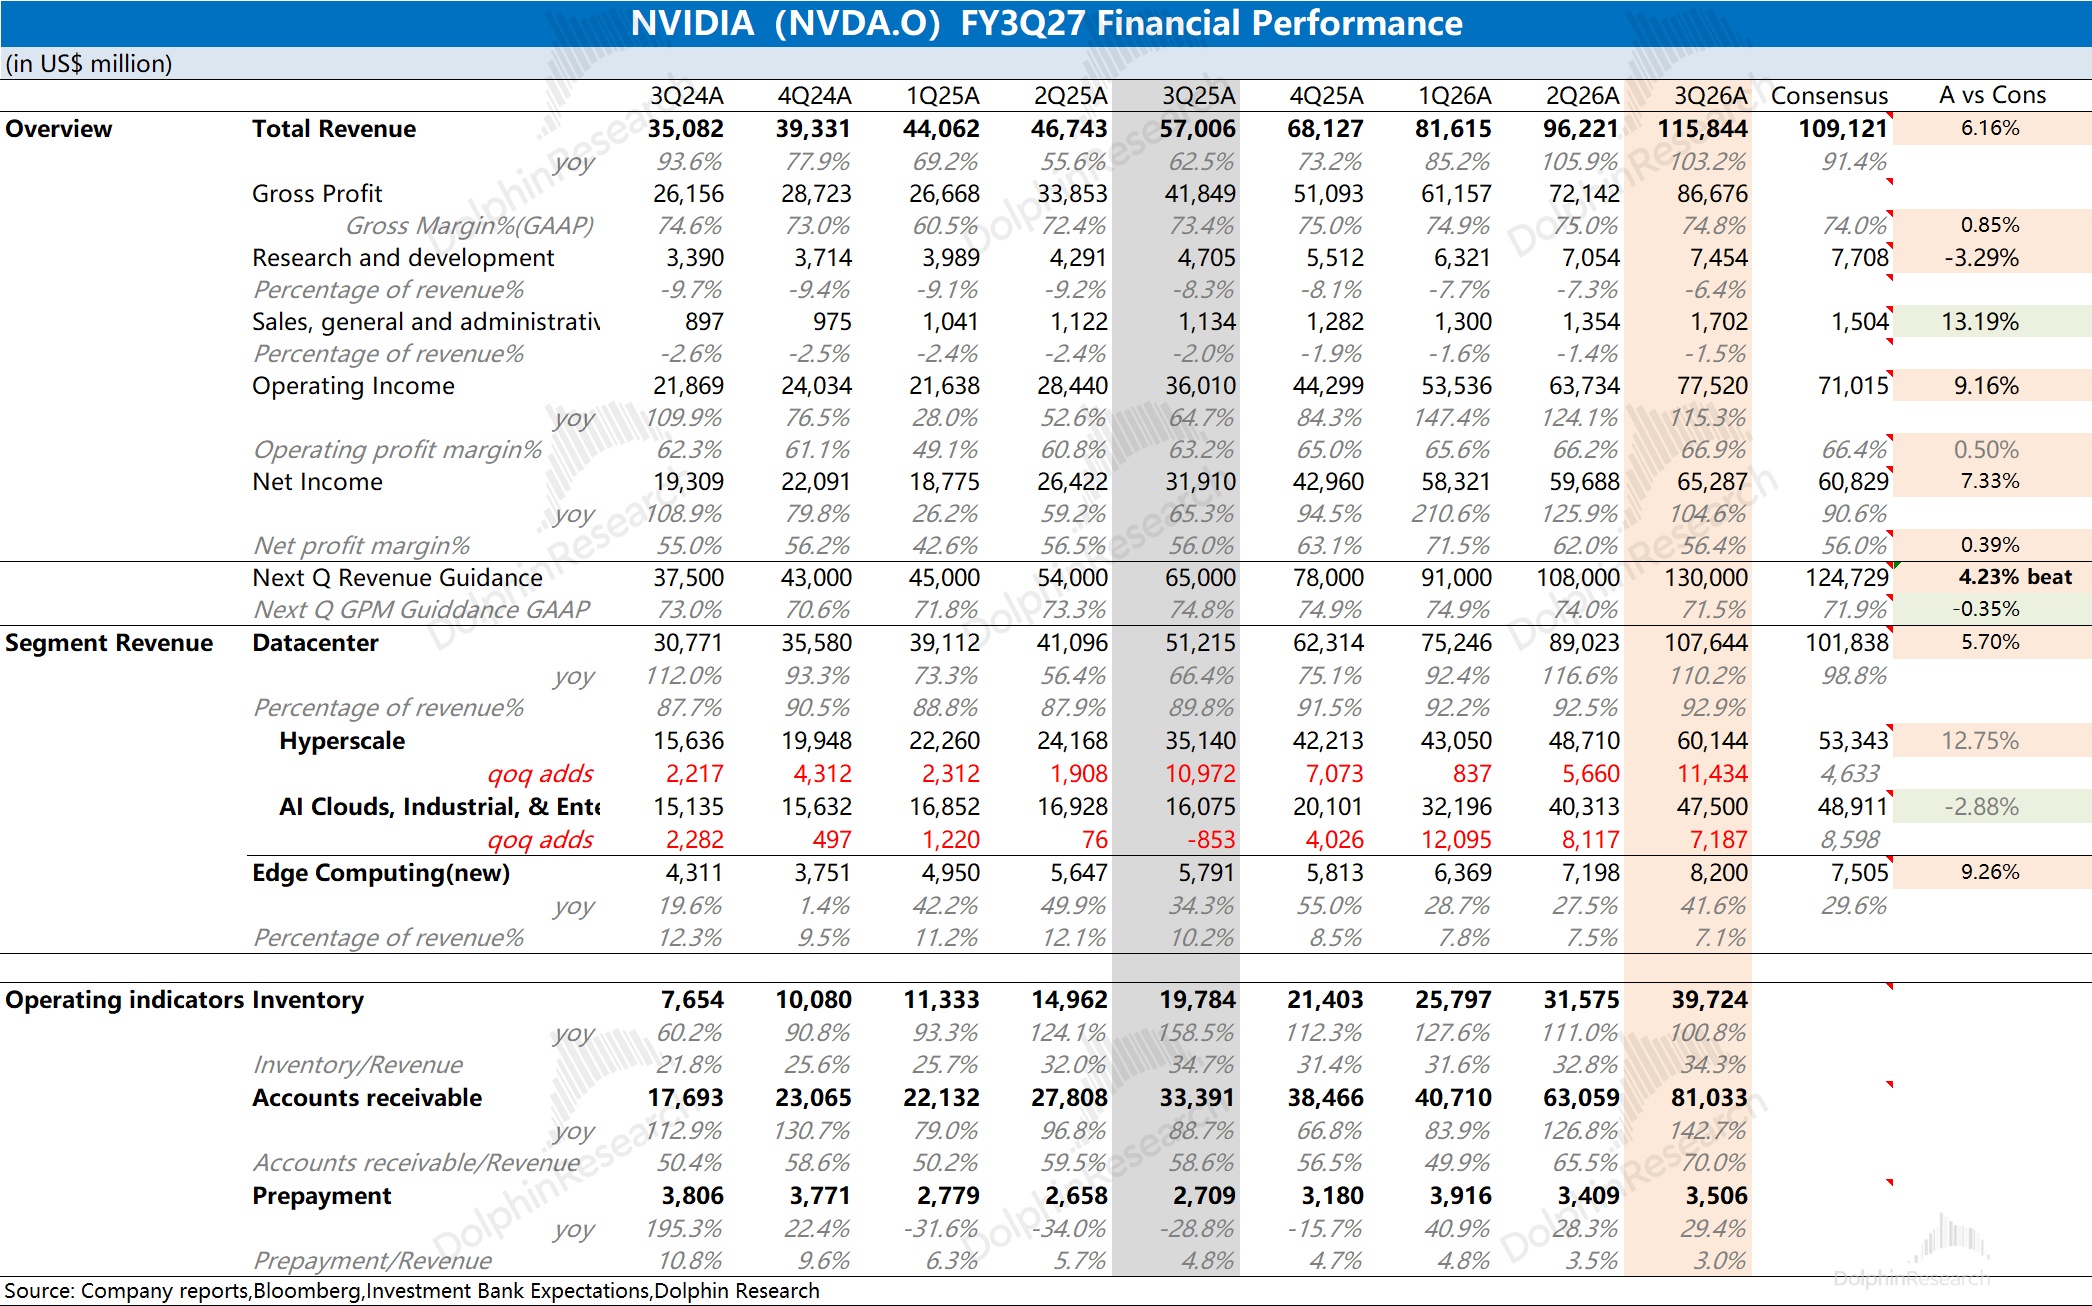
英偉達 (NVDA.O) 北京時間 2026 年 11 月 18 日凌晨,美股盤後發佈 2027 財年第三季度財報(截至 2026 年 10 月),這也是黃仁勳 11 月 12 日辭任後、由臨時 CEO Colette Kress 主持的首份財報,具體內容如下:
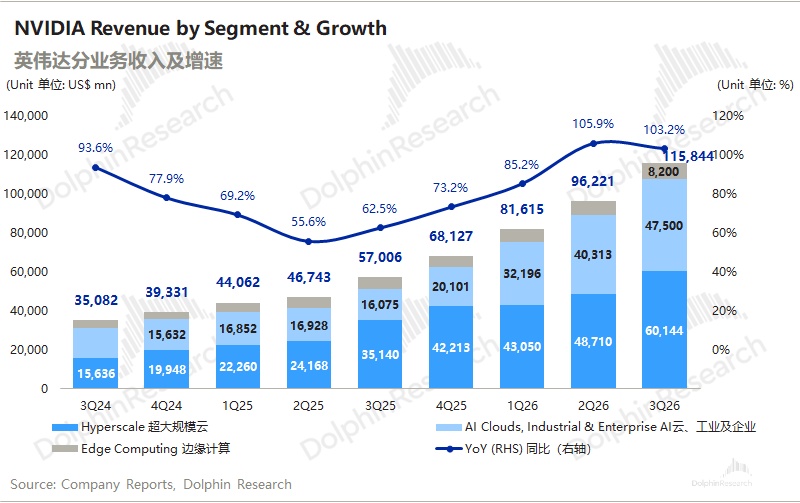
1.數據中心:$英偉達(NVDA.US) 本季度收入 1076 億美元,環比增量為 186 億美元,同比增長 110%,好於市場預期(1018 億)。增長主要由 Vera Rubin 首季量產出貨和 Blackwell Ultra(GB300)的持續出貨帶動:Rubin 在量產出貨的第一個季度就貢獻了接近 200 億美元收入(約佔數據中心收入的 18%)。
網絡業務本季度收入超過 210 億美元,約佔數據中心收入的兩成。另外,本季度公司對華出貨了 24 億美元獲許可的 Hopper 數據中心產品(直接銷售的 H200)。
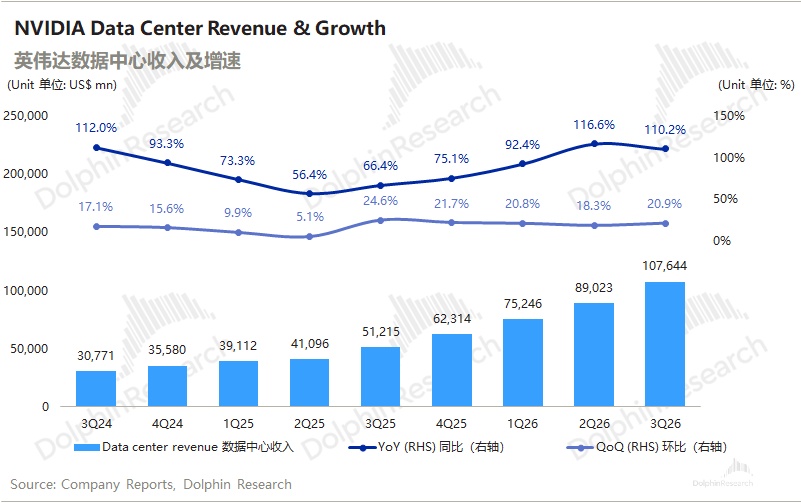
公司從本財年開始調整了披露口徑,將數據中心拆分為 “超大規模客户(Hyperscale)” 和 “ACIE(AI 雲、工業與企業,含主權客户)”。
具體來看,本季度超大規模客户收入 601 億美元,環增 114 億美元(+23%),明顯高於一致預期(533 億);ACIE 客户業務收入 475 億美元,環增 72 億美元(+18%),略低於一致預期(489 億)。
時隔兩個季度,超大規模客户重新成為收入增長的最大增量,雲行業積壓訂單(backlog)從 3 個月前的 2 萬億美元增至 2.5 萬億美元;ACIE 的環比增長則來自對頭部新雲的 Vera Rubin 出貨,以及前沿實驗室開始自建數據中心。
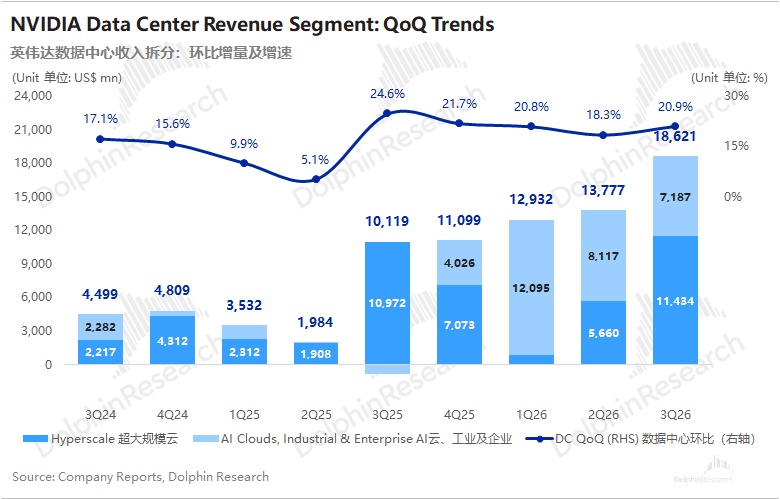
在各家大 CSP 自研芯片的情況下,英偉達過去一年用 “扶持中小客户 + 資產負債表兜底” 打開了 ACIE 市場(新雲佔 ACIE 一半以上)。但這條路徑本季已經出現收縮跡象:ACIE 環比增速從上季的 25% 放緩至 18%,並低於一致預期。
Kress 在電話會上表示,會對新雲 “保持自律、有選擇地支持”,未來的融資支持將優先放在土地、電力和機房(land, power, shell)上,並坦言 “過去一個季度很多事情都變了”。
2.核心增量信息:公司從上季度開始披露 Commitments、Additional Commitments、Guarantees 三組數據,這三項把英偉達 “算力央行” 的角色擺上了枱面。本季度是黃仁勳離任後的第一次披露,變化可以概括為:上游繼續鎖產能,下游兜底是有選擇的。
1)Commitments(承諾):本季度供應與產能承諾達到 3,900 億美元,環比增加 1,110 億(上季度 2,790 億),公司稱主要是多年期的內存採購。
從年份分佈看,新增的供應承諾幾乎都落在 2028 財年(對應 2027 自然年):FY28 的供應與產能承諾從上季度的 870 億跳升至 2030 億,FY29 由 880 億小幅增至 920 億,FY30 及以後合計只有 260 億。
粗略對比,按 FY28 收入指引增長 75%、毛利率指引 72%–73% 推算,FY28 營業成本約 2000–2080 億美元,與 FY28 的 2030 億供應承諾大體相當——支撐 “75% 增長” 的上游供給基本已經鎖定。
2)Additional Commitments、Guarantees:針對下游客户的承諾與兜底
①Additional Commitments(附加承諾):本季度只剩 “新雲協議”(原 “AI cloud 協議” 更名)一項,金額 320 億美元,環比減少 40 億。
公司還新增了一段説明:這類承諾只有在新雲自行完成融資、相關算力部署上線並經英偉達驗收後才生效。
Kress 表示 “沒有改變任何東西”,只是因為收到不少詢問,把條款寫得更清楚。海豚君認為,不管怎麼解釋,餘額從 360 億降到 320 億,實際上 L2(附加承諾)的擴張已經停了下來。
②Guarantees(擔保):本季度擔保最大敞口 1,180 億美元(上季度 1,085 億),增加的 95 億全部來自新出現的 “電力與系統信貸支持擔保”。公司對擔保的描述也從 “土地、電力、機房” 擴展為 “土地、電力、機房和硬件融資安排”,即開始為部分客户的硬件融資提供兜底。
新雲的土地電力機房擔保(35 億)和 SB Energy/PORTS-Pike 園區(1,050 億)維持不變。PORTS-Pike 園區的擔保隨 9 棟樓逐期完工生效,首期預計在 FY29,英偉達另有約 3.8GW 的擴容擔保選擇權。截至目前,公司尚未因擔保支付過任何款項。
公司 8 月宣佈的5000 億美元算力融資平台(Apollo、BlackRock、Blackstone、Brookfield、高盛、KKR)仍在搭建中,Kress 表示公司 “繼續與基礎設施資本夥伴密切合作,推動融資平台落地”,本季度沒有披露落地項目。
3)管理層交接後的首次表態:本次電話會由 Jones(新任董事長,首次設該職位)開場、臨時 CEO Kress 主講。主要表態如下:
①人事:董事會一致接受黃仁勳辭職,並且 “無意讓其重新擔任 CEO”。已聘請獵頭公司牽頭遴選永久 CEO,內外部人選都會考慮。
新 CEO 必須能應對先進芯片與國家安全交織的環境,公司希望儘快任命,但 “不會為了快而降低標準”,沒有給出時間表。對辭職的具體情況和正在進行的調查不予回應。
②合規:宣佈成立 “國家安全與出口管制監督委員會”,由部分獨立董事、外部資深顧問和法律顧問組成,加強與美國政府各相關部門的溝通。
③經營:Kress 反覆強調 “業務一切照常”,路線圖不變(Vera Rubin Ultra 明年推出、Feynman 2028 年推出),客户、供應商和合作夥伴 “100% 支持”,台積電管理層本週還到訪英偉達,公司已追加鎖定內存和先進封裝產能。
④資本回報:未來將把扣除戰略用途後的全部超額自由現金流返還股東,剩餘 2,273 億美元回購授權計劃在 FY28 內用完。
Kress 把股東回報列為最優先事項之一,同時表示首要投向是供應商(以預付款等方式支持擴產),其次是已承諾的投資,再次是對少數優質客户提供融資或擔保,且會逐一嚴格評估。
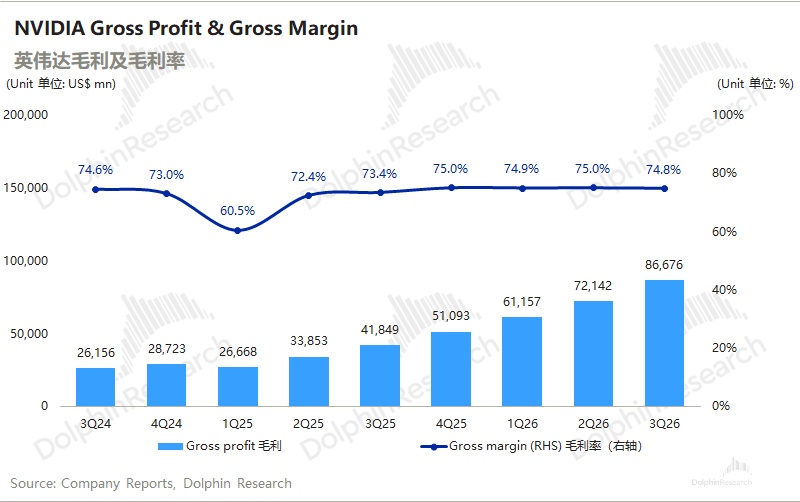
3.指引:公司預期 2027 財年第四季度(即 4Q26,為 14 周季度)收入 1,300 億美元(±3%),環比增長 142 億美元,高於市場預期(1,247 億美元);下季度毛利率(GAAP)為 71.0%–72.0%,環比下降約 3 個百分點,符合市場預期(71.9%)。
指引不含任何中國數據中心計算收入,管理層還明確表示已經停止向中國出貨獲許可的 Hopper 數據中心產品(H200),這部分在三季度的 24 億美元在四季度歸零。
剔除中國 Hopper 產品這部分,公司下季度收入按 13 周折算後同口徑環比仍有約 6% 的增長。管理層重申 FQ4 毛利率是底部,四季度仍在按舊價格履行已經接下的訂單,新價格從新財年開始生效,FY28 毛利率回到 72%–73% 的框架不變。
公司管理層在後續交流中,將 2028 財年收入增長展望從約 70% 上調至約 75%。Kress 表示 “需求遠超供給,預計業績仍將保持強勁”。FY28 的增長展望已經考慮了對現行出口管制的評估,但公司 “還需要時間研究其中較難的部分”,沒有給出量化影響。
紀要請點擊此處
海豚君整體觀點:業績撐得住,但回落不是簡單的 “錯殺”
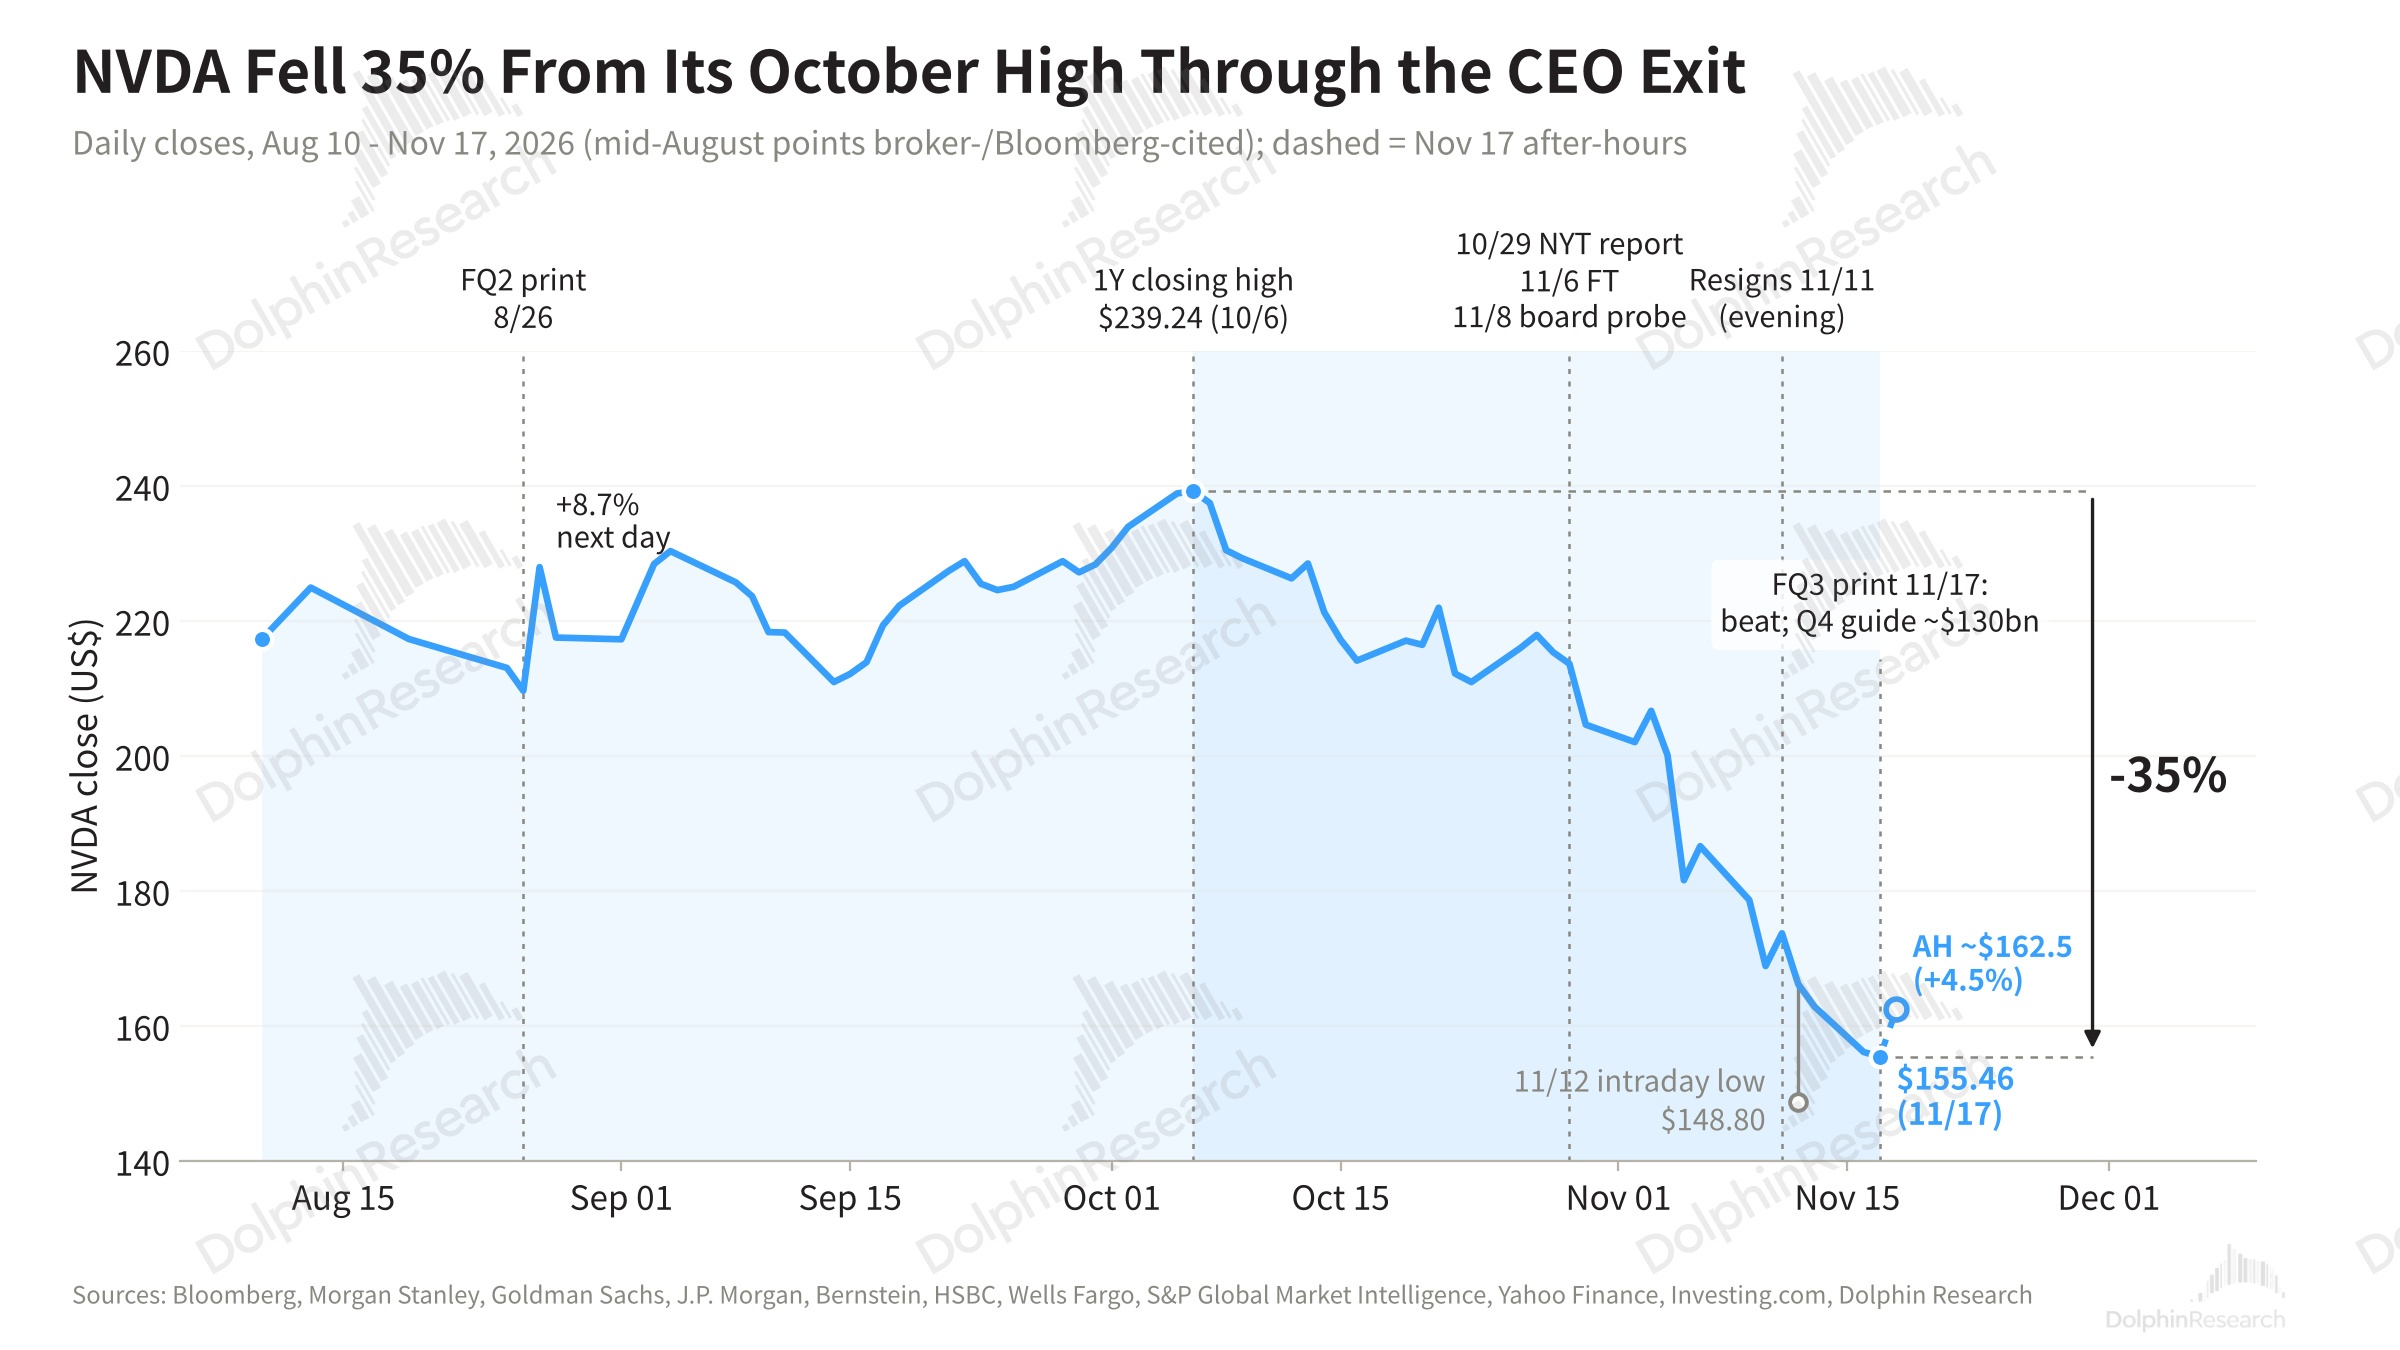
上季度老黃甩出 FY28“約 +70%” 的明牌,股價一度修復至 239 美元的高點。但隨後,英偉達遭遇了 “人事 + 合規” 的雙重衝擊。本次財報的意義已超出單季業績,市場真正要驗證的是 “沒有黃仁勳的英偉達” 能否守住 2027 年(FY28)。
公司管理層在隨後的交流中,把 FY28(即 2027 年)營收增速展望從約 70% 上調至約 75%,毛利率指引 72-73%,想以此作為回應,來表明 “有沒有黃仁勳,英偉達照樣能增長”。
公司通過與上下游採購和擔保承諾的詳細披露、對新雲 “自律、有選擇地支持 “態度、成立委員會、做更大力度的分紅回購、H200 後續收入歸零等等…..這一切都在説明,英偉達新班子:靠着老黃打下的深厚底子,與老黃割席、對國家表忠誠、有財務管理思維來安撫華爾街的當下需求。
但這些選擇的背後,仍缺乏對最最最關鍵問題的回答:後黃仁勳時代,到底誰為公司的長期戰略和執行掌舵?
在本次財報之外,市場還關心以下方面的情況:
1)黃仁勳離職與 CEO 繼任
董事長 Harvey Jones 代表董事會表示:黃仁勳是在 “與公司行為準則、標準和文化規範不符的個人行為” 被披露後辭職的,董事會一致接受,且無意讓其重新擔任 CEO。
海豚君認為在訂單和供應已經鎖定的 12–24 個月內,CEO 更替對經營的直接影響有限,FY28 上調至 75% 也印證了這一點。
真正受影響的是兩件事:一是對客户的兜底與融資擴張會更審慎,本季度新雲協議已從 360 億降至 320 億;二是公司出口管制風險上升,對華獲許可的 Hopper 數據中心產品已停止出貨。
董事會排除了黃仁勳迴歸的可能,永久 CEO 的遴選也沒有時間表。在新 CEO 確定戰略方向之前,治理風險並沒有出清。
2)出口管制新規:離岸算力通道被封堵
規則內容:美國商務部工業與安全局(BIS)11 月 16 日發佈臨時最終規則,目的是防止現有出口管制 “通過涉及第三國數據中心的遠程計算安排被規避”,主要包括五部分:
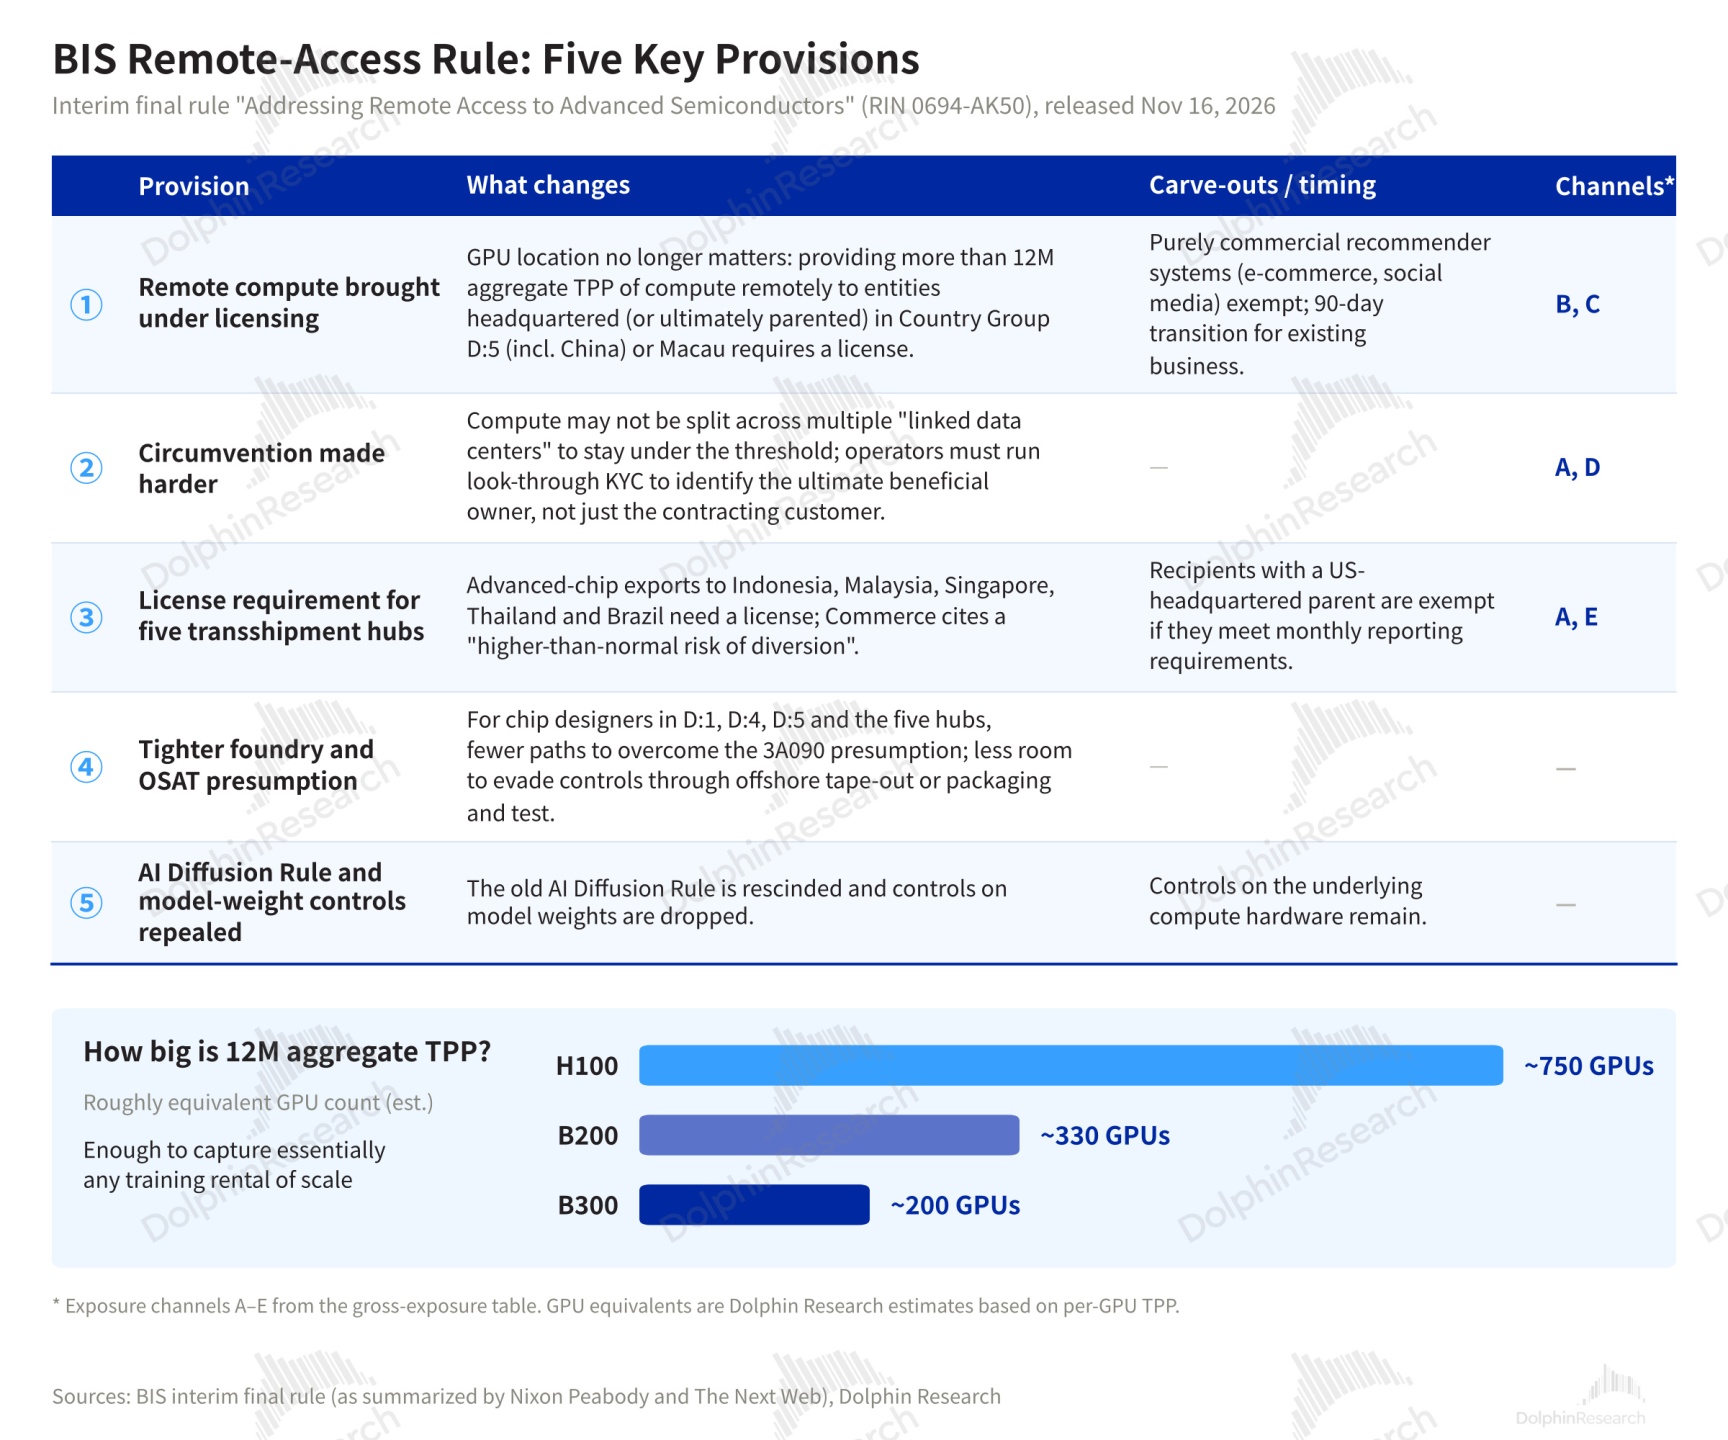
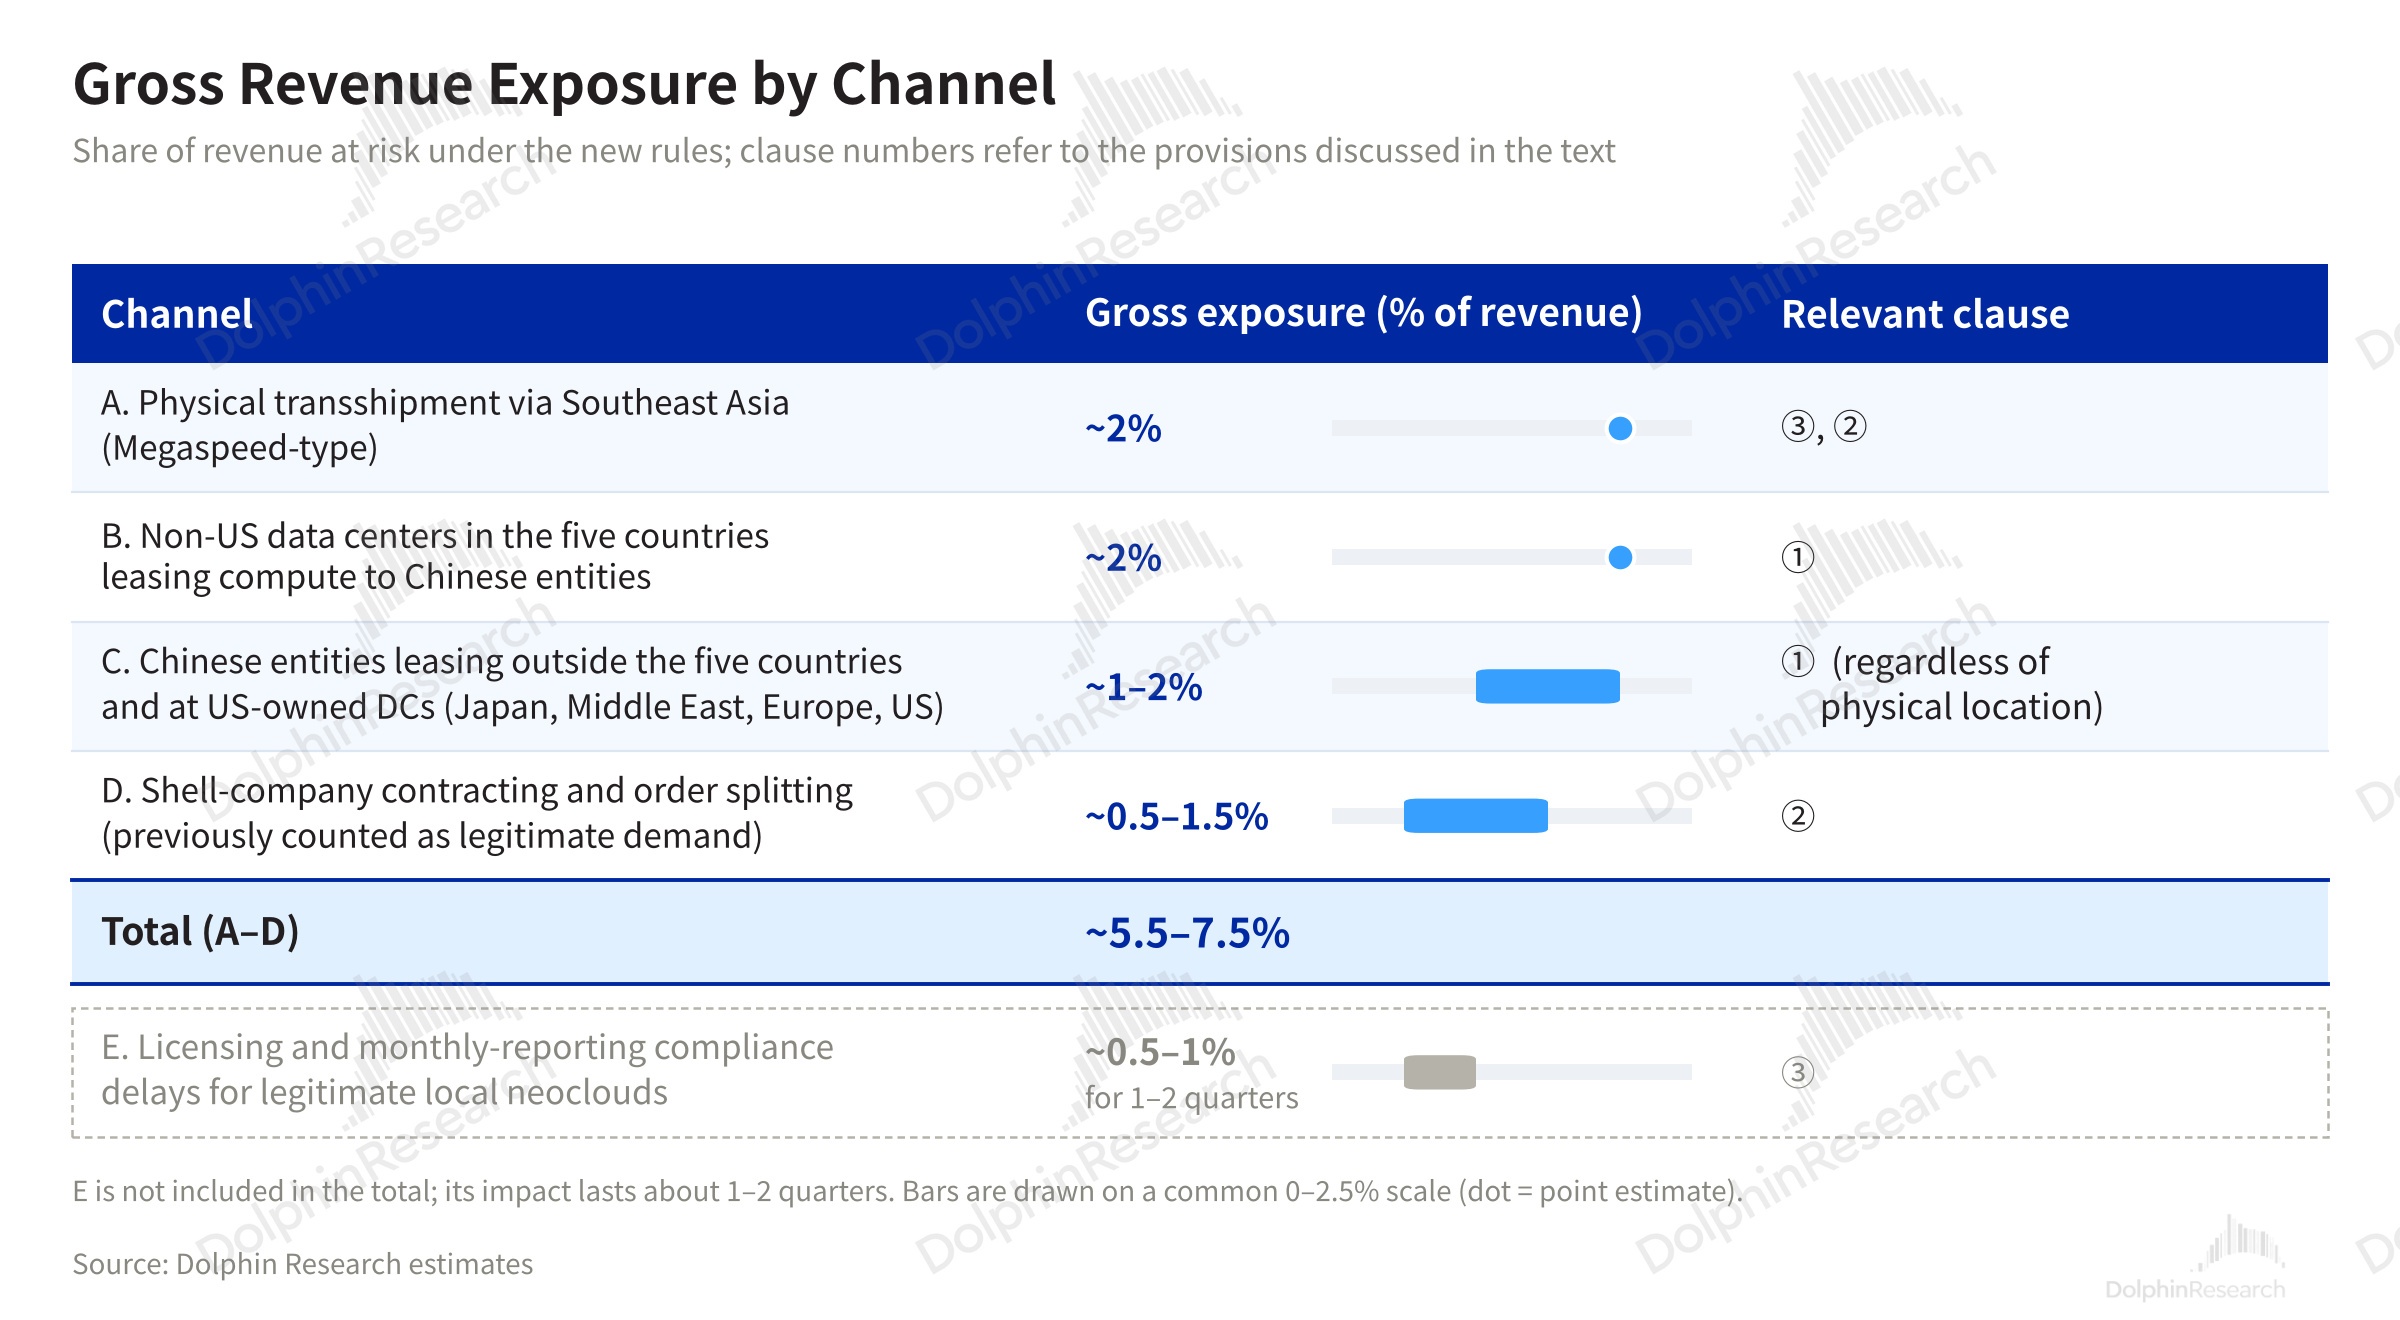
海豚君怎麼看:對英偉達而言,這次新規是 “收入受損不大、估值壓力更大”。其中①②是主要衝擊——中資在全球租卡訓練的路徑被切斷,殼公司代簽、拆小單的漏損空間也被堵上;③對非美系本地新雲是交付摩擦,美系雲廠商只是多了月報合規成本。
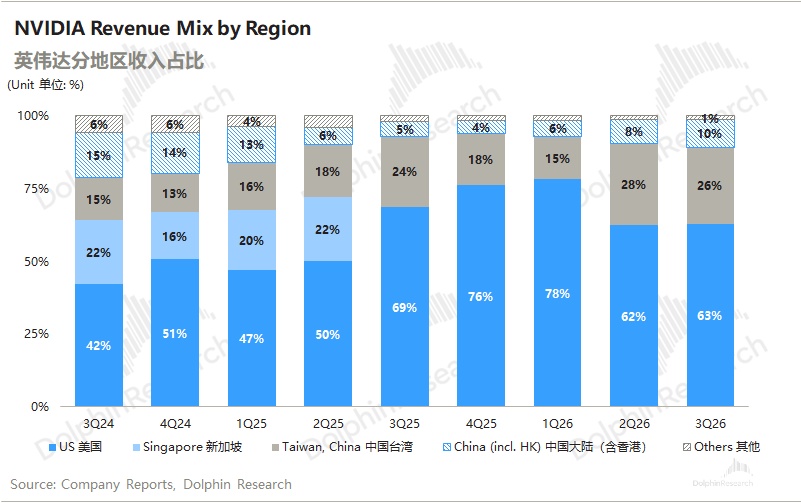
先澄清一個口徑:FY25 按開票地,新加坡收入約 237 億美元(18%)、中國(含香港)約 171 億美元(13%),合計約三成,但這並不是本次新規的敞口。
改按客户總部口徑重述後,FY25 中國一項增加約 79 億美元至約 250 億(約 19%),其餘主要是美國總部客户在新加坡開票,屬於豁免對象。中國總部客户收入佔比此後從約 19% 降至 FQ2 FY27 的 8.2%,是 H20 禁售等此前對華管制所致,這次新規目前並未觸及對華直銷與 H200 許可。
不過,公司在財報中披露,三季度對華出貨了 24 億美元獲許可的 Hopper 數據中心產品,中國(含香港)收入回升至 110.5 億美元、佔比 9.5%。但管理層同時表示已停止向中國出貨這類產品,四季度指引不含任何中國數據中心計算收入,停止的原因沒有説明。
新規直接打到的,是非美系機房向中資出租算力及實物轉運這條 “離岸通道”,在財報地區口徑裏大多記在 “台灣”(ODM 出貨)或 “美國”(OEM)名下,任何口徑都直接看不出來。
假定毛敞口約為收入的 5.5%–7.5%(詳見下圖),被擠出的配額並不會全部消失,海豚君假設其中 50%–60% 可被北美雲廠、AI 實驗室和主權雲接走,那麼實際影響在 2-3% 左右。
更值得關注的是二階影響:中資租户撤出後,海外新雲的空置率和租價是否承壓,進而削弱其擴容與融資能力、觸及英偉達的包銷與擔保。
對中國市場,離岸訓練路徑受限會倒逼國產算力採購。原本 “轉向 H200 對華許可採購” 這一對沖,也隨着英偉達停止對華出貨而暫時落空——三季度 24 億美元的 Hopper 收入在四季度歸零,長期看中國數據中心市場會進一步轉向國產。
3)Rubin 的爬坡節奏
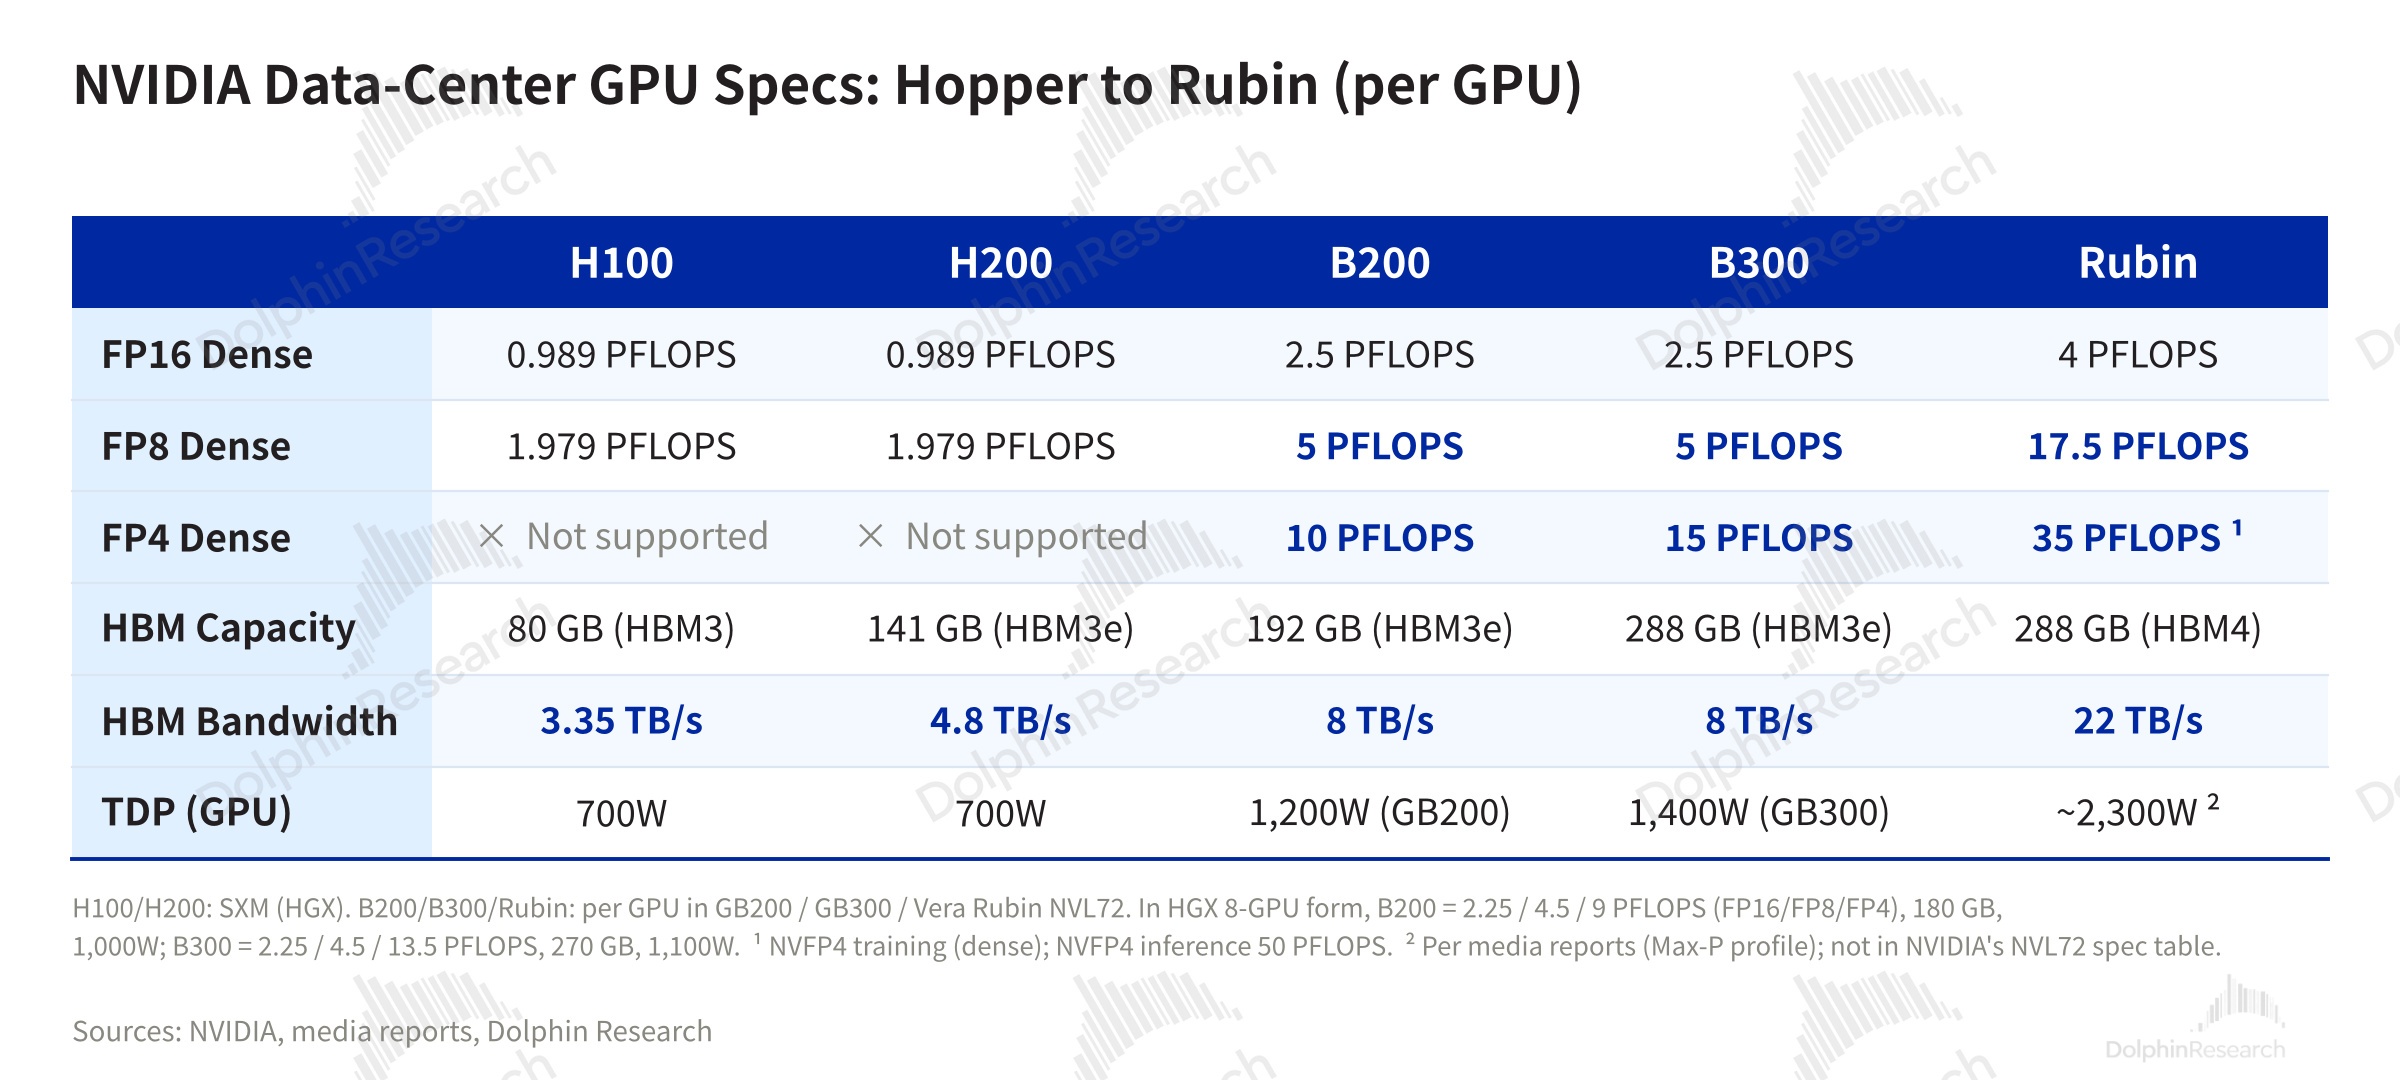
Vera Rubin 於 8 月開始量產出貨,第一個季度就貢獻了接近 200 億美元收入(約佔數據中心收入的 18%,略低於上季度説的 20%)。
整機櫃 VR200 NVL72 採用 72 顆 Rubin GPU(單 GPU 中 2 個 die)+ 36 顆 Vera CPU。每 GW 收入從 Hopper 約 180 億、Grace Blackwell 約 250 億美元提升到 Vera Rubin 超過 400 億美元,Feynman(2028 年架構)將進一步提升到 “明顯高於 500 億美元”。
除 GPU 外,CPU 和網絡是本季另外兩條增量:獨立的 Vera CPU 已獲 CoreWeave、Meta、Nscale 和 OpenAI 採用(此前為 AWS、OCI 和 SpaceX),管理層預計 FY28 CPU 總收入翻倍以上。網絡業務本季收入超過 210 億美元,共封裝光學(CPO)路線按計劃推進,Lambda 完成了英偉達 CPO 交換機的首個量產部署(連接超過 1 萬顆 GB300)。
管理層本次重申 Vera Rubin Ultra 明年推出、Feynman 2028 年推出,路線圖按計劃推進;同時推出了 DSX POD 模塊化 AI 工廠參考設計,首批計劃明年初交付美國和中歐客户。
4)市場預期及競爭格局
SemiAnalysis 近期全面下調了 AI 芯片的出貨與支出預期,尤其是對英偉達大幅下調,原因在於 “性能/TCO+ 融資能力” 的雙重篩選:
①前沿實驗室的算力組合中英偉達的優先級下降——Anthropic 使用 TPU、Trainium、AMD GPU 和英偉達 GPU 四類平台,英偉達在性價比上最邊緣;OpenAI 方面,AMD 認股權證交易使 AMD GPU 很有吸引力,且 OpenAI 會優先部署自研 ASIC(Jalapeno、Serrano);
②英偉達對新雲的客户敞口最高,而新雲的執行與融資風險都在上升。
對 ASIC 競爭下的長期定價權,Kress 只表示定價 “經過深思熟慮”,FY28 毛利率框架不變。
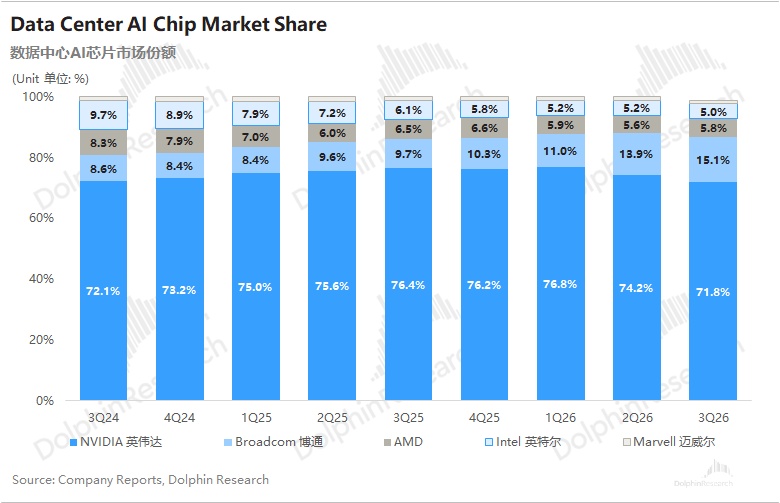
雖然公司給了 75% 的增長指引,考慮到 BIS 等風險,海豚君還是假定相對保守的情況(FY28 營收同比 +69%、毛利率 71%、税率 16.5%)。英偉達當前市值(3.75 萬億美元)大致對應 FY28 税後核心經營利潤約 10 倍 PE。
市場對英偉達估值的擔憂已經從 “大廠資本開支回落、市場地位/毛利率能否維持、業績是否見頂”,進一步延伸至“治理(CEO 空缺)、合規(出口管制調查)和融資生態(兜底收縮)”。
這份財報暫時化解了業績端的擔憂,但治理、合規和融資生態三個問題都沒有解決——永久 CEO 沒有時間表;出口管制新規的影響公司仍在研究,對華 Hopper 產品已停止出貨;新雲協議在收縮,新的硬件融資擔保卻在增加。若後續政策進一步惡化,公司業績和估值仍會承壓,當前的 10 倍 PE 並不構成估值底部。
整體來看,這是一份 “經營超預期、風險未出清” 的財報。股價回落到當前位置後,業績端的支撐反而更強了,但海豚君並不認為這是簡單的 “錯殺”:估值折價來自治理、合規和融資生態三塊尚未出清的風險,而非業績本身。
在出現明確的出清信號(永久 CEO 落地、獨立調查結論、出口管制立法定案)之前,海豚君認為估值修復空間有限,股價更可能在 10 倍 PE 附近震盪。
海豚君對英偉達財報數據及相關圖表:
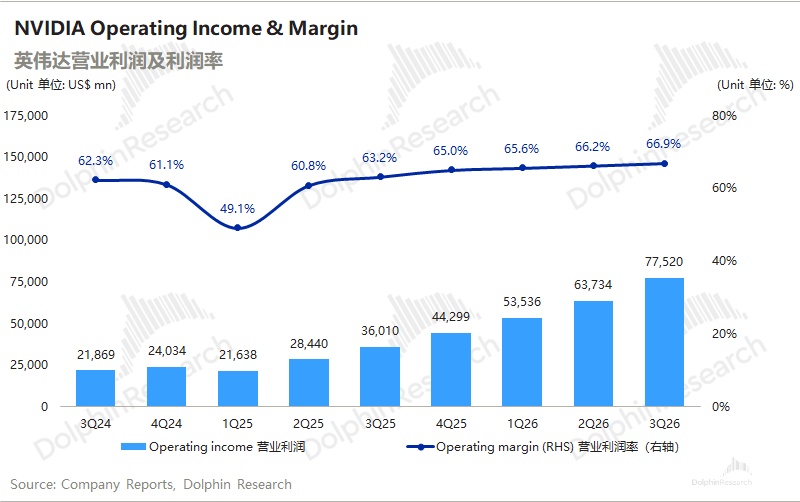
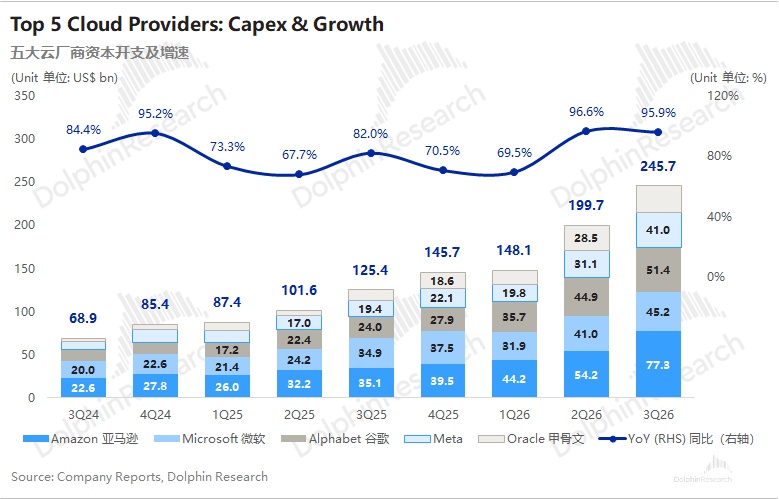
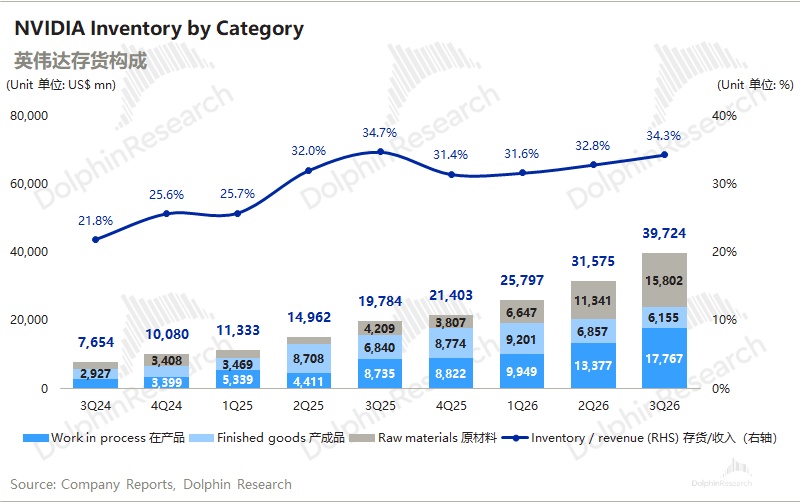
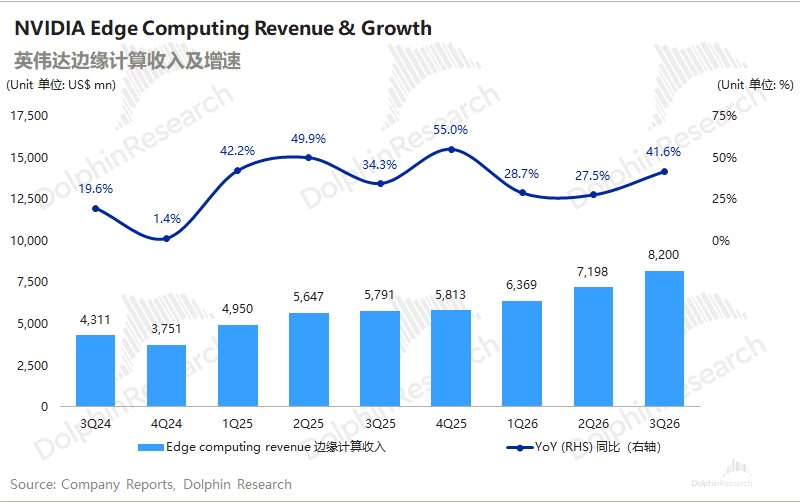
<此處結束>
海豚君英偉達歷史相關文章回溯:
熱點
2026 年 11 月 13 日老黃辭職《老黃下課:失魂的是英偉達,為何買單的是中國資產?》
2026 年 10 月 22 日 GTC 歐洲《英偉達(GTC 歐洲):不拼性能拼交付,老黃的 “經濟賬” 算給誰聽?》
2026 年 3 月 18 日 GTC 後小會《英偉達(分析師小會):IT 行業將成為 Token 分銷商,50% 的現金流用於股東回報》
2026 年 3 月 17 日 GTC 紀要《英偉達(GTC 紀要):LPU 解構 AI 推理,算力工廠向太空進發》
2026 年 3 月 17 日 GTC 大會《英偉達 GTC:AI 界春晚,滿心期待、掃興而歸?》
2026 年 1 月 7 日老黃 CES 大會《老黃解鎖 Rubin,AI 存儲又添 “一把火”》
2025 年 12 月 9 日貿易管制《H200 放行:英偉達 6 萬億市值路的 “穿雲箭”?》
2025 年 10 月 29 日 GTC 大會《GTC 大會:明年出貨 “甩王炸”,英偉達天空才是界限?》
2025 年 9 月 10 日 CPX 發佈會《英偉達:Rubin CPX 登場!要和博通 ASIC“掰掰手腕”》
2025 年 9 月 1 日小會《英偉達(小會):2026 年目標相對謹慎,2030 年市場達到 3-4 萬億》
財報季
2026 年 8 月 27 日電話會《英偉達(紀要):雲積壓訂單超 2 萬億,明年需求增長超 70%》
2026 年 8 月 27 日財報點評《英偉達:甩出 70% 明牌,老黃又支稜了?》
2026 年 5 月 21 日電話會《英偉達(紀要):單獨 Vera CPU 收入今年有望達到 200 億美元》
2026 年 5 月 21 日財報點評《英偉達:羣雄逼宮、AI“堵點” 生變,宇宙股也會 “小失意”?》
2026 年 2 月 26 日電話會《英偉達(紀要):算力投入與收入直接掛鈎,優先保障供應鏈安全》
2026 年 2 月 26 日財報點評《英偉達:業績狂熱 vs 股價冰冷,宇宙第一股就此失寵?》
2025 年 11 月 20 日電話會《英偉達(紀要):明年目標毛利率 75%,Open AI 的合作並不盲目》
2025 年 11 月 20 日財報點評《比非農還重要!英偉達能再拯救美股嗎?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。