

拼多多 3Q26 火線速讀:難得大超預期的一季!簡單來説,廣告收入加速增長,TEMU 投入放緩,利潤重新回來! ——硬核平台廣告收入同比增長進一步拉昇到 12%,接近 600 億,較上季 +3.5% 明顯提速,比一致預期 563 億元高 6…
拼多多 3Q26 火線速讀:難得大超預期的一季!簡單來説,廣告收入加速增長,TEMU 投入放緩,利潤重新回來!
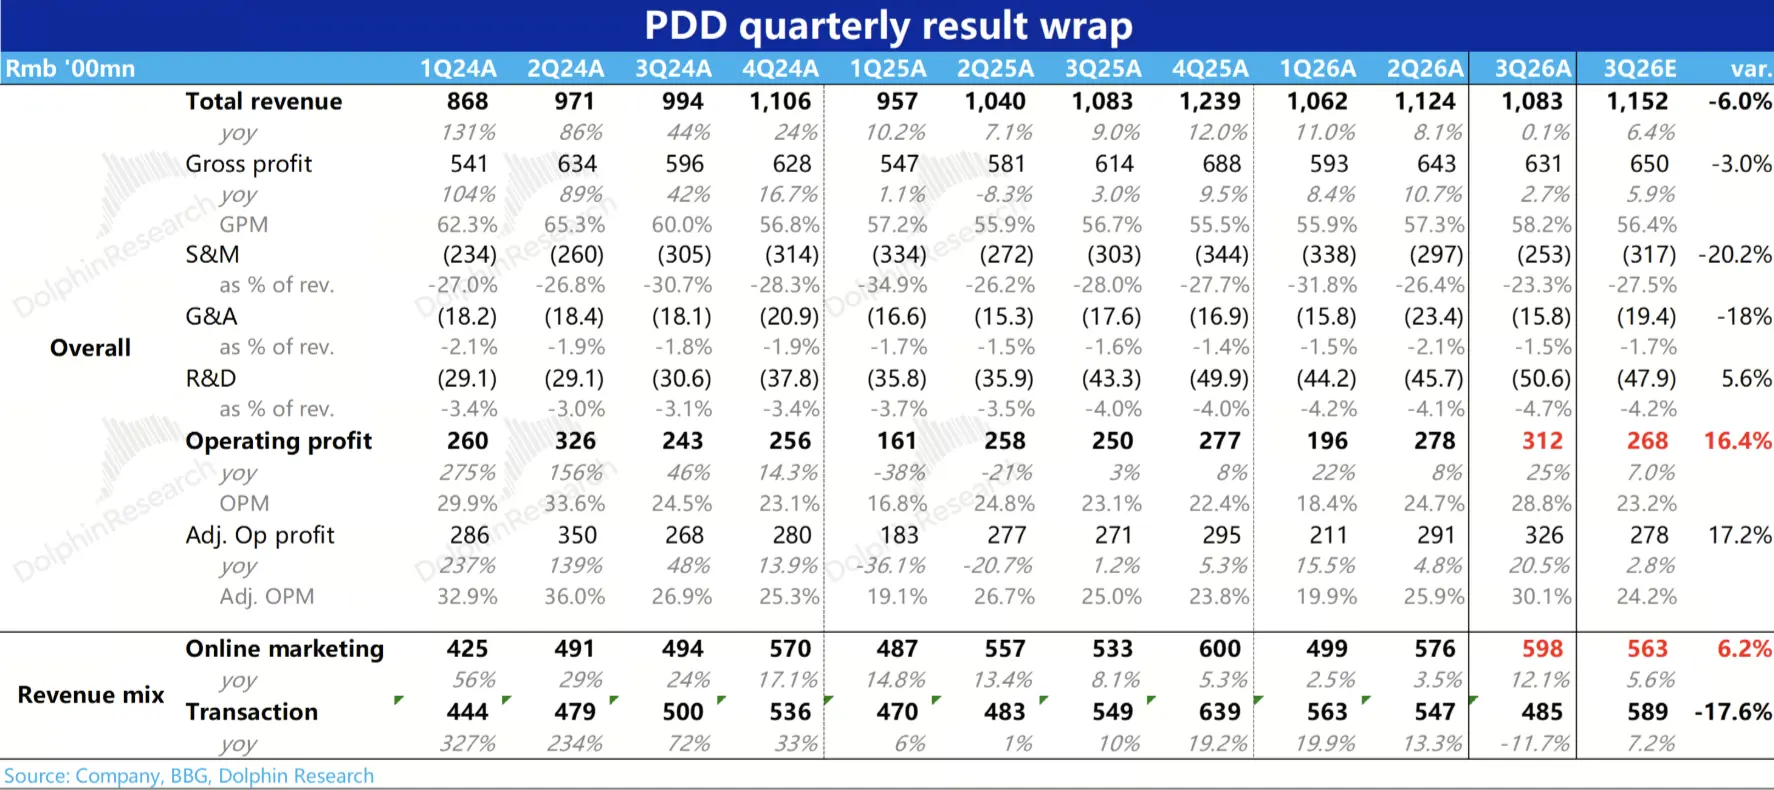
——硬核平台廣告收入同比增長進一步拉昇到 12%,接近 600 億,較上季 +3.5% 明顯提速,比一致預期 563 億元高 6%;調整後經營利潤 326 億元,比預期 278 億元高 17%,利潤率 30%,創八個季度以來最高。
支出端上,不僅毛利率修復到了 58.2%,往 60% 靠攏;營銷費用 253 億元,同比-17%,直接比預期少了 64 億元;甚至行政費用都在負增長。
總收入 1083 億元同比幾乎零增,比預期 1152 億元低 6%;主要是因 TEMU 貢獻幅度比較多的佣金收入,比預期低了很多——Temu 歐洲加徵包裹收入和費用收縮都很明顯。
盤前的大漲是值得的:本身估值已被壓縮到夠低,廣告作為高含金量的收入加速到 10%+,本身也沒有給估值的 Temu 收縮投放;按年化調整後淨利約 6 倍市盈率,電話會若確認廣告提速可持續,股價還有上行空間。$拼多多(PDD.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。