

沃爾瑪:AI“摔倒”,“零售一哥” 成為避風港?
 我是 LongbridgeAI,我可以總結文章信息。
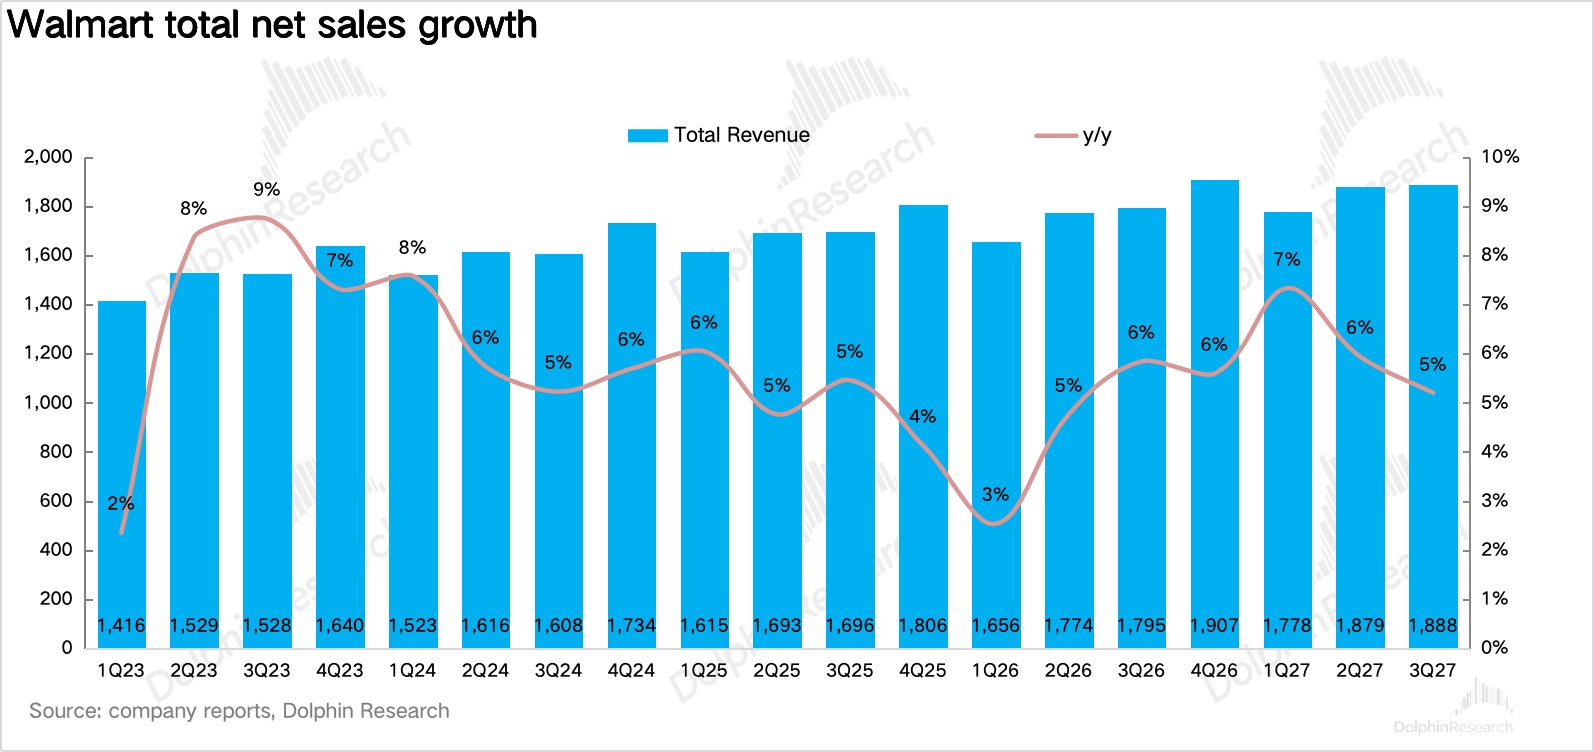
北京時間 2026 年 11 月 19 日美股盤前,沃爾瑪(WMT)發佈了 2027 財年(對應 2026 年 8.1-10.31)3 季度財報。$沃爾瑪(WMT.US)
整體來説,利潤端明顯好於公司此前的指引,全年指引也再次上調;但美國客流在大規模降價後並沒有出現加速,疊加四季度隱含的利潤指引低於市場預期,股價盤前小幅下跌。具體要點如下:
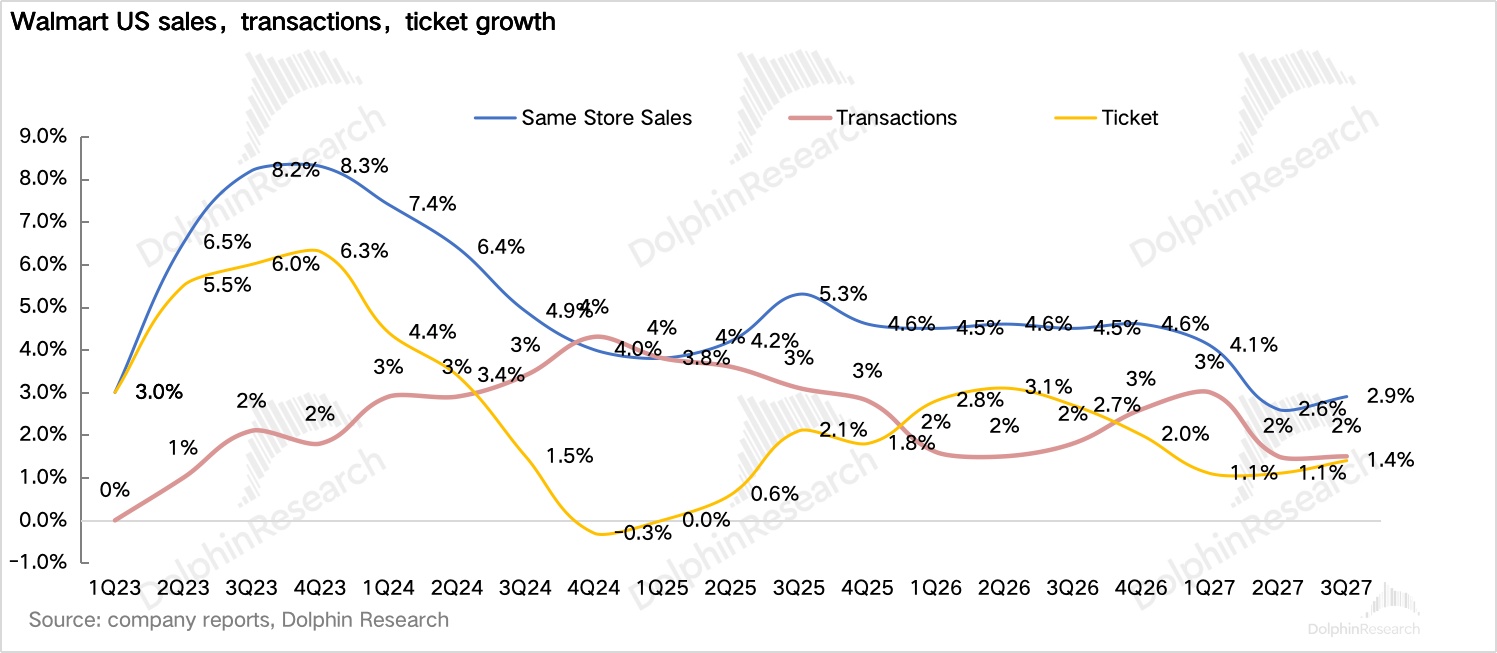
1、沃爾瑪美國:同店小幅回升,但客流仍未加速。從核心的底層經營數據看,沃爾瑪大本營北美地區同店營收 +2.9%,較二季度的 2.6% 小幅回升。
但結構上並不理想:交易次數 +1.5%,與二季度完全持平;客單價 +1.4%(二季度 +1.1%),是同店回升的主要來源,主要是雞蛋通縮的拖累收窄,疊加柴油、運費等成本開始向終端售價傳導。
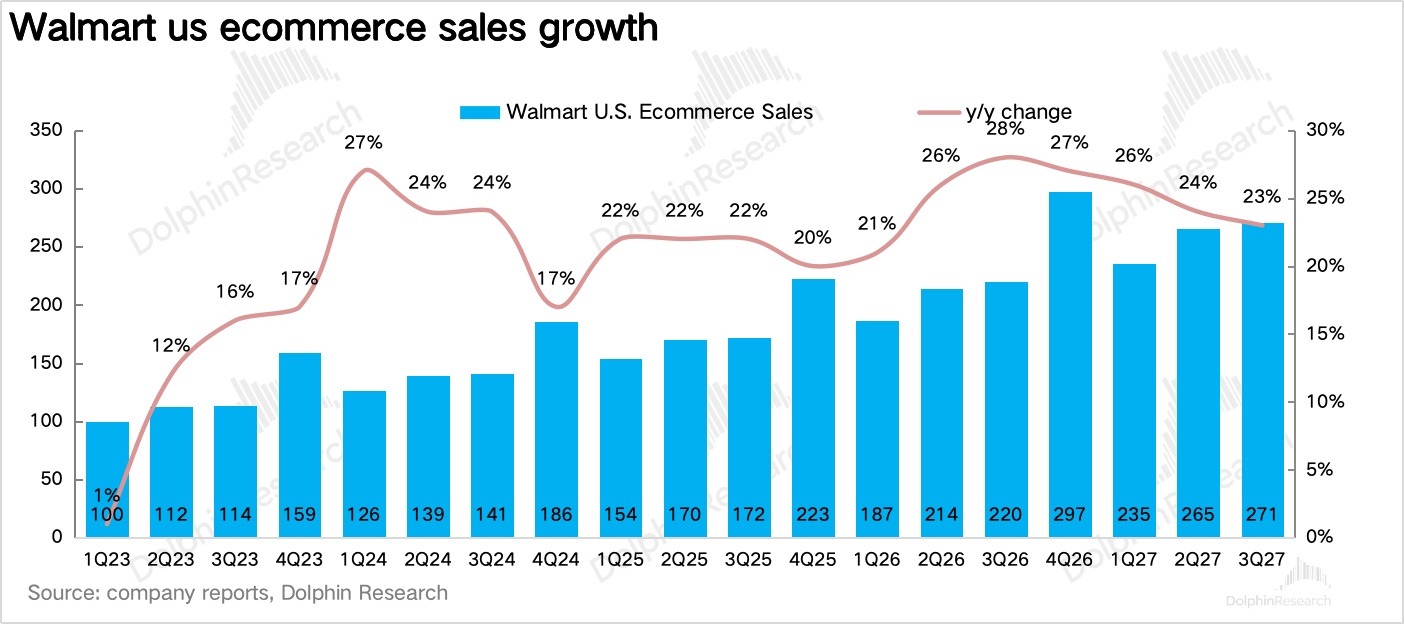
電商仍是最強的業務,+23%、對同店貢獻 530bps,其中門店履約配送 +40% 以上、廣告 +37%、Marketplace+49%;公司還首次披露百貨品類 GMV 實現中個位數增長,快於 1P 百貨的低個位數增長,説明增長正在從自營向 3P 平台遷移。
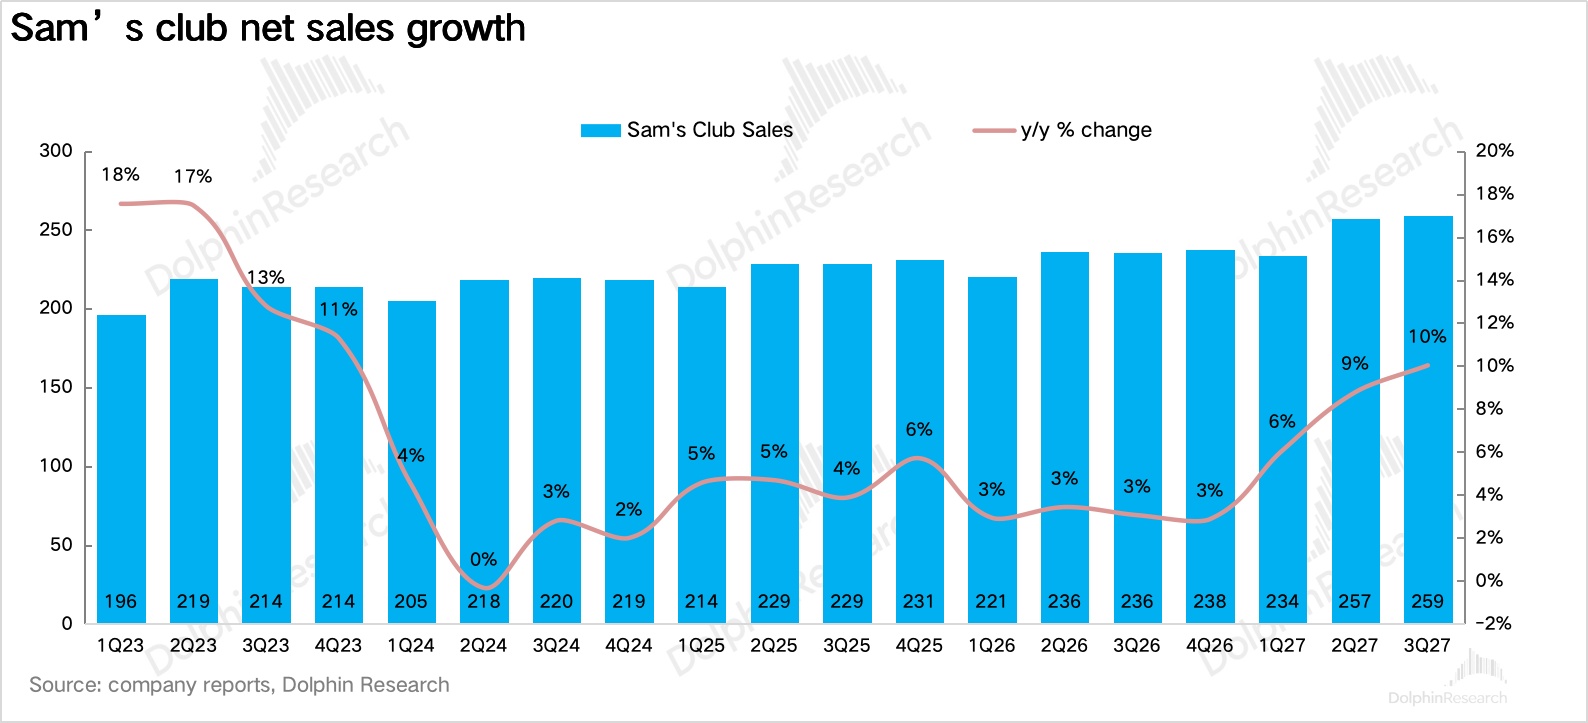
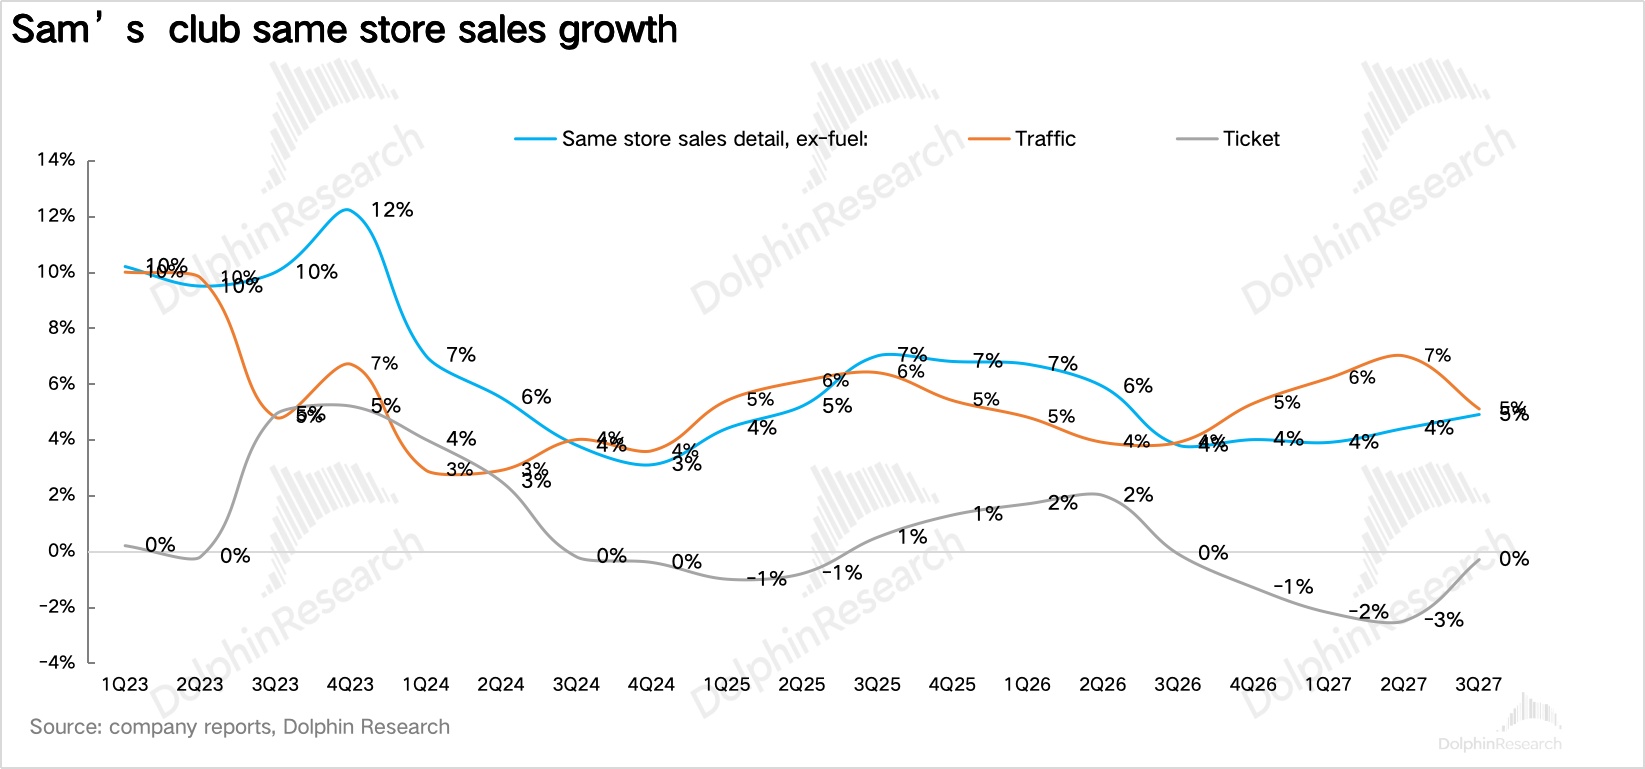
2、山姆會員店(美國):收入提速,利潤下滑。剔除燃油後山姆同店 +4.9%(二季度 4.4%),連續兩個季度提速,仍是三大分部裏同店增速最快的板塊。
其中交易次數 +5.1%,客單價-0.3%,降幅較二季度明顯收窄;電商 +30%,對同店貢獻約 520bps,會員店履約配送實現三位數增長。
但利潤端表現較差,經營利潤同比下滑 15.8%,主要是新推出的"沃爾瑪 + 與山姆 Plus"捆綁會員需要把部分會費分攤給沃爾瑪美國,管理層提示這一拖累將持續到明年三季度。
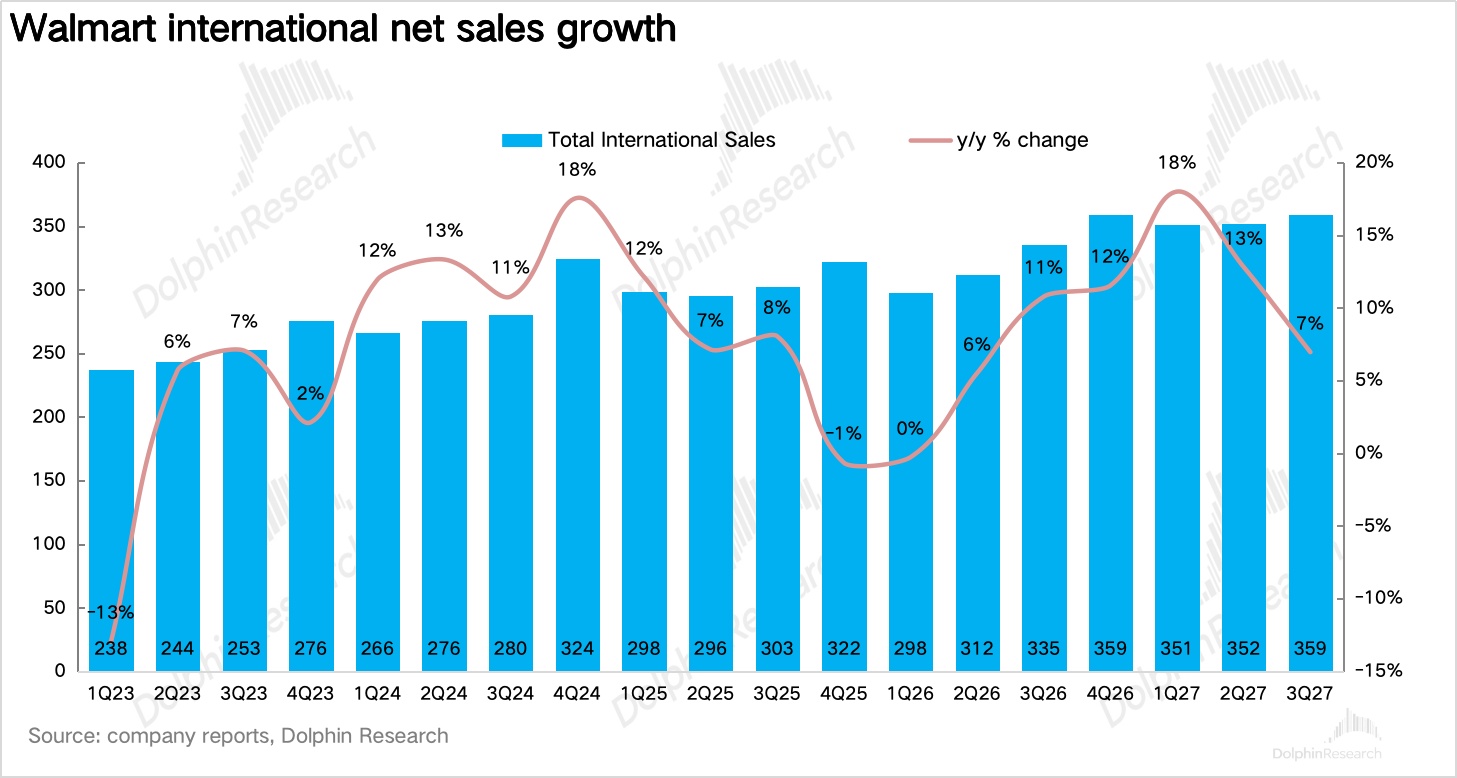
3、沃爾瑪國際:大促錯期拖累增速,中國明顯提速。沃爾瑪國際業務三季度營收 359 億美元、同比增長 7.0%,剔除匯率後僅增長 3.3%,主要是 Flipkart 大促(BBD)從三季度挪到四季度,拖累增速約 500bps,國際電商也因此同比下滑 2%。
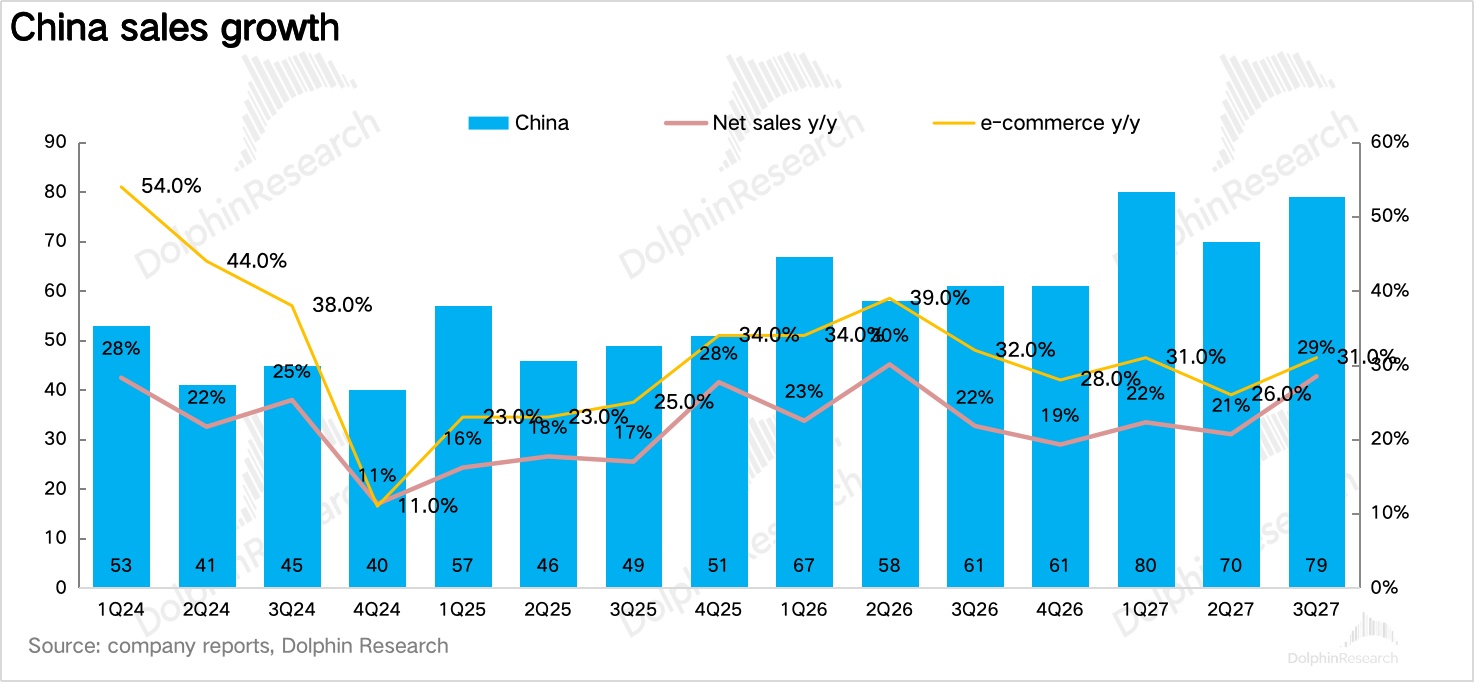
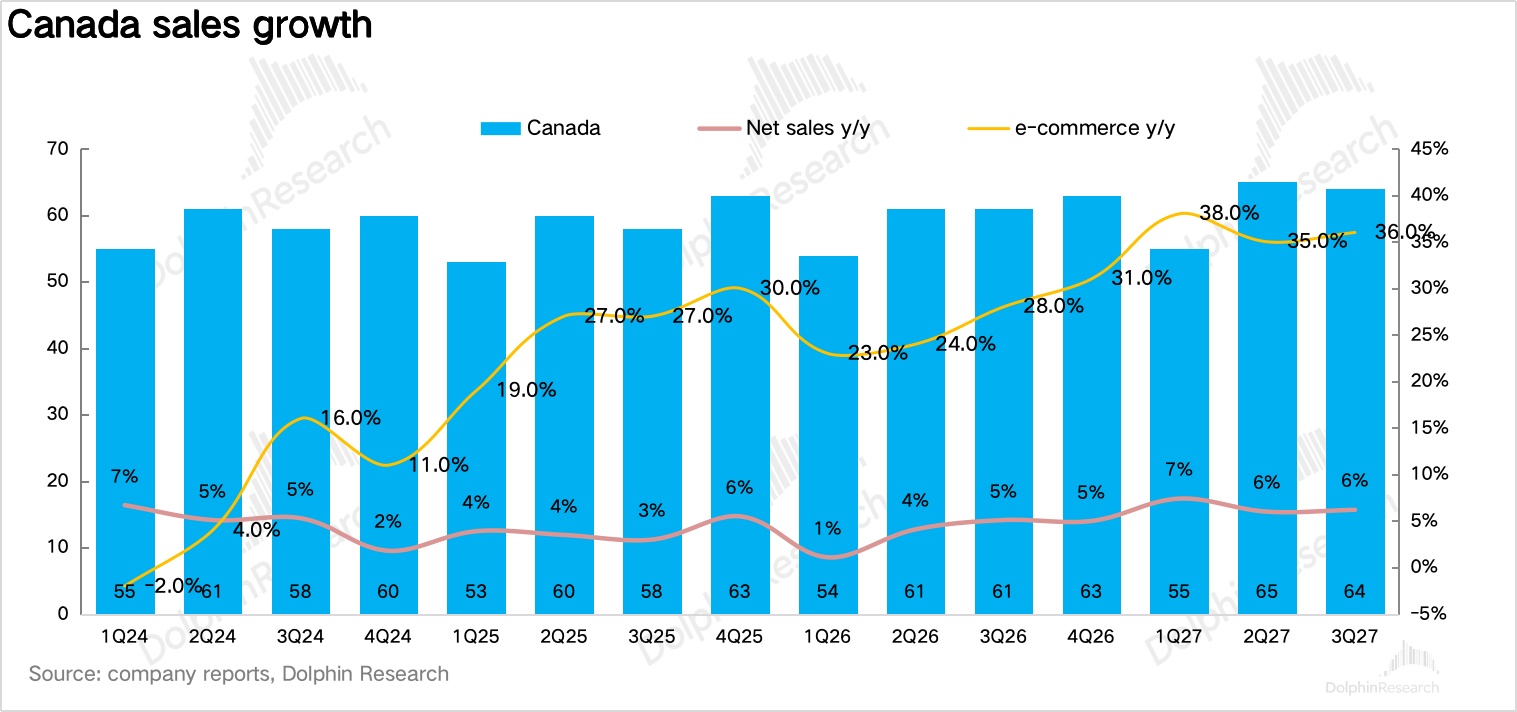
分區域看,中國固定匯率增長 28.5%,較二季度的 20.7% 明顯提速,同店 +14.3%,山姆依然是第一增長引擎;墨西哥(+3.6%)和加拿大(+6.2%)增速基本平穩,但由於工資和價格的戰略性投入,經營利潤均有所下滑。
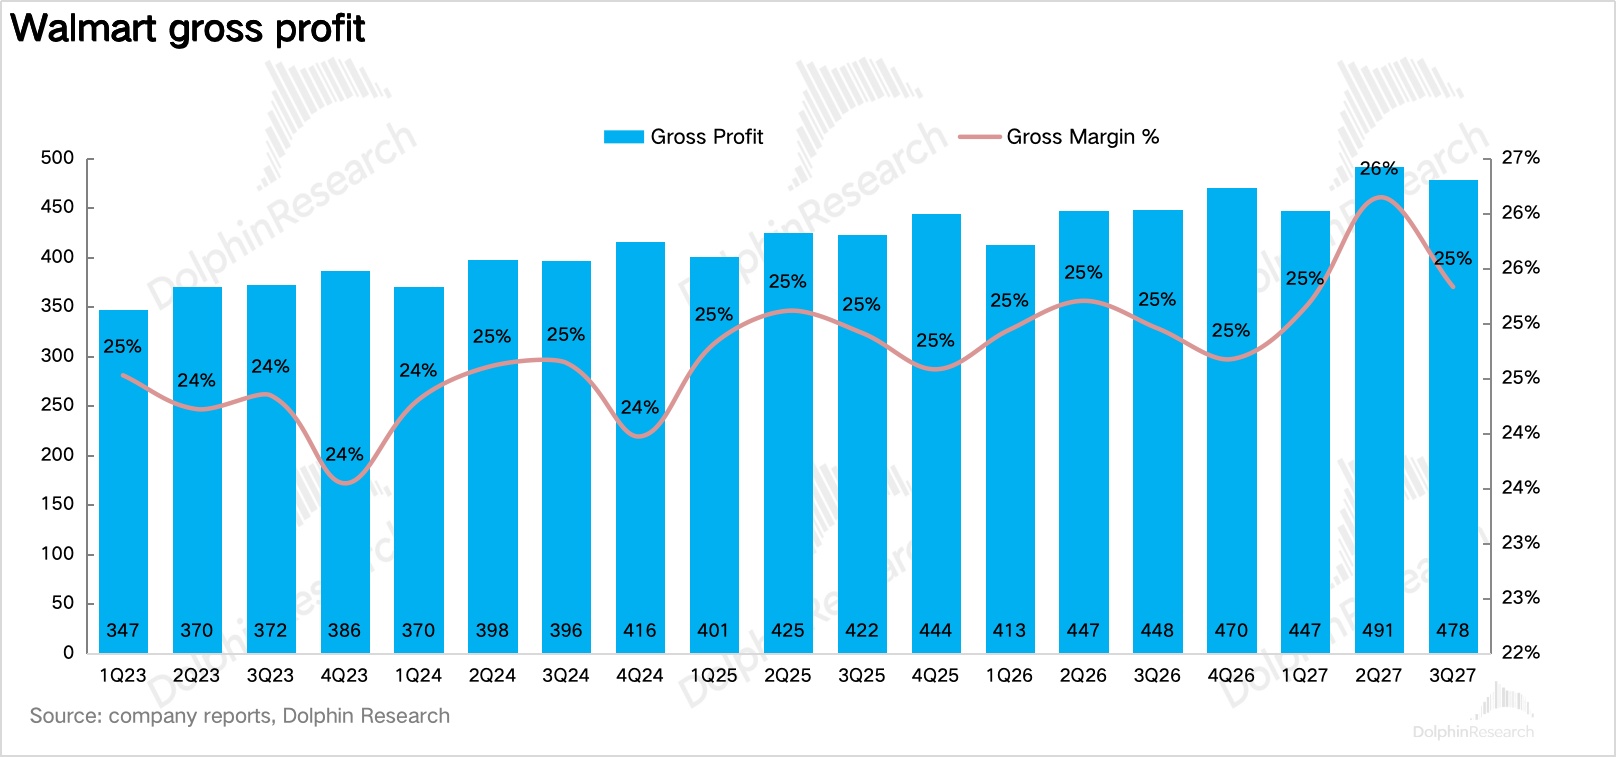
4、高毛利業務繼續"兜底",利潤超指引。毛利率同比提升 28bps 至 24.5%,其中沃爾瑪美國毛利率 +50bps,主要來自廣告等高毛利業務佔比提升,以及藥價下降帶來的品類結構改善。
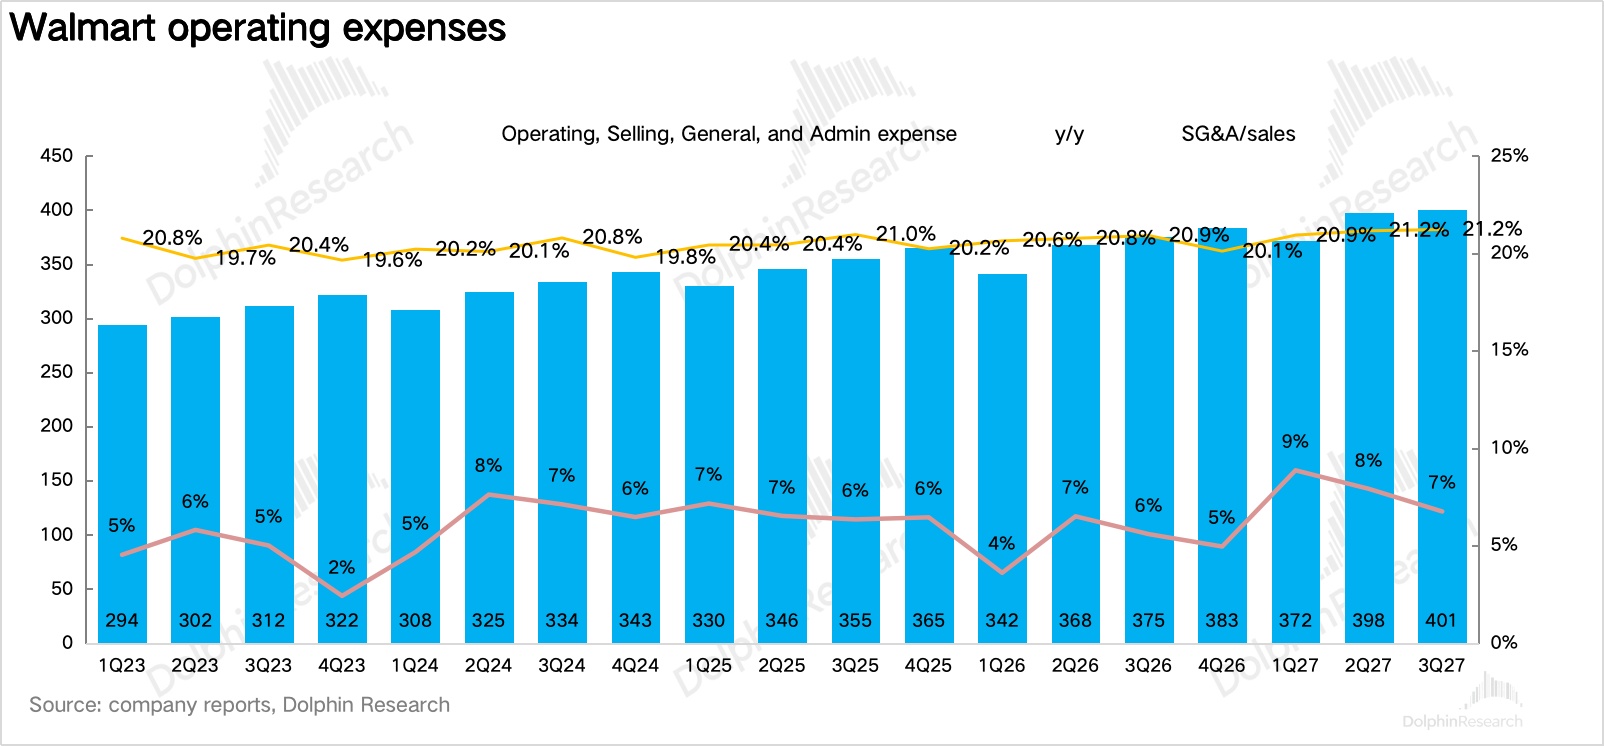
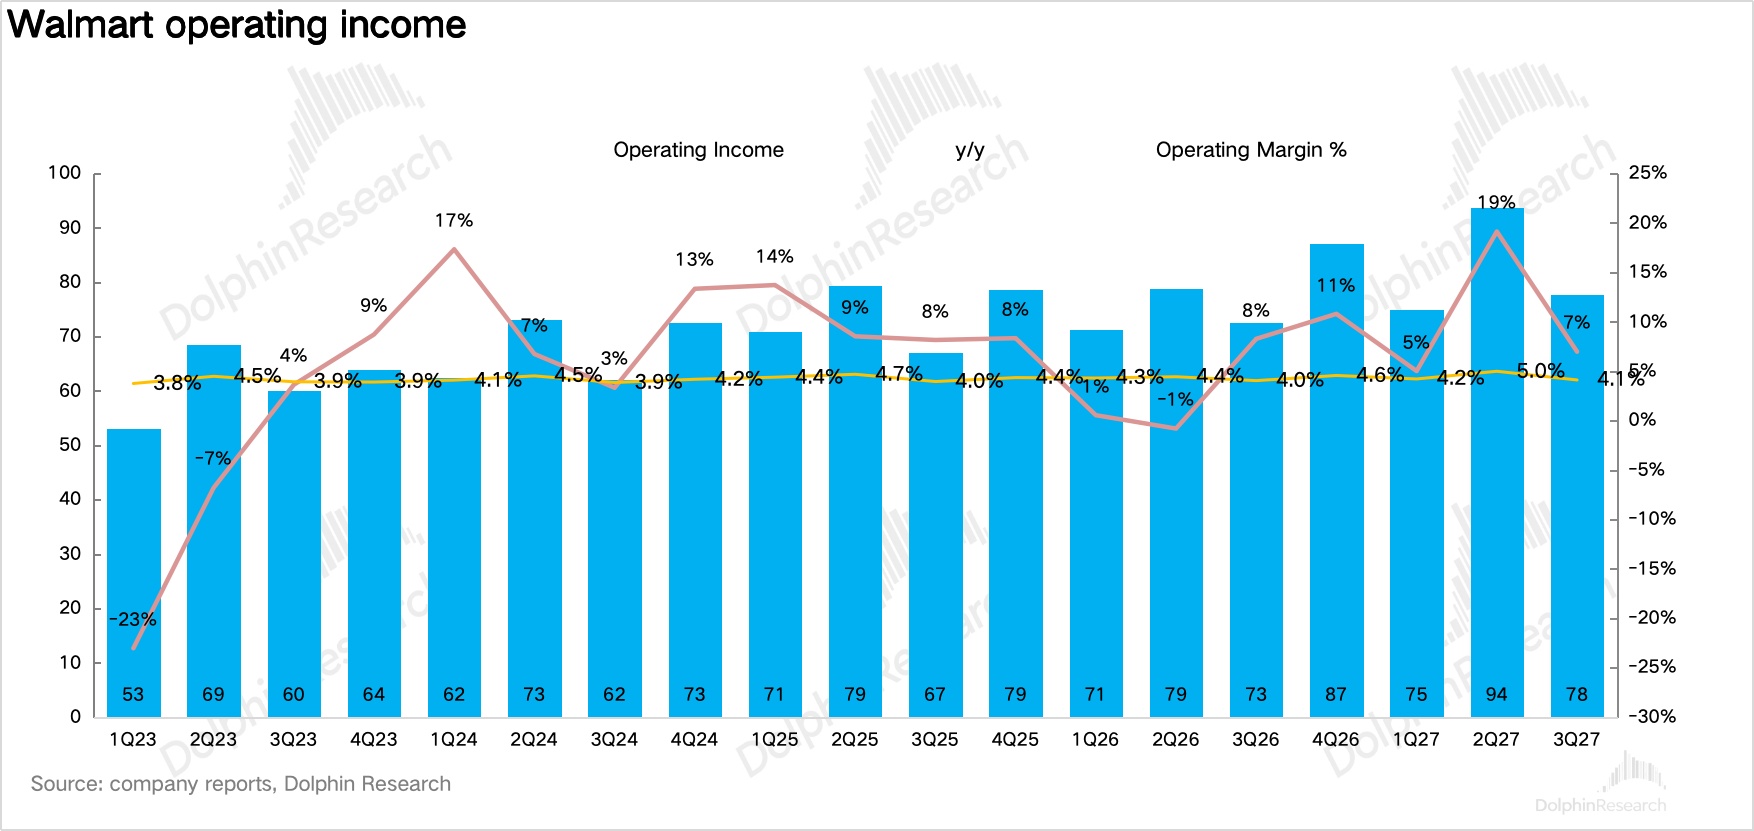
費用端,由於資本開支帶來的折舊增加和自保理賠費用上升,調整後費用率同比提升 34bps 至 21.5%。最終調整後經營利潤(固定匯率)同比增長 5.5%,高於公司此前 +2%-4% 的指引上限。
5、全年指引上調,但四季度隱含利潤偏弱。公司把全年固定匯率銷售增速從 4.0%-5.0% 上調到 4.9%-5.2%、經調整經營利潤從 7.0%-8.5% 上調到 8.0%-8.6%、調整後 EPS 從 2.80-2.87 美元上調到 2.84-2.89 美元。
但按此倒算,四季度調整後 EPS 約 0.72-0.77 美元,低於市場此前約 0.78 美元的預期。而四季度還有 Flipkart 大促錯期帶來的收入拉動,這個指引顯得偏保守。
6、財務核心數據速覽:
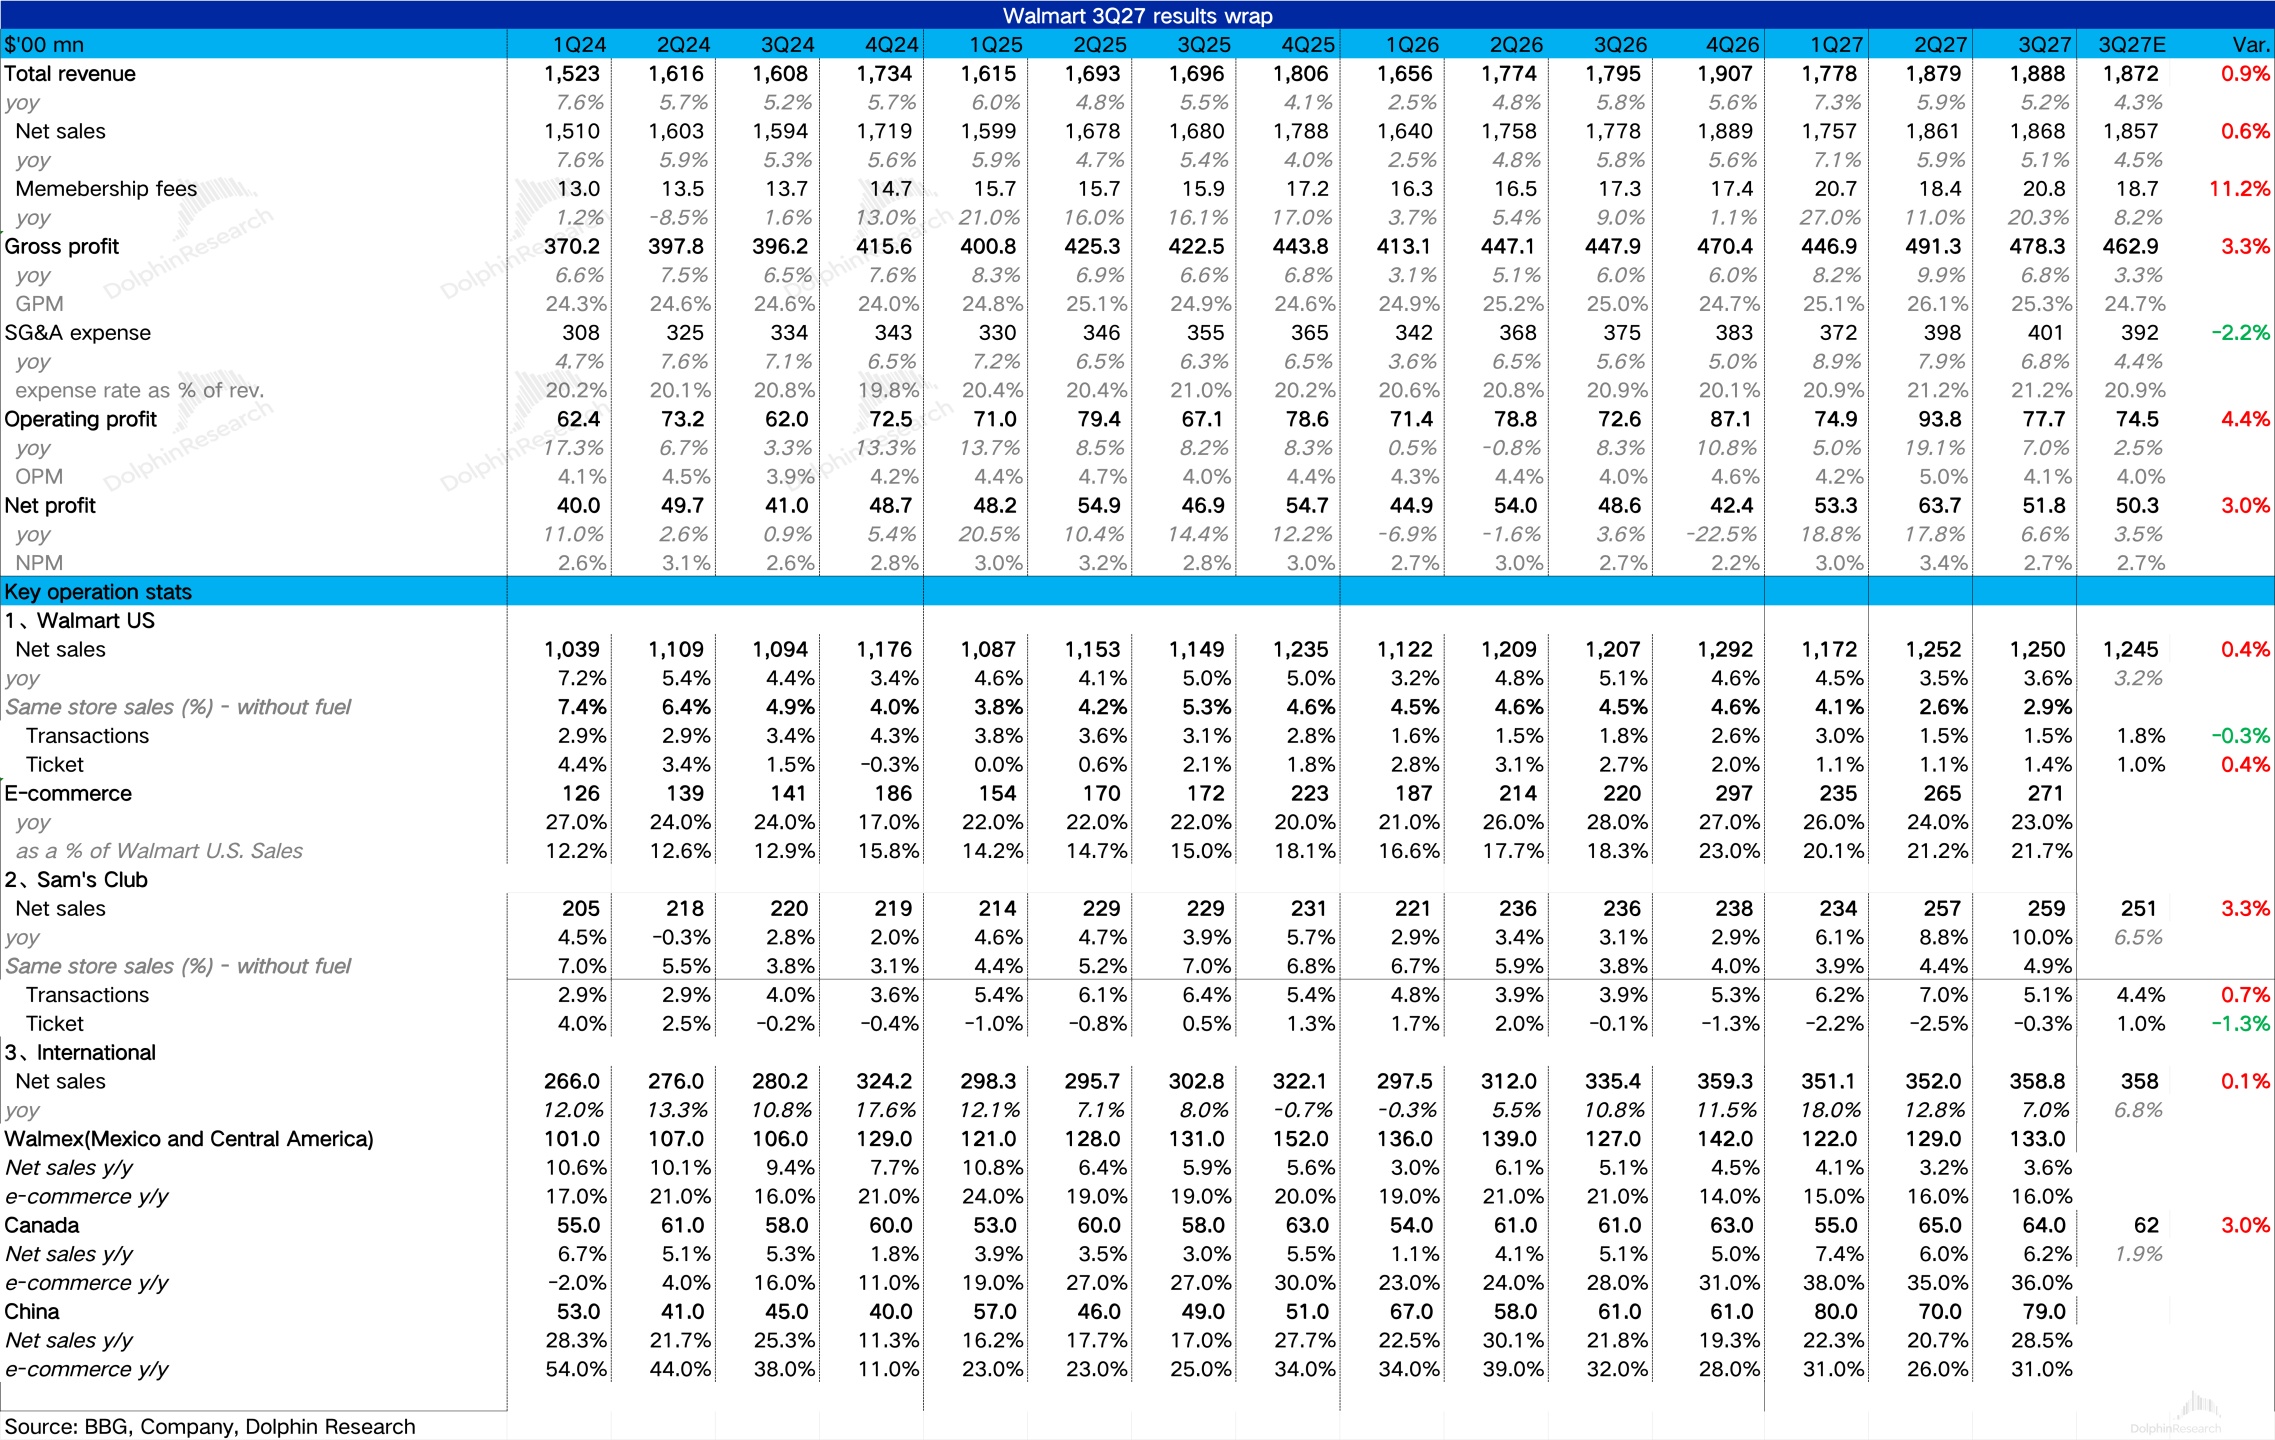
沃爾瑪業績紀要見《沃爾瑪(紀要):再上調全年指引,電商剔除廣告近盈虧平衡》
海豚君整體觀點:
作為二季度一次性關税退税投入降價後的第一份答卷,同店數字本身意義不大,真正要看的是客流有沒有明顯改善。從結果看,表現並不理想。
7 月以來沃爾瑪把降價單品數一度提到 1.2 萬個,但三季度美國交易次數增長 1.5%,和二季度完全持平,也就是説,這一輪降價更多隻是守住了客流。
此外,公司強調份額提升主要來自高收入家庭,海豚君認為這説明了兩件事:一是沃爾瑪對中高收入羣體的吸引力仍在增強;二是低收入羣體在高油價、高物價下的消費壓力仍然很大,降價也很難讓他們多來幾次。
另外還有兩個需要跟蹤的風險點:一方面,全球庫存同比增長 8.1%,快於收入增速,管理層解釋為戰略性備貨&季節性錯期,但四季度如果需求不及預期,可能帶來降價去庫存的壓力;另一方面,今年前三季度沃爾瑪資本開支同比增加了 40 億美元,自由現金流同比減少 20 億美元,三季度還發行了 65 億美元長期債券,説明沃爾瑪正在進入一個 “重投入” 的階段。
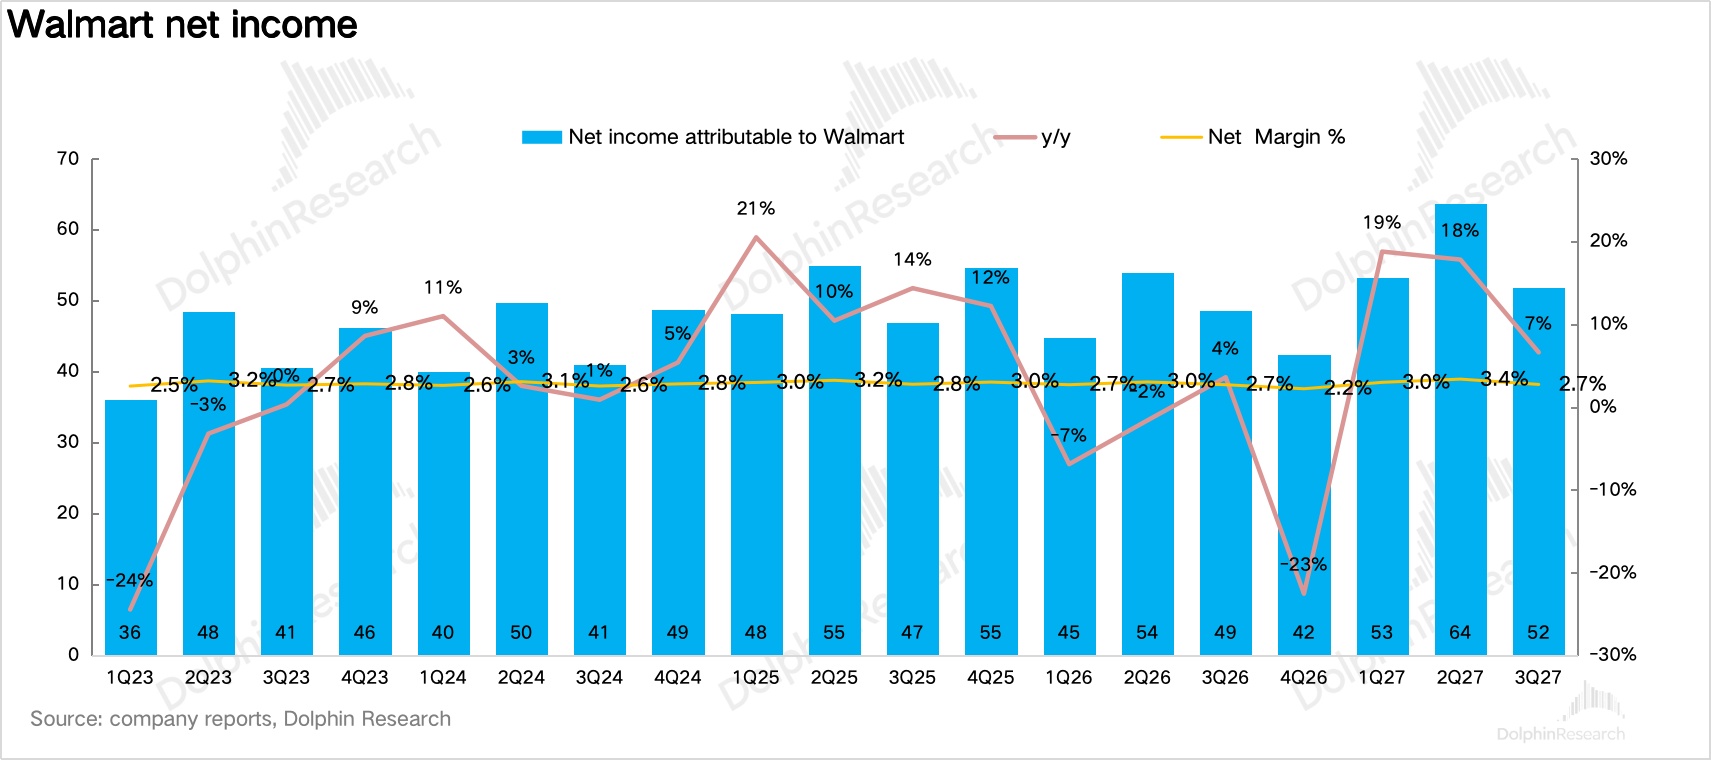
估值上,按上調後的全年指引,2027 財年調整後歸母淨利潤約 228 億美元(指引區間約 226-230 億美元),2028 財年在失去關税退税、捆綁會員分攤持續的情況下,利潤增速按照放緩至 7% 左右,對應調整後歸母淨利潤約 244 億美元,約 41 倍。
如果按"收入增長 4%-5%、經營利潤增長 8% 左右"的中長期框架,當前估值相對利潤增速已經明顯偏高,即使在高質量消費股中也處於極高水平。
三季度的結果雖然再次説明沃爾瑪中長期的平台化邏輯沒有問題,但考慮到但利潤超預期的質量一般、客流沒有加速、加上四季度隱含利潤偏弱,海豚君認為短期很難再支撐估值繼續擴張。因此,海豚君建議等估值回落到 2028 財年 35 倍以下,即市值約 8,540 億美元(對應股價約 107 美元)時再考慮佈局。
以下為詳細解讀:
一、投資邏輯框架梳理
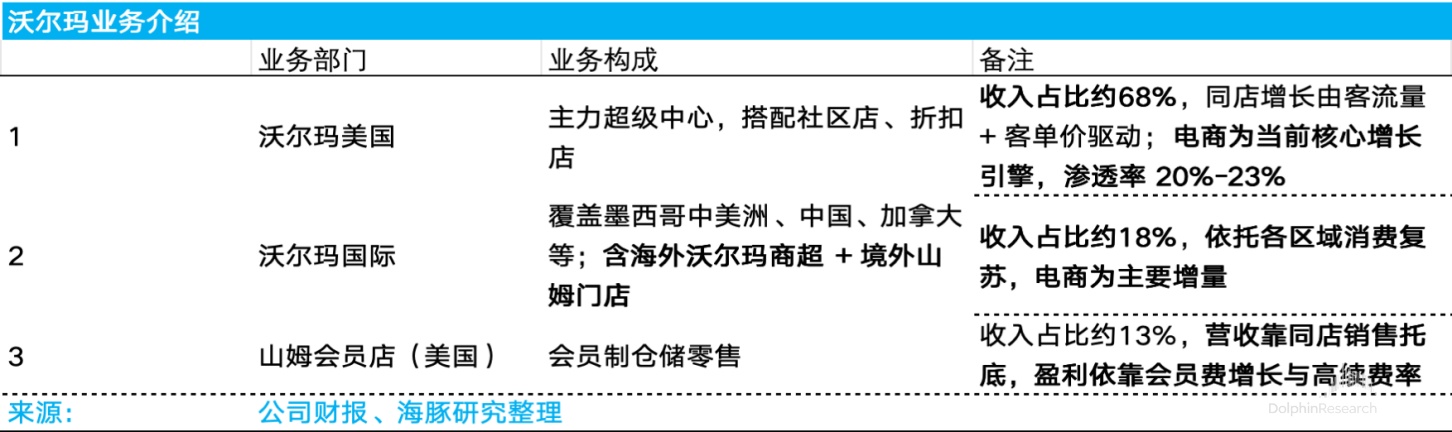
根據沃爾瑪披露口徑,公司營收增長可以拆解為沃爾瑪美國(Walmart U.S.)、沃爾瑪國際(Walmart International)、山姆會員店美國(Sam's Club U.S.)三大業務板塊,每個板塊的營收增長又可以拆解為同店銷售增長(量×價)、新店/關店影響、電商貢獻等部分。
(1)沃爾瑪美國(Walmart U.S.)是公司的核心基本盤,FY26 營收約$4,830 億,佔總收入約 68%。
以超級中心(Supercenter)為主,輔以社區店(Neighborhood Market)、折扣店(Discount Stores)等業態。
該板塊的同店增長可進一步拆分為客流量(transactions)和客單價(average ticket)兩個驅動因子。
電商業務是該板塊目前最重要的增長引擎,目前電商佔板塊收入比重已達約 20-23%。
電商業務內部又可拆分為 1P 自營銷售、3P Marketplace(第三方賣家平台)、Walmart Connect(零售廣告)、Walmart+(付費會員)四個子模塊,其中廣告和會員業務是電商的核心利潤增長引擎。
(2)沃爾瑪國際(Walmart International)覆蓋墨西哥&中美洲(Walmex)、中國、加拿大等市場,業態同時包含海外沃爾瑪商超與境外山姆會員店,FY26 營收約$1,300 億,佔總收入約 18%。
各市場的電商發展階段差異較大:中國電商佔比超 50%(以山姆會員店線上為主),印度 Flipkart 是沃爾瑪控股的頭部電商平台,運營獨立、尚未盈利但虧損持續收窄;墨西哥 Walmex 電商滲透率約 8-9%,正在複製美國的廣告 +Marketplace 模式,目前處於快速擴張早期。
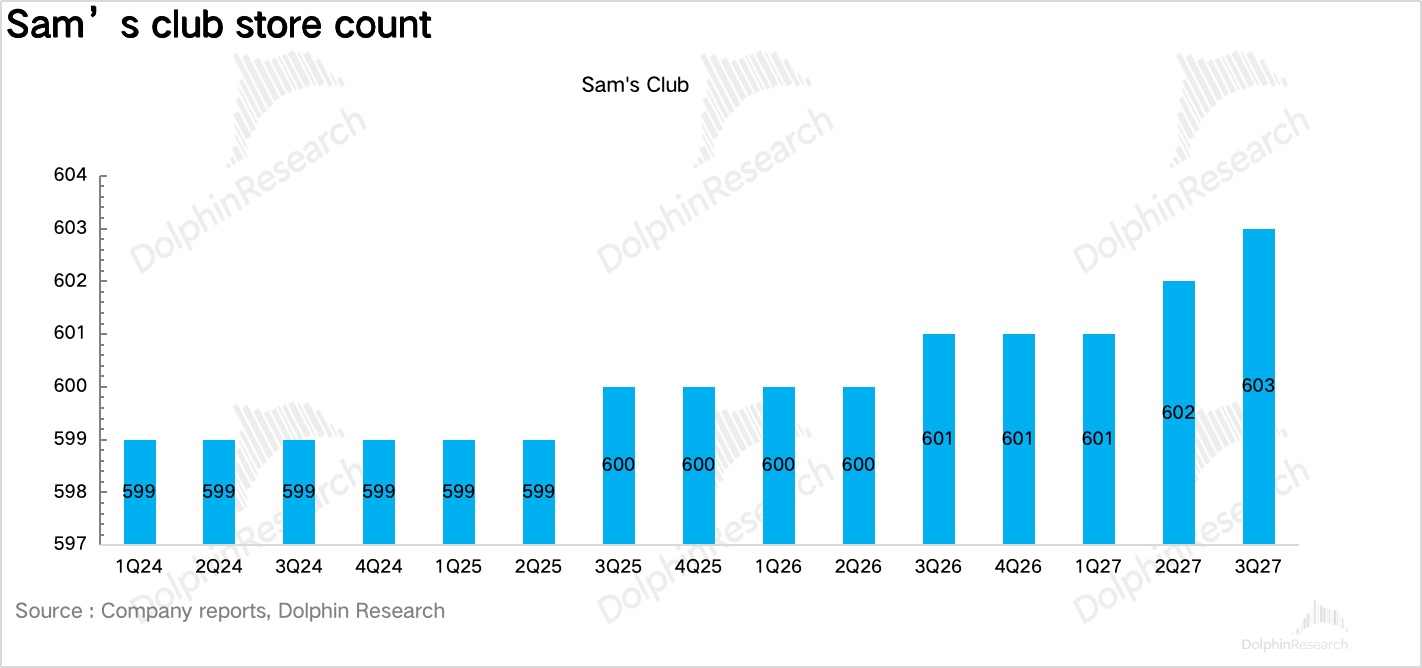
(3)山姆會員店美國(Sam's Club U.S.)是會員制倉儲式零售業態,FY26 營收約$930 億,佔總收入約 13%。營收端依託門店同店銷售穩健增長奠定基本盤,盈利端則依靠會員費收入擴容、高續費率兑現利潤彈性,疊加 Scan & Go、Club Pickup 等數字化體驗持續提升電商滲透率,在與 Costco 的行業競爭中,山姆定價端策略更為激進,但在商品精選能力與線下會員服務體驗上仍存在一定差距。
二、沃爾瑪美國:份額提升主要來自高收入家庭
2.1 同店:客流持平,客單價回升
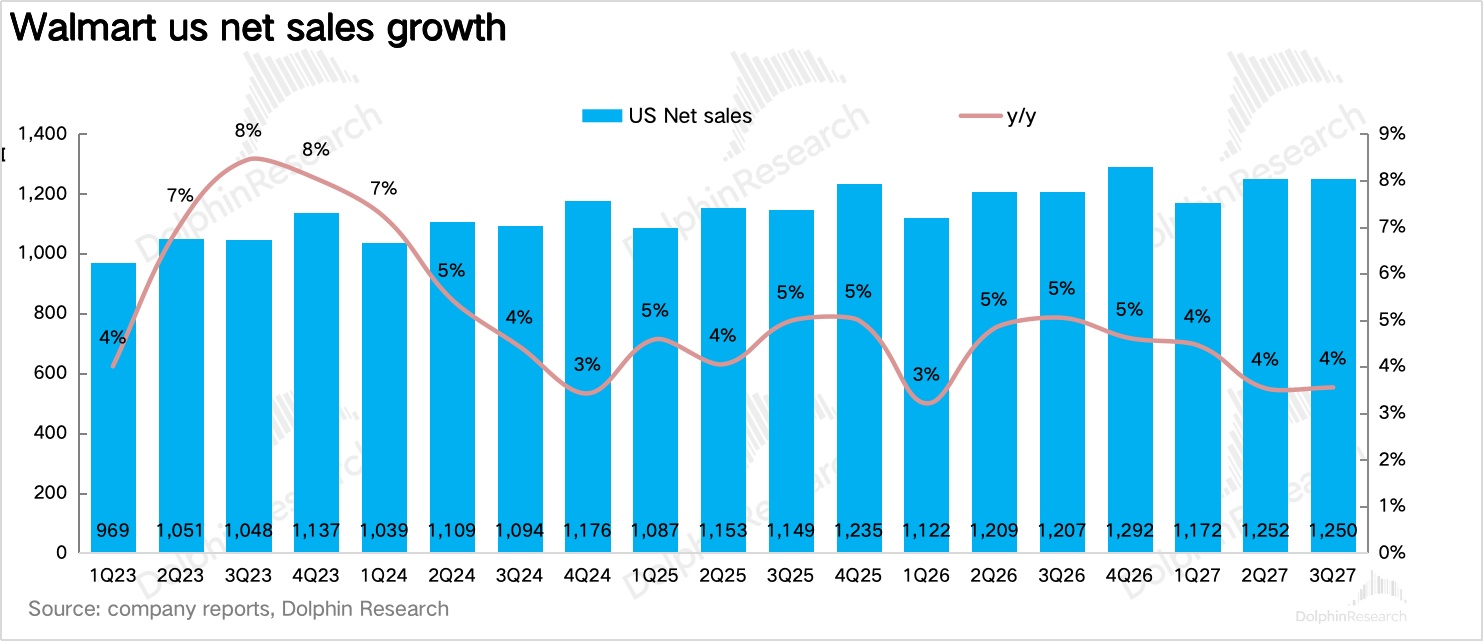
沃爾瑪美國本季淨銷售額 1,250 億美元,同比增長 3.6%;同店(剔除燃油)增長 2.9%,其中交易次數增長 1.5%、客單價增長 1.4%。整體同類商品通脹為 1.2%。
分品類看:食雜實現中個位數增長,份額和銷量均有提升,同類商品通脹 1.4%,雞蛋通縮拖累約 40bps;健康與保健品類低個位數下滑,雖然處方量中個位數增長、市場份額提升,但受處方藥"最高公平價格"(MFP)政策影響,藥價大幅下降,對該品類銷售額形成 800bps 的拖累。
百貨低個位數增長,玩具和汽車護理表現較好,自有品牌佔比提升 30bps,同類商品通脹 0.3%,較二季度低約 140bps。
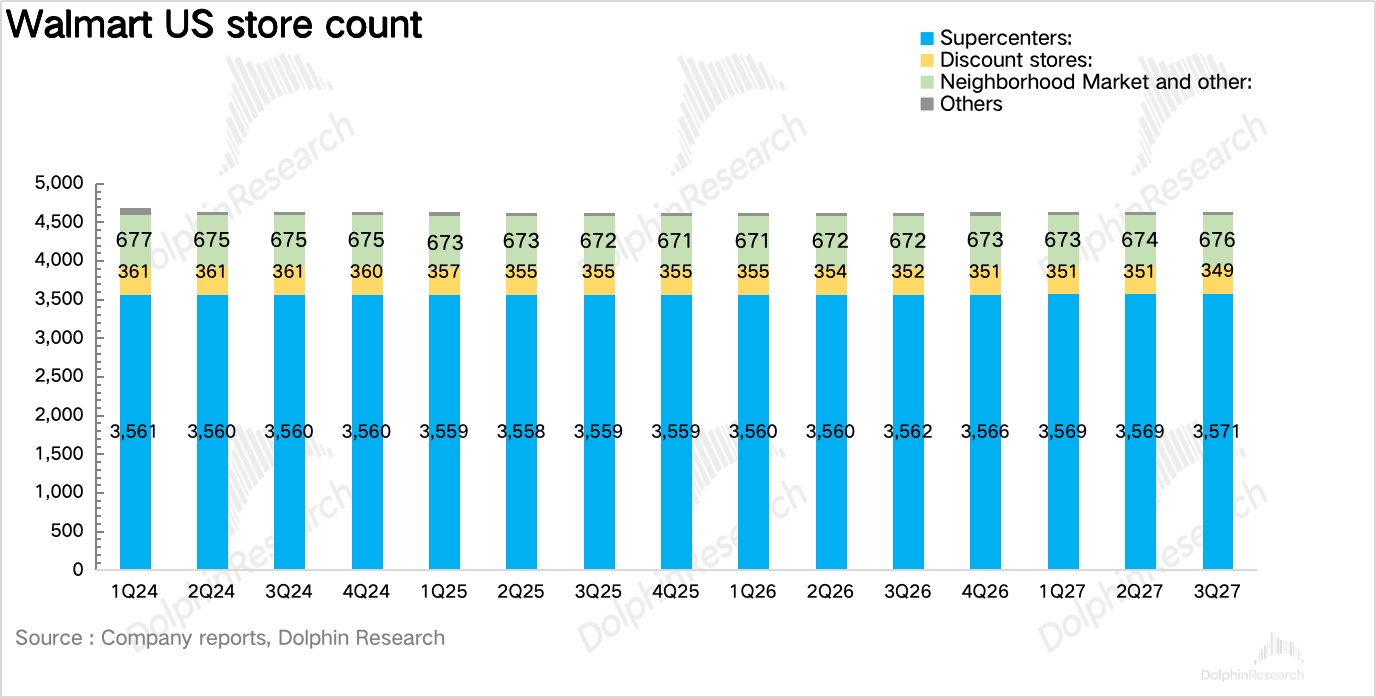
門店方面,本季新開 2 家社區店,年初至今新開 3 家超級中心、3 家社區店,完成約 475 家門店改造。
2.2 電商與高毛利業務
沃爾瑪美國電商增長 23%,對同店貢獻約 530bps,是連續第 11 個季度增長超過 20%。
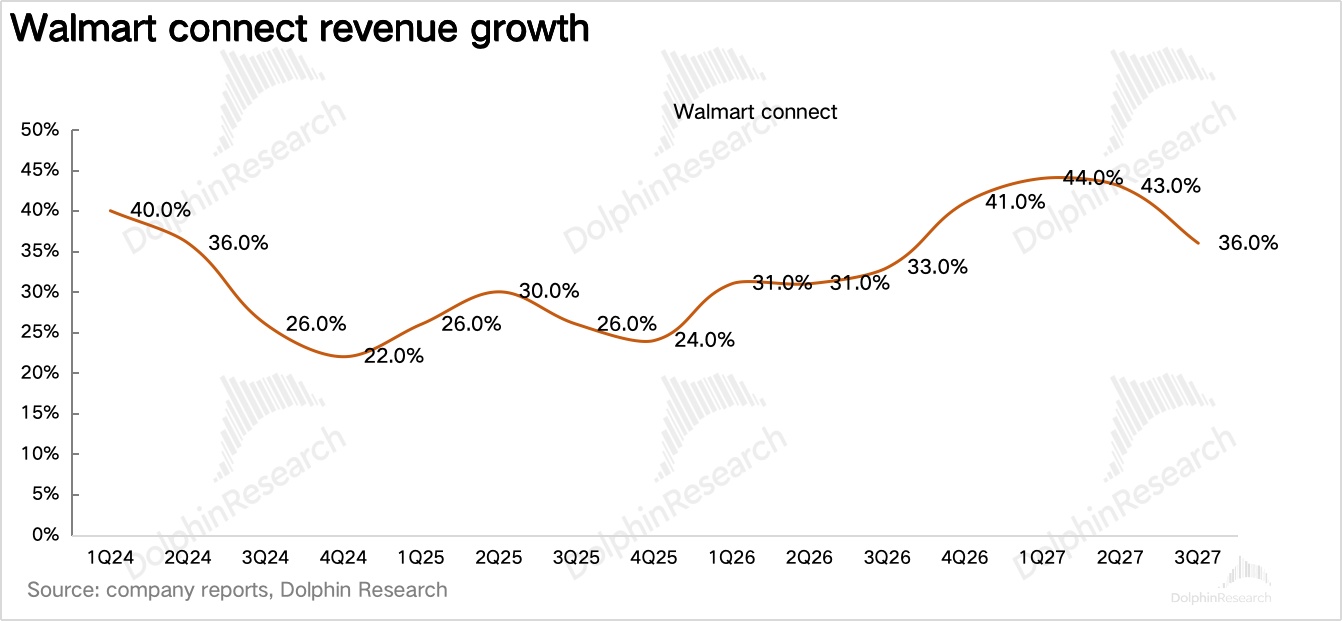
結構上,門店履約配送增長超過 40%,3 小時內送達的極速達已佔門店履約訂單的 37% 以上;廣告增長 37%,其中 Walmart Connect(剔除 VIZIO 和 Vibe)增長 36%;Marketplace 增長 49%,在傢俱、五金工具、玩具等品類表現突出。
會員方面,沃爾瑪美國會員及其他收入增長 43%,主要貢獻在於新推出的沃爾瑪 + 與山姆 Plus 捆綁會員(每年 120 美元)帶來的新增會員。
2.3 利潤:毛利率提升抵消費用率上升
沃爾瑪美國毛利率同比提升 50bps 至 28.1%,主要來自數字廣告帶來的業務結構改善,以及藥價下降帶來的品類結構改善;費用率同比提升 45bps 至 23.8%,主要是資本開支帶來的折舊增加和自保理賠費用上升。
最終經營利潤 63 億美元,同比增長 9.0%,經營利潤率提升 25bps 至 5.1%。庫存同比增長 5.2%,主要來自戰略性備貨和成本通脹。
三、山姆會員店:收入提速,利潤承壓
山姆是本季三大分部中同店增速最快的板塊,剔除燃油後同店較二季度繼續提速,且主要由交易次數驅動。和上半年不同的是,客單價的降幅明顯收窄,基本持平。
海豚君認為,這説明山姆的增長質量在改善:上半年客流增長很大程度上靠高油價下加油站的引流,客單價因低單價食雜佔比提升而持續下滑;三季度油價回落後,客流仍保持較快增長,客單價也趨於穩定,説明會員到店更多是為了購物本身,而不只是順路加油。
電商和年輕會員是兩大增量,其中會員店履約配送實現三位數增長。目前山姆可以覆蓋全美 65% 的家庭 3 小時內送達,超過四分之一的快速配送訂單 1 小時內到達。即時配送正在把山姆從"週末囤貨"的低頻場景,拓展到"日常補貨"的高頻場景。
會員結構上,Z 世代和千禧一代貢獻了一半以上的新增會員,且其中 Plus 會員佔比超過一半。海豚君認為這一點非常重要:年輕會員的生命週期更長,對配送等數字化服務的使用率也更高,是山姆和 Costco 競爭中最大的差異化優勢。
四、沃爾瑪國際:中國加速,墨西哥、加拿大仍在投入期
國際業務本季淨銷售額 359 億美元,同比增長 7.0%,剔除匯率後僅增長 3.3%。增速放緩主要是 Flipkart 大促(BBD)從三季度挪到四季度,拖累約 500bps,國際電商和廣告也因此同比下滑。
如果剔除這一錯期因素,各主要市場的表現其實呈現出一個共同特徵:會員店業態在各地都跑贏了大盤。
中國:逆勢加速,山姆仍是絕對主力。中國是本季最亮眼的市場,增速和同店都較二季度明顯提速,在國內整體消費偏弱的背景下尤其難得。
海豚君認為原因有兩點:一是山姆的會員制模型在消費分化的環境下更有優勢,中產家庭對"高品質、確定性"商品的需求並沒有收縮,反而在向少數頭部渠道集中;二是沃爾瑪門店也開始加速,説明山姆積累的供應鏈和即時配送能力,正在向沃爾瑪大賣場溢出。
利潤端,自有品牌佔比提升和品類結構改善帶動毛利率上行,中國和印度是國際業務利潤增長的主要來源。
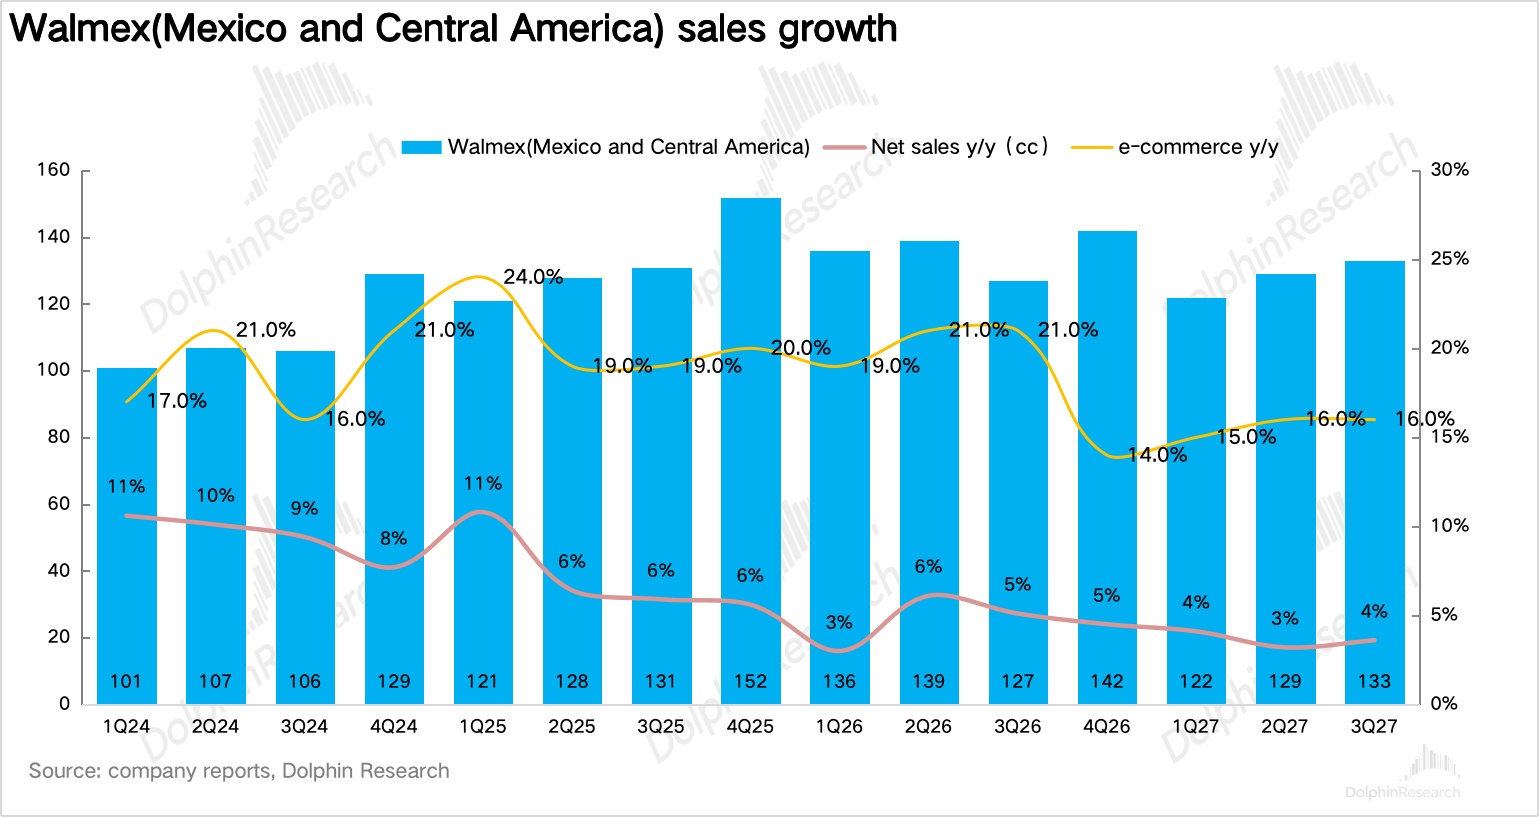
墨西哥(Walmex):同店繼續走弱,靠開店和山姆撐增長。墨西哥同店較二季度進一步放緩,增長主要由山姆帶動,沃爾瑪本身的業態仍然承壓。與此同時,Walmex 過去 12 個月新開了近 200 家門店,開店節奏並沒有放慢。
海豚君認為,這意味着墨西哥的增長越來越依賴"開店"而不是"同店"。在當地購買力收縮、同店疲弱的情況下持續高速開店,存在新店分流老店的風險,再加上工資和價格的持續投入,利潤已經開始下滑。
加拿大:用利潤換滲透率,Walmart+ 開局不錯。加拿大增長基本平穩,電商仍保持 30% 以上的高增,新上線的 Walmart+ 表現超出管理層預期。但為了搶份額,沃爾瑪在加拿大同時投入了價格和工資,毛利率和經營利潤都有所下滑。
海豚君維持此前的判斷:加拿大正處在複製美國"電商 + 會員"飛輪的早期,短期利潤承壓是主動選擇,關鍵看 Walmart+ 的會員規模能否在一兩年內起量,帶動廣告等高毛利業務跟上。
五、高毛利業務"兜底",但費用壓力仍在上升
三季度沃爾瑪毛利率同比提升 28bps 至 24.5%,主要來自三方面:一是沃爾瑪美國廣告等高毛利業務佔比繼續提升;二是處方藥降價壓低了低毛利的藥品收入,被動改善了品類結構;三是 Flipkart 大促錯期,低毛利的大促銷售挪到了四季度。
部分被山姆燃油毛利下降所抵消。分板塊看,沃爾瑪美國毛利率提升 50bps,是唯一明顯改善的分部,山姆則因履約成本和價格投入下滑了 110bps。
費用端,由於資本開支帶來的折舊增加和自保理賠費用上升,調整後費用率同比提升 34bps 至 21.5%,已經是連續三個季度同比上升。
費用率連續上升,背後是沃爾瑪正在加大自動化、門店改造和配送網絡的投入,前三季度資本開支同比增加 40 億美元。這些投入長期雖然會提升效率,但在折舊壓力完全釋放之前會壓制利潤的釋放。
最終,調整後經營利潤(固定匯率)同比增長 5.5%,快於固定匯率口徑 4.4% 的淨銷售增長,也高於公司此前 +2%-4% 的指引上限。
<正文完>
海豚研究「沃爾瑪」過往分析:
財報分析:
2026 年 8 月 21 日《沃爾瑪:業績沒毛病,高估值是原罪!》
2026 年 5 月 22 日《沃爾瑪:高油價來襲!“零售一哥” 能否扛得住?》
深度分析
2026 年 4 月 21 日《沃爾瑪:“萬億零售真神” 憑何練就?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。