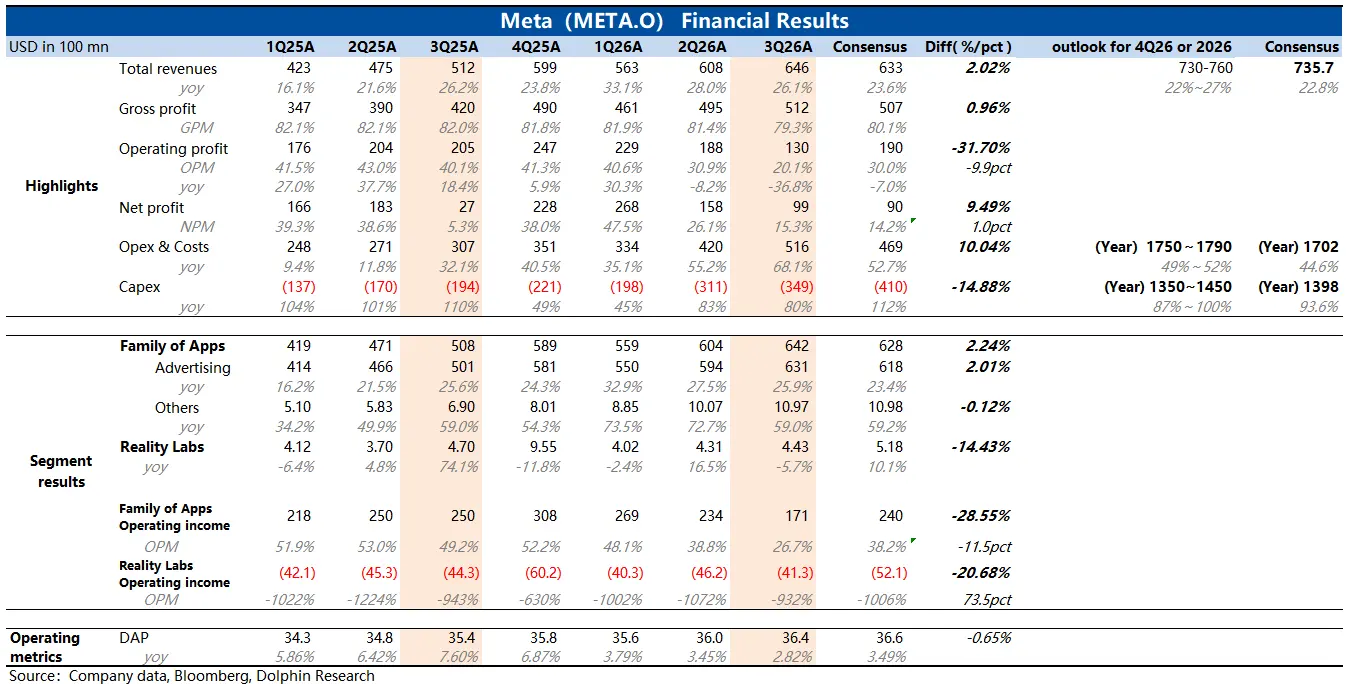
Meta 3Q26 火線速讀:Q3 業績整體超預期,主業基本盤依舊夯實:廣告依舊強勁,增長驅動主要靠廣告單價( +14%),已經連續三個季度加速,表明 Meta 廣告生態競爭力持續有優勢,Q4 總營收指引(730-760 億)也達標更樂觀的買方預期(740-750 億)。
費用控制也比預期稍好一些(剔除近 100 億的和解罰款),全年費用支出在預期之內(下圖 BBG 一致預期未完全包含 100 億和解費),Capex 指引下沿小幅提升 50 億,但總體仍在預期之內。Q4 隱含的 Capex 中性規模在 540 億,年化超 2100 億,這也是機構對明年 Capex 的預期水平。
不過,這次管理層並未對市場還很關注的 27 年指引給出詳細數字,無論是變現端的 Muse、雲算力租賃,還是支出端的 Capex 和 Opex,以及詳細的融資節奏規劃等。
定性上,對業務變現的信心較高,因此投入擴張比較堅定。C 類股票的增發安排最早近期可能就開展,融資預期是短期相對制約資金看多情緒的主要因素。$Meta(META.US)