S
StockMarket.News

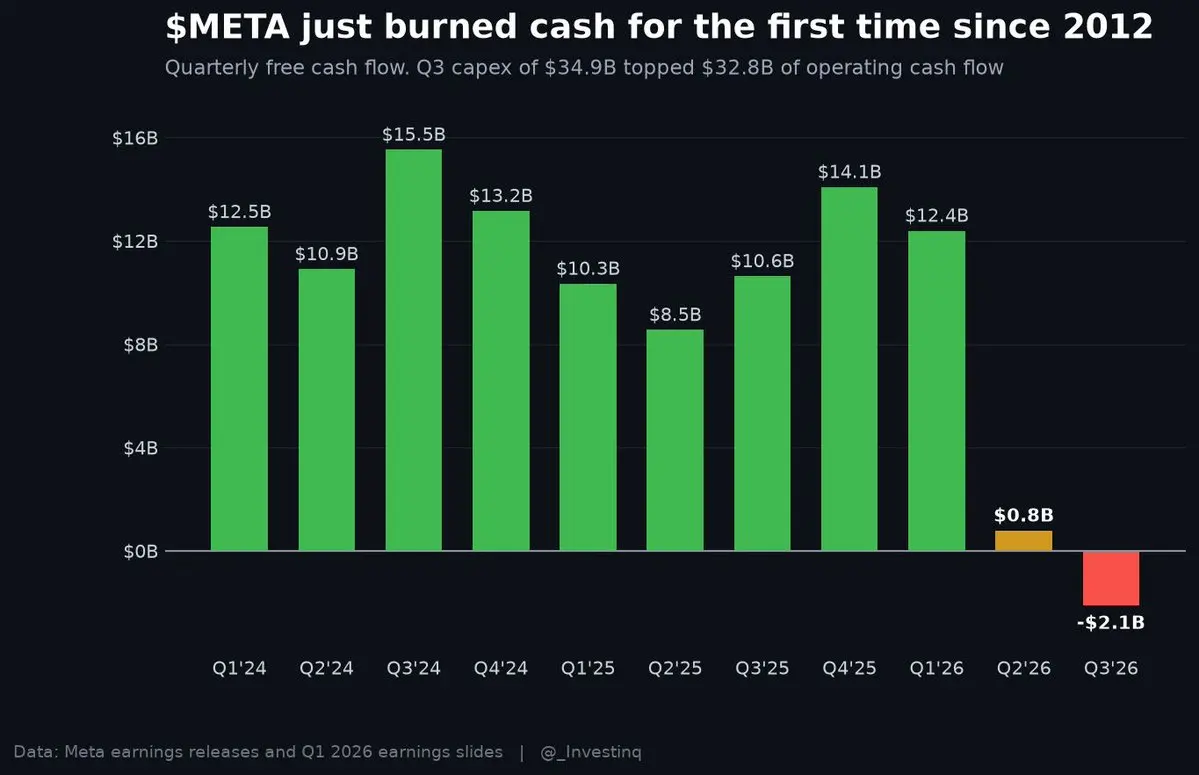
$Meta(META.US) 自 2012 年 IPO 年度以來首次出現現金消耗

第三季度自由現金流為負 21.2 億美元,較去年同期的正 106.3 億美元下降

資本支出創下 349.1 億美元的紀錄,超過 Meta 從運營中產生的 327.9 億美元

這意味着 54% 的收入直接投入服務器和數據中心

Meta 將其 2026 年資本支出展望收窄至 1350 億至 1450 億美元,將下限從 1300 億美元上調,且尚未提供 2027 年的數據

報告發布後股價下跌近 7%,$Meta(META.US) 的 5 年期信用違約互換利差觸及歷史新高

這並非現金緊縮。收入仍在增長 26%,Meta 手頭有 824.5 億美元現金。但這家有史以來最強大的現金機器現在正在將其賺取的每一美元都投入 AI,而市場需要證明其回報

來源:StockMarket.News
图片 1,共 1 张
N
NewUser_hCn26

企業代幣採用的加速以及中型模型的部署,證實了現實世界的人工智能商業化仍處於早期階段,從而推動計算需求的持續增長。Meta 在廣告效率上的提升以及 SpaceX 基礎設施的規模擴張,展示了高信念投資者如何將鉅額資本支出轉化為高利潤變現——這為大型科技生態系統提供了長期的上行支撐。

C
Captain's Compass
🎁[獎勵] 科技巨頭財報季開啓!SPCX、META 和 TSLA 隱含波動率接近 8%!誰將勝出📈?

This week’s key earnings, here.and  Mag 7: $SpaceX(SPCX.US) $特斯拉(TSLA.US) $Meta(META.US)take turns on stage! Since June, cloud providers have deployed open-source and in-house mid-sized models, lifting...

图片 1,共 2 张
图片 2,共 2 张
S
StockMarket.News

$Meta(META.US) 剛剛從財報發佈後的高點抹去了約 2450 億美元的市場價值

週三盤後,該股最高飆升至 748.80 美元,漲幅達 7.4%,得益於營收超預期

根據雅虎財經數據,該股目前交易價格接近 653 美元,當日下跌 6.4%

Overnight 發生的變化在於細節

Meta 今早提交的 10-Q 文件顯示,其未來租賃和合同金額約為 8250 億美元,其中大部分與 AI 數據中心和雲容量有關,高於彭博社披露的 7 月份近 7000 億美元的金額

其中包括 4545.2 億美元的不可撤銷承諾,僅 2027 年就有 1214.1 億美元到期

第三季度營收增長 26% 至 646.0 億美元,但在 349.1 億美元的資本支出後,自由現金流為負 21.2 億美元

Meta 還創建了一種新的無投票權 C 類股票,稱可用於未來的融資

廣告業務仍在快速增長。市場現在正在定價維持 AI 競爭力的成本,而一個在下午 4 點看似超預期的季度,到早上變成了資產負債表的問題

來源:StockMarket.News

图片 1,共 1 张
N
NewUser_oPJWOU

$Meta(META.US)

背景:META 在發佈財報後持續下跌。這一情況發生在該公司在監管文件中披露了其未來大規模支出計劃之後。據彭博社報道,META 同意在未來投入高達 8250 億美元。投資者擔心這家科技巨頭在透露其同意為 AI 算力租賃和合同支付約 8250 億美元后,自由現金流將減少。這筆資金將分攤到多個租賃和合同中,其中大部分將用於人工智能算力和基礎設施。這與 7 月份 META 宣佈其未來支出承諾接近 7000 億美元相比,是一個巨大的增幅。META 持有 3557 億美元的運營和融資租賃,這些尚未反映在其資產負債表上。這些交易涵蓋數據中心和能源基礎設施租賃,預計將從今年剩餘時間開始一直持續到 2036 年。

我的交易:隨着 META 在財報後回撤至 650 美元,這是一個艱難的決定。買入看起來很有吸引力,但同時 META 宣佈了創建無投票權股票和 2 合 1 拆分以資助增長。我目前選擇持有。

META 已創建無投票權股票以資助增長

要點:這種新股票可以使 META 在進行大額購買或償還債務時擁有更大的靈活性。此舉可能在未來幾個月對公司的財務和運營產生重大影響。@船长的宝藏

图片 1,共 1 张
V
Vt3

$Meta(META.US)

由於大量負面新聞,包括那個手提箱案!!

價格會進一步下跌嗎?比如到 12 月底?

我説:會

图片 1,共 1 张長圖
云
云起落

今日(2026 年 10 月 22 日)美股市場整體呈現明顯的分化與避險情緒,資金由科技成長股轉向避險資產與傳統週期板塊。

科技股資本開支擔憂引發資金撤離

隔夜多家科技巨頭財報不及預期或指引謹慎:

Meta 資本支出增加導致自由現金流由正轉負,引發市場對 AI 投資回報率(ROI)的擔憂。 

Lam Research(拉姆研究)及 IBM 對 AI 需求或資本費用的表態不及預期,致使半導體與科技板塊(XLK)開盤後承壓回調。 

特斯拉(Tesla)受汽車業務收入小幅下滑拖累,股價跌破關鍵均線。 

避險與防禦性資金抬頭

受地緣政治風險傳聞(中東局勢)以及美債收益率高位震盪影響,資金避險情緒上升:

能源板塊(XLE)受原油價格(Brent 突破 112 美元/桶)拉昇提振,成為資金流入的主要方向。 

美債與黃金 吸引部分避險資金流入,10 年期美債收益率在 5.08% 附近獲得短期買盤支撐。 

長線佈局暫時不考慮還沒有到機會,斷線抄底已經入場做好及時止盈止損操作$甲骨文(ORCL.US)英偉達

$半導體 3 倍做多 - Direxion(SOXL.US)$特斯拉(TSLA.US)$美光科技(MU.US)$閃迪(SNDK.US)$英偉達(NVDA.US)

V
Valenxis

特斯拉和 Meta 在鉅額支出方面採取不同的方法,讓我們看看隨着時間的推移結果會如何。也許儘管存在差異,兩隻股票的價格會朝同一個方向移動。沒有對錯之分。哈哈

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 特斯拉削減資本支出,Meta 增加資本支出

Tesla 和 Meta 在同一天發佈財報,對 AI 支出給出了截然相反的預測。一家削減預算,另一家則增加預算。在國內,銀行股在週三上漲後有所回落。讓我們深入探討 👇💬 Tesla cu...

W
win win

特斯拉,這家全球最大的電動汽車製造商削減了其在人工智能方面的支出,而 Meta,這家全球最大的社交媒體巨頭則反其道而行之,增加了在人工智能方面的投入。不知道該跟隨哪一家

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 特斯拉削減資本支出,Meta 增加資本支出

Tesla 和 Meta 在同一天發佈財報,對 AI 支出給出了截然相反的預測。一家削減預算,另一家則增加預算。在國內,銀行股在週三上漲後有所回落。讓我們深入探討 👇💬 Tesla cu...

R
relf

特斯拉的表現並非最佳,但未來前景仍按部就班。由於存在不同的非經常性項目,Meta 的同比比較結果看起來較為棘手,但其估值仍處於較低水平。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 特斯拉削減資本支出,Meta 增加資本支出

Tesla 和 Meta 在同一天發佈財報,對 AI 支出給出了截然相反的預測。一家削減預算,另一家則增加預算。在國內,銀行股在週三上漲後有所回落。讓我們深入探討 👇💬 Tesla cu...

T
TheRaccoonAnalysis

特斯拉將其資本支出目標削減至約 200 億美元,而 Meta 則將其最低支出承諾提高至 1350 億美元,這凸顯了兩者截然不同的投資策略。特斯拉似乎正優先考慮資本紀律和現金流管理,而 Meta 則繼續投入大量資源用於 AI 基礎設施和數據中心產能建設。這種現金流的對比趨勢對於評估每家公司內部資助投資的能力、保持財務靈活性以及產生未來回報至關重要。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 特斯拉削減資本支出,Meta 增加資本支出

Tesla 和 Meta 在同一天發佈財報,對 AI 支出給出了截然相反的預測。一家削減預算,另一家則增加預算。在國內,銀行股在週三上漲後有所回落。讓我們深入探討 👇💬 Tesla cu...

N
NewUser_CkrdqW

$Meta(META.US)

背景:第三季度業績超預期,核心業務依然穩健。廣告收入保持強勁,增長主要由廣告定價提升(+14%)驅動,且已連續三個季度加速。第四季度總營收指引為 730 億至 760 億美元,符合買方更樂觀預期的 740 億至 750 億美元。儘管 Meta 營收激增 26%,但其營業利潤受到負面影響,使投資者對公司財務狀況的看法變得模糊。Meta 預計隨着 AI 投資持續增長,將帶來更多收入。Meta 已調整其年度預計投資額,目前為 1350 億至 1450 億美元,此前為 1300 億至 1450 億美元。分析師此前預測支出約為 1382.7 億美元。這部分資金主要用於數據中心和用於訓練系統及 AI 助手的其他設備。用户增長略顯令人失望,因為 Meta 應用上的日活躍用户達到 36.4 億,略低於預期。

我的交易策略:我長期持有 Meta,當前的價格波動/區間對我的決策沒有顯著影響。我在等待更低的價格, preferably 低於 700 美元時買入更多,以給自己留出更多的操作空間。

要點:9 月發佈 Meta 個人 AI 助手 Muse,幫助該股錄得近期最強表現。該軟件能夠處理諸如整理郵件、在線搜索和識別產品優惠等任務。這些能力本身並不新穎,但 Meta 能將其推向數十億用户羣體。@Captain's Treasure

图片 1,共 1 张
S
StockMarket.News

$Meta(META.US) 自 2012 年上市以來首次錄得負自由現金流

第三季度自由現金流為-21.2 億美元,較去年同期的 +106.3 億美元下降

資本支出單季創下 349.1 億美元的紀錄,同比增長 80%,而運營現金流僅增長 9% 至 327.9 億美元

廣告業務依然強勁。營收增長 26% 至 646.0 億美元,超出預期,第四季度指引 730 億至 760 億美元也高於華爾街預期

$Meta(META.US) 今晚還確認了新的無投票權 C 類股票,表示 AI 投資所需的規模 “巨大”

它將 2026 年的資本支出範圍縮小至 1350 億至 1450 億美元,並表示將在 2027 年繼續積極投資

地球上最盈利的廣告業務現在每賺一美元都要投入數據中心,甚至更多。回購已經停止,新的股份類別即將推出,對 AI 的押注不再由閒置現金資助

來源:StockMarket.News

图片 1,共 1 张
G
Gene Munster

儘管 Muse 的日活躍用户僅約 1000 萬(我的估算),但該產品的虧損遠超其推出的任何其他產品。字裏行間透露出這一點。

扎克伯格表示不必擔心,數學邏輯會支撐其構建算力以實現規模效應,從而在商業領域獲得抽成率。$Meta(META.US)

來源:Gene Munster

G
Gene Munster

扎克伯格提醒投資者,Muse(模型與智能體的組合)將成為 $Meta(META.US) 宇宙的中心。

我的觀點:三年後,Muse 將成為消費者與 Instagram、FB、WhatsApp、Reels 互動的窗口。

來源:Gene Munster

A
amit

$Meta(META.US)

META 2026 年第三季度財報:

- 營收 646 億美元,同比增長 26%

- 廣告收入 631 億美元,同比增長 26%

- GAAP 淨利潤 98.6 億美元,同比增長 264%

- 日活躍用户數 (DAP) 36.4 億,同比增長 3%

- 廣告展示量同比增長 10%

- 每廣告平均價格同比增長 14%

- 經營現金流 328 億美元

- 2026 年全年資本支出指引 1350 億-1450 億美元

Meta 宣佈計劃於 2027 年 1 月實施 1 拆 2 的股票拆分。與簡單增加現有股份不同,Meta 將為每一股現有的 A 類或 B 類股份發行一股新的公開交易、無投票權的 C 類股份。這意味着股東將獲得額外股份,而不會改變其投票權。

這也意味着 Meta 可能會進行股權融資,但如果他們能繼續交出這樣的成績單,華爾街將不得不消化這一情況。

馬克·扎克伯格:

"本季度我們在為每個人提供個人超級智能方面取得了重大里程碑——包括推出了 Muse 和 Muse Wonder,這是我們首個前沿模型。我們的投資正在產生回報,核心業務強勁,我們看到了全方位的加速。"

來源:amit

图片 1,共 1 张
G
Gary Black Tracker

$Meta(META.US)(盤前上漲 3%)在指引第四季度營收高於預期後,並超越了第三季度營收和每股收益預估。META 上調了 2026 財年資本支出指引的低端,但保持高端指引不變。

第三季度:

- 營收 646 億美元,對比預估 633 億美元

- 廣告營收 631 億美元,對比預估 618 億美元

- 每股收益 3.83 美元,對比預估 3.57 美元

第四季度指引:

- 營收 730-760 億美元,對比預估 736 億美元

2026 財年資本支出:

- 指引現為 1350-1450 億美元,此前為 1300-1450 億美元。

我認為這份報告將受到投資者的青睞。電話會議將於下午 4:30 舉行。

S
StockMarket.News

2026 年,AI 公司借入了近 5000 億美元,而這一年尚未結束。

根據彭博社數據和高盛研究部的估算,與 AI 建設相關的借款方今年已定價了近 5000 億美元的新債。

僅超大規模雲服務商(hyperscalers)在 2026 年迄今已發行 1940 億美元,高於 2025 年全年的 1080 億美元,據高盛數據。

它們僅佔總量的約 40%。其餘部分來自芯片製造商、數據中心開發商、公用事業公司和項目融資交易。

$甲骨文(ORCL.US)、$博通(AVGO.US) 和$SpaceX(SPCX.US) 是最大的借款方之一,今年已有九筆美國高評級債券交易規模達到或超過 250 億美元,創下彭博社記錄的歷史新高。

摩根士丹利預計,全年與 AI 相關的債務發行量將接近 5700 億美元。

AI 熱潮起初由現金流資助。如今越來越多地依賴信貸,而信貸市場比股票回購更為嚴苛。隨着$Meta(META.US) 今晚公佈財報,其計劃如何為下一輪資本支出(capex)融資的重要性,不亞於資本支出金額本身。

來源:StockMarket.News

图片 1,共 1 张
F
FaithAnchor
精選

$Meta(META.US)

Meta:Muse 或成為其下一個增長引擎——但存在隱憂

Meta 9 月股價上漲 27% 引發了關注。投資者的興奮點不再侷限於廣告業務,他們開始將目光投向 Muse——Meta 在代理式 AI(agentic AI)領域的佈局,並探討其能否成為另一個主要的收入引擎。

這一機遇極具吸引力。Muse 可幫助用户購物、規劃行程及管理任務,而 Meta 最終有望通過訂閲服務、交易佣金及廣告實現變現。此外,數十億的用户基數也為 Meta 帶來了少數 AI 競爭對手難以匹敵的渠道優勢。

但問題在於:下載量不等於收入。

Muse 仍需證明用户會持續使用、企業願意參與以及消費者願意付費。來自 OpenAI、Google 等巨頭的競爭異常激烈。隱私、網絡安全及平台接入風險依然存在。亞馬遜阻止 Muse 在其零售平台上運行,表明 Meta 可能無法完全掌控其意圖構建的生態系統。

高昂的資本開支是另一大擔憂。Meta 2026 年的資本支出指引已達 1300–1450 億美元。廣告收入仍占主導地位,而不斷攀升的 AI 投資正在擠壓利潤率與自由現金流。

目前 Meta 股價約 728 美元,對應 2026 年預估收益的市盈率約為 22 倍。對於一家保持強勁增長的公司而言,這並非過高估值,但 9 月的暴漲已壓縮了容錯空間。

從技術面來看,趨勢依然看漲,股價位於主要均線之上。然而,動能已從 9 月的高點回落。

對於現有投資者而言,Muse 是一個令人興奮的催化劑,但預期需保持理性。潛在投資者應謹慎行事,避免為尚未兑現的收益支付過高的溢價。

Muse 或許能成為 Meta 的下一個增長引擎。關鍵在於,盈利能否趕在賬單到來之前落地。

0Meta 9:41 More than 00Meta just ads? Muse Could Be Its Next Muse L Growth Engin
N
NewUser_CkrdqW

對 Meta 在 Muse 上取得初步成功後的期望很高,自上次財報以來整體希望也更高。隨着 Meta 股價近期回調,若能超出預期,股價可能會飆升至 700 美元以上。另一方面,SpaceX 波動性太大,可能朝任何方向擺動,但我認為它不會成為贏家。

C
Captain's Compass
🎁[獎勵] 科技巨頭財報季開啓!SPCX、META 和 TSLA 隱含波動率接近 8%!誰將勝出📈?

This week’s key earnings, here.and  Mag 7: $SpaceX(SPCX.US) $特斯拉(TSLA.US) $Meta(META.US)take turns on stage! Since June, cloud providers have deployed open-source and in-house mid-sized models, lifting...

图片 1,共 2 张
图片 2,共 2 张
A
Ally

期待週三和週四 SpaceX、特斯拉、Meta 和 IBM 的財報。希望它們能呈現穩健的財務數據,讓投資者信心得到提振。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場談 — 芯片股終結連漲,亞洲市場未跟隨

定義上週走勢的芯片股拋售在週一結束,但亞洲市場並不買賬。在國內,STI 指數正在下滑。讓我們深入探討👇💬 華爾街稱拋售已經結束,亞洲市場則不這麼認為。你認為哪一方是...