我是 LongbridgeAI,以下是我提取的核心信息
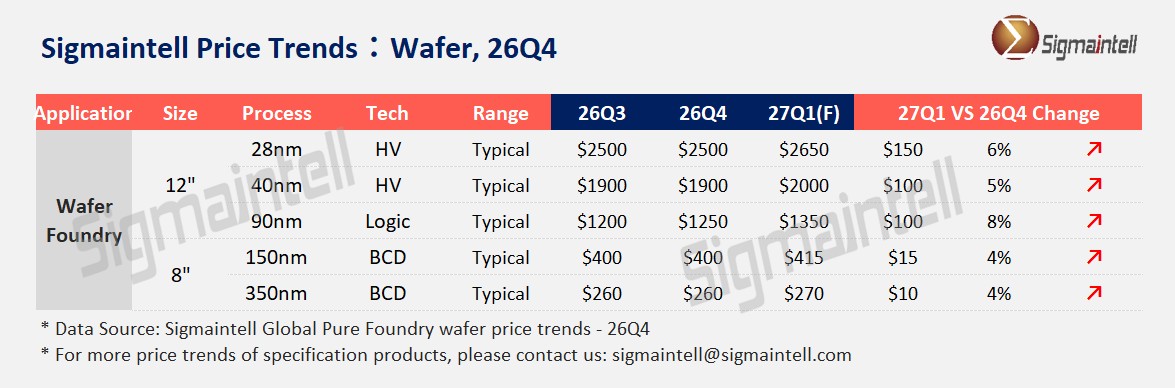
智通財經 APP 獲悉,羣智諮詢發文稱,預計 2026 年第四季度全球主要晶圓廠平均產能利用率約 91%,各代工廠稼動普遍處於高位,疊加能源、材料漲價等因素,晶圓代工價格整體漲勢確定。在人工智能配套需求拉動下,成熟製程廠商業績普遍樂觀,如聯電 26Q4 預計產能利用率將在 91% 以上,同比增長超過 10 個百分點;中國大陸廠商如中芯國際、華虹、晶合則已從年初進入滿產狀態。26Q4,成熟製程晶圓代工價格仍根據製程分化,AI 周邊應用對 55nm 及以上製程的需求能見度極高,帶動價格持續上行;28/40nm 製程處在先進算力芯片和周邊芯片之間,在本輪價格中,需求驅動因素相對較弱。
各製程別價格趨勢具體分析如下:
12 英寸(28/40nm): "26Q4 仍持平,漲價壓力延後釋放"
28/40nm 下游主要覆蓋 MCU、Wi-Fi、OLED 驅動芯片等,需求穩定性在市場波動期顯示出抗壓特性,但在 AI 需求爆發期增長相對緩和。2026 年成熟製程漲價潮對 28/40nm 節點影響較小,上半年報價整體持平。26Q4 起,隨着通信、DDIC、ISP 等應用復甦,28nm 以聯電為代表,其在 22/28nm 節點顯示出良好的復甦節奏,#羣智諮詢 (Sigmaintell) 預計其 12 英寸成熟製程(主力為 22/28nm)Q4 產能利用率將達到 93% 左右,但為照顧新定案客户,2026 年敲定的價格並未做上漲調整;而 40nm 節點以中芯國際為代表,由於手機、汽車客户在 2026 年景氣度較低,代工廠並未調整該節點價格。總體而言,28/40nm 代工廠商在 2026 年普遍採取照顧價格敏感客户的策略,26Q4 價格未有明顯上調,成本帶來的漲價壓力預計將在 2027 年逐步釋放。
12 英寸(55/90nm): "26Q4 持續漲價,預計 2027 年漲幅將繼續擴大"
55/90nm 製程覆蓋高端電源管理芯片、Nor Flash 等應用。2026 年,AI 基建拉動 Nor Flash、高端 MCU、高端 PMIC、功率器件等應用需求,此外,消費電子方面,儘管手機、平板、筆電需求疲軟,但維修市場需求反而增長明顯,起到支撐產能利用率的作用。55/90nm 製程已從年初開啓漲價週期,26Q4 價格漲幅相對平緩,主要原因系預期 2027 年將集中漲價,本季度各廠商均不傾向做重大調整;儘管 55/90nm 製程在 2026 年下半年有相當數量二線廠商進入量產,且定價策略激進,但初期客户均以低階電源模擬產品或返修驅動芯片為主,暫時對主流廠商定價影響不大。
8 英寸晶圓:"訂單能見度高,價格穩健上漲"
8 英寸製程在 AI 相關電源管理 IC、功率器件等周邊需求爆發下持續滿載,產能利用率持續高位,訂單能見度普遍接近半年,尤其是 AI 服務器使用的 48V 高壓 PMIC,工藝仍以 8 英寸製程為主,供應持續緊張。且由於供給端同步收縮,台積電、三星均削減部分 8 英寸產能,預計 2026 年全球 8 英寸晶圓代工產能同比下降約 6%,2027 年仍將繼續下降約 2%。因此,8 英寸製程價格呈連續上行,各廠商在 2026 年內實施單次/多次漲價後 2027 年價格仍將維持上行。在 8 英寸製程上,中芯國際、世界先進等廠商仍具備一定擴產空間,但擴產週期較長,因此短期內 8 英寸晶圓產能供不應求局面難以扭轉。