
 我是 LongbridgeAI,我可以總結文章信息。
本文通過行業對比,將亞德諾(ADI)與其半導體同行進行比較。ADI 的市盈率和市淨率較低,顯示出潛在的估值不足,但與行業平均水平相比,其市銷率較高、淨資產收益率較低,且 EBITDA 和毛利率較弱,面臨諸多挑戰。儘管其收入增長落後於同行,但 ADI 的財務狀況更為穩健,債務權益比率為 0.27,低於主要競爭對手
在動態且競爭激烈的商業世界中,進行深入的公司分析對於投資者和行業專家至關重要。本文將進行全面的行業對比,評估 ** 亞德諾(NASDAQ: ADI)** 及其在半導體及半導體設備行業的主要競爭對手。通過仔細審視關鍵財務指標、市場地位和增長前景,我們旨在為投資者提供有價值的見解,並闡明該公司在行業內的表現。
亞德諾背景
亞德諾是一家領先的模擬、混合信號和數字信號處理芯片製造商。該公司在轉換器芯片領域擁有顯著的市場份額領先地位,這些芯片用於將模擬信號轉換為數字信號,反之亦然。公司擁有數萬家客户;其芯片銷售的一半以上面向工業和汽車終端市場。亞德諾的芯片也被納入無線基礎設施設備中。
| 公司 | 市盈率 (P/E) | 市淨率 (P/B) | 市銷率 (P/S) | 淨資產收益率 (ROE) | EBITDA(十億美元) | 毛利潤(十億美元) | 收入增長 |
|---|---|---|---|---|---|---|---|
| Analog Devices Inc | 47.93 | 5.83 | 14.28 | 3.98% | $2.13 | $2.71 | 39.63% |
| NVIDIA Corp | 27.98 | 23.34 | 17.82 | 28.12% | $72.86 | $72.14 | 105.85% |
| Broadcom Inc | 44.16 | 16.58 | 18.98 | 13.97% | $18.27 | $20.46 | 85.5% |
| Micron Technology Inc | 12.30 | 7.47 | 7.84 | 31.54% | $46.88 | $47.05 | 379.27% |
| Advanced Micro Devices Inc | 145.62 | 13.86 | 22.80 | 3.49% | $3.35 | $6.2 | 50.11% |
| Texas Instruments Inc | 42.65 | 14.23 | 13.19 | 11.32% | $2.95 | $3.35 | 22.82% |
| Marvell Technology Inc | 81.22 | 11.90 | 23.02 | 1.68% | $0.77 | $1.46 | 36.55% |
| Qualcomm Inc | 19.73 | 6.66 | 4.21 | 7.29% | $3.04 | $5.28 | -4.03% |
| Monolithic Power Systems Inc | 75.85 | 15.68 | 18.58 | 6.8% | $0.32 | $0.54 | 47.56% |
| NXP Semiconductors NV | 18.84 | 4.89 | 4.25 | 6.87% | $1.27 | $2.0 | 19.48% |
| Microchip Technology Inc | 104.78 | 6 | 7.62 | 3.14% | $0.49 | $0.94 | 38.05% |
| Credo Technology Group Holding Ltd | 63.11 | 12.35 | 21.48 | 5.4% | $0.14 | $0.31 | 114.73% |
| ON Semiconductor Corp | 47.95 | 3.96 | 4.78 | 3.12% | $0.43 | $0.62 | 9.18% |
| GLOBALFOUNDRIES Inc | 38.23 | 2.31 | 3.94 | 1.41% | $0.48 | $0.51 | 5.81% |
| Tower Semiconductor Ltd | 82.64 | 7.66 | 13.96 | 2.99% | $0.17 | $0.14 | 23.66% |
| MACOM Technology Solutions Holdings Inc | 92.78 | 14.44 | 19.22 | 6.81% | $0.14 | $0.2 | 35.77% |
| First Solar Inc | 11.04 | 1.86 | 3.58 | 4.18% | $0.61 | $0.61 | -3.73% |
| 平均值 | 56.8 | 10.2 | 12.83 | 8.63% | $9.51 | $10.11 | 60.41% |
在對亞德諾進行詳細分析時,以下趨勢變得清晰可見:
- 該股的市盈率為 47.93,比行業平均水平低 0.84 倍,表明在市場參與者眼中具有潛在價值。
- 當前的市淨率為 5.83,是行業平均水平的 0.57 倍,遠低於行業平均水平,表明存在潛在的低估。
- 由於市銷率相對較高,為 14.28,是行業平均水平的 1.11 倍,基於銷售表現,該股可能被視為高估。
- 淨資產收益率(ROE)為 3.98%,低於行業平均水平 4.65%,表明利用股權產生利潤的效率可能存在不足。
- 該公司的息税折舊攤銷前利潤(EBITDA)較低,為 21.3 億美元,比行業平均水平低 0.22 倍。這可能表明盈利能力較低或面臨財務挑戰。
- 該公司的毛利潤較低,為 27.1 億美元,比行業平均水平低 0.27 倍。這可能表明在扣除生產成本後,其收入較低。
- 該公司的收入增長大幅下滑,增長率為 39.63%,而行業平均值為 60.41%,這表明銷售環境充滿挑戰。
債務權益比率
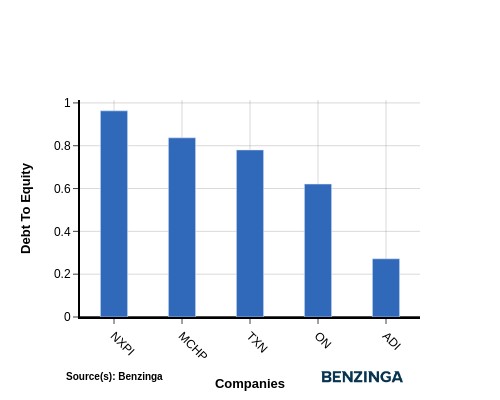
債務權益比率(D/E)有助於評估公司的資本結構和財務槓桿。
在行業對比中考慮債務權益比率,可以簡潔地評估公司的財務健康狀況和風險狀況,從而輔助做出明智的決策。
將亞德諾與基於債務權益比率排名前四位的同行進行比較時,可以觀察到以下見解:
- 亞德諾的財務狀況相對於前四大同行更為強勁,其債務權益比率僅為 0.27,證明了這一點。
- 這意味着公司對債務融資的依賴較少,債務與股權之間的平衡更為有利。
核心要點
對於亞德諾而言,其市盈率(PE)和市淨率(PB)低於同行,表明可能存在估值偏低的情況。然而,較高的市銷率(PS)表明基於收入來看可能存在高估。較低的淨資產收益率(ROE)、EBITDA、毛利潤和收入增長進一步表明其表現不及行業同行。
本文由 Benzinga 的自動化內容引擎生成,並經編輯審閲。
登錄即免費解鎖1,542字全文
因資訊版權原因,登錄長橋賬戶後方可瀏覽相關內容
感謝您對正版資訊的理解與支持