
 我是 LongbridgeAI,我可以總結文章信息。
在不斷演變且競爭激烈的商業環境中,進行深入的公司分析對投資者和行業觀察者至關重要。在本文中,我們將進行深入的行業比較,評估 ** 亞德諾(NASDAQ: ADI)** 及其在半導體及半導體設備行業的主要競爭對手。通過仔細審查關鍵財務指標、市場定位和增長前景,我們旨在為投資者提供有價值的見解,並闡明公司在行業內的表現。
亞德諾背景
亞德諾是一家領先的模擬、混合信號和數字信號處理芯片製造商。該公司在轉換器芯片領域擁有顯著的市場份額領先地位,這些芯片用於將模擬信號轉換為數字信號,反之亦然。公司擁有數萬家客户;其芯片銷售的一半以上面向工業和汽車終端市場。ADI 的芯片也被納入無線基礎設施設備中。
| 公司 | 市盈率 (P/E) | 市淨率 (P/B) | 市銷率 (P/S) | 淨資產收益率 (ROE) | 息税折舊攤銷前利潤 (EBITDA) (十億美元) | 毛利潤 (十億美元) | 收入增長 |
|---|---|---|---|---|---|---|---|
| Analog Devices Inc | 47.98 | 5.83 | 14.29 | 3.98% | $2.13 | $2.71 | 39.63% |
| NVIDIA Corp | 27.46 | 22.91 | 17.49 | 28.12% | $72.86 | $72.14 | 105.85% |
| Broadcom Inc | 43.92 | 16.49 | 18.88 | 13.97% | $18.27 | $20.46 | 85.5% |
| Micron Technology Inc | 12.53 | 7.61 | 7.99 | 31.54% | $46.88 | $47.05 | 379.27% |
| Advanced Micro Devices Inc | 143.43 | 13.65 | 22.45 | 3.49% | $3.35 | $6.2 | 50.11% |
| Texas Instruments Inc | 42.42 | 14.16 | 13.12 | 11.32% | $2.95 | $3.35 | 22.82% |
| Marvell Technology Inc | 79.88 | 11.70 | 22.64 | 1.68% | $0.77 | $1.46 | 36.55% |
| Qualcomm Inc | 20.39 | 6.89 | 4.35 | 7.29% | $3.04 | $5.28 | -4.03% |
| Monolithic Power Systems Inc | 76.22 | 15.76 | 18.67 | 6.8% | $0.32 | $0.54 | 47.56% |
| NXP Semiconductors NV | 19.72 | 5.11 | 4.45 | 6.87% | $1.27 | $2.0 | 19.48% |
| Microchip Technology Inc | 109.21 | 6.25 | 7.94 | 3.14% | $0.49 | $0.94 | 38.05% |
| Credo Technology Group Holding Ltd | 62.85 | 12.30 | 21.39 | 5.4% | $0.14 | $0.31 | 114.73% |
| ON Semiconductor Corp | 48.17 | 3.97 | 4.80 | 3.12% | $0.43 | $0.62 | 9.18% |
| GLOBALFOUNDRIES Inc | 38.09 | 2.30 | 3.93 | 1.41% | $0.48 | $0.51 | 5.81% |
| Tower Semiconductor Ltd | 82.96 | 7.69 | 14.02 | 2.99% | $0.17 | $0.14 | 23.66% |
| MACOM Technology Solutions Holdings Inc | 86.43 | 13.45 | 17.90 | 6.81% | $0.14 | $0.2 | 35.77% |
| First Solar Inc | 11.02 | 1.86 | 3.58 | 4.18% | $0.61 | $0.61 | -3.73% |
| 平均值 | 56.54 | 10.13 | 12.73 | 8.63% | $9.51 | $10.11 | 60.41% |
在審視亞德諾之後,可以推斷出以下趨勢:
- 該股的市盈率為 47.98,比行業平均水平低 0.85 倍,表明在市場參與者眼中可能存在投資價值。
- 當前的市淨率為 5.83,是行業平均水平的 0.58 倍,顯著低於行業平均水平,表明可能存在低估。
- 該股相對較高的市銷率為 14.29,比行業平均水平高出 1.12 倍,這可能表明在銷售表現方面存在某種程度的高估。
- 淨資產收益率(ROE)為 3.98%,比行業平均水平低 4.65%,表明利用股權產生利潤的效率可能較低。
- 息税折舊攤銷前利潤(EBITDA)為 21.3 億美元,比行業平均水平低 0.22 倍,表明盈利能力可能較低或面臨財務挑戰。
- 毛利潤較低,為 27.1 億美元,比行業平均水平低 0.27 倍,這表明在扣除生產成本後,公司的收入可能較低。
- 公司的收入增長率為 39.63%,顯著低於 60.41% 的行業平均水平。這表明公司的銷售表現可能出現下滑。
債務權益比
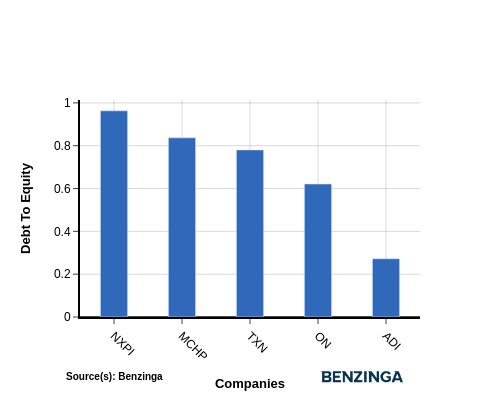
債務權益比(D/E)提供了關於公司債務與其股權和資產價值比例的見解。
在行業比較中考慮債務權益比,可以簡潔地評估公司的財務健康狀況和風險狀況,有助於做出明智的決策。
將亞德諾與其前 4 大同行基於債務權益比進行比較時,可以觀察到以下見解:
- 在比較債務權益比時,與前 4 大同行相比,亞德諾處於更強勁的財務地位。
- 相對於其股權,公司的債務水平較低,債務權益比為 0.27,表明兩者之間的平衡更為有利。
關鍵要點
對於亞德諾而言,與同行相比,其市盈率(PE)和市淨率(PB)較低,表明可能存在低估。然而,較高的市銷率(PS)表明基於收入可能存在高估。較低的淨資產收益率(ROE)、息税折舊攤銷前利潤(EBITDA)、毛利潤和收入增長進一步凸顯了與行業同行相比的表現不佳。這些因素共同表明,亞德諾在半導體及半導體設備板塊內的估值前景喜憂參半。
本文由 Benzinga 的自動化內容引擎生成,並經編輯審核。
登錄即免費解鎖1,603字全文
因資訊版權原因,登錄長橋賬戶後方可瀏覽相關內容
感謝您對正版資訊的理解與支持