
 我是 LongbridgeAI,以下是我提取的核心信息
- 9 月份相關周均交易規模突破 90 億美元,多隻標的成本創新高。…
財聯社 10 月 20 日訊(編輯 瀟湘)最新跡象顯示,為了防範 AI 熱潮一旦破裂帶來的 “多米諾骨牌” 式連鎖反應,全球投資者眼下正爭相搶購信用違約互換 (CDS)——這一在 2008 年次貸危機中一戰成名的衍生品工具,試圖以此為投資組合構建防火牆。
為數萬億美元的人工智能基礎設施支出融資所引發的借貸浪潮,正推動市場對這類類似保險的衍生品的需求。一旦這類衍生品所掛鈎公司的債務發生違約,便會向買方支付賠償。
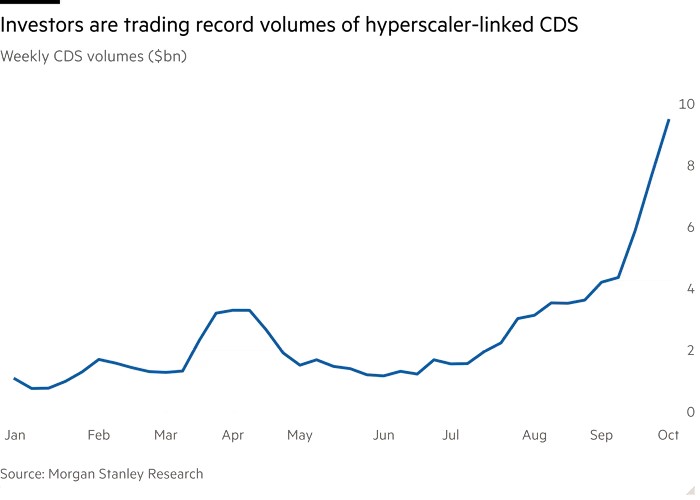
摩根士丹利研究團隊的數據顯示,9 月份,與甲骨文、SpaceX、Alphabet、亞馬遜、Meta、博通和英偉達發行的債券掛鈎的 CDS,周均交易規模已突破 90 億美元,而 7 月份時這一數字還不足 20 億美元。
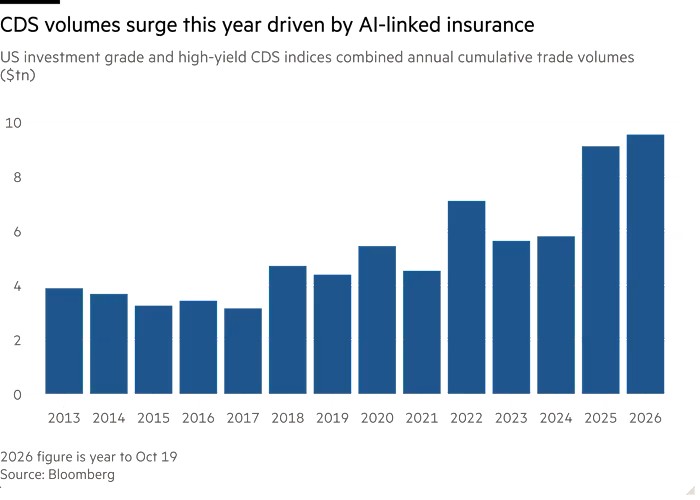
彭博數據也顯示,今年迄今,美國企業 CDS 指數的交易量已經超過了去年全年。
市場對這場 “AI 借貸盛宴” 日趨不安的一個鮮明信號是:本月掛鈎多家 AI 相關企業的 CDS 購買成本已紛紛刷新歷史紀錄。
近幾日,CDS 利差不僅在投資者認為風險較高的公司中持續攀升——例如人工智能雲計算服務商 CoreWeave,在微軟等被視為相對安全的公司中也普遍出現了上漲。
法國興業銀行美國股票策略主管 Manish Kabra 表示,“CDS 已成為衡量投資者對超大規模雲服務商融資以及整體人工智能交易情緒的關鍵風向標。市場關注的焦點正越來越集中在兩個方面:CDS 和自由現金流。”
跨市場需求井噴
摩根士丹利的數據顯示,今年以來,與人工智能相關的債務發行規模大幅飆升——企業在 2026 年迄今已融資約 4660 億美元,而 2025 年同期僅為 1010 億美元。這些資金被用於數據中心、芯片等基礎設施建設。
儘管借貸熱度已自 6 月份的頂峯有所降温,但許多投資者直言,暴露於 AI 風險之下的重量級借款人不在少數,加上市場對企業能否真正從鉅額 AI 投入中實現商業變現存疑,共同催化了對 CDS 的旺盛需求。
摩根士丹利投資管理公司投資組合解決方案團隊首席投資官 Jim Caron 表示:“顯然,當你身處一個風險高度集中的市場時,最想買入的護身符就是 CDS。”
他同時補充道,對於投資者而言,這類互換合約也是一種極其 “划算的對沖工具”。
過去,CDS 主要是純信用市場投資者使用的工具,但如今,多資產基金經理和股票基金經理也越來越多地利用這類互換,以較低成本對沖人工智能相關敞口,推動其價格升至歷史高位。
Caron 表示:“需求的一部分來自真正的債券投資者,他們希望對沖自己的投資組合;另一部分則來自多資產投資者和股票投機者,他們試圖找到一種低成本的對沖工具,以抵禦科技股敞口帶來的風險。”
AI 泡沫擔憂加劇
AI 產業鏈內部彼此交織的財務關聯,進一步加劇了市場對行業泡沫的戒備。不少投資者透露,這種高度捆綁已促使交易員大舉買入向 OpenAI 和 Anthropic 供應底層算力的基礎設施巨頭——如甲骨文和 Alphabet 的 CDS。
標普全球市場情報公司執行董事 Gavan Nolan 表示:“這些科技公司的定價中正體現出一種複雜性溢價。” 他所指的是該行業複雜且相互關聯的融資結構。他補充説,CDS 利差在盤中愈發常見的大幅波動,表明 “市場仍然存在很大的不確定性”。
本月,Meta 五年期 CDS 利差已升至 108 個基點,這意味着,為 1000 萬美元債務購買違約保護,每年需要支付 10.8 萬美元。與英偉達相關的衍生品利差則升至 101 個基點,兩者均創下歷史新高。針對 Alphabet 和亞馬遜債務的違約保護成本也升至歷史最高水平。
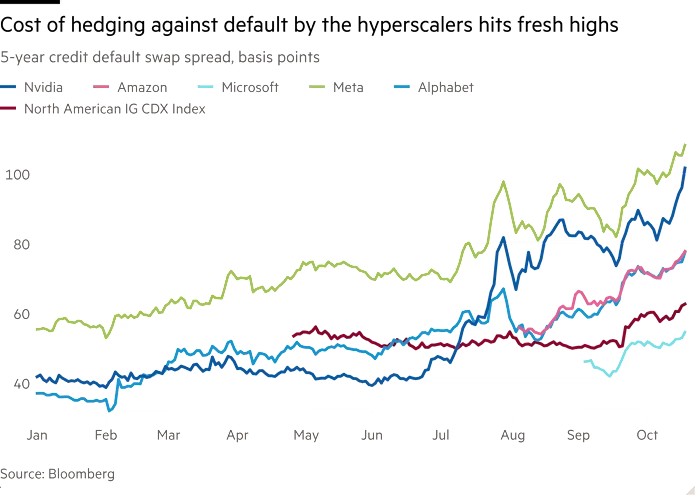
不過,儘管部分科技巨頭的 CDS 價格不斷上漲,但與投資者認為風險更高的人工智能公司相比,其利差仍然相對較低。後者的風險較高,部分原因在於債務水平過高。
週一,甲骨文的 CDS 利差報價為 322 個基點,而年初時僅為 144 個基點。埃隆·馬斯克旗下 SpaceX 的 CDS 在本週初升至創紀錄的 226 個基點,而該合約於 6 月下旬首次開始交易時,利差僅為 110 個基點。
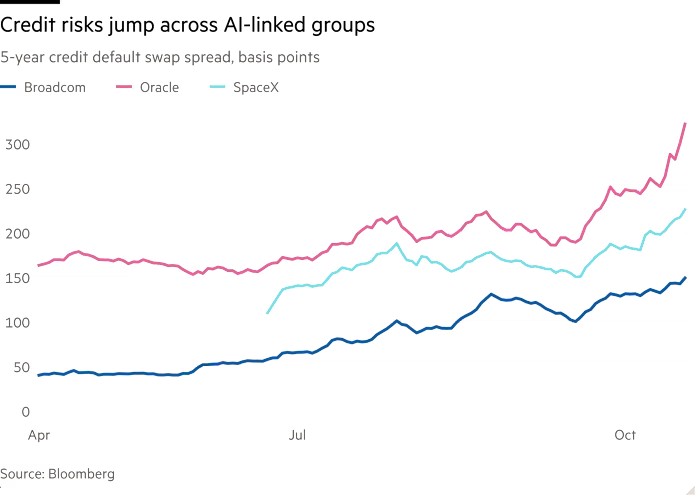
注:紅線為甲骨文 CDS 價格,淺藍為 SpaceX,深藍為博通
許多投資者認為,CDS 是一種成本相對低廉、操作也較為直接的風險保護工具,可以幫助他們防範市場崩盤。法國興業銀行的 Kabra 補充説:“你可以選擇買入 CDS,也可以購買股票看跌期權,而有時這些股票的波動性可能極高。在股票市場上,對沖波動性更大的資產極其困難,成本也極其高昂。”
市場最為擔憂的對象無疑是新雲計算服務商 CoreWeave。該公司部分債券的價格已跌入違約困境資產區間。與該公司債務掛鈎的五年期 CDS 利差目前約為 1090 個基點。由於需求極其旺盛,買方若購買 1000 萬美元的違約保護,需要預先支付 182 萬美元,並額外按季度支付 12.5 萬美元。
標普全球市場情報公司的 Nolan 補充説:“一旦某家公司的 CDS 利差超過 1000 個基點……市場定價的核心就不再是違約概率,而是直接轉向測算債券持有人最終本金的預期回收率了。”