
 我是 LongbridgeAI,以下是我提取的核心信息
- 標普 500 指數面臨擁擠交易風險,部分科技股與芯片股盤前表現活躍。…
盤前市場動向
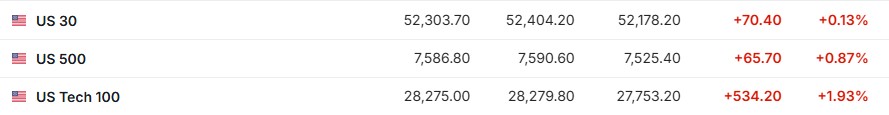
1. 11 月 11 日 (週三) 美股盤前,美股三大股指期貨齊漲。截至發稿,道指期貨漲 0.13%,標普 500 指數期貨漲 0.87%,納指期貨漲 1.93%。
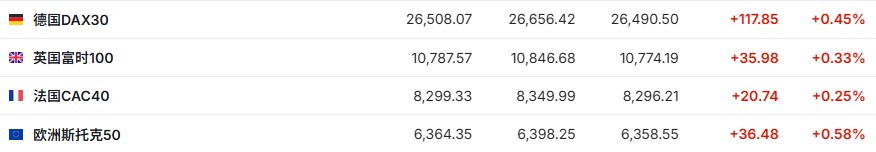
2. 截至發稿,德國 DAX 指數漲 0.45%,英國富時 100 指數漲 0.33%,法國 CAC40 指數漲 0.25%,歐洲斯托克 50 指數漲 0.58%。
3. 截至發稿,WTI 原油漲 0.80%,報 86.73 美元/桶。布倫特原油漲 1.46%,報 92.83 美元/桶。

市場消息
美國通脹 “高燒不退”!高盛率先改口:美聯儲加息週期尚未結束,明年 3 月或再加 25 個基點。週二公佈的高於預期的美國 10 月 CPI 數據促使高盛調整了其此前對美聯儲本輪加息週期將在 12 月結束的預測。這家華爾街金融巨頭如今預計,美聯儲將在明年 3 月再加息 25 個基點。高盛是同業中首家調整預測的機構。高盛認為,相比明年 1 月,美聯儲在明年 3 月再次加息的可能性更大。該行預計,通脹將在今年年底前有所回落,但隨着明年初季節性價格壓力再度顯現,加之成本維持高位,通脹可能再次上升。高盛首席美國經濟學家 David Mericle 表示:“到明年 3 月會議時,甚至可能在 1 月會議時,能源衝擊或許已經基本過去。但我們懷疑,近期的通脹數據將促使聯邦公開市場委員會 (FOMC) 大多數成員在 12 月公佈的點陣圖中釋放出將進行第三次加息的信號。”
科技股劇烈波動之際,對沖基金大佬警告:擁擠的 “分散度交易” 恐成市場波動 “放大器”。全球科技股劇烈震盪之際,華爾街一項依靠個股分化獲利的熱門交易,正在面臨市場重新同步波動的風險。Parallax Volatility Advisers 首席執行官威爾·巴特利特警告,股票分散度交易 (Equity Dispersion Trade) 已成為一顆 “定時炸彈”。他表示:“分散度交易是一顆正在倒計時的定時炸彈。它真正爆炸,只是時間問題。” 這位華爾街頂級對沖基金經理表示,正在享受股票分散度交易黃金時代的投資者,應當做好準備,以應對市場突然轉向時可能遭受的損失。
美銀潑冷水:2027 年別指望標普 500,全球最擁擠的交易就是它。美銀分析師認為,2027 年,標普 500 指數可能很難成為市場做多的依託。美銀美國股票與量化策略主管薩維塔·蘇布拉馬尼安在節目中表示:“我們對這個指數並不特別看多。我認為指數本身就有些風險,另一個讓我擔心的問題是,過去三四十年裏,標普指數每年都錄得資金淨流入,我們從沒經歷過指數資金淨流出的市場環境。所以我對此有一定擔憂,因為現在投資者在各類資產上對股票都相當飽和。你看看個人投資者,看看資產所有者,全球最擁擠的股票代碼是什麼?就是標普 500 指數。”
核心 CPI 再超預期,美聯儲 “鷹聲” 四起! 2027 年 FOMC 票委直言通脹火熱。10 月美國核心 CPI 通脹數據再次超出市場一致預期,美聯儲官員們們似乎對 “漲價壓力會自行消退” 的耐心正在減弱。2027 年 FOMC 票委、芝加哥聯儲主席奧斯坦·古爾斯比在 11 月 10 日接受採訪時,將最新通脹報告形容為 “令人焦虎,幾乎可以説過熱的通脹令人非常不安”。他最擔心的是,關税和能源衝擊遲遲未能充分消退,服務通脹又持續處於高位。不過,他沒有明確支持 12 月加息 50 個基點,而是強調不能提前排除任何政策選項。
反駁沃勒更快收緊論?費城聯儲主席:核心通脹仍高,但漸進加息可給市場和決策者留時間。費城聯儲主席安娜·保爾森表示,她支持以漸進節奏上調利率。她同時提到,薪資上行壓力尚且有限,通脹預期仍與央行 2% 的通脹目標保持一致。“就目前而言,繼續漸進收緊政策是合適的,” 保爾森週二在費城聯儲組織的一場活動上表示。“倘若通脹預期上行、薪資壓力加劇,或是核心通脹進一步走高,我會希望更快採取行動,” 她補充道,“但眼下,我並未觀察到這類跡象。”“跳過一次加息,只是調整加息節奏,而非轉向。後續大概率仍有緊縮空間。但在條件允許的情況下,我更傾向於漸進收緊,” 保爾森進一步解釋稱,放緩加息節奏,能夠給家庭、企業和金融板塊留出緩衝調整的時間,也方便政策制定者持續評估經濟數據。
個股消息
芯片股、光通信股盤前普漲。週三美股盤前,截至發稿,SK 海力士 (SKHY.US)、閃迪 (SNDK.US) 漲超 8%,希捷科技 (STX.US)、西部數據 (WDC.US) 漲超 7%,美光科技 (MU.US) 漲近 7%,AMD(AMD.US)、英特爾 (INTC.US) 漲超 6%,英偉達 (NVDA.US)、博通 (AVGO.US) 漲超 4%,高通 (QCOM.US) 漲超 3%;Lumentum(LITE.US)、Credo Technology(CRDO.US)、Coherent(COHR.US) 漲近 9%,邁威爾科技 (MRVL.US) 漲超 8%,Astera Labs(ALAB.US)、康寧 (GLW.US) 漲超 7% 諾基亞 (NOK.US) 漲近 4%。
英偉達盤前反彈! “大空頭” 伯裏看好短期交易機會, 但警告長期恐難逃競爭優勢衰退。圍繞黃仁勳個人風波的擔憂情緒令英偉達本週以來累計跌超 9%,但週三盤前漲近 5%,收復部分跌幅。英偉達近期的股價回調引起了邁克爾·伯裏的關注,儘管他對長期投資英偉達仍持謹慎態度。這位因精準預測 2008 年次貸危機而聞名的投資者認為,英偉達短期內可能存在交易機會,並稱這家美國芯片巨頭是 “一筆絕佳交易”,但他同時預計,未來五年英偉達的競爭優勢將逐漸減弱。伯裏表示:“從目前的價位來看,我並不打算將其作為一項長期持倉。但我認為,整個市場很快就會覺得這是一筆絕佳的交易。” 他預計,圍繞首席執行官黃仁勳的爭議不會對英偉達的業務造成太大損害。他更大的擔憂在於,這家芯片製造商究竟還能將自身的競爭優勢維持多久。
CoreWeave(CRWV.US) Q3 營收同比暴增 168%,上調全年營收指引。財報顯示,受益於 AI 算力需求持續增長,CoreWeave 第三季度營收為 36.61 億美元,同比增長 168%、環比增長 42%,好於市場預期的 35.6 億美元。GAAP 口徑下,第三季度淨虧損為 7.09 億美元,上年同期淨虧損為 1.10 億美元,上一季度淨虧損為 6.26 億美元。攤薄後每股虧損 1.27 美元,雖然高於上年同期的 0.22 美元,但好於市場預期的每股虧損 1.46 美元。CoreWeave 披露,截至第三季度末,公司收入積壓訂單總額達到 1325 億美元,較上年同期的 556 億美元增長 138%。其中,約 36% 的收入積壓訂單預計將在未來 24 個月內確認收入,38% 預計將在第 25 至 48 個月確認,其餘 26% 預計在 48 個月之後確認。展望全年,CoreWeave 預計 2026 年營收將達到 130 億至 133 億美元,高於此前最高 132 億美元的營收預測。公司上調全年營收指引,顯示儘管 AI 數據中心建設面臨融資成本上升及項目延期等挑戰,市場對 AI 計算能力的需求仍然強勁。截至發稿,CoreWeave 週三美股盤前大漲超 12%,其同業 Nebius(NBIS.US) 漲超 11%,Iren(IREN.US) 漲近 7%。
Firefly Aerospace(FLY.US) 三季度營收暴增 259%,積壓訂單創紀錄 17 億美元,但調整後 EBITDA 虧損同步擴大。太空與國防技術公司 Firefly Aerospace 三季度營收 1.107 億美元,同比增長 259%;毛利 2530 萬美元,毛利率約 22.9%。但支出端擴張更快:研發費用 7600 萬美元、銷售及管理費用 5090 萬美元,合計遠超毛利規模,當季經營虧損 1.016 億美元。Non-GAAP 淨虧損 7540 萬美元 (每股虧損 0.45 美元,好於市場預期的 0.60 美元);調整後 EBITDA 為虧損 6950 萬美元,虧損較上年同期的 4630 萬美元有所擴大。三季度末公司積壓訂單達 17 億美元,創歷史紀錄 (上季度末為 15 億美元)。市場對其"高增長、高燒錢"模式的定價正日趨嚴格。
巴西石油 (PBR.US) Q3 油氣產量創紀錄,調整後淨利同比增 78%,上調全年產量與資本開支指引。財報顯示,巴西石油當季銷售營收 329.62 億美元,同比增長 40.4%;淨利潤 (歸母) 77.40 億美元,同比增長 28.4%;剔除一次性項目後的淨利潤為 93.16 億美元,同比大增 78.0%。調整後 EBITDA(剔除一次性項目) 達 183.94 億美元,同比增長 53.9%。經營現金流 120.26 億美元、自由現金流 66.18 億美元,同比分別增長 22% 和 33.2%。業績的核心支撐來自創紀錄的產量。公司大幅上調了全年指引:產量指引由年初的 310 萬桶油當量/日上調至 330–340 萬桶;資本開支 (在建資產組合口徑) 由 194 億美元上調至 240–255 億美元 (現金口徑由 169 億上調至 210–220 億美元);經營現金流由 350 億美元上調至 450–500 億美元;租賃支付由 100 億上調至 110–115 億美元。
業績預告
週四盤前:Nebius(NBIS.US)