
 我是 LongbridgeAI,我可以總結文章信息。
TradingKey - 應用材料(AMAT)將於美東時間 11 月 12 日市場收盤後公佈 2026 財年第四季度及全年財務業績,並於 16:30 舉行財報電話會議。
應用材料是全球領先的半導體設備製造商,主要為芯片製造商提供晶圓製造設備及相關服務。截至 11 月 11 日收盤,該公司股價報 395.08 美元,當日上漲 6.05%。
在本次財報中,市場將重點關注對 DRAM、先進邏輯芯片和先進封裝設備的需求,以及公司對下一季度和 2027 財年的展望。
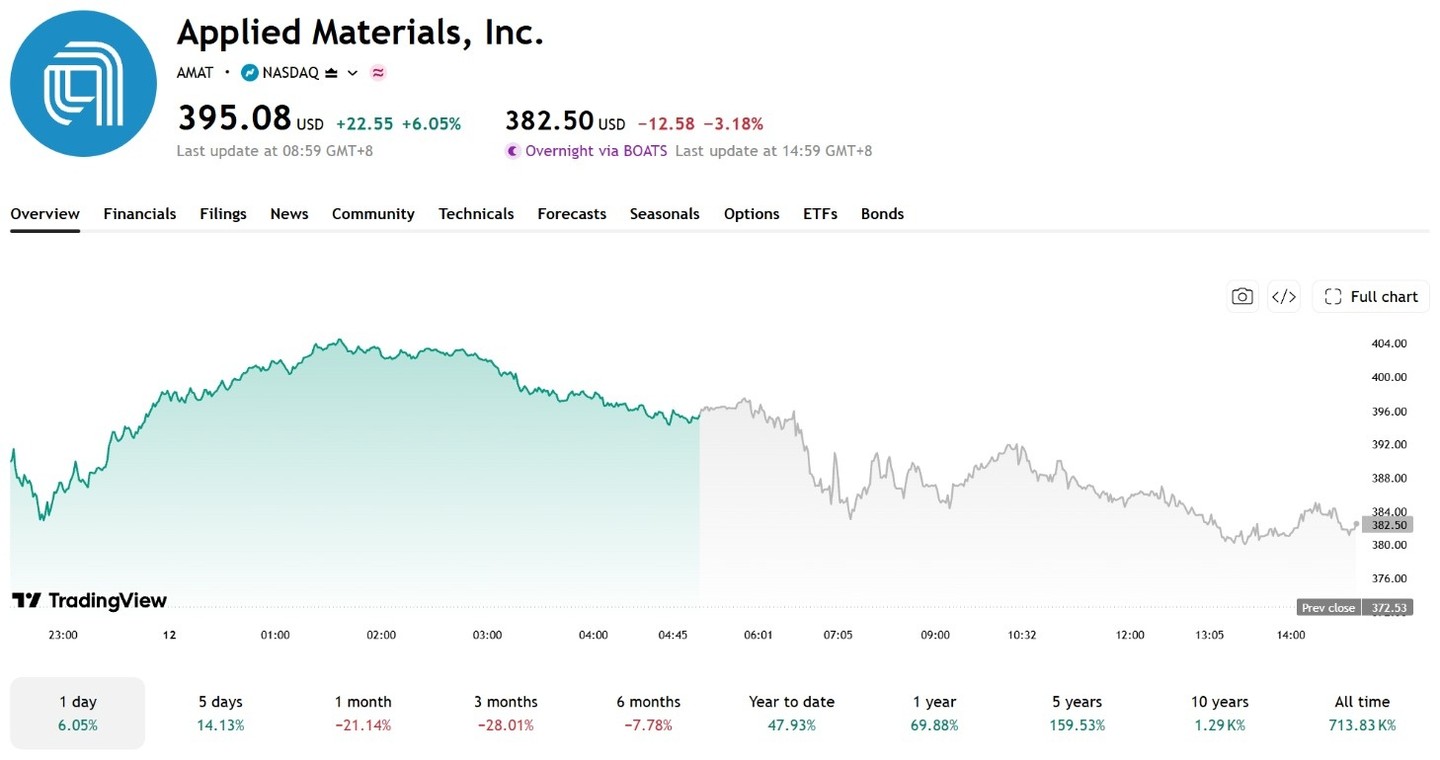
[來源:TradingView]
市場預期略高於公司指引中值,AI 設備需求支撐增長
分析師預計,應用材料第四財季營收約為 103 億美元,較上年同期的 68 億美元增長約 51%;非 GAAP 每股收益約為 4.06 美元,同比上漲約 87%。
公司此前預計營收為 102.5 億美元(上下浮動 5 億美元),非 GAAP 每股收益為 4.02 美元(上下浮動 0.20 美元)。兩項市場預期均略高於指引中值,但仍處於公司預測範圍內。
回顧第三財季,應用材料錄得營收 91.2 億美元,同比增長 25%;非 GAAP 每股收益為 3.50 美元,同比增長 41%。
具體而言,半導體系統部門營收為 70.4 億美元,同比增長 27%;包括 HBM 封裝在內的 DRAM 收入同比增長 52%。公司預計第四財季半導體系統部門營收約為 79 億美元,非 GAAP 毛利率約為 50.4%。
第四季度財報關鍵看點:DRAM 交付情況及下季度指引
人工智能基礎設施的持續建設繼續推動對先進邏輯芯片、DRAM 和先進封裝設備的需求。應用材料預計,在 2026 日曆年中,封裝業務收入將增長超過 70%,應用全球服務(AGS)收入將增長超過 20%,工藝診斷與控制業務收入將增長超過 50%。這些均為全年預期,而非僅針對第四財季的獨立指引,因此本次財報需密切關注相關業務的實際營收及設備交付情況。
管理層此前表示,多家大型客户已提供了未來八個季度的需求預測,幫助公司提前規劃供應鏈和產能。然而,需求預測並不等同於正式訂單。如果零部件供應或產能限制阻礙了交付,市場需求可能無法及時轉化為營收。
下季度的指引也值得關注。應用材料 2027 財年第一季度包含 14 周,比正常季度多出一週。在分析環比營收變化時,必須考慮這一日曆因素,避免將多出的一週帶來的增長全部歸因於需求的改善。
AI 設備的需求為應用材料提供了堅實的增長基礎,但短期業績仍取決於訂單交付和收入確認。投資者應關注 DRAM 和先進封裝業務的實際增長情況,以及 2027 財年第一季度的指引能否維持增長勢頭。
華爾街最高目標價看至 900 美元
根據 StockAnalysis 匯總的 41 位分析師數據,應用材料的 12 個月平均目標價為 620.78 美元,較當前水平有 57.13% 的上漲空間,最高目標價為 900 美元。
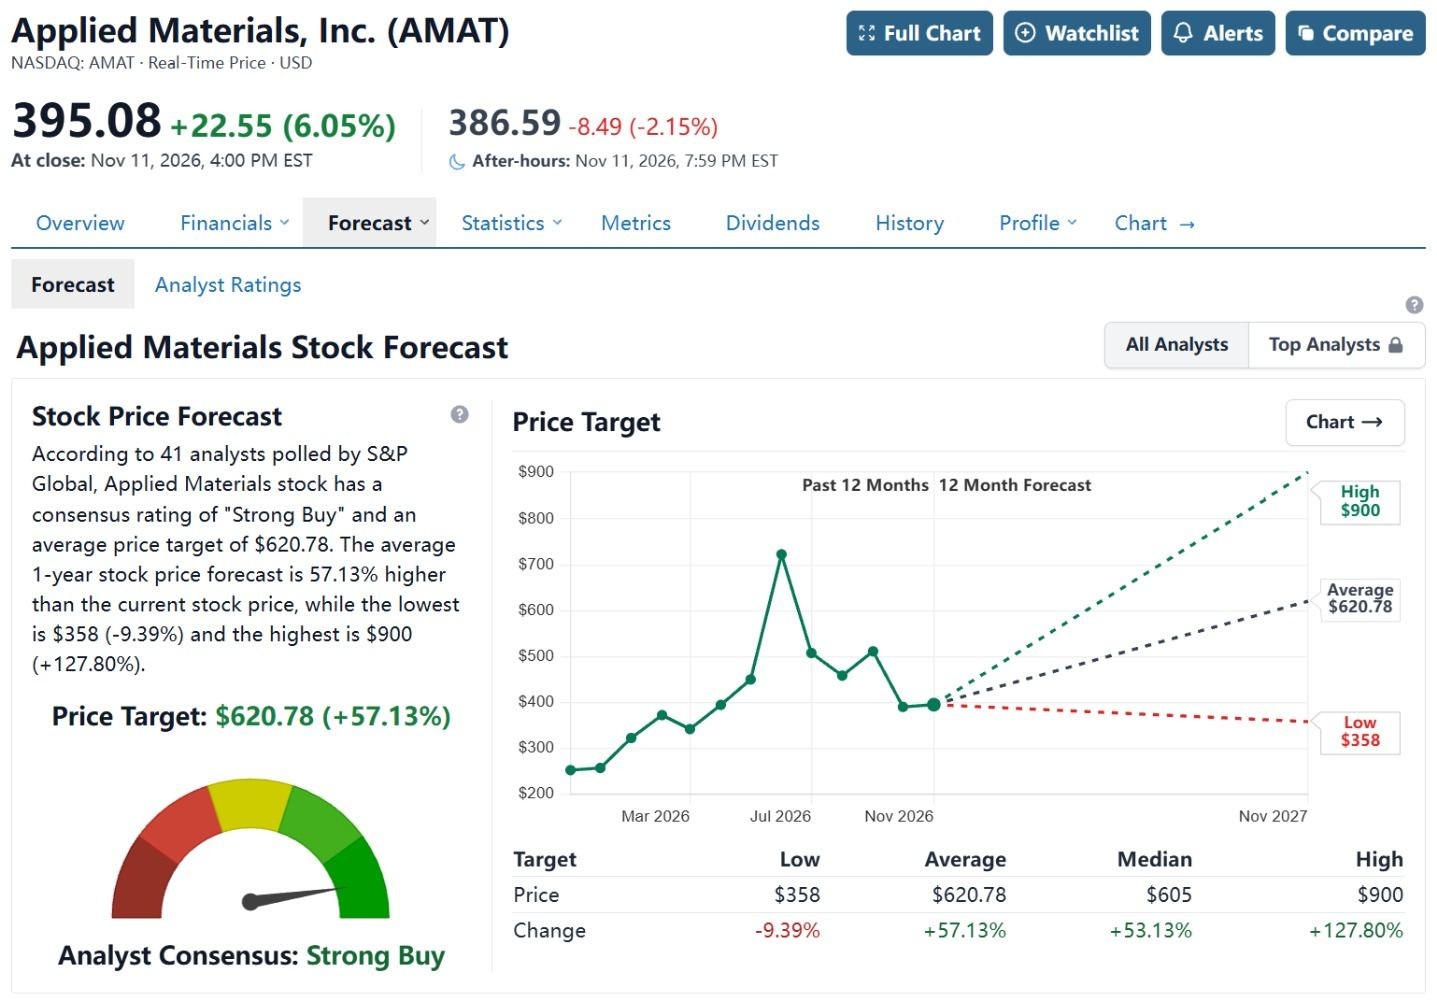
[來源:StockAnalysis]
瑞銀維持 695 美元的目標價和 “買入” 評級,主要看好 AI 芯片需求的增長,並認為對 DRAM、先進邏輯和先進封裝設備的投資將繼續推動應用材料的業績。與此同時,摩根士丹利(MS)對估值持謹慎態度,認為該股已很大程度上反映了增長預期,上行空間有限,因此維持 “持有” 評級,並將目標價從 563 美元下調至 538 美元。
就盈利催化劑而言,如果第四財季營收和每股收益超出市場預期,且下季度指引顯示對 DRAM、先進邏輯和先進封裝設備的需求依然強勁,預計股價將獲得支撐。
反之,如果當季業績符合預期但前瞻性指引不及市場預期,或者設備交付和毛利率面臨壓力,投資者可能會下調對公司 2027 財年的增長預期。
瞭解更多