
 我是 LongbridgeAI,以下是我提取的核心信息
- 低價車佔比提升導致單車收入及毛利率回落,疊加成本上漲使利潤大幅下滑。…
零跑汽車 (09863.HK) 於北京時間 11 月 20 日港股盤後發佈了 2026 年三季度財報。整體而言,此次財報明顯不及預期:收入端略低於市場預期,利潤端大幅不及預期。具體來看:$零跑汽車.HK
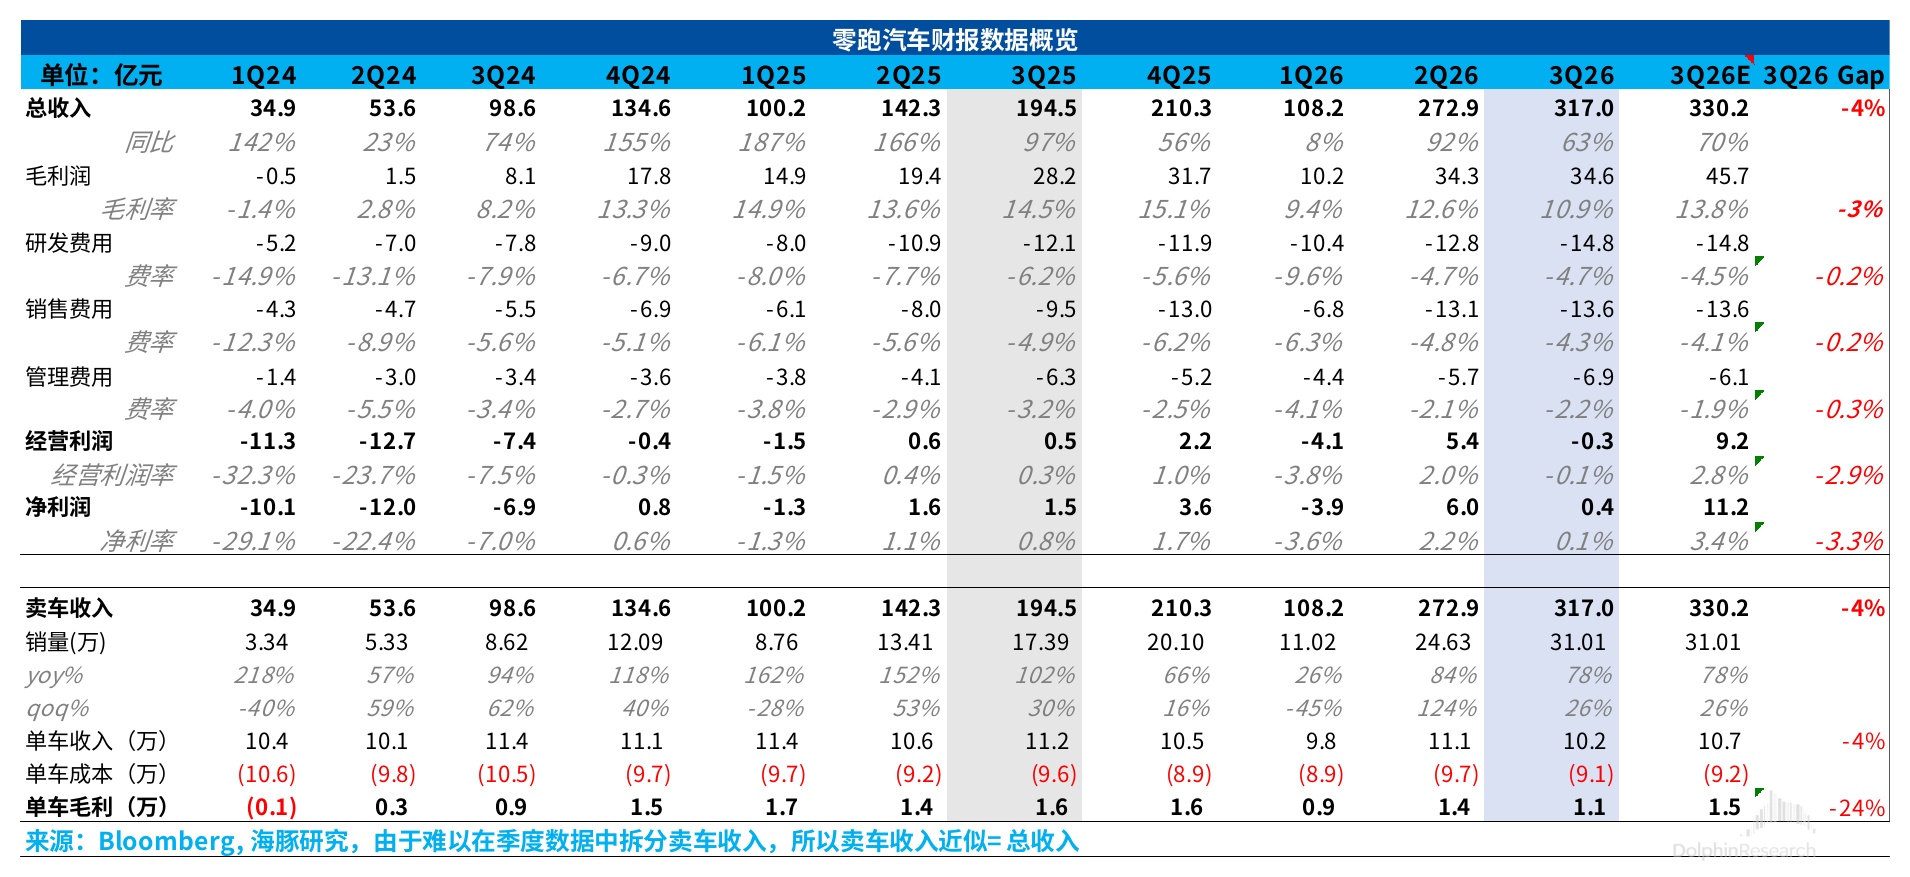
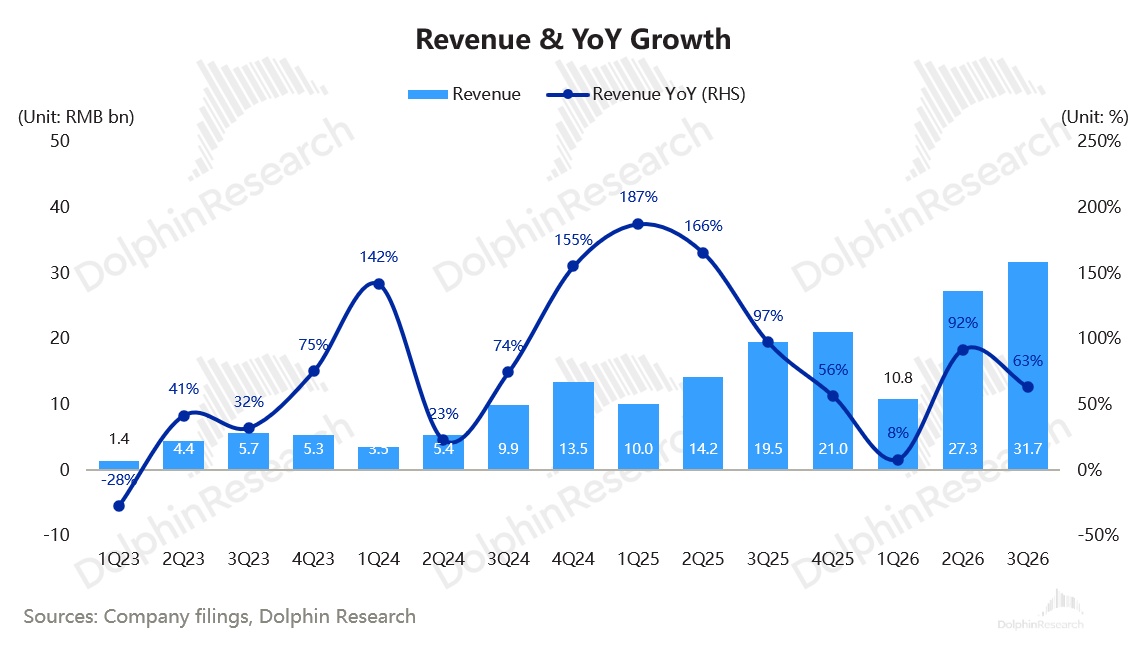
1. 收入端低於預期,賣車單價環比明顯回落: 三季度,零跑總收入 317.0 億元,同比增長 63.0%,低於市場預期的 325.5 億元(約低 2.6%),主要由於單車收入不及預期。
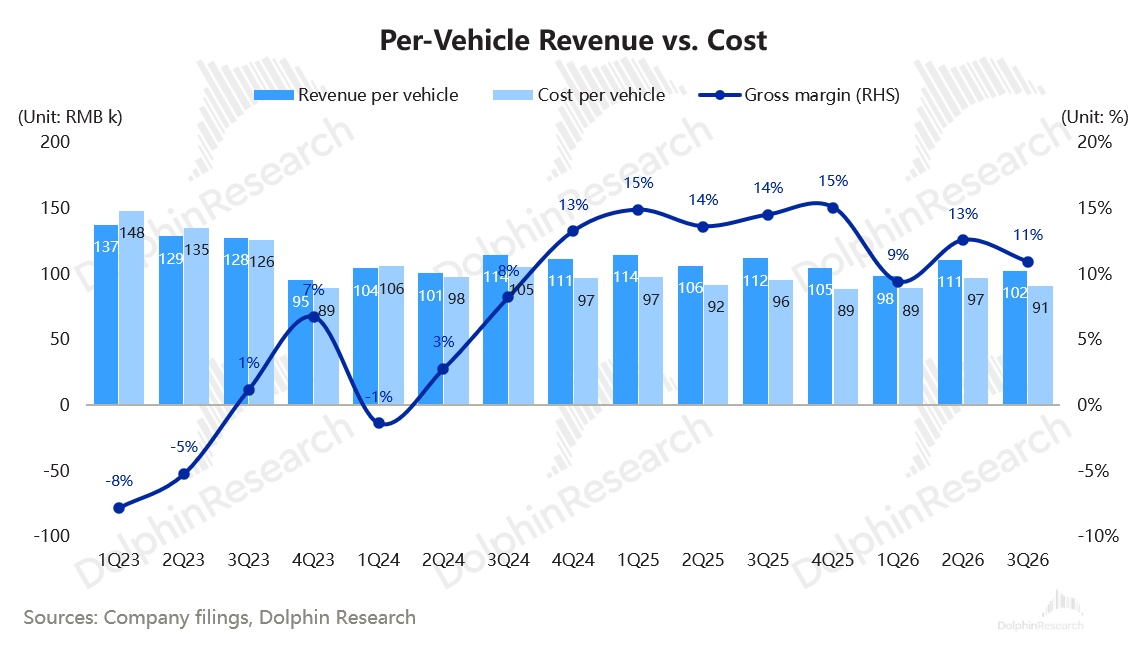
三季度零跑單車收入只有 10.2 萬元(按總收入/銷量粗估),較二季度的 11.1 萬元下滑約 0.9 萬元,也比市場預期的約 10.5 萬元低約 0.3 萬元,主要由於車型結構下沉,低價 A 系列佔比繼續提升:
三季度,A10 與 A05 繼續放量(兩款車上市以來累計銷量已超 20 萬輛),A 系列在車型結構中佔比環比提升約 8.7 個百分點至 34.8%,而高價的 D 系列(D19/D99)佔比環比基本持平。
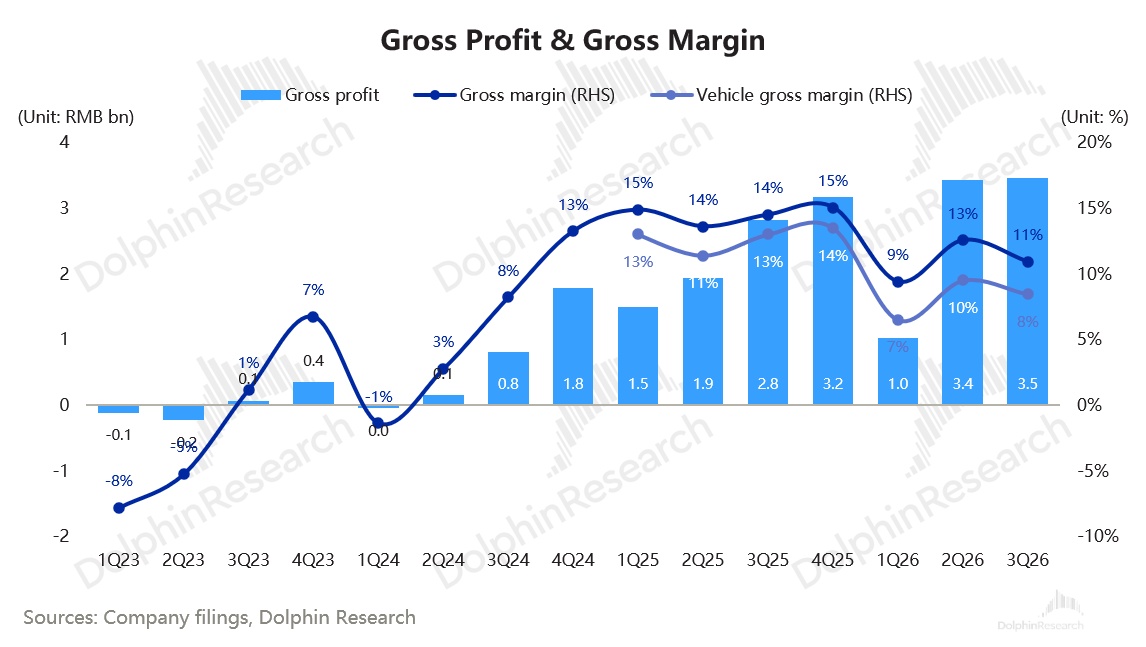
2. 毛利率環比大幅下滑,遠低於市場預期: 三季度,零跑毛利率 10.9%,環比下滑 1.7 個百分點,同比下滑 3.6 個百分點,遠低於市場預期的 13.8%;單車毛利從二季度的 1.39 萬元降至 1.12 萬元,市場預期約 1.45 萬元。
全年指引的整車毛利率為 10–11%,而三季度綜合毛利率僅 10.9%,扣除毛利率較高的碳積分、零部件等非整車業務後,整車毛利率大概率低於 10%。
公司把原因歸為產品組合變化、原材料漲價和海運成本上漲三點,具體來看:
a. 產品組合向低價車傾斜: 低毛利的 A 系列入門車型佔比提升,是毛利率環比下滑的首要原因;D99 雖是首個完整季度交付,但體量不足以對沖。
b. 原材料和海運成本上漲: 存儲芯片、電池等原材料漲價是毛利率同比下滑的首要原因;出口量增加疊加海運運價上漲,海運成本也拖累了環比毛利率。
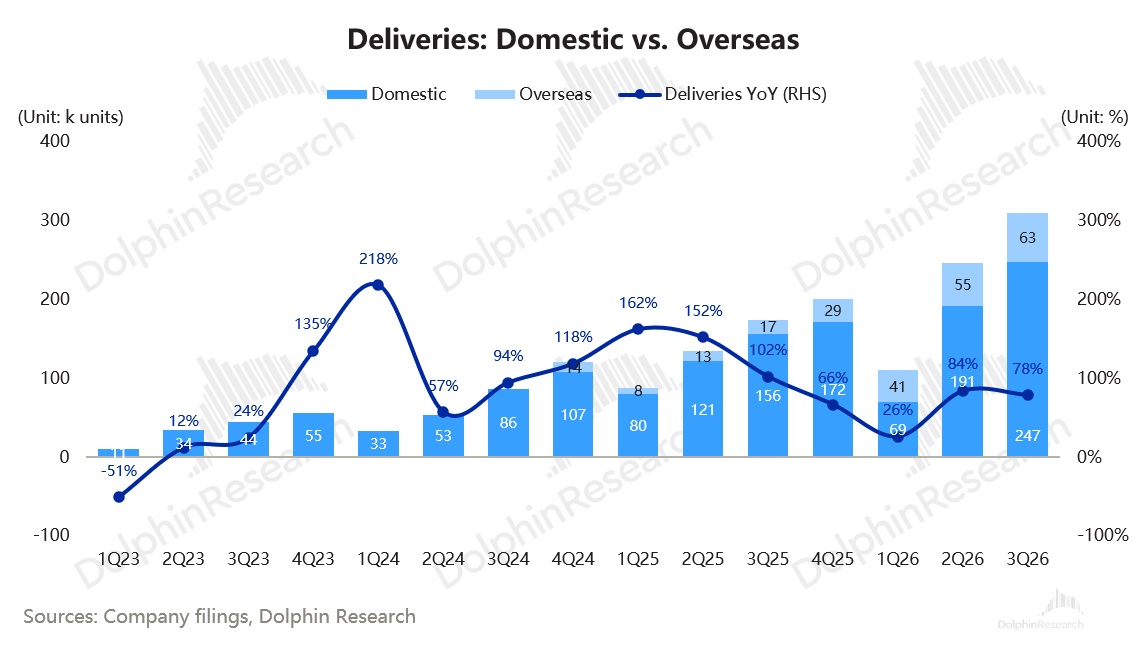
c. 規模效應被價格和成本吃掉: 三季度,零跑銷量 31.0 萬輛,環比 +26%,7–9 月月銷均超過 10 萬輛,但毛利只有 34.6 億元,比二季度的 34.3 億元僅多 0.3 億元。
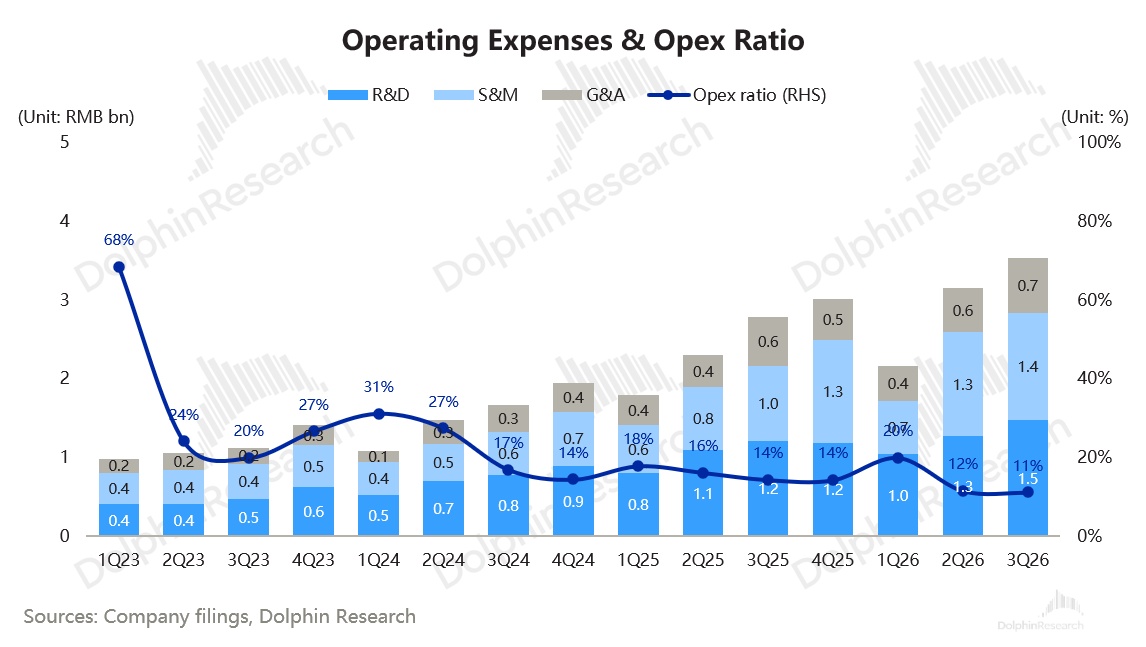
3. 三費環比繼續增加,費率小幅下降: 三季度,零跑三費合計 35.3 億元,環比增加 3.8 億元,略高於市場預期的 34.6 億元;三費費率 11.1%,環比下降 0.4 個百分點,但高於市場預期的約 10.6%。其中:
a. 研發費用 14.8 億元,環比上行 2.1 億元,與市場預期持平: 主要投入在 LEAP 5.0 架構、LWM 世界模型、CTC 3.0 與 MM-i 多模混動電驅等新一代平台技術(9 月技術日發佈),以及研發人員增加。
b. 銷售費用 13.6 億元,環比增加 0.5 億元: 三季度 A05、B01/B10 改款等新車集中上市,疊加技術日和海外渠道繼續鋪設,廣告投放和銷售人員增加;但銷售費率環比下降 0.5 個百分點至 4.3%。
c. 管理費用 6.9 億元,環比增加 1.2 億元,高於市場預期的 6.1 億元: 主要是行政人員隨業務擴張增加,以及税金及附加增加。
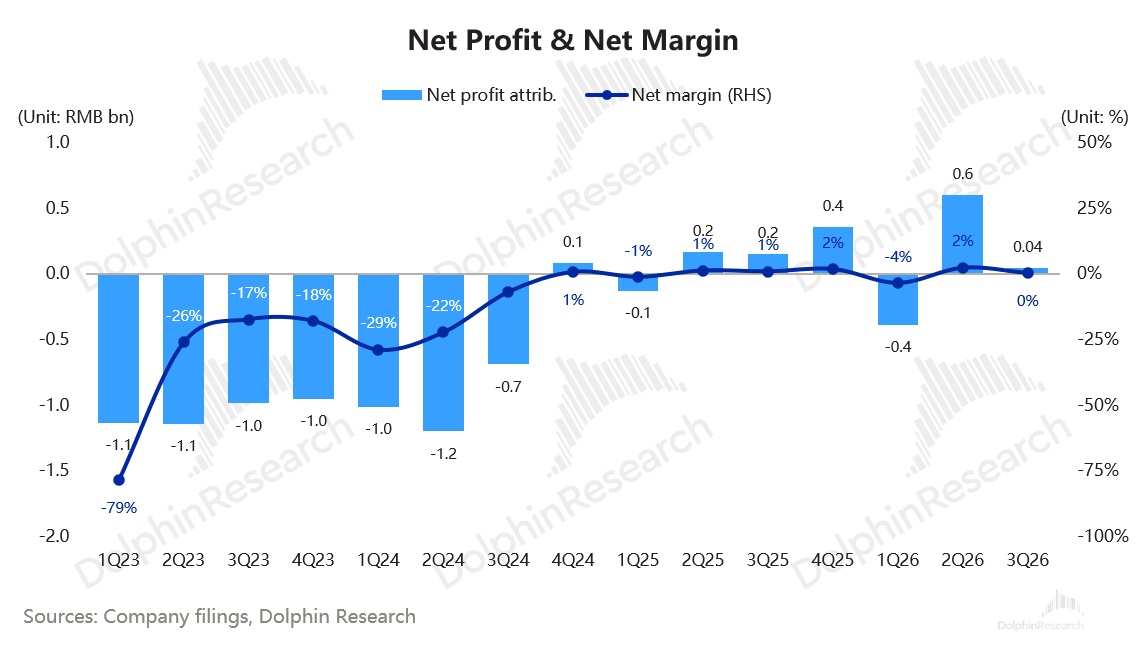
4. 經營利潤轉負,歸母淨利潤幾近歸零,大幅不及預期: 三季度,零跑經營利潤−0.3 億元(二季度 5.4 億元,去年同期 0.5 億元),遠低於市場預期的 9.2 億元。
歸母淨利潤僅 0.4 億元(二季度 6.0 億元,去年同期 1.5 億元),市場預期為 11.2 億元,單車淨利從二季度約 2,430 元降至約 130 元,主要由於毛利率大幅下滑、三費環比上行,以及其他收益環比減少約 2.2 億元。
海豚君觀點
整體而言,零跑本季度業績明顯不及預期。單車收入降至 10.2 萬元,毛利率跌至 10.9%,比市場預期低近 3 個百分點;在三費繼續增加、其他收益減少的情況下,經營利潤轉負,歸母淨利潤只有 0.4 億元,幾乎歸零。
本季最大的問題在於:月銷 10 萬輛的規模沒有帶來利潤,利潤反而被低價車放量、原材料和海運成本上漲侵蝕。
市場此前擔心的盈利下修在三季度提前兑現了;而比亞迪二代海鷗降價、10 月新增現金補貼、出口退税下調和存儲芯片成本上漲,預計仍會壓制四季度和 2027 年的單價和毛利率。
全年指引是否調整、調整多少,要等今晚業績電話會上管理層確認。但按海豚君的預計,各項指引的完成情況如下:
a. 全年銷量約 100 萬輛:大概率基本完成。前三季度累計交付約 66.7 萬輛,1–10 月約 77.3 萬輛,11–12 月需月均約 11.4 萬輛,比 10 月的 10.6 萬輛再提速約 7%。
海豚君預計四季度交付約 32–34 萬輛,2026 年全年銷量約 99–101 萬輛;但預計低價的 A 系列仍是銷量的主力,D 系列高端化突破不及預期,四季度單價和毛利率大概率繼續承壓。
b. 全年約 30 億元的淨利潤:無法完成,大概率下調。前三季度累計歸母淨利潤僅約 2.5 億元,四季度需賺約 27.5 億元,接近此前全年目標本身。
海豚君按四季度約 33 萬輛、單車收入約 10.5 萬元、毛利率 11%–12% 測算,四季度歸母淨利潤中樞約 4–5 億元,全年約 6.5–7.5 億元,僅為原指引的約四分之一。
全年毛利率 13–14% 的指引同樣完成不了:前三季度綜合毛利率約 11.3%,全年約 11.2%–11.6%;整車毛利率 10–11% 的指引,三季度大概率已經跌破。
c. 海外:全年約 20 萬輛的出口目標可以完成。1–10 月累計出口已超 18 萬輛,11–12 月只需月均約 1 萬輛,按三季度月均約 2.1 萬輛的節奏,全年有望達到約 22 萬輛。
2027 年海外 35–40 萬輛的目標要看管理層是否維持,但本地化已經有所成效,預計會對沖一部分出口退税下調(13%→9%)的負面影響:西班牙薩拉戈薩工廠已於 10 月 16 日投產 B10,B05 預計年內試生產、2027 年投產;巴西戈亞尼亞工廠預計 2027 年下半年量產 B10 和 C10。出海對利潤的貢獻還要看合資公司何時釋放利潤。
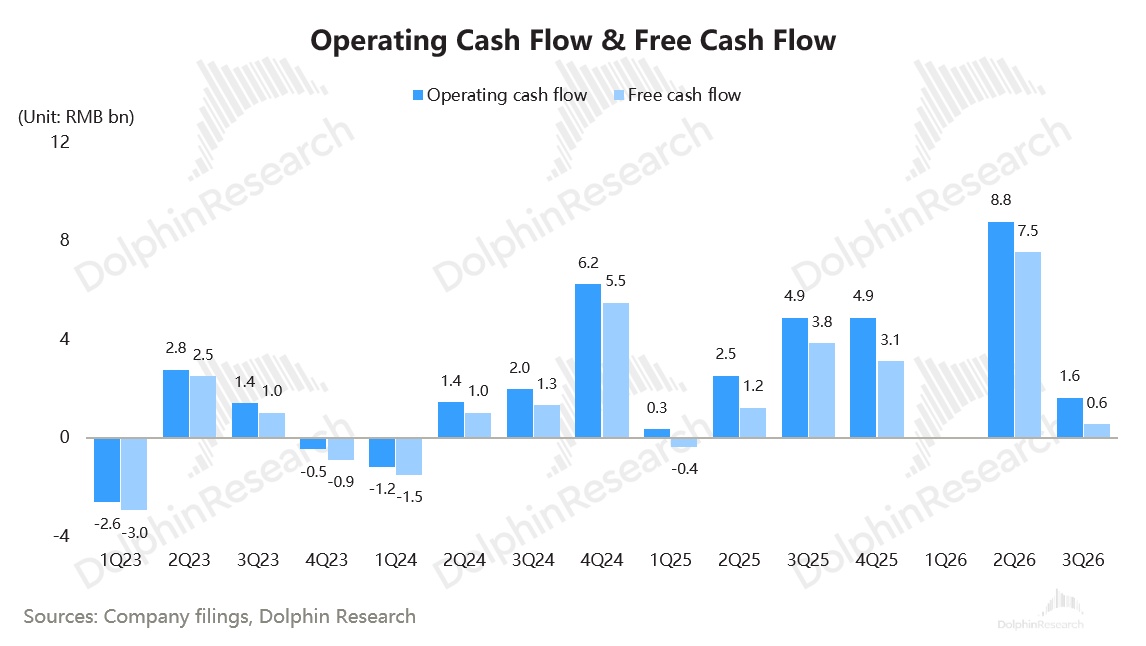
d. 現金流大幅回落:三季度經營現金流 16.2 億元(二季度 87.8 億元、去年同期 48.8 億元),自由現金流 5.5 億元(二季度 75.4 億元),公司解釋為戰略備貨增加了採購支出、應付賬款集中到期;季末在手資金 391.4 億元。
按 2026 年銷量 100 萬輛、收入 1,047 億元(同比 +62%)計算,目前約 368 億元人民幣的市值對應 2026 年 P/S 約 0.35 倍,已處於歷史估值區間底部。
公司此前給出的 2027 年目標是 150–160 萬輛(7 款新車、第二品牌 4Q27 首發),海豚君保守按 125 萬輛預計(同比 +25%,增量主要來自海外),對應 2027 年收入約 1,386 億元(同比 +32%),目前市值對應 2027 年 P/S 約 0.27 倍。
海豚君認為,零跑估值處於歷史低位主要有以下原因:
1)利潤指引進一步下殺:全年利潤目標年內已從約 50 億元砍到約 30 億元,而前三季度累計只賺了約 2.5 億元,三季度毛利率不升反降至 10.9%,30 億元目標基本落空。海豚君預計全年淨利潤僅約 6.5–7.5 億元,約為原指引的四分之一。
如果原材料和海運成本壓力持續、利潤端看不到改善,市場不會給高倍數。
2)收入的含金量在下降:銷量增量主要來自 5–6 萬元的 A 系列,而 D 系列的高端化突破並不算成功,單車收入從二季度的 11.1 萬元回落到 10.2 萬元,毛利率隨之從 12.6% 降到 10.9%。
低價的 A 系列能帶來銷量卻帶不來利潤的情形持續,按收入給的倍數也理應打折。
3)出海這根估值支柱遇到成本和政策雙重逆風:三季度海運成本上漲已經拖累毛利率;出口退税 2027 年 4 月起從 13% 降至 9%,歐盟可能對插混實施進口配額。
零跑出口經與 Stellantis 的合資公司銷售,零跑端毛利率只有低個位數,合資公司的利潤釋放還需要時間。
2027 年海外 35–40 萬輛的目標裏,西班牙本地化生產只有約 5 萬輛,大部分仍要從國內出口,政策衝擊很難完全對沖。
4)行業週期和成本端都不支持重估:國內乘用車零售仍在下行,存儲芯片等零部件還在漲價,整車板塊整體估值被壓在歷史低位,零跑很難脱離板塊單獨重估。
因此,在利潤目標落空、毛利率下行趨勢未止的情況下,海豚君預計零跑短期內的向上機會有限。
只有當存儲及大宗商品價格有所緩解,疊加自研電芯的降本效應讓毛利率重回上升通道,以及出海超預期時,才可能迎來真正的向上機會;此外,技術授權收入及零部件外供模式(一汽紅旗合作、一汽認購定增、STLA 平台合作)也為估值提供了向上期權。
相關圖表:
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚君對於零跑汽車的歷史文章參考:
2026 年 8 月 25 日電話會紀要《零跑汽車(2Q26 紀要)》
2026 年 8 月 25 日財報點評《零跑:利潤指引大幅縮水,全靠出海破局?》
2026 年 3 月 16 日電話會紀要《零跑汽車(4Q25 紀要):2026 年仍維持 100 萬輛銷量目標不變》
2026 年 3 月 16 日財報點評《零跑:出海神車,真能百萬 “領跑” 新勢力?》
2025 年 11 月 19 日電話會紀要《零跑(3Q25 紀要):2026 年銷量目標 100 萬台,淨利潤目標 50 億》
2025 年 11 月 18 日財報點評《零跑:“領跑” 勢頭遇阻,如何血路突圍?》
2025 年 8 月 19 日電話會紀要《零跑:全年銷量目標上調至 58 至 65 萬輛》
2025 年 8 月 18 日財報點評《“硬卷” 紅海賽場,零跑血路突圍!》
2025 年 5 月 20 日電話會紀要《零跑(1Q25 紀要):新能源 “卷王” 如何能成功逆襲?》
2025 年 5 月 20 日財報點評《零跑:靠實力硬卷,新能源亂世有 “真香”!》
2025 年 3 月 11 日電話會紀要《零跑(紀要):2025 年銷量目標 50-60 萬台》
2025 年 3 月 10 日財報點評《零跑:黑馬逆襲,“小理想” 殺瘋了?》
2024 年 8 月 16 日電話會紀要《保持 2024 年銷量 25 萬,毛利率全年 5% 的目標》
2024 年 8 月 15 日財報點評《零跑:收入和毛利雙雙不及預期,能否在出海端扭轉頹勢?》
2024 年 5 月 17 日財報點評《毛利率 “由正轉負”,零跑能否在出海端 “卷” 出一條血路?》
2024 年 3 月 26 日電話會紀要《全年毛利率繼續保持 5%-10%》
2024 年 3 月 25 日財報點評《毛利率持續上行,零跑能否在出海 “領跑”?》
2023 年 10 月 17 日電話會紀要《毛利率預期繼續向好,零跑投資機會已至?(零跑 3Q 電話會紀要)》
2023 年 10 月 16 日財報點評《毛利率成功轉正,零跑終於開始 “穿越生死線”?》
2023 年 8 月 25 日財報點評《零跑:毛利率持續轉不了正,車圈小米何時 “領跑”?》
2022 年 9 月 29 日深度報告《零跑:上市狂瀉 30% 後,“紅米版小鵬” 是割韭菜還是真機會?》