$耐克(NKE.US)
背景:
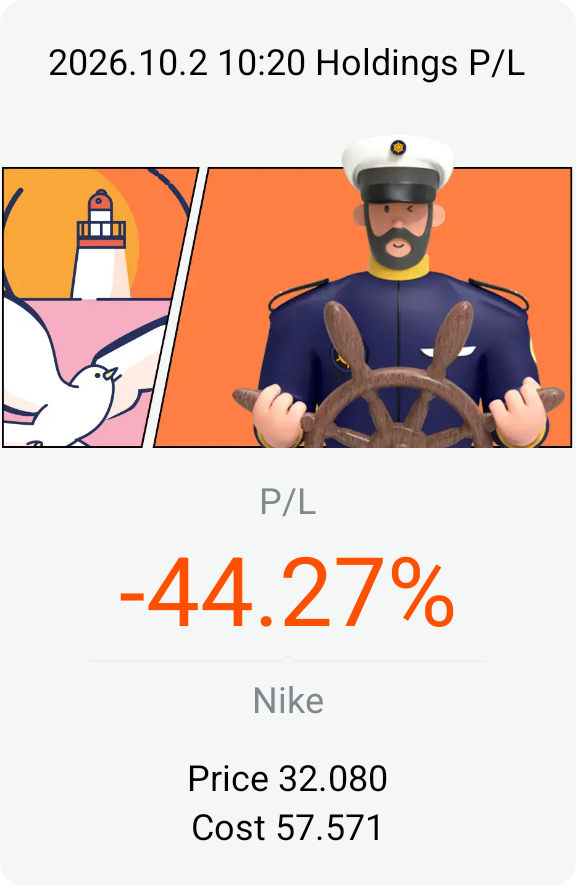
耐克的扭轉局勢依然疲軟:27 財年 Q1 營收下降 4%,中國銷售額下降 26%,耐克現在預計 27 財年營收將下降高個位數。
我的交易:
以平均成本 57.57 美元買入。
心得:
逢高賣出/離場。我不會為了挽回 57.57 美元的成本而繼續持有。扭虧可能需要等到 28 財年,你的資金有更好的去處。價格稍微反彈一點我就會賣掉。太令人失望了



$耐克(NKE.US)
背景:
耐克的扭轉局勢依然疲軟:27 財年 Q1 營收下降 4%,中國銷售額下降 26%,耐克現在預計 27 財年營收將下降高個位數。
我的交易:
以平均成本 57.57 美元買入。
心得:
逢高賣出/離場。我不會為了挽回 57.57 美元的成本而繼續持有。扭虧可能需要等到 28 財年,你的資金有更好的去處。價格稍微反彈一點我就會賣掉。太令人失望了
$谷歌-A(GOOGL.US)
背景:
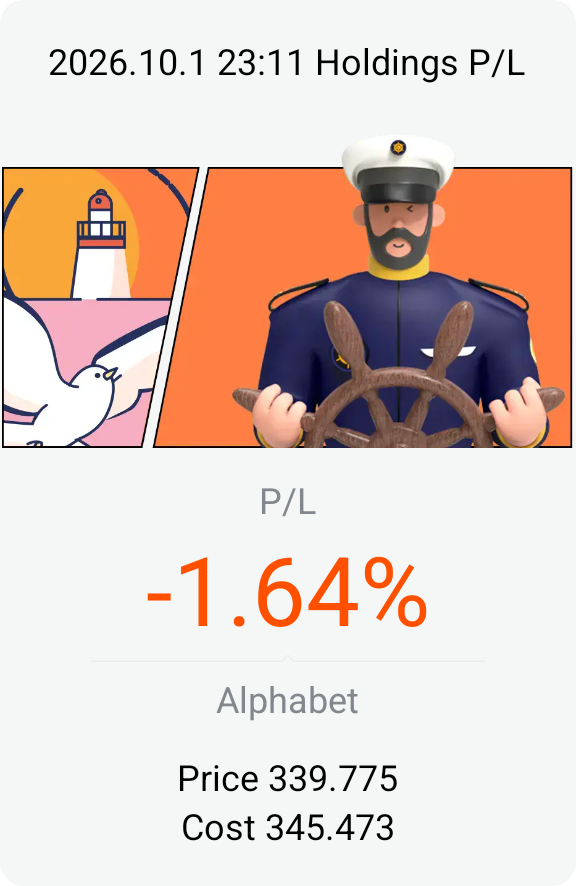
Alphabet 在搜索、Google 雲和 AI/Gemini 方面增長強勁。雲計算增長迅速,但極高的 AI 資本支出是主要風險。
我的交易:
以平均成本 345 美元買入。
要點:
持有。345 美元是一個合理的長期入場點。關注雲業務增長、搜索業務的韌性和 AI 資本支出/回報。如果價格跌至 320 美元以下,將加倉。
我的預測:1,150 美元
原因:美光(MU)在財報發佈之際,面臨強勁的 AI/HBM 需求、緊張的內存供應以及約 350% 以上的同比營收增長預期。然而,該股年初至今已上漲約 270%,因此市場預期極高。
$美光科技(MU.US) 將於美東時間週三 9 月 30 日收盤後公佈 2026 財年 Q4 業績——數據將於週四新加坡時間凌晨 04:00 左右出爐,電話會議在 05:00 舉行。⏰📊 美光當前處境:期權方面...
我的預測:1,150 美元
原因:美光(MU)在財報發佈之際,面臨強勁的 AI/HBM 需求、緊張的內存供應以及約 350% 以上的同比營收增長預期。然而,該股年初至今已上漲約 270%,因此市場預期極高。
$美光科技(MU.US) 將於美東時間週三 9 月 30 日收盤後公佈 2026 財年 Q4 業績——數據將於週四新加坡時間凌晨 04:00 左右出爐,電話會議在 05:00 舉行。⏰📊 美光當前處境:期權方面...
$Meta(META.US)
背景:Muse 是 Meta 於 9 月 8 日推出的 AI 助手。其早期採用率強勁,投資者越來越將 AI 視為潛在的新收入來源,而不僅僅是成本。路透社報道,Muse 在前 12 天內已達到 280 萬次下載。
我的交易:我後悔在價格低時沒有買更多。
啓示:要在好公司股價低迷時買入並持續持有。儘管 Muse 可能會很快被其他 AI 趕上。
$英偉達(NVDA.US)
背景:英偉達指引第三季度營收為 1080 億美元,上下浮動 2%,管理層初步表示 2028 財年營收可能同比增長約 70%。管理層還表示,供應預計將在 2028 財年全年保持瓶頸狀態,這表明需求仍超過現有產能。
我的交易策略:不要僅憑股價評判英偉達。要看盈利增長是否仍在支撐估值。
在 215 美元買入,相比在大漲後的 AI 行情中追高的人,我有更大的容錯空間。
總結:持有,不要因波動而恐慌,也不要急於獲利了結。最新數據表明這是一家以驚人速度增長的公司,儘管利潤率壓縮和巨大的預期意味着未來的回報不太可能像早期 AI 熱潮那樣輕鬆。
每隻貓都有它的日子。我們互相學習,不斷成長。
“我在仙股建議上虧光了軍隊津貼。後來我成了會計師。” — Bridgers 的故事 #01 已上線。
每隻貓都有它的日子。我們互相學習,不斷成長。
“我在仙股建議上虧光了軍隊津貼。後來我成了會計師。” — Bridgers 的故事 #01 已上線。
$Meta(META.US)
背景:投資者面臨的最大問題是 AI 資本支出。Meta 目前預計 2026 年的資本支出為 1300 億至 1450 億美元。
我的交易策略:550 美元的入場價實際上相對舒適,因為該價格已高於成本,且 Meta 的基礎廣告引擎依然強勁。
總結:我將持有 META。最大的風險並非 Meta 的核心業務突然消失,而是 AI 支出保持巨大規模卻無法產生足夠的增量收入/利潤,導致利潤率自由現金流持續低迷。第二季度已經證明了這一風險。
$耐克(NKE.US)
背景:
耐克目前正處於深度轉型期,而非正常增長階段。2026 財年營收下降約 2% 至 464 億美元,截至 2026 年 9 月 16 日收盤價為 35.78 美元,較 52 周高點下跌超過 50%。
我的操作:
面臨約 40% 的虧損,我暫時不會激進地補倉。對於耐克這樣的公司,我的入場價並不算災難性,因為其品牌、全球分銷網絡和資產負債表仍然是重要的資產——但問題在於,轉型可能需要數年才能完成,且在盈利恢復之前,股價可能會持續低迷。
總結:
我會持有現有的耐克股份,但目前不會大量加倉。
57.57 美元的持倉成本相對於當前價格來説較高,但在耐克試圖轉型之際,以約 36 美元的價格賣出將確認鉅額虧損。
1B 2A 3B
如果美聯儲希望在不造成不必要金融壓力的情況下收緊政策,加息 25 個基點是常規操作。
如果美聯儲今晚加息,一些之前的異議者可能不再有異議的理由,因為政策方向已經向他們靠攏。
很難回答第三季度的問題,因為一些委員會成員可能認為今晚的加息就足夠了。
今晚新加坡時間凌晨 2 點,美聯儲預計將時隔三年首次加息 25 個基點,至 3.75%–4.00% 區間。過去兩年裏,大家的問題是 “何時會...
1B 2A 3B
如果美聯儲希望在不造成不必要金融壓力的情況下收緊政策,加息 25 個基點是常規操作。
如果美聯儲今晚加息,一些之前的異議者可能不再有異議的理由,因為政策方向已經向他們靠攏。
很難回答第三季度的問題,因為一些委員會成員可能認為今晚的加息就足夠了。
今晚新加坡時間凌晨 2 點,美聯儲預計將時隔三年首次加息 25 個基點,至 3.75%–4.00% 區間。過去兩年裏,大家的問題是 “何時會...
1B 2A 3B
今晚新加坡時間凌晨 2 點,美聯儲預計將時隔三年首次加息 25 個基點,至 3.75%–4.00% 區間。過去兩年裏,大家的問題是 “何時會...
1B 2A 3B
今晚新加坡時間凌晨 2 點,美聯儲預計將時隔三年首次加息 25 個基點,至 3.75%–4.00% 區間。過去兩年裏,大家的問題是 “何時會...
$谷歌-A(GOOGL.US)
背景:我實際上認為雲/AI 數據比暫時的現金流損失更重要。Google 擁有 5140 億美元的雲積壓訂單,其 TPU 業務正成為另一個潛在的 AI 收入來源。
我的交易策略:當價格低於 330 時,我會不斷小幅加倉。
要點:
GOOGL 是我在當前價位最偏好的大型 AI 概念股之一。有趣的是,你並非僅僅為 AI 故事買單——其底層還有搜索、YouTube、雲、Gemini、TPU 和 Waymo。
最大的風險不是 Google 突然變成一家糟糕的公司,而是 Alphabet 在 AI 上投入過於激進,導致那筆鉅額資本支出的回報令投資者失望。
我不會因為這筆 35 億美元的交易而買入英偉達。但如果你看好英偉達長期的護城河,這一公告大大加強了這一論點。
Anthropic 週日與英偉達支持的 Lambda 敲定了一項 350 億美元的雲計算協議——這是其本月第四筆鉅額算力交易。加息概率也再次攀升,在週五後的僅一個交易日後就達到了 64-65%……
我不會因為這筆 35 億美元的交易而買入英偉達。但如果你看好英偉達長期的護城河,這一公告大大加強了這一論點。
Anthropic 週日與英偉達支持的 Lambda 敲定了一項 350 億美元的雲計算協議——這是其本月第四筆鉅額算力交易。加息概率也再次攀升,在週五後的僅一個交易日後就達到了 64-65%……
我不會僅僅因為英偉達的財報表現出色,就在 228 美元追高買入 NVDA。
但我也不會因為 NVDA 股價大幅上漲,就輕易拋售這隻優質股的頭寸。
財報改變了基本面格局。英偉達不再只是口頭表示 “AI 需求強勁”,它實際上在傳遞一個信號:AI 需求足夠強勁,以至於在已經巨大的營收基數上,我們預計下一年還能實現約 70% 的增長。這是一個非常有力的信號。
在這個市場中,沒有任何標的比 $英偉達(NVDA.US) 更具代表性:一家市值 5.07 萬億美元的公司,正迎來自 2022 年以來最長的虧損期,其背後的整個 AI 產業鏈都在重新定價。在三天內……


