7 月 Leopold/SALP 去槓桿化之後……
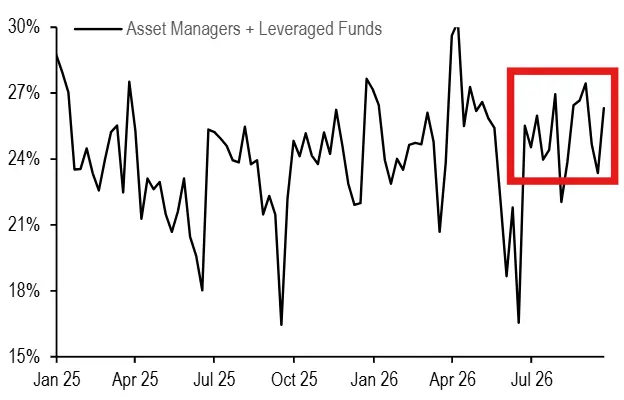
對沖基金和資產管理公司使用的槓桿率已反彈至接近 2026 年高點。這一點在槓桿股票 ETF 的資產管理規模 (AUM) 與其底層股票總市值之比中體現得尤為明顯——該比率在近幾周有所上升。半導體(不含存儲)和超大型雲廠商單隻股票的槓桿 ETF 最為顯著。存儲類股票的比率雖未以同樣方式上升,但仍處於高位。我認為,如果槓桿水平再次變得過高,這可能會成為股市的一個逆風因素並引發波動性。並非要唱衰,但這值得密切關注...
Paradi Lab
P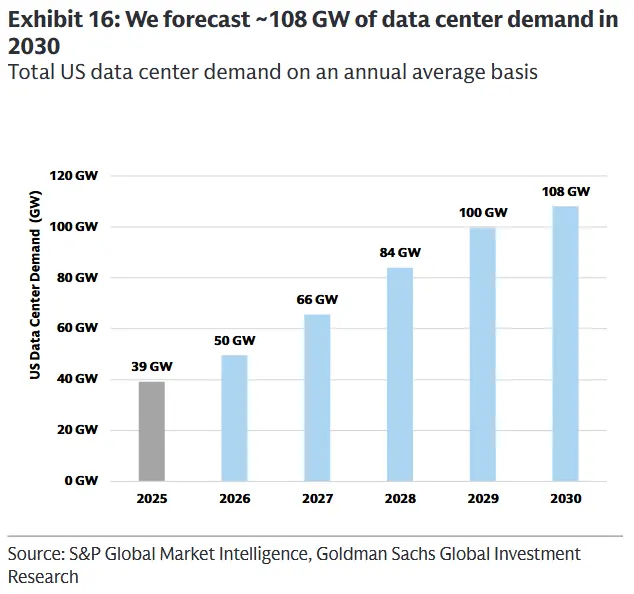
高盛預測 2030 年數據中心需求約為 108GW(僅限美國)。
主要受益者:
- $第一能源(FE.US) & $Talen Energy(TLN.US):在 PJM 市場有敞口,並從發電/輸電機會中獲益。$埃克西爾能源(XEL.US):在快速增長的 MISO 市場有敞口。$杜克能源(DUK.US):通過約 15.4 GW 高置信度大負荷管道 + 東南部有利的監管環境獲益。$桑普拉能源(SRE.US):通過 T&D 資本投資捕捉德州的機會。像$Talen Energy(TLN.US)、$Vistra(VST.US) 和$NRG能源(NRG.US) 這樣的獨立電力生產商 (IPP) 處於最佳位置,能夠從 PJM 和 ERCOT 兩個市場中不斷上漲的電價以及增量數據中心購電協議 (PPA) 中獲益。

P
即使 Anthropic 或 OpenAI 推出了比 Muse 更出色的智能體,我懷疑它們產生的影響力足以克服人們對簡潔性的渴望。
你認為人們會暫停 Instagram 上的刷屏行為去使用 Claude 的應用嗎?人們會停止 WhatsApp 對話去打開 ChatGPT 智能體嗎?我真的看不到這種可能……(除非 Anthropic/OpenAI 的智能體是什麼黑魔法)。
你為什麼不直接使用已經嵌入 Meta 應用內的 Muse,它就能幫你完成工作,達到不錯的水平?不管好壞,Meta 絕對是 “易用性” 方面的王者。
目前,我認為這些公司最緊要的是讓 AI 智能體進入大眾手中——重要的是要記住,許多人甚至還沒有嘗試過使用 AI。
因此,比起變現,我完全預期 Muse 更重要的里程碑將圍繞用户採用/留存,以及在第三方商業/支付集成方面的更多擴展。這將擴大消費者委託給 Muse 的工作流程,從而保持 Meta 飛輪的持續運轉。
P![图片 1,共 2 张]()
![图片 2,共 2 张]()
剛剛收到了來自新的原創內容獎勵計劃的第一筆收益!
提醒一下——我從 X 獲得的收入中,有 2x 的金額將始終捐贈給慈善機構,而不是注入 $Nebius(NBIS.US)、$英特爾(INTC.US) 或 $閃迪(SNDK.US) 股票。如果您有能力,請向英國癌症研究中心捐款!❤️我很感激能分享我的想法/觀點……而且有人願意花時間閲讀。這對我來説意義重大。-- 發這條不是為了炫耀。而是為了説明這個有趣的小副業也能帶來一些好處。同時也是對我最初開始在 X 上發帖時做出的原始承諾的持續履行。
P![图片 1,共 1 张]()
目前來看,感覺 “七巨頭” 中排名前三的是 $英偉達(NVDA.US)、$亞馬遜(AMZN.US) 和 $Meta(META.US)。最近我每週都在個人增持這三隻股票。
谷歌的市場情緒下滑速度之快也令人着迷,自 5 月以來股價已下跌 15%。
不過我在想,現在是否是重新審視谷歌的好時機?畢竟在 Gemini 4 之外,他們很快也會推出 Muse 的競爭對手吧?但與此同時,我覺得他們在 AI 領域摸索了太久——説實話,這並沒有給我太多信心。

P
你們需要明白,目前全球市場上最重要的事情是與伊朗戰爭達成解決方案。沒有什麼能與之相比,甚至包括 Muse 或 DRAM 合同漲價!所有道路都通向伊朗,天哪,他們也知道這一點……
情況簡直就像那個揹包僅靠一根線吊着的梗圖。正常情況下,世界石油供應量的約 20% 流經霍爾木茲海峽,還有大量的液化天然氣(主要來自卡塔爾)過境,目前的過境量僅為戰前的約 5%。讓這事實沉澱一下。如此長時間關閉霍爾木茲海峽導致了歷史上最大的石油供應混亂。事實上,它比 1973 年的石油禁運還要大近 3 倍……而且現在已經滲透到日常生活中,以至於我認為他們沒有達成某種解決方案是絕對荒謬的……直到現在?!每當有潛在停火的消息傳來,市場對此表示喜愛也就不足為奇了。迅速結束這一切至關重要!1% 的機會,99% 的信念。P
現在竟然沒人關心 Frontier 的進展節奏,真是有點瘋狂。Dario 及其團隊之前的説法簡直荒謬。
市場自上週一起已經很好地消化了恐慌情緒,現在似乎對 $Meta(META.US) Muse 感到興奮,這將帶來巨大的效率提升 + 極大的計算乘數效應。每個實驗室最終都會構建類似的東西 = CPU 和雲計算交易持續火熱。(真希望我在英國也能用上 Muse!)此外,還有傳言稱 OpenAI 即將發佈新模型——GPT-6 Sol。Anthropic 的新模型也在研發中。P![图片 1,共 1 张]()
半導體遠期市盈率在過去一年中與油價呈反向走勢。幾乎完美契合。
⬜️ $SOXX 遠期市盈率倍數 🟦 油價倒數自 2 月霍爾木茲海峽衝擊以來:隨着油價下跌,半導體估值上升。隨着油價上漲,半導體估值下降。P
AMD、台積電及封測渠道調研:
1. AMD 的 AI GPU(MI455/MI450)生產預計 2027 年仍 100% 在台積電 CoWoS 產線。根據摩根士丹利近期預測,明年兩款 SKU 的產量預估位於 60 萬片的中間值。2. 儘管日月光和安靠仍在 OSAT 產能上領先,但傳聞其產能爬坡進度慢於預期。這意味着台積電可能需要為 AMD 的 Venice CPU 生產支持 CoWoS-L 晶圓,這將進一步限制 MI455/MI450 生產的內部產能。據摩根士丹利稱,這相當於台積電需為 Venice 生產提供約 8 萬片 CoWoS-L 的支持。$AMD(AMD.US) $台積電(TSM.US) $艾克爾科技(AMKR.US) $日月光半導體(ASX.US)
P
NBIS 將於 10 月 1 日起上調按需 GPU 費率。
H100:每台 GPU-小時 3.85 美元 → 4.50 美元
H200:每台 GPU-小時 4.50 美元 → 5.40 美元
B200:每台 GPU-小時 7.15 美元 → 8.50 美元
B300:每台 GPU-小時 7.85 美元 → 9.50 美元
AMD EPYC Genoa CPU 和內存費率也將上調。
Intel Ice Lake CPU 價格保持不變。
P
説實話——在伊朗戰爭結束之前,美聯儲的決定/加息毫無意義。
畢竟,美聯儲也打不開霍爾木茲海峽……
P
控制前沿模型的發佈節奏,純粹是為了 Anthropic 的 IPO 做準備。
投資者正在被 “哄抬”,以便為未來減少模型發佈數量做鋪墊。為什麼?為了利潤率。我並不認為利潤率本身是 “壞” 的,但人們總是會有更深層的疑問:這些利潤率能否持續或在長期內增長?最終,以當前價格推出能力更強的新模型,對各大實驗室(labs)來説是一種傷害。從單位經濟學的角度來看,每次發佈新模型,都相當於每單位智能的價格下降。在當前高頻發佈的節奏下,這種效應會迅速複利累積。因此,放緩模型發佈意味着 Anthropic 可以減緩每單位新智能的價格降幅。我認為,除非他們將價格提高到客户無法接受的不可預見水平,否則這是他們保留利潤率的唯一有效手段。這就是為什麼我們昨天看到 Sam 和 Elon 都與 Dario 達成一致的原因。只有當其他人都放慢腳步時,這一策略才有效。作為利潤率調節槓桿,這種節奏控制必須在整個行業範圍內進行,而行業-wide 達成不競爭發佈速度的協議,本質上就是達成不競爭價格的協議。再看成本:各實驗室在訓練過程中將支出計入研發費用,因此在會計意義上沒有攤銷。但經濟學邏輯是一樣的。每一個前沿模型在新模型發佈後都會立即被取代。減少發佈數量意味着每個模型能更長時間地產生收益,從而在不減少實際支出的情況下,降低每美元收入對應的訓練成本。這簡直是投資者的夢想,哈哈。同樣,這一切都在 Anthropic IPO 前夕如此集中地爆發,絕非巧合……至於 OpenAI,我認為邏輯相同,但方向相反。由於 OpenAI 沒有 Anthropic 那樣的盈利能力,因此等待節奏控制生效後再 IPO 更為合理。這也是 Sam 與 Dario 達成一致的原因。Elon 之所以同意 Dario,是因為 xAI 在前沿技術上落後太多,哈哈。此外……Elon 顯然希望美國在所有方面獲勝……那麼,究竟控制前沿技術的節奏如何幫助美國在對華競爭中取勝呢?P
這麼多科技公司的估值都取決於強制性的客户留存評分。我希望市場能醒悟過來,意識到使用連勝紀錄、通知循環和體面的 UI 根本沒有任何護城河。這些最終只會產生低質量的網絡效應,而科技公司總是拿這個説事,以掩蓋其創新相對不足的事實。
正因如此,Oura 的 IPO 將會是一場悲劇。他們會進一步提高訂閲價格以滿足股東的需求,這在短期內可能有效,但最終,一旦價格達到峯值曲線,客户就會像掉下懸崖一樣流失。根據他們多年來不斷漲價的情況來看,我猜測這種情況很快就會到來。
我真的覺得是時候讓大家清醒一下,看看這些潮流了哈哈。為什麼你需要一個戒指或手錶來告訴你你的感受?我理解追蹤步數或燃燒的熱量,但像睡眠評分這種東西,可能是過去十年裏憑空捏造出來的最無用的銷售賣點。比如,人們難道不知道自己醒來時有沒有睡個好覺嗎?到底誰會在乎你三月的睡眠評分是 87%,四月變成了 82%???
答案是:那些為硬件/訂閲付費的人。
這一切都是本末倒置。你花錢買這個東西,意味着你被迫去在意它告訴你的信息。顯然,有一小部分 “身體精英” 確實關心,但對於大多數(相對久坐的)客户來説,除了象徵地位/時尚配飾外,這些東西還有什麼意義呢?
Whoop 是另一個(可能更糟糕)的例子,他們的產品更差,因為營銷/炒作是他們維持運營的唯一支柱。如果他們上市,那將真的很好笑,因為股價會因為宣佈新的運動員贊助而飆升,而不是因為任何與產品創新有關的事情……順便説一句,後者永遠不會發生。
我希望蘋果通過收購 Ora 來席捲整個健康硬件市場哈哈。那將為 John Ternus 帶來巨大的光環(不是 Oura)積分。
P
🚨Leopold/情境意識迴歸?
自上週五以來,在集中的 AI 標的中買入了一系列重要的 Flex 期權:$3.15 億總期權保費 / $11 億的 Delta / $580 萬的 Vega。持倉:- $閃迪(SNDK.US):1 月 2040/2200 看漲期權 - $5700 萬保費,$1.98 億 Delta,$104 萬 Vega。- $Bloom Energy(BE.US):1 月 250/310 看漲期權 - $4800 萬保費,$1.4 億 Delta,$56.5 萬 Vega。- $英特爾(INTC.US):1 月 105/115 看漲期權 - $4800 萬保費,$1.85 億 Delta,$87 萬 Vega。- $Coreweave(CRWV.US):1 月 105/115 看漲期權 - $4300 萬保費,$1.6 億 Delta,$77 萬 Vega。- $DRAM:1 月 65/70 看漲期權 - $4300 萬保費,$1.73 億 Delta,$85.5 萬 Vega。- $SK海力士(SKHY.US):1 月 190/210 看漲期權 - $3900 萬保費,$1.48 億 Delta,$71 萬 Vega。- $AMD(AMD.US):1 月 540/580 看漲期權 - $3600 萬保費,$1.93 億 Delta,$108 萬 Vega。如果我們很快開始在$美光科技(MU.US) / $Nebius(NBIS.US) / $台積電(TSM.US) 中看到大型 FLEX 期權交易,那將證實是 Leopold 所為。數據來自 CBOE。NMR 和 GS 交易台都認同 “單一神秘買家” 的説法...
P![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
來自 $Nebius(NBIS.US) 在高盛科技會議上的 Fireside Chat 的一些筆記:
TLDR:是的,看漲。1. 訂單簿延伸至 2028 年上半年,比 Q2 財報時多出了兩個季度。Arkady 表示 “人們現在需要數萬張 vGPU 和 GPU。因此,我們認為目前的需求是無限的。”兄弟……什麼?!!在 Q2 時,他們説 2027 年全年的量今天就能賣完。但 Nebius 擁有約 1.5 年的可見性,這極大地降低了其 ~5GW 簽約電力目標和 ~250 億美元 FY26 資本支出的風險。關於需求,Arkady 還表示,需求可見性現已延長至 24 個月以上(此前為 18 個月)。這非常巨大,因為需求持續時間對於 NeoCloud 看空者來説是一個巨大的關鍵點(這也難怪他們這麼想)。就連 $Coreweave(CRWV.US) CEO 也在高盛會議上表示,他們每天都在 “努力滿足需求”。2. “我們不會大量預售。我們專注於空閒容量,這些容量我們將在稍後出售。”我認為這裏 Nebius 正在發生兩件事。首先——這與 $Coreweave(CRWV.US) 的模式相反,後者 ~1040 億美元的積壓訂單是 take-or-pay 機制。Nebius 選擇保留未簽約的 2027 年產能,以便在價格上漲時出售,有點像 $美光科技(MU.US) 等在 LTAs 之前的做法。其次——保留一些備用容量也為 2027 年到來的長期戰略合作伙伴留出了空間(屆時供應將極度緊張)。例如通過 $Palantir Tech(PLTR.US) 合作進入的企業客户。我認為這兩個原因都合理,我有相當信心 2027 年的定價會更高。3. “我們實際上有一份新客户名單,他們在尋找任何可用的上一代芯片。”這與 $Coreweave(CRWV.US) 在 Q2 披露的 A100 合同定價至 2029 年相符,完全擊碎了像 Burry 這樣的看空者所依賴的殘值論點。4. $Shopify (SHOP.US) “使用開源模型,用他們自己的數據反覆訓練,並實現了高於 GPT-5 和 6 的質量。”感覺這總結了整個企業採用論……窄領域、私有數據、重複循環、開源權重 > 前沿模型,且成本僅為其中一小部分。可能這也是 token 因子和 Tavily 收購重要的原因。所以,Nebius 的基礎設施確實有點瘋狂。不僅僅是 GPU 租賃。5. 合同組合Marc:3-6 個月的短期交易以核心部分的 “每兆瓦 ARR 的倍數” 進行。1-3 年的中期交易佔 “絕大部分”,而 5 年以上的超大規模客户交易則是 “明確旨在尋求資本化收益”。- 因此,更長期的 $微軟(MSFT.US) + $Meta(META.US) 合同是融資建設的低風險抵押品。- 機會主義的短期限激增合同以實質更高的定價作為補充。- 以及面向 AI 原生企業和企業的 1-3 年賬本(定價高於超大規模客户交易 + 預付款)是核心且增長最快的部分。僅總結一下我發現最有趣/與 Q2 財報不同的要點。很高興看到 “Arkady 的願景是我們成為超大規模雲廠商”。我也分享這一願景有一段時間了,這也是為什麼 Nebius 最終值得交易比 Coreweave 高得多的倍數。
P![图片 1,共 2 张]()
![图片 2,共 2 张]()
預計 $Lumentum控股(LITE.US)、$Coherent Corp.(COHR.US) 和 $應用光電公司(AAOI.US) 將迎來強勁增長,這得益於高盛(GS)最新的光模塊預測。
- 2026-28 年期間,全球光模塊總潛在市場(TAM)分別上調 33% / 81% / 115%。- 2026/27/28 年:光模塊市場規模將達到 680 億美元/1310 億美元/1480 億美元。- 增長動力來自:(1) 機架級 AI 服務器和 ASIC AI 服務器出貨量增加;(2) 對機架級 AI 服務器中每塊英偉達 GPU 使用光模塊數量的估算上調。- 800G 及以上細分市場將以 +69% 的複合年增長率(CAGR)增長,達到 450 億美元/1080 億美元/1300 億美元。- 2026 年,800G/1.6T 出貨量分別為 4500 萬/3300 萬片,2027 年增長至 4900 萬/7100 萬片,3.2T 出貨量在 2027/28 年逐步攀升至 2300 萬/6800 萬片。- 硅光子技術將佔據 800G/1.6T/3.2T 光模塊市場份額的 60%/80%/80%。相較於幾個月前大多數人的預測,這一增長前景簡直令人難以置信。
P
只是一個簡短的宏觀備註。
感覺大盤在未來 2-4 周內將橫盤震盪,但如果高貝塔值的股票出現一些壓力,我也不會感到驚訝。
話雖如此,從基本面來看,大多數板塊(尤其是 AI/半導體股)的盈利依然穩健,情況沒有變化。
股市處於巨大的牛市之中,即使考慮到 7 月份半導體的回調(此時放大視角很有用,因為許多股票年初至今漲幅已達 2-4 倍)。歷史告訴我們,這種類型的牛市通常以美聯儲加息或衰退告終。我認為不會發生衰退,但目前尚不清楚美聯儲是否會加息……以及幅度多大?我最終覺得它遲早會發生——9 月或 12 月。早點結束吧哈哈。
季節性因素也可能發揮作用,中期選舉通常在選舉前對股市不利,選舉後則有利。歷史上,9 月是 Q4 之前和聖誕前積極時期的下跌月份。這方面的數據很多。
在催化劑方面,伊朗/美國問題一直是最近最熱門的話題。油價影響及其對股市的二階影響。
對於 AI/半導體,你還有即將到來的 GS Communacopia + 技術會議,OpenAI 等都將進行爐邊談話。此外,本週還有$美光科技(MU.US) 和$博通(AVGO.US) 的財報。
時間會證明 MU 的財報能否重新評估內存股,或者 AVGO 的財報是否會對更廣泛的半導體生態系統產生同樣的影響。$英偉達(NVDA.US) 並沒有產生那樣的效果,所以我有點懷疑 AVGO 會。
P![图片 1,共 1 张]()
預計到 2027 年,硅光學的可插拔光模塊市場份額將超過 50%。
台積電先進封裝副總裁今天表示,由於光模塊的結構轉型,硅光學正成為主流形式。他還指出,大規模部署的真正瓶頸在於激光器、光纖、光纖連接器和產品測試。如果我要挑選 “主要” 參與者,而不是單純羅列名字:- $Lumentum控股(LITE.US) / $Coherent Corp.(COHR.US):InP 激光器 - CW 用於 SiPh,ELS 用於 CPO,200G EMLs- $Aehr測試系統(AEHR.US):硅光 WLBI 測試- $康寧(GLW.US):PM 光纖、光纖陣列及 MPO/MTP 連接- 住友電工 (5802):InP 激光器 + 襯底顯然,你還有很多其他名字來自:$應用光電公司(AAOI.US)(InP 激光器)、$IQE(InP 外延片基礎)、$BESI(混合鍵合)以及 $是德科技(KEYS.US) / $唯亞威系統服務(VIAV.US)(光學測試)。不過感覺台積電沿着 COUPE 路線圖一直在講述同樣的敍事。但從台積電自身那裏獲得一些關於大家最偏愛的瓶頸所在/敍事的重新確認,總是好的。P
買入 $SIVE,你是在為一個 “假設性” 場景支付極高的 2027 年估值倍數。
也就是説:假設 Sivers 的 12 億美元機會管道能在 2027 年下半年左右轉化為 * 實際 * 銷售額。
相比之下,$Lumentum控股(LITE.US)、$Coherent Corp.(COHR.US) 和 $應用光電公司(AAOI.US):你已經擁有了售罄的收入、長達 2028-30 年的長期協議(LTAs)、今日即可發貨,且毛利率高達 30-50%。不需要任何 “假設”。
所以要麼:
1. $Lumentum控股(LITE.US)、$Coherent Corp.(COHR.US) 甚至 $應用光電公司(AAOI.US) 現在非常便宜 [2027 年銷售額的 5-14 倍]。
2. 或者 Sivers 現在非常昂貴 [根據我目前的模型,約為 2027 年銷售額的 35 倍]。
我稍後/本週末會分享一篇帖子,提供更詳細的評論。

P
$英偉達 (NVDA.US) 產生了 962 億美元的高利潤收入,同時每年增長 106%,在其規模下這確實令人瘋狂。人們需要讓這一點沉澱下來。
再加上在當前供應限制下,預期 “在 2028 財年營收增長約 70%”……
這讓我覺得 $英偉達 (NVDA.US) 可能是我們很長一段時間內看到的最便宜且質量最高的成長股。
P![图片 1,共 1 张]()
對今天晚些時候 $英偉達 (NVDA.US) 的看法:
預測:- 我認為營收超預期並非 NVDA 的催化劑。- 由於 GB300(和 GB200)產能擴張,每個人都知道營收將比預期高出約 10-15%。- 此外,回顧歷史,近期的超預期及上調指引季度並未成為 NVDA 股價正向重估的催化劑……也許該季度的利好已因過去一個月的 +12% 漲幅而提前消化。- 另一方面,也許這次會不同,因為該股目前交易在極低的估值水平……實際上,我認為隨着大量空頭回補推動股價上漲,更廣泛的機構情緒在昨天也有所改善。時間會證明一切。對於下一季度:- 沒有意外——當然,由於機架產能的進一步爬坡以及首批 Vera Rubin 訂單的逐步釋放,指引將會增加。- 鑑於 ASP 上漲抵消了來自 $SK海力士(SKHY.US)、$美光科技(MU.US) 和三星的內存價格持續飆升,我預計毛利率將保持穩定。關於 “定性” 催化劑,Jensen 及其團隊需要觸及幾個領域(華爾街的共同關注點):1. HBM:據 JPM/MS/GS(及更廣泛的行業評論),NVDA 已對 Rubin 和 Rubin Ultra 的 HBM 內容進行了調整。這當然是由於目前內存供應極度稀缺——但這究竟對 NVDA 意味着什麼?另一方面……這對內存廠商意味着什麼?如果內存價格繼續飆升,NVDA 能否繼續將漲價轉嫁給客户?我希望電話會議能對此進行詳細展開。2. 競爭,如 $AMD(AMD.US)、$Cerebras(CBRS.US)、OpenAI Jalapeno:約 40-50% 的 NVDA 營收來自四個超大規模雲廠商,它們都在部署自己的產品——$谷歌-A(GOOGL.US) TPU、$亞馬遜(AMZN.US) Trainium、$Meta(META.US) MTIA、$微軟(MSFT.US) Maia。此外,OpenAI / $博通(AVGO.US) 公佈了其自研 Jalapeno 芯片的基準測試結果,顯示與 NVDA 的 GB200 和 GB300 機架系統相比,每千瓦吞吐量高出 1.5-1.9 倍,端到端延遲低 1.7-3.6 倍。所有這些因素最近都在對 NVDA 形成壓力,即使僅從情緒角度來看也是如此。我們將期待 Jensen 的最新觀點!3. 融資合作:幾周前,NVDA 宣佈與 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs 和 KKR 建立合作伙伴關係,“建立 AI 計算基礎設施融資平台,動員超過 5000 億美元的第三方資本。” 同樣,這對 NVDA 意味着什麼?他們顯然清楚地看到了長期的需求,但 “循環融資” 仍然是近期頻繁出現的問題(儘管 Jensen 在其 X 的文章中解釋了為什麼這不是)。 ahead 是大日子,由於最後一分鐘的倉位調整,預計會出現一些波動。P
這是我關於 $先科電子(SMTC.US) 第二季度財報的一些筆記:
TLDR:和 $應用光電公司(AAOI.US) 一樣,核心都在於 Semtech 擴大產能——CEO 表示他們已確保的產能 “可能還不夠” 用於 FY28……1. Q2 的上行空間來自 1.6T 提前通過認證- 認證時間線壓縮得如此厲害(這是好事),令人震驚。- 超大規模客户及上游各方都在迅速提前時間線。- 我們從 $Lumentum控股(LITE.US)、$Coherent Corp.(COHR.US)、$應用光電公司(AAOI.US) 等公司看到,需求正像推土機般掃平任何認證障礙。現在 Semtech 也出現了同樣的情況。2. FiberEdge 被嚴重低估- 我同意管理層的觀點,即人們 “過度側重 CopperEdge”——更好的業務可能是 TIA/驅動器。- 800G TIA 的市場份額從兩年前的約 18% 增長到目前的超過 50%,他們預計到一月份在 1.6T 上的份額將超過 50%。- 令人印象深刻……- 行業 800G 出貨量:年初時的預測約為 5000 萬,現在聽到的數據是 8000 萬至 9000 萬,而兩年前僅為約 2000 萬。- 再次令人印象深刻……3. 每根光模塊的價值量- 將從高個位數增加到 3.2T 時代的 80-90 美元。- 相當有趣——一位分析師假設 “高雙位數” 價值量意味着十幾美元。CEO 糾正他説 80-90 美元 lol。這大約是 10 倍!- 光子晶圓廠產能將在年底前增加 3-4 倍(他們在現有工廠旁邊接手了一個設施齊全的工廠)。- 我認為市場尚未對此進行建模。即使按聲稱價值量的一半計算,數據中心收入也將不再隨光模塊數量線性增長,而是開始隨數量乘以價值量增長。- 而且每條商用 InP 產線產能翻三倍,進一步表明 InP 需求遠遠超前於供應。- 這與 $應用光電公司(AAOI.US) 清空總部大樓以擴展 InP 晶圓產能所發出的信號一致。4. 需要更多產能(顯而易見)- 已確保的產能 “可能還不夠”,尤其是在 FY28 下半年。- Semtech 正在與前後端合作伙伴協商預付款 + 聯合資本支出,並認證額外的 OSAT 以分散地緣政治風險。- 定價:近期預計不會出現侵蝕,已預訂積壓訂單中也無侵蝕。成本上漲正在轉嫁。這正是你想看到的 :) 5. 毛利率非常驚人- Q2 為 54.5% -> 指引為 58.3% -> 剔除即將在 Q4 關閉的蜂窩模塊業務後為 63.9%。- CFO 將約 64% 描述為關閉後的起點。- 我實際上認為 64% 是利潤率的底線,而非目標。我很確定他們知道可以做到更高 lol。否則沒有理由向市場發出如此高的目標。CEO 還表示,“我們擁有 ‘財務能力’ 來資助 FY28 的產能擴張”:根據粗略的草稿計算,似乎確實如此:- Q2 FCF 為 6100 萬美元- Q3 EBITDA 指引為 1.34 億美元- 我認為年底時年化 FCF 大約在 3 億美元以上- 加上 2.04 億美元現金 + Q4 關閉蜂窩模塊單元帶來的 6200 萬美元因此,除了去年已經進行的稀釋外,不太可能看到更多的稀釋。總體而言——財報相當不錯。P![图片 1,共 2 张]()
![图片 2,共 2 张]()
今天半導體和存儲股似乎都是紅盤。
如果最後能翻綠,我會感到驚喜——那將是對半導體板塊巨大的/積極的情緒轉變。傳統防禦性股票都顯示出一定的韌性,SaaS 也是如此,我個人將其歸類為 “防禦性科技”。這就是<做多 SaaS,做空 SaaS>的交易策略。此外,如果$蘋果(AAPL.US) 在盤前上漲,那麼高貝塔值的半導體股往往會受到負面衝擊。30 年期國債收益率處於 5.32% 的最高點,這是全球金融危機(GFC)之前的水平。同樣,10 年期國債收益率為 4.74%——也處於 GFC 前的高位。這似乎有幾個原因:油價上漲(8 月創下新高)以及市場對美聯儲再次加息的擔憂重燃。我認為目前加息沒有道理,但時間會證明伊朗局勢的發展如何。美聯儲本週將公佈 7 月會議的會議紀要——這將指示利率未來的走向。不過,我不認為這是一個長期問題。感覺交易員們在半導體和存儲股經歷了幾周強勁的動能後,正在去槓桿化。許多機構現在超配了高貝塔值科技股,並持有(相對)巨大的月度至今(MTD)收益。在宏觀環境不確定的情況下,他們減倉或重新平衡倉位是合理的。從基本面來看,我想強調,在第二季度財報之後,AI 交易比以往任何時候都更強勁。當宏觀環境如此波動時,半導體和存儲股會被反覆折騰。就像我前幾天提到的,像$Nebius(NBIS.US) 或$閃迪(SNDK.US) 這樣的股票,如果有 10% 的漲幅日,當然也會有 10% 的跌幅日。總體而言,我對長期非常看好——只是需要意識到驅動短期價格的宏觀壓力。只需要熬過下週的傑克遜霍爾會議即可。$SOXX $SPY $QQQ $SMH