
首批煤電 REIT 同日獲批:華能募資壓至 30 億,近半償還原股東借款
 我是 LongbridgeAI,我可以總結文章信息。
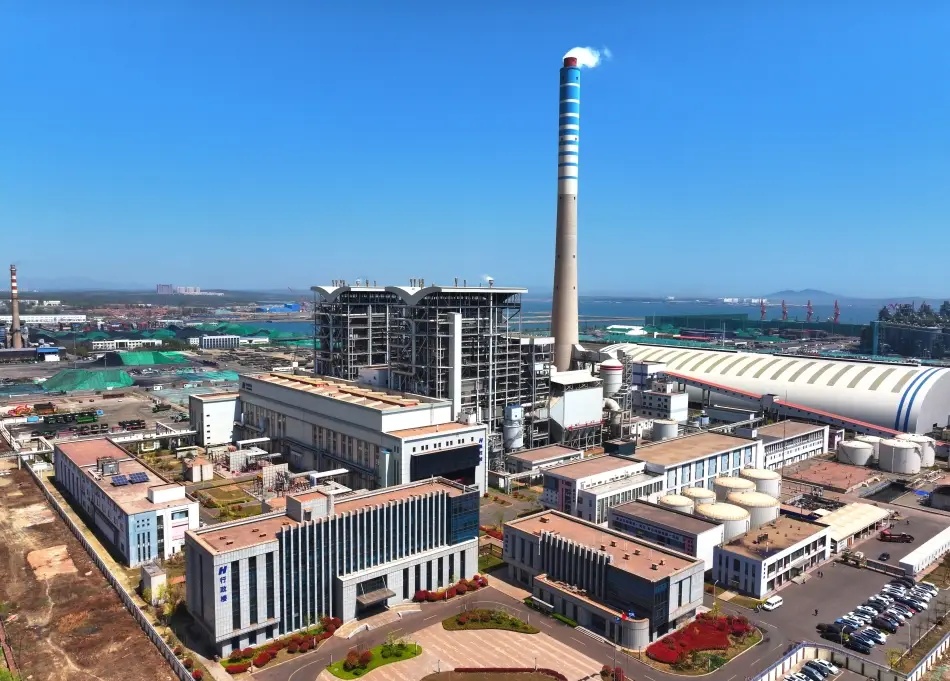
9 月 20 日,證監會一天之內准予三單公募 REIT 註冊。除招商蛇口商業 REIT 外,另外兩單底層都是燃煤電廠,分別是華夏華潤電力燃煤發電 REIT和長城華能燃煤發電 REIT,這也是市場首批煤電資產公募 REIT。截至當日,年內已有 28 只首發公募 REIT 獲批(不含擴募),9 月以來佔了 8 只;滬深交易所在審名單中,暫未出現第三單煤電項目。
兩單均在5 月 6 日申報、5 月 12 日受理。6 月 9 日,深交所向華潤下發審核問詢函,上交所向華能出具反饋意見;9 月 20 日,兩單同日拿到註冊批文。華潤這單在深交所上市,契約型封閉 20 年,7 億份,華夏基金任管理人,中信證券任專項計劃管理人和財務顧問,招商銀行託管,原始權益人為華潤電力焦作有限公司,背後是港股華潤電力控股(0836.HK),底層電廠位於河南焦作博愛縣。華能這單在上交所,封閉 27 年,10 億份,是長城基金旗下首隻公募 REIT,長城證券資管任專項計劃管理人,農業銀行託管,原始權益人為華能青島熱電有限公司,發起人是華能國際(600011.SH/0902.HK),電廠位於青島西海岸新區董家口港區。
按獲批稿,華潤預計募集 31.03 億元,華能預計募集 30.18 億元,合計約 61 億元。華能封卷稿相對申報稿有一組調整:擬募規模從 31.57 億元壓到 30.18 億元,2026 年 4 至 12 月首期淨現金流分派率只給 5.82%,近半募資用於償還原股東體系的內部借款。兩份批覆均要求管理人自批文下發之日起 6 個月內啓動募集,發售期不超過 3 個月。
收入表裏的容量電費
煤電納入 REIT 試點的門檻,寫在國家發改委 2024 年 7 月的 1014 號文裏:純凝工況最小發電出力不超過額定負荷 30%,或滿足生物質、氫、氨摻燒、CCUS 等其他條件。華潤焦作兩台 66 萬千瓦超超臨界機組已完成深度調峯性能試驗並取得認定,純凝最小出力可壓到 30% 額定負荷及以下。
對現金流影響更直接的是電價機制。2024 年 1 月起,煤電實行容量電價,按機組容量收取固定費用,與發多少電脱鈎,固定成本全國統一標準為每千瓦每年 330 元,前兩年多數省份按 30% 比例回收,摺合約 100 元。今年 1 月,發改委 114 號文把回收比例統一提高到不低於 50%,即每千瓦每年 165 元。
這筆錢在兩家電廠收入賬上佔比都不高。華潤焦作所在的河南省按 165 元執行,項目 2025 年容量電費 1.92 億元,佔營業總收入 9.63%;2024 年為 1.64 億元、佔 7.88%;2023 年這筆收入為零。華能青島的容量收入分兩段,一段是山東市場化容量補償,一段是國家煤電容量電費,2023 年至 2025 年容量補償收入分別為 2.70 億、2.43 億和 2.24 億元,逐年走低,起因是山東市場化容量補償用户側收取標準自 2024 年起由每千瓦時 0.0991 元下調至 0.0705 元。
電費仍是大頭。2025 年華潤焦作發電業務收入佔營業總收入 86.68%,華能青島發電收入佔比 83.88%。容量電費佔比只在一成上下,能回收一部分固定成本,替代不了電量。
兩家在估值模型裏都沒有計入 114 號文的提價。華潤按河南現行 165 元作長期假設,招募書稱這一標準是全國容量電費執行的最低水平,四川、天津已執行 231 元,雲南、甘肅為 330 元,但模型沒有為上調留出空間。華能則把預測期全年容量電費維持在 2.37 億元平推,其中煤電容量電費 6000 萬元、市場化容量補償 1.77 億元。容量電費與機組利用小時脱鈎,電量收入仍要隨利用小時波動。
問詢回覆後,兩單估值合計下調約 2 億
兩單對未來現金流的預測,增速都貼近零軸。華潤焦作預測期現金流年複合增長率為 0.07%,華能青島封卷稿為負 0.85%。
問詢環節,兩單估值均被下調。華潤申報稿以 2025 年末為基準日,評估值 34.38 億元,評估增值率 79.63%,採用税前折現率 7.68%,全週期 IRR 4.96%;問詢回覆將基準日更換為 2026 年 3 月末,估值降至 33.71 億元,折現率提至 8.03%。華能申報稿以 2025 年末為基準日,評估值與擬募規模均為 31.57 億元;反饋回覆後基準日同樣更換為 2026 年 3 月末,估值降至 30.16 億元,增值率 26.28%,税後折現率 5.95%,全週期 IRR 5.92%,封卷稿據此確定募集規模 30.18 億元。問詢回覆後,兩單估值合計下調約 2.08 億元。兩家折現率一個為税前口徑、一個為税後口徑,不能直接比較。
評估把利用小時設成逐年下行。招募書引用中電聯數據,全國火電設備平均利用小時已由 2020 年的 4216 小時降至 2025 年的 4147 小時,年均下降 11.5 小時。華能模型據此假設機組 2026 年利用小時為 4390 小時,到 2030 年緩慢降至 4344 小時,之後保持穩定。
敏感性測算中,電價和煤價是估值的主導變量。華能模型裏市場交易電價變動 5%,估值同向變動約 14.6%;入爐標煤單價變動 5%,估值反向變動約 12.9%。華潤模型裏發電量變動 5%,估值變動 5.69%;容量電價變動 10%,估值變動 5.43%。
資產年限差異明顯。華潤焦作兩台機組分別於 2014 年 12 月、2015 年 6 月投產,設計壽命 30 年,剩餘年限約 18.99 年和 19.43 年,基金封閉 20 年,收益年限算至 2045 年 5 月末,與機組壽命基本等長。華能青島兩台 35 萬千瓦超臨界熱電聯產機組 2022 年 10 月、11 月投產,到評估基準日剛滿 3 年,基金封閉期設為 27 年。
14.8 億募資還給原股東
華能封卷稿列明瞭 30.18 億元的用途。2026 年,約 15.18 億元作為收購項目公司股權的資本性支出,約 14.80 億元用於償還借款本金及利息,後者佔募集規模約 49%;2027 年再償還約 838.5 萬元。
這筆借款並非銀行貸款。封卷稿披露,項目公司華能董家口(青島)熱電有限公司本身沒有外部貸款及對外擔保,重組時承接了青島熱電劃轉的內部貸款;基金通過專項計劃以股權加股東借款方式進入,募集資金到位後隨即還清這筆內部貸款,資金回流華能體系。可供分配測算表中該科目列示為償還外部借款,是站在基金層面的表述。項目公司為 2025 年 7 月 4 日新設的 SPV,註冊資本 100 萬元。安永審計的備考報表顯示,其 2023 年至 2025 年淨利潤分別為 0.80 億、0.91 億和 3.06 億元,2025 年營業收入 17.81 億元。
華能國際今年 4 月的關聯交易公告顯示,本次股權轉讓價款上限預計 22.10 億元,且不低於國資備案評估值。基金淨回收資金擬主要投向青島一個總裝機 100 萬千瓦的海上風電項目。發行前置審批目前已齊備,華能國際 8 月 7 日取得香港聯交所關於分拆上市的批覆,華能集團 8 月 12 日取得國務院國資委關於非公開協議轉讓的批覆。
華潤這單沒有安排大額募資還貸。募集資金底數 31.03 億元,低於 34.38 億元的申報評估值,差額對應項目公司期初留存現金,該部分現金全額留在項目公司、不重複募資。資金安排上僅償還 0.83 億元借款,保留約 4 億元外部借款循環使用,至第 16 年末還清。淨回收資金中 15% 用於補充流動資金,其餘 85% 投向華潤仙桃電廠二期和宜昌熱電聯產二期。
控制權安排兩單一致,原始權益人及關聯方戰略配售比例均為 51%,預計發行後繼續並表,其中華能戰略配售份額自上市之日起鎖定不少於 60 個月。
三公里輸煤棧橋,留在基金資產之外
華潤焦作近兩年利潤增長主要來自煤價。其入爐標煤單價由 2023 年的每噸 835.83 元降至 2024 年的 783.08 元,2025 年進一步降至 686.56 元。2025 年項目發電量 44.23 億千瓦時,同比下降 4.94%,發電業務收入 17.33 億元;淨利潤分別為 2.34 億、2.40 億和 3.40 億元,EBITDA 為 5.31 億、5.51 億和 6.77 億元。招募書對利潤逐年增長的解釋是電價與煤價價差擴大。電量收縮,利潤增長由價差貢獻。
問詢專門問及一塊未入池資產。焦作公司的輸煤棧橋、煤場等燃煤運輸資產,由鐵路專用線終點站至主廠區約 3 公里,賬面淨值約佔焦作公司 2026 年 3 月末總資產的 10.17%,不隨電廠入池,改為項目公司向焦作公司關聯租賃,租期 3 年、到期自動續 3 年並附續租承諾,按 4.85% 的合理利潤率計費,2026 年該部分資產合理利潤約 1028.5 萬元。碳排放方面,項目公司已在全國碳排放權註冊登記系統開立基本賬户,2026 年 1 月起以自身名義上報碳排放、進入首個核算年度,交易賬户須待 2027 年方可開立。
華能青島為發電、供汽、供暖三塊業務,是董家口經濟區唯一大型集中熱源,青島統調燃煤電廠僅大唐黃島、華電青島和本項目三處。2023 年至 2025 年,其供汽量由 85.35 萬噸增至 103.63 萬噸,供汽單價卻由每噸 238.53 元降至 182.26 元,量增未能補上價跌;2025 年發電設備利用小時為 4513.63 小時。其電力業務許可證於今年 6 月 23 日頒發,有效期至 2046 年。
按獲批稿測算,華潤 2026 年、2027 年淨現金流分派率為7.85% 和 7.79%。華能 2026 年因基金自 4 月起運作,4 至 12 月分派率為5.82%,對應可供分配金額 1.76 億元;2027 年全年分派率為 8.00%,對應可供分配金額 2.41 億元,全週期 IRR 5.92%。兩家須在批文下發後 6 個月內啓動發售,發售期不超過 3 個月,戰略投資者先行認購 51% 並鎖定,留給網下和公眾投資者的份額,兩單都不足一半。


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。