
DeepSeek 融資千億、MiniMax 港股破發,大模型的錢,夠燒到盈利那天嗎?
 我是 LongbridgeAI,我可以總結文章信息。
10 月 22 日,MiniMax(00100.HK)跌破發行價。
同一天,據彭博社援引知情人士消息,DeepSeek 在最新一輪融資中籌集了約 1000 億元人民幣(約 150 億美元),這是中國有史以來規模最大的融資之一,寧德時代和騰訊參投。
就在前幾天,中信證券還更新了 MiniMax 的 A 股上市輔導進展,為驗收做準備。
距離 MiniMax1 月 9 日登陸港交所,剛過去九個多月。
時間上很緊湊,“雙雄” 之一的智譜(02513.HK)也在 6 月份就完成了科創板 IPO 的輔導驗收,擬募資 150 億。
同行裏,月之暗面(Kimi)也在 10 月完成了 IPO 前的最後一輪,估值抬到 500 億美元,按傳聞中的時間表,明年一季度就要遞表港交所。
一邊緊鑼密鼓 IPO,一邊已經上市的卻連連下跌。
經過最開始的 “稀缺性溢價” 之後,MiniMax 市值跌去八成,智譜跌去萬億。
但大模型還是很缺錢,連 OpenAI 都傳出新一輪融資談判,估值劍指 1.2 萬億美元。
算力太貴,研發太燒,盈利還沒來,彈藥不能斷。
雙雄對比,MiniMax 的家底與身位究竟如何?
2022 年成立的 MiniMax,是國內最早強調 “多模態” 的大模型創業公司之一,出資人列表裏排着阿里、騰訊、高瓴、紅杉中國、IDG 這些名字。
MiniMax 跑出來的增長曲線,確實跟 “多模態” 很相關。
除了語言大模型之外,MiniMax 還有三條 C 端產品線出海掙錢,海外 AI 情感陪伴應用 Talkie 和國內版星野、視頻生成工具海螺 AI,以及語音、音樂、代碼等一攬子模型產品。
2025 年,MiniMax 七成收入來自海外,全年總收入約 5.28 億元,同比增長 158.9%。財報數據顯示,公司服務全球 2.12 億個人用户和 13 萬家企業客户。
2026 年是 MiniMax 增長的一個轉折點。
2026 年上半年總收入約 7.81 億元,超過去年全年,同比增長 283.1%,二季度收入環比再增 81.8%;7 月的 Token 消耗量是 1 月份的 20 倍。收入結構也在變化,開放平台及 B 端服務收入佔總收入的比重升到 63.4%,同比大增 703.1%,AI 原生產品的收入還有 100.9% 的同比增速。
但即便上半年營收增速做到將近三倍,MiniMax 還在虧錢:上半年淨虧損約 23.9 億元,同比收窄 11%,累計虧損約 202.9 億元,賬上還剩 88.3 億現金。
照這樣的燒錢速度來看,回 A 上市融資確實時間緊迫。
把智譜放到一起看,更有參考性。
智譜 2019 年從清華實驗室走出來,頭頂"國家隊"標籤,投資方里是北京、上海、成都、珠海等地的地方產業基金;收入八成以上來自 B 端,靠給大型央國企做本地化部署起家。
2025 年,智譜全年總收入 7.24 億元人民幣,同比增長 131.9%,比 MiniMax 多近 2 個億。
2026 年上半年,智譜收入 9.54 億元,同比增速更高,達到 399.7%,開放平台及 API 收入 8.25 億元、佔比 86.5%,比上年同期的 15.2% 翻了二十多倍。但毛利率從 2024 年的 56.3% 一路降到今年上半年的 26.38%,為了衝規模,把價格打下來了。
不過,和 MiniMax 一樣,智譜也還在虧。上半年淨虧損為 19.64 億元,累計虧損約 106 億左右。
一個靠 C 端海外訂閲養活自己,一個靠 B 端項目把收入堆上去,這決定了二者在資本市場講的是完全不同的故事。
MiniMax 的基本面隱患也在這裏:情感陪伴和視頻生成都是"投放換增長"的生意,營銷費用佔比高,用户留存考驗大。好在 2026 年上半年,API 和企業服務接過了增長主力棒,C 端依賴度在肉眼可見地下降。
那麼 “雙雄” 的模型能力究竟如何?
在最具工程參考價值的 SWE-bench Verified 榜單上,截至 2026 年 9 月,MiniMax M2.5 的通過率為 75.8%,高於 GLM 5 的 72.8%、Kimi K2.5 的 70.8% 和 DeepSeek V3.2 的 70.0%。這個數字放在全球開源模型裏屬於第一梯隊,但它衡量的主要是 “修復真實代碼倉庫 issue” 的能力,不是通用智能的全部。在 ARC-AGI-2 這類抽象推理測評中,MiniMax M2.5 和 GLM-5 的得分都在 5% 左右,DeepSeek V3.2 為 4%,與前沿閉源模型仍有明顯距離。
但榜單代表不了全部。
MiniMax 的差異化賣點一直是性價比和多模態。
3 月前後對外宣傳的定價裏,M2.1 的輸入價格只要 0.3 美元/百萬 token,大約是 OpenAI 同檔模型的 17%、智譜的 55%;語音模型 Speech-2.6 的 ELO 評分衝進全球前列,視頻模型海螺在 SuperCLUE 圖生視頻榜單排第 4,是前六里唯一的創業公司產品。10 月新發布的 M3.1 Flash,又在 Agentic 任務、Computer Use 和網絡安全這些"下半場"能力上做了代際升級,官方口徑是線上推理速度提升近 3 倍、使用成本降低 70%。
分析完基本面,MiniMax 的位置就清楚了。
雖然綜合模型力不是國產第一,但是國內少有的"全模態 + 性價比 +C 端出海"組合。
因此,MiniMax 回 A 要講的故事,有三個關鍵詞:便宜、能跑、有用户。
大模型的錢,到底是誰在付
想要向市場伸手要錢,就要講清楚能靠什麼賺錢。
在 9 月的外灘大會上,社科院大學江小涓在外灘年會演講裏梳理過業界探索的商業化路徑,大致五條:
面向政企的私有化定製部署、按調用量收費的 MaaS/API、模型免費但云算力收費的"雲模一體化"、給智能體按 Token 計費的接口生意、以及 C 端訂閲。
落地成熟度依次遞減,但目前真正貢獻增量收入的,是 API 這一條。
此前,央廣網的調查顯示,最主力的付費方是 AI 原生產業的創業公司和智能體開發者,也就是拿着大模型再造應用的人,而不是傳統企業裏的 IT 採購預算。
智譜的半年報裏,開放平台 API 收入佔 86.5%,絕大部分是開發者在付費。
MiniMax 也走到同一條路上,開放平台及企業服務佔比 63.4%。
這解釋了為什麼大模型公司都在卷價格、卷 Token 成本:畢竟搶的是開發者的錢包,而開發者天然是價格敏感的。
C 端訂閲當然也是一條線。MiniMax 的 Talkie/星野、海螺 AI 靠會員費賺錢,價格從每月幾十元到上千元不等;海螺的付費會員裏,衝着舞蹈、打鬥這類大幅肢體動作效果來的創作者不在少數。但這條線的天花板很明顯——AI 原生應用的用户付費意願,還沒被證明能撐起一家千億公司的全部想象。
如果用海外的情況來參考,或許可以適當展望一下預期。
Anthropic 今年三季度收入 168 億美元,環比增長 45%,一季度和二季度分別是 47 億美元和 116 億美元;OpenAI 的年化收入也在逼近 500 億美元,背後是 12 億周活和 250 萬企業用户。
海外 AI 大廠和國內模型公司面臨的處境是一樣的,營收增長數字很漂亮,但始終沒跑通"正向盈利"的閉環。
截至目前,Anthropic 的累計融資已經超過 1250 億美元,公司運營虧損仍在 80 億美元量級,10 月還要以超過 10% 的收益率向黑石借 90 億美元次級債,並在 IPO 路演材料裏稱未來要在算力上再投入高達 7500 億美元。融資利率越高,説明投資意願越低,或者越難從市場拿錢。
OpenAI 的估值已經喊到 1.4 萬億美元,照樣在融 300 億美元的新錢。
把中美放在一起看,結論其實是相通的:API 商業模式開始成立,收入高增長正在發生,但"正向盈利循環"還差一個轉折點——收入增速超過成本增速,並且毛利能覆蓋研發和算力的剛性投入。
到目前為止,全球還沒有一家大模型創業公司能交出"自我造血"的年報。
那些盈利的口徑,更多是規模效應初現的信號,還不足以對沖接下來動輒千億美元級的資本開支。
[朝陽資本論] 傾向於把當前階段叫作"付費驗證期":有人付錢,但付費規模還撐不起燒錢速度。
燒錢沒有盡頭,融資是一場接一場的入場券
既然錢還沒賺夠,就得説清楚為什麼永遠缺錢。
其實説到底,大模型燒錢無外乎三筆賬:算力、研發、以及"下半場"的軍備競賽。
算力是最大頭。
Anthropic 在路演裏給出的數字是未來還要花 7500 億美元買算力,聽着誇張,其實是行業共識的極端化呈現。
翻一翻騰訊的賬本就知道算力有多燒錢拉了,2025 年資本開支 792 億元,瑞銀預測 2026 年要漲到 1700 億元;僅今年一季度,AI 新產品對騰訊經營盈利的拖累就有約 88 億元。
巨頭可以把 AI 算進集團總賬,用遊戲、廣告、雲的利潤去填,獨立的大模型公司沒有這個輸血通道,每一分算力錢都得自己融。
研發是第二筆。智譜 2026 年上半年研發支出 21.31 億元,是當期營收的 2.2 倍;MiniMax 同期研發開支約 19.82 億,大約是收入的 2.5 倍。
兩家都在用"研發比收入跑得快"的方式換下一代的模型能力。
2025 年 MiniMax 的研發開支是 16.89 億元,而當年全年收入才 5.8 億,虧在研發上,幾乎是模型公司宿命。
第三筆賬更隱蔽,也更能解釋"為什麼一直缺錢"。
競爭進入下半場後,單一文本能力已經不夠用了,多模態、Agent、Computer Use、自進化這些越做越大的工程,把門檻越壘越高。
MiniMax 的 M3.1 Flash 把推理速度提了 3 倍、成本砍了 70%,但同一張迭代時間表上,它的基座模型從 M2 到 M2.7 只用了 1 到 2 個月,視頻模型 Hailuo 從 1.0 升到 2.3 也只用了 4 個月。
模型越便宜越好用,調用量越大;調用量越大,推理算力賬單越厚;賬單越厚,越需要融資。這是個自我強化的循環,也是大模型公司永遠在餓的原因。
一級市場還在往裏砸錢,但態度已經出現分層。
DeepSeek 這輪融資約 1000 億,投前估值 5000 億元,對應市銷率約 148 倍,主要玩家是寧德時代和騰訊,創始人梁文鋒個人還要出資約 200 億元;月之暗面 6 月融資 35 億美元、估值 350 億美元,四個月後估值已經到 500 億美元。
二級市場的反應着實令人回味:10 月 22 日,MiniMax 直接破發,智譜距離高點直接跌去萬億。
一級給估值、二級殺估值,可能市場願意相信 AI 的長期故事,但已經開始計較"燒錢換增長"的性價比。
對 MiniMax 來説,回 A 就是在這個劈叉裏搶時間,趁一級市場的熱情還沒完全退潮,先把 A 股這個更大的池子佔住。
回 A 這步棋:成數多大,估值幾折
MiniMax 的 A 股之旅從 5 月底開始,目前第二期輔導進展報告出爐,口徑是為輔導驗收做準備。
智譜跑得更快,6 月輔導驗收",擬募資 150 億元,其中 120 億元投向通用基座大模型、20 億元投向 MaaS 平台。
單純從流程上看,回 A 的成數主要輔導驗收是否順利、上市委問詢是否過、發行窗口期的估值是否被市場接受。
歷史上不是沒有參照。同樣以未盈利狀態登陸科創板的寒武紀(688256.SH),如今總市值約 5763 億元,市盈率(TTM)仍在 170 倍以上,歷史最高市值一度突破萬億。
這個案例説明,科創板的定價體系對"高研發、未盈利、硬科技"這類公司有足夠的容忍度,大模型公司講的故事,監管和市場都聽得懂。
但估值這道題,沒那麼好算。
拋開恒生本身的回撤不談,現在港股給雙雄的估值,處於歷史地位。
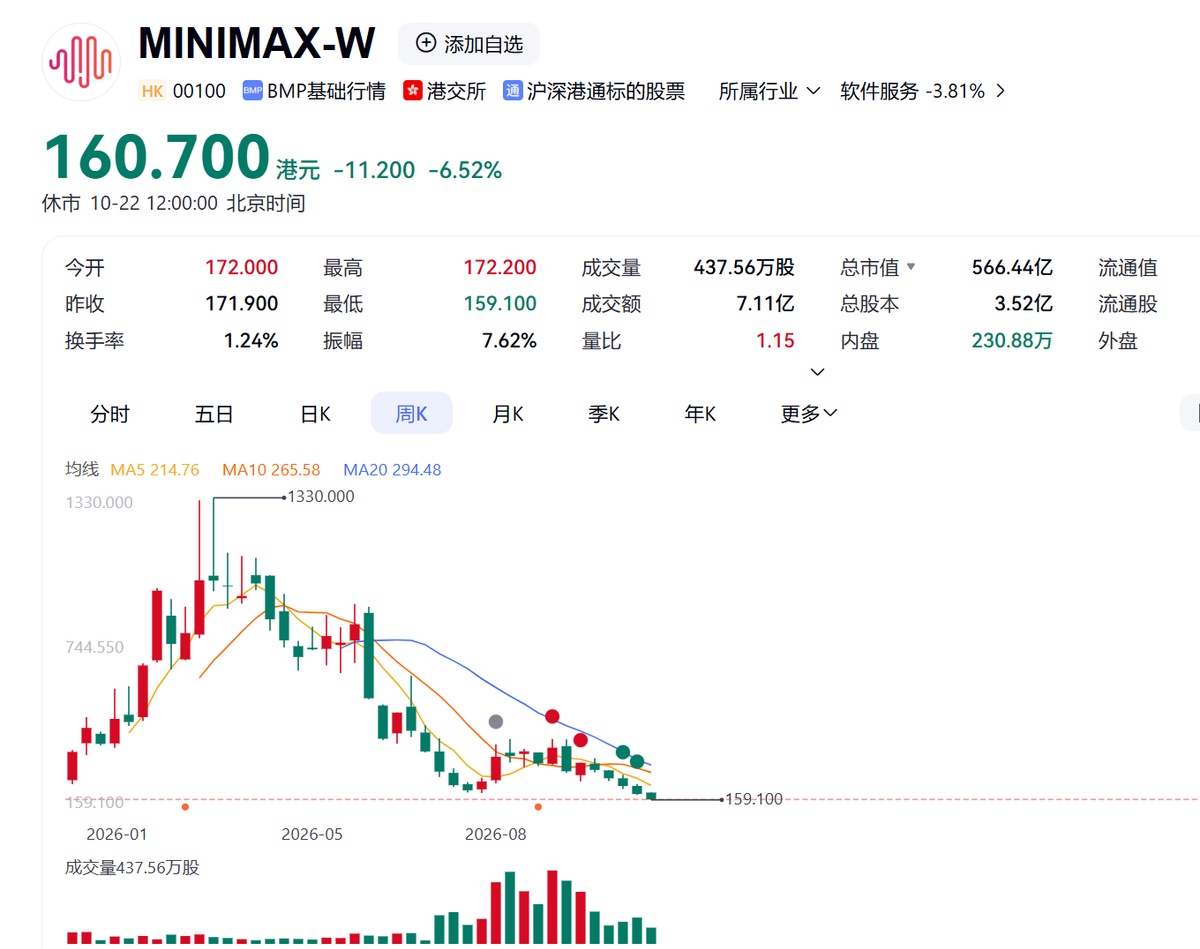
10 月 22 日,MiniMax 午盤收報 160.7 港元,續創上市以來新低,按其總股本 3.52 億股計算,總市值約 570 億港元;而 3 月它最高衝到 1330 港元,市值一度站上 4000 億港元。
智譜 10 月 22 日午盤收報 453 港元,總市值約 2209 億港元,較 6 月 22 日盤中 2980 港元的歷史高點已回調超過八成,市值從峯值約 1.07 萬億港元一路縮水。
即便跌成這樣,按上半年收入年化,MiniMax 的市銷率仍有約 40 倍、智譜約 150 倍(虧損按照市銷)。
這個倍數放在 A 股,我們還是拿寒武紀來看。
寒武紀 170 倍的市盈率,對應的是國產算力"稀缺性"溢價;
大模型公司要拿到同等溢價,得讓 A 股投資者相信兩件事:一是 API 和企業服務收入能保持三位數增長,二是毛利率能一路抬升到覆蓋研發。
MiniMax 上半年毛利率 17.9%,距離這道門檻還遠,但方向是對的。
如果成功回 A,估值大概率錨定在兩個座標之間:港股現價不會給出太深的折價,科創板的 AI 稀缺溢價也不會給得太滿。
智譜 150 億元的募資規模,可以看作監管和市場共同認可的"吸籌空間"參考。
A+H 雙平台對 MiniMax 的真正意義,在於給融資加上保險:港股負責海外流動性和國際投資者,A 股負責再融資能力和內地偏好的估值重估,哪一邊情緒變冷,另一邊還能續上。
代價則是雙平台的攤薄壓力,以及同一個故事在兩個市場被反覆審視——比價效應是對管理層最直接的約束。
大模型行業的資本故事,説穿了並不複雜:燒錢、融資、再燒錢。
上市只是把融資渠道從一級市場搬到二級市場,回 A 則是把融資半徑再擴大一圈。
依賴融資終究不是長久之計,牌桌上最關鍵的,還是"自我造血"的底牌。
來源:朝陽資本論
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。