

網易:空窗期後遺症發作,新 “藥” 馬上來
 我是 LongbridgeAI,我可以總結文章信息。
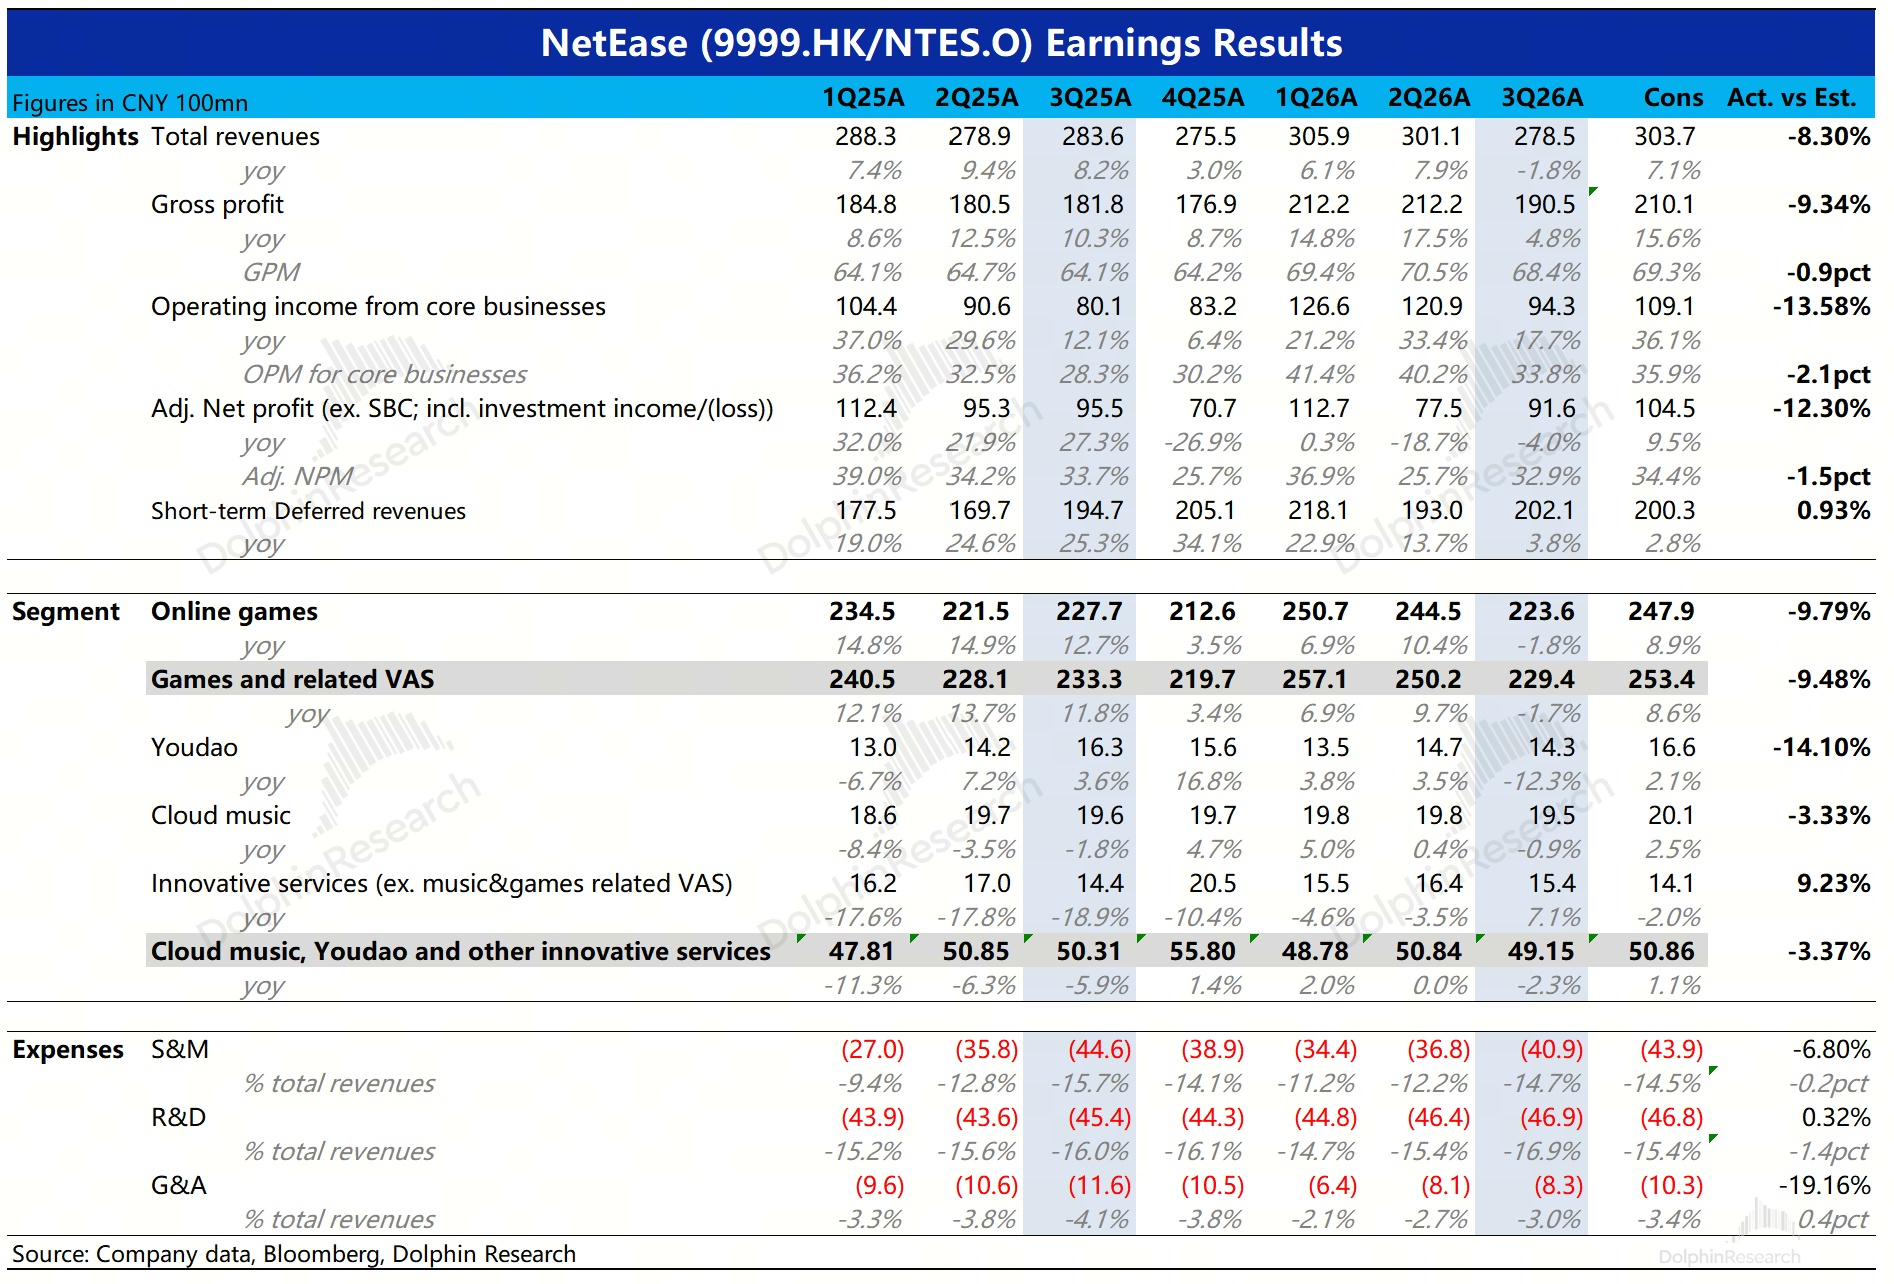
網易於北京時間 11 月 19 日港股盤後發佈了三季度財報。Q3 業績不佳、明顯不及預期,上季度海豚君擔心的 pipeline 空窗期問題,在下半年消費環境持續惡化、短劇時長可能能夠侵蝕的情況下,被進一步放大,常青遊戲獨木難支。$網易(NTES.US) , $網易(09999.HK)
具體來看:
一、遊戲收入罕見下滑、遞延也一般
Q3 總營收 279 億元,同比下滑 1.8%。其中游戲收入 224 億,下滑 1.8%,顯著不及預期。
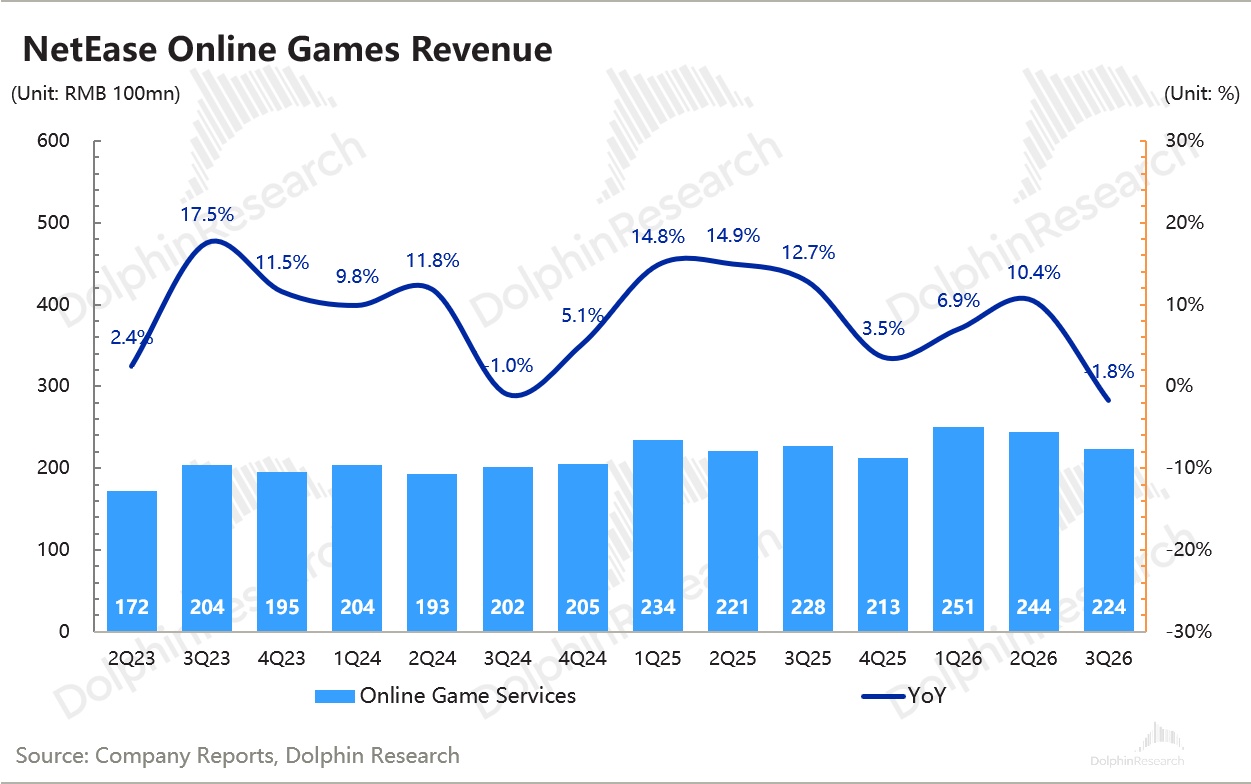
Q3 收入低也不存在遞延導致的確認節奏問題,Q3 遞延收入環比增速只有 4%,倒算流水是同比下滑 8%、環比增速 6%,就這季節性波動來看,已經算是網易近五年最弱版 “暑假旺季效應” 了。
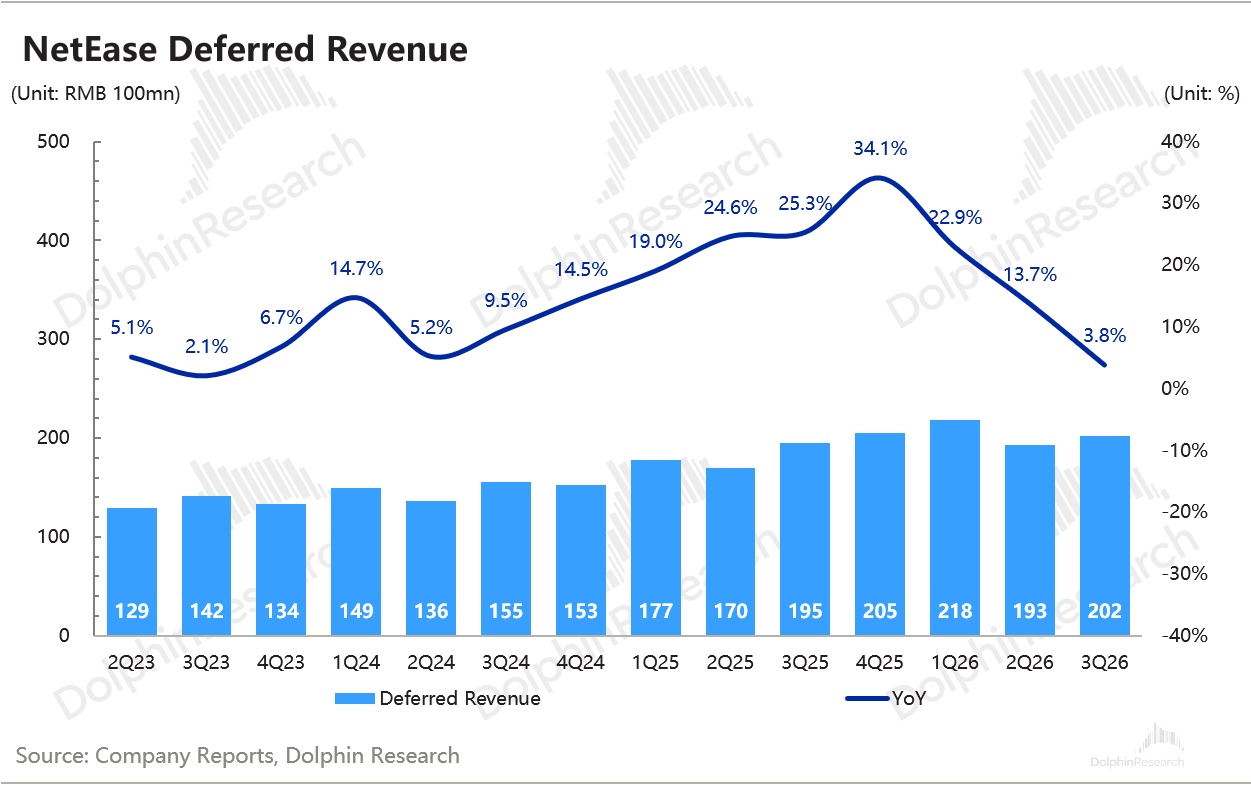
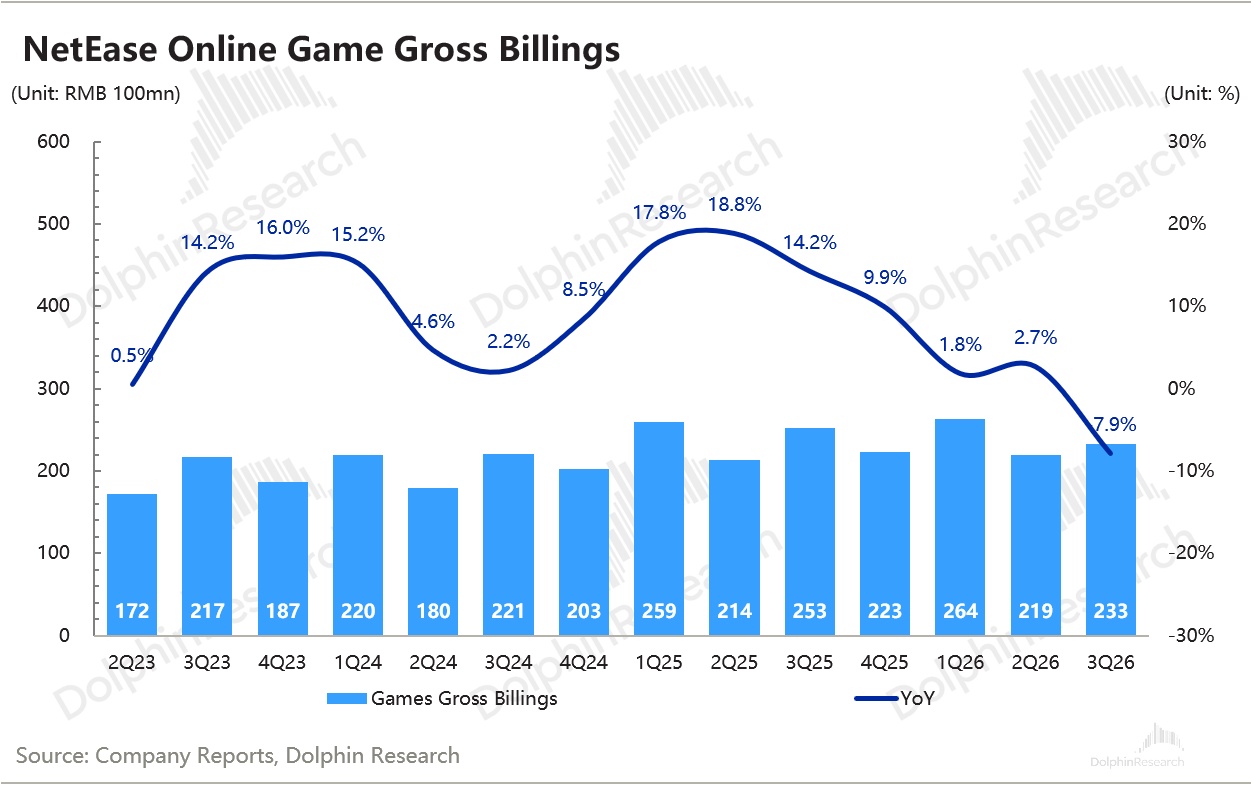
不過海豚君認為本身市場預期也是有點偏高,Q2 財報時《遺忘之海》已經明牌 miss,Q3 只剩一個夢幻暢玩版的半新手遊,空窗期的壓力只大不小。但市場仍然給到了高個位數的收入增速,這本身是有點偏樂觀了。
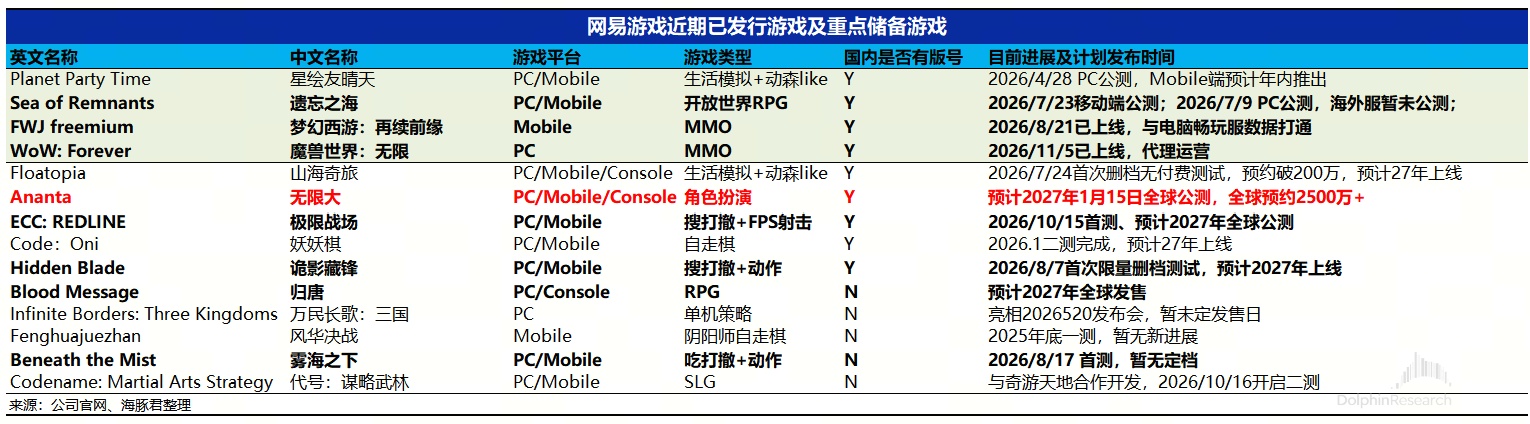
唯一安慰的是,27 年新產品週期馬上就來,而且還是全村希望的《無限大》打頭陣。海豚君暫時統計了一版 pipeline,電話會上可以看看是否有新的 pipeline 更新。
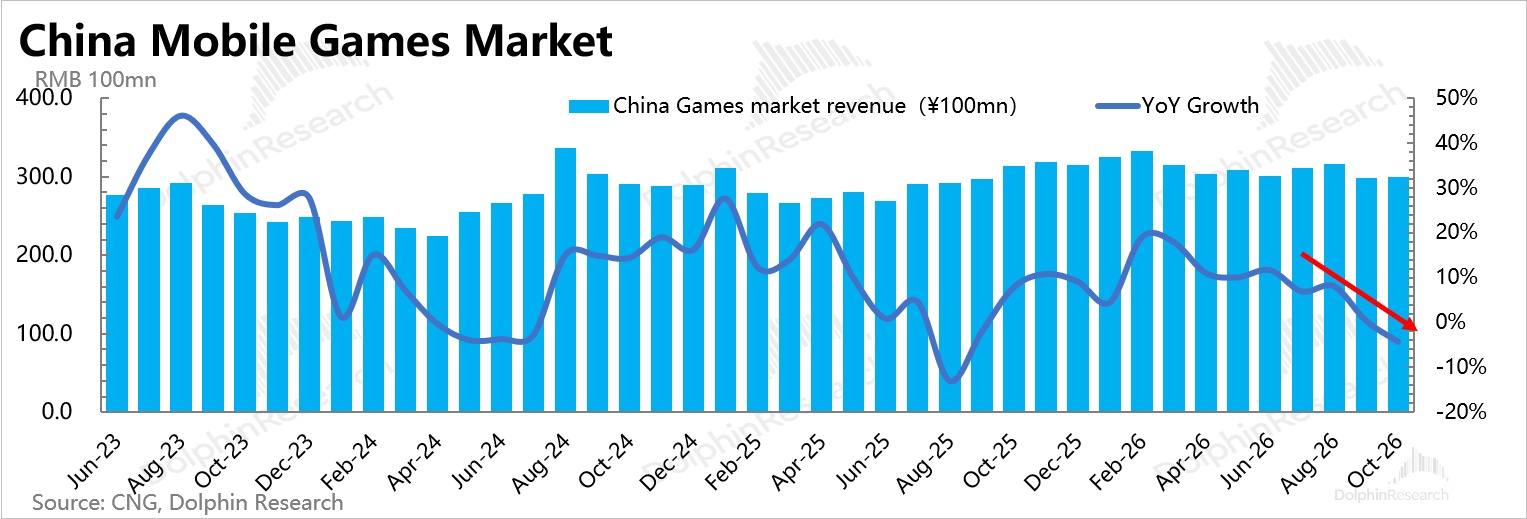
不過值得一提的是,通過對比同行騰訊和整個遊戲大盤,海豚君發現自下半年開始,遊戲都有點回落的趨勢。雖有高基數的影響,但結合短劇在 AI 生產力革命下同期走爆,作為同屬泛娛樂內容,若説兩者之間毫無交叉侵蝕影響,也不可能。
除此之外,就是宏觀消費環境的進一步惡化。當然,遊戲一般與宏觀關聯度沒那麼高,更主要與產品供給週期相關。但長期視角下,若 AI 對生產力的影響進一步延伸到遊戲行業,那麼內卷之下,最終贏家可能還是常青遊戲 + 渠道方。
二、遊戲熄火、利潤馬上承壓
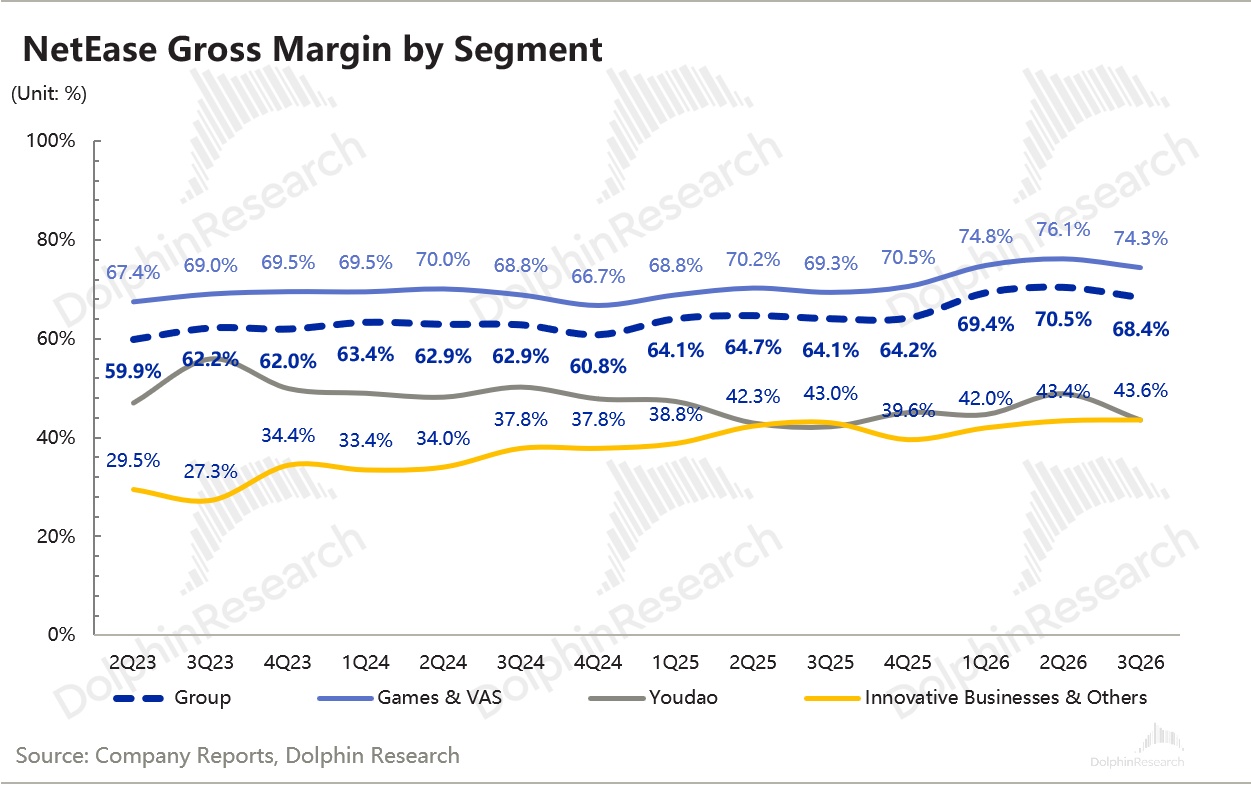
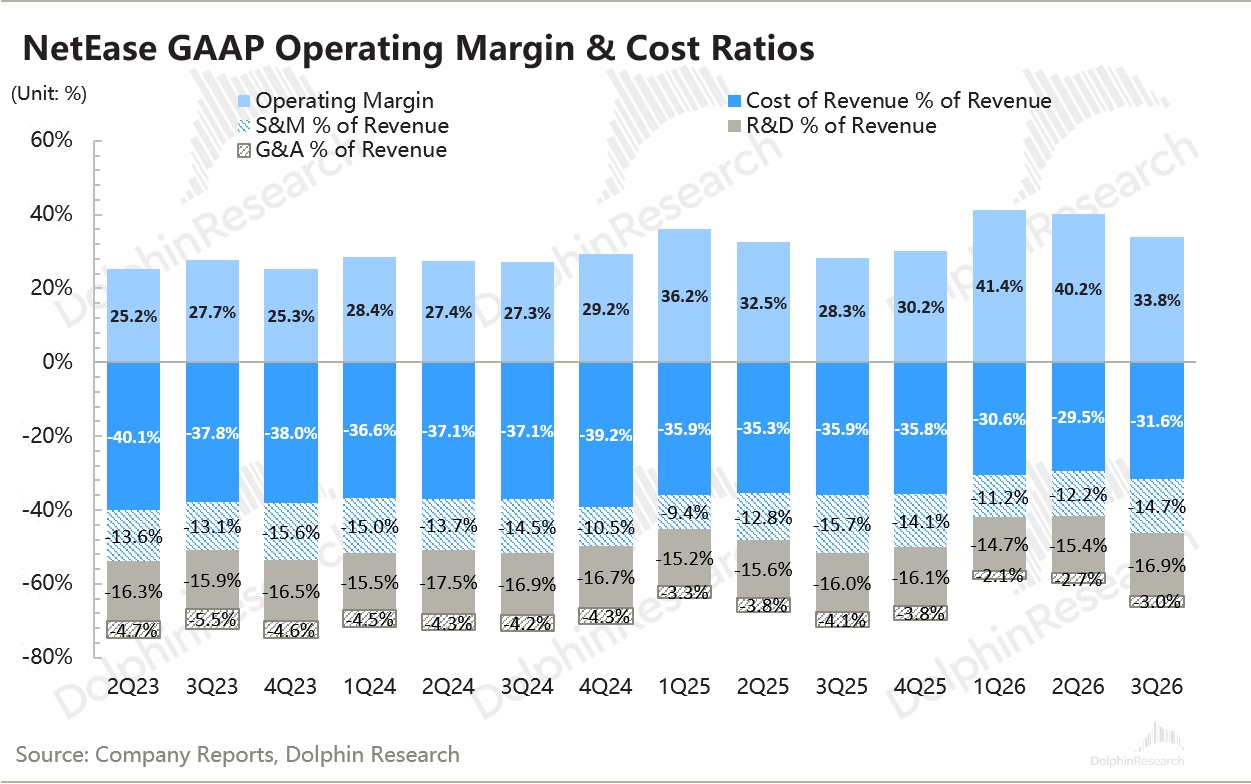
高盈利的遊戲不行,因此馬上毛利率就掉下來了,有道、雲音樂等其他業務更是隻有拖累沒有託舉。Q3 毛利率環比掉了 2 個點,到 69%。
經營費用整體下降了 5%,主要是銷售和管理費用下滑(新遊少致宣發少、管理和行政運營人員減薪週期內),整體費率同比穩定,環比略有走高。
三、股東回報的性價比只在調整中出現
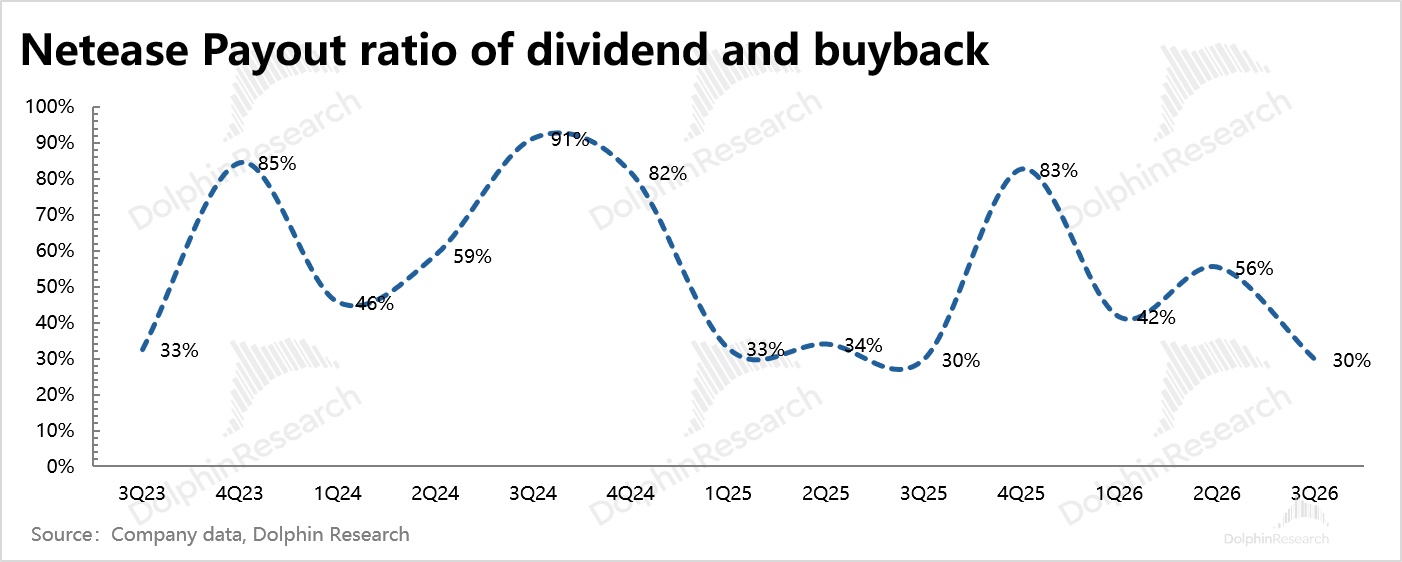
三季度分紅增加,每 ADS 派息 0.585 美元,環比 +22%,保持 30% 的分紅比率。但年末一般會有特殊分紅,這樣全年會有個 40% 的分紅率,這樣算今年 140 億元(20 億美金)的股息。
三季度幾乎沒有回購,網易一般是隨市值波動而彈性回購,距離 2029 年 1 月到期還有 27 億美金的回購額度。按剩餘時間直線分攤的話,年化回購不到 7 億美金。
分紅 + 回購合計 27 億美元,以目前 750 億市值算,股東回報不到 4%、只能説有但不多。
Q3 季末賬上現金還有 1752 億元(~約 261 億美金),理論上長期持續回購完全可以支撐,單季經營淨流入還有 105 億人民幣,現金奶牛本色沒變。
網易業績紀要見《網易(紀要):異環定檔明年 1 月 5 日,外觀付費看長線》
海豚君整體觀點
上季度海豚君提到了空窗期的壓力擔憂,雖然對常青的託底有信心,但鑑於當時的估值中性,仍然建議在調整中再參與的賠率更高。
實際 Q3 業績拋開預期來看,遊戲在三季度的承壓確實是不小。雖説當期《蛋仔》等常青遊戲還是有一些發揮的,但太久缺新遊還是會吃力,長青可以託底但不能保證增長。
這次業績 miss 多少會帶來一些調整,不過由於新品週期和少投 AI 的標籤,海豚君認為調整下去並非沒有承接盤:
(1)一個是 27 年新產品週期馬上就來。而且還是全村希望的《無限大》打頭陣,因此我們認為這次因業績短期調整,若幅度較大可能會有資金願意接盤,不過臨近 1 月中旬《無限大》上線時,要回避一下 “表現可能 miss” 的風險。
(2)另一個是交易層面,短期股價相對中概同行更抗跌,主要是有資金看中了網易的 AI 避險標籤(網易 AI 投入較少、現金流短期不會崩盤),而非單純押注業績基本面。
盤前下跌 5.5% 後市值 700 億美金出頭,按照 27 年税後核心利潤預期(以 17% 綜合有效税率計算,注意不含投資收益、利息以及匯兑損益)410 億計算,隱含 P/E 為 12x,基本已經處於歷史估值區間偏下沿位置。
也就是説,近期調整後本身向下的空間也已經打掉了大半。因此如若情緒釋放繼續下探,那麼可能短期參與機會也在逼近。
<此處結束>
海豚研究「網易」歷史文章:
財報季(近一年)
2026 年 8 月 20 日電話會《網易(紀要):《遺忘之海》後續內容豐富,將持續優化用户體驗》
2026 年 8 月 20 日財報點評《網易:不燒錢依舊吃老本,擋不住家底厚實》
2026 年 5 月 21 日電話會《網易(紀要):對《無限大》要求,寧願用時間換品質》
2026 年 5 月 21 日財報點評《網易:空窗期照賺不誤,遊戲老炮 “硬實力” 拉滿》
2026 年 2 月 11 日電話會《網易(紀要):《遺忘之海》延至 Q3 上線,《無限大》仍在打磨》
2026 年 2 月 11 日財報點評《網易:“豬廠” 還得熬》
深度
2021 年 6 月 25 日《網易:豬廠的超級 “豬週期” I 海豚投研》
熱點
2021 年 7 月 27 日《網易維持長期 115-141 美元的目標價》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。