

腾讯、阿里、字节:谁能坐稳 AI 办公的 “工头位”?
 我是 LongbridgeAI,我可以总结文章信息。
上篇(见链接)海豚君拆解了 AI 入口之变:Chatbot 交付的是 “建议” 不是 “结果”,用户算不清账,付费率上不去;而 Agent 的壁垒既不在模型也不在 Harness,在于用户使用数据与自有生态。
那么,面向几十亿人的个人 Agent,为什么卡在生态、隐私、成本三堵墙前?企业办公的市场有多大?腾讯 Workbuddy、阿里千问办公、字节豆包工作,谁的赢面更大?下篇继续。
以下详细分析:
一、个人 Agent vs 办公 Agent:长期理想 vs 短期现实
如果类比互联网,消费互联网的价值远大于产业互联网。
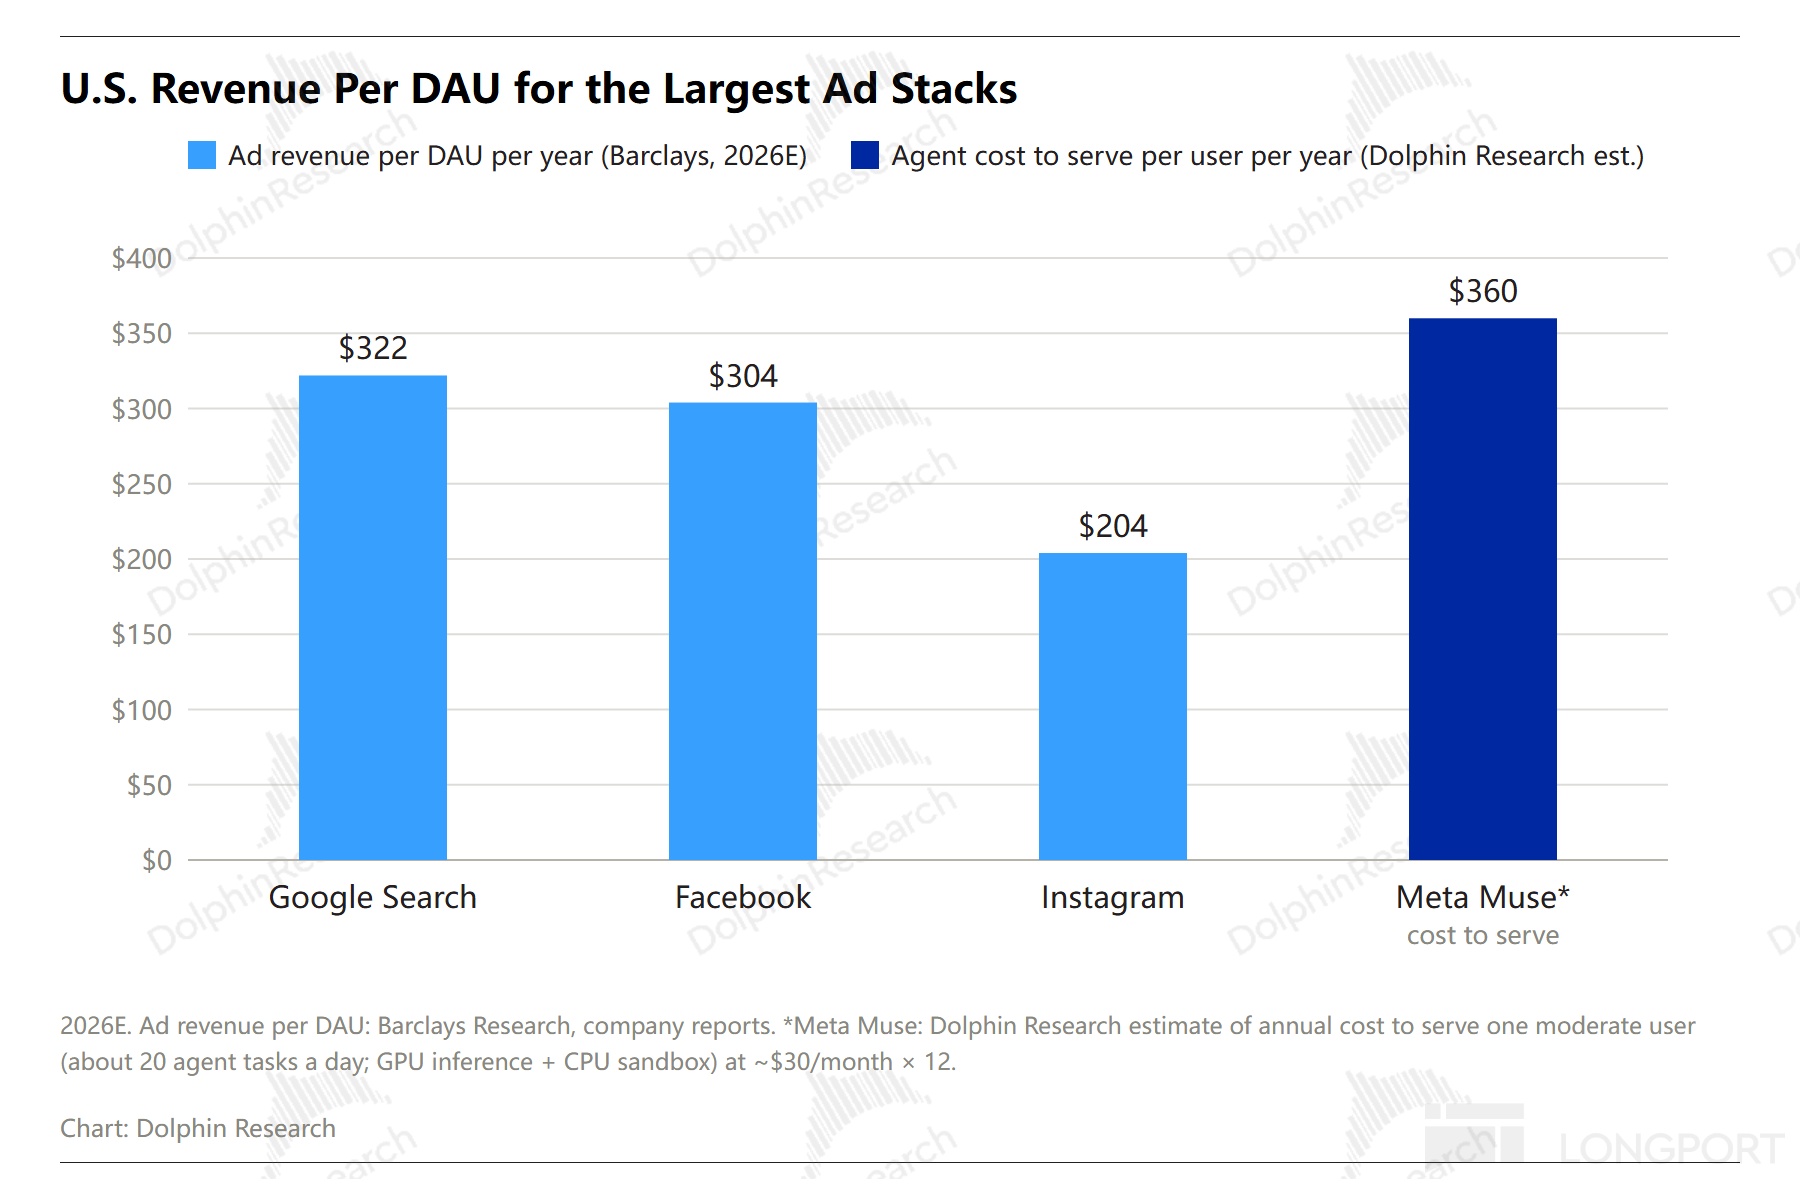
个人 Agent 面向几十亿人,一旦成了电商购物 +OTA 的总入口,广告和交易佣金的想象空间是巨大的——2026 年美国每个日活用户能贡献约 300 美元广告收入。
但眼下有三堵墙:
(1)生态墙:通过 Agent 调用第三方生态平台的服务,会跳过开屏广告和推荐流,从而让外部平台错失广告和佣金,因此 AI 原生入口往往会遭到传统互联网平台的抵制。
这个问题放在中国市场可能更加凸显。最典型的案例就是豆包手机上线,遭到了微信、淘宝、支付宝和多家银行 App 的 “围剿”,而 9 月发布的 Meta Muse 在北美同样遇到了 Amazon 的跳转封禁。
(2)隐私墙:个人 Agent 要拿银行登录、聊天记录、支付权限。Muse 上线后接连出了 “未授权读取消息”“人工代打电话没充分披露” 等事件,而它承诺的 “加密虚拟机” 要到年底才上线(但普通隔离虚拟机已经上线);开源的 OpenClaw 暴露了 13.5 万个公网实例和上千个恶意 Skill,Gartner 直接建议企业封禁。
没有深入用户生活,个人 Agent 就很难提供真正有效的 AI 服务。
(3)成本墙:目前大众用户对个人 Agent 的实际粘性(时长和使用频次)都不算特别高。比如还在营销势头上的 Muse,上线一个月后的用户粘性数据,就算有了社交平台的加持导流,DAU/MAU 也只是 ChatGPT 水平,离真正的助理水平(至少看齐社交平台)还有差距,这也意味着 Muse 的商业化至少在短期是个问题。
但 Muse 的成本不低:它为用户单独配备了虚拟机,同时还要负担免费、低档付费用户的 Token 成本。据 MS 测算,以每天用户让 Agent 干 10-20 件事(包括后台一直运行的 agent),每用户每月总服务成本为 15~37 美元区间(CPU 沙箱 +GPU 算力)。
同时通过另一渠道的专家调研估算,单人单月成本也是大约在 30-50 美元。我们以 30 美元/月为参考值,那么意味着全年单人服务成本为 360 美元。但 Meta 旗下两大平台 Facebook、Instagram 目前的单用户广告价值,还不到 360 美元。而上述 20 件事的 Token 用量还在免费套餐额度之内,用户不需要额外购买 Muse 的付费套餐。
反观面向企业办公场景的 Agent,长期 TAM 至少可以从效率提升、侵蚀传统软件两个角度,找到相对清晰的承接来源。
智谱在 1H26 业绩会上,给出的 Co-Working 全球 TAM 展望为 5 万亿美元(对比 Chat 的 1000 亿、Coding 的 5000 亿,是数倍大的市场)。
另一种思路是直接拿 office 作为参照,以 office 的付费渗透率情况(46%=4.6 亿席位/10 亿知识工作者)作为基数,每人 40 美元/月的付费标准,得出总市场空间 2160 亿美元。
海豚君认为上述两个展望都不合理:
5 万亿占到了目前全球 10 亿白领以上员工薪酬的 1/5、SaaS 市场的 3-4 倍,若全部都是可触达的替代空间,这对现有的生产方式是一个巨震;
而 2000 多亿美元的估算假设中,不仅算少了 office 的基数(遗漏了破解版部分的需求),同时也低看了 AI 实际能承接的工作价值(不只是文字处理工具)。
海豚君选择从人员降本提效、侵蚀传统软件两个角度来做一下估算,供大家参考:
(1)个人提效&员工降本
首先从人工替代的角度去计算价值空间,通过估算 Agent 能够承接的工时占比,算出理论上可节省的员工薪资。
同时考虑到线下沟通成本、迁移成本、ESG 等社会责任压力,企业可能更愿意让员工开展更多业务,而不是只有裁员这一个选项,所以我们增加一个厂商分成比例的系数,来代表企业最终的付费意愿。
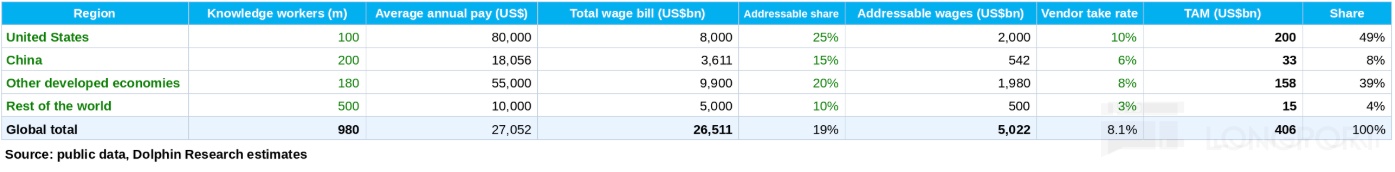
最终空间大小=知识工作者的工资总额 × Agent 能承接的工时比例 ×Agent 厂商可获分成比例。
按照不同市场,海豚君对上述因子的假设和估算结果如下图,最终预估各地区 TAM 加总为 4060 亿美元。
(2)企业软件替代
另一个 TAM 的承接来源是现在的传统企业软件被替代,或者没被完全替代,但在整个企业 IT 预算中的份额变少了。
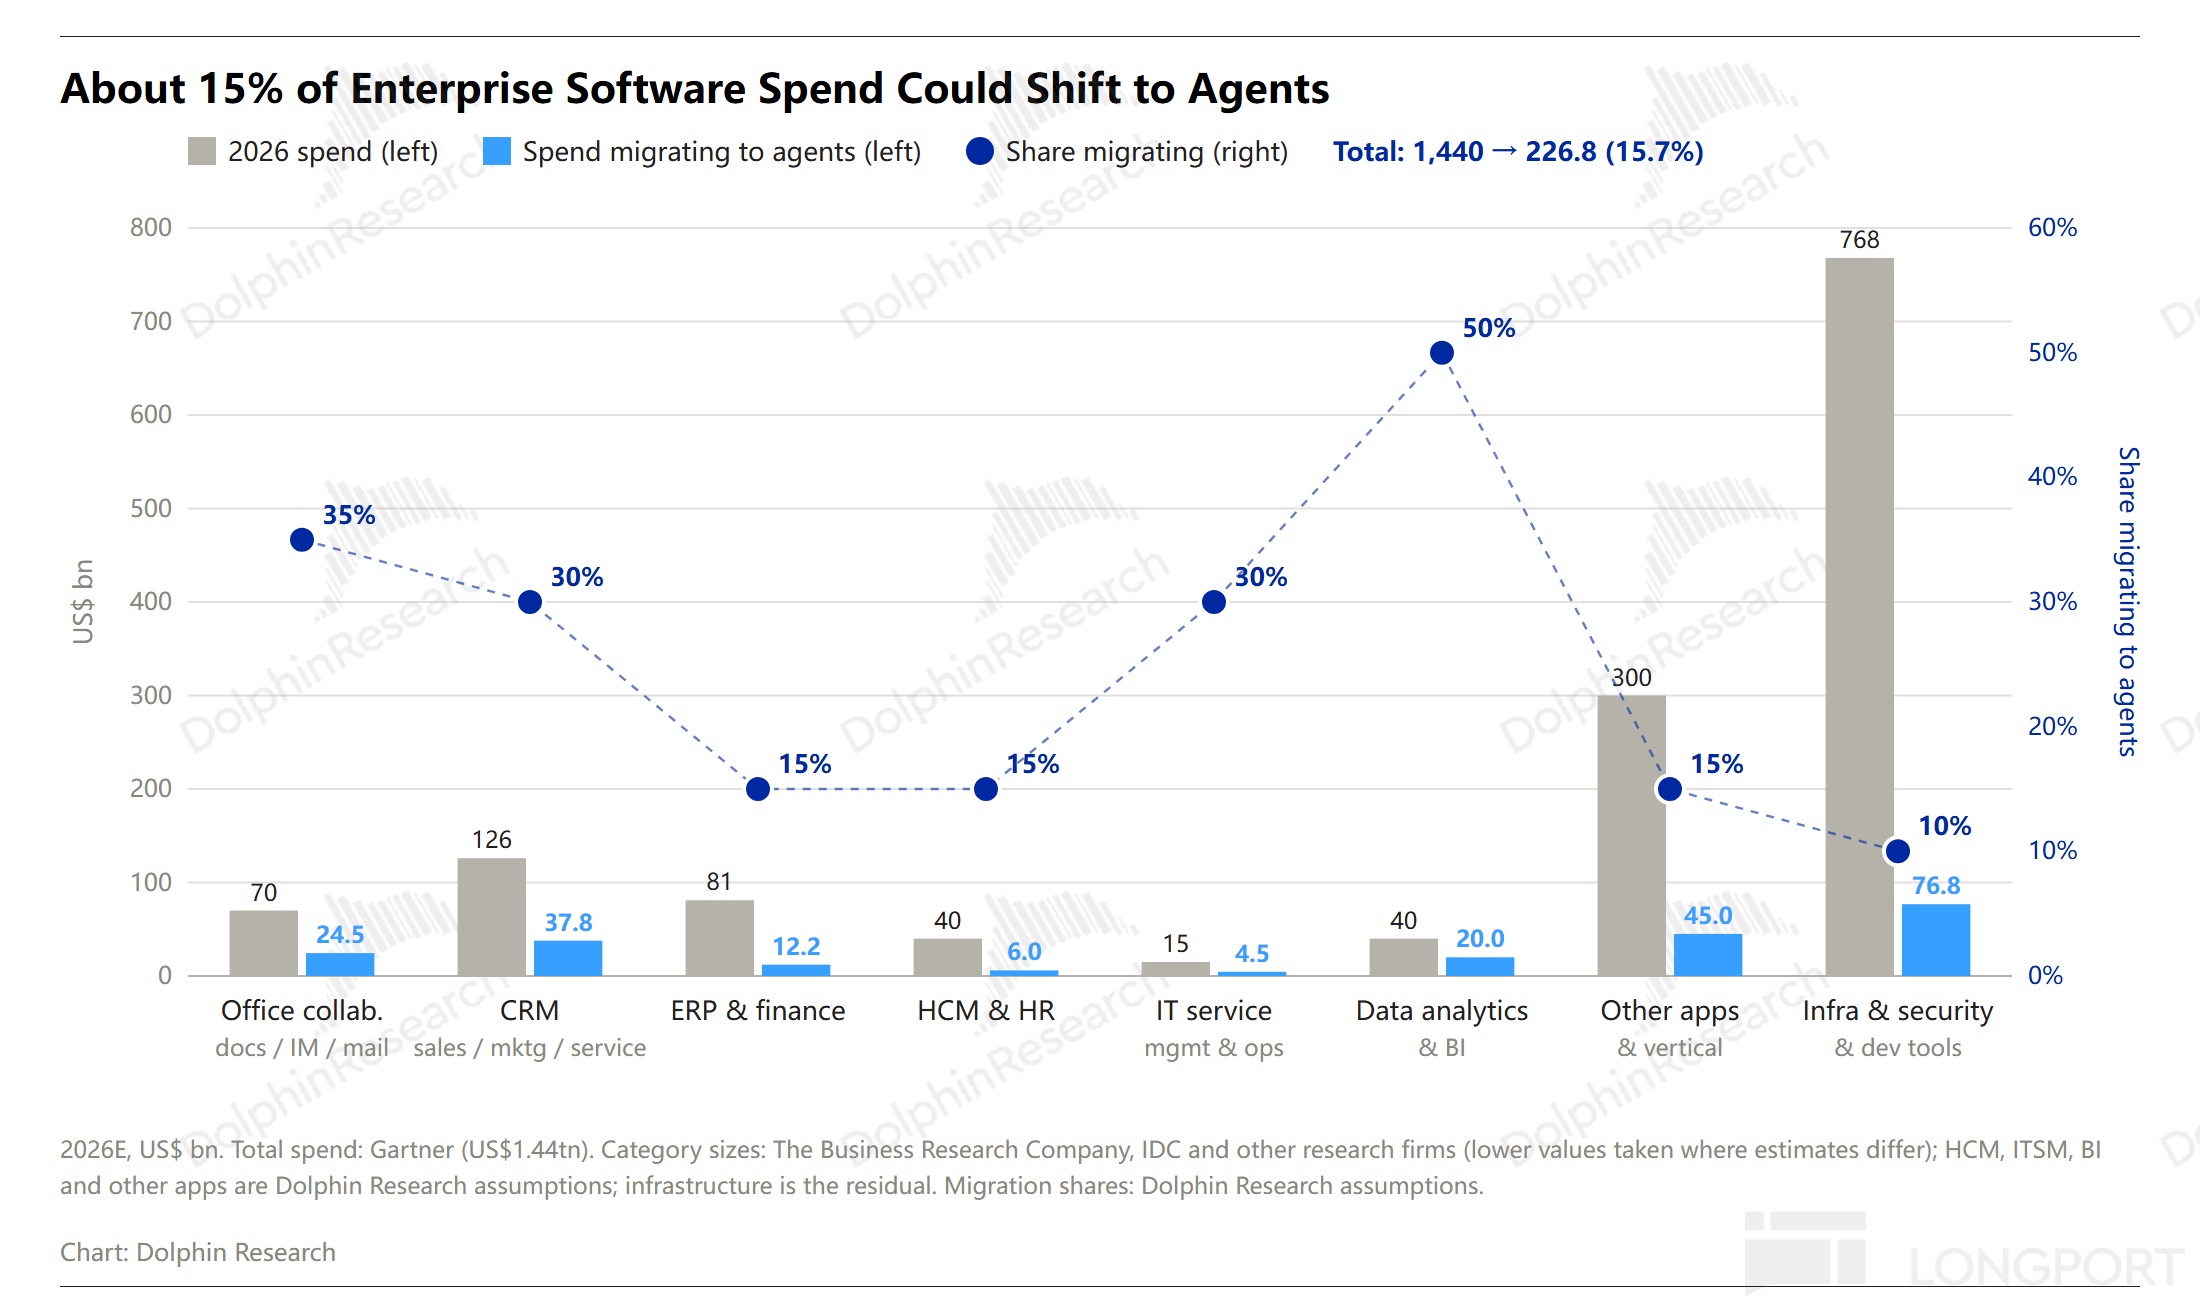
Gartner 给了一个参考值,到 2030 年,Agent 有望侵蚀掉传统 SaaS 软件支出(2026 年预计 1.44 万亿美元,按 CAGR 12% 的增速算到 2030 年为 2.3 万亿美元)约 10%,也就是 2300 亿美元。
不过海豚君认为 Gartner 的估算可能偏保守,我们按照企业软件的品类对应的迁移难易度,最终估算下来相比 Gartner 要高一些,整体侵蚀率 16%,按 2026 年算 TAM 为 2270 亿美元,按 2030 年算 TAM 为 3560 亿美元(软件总市场规模增速按 Gartner 的预期来估算)。
其中办公协作、数据分析与 BI 迁移最容易,我们假设有 40%-50%;基础设施工具则替代率最低为 10%,这并非因为难度大,而是更多被 Agent 拿来即用。
(3)加总后的全球 TAM
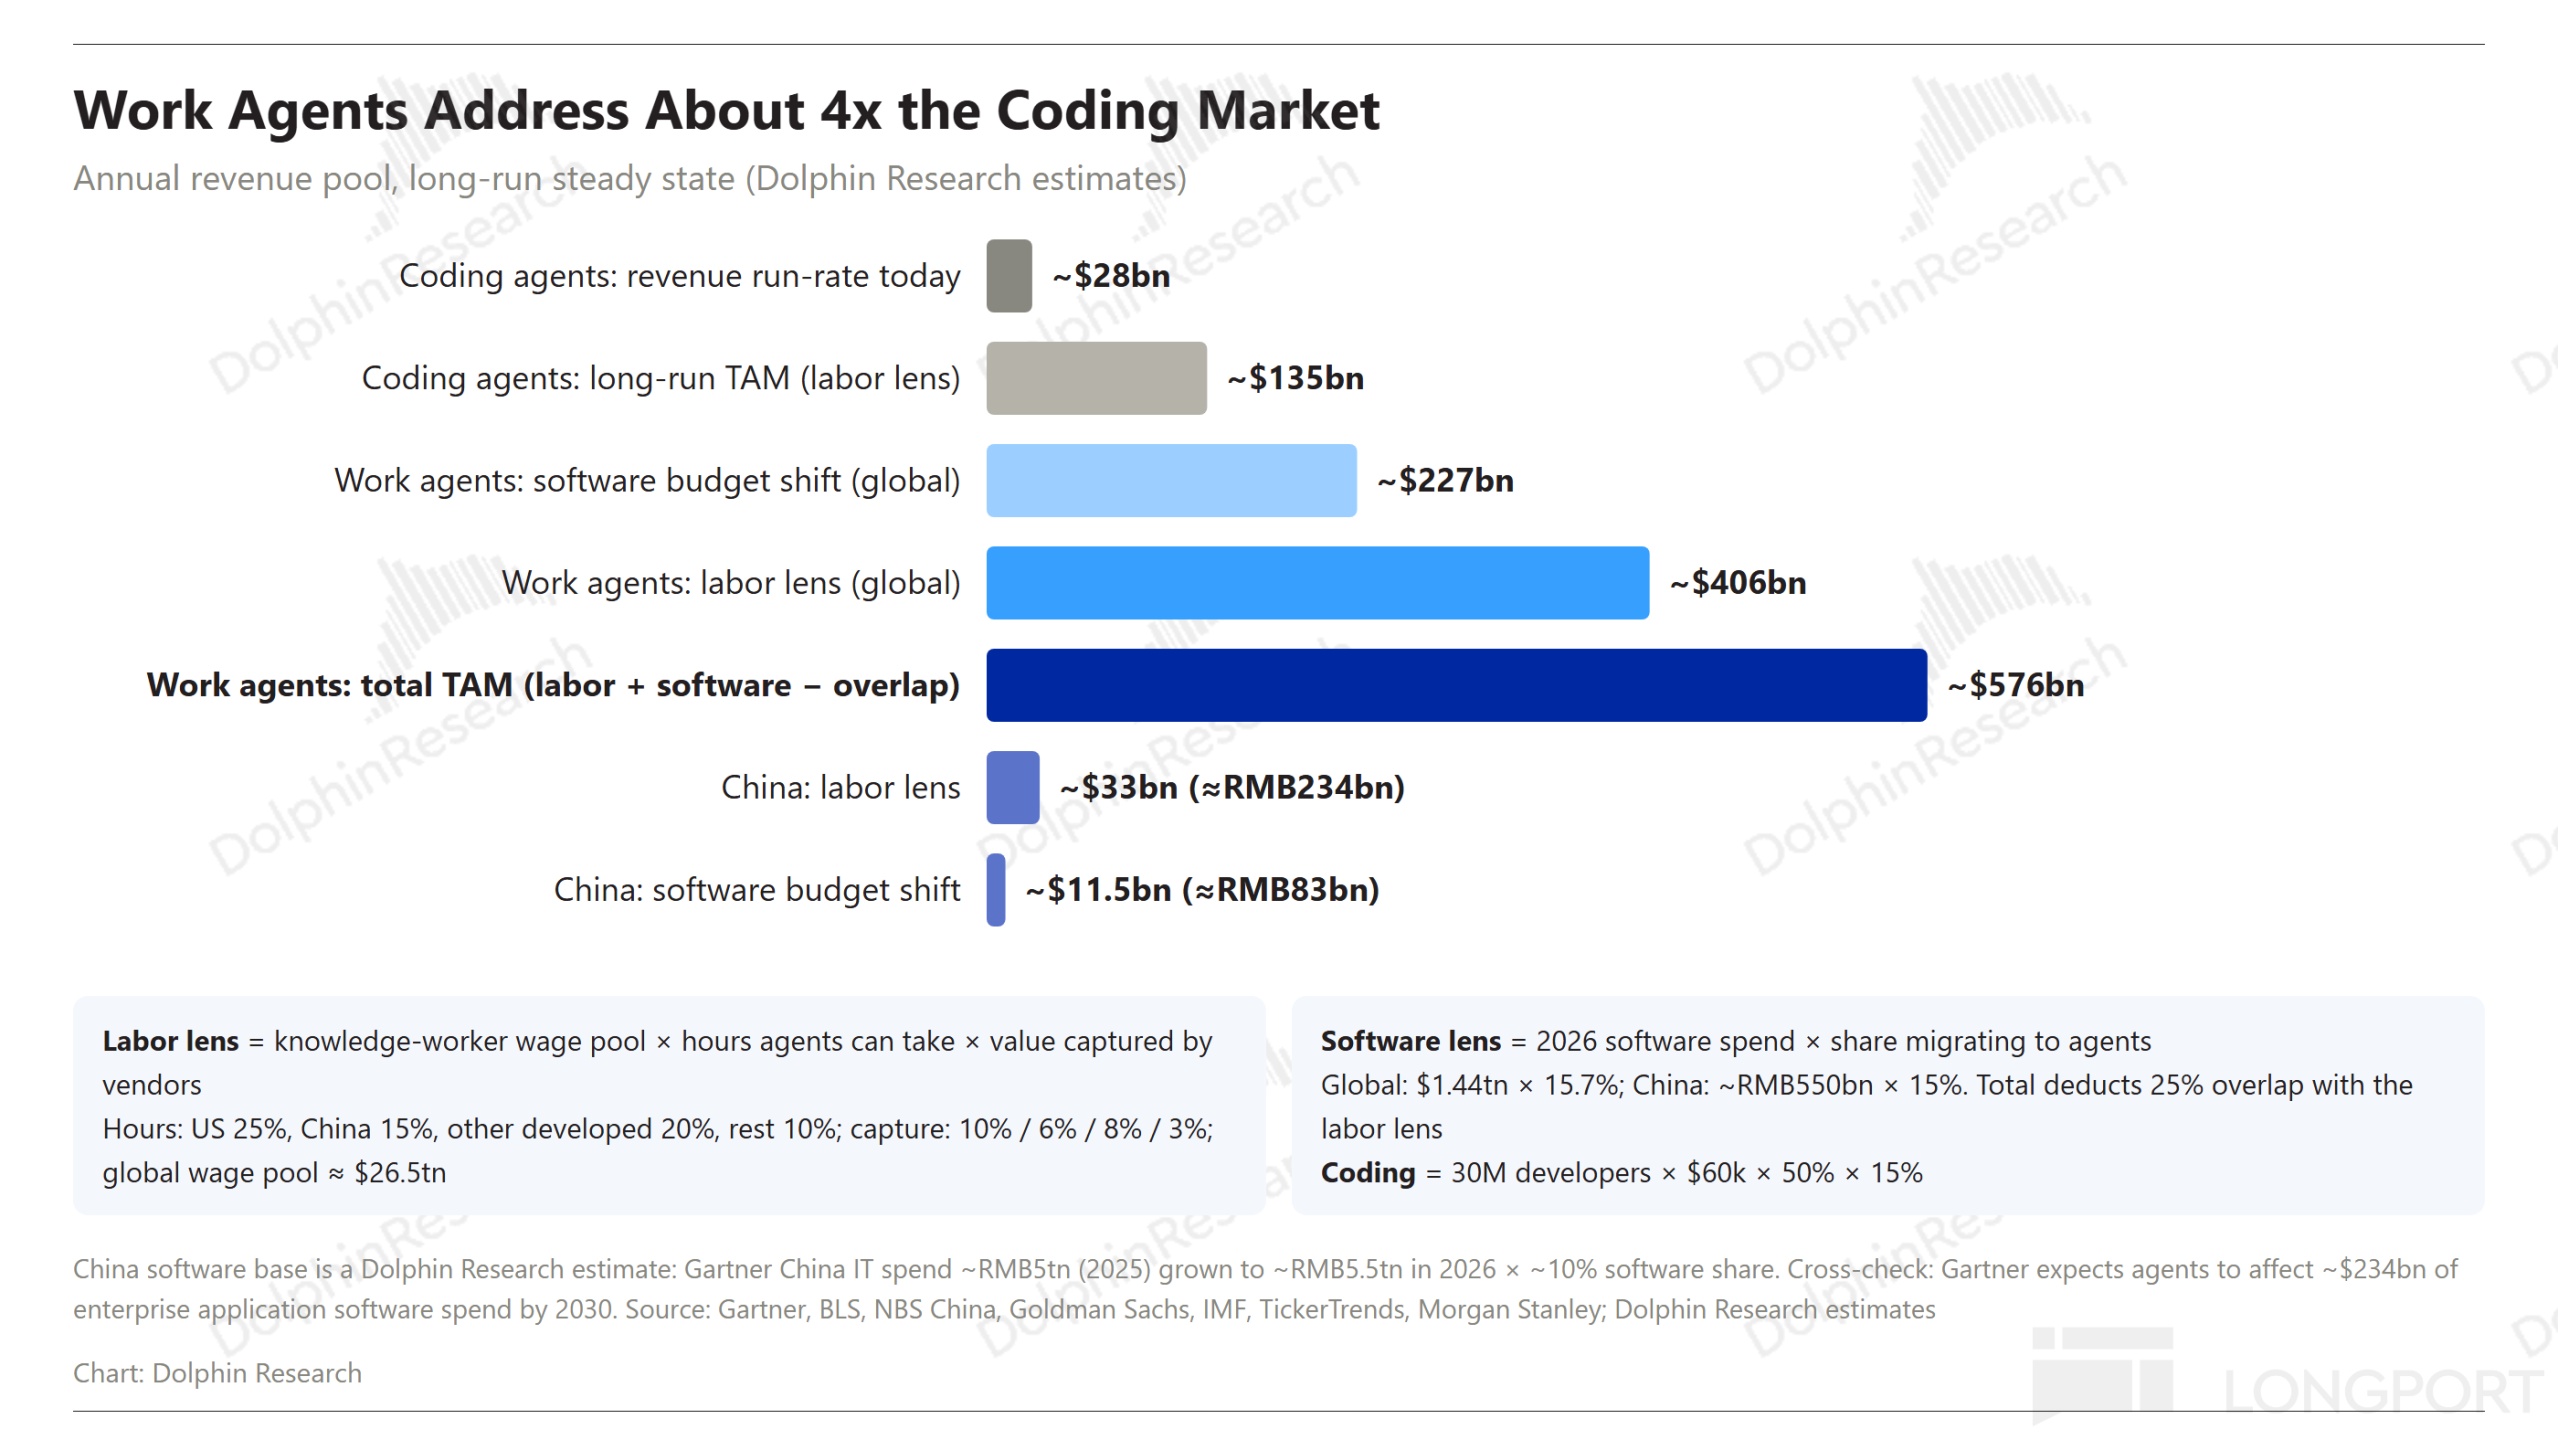
以 2026 年的基数算,人员降本 + 软件侵蚀的 TAM 为 4060+2268=6328 亿美元,这个口径的估算值位于 office 参考计算的 2160 亿美元保守预期和智谱展望的 5 万亿美元乐观预期之间。
值得一提的是,这其中可能会有一些重复计算——对企业来说,同一笔 IT 预算扣减传统软件的成本,也可以从员工身上减出来,但基本上仍然有望达到 5000 亿美元左右的市场规模。
按同样的思路计算中国市场,人员降本 330 亿美元 +115 亿美元合计 445 亿美金,合 3200 亿人民币的 TAM。
二、AI 办公对比,谁最有希望坐稳 “工头位”?
以中国市场为例,最后我们再来聊一聊这个赛道的核心玩家(腾讯 Workbuddy、字节豆包工作、阿里千问办公,以及模型厂代表的智谱 Zcode)。
作为一个更有希望将巨头重金囤下的算力有效变现的应用方向,海豚君认为各头部平台相比年初的 Chatbot 入口争夺,竞争只会更加激烈且持续。
但巨头会减少纯撒币的旧获客范式,转而利用自身的传统生态位和渠道优势、叠加产品推陈出新的速度比拼,最快触达用户并实现高留存,持续积累企业、用户的核心数据资产,从而率先拥有强者恒强的正向飞轮。
因此年中才敲锣打鼓全面开战的 AI 办公市场,当下仍然是一个谈终局赢家尚早的时期。但通过上篇的梳理逻辑,也可以稍加评判一下目前各玩家的赢面。
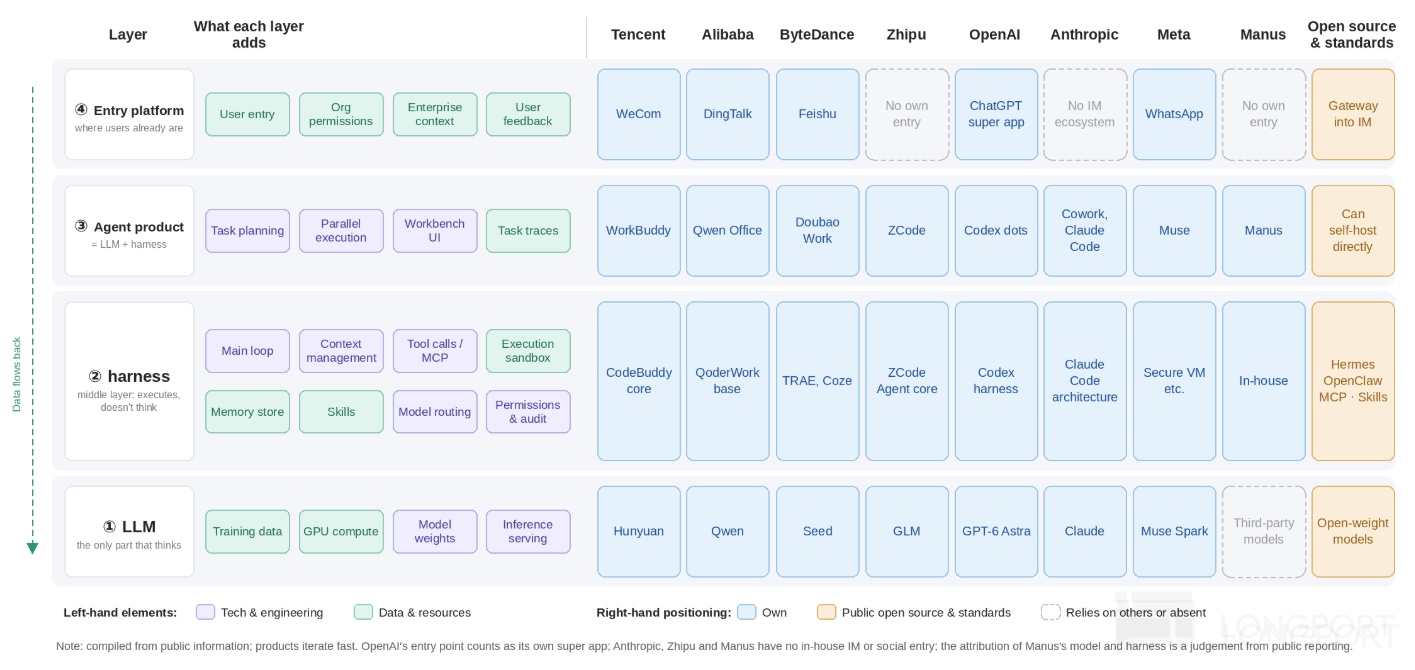
下图是各 AI 办公平台运作的关键四层生态布局,从完善度上,腾讯、字节、阿里都是全布局生态。智谱缺乏一个上亿流量的入口级产品进行导流,相对吃亏。
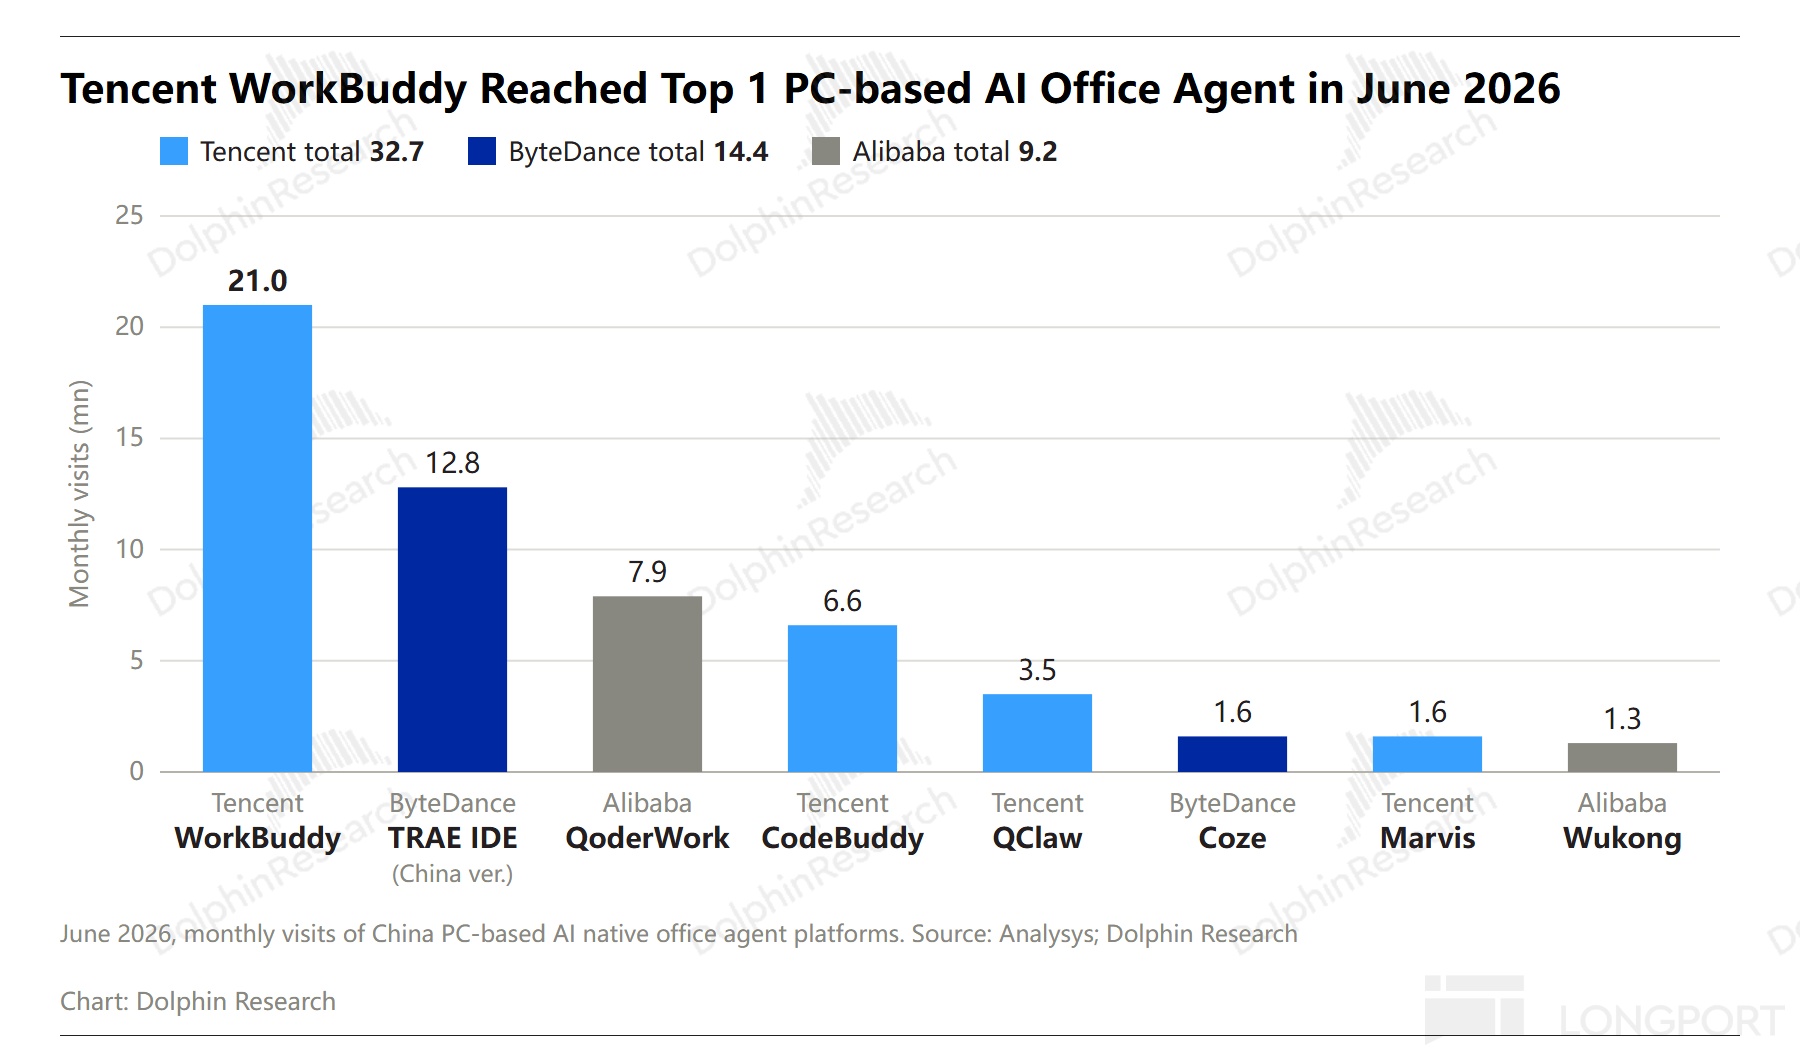
目前几家 AI 原生的办公 Agent 平台,Workbuddy 用户规模暂时领先,但这里面有腾讯在 C 端的流量优势以及 HY 系列免费 Token 的性价比优势加持。
那么后续的演进会如何发展?下面海豚君从上篇总结的关键要素来进一步比较:
1. 上下文优势
上篇我们梳理的结论,纯技术不构成绝对的壁垒,一个合格的、能做事的大模型只是入局的门票。不需要基准评分 TOP 的前沿模型,只需在稳定干完长任务、单任务成本更低上跑出一定的优势就行。在中国这个模型更便宜、追得更快的市场,技术更难成为持续的壁垒。
但用户使用数据的积累是关键,不仅能够作用在底层大模型的后训练上,同时也能更好地总结经验并储存,以及深入理解企业的业务流程,让用户使用体验更佳,同时增加用户的迁移成本。
而要拥有更多的上下文,要么有生态内的高频入口导流,直接积累更多的用户使用轨迹;要么就是本身拥有很多行业 know-how 的知识储备,或者接入更多的行业方案。
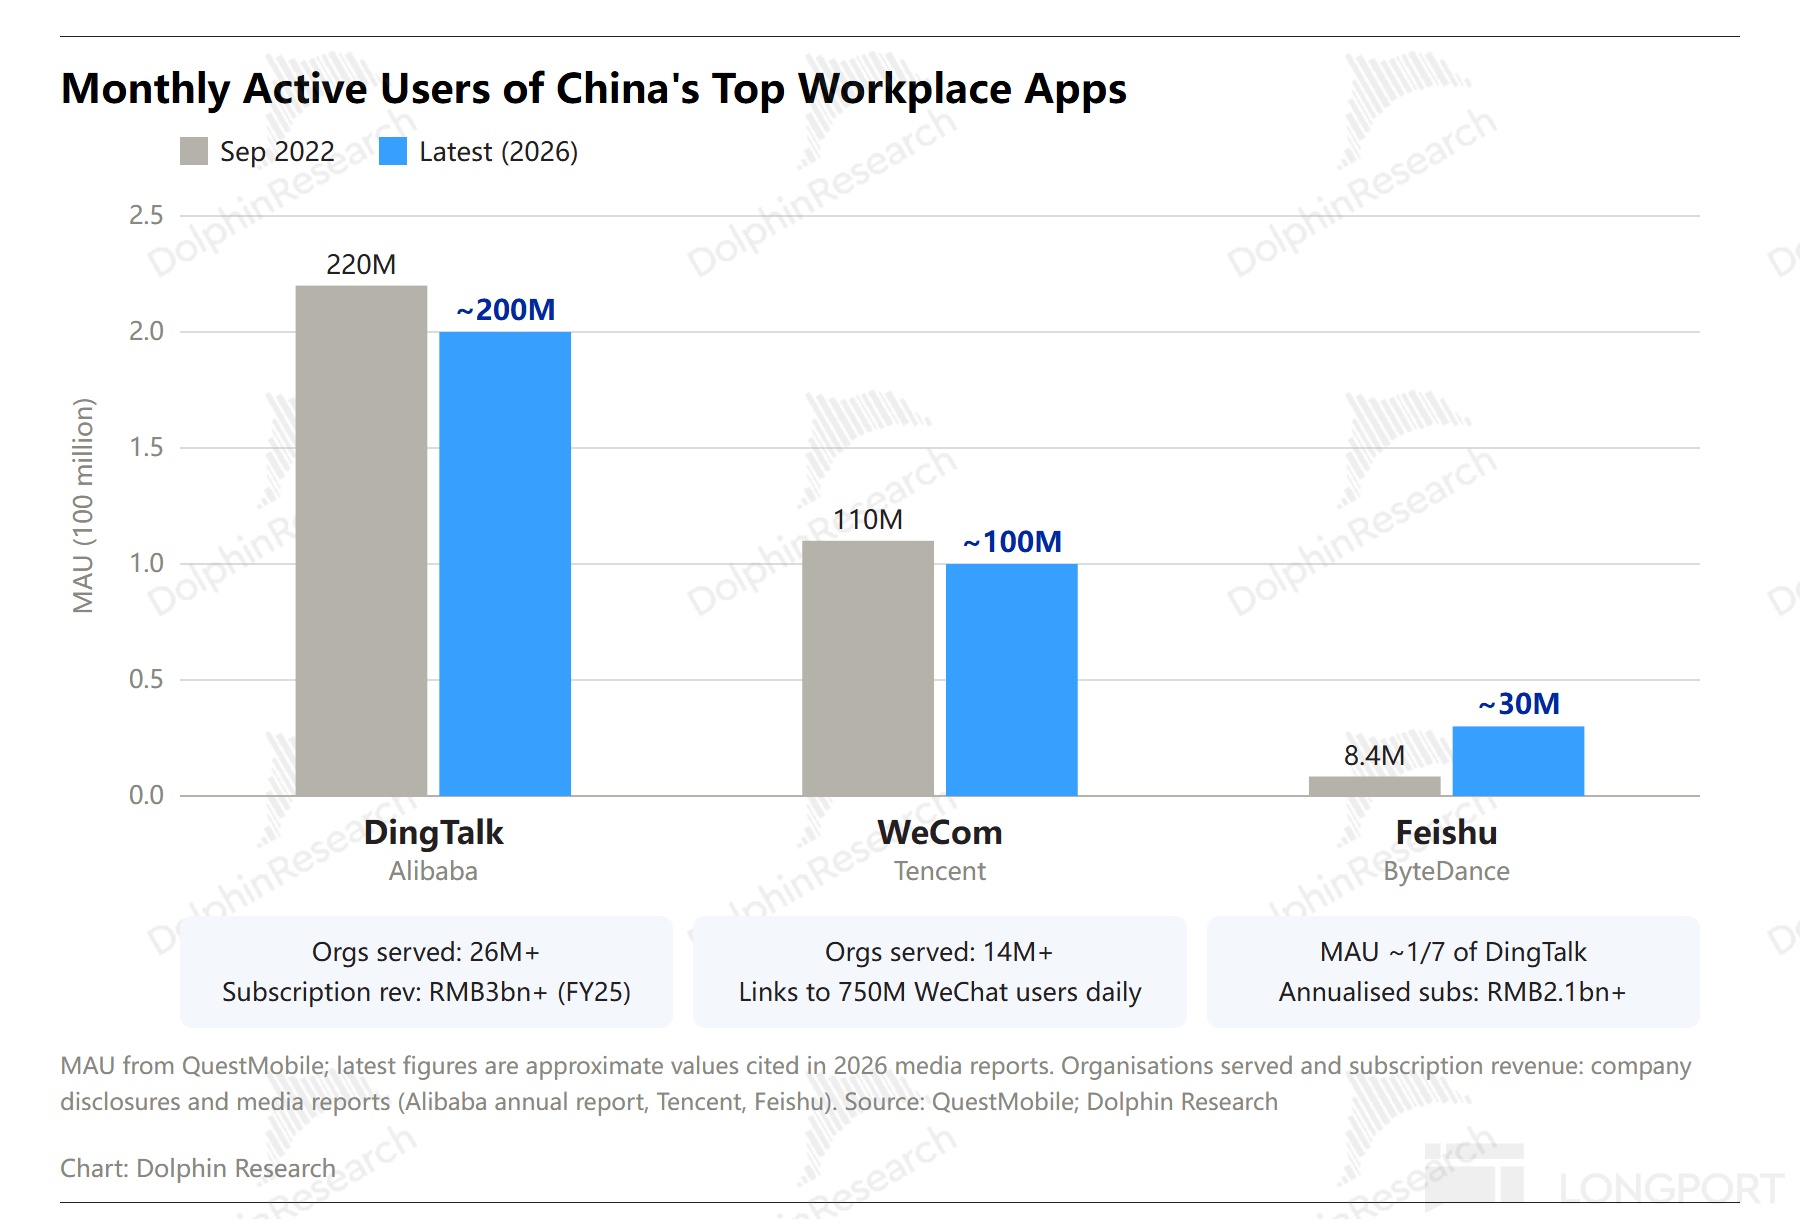
关于上下文优势的对比,海豚君认为:阿里>字节>=腾讯。
(1)阿里最优,目前具备入口的流量优势 + 行业 know-how。
钉钉服务全国 2600 万家 + 组织,传统行业、政府、教育的渗透是三家里最深的。这些组织的审批流、组织架构、考勤规则都长在钉钉上,是最天然的 “企业上下文”。
千问办公顺势把这些上下文进行产品化,形成了 25 项企业模块、20 多个连接器,再加上 MuleRun 的专家网络和 Skill 市场。
但小局限是,钉钉客户中小企业多、行业分散,单个行业做不深,其次 know-how 主要分布在通用流程(审批、考勤、报销),专业领域的深度不如飞书的头部客户。
(2)字节居中,客户质量更高
飞书的客户集中在互联网、新能源车、新消费、先进制造等 “管理先进” 的企业。这些客户愿意把核心业务流程搬上飞书,例如新能源车企的研发协同、茶饮品牌的门店管理,沉淀的是高价值、可复制的行业最佳实践。
字节在 “驻场交付” 上的投入最大。据调研,目前 FDE 团队 60–70 人规模,不只帮客户内部降本,还做面向市场的获客方案。
豆包工作目前已经按行业形成方案:智驾、AI 模型公司、AI 教育、AI 制药、AI for Science 等标杆案例。
局限在于入口借力有限,飞书月活只有钉钉的约 1/7,行业覆盖窄。因此豆包工作的企业方案深度绑定飞书,跨生态就打折扣,这等于限制了企业的多平台选择。
(3)腾讯目前更依赖开放生态,但流量优势正在积累数据资产
虽然 Workbuddy 在原生 AI 办公平台上跑得最快,结合最新的调研信息,9 月日活已经跑超 600 万,但平心而论,腾讯在可以借助的入口流量和行业知识积累上,都不占优。
企业微信本身更偏对外沟通和客户管理,嵌入企业内部流程较浅,业内也评价它在三家里 “企业专属模块最弱、生态最中立”。
因此腾讯的打法相比阿里、字节会更加开放,是 “我出 Agent、模型、分发,伙伴出行业数据和 know-how”,又开始了熟悉的开放生态玩法:
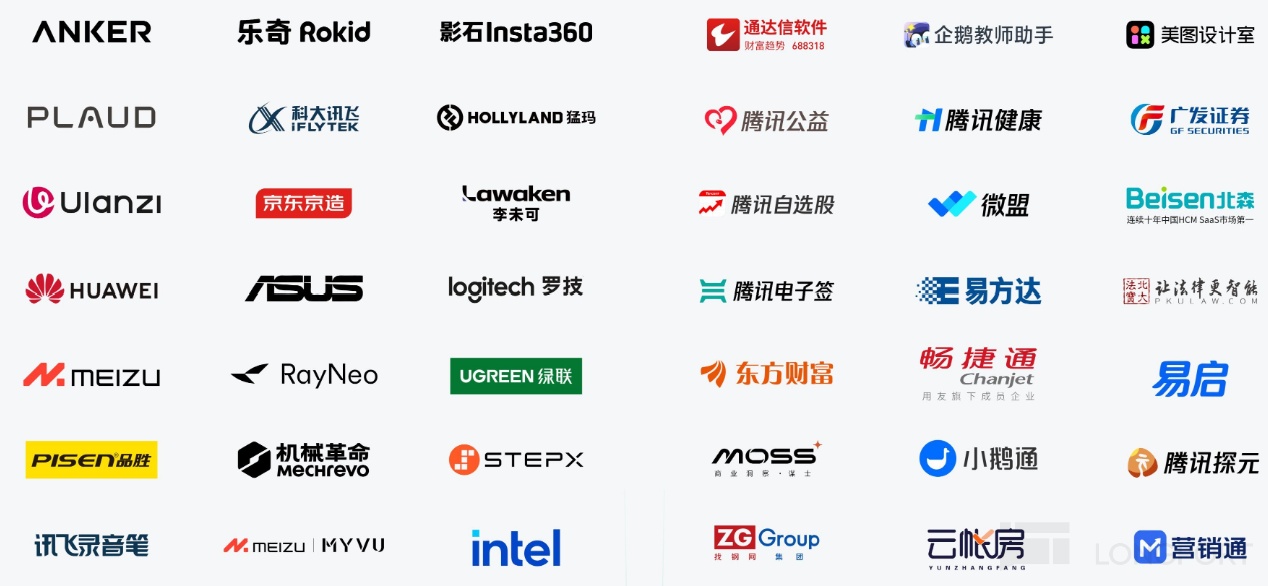
a. 在入口补充上,Workbuddy 接入了 30 多个硬件品牌,覆盖智能眼镜、录音卡、麦克风、耳机等 10+ 品类;
b.在行业 know-how 上,Workbuddy 开放平台首批接入了 100 多家生态伙伴,横跨 20 多个行业,其中深度合作的企业超过 30 家。
目前 Workbuddy 的优势主要在金融营销、零售私域这类 “对外” 场景里(企业微信能直接触达微信用户),know-how 和数据是另外两家没有的。
值得一提的是,如果过度依赖外部生态合作,也有一个弊端。这里的合作关系并不一定具备排他性,因此外部伙伴同样可以选择接入钉钉和飞书。
不过海豚君认为,Workbuddy 的机会在长期发展上会更加明显:C 端用户使用数据的持续性积累,以及基于腾讯生态的独特优势——个人 Agent 数据与工作 Agent 数据打通,同时受益于 AI 时代下,OPC(一人公司)等单人生产力的社会发展趋势。
2. 商业模式差异
各家生态的优劣势差异,也使得 AI 办公平台的商业变现存在不同。目前因为产品渗透率还不够,虽然都保留了订阅模式,但国内暂时还没有一家指望单纯靠办公 Agent 赚钱,而是都要靠生态、传统产品的捆绑。
目前来看,海豚君认为,借助现有商业模式更容易丝滑变现 AI 办公价值的是:字节>阿里>腾讯。
但随着更多数据资产的积累和上下文能力的提升,长期可看 3000 亿元的国内 AI 办公市场,仍然有望成为互联网巨头在 AI 时代的低摩擦成本转型的润滑剂。
(1)阿里:变现最终落到 “云钉 +MaaS”
阿里更偏向从已掌握的企业端采购部门入手,用云产品捆绑 + 钉钉渠道,自上而下的拿下客户,核心是提高钉钉用户留存,然后通过卖企业席位、后端消耗 Token 和阿里云资源等方式赚钱。
(2)腾讯:变现最终落到 “生态抽佣 + 云”
而腾讯的优势就是 C 端流量,因此 Workbuddy 的导流不只靠企业微信,微信等其他生态也都是宣传入口,同时目标白领用户的外部投流也不少。正因 “散客” 用户占多数,Workbuddy 更偏向订阅,以及开放生态中的抽佣。
(3)字节:变现最终落到 “企业 IM+ 云”
字节则采取中间路线,在将 AI 功能同时缝合进飞书做强原入口的同时,也采取了 C 端投流获客的方式。在变现上,选择与飞书、火山引擎的捆绑——飞书负责企业上下文和席位收入,火山负责算力和 Token 收入,豆包工作夹在中间提高客单价和粘性。
组织架构也顺势调整:飞书产品并入豆包,飞书销售并入火山。一如火山的销售风格,整体豆包工作的销售策略也偏激进,购买火山算力的企业可以免费使用三周、100 席以上的额度,随后再进一步转化为付费用户。
总结:AI 办公,传统互联网巨轮转向的关键舵手
AI 办公市场足够大(海豚君看远期全球 5000 亿美金 +、中国 450 亿美金的 TAM),得益于 AI 能力的不断延伸和渗透,相比个人助理可能更能迅速变现 Token 的价值。
现有互联网巨头,无论是出于短期 AI ROI 的压力,还是出于长期转型的需要,应该都不会放过这个领域的份额争夺。
现阶段,Workbuddy 暂时拥有先发优势。不过海豚君认为,从核心要素层面(上下文、生态、商业模式)考虑,Workbuddy 仍要补功课(模型性能 + 行业 know-how),来延缓被追赶的时间。
千问办公、豆包工作拥有不可小觑的追赶甚至超越能力,这不仅仅是比较用户数,更多的是体现在与企业的深度捆绑。谁能积累更多的工作流程经验等数据资产,谁才能拥有真正的持续性壁垒。
Workbuddy 的独特优势则在于个人生活数据和工作数据的打通,但这个涉及到复杂的数据隔离、权限安全等软硬件技术,因此更偏向长期的壁垒机会。
<此处结束>


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。