

Spotify(纪要):广告提速至 9%,费用增速已见顶
以下为海豚君整理的 $Spotify(SPOT.US) 26Q3 的财报电话会纪要,财报点评可参考《Spotify:“排雷” 财报过关,投产错配期近尾声?》
一、财报核心信息回顾
1. 股东回报
a. 年初至 10 月 21 日累计回购 220 万股、约 11 亿美元,已对冲全年员工股权激励带来的稀释,并开始返还超额现金。
b. 自 2025 年 8 月重启回购以来累计回购约 300 万股,约占流通股的 1.5%。
c. 资本配置顺序不变:优先内生与外延增长,其次机会性股东回报;期末现金及等价物 99 亿欧元,除租赁负债外无负债。
2. 四季度指引
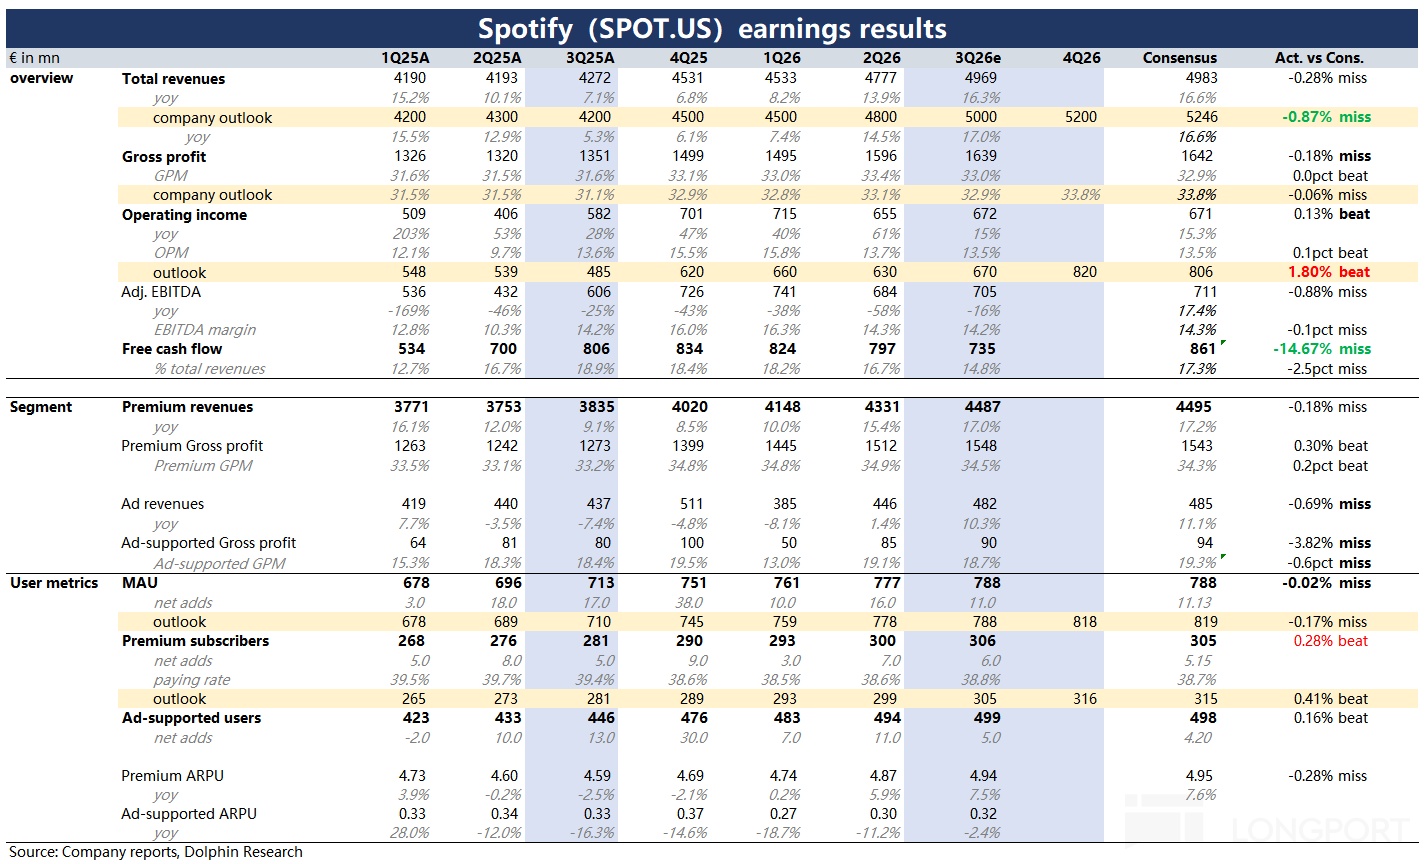
a. 用户:MEU 8.18 亿,环比净增 3,000 万,低于去年同期的历史高位(去年受新免费层成功推出带动);订阅用户 3.16 亿,净增 1,000 万。
b. 收入 52 亿欧元,ARPU 同比 +4.5%–5%,来自近期提价与 Audiobooks+ 等附加包,部分被去年 150 多个市场提价的高基数抵消;广告继续向双位数增长推进。
c. 毛利率 33.8%,同比提升约 70 个基点,已计入有声书扩至 180+ 市场、Spotify Partner Program 扩至 50+ 市场的前期投入;隐含全年毛利率较 2025 年提升约 130 个基点。
d. 营业利润 8.2 亿欧元。
3. 费用与利润节奏
a. 费用增速已在三季度见顶,四季度起明显回落,并延续至 2027 年。
b. 2027 年暂不给指引;利润率季度间会因季节性与投资节奏波动,预计 2027 年继续朝 2030 年目标推进。
4. 本季关键财务指标
a. 总量:收入约 50 亿欧元,固定汇率同比 +14%;营业利润 6.72 亿欧元,略超指引,营业利润率 13.5%;毛利率 33%,超指引 10 个基点,同比提升约 140 个基点。
b. 分部:付费订阅收入 +15%,由订阅用户 +9% 与 ARPU 提升共同驱动;广告收入 +9%,主要来自自动化竞价渠道。
c. 一次性项目:社保费用 2,200 万欧元,因股价波动比预测高 1,300 万;剔除后营业利润超指引 1,500 万,来自营销、人员成本节省及毛利率表现。
d. 现金流:本季自由现金流 7.35 亿欧元,受营运资本与现金税时点的不利影响;过去 12 个月自由现金流 32 亿欧元。
二、财报电话会详细内容
2.1 高管陈述核心信息
1. 订阅增长的持久性
a. 2018 年上市时订阅用户 7,100 万,此后每年净增 2,500 万以上,2026 年预计达到 3.16 亿;本季所有地区均实现增长,超预期主要由其他地区(RoW)与拉美带动。
b. 付费渗透率:瑞典接近 50%,全球不到 4%,英国、德国 20%–25%,拉美约 11%,新兴市场不到 3%。成熟市场继续提升高粘性付费基数,新兴市场仍有数亿订阅空间。
c. 内容端:与 Joe Rogan 签下新的多年期协议;引入 Believe 与 TuneCore 作为翻唱与混音合作方,以"授权、署名、分成"为原则推进混音功能。
2. AI 代理与无处不在战略
a. 公司早在 2 月即提出打造"全球首个真正智能的代理化媒体平台":Spotify 本身是一个可对话、可下指令的代理,既可在 App 内使用,也可被其他代理调用。
b. 已率先接入 ChatGPT、Meta RayBan 眼镜、OpenAI 设备,并且是 Meta Muse 上线时唯一接入的媒体服务;逻辑类似十年前用 eSDK 把智能音箱等联网设备变成顺风。
c. 商业逻辑:Spotify 在后台播放也能变现(付费订阅或免费层音频广告),过去多年在 Waze、Google 地图后台运行即是先例;代理擅长替人处理琐事,娱乐恰恰相反,"没人会让代理替自己总结一首歌"。
3. 互动化与 Large Taste Model
a. 混音工具上线约一年,近 4,000 万付费用户收听混音歌单,消费量环比 +90%,每月数百万用户自建混音。
b. 混音数据能精确到毫秒告诉平台歌曲如何衔接,反哺 Large Taste Model、推荐与 Spotify 代理能力,进而提升留存。
c. Large Taste Model 早期部署已带来双位数的内容发现增长,用户在部分算法歌单中的收听时长增加。
4. 有声书与增值订阅
a. 瑞典有声书规模几乎与音乐相当,公司判断这是"早期行为"而非瑞典特例;年底前将有声书扩至 180 多个市场,成为全球首个全球化有声书服务,目标是做大市场而非抢存量份额。
b. Spotify Partner Program 今秋新增 35 个市场;两天前上线创作者会员,让深度粉丝直接付费支持创作者(呼应投资者日提出的"幂律")。
c. 在有声书与 SPP 上线最久的市场,这些业务已对拉新、留存、活跃天数与利润率改善产生贡献。
5. 费用投入的回报
a. 营销投入提升了消费者对产品价值的认知,支撑后续订阅增长与变现。
b. AI 投入在员工人数持平的前提下加快了功能上线速度。
2.2 Q&A 问答
Q:印度、印尼等市场给免费层增加门槛后,早期效果如何?付费转化应如何看?
A:这些调整对免费层、付费层和收入都是正面的,未给出量化转化数据。 调整包括:优化注册流程的数据质量、调整广告加载量、把低端设备客户端用户迁移到留存更好的客户端以提升 LTV。管理层称公司长期的持续增长正是这类优化的结果。
印度人口 14 亿、GDP 连续多年增长 7%–8%,管理层称"没有比这更好的市场"。
Q:回购节奏明显加快,自由现金流上行背景下资本配置怎么考虑?回购还能否再提速?
A:配置顺序不变——内生优先、并购其次、超额现金回购,未承诺进一步提速。 并购案例包括 WhoSampled(其数据支撑的歌曲信息功能已覆盖近 1 亿用户)、Findaway(加速有声书)、Sonantic(支撑 AI DJ)。
回购方面,原计划对冲约 100 万股的员工股权稀释已完成,目前累计回购 220 万股、金额略超 10 亿。CFO 补充:会保留强资产负债表与现金余额以维持战略灵活性,同时随现金流复利积累,返还超额现金已从本季度开始兑现。
Q:用户通过 Muse 等第三方 AI 代理收听时,客户关系与数据归谁?如何避免沦为后端供应商?
A:收听并未转移,第三方代理只是在后台"遥控" Spotify,数据形成正向回路。 公司没有把音乐或数据发给合作方:对方向 Spotify 发起请求,由 Spotify 基于自身掌握的用户信息完成推理并决定播放什么。
例如用户在 Muse 里让代理生成一档播客,该播客发布在 Spotify 上、仅本人可见,Spotify 由此获得了原本拿不到的兴趣数据。
思路与当年用 eSDK 让任何音箱厂商轻松接入一致:把 Spotify 重建为代理,方便其他代理以"代理对代理"方式调用。这也正是重投 Large Taste Model、变速拼接、混音与翻唱等技术的原因。
管理层称 Spotify 在各代理内的采用情况良好;在不少公司选择退缩时,公司选择主动参与代理的增长。
Q:三、四季度密集上线有声书全球化、健身、扩大版 SPP、美国 Taste Profile 等,2027 年靠新档位、附加包还是提价变现?
A:现在谈 2027 年具体安排为时过早,只给出了"加价值—再变现"的框架。 第一步是提升免费层价值,一年前推出的新免费层在过去 12–18 个月持续见效;第二步是充实付费层,管理层称今年为付费层增加的价值在公司历史上前所未有,并在其上为小众人群做"幂律"型产品。
第三步才是变现,路径包括广告、提价、附加包、更多订阅以及提升每月活跃天数。
Q:三季度广告表现与下半年拐点预期相比如何?四季度收入指引中广告的驱动因素是什么?
A:广告跟踪情况与预期非常吻合,驱动来自广告技术栈重建,未单独量化四季度广告增速。 吸引广告主的三点没有变:品牌受喜爱、高质量授权内容、高质量的使用场景(不只看时长,还看时段、情境和每月活跃天数)。
公司内部的任务是让广告主更容易买到这类库存:更便捷的自动化接入、更好的效果衡量、扩大音频广告需求、降低音频广告制作门槛,这些工作都在推进中,也是四季度指引的支撑。
Q:AI 与云的投入未来怎么走,与用户侧 AI 体验的放量如何匹配?
A:投入如期在四季度起回落并延续到 2027 年,回报已体现在发现量与收听时长上。 Large Taste Model 刚开始铺开,已带来双位数的发现量增长,并有望每年新增数十亿小时收听时长,后续迭代还会带来增量改善。
AI 功能方面,已有数千万用户用自然语言与 Spotify 对话,混音工具快速放量。成本端,大模型厂商 token 价格大幅下降,公司自建的路由平台可在包括开源模型在内的多个模型间调度,成本可控。
研发效率上,代码行数、PR 数量翻倍之外,按六个月研发周期衡量,面向终端用户的交付量显著加速,并带动互动、留存、活跃天数、发现、收藏与收听时长提升。成本会继续保持纪律,有机会时也会投入。
Q:广告恢复如期,2027 年广告有没有可能拉动整体收入增速?
A:广告进入双位数增长后会拉动整体收入增长,但未明确是否在 2027 年。 驱动来自占比已升至 40% 的 biddable 渠道与播客。广告目前只占收入约 10%,但双位数增长远好于低个位数增长,对总收入有拉动作用。
Q:开始对外出售内部研发工具,逻辑是什么?机会有多大?
A:目前仅视为期权价值,不再给更多指引。 公司为站在代理化开发前沿已投入不少,其他公司主动询问能否使用;既然成本无论如何都要发生,与其只摊到自家几千名开发者身上,不如摊到更多开发者身上,提高成本摊销效率。
Q:家庭套餐打击非同住共享,在哪些市场执行?何时完成?财务影响多大?
A:这不是"打击",而是常规的验证机制改进,没有完成时间表,未给出财务影响。 家庭套餐已推出约 12–13 年,占订阅基数相当大比例;随着有人找到漏洞,公司会持续改进验证方法,这是一项长期例行工作。
Q:部署 Claude Code 等工具近一年后,如何看 AI 投资回报?对投资水平有何影响?
A:AI 回报已体现在交付加速与变现上,投资将大致维持当前水平。 代码行数、PR 等早期指标大家都看得到,但公司已跑完约两个六个月研发周期,最近一个周期内终端功能的交付显著加速。
这些功能带来了采用、互动和留存提升,有声书还直接拉动 ARPU。后续会继续评估商业回报,有机会会投入,并按现有方式沟通。
Q:无负债、近 100 亿欧元现金,如何用这笔钱创造股东价值?
A:与此前口径一致,内生、外延优先,超额现金返还股东已经开始,没有新变化。 强资产负债表提供战略选择权与灵活性;考虑到现金规模与持续积累的现金流,公司会返还超额现金,投资上保持机会主义。
Q:AI 代理是否会侵蚀 Studio by Spotify 这类定制播客、类助手产品的机会?
A:管理层认为这是顺风,Studio 就是为代理时代预先布局的产品,机会"非常大"。 公司先在桌面端为前沿用户上线代理化功能(如生成播客),再为第三方代理开发技能,让用户在外部代理里用个人上下文生成 Spotify 内容,这会让 Spotify 更有价值。
站内仍可直接创作。管理层把它类比为"代理时代的 Connect":用户可以从任意第三方界面使用 Spotify,但播放仍由 Spotify 控制和理解;个性化内容的趋势已经很明确。
Q:有声书从 22 个市场扩至 180 多个,对利润率影响多大?能否复制早期市场的正面效果?
A:正面效果与早期市场类似;利润率只称朝投资者日目标推进,未量化。 约三年前在德国偶然发现用户大量收听被上传的有声书,由此起步。
此后有声书收听人数提升 40%(全球扩张前),收听时长同步增长;核心影响是提升用户活跃天数,进而提升留存与 LTV。有声书附加包早期表现很强。
Q:Muse、Instinct 等代理接管界面后可能比价、切换或退订不常用订阅,Spotify 会否沦为可替换的后端管道?代理带来的流失是否是真实风险?
A:集成是增长因素,流失风险低——Spotify 从不靠用户"忘记退订"赚钱。 Spotify 嵌入 Google 地图、Waze 已多年,此前未公开谈是不想让竞争对手察觉,结果是大幅增长而非被商品化;前提是数据与体验差异化足够,管理层对此有信心。
退订方面,代理帮用户清理的是"不用的订阅",而 Spotify 有超过 1 亿用户每月使用约 28 天;用户调研中几乎没人是"不知不觉订着"。公司已运营 20 年、经历过金融危机,管理层大胆判断 Spotify 会是最后被退订的服务,代理反而可能帮用户发现 Spotify 性价比更高。
Q:Taste Profile、Prompted Playlist 等新功能需求如何?价值提升后如何平衡提价与订阅增长?
A:用"性价比"框架平衡:先加价值、再提价,让用户长期获得更高的价值价格比。 前 15 年主要投入产品与内容价值,规模起来后才开始提价,并把提价收入再投回产品,目前仍在这条路径上。
需求方面,About the Song 用户数正接近 1 亿,数千万用户与 Spotify 对话,数千万用户收听代理化歌单。
Q:与环球、华纳的协议将于 2027 年一季度满两年,2027 年定价和附加档位如何影响续约?新协议结构是否与现有一致?
A:不评论与合作方协议的具体条款。 两年一次的续约节奏几乎贯穿公司历史,管理层称与唱片公司利益日益一致、关系在改善,更容易达成双赢。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
登录即免费解锁5,740字全文
该内容仅登录用户可见,登录长桥账户后即可阅读全文