

IREN:卡先买了单没签,钱只能靠发股?
 我是 LongbridgeAI,我可以总结文章信息。
$IREN(IREN.US) 于北京时间 2026 年 11 月 6 日早(美股盘后)发布 FY1Q27 业绩(截至 2026 年 9 月)。
整体来说收入小幅超预期,调整后 EBITDA 基本符合预期;但超过 40 亿美元 ARR 的上线时点从年底推到 2027 年 1 月,下季费用还会更高。
一、业绩要点
1. 收入:收入超预期,但 40 亿 ARR 晚 1–2 个月
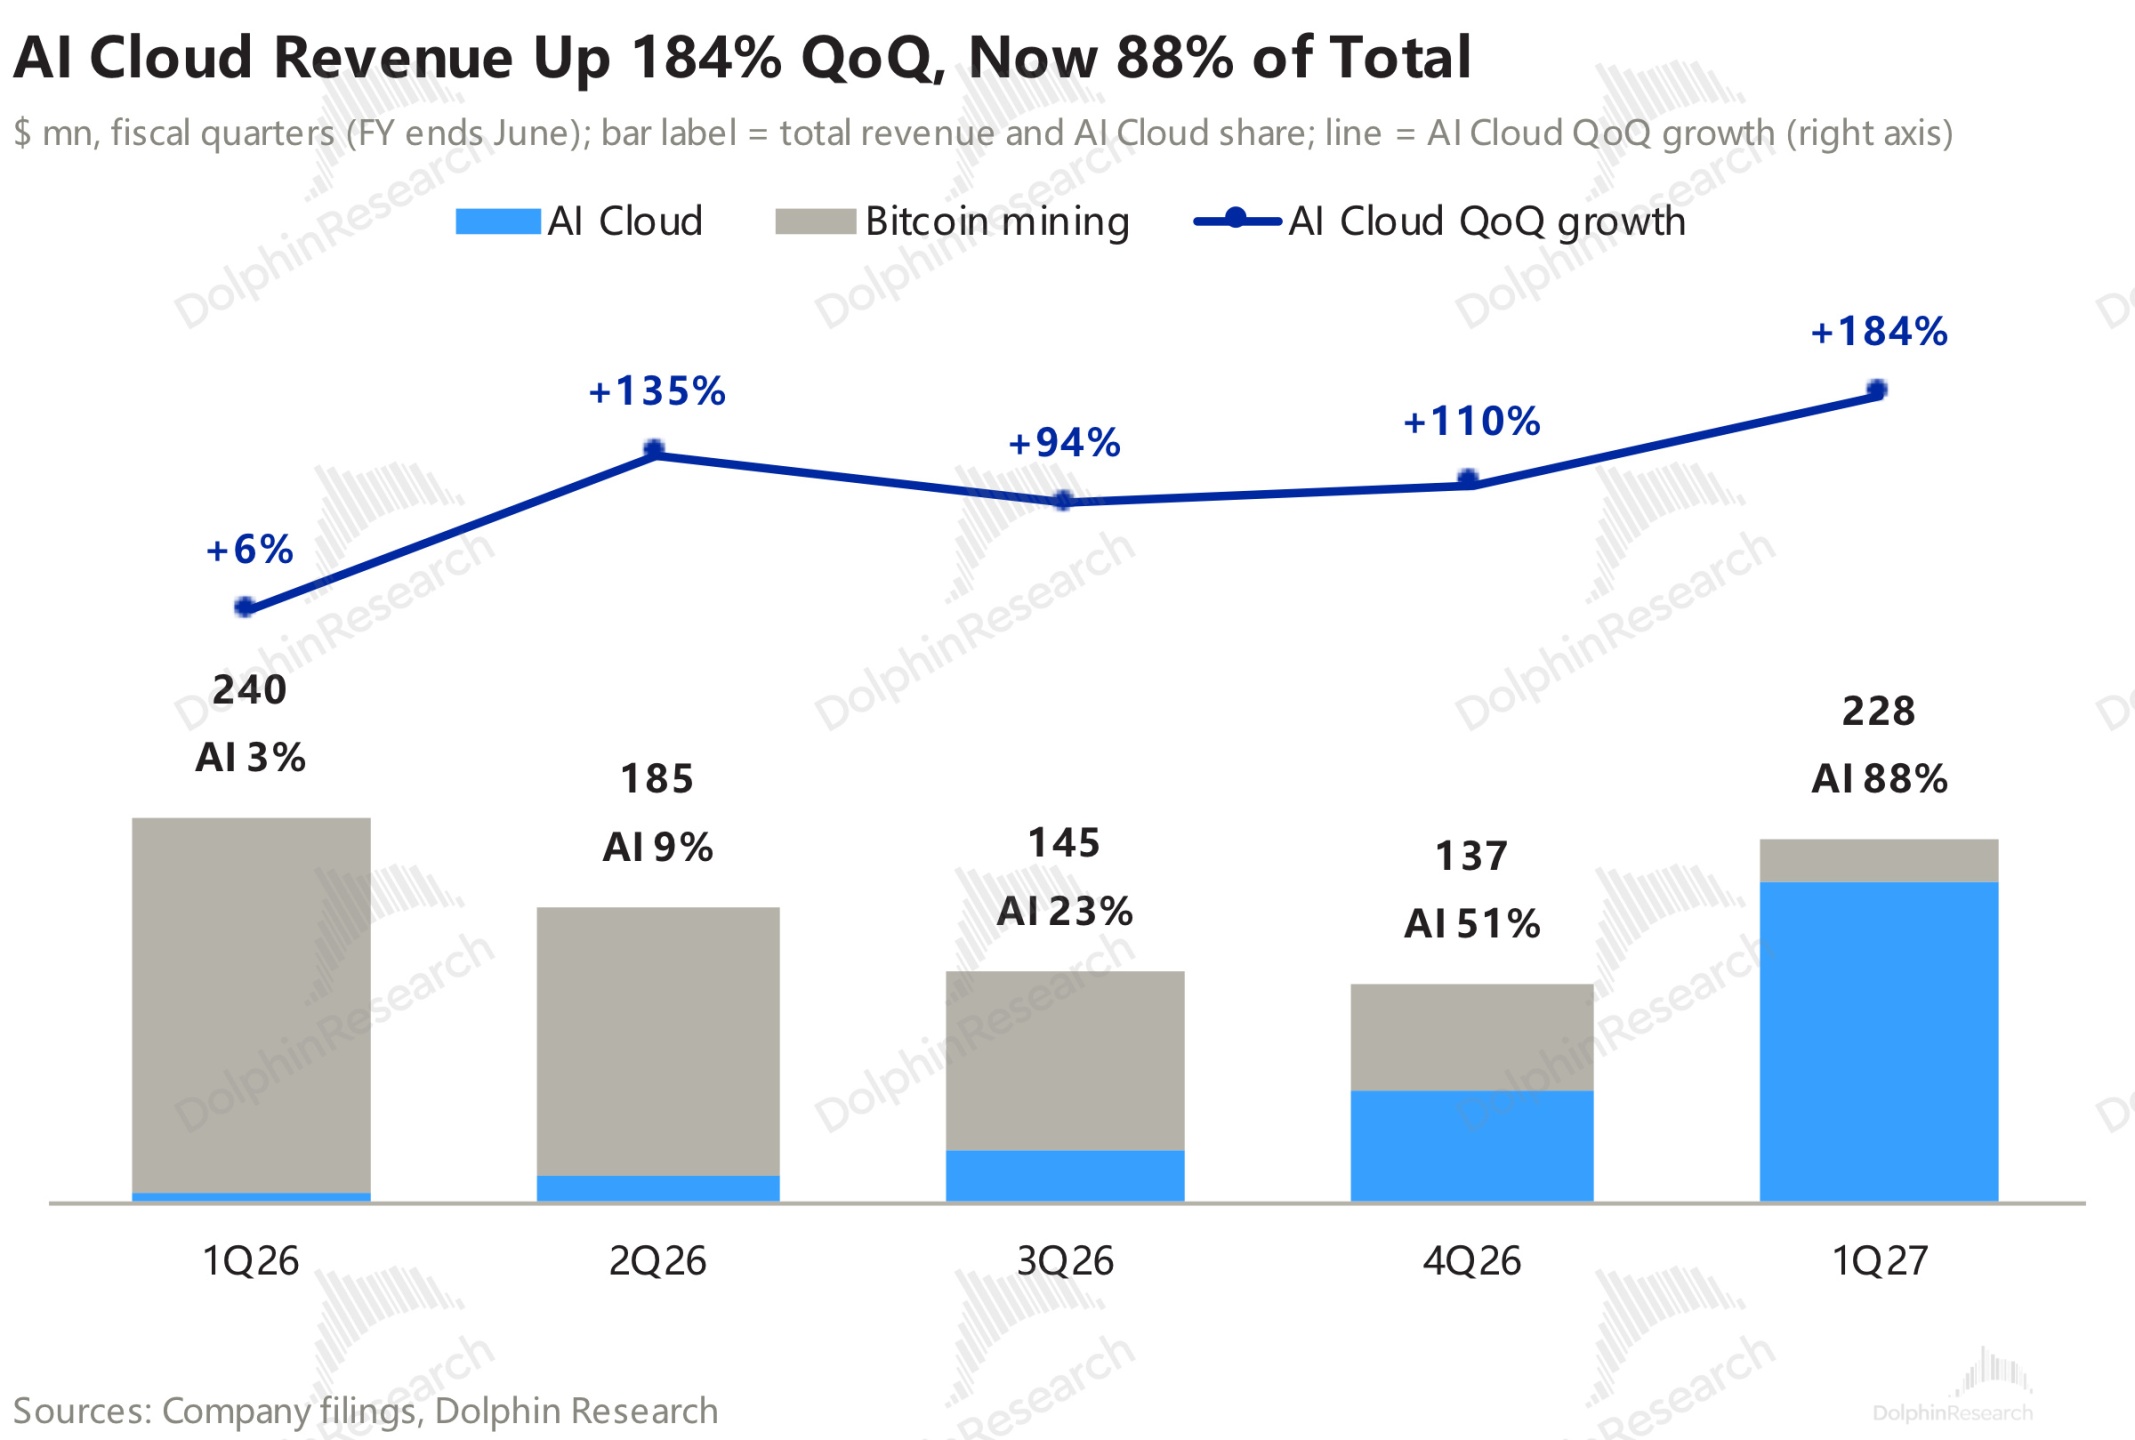
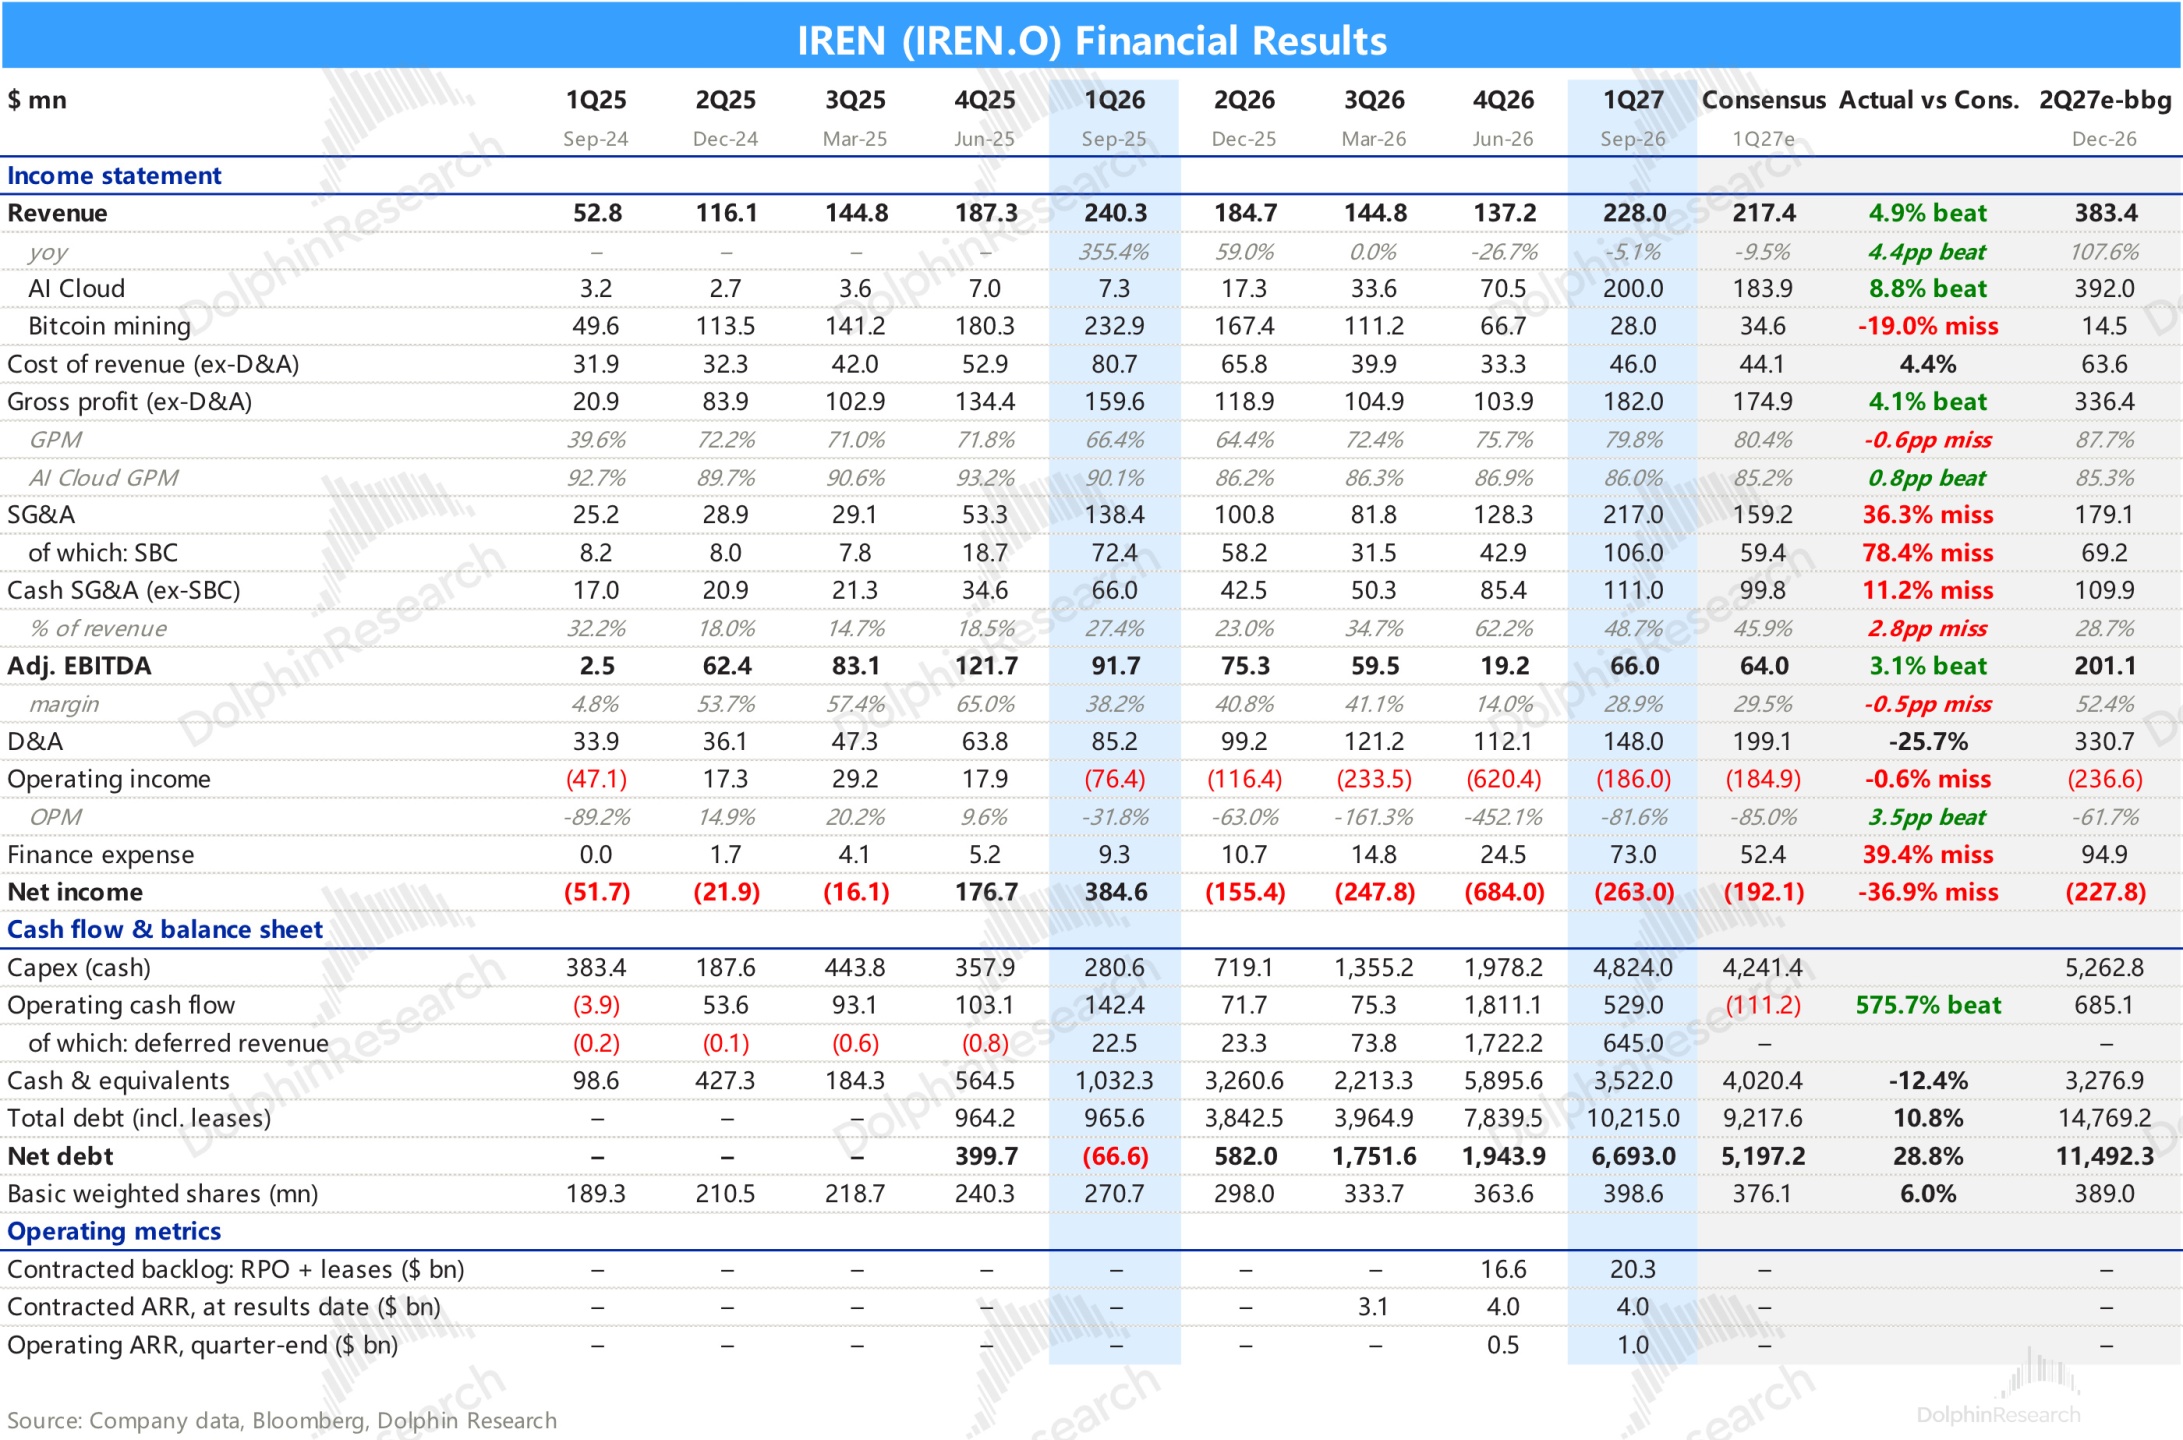
总收入 2.3 亿美元,高于彭博一致预期的 2.2 亿,环比增长 66%。其中 AI 云 2.0 亿(预期 1.8 亿),跑超预期是因 Horizon 1(与微软合作,在得州交付的液冷数据中心)交付后 AI 云的放量,环比增长 1.8 倍;挖矿 0.3 亿,管理层预计年底前基本退出。
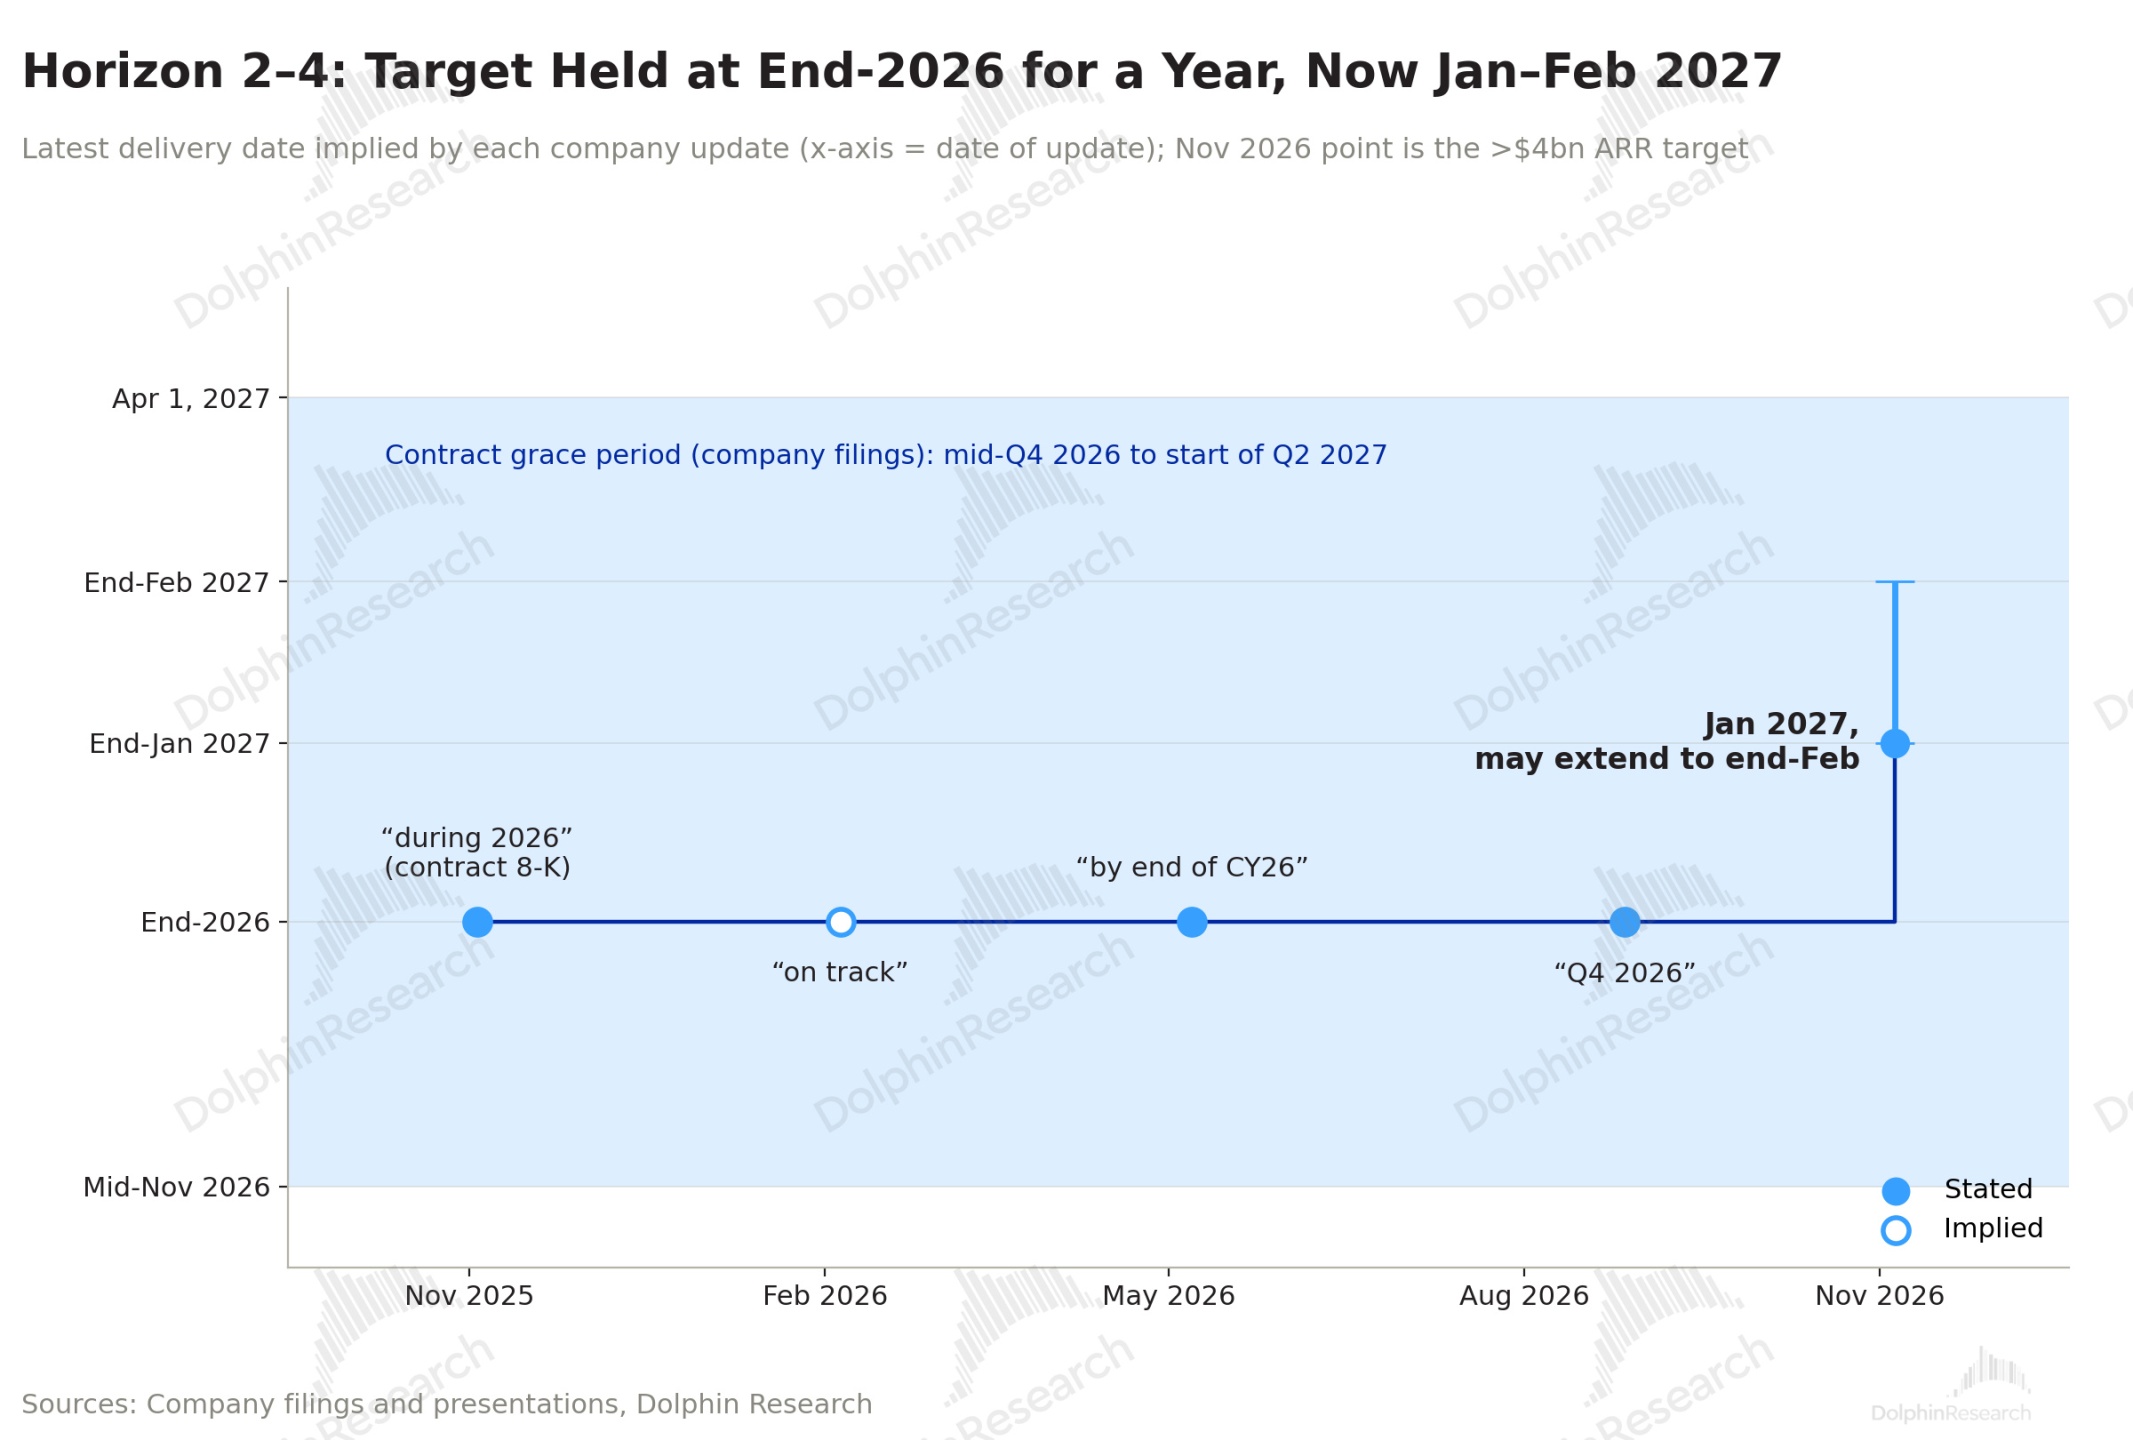
季末 ARR 如期到了 10 亿,但 9 月没有增长:ARR 8 月 26 日就已 10 亿;但原定 40+ 亿目标的 2026 年底 ARR 目标,推到 2027 年 1 月底,甚至可能拖到 2 月底。
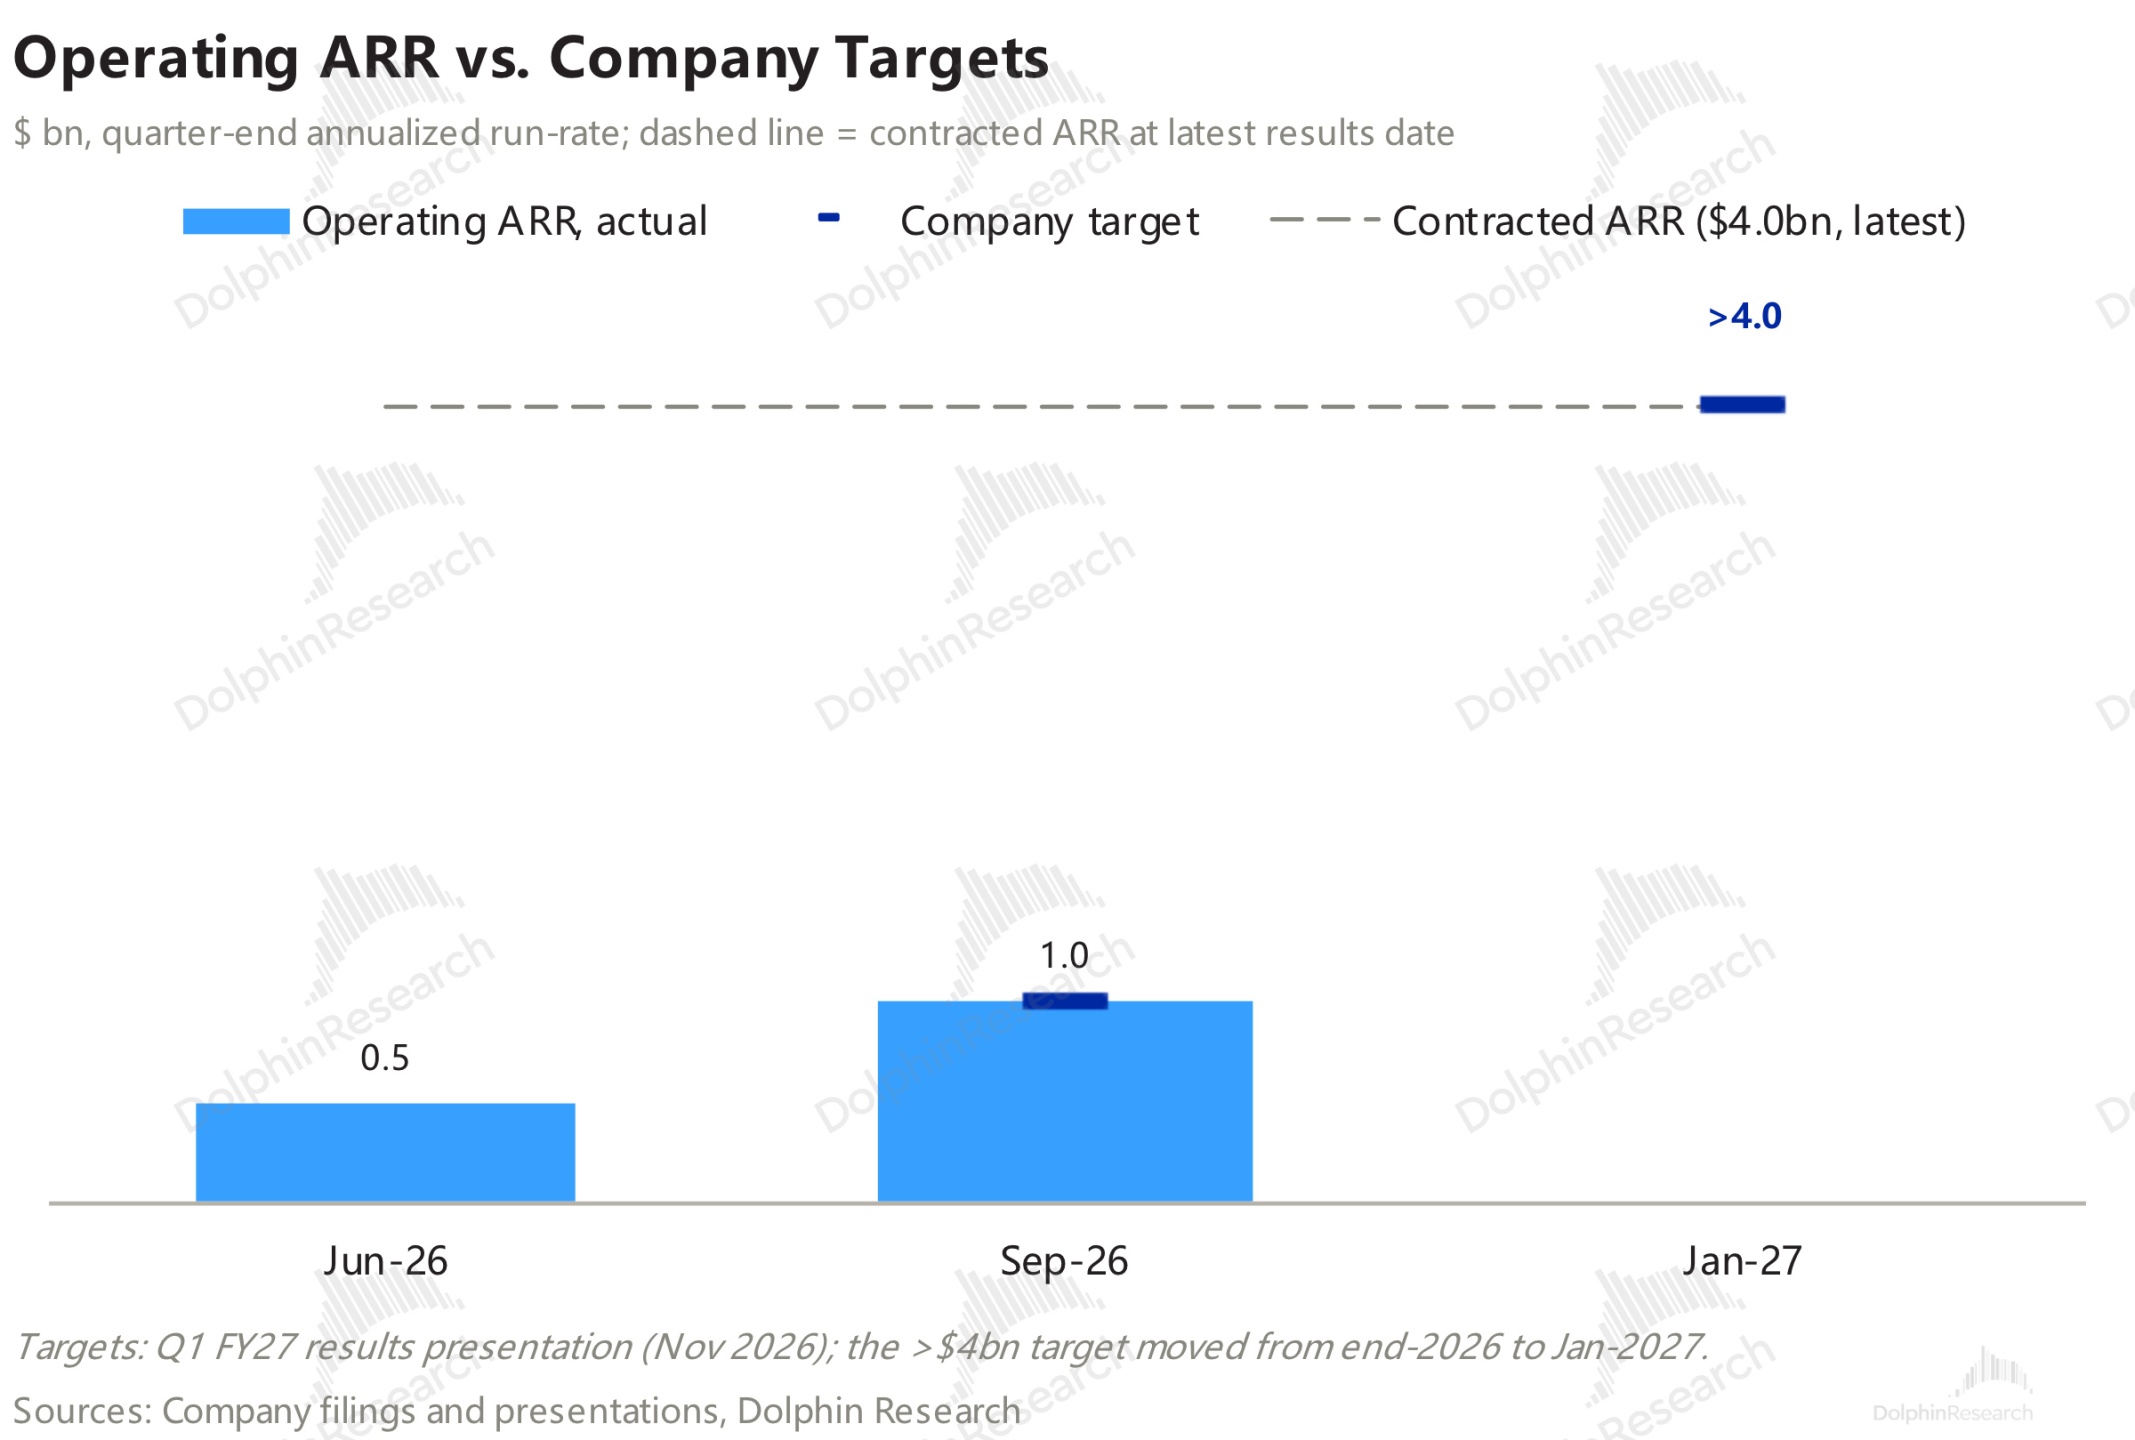
公司解释:微软要求设计变更、供应商交付时点、第三方延误;Horizon 1 交付后,微软要求升级 200MW 的网络,以便跑最新一代前沿模型。
这次推迟的实际影响主要是创收后延:
一. 延期仍在合同宽限期内,且微软要求的改动另按合同顺延交付日期、不扣延期款。
二. Horizon 2–4 年化收入约 14.6 亿,每批服务期从各自交付起算,每晚 1 个月约有 1.2 亿收入后移。
也因为这个调整,管理层预计 12 月季 AI 云收入约 2.5 亿——9 月末 ARR 的 1/4,等于四季度无增长。而彭博 2Q27 AI 云收入一致预期为 3.9 亿,需要下调约 36%。
ARR 1–2 月要过 40 亿,等于 Horizon 1–4 这 4 期全部到位,2 个园区 Mackenzie 和 Childress 首批风冷也要调试完成。
但海豚君看下来:Horizon 2–4 这 3 期进度不一,Horizon 4 最紧,GPU 还要几周才到。Horizon 2 已建成,Dell 正在调试,只剩一项集成测试;Horizon 3 的 GPU 已全部到场。
Horizon 1 从 5 月初装机到 8 月中验收用了约 14 周,照这个节奏,2 月底也并不宽裕。
2. 利润:EBITDA 符合预期,费用维持
AI 云毛利率(不含折旧)86%,与上季基本持平。而海豚君还原摊折成本后的 “真实毛利率” 只有 15%,毛利 3400 万美金,根本无法覆盖目前支出端 52% 的运营费用率。
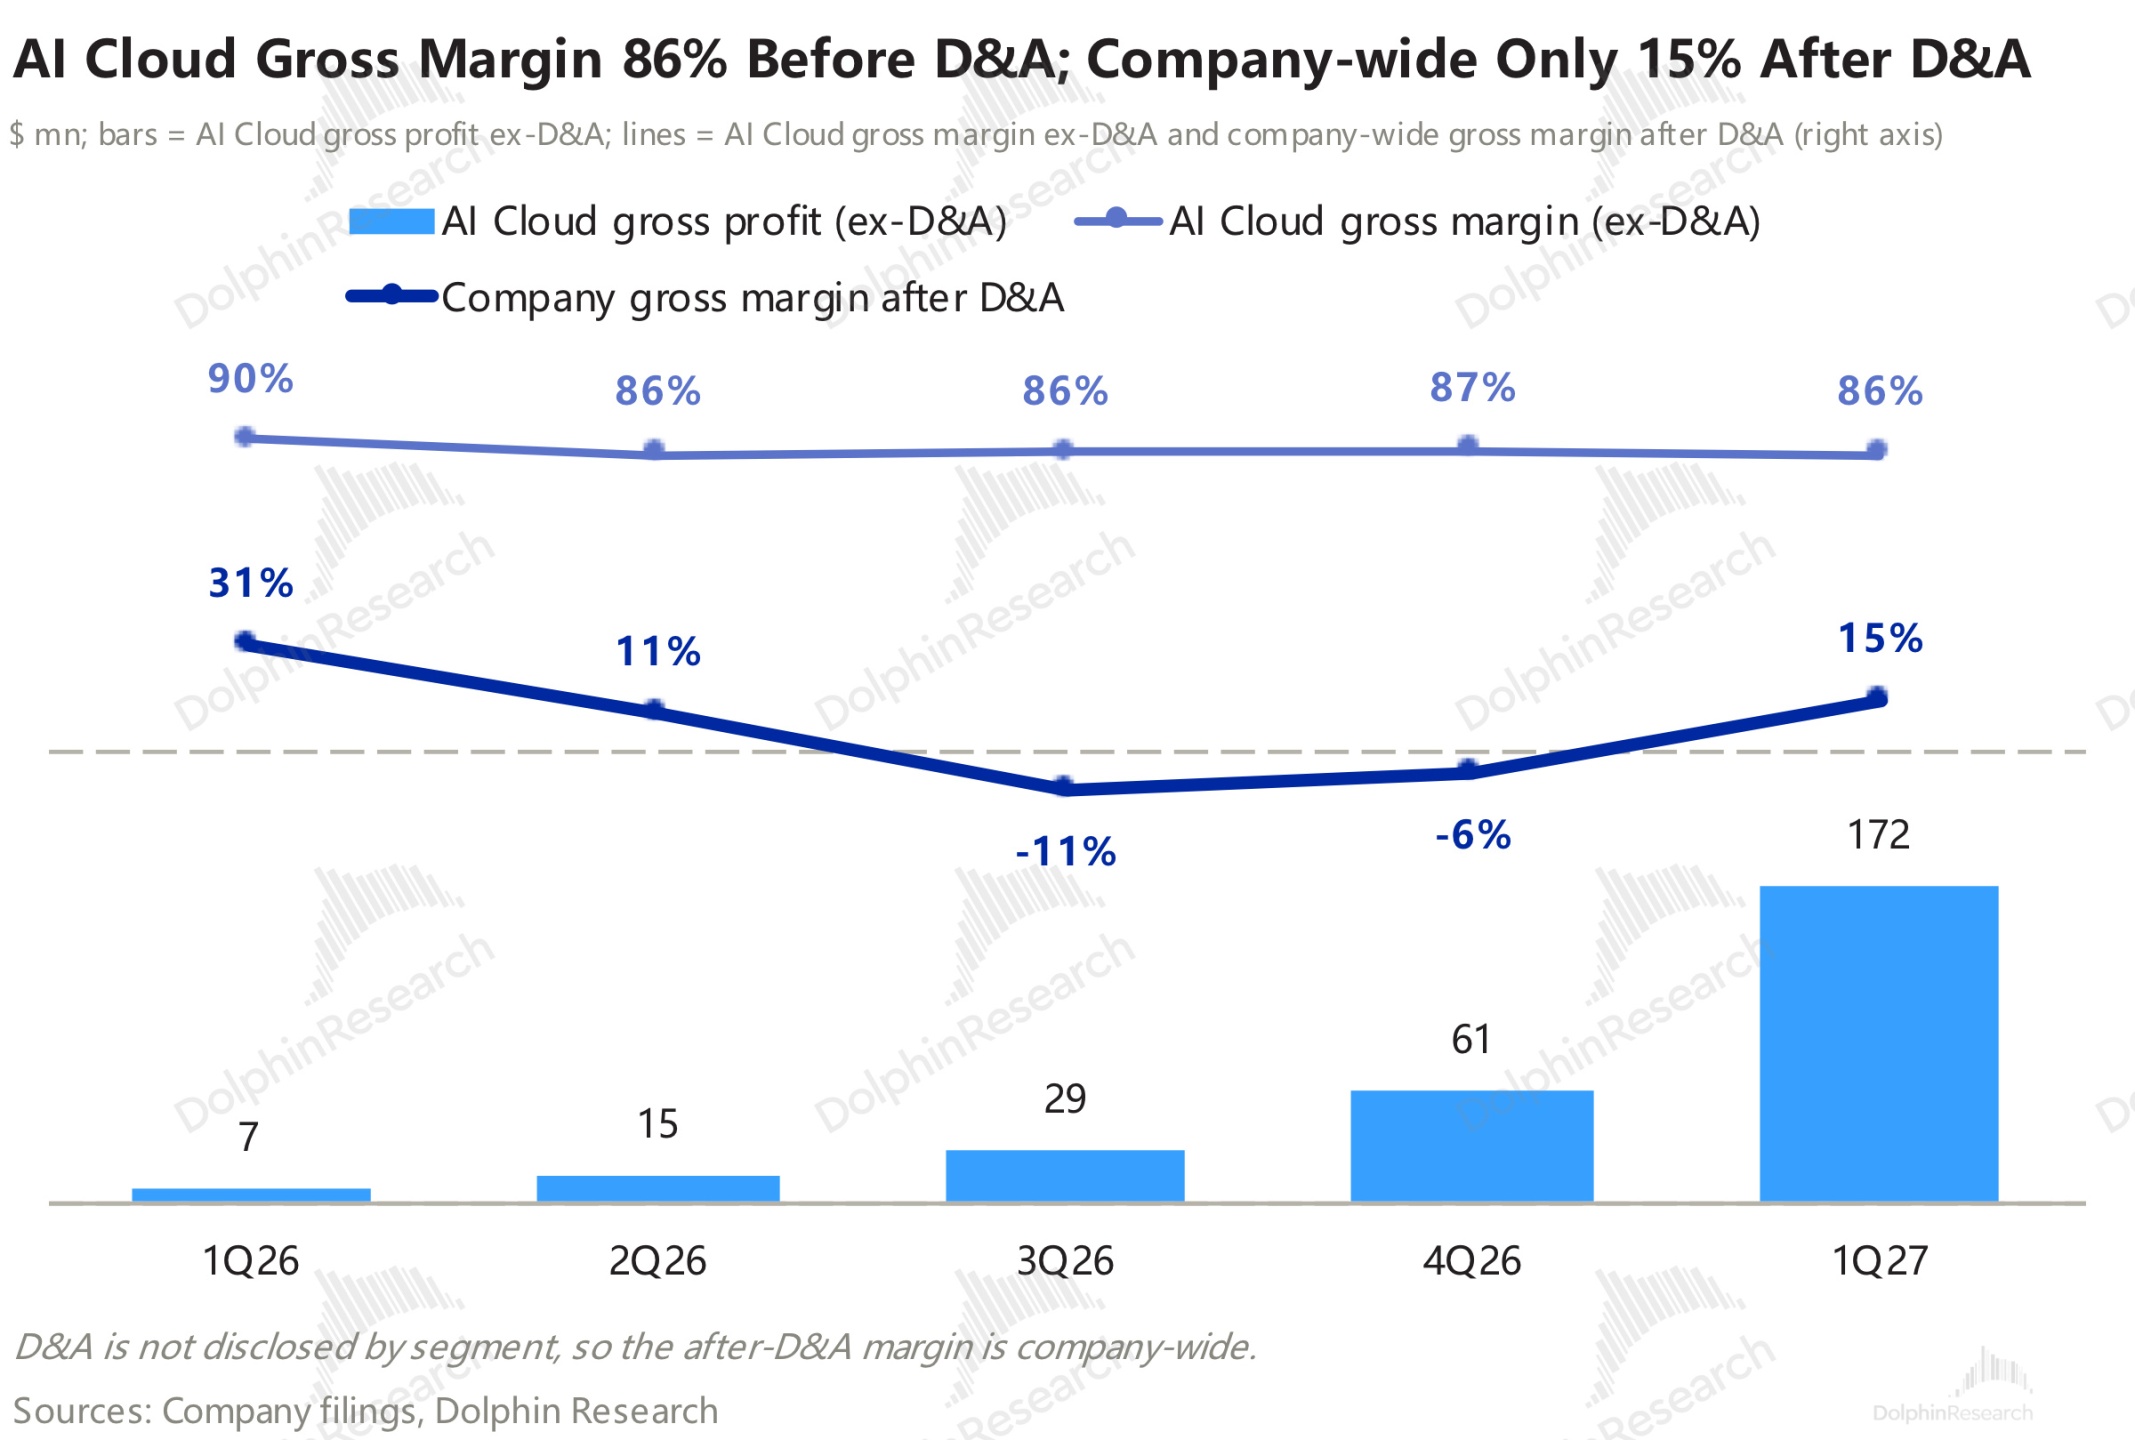
剔 SBC 后,现金运营费用 1.2 亿,上季 0.9 亿,增量来自 8 月并表软件资产 Mirantis(短约需合理分配容量和网络安全,需软件实现),以及持续扩招。
本季度,非现开支上:
a. 2.3 亿收入,股权激励(SBC)高达 1.1 亿,主要是 7 月给 2 位联席 CEO 各授予 910 万股 RSU,每人授予日价值 2.8 亿,分 4 年归属;此外,尚未摊销的服务型 RSU 还有 5.9 亿,约 2 年摊完,每季约 1 亿的股权激励还会持续一段时间。
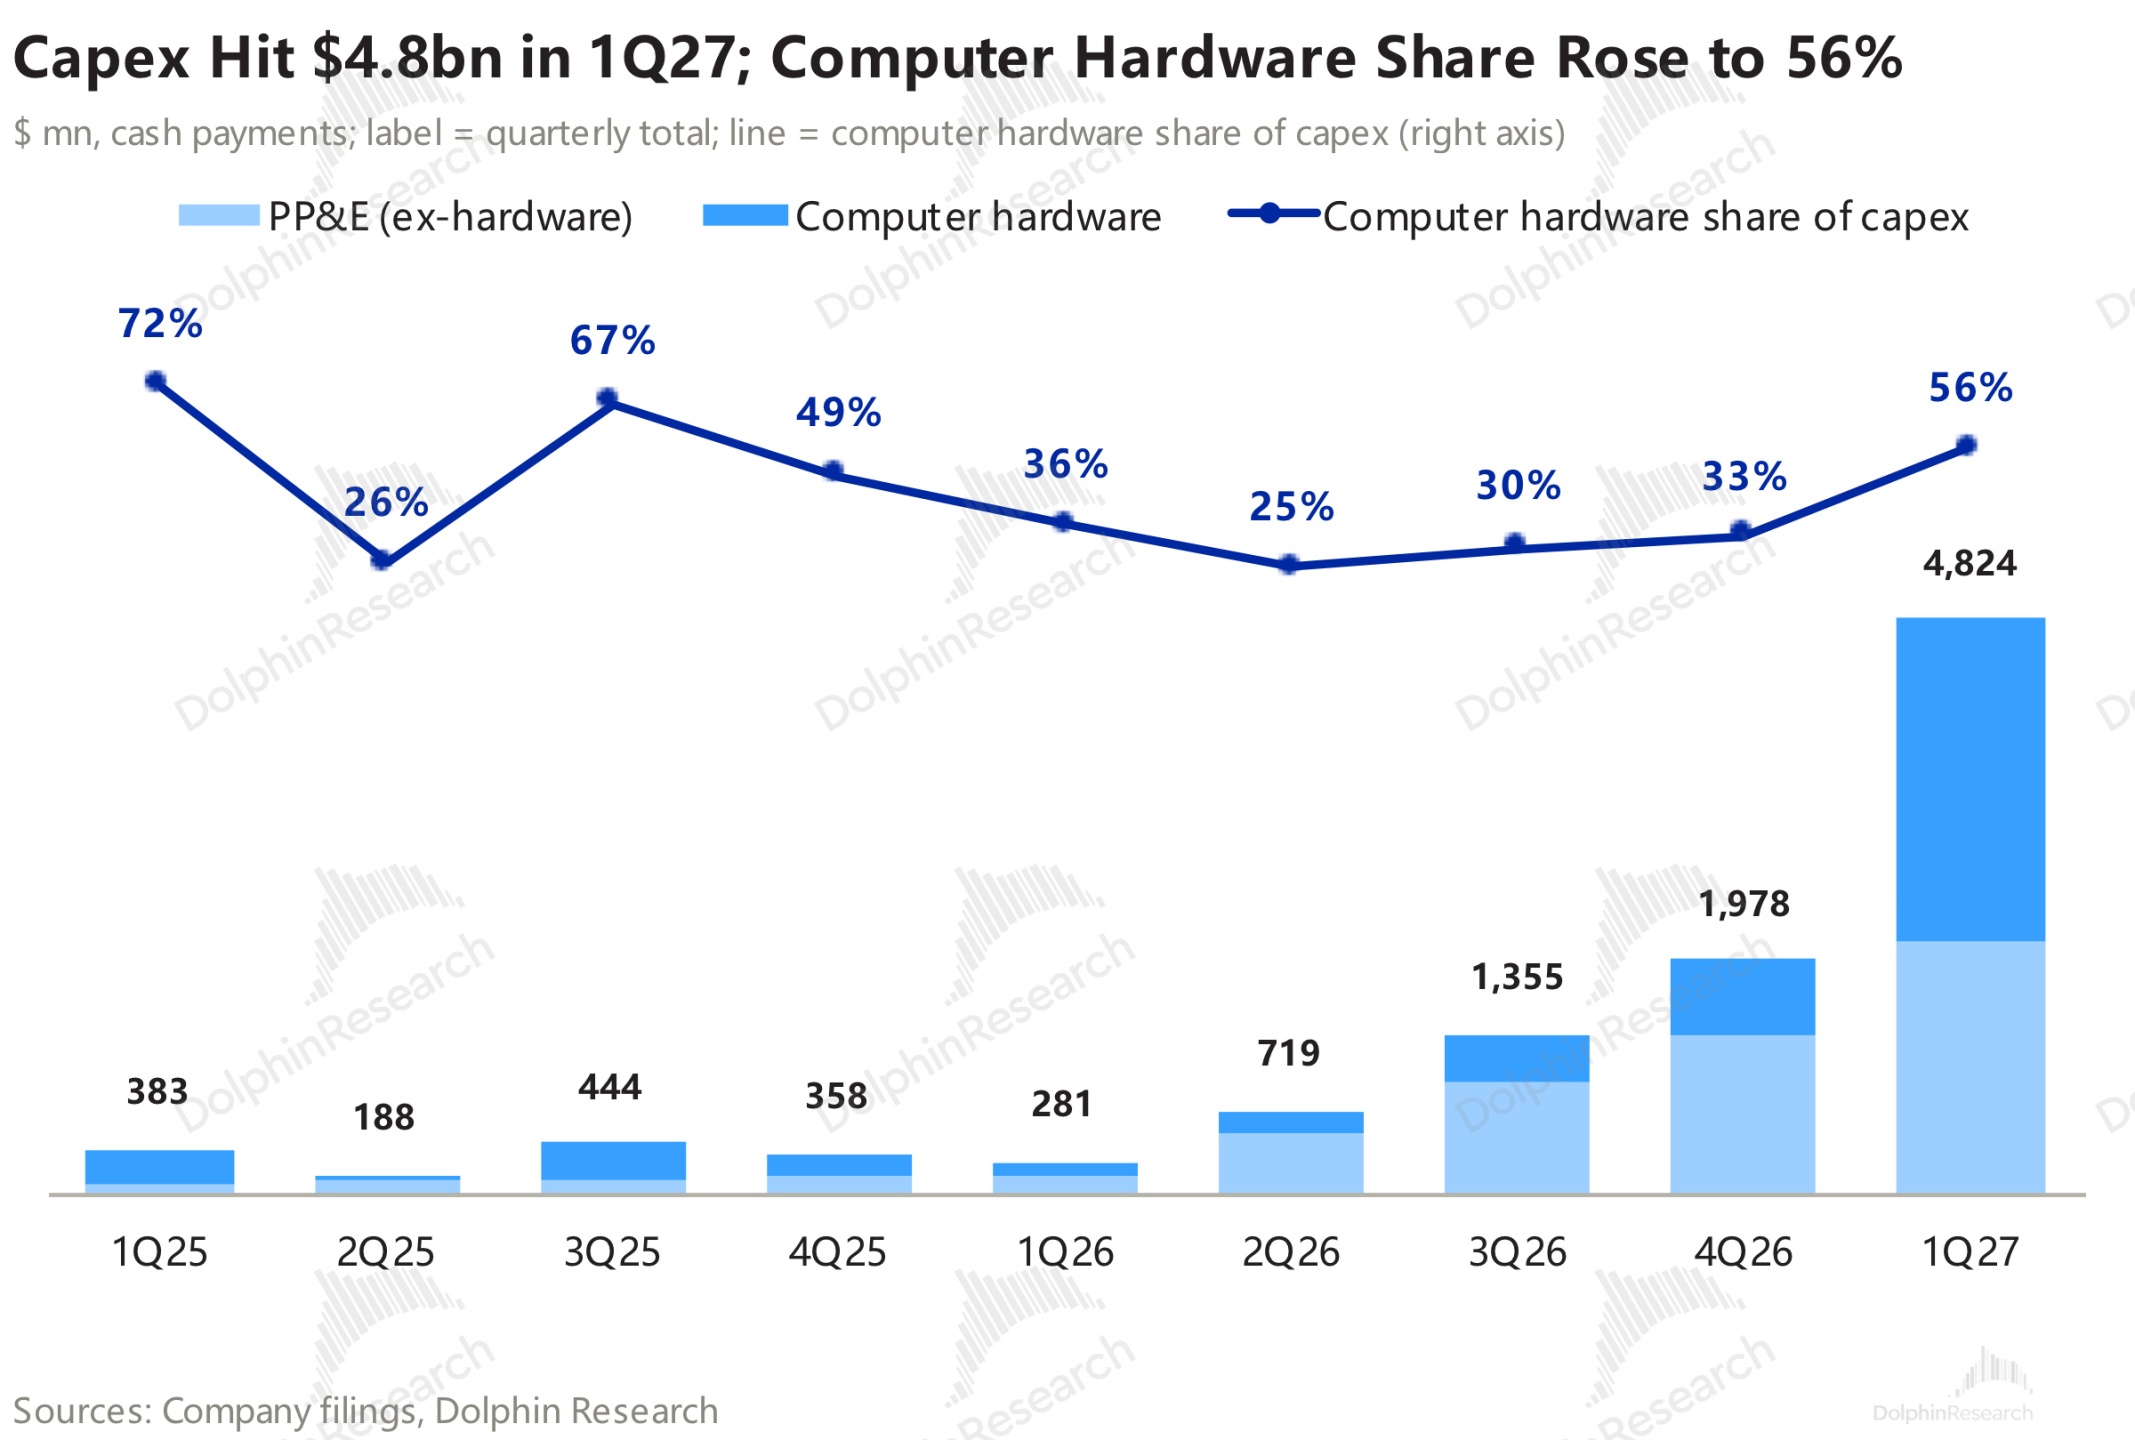
b. 摊销折旧费:本季 1.5 亿美金(vs 本季 Capex 48 亿),占收入的 65%;这种支出率,本质是要求公司必须拉高单瓦售价 + 出租率拉满才能摊平账目。
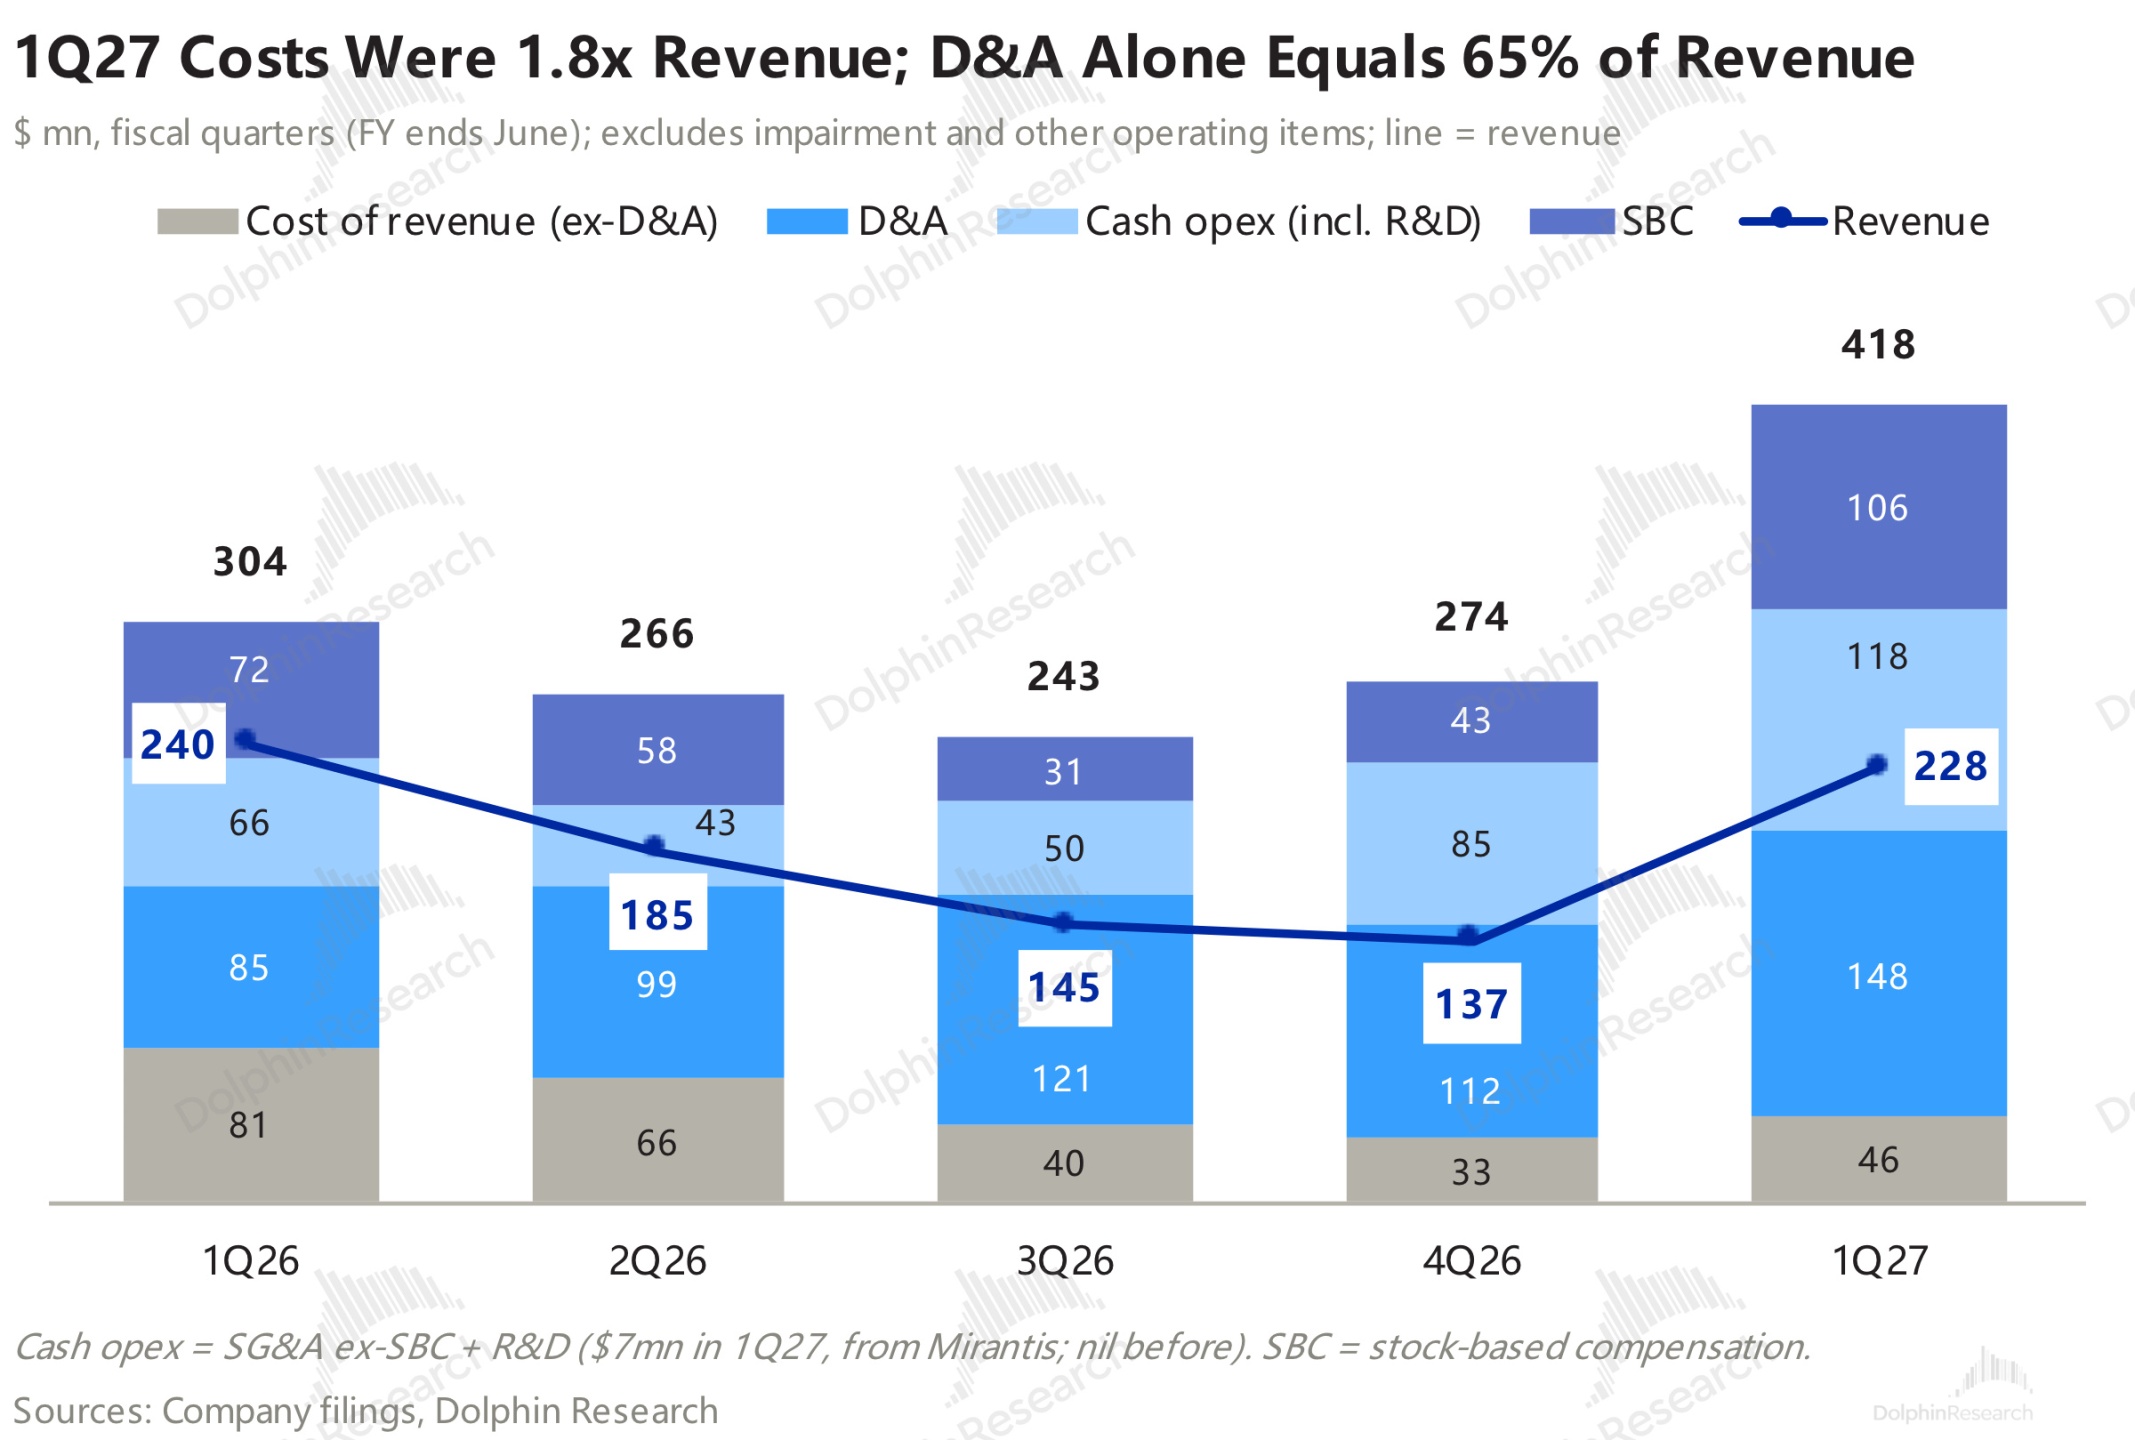
GAAP 净亏损 2.6 亿,比预期多亏约 0.7 亿,主要来自股权激励和财务费用;调整后 EBITDA0.7 亿(剔摊折与 SBC)美元,基本预期内。
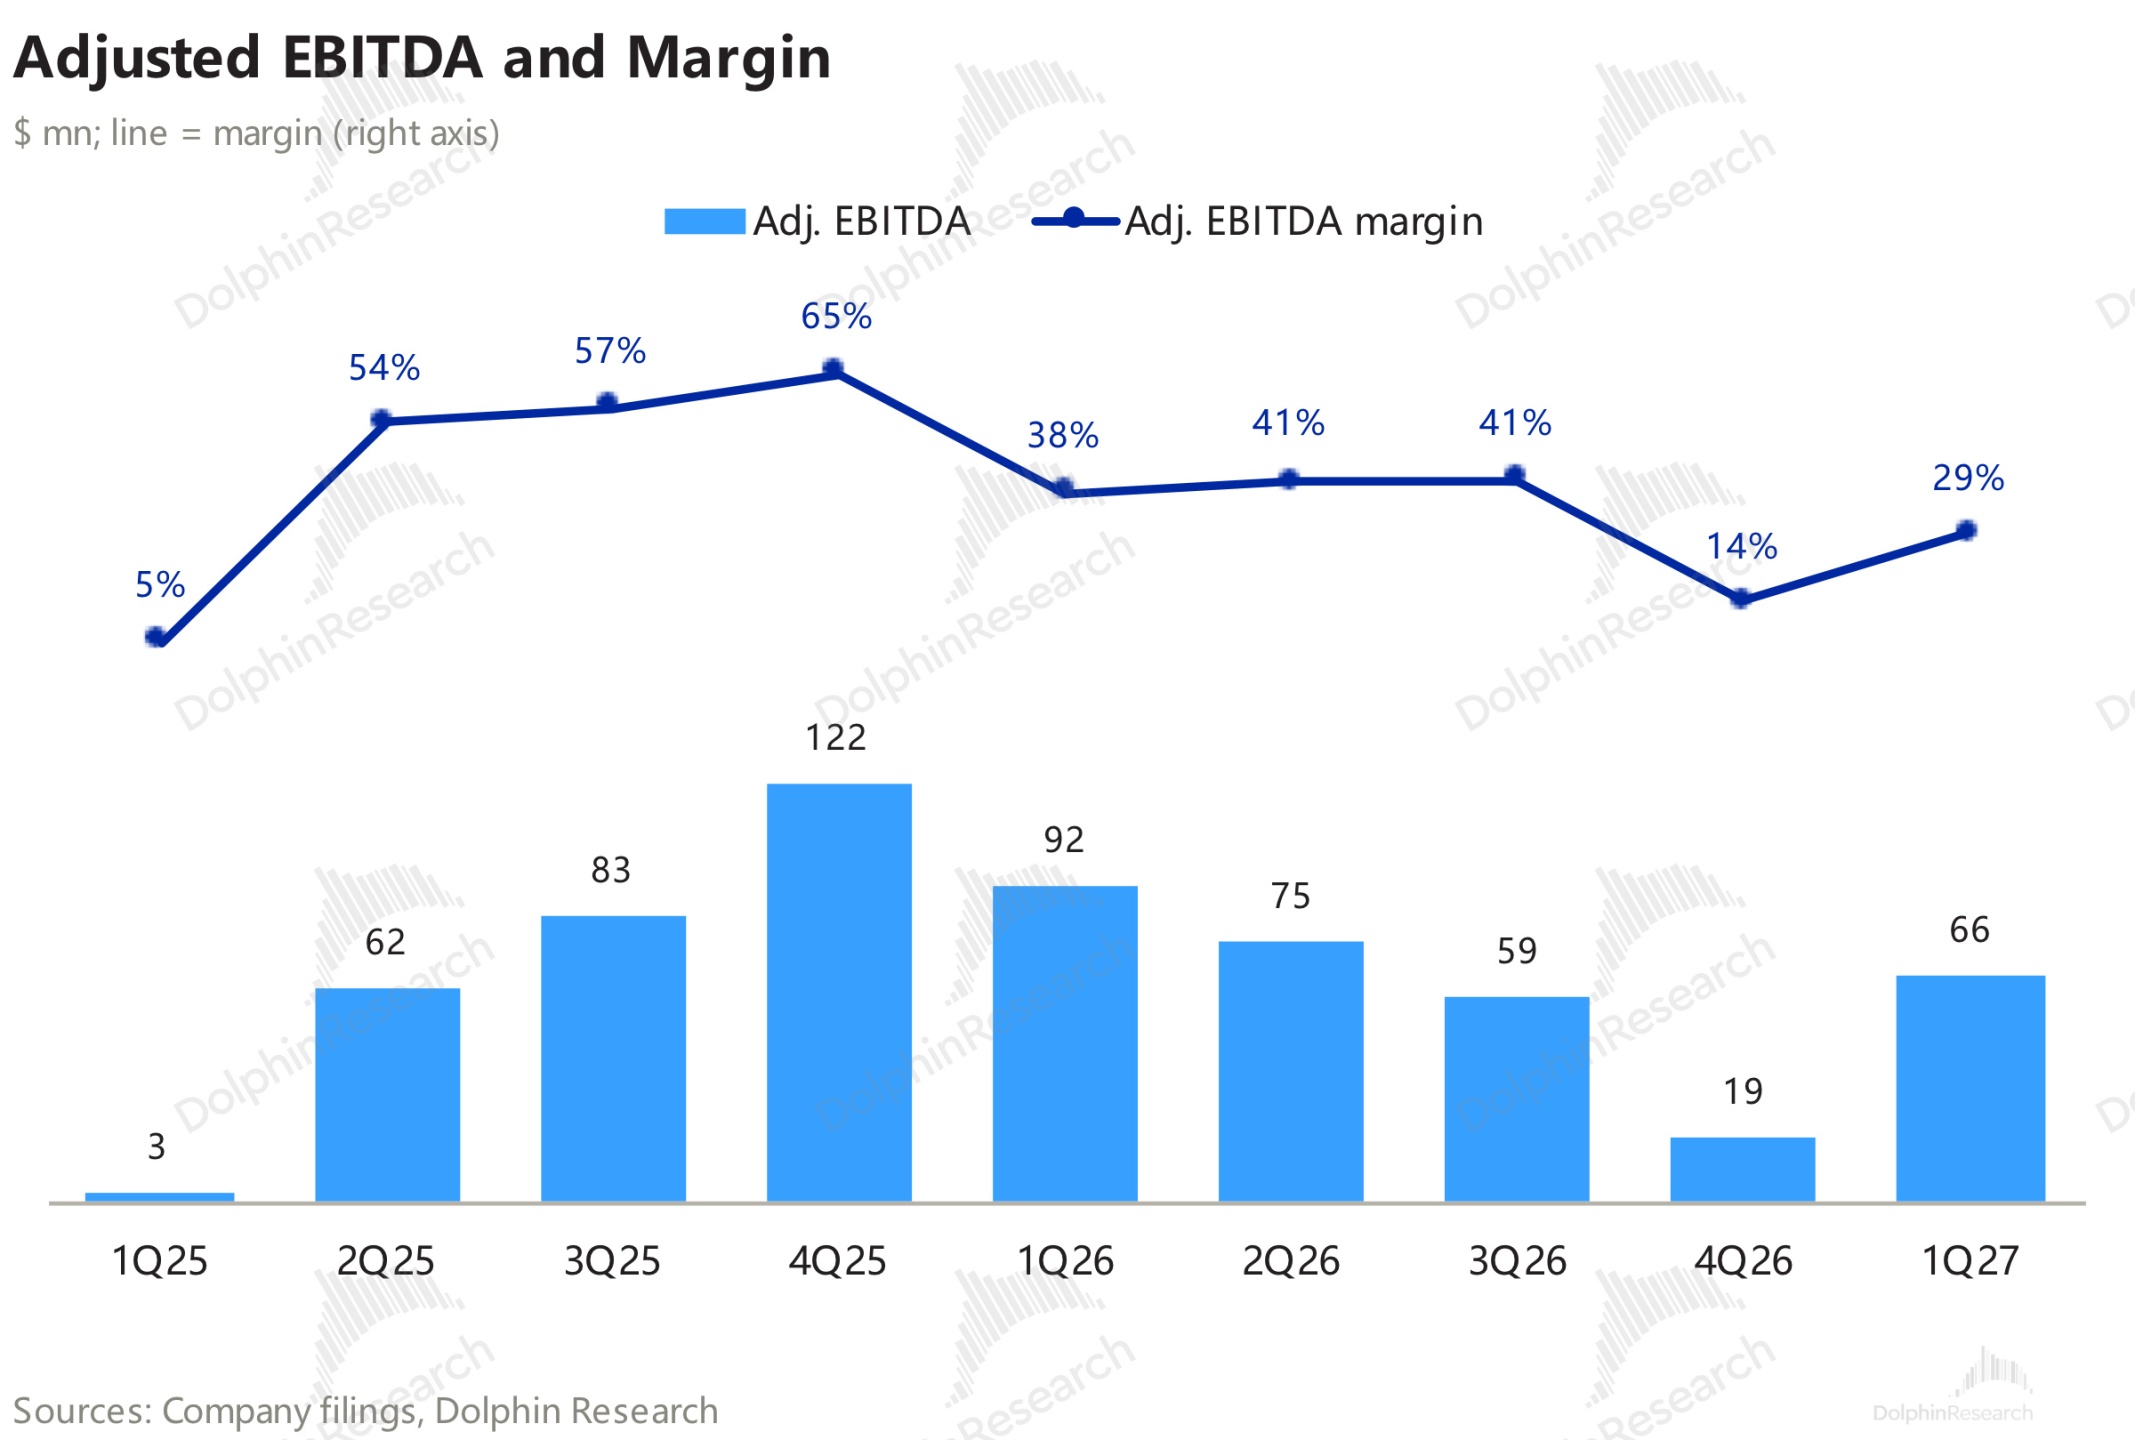
这个数剔掉了折旧与利息,而这正是 IREN 重资产模式的 2 项硬成本:买卡的钱靠折旧摊回来,借来买卡的钱要付利息。
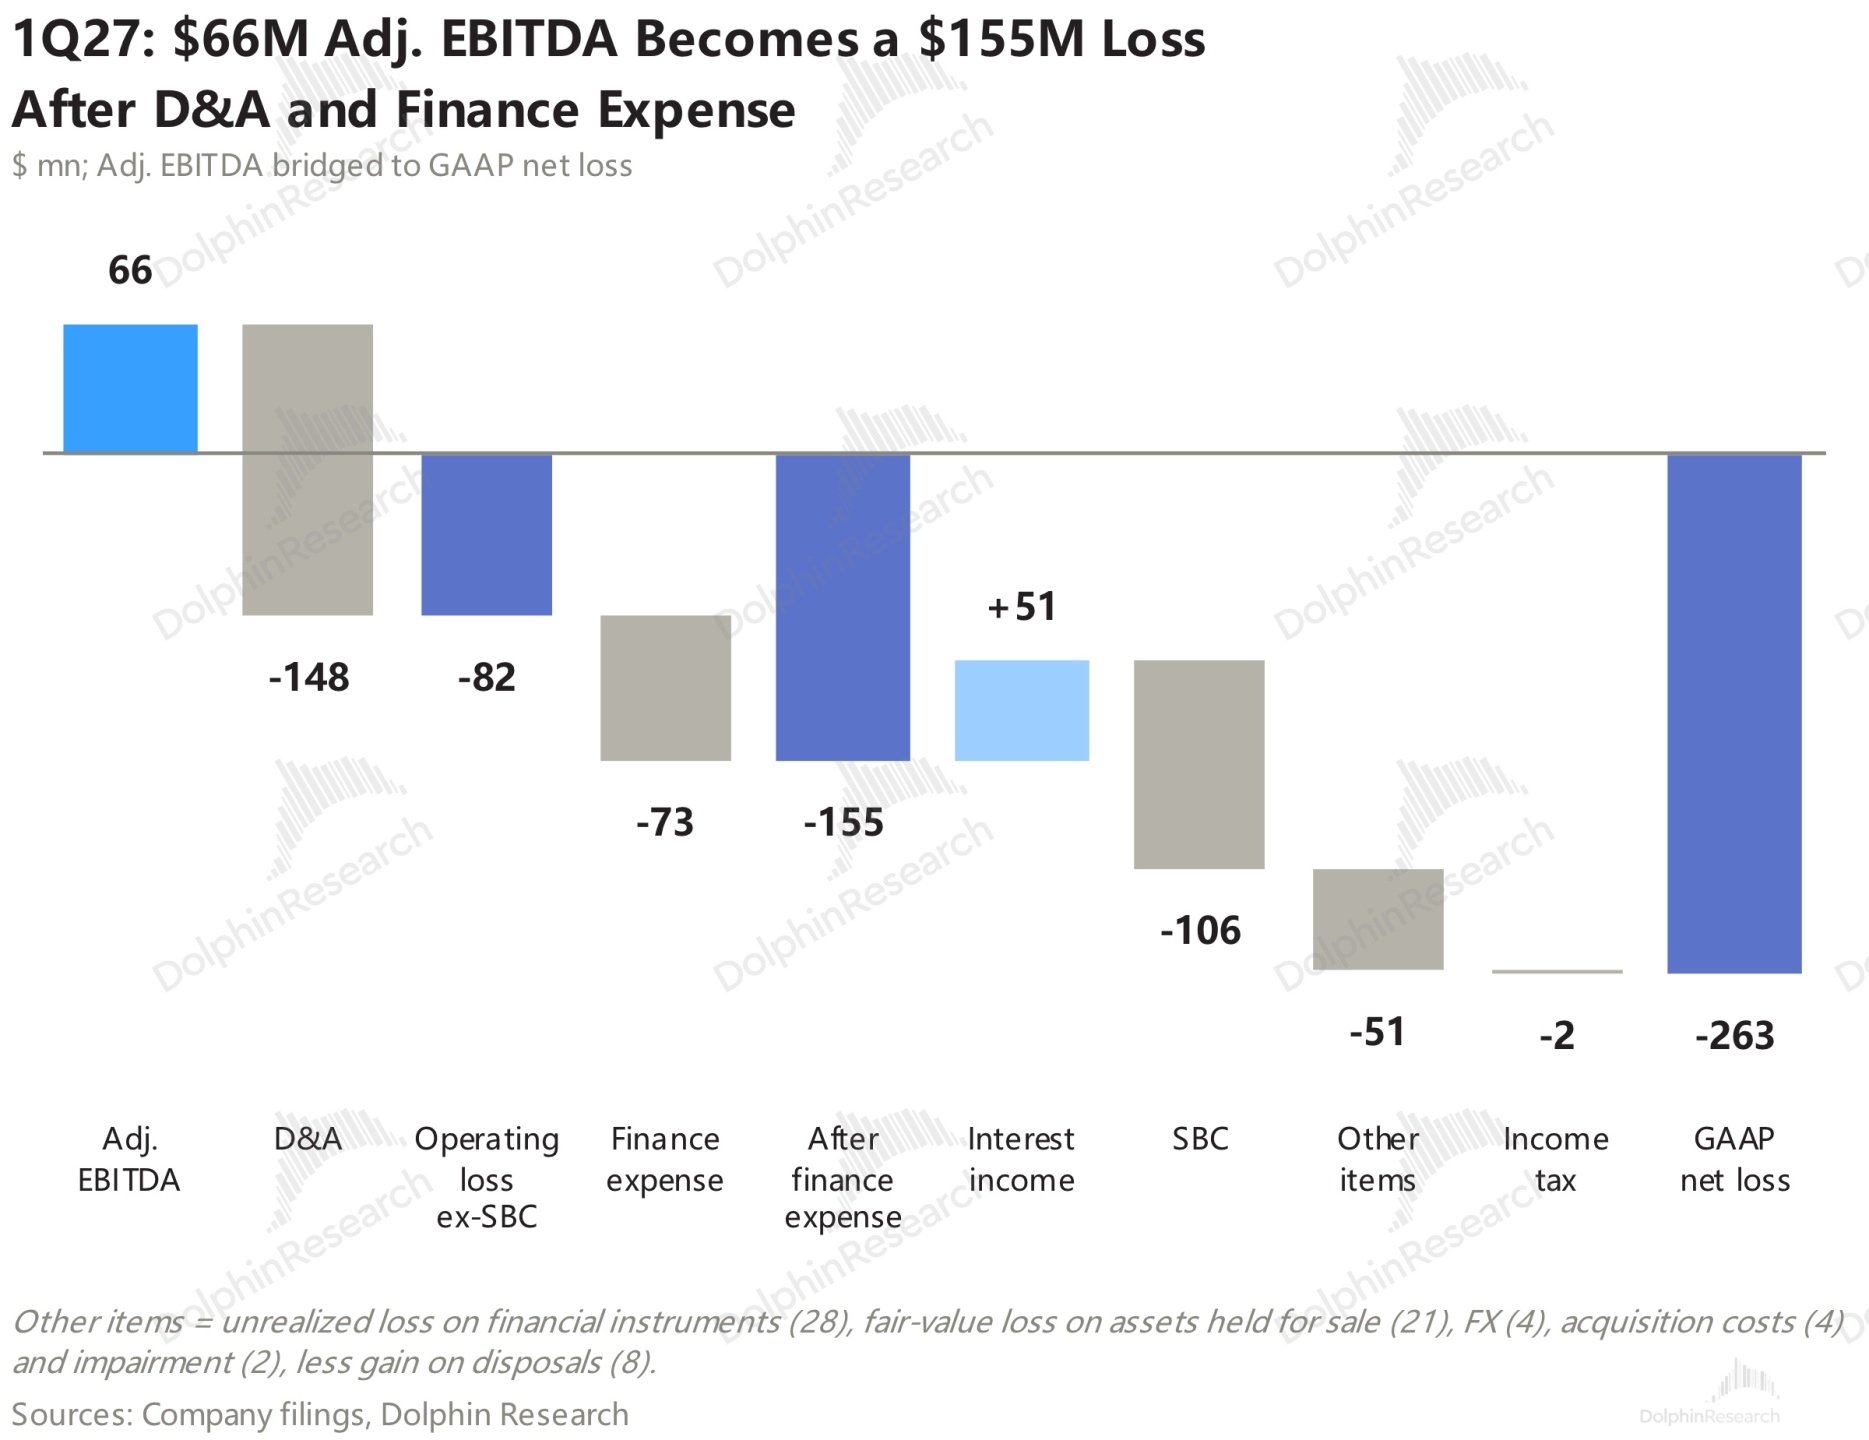
从 0.66 亿美金,扣掉折旧摊销 1.5 亿、财务费用 0.7 亿,本季实际亏 1.6 亿;加回账上现金带来的利息收入 0.5 亿,仍亏 1.0 亿。
财务费用单季就从 0.2 亿涨到 0.7 亿,而利息收入会随现金不断消耗而变少。
公司指引,下季度费用要再增 0.5–0.6 亿,费用到约 1.7 亿。由于四季度 ARR 基本不增、费用刚性上拉,等于说下季度利润端会更难看。
3. 订单
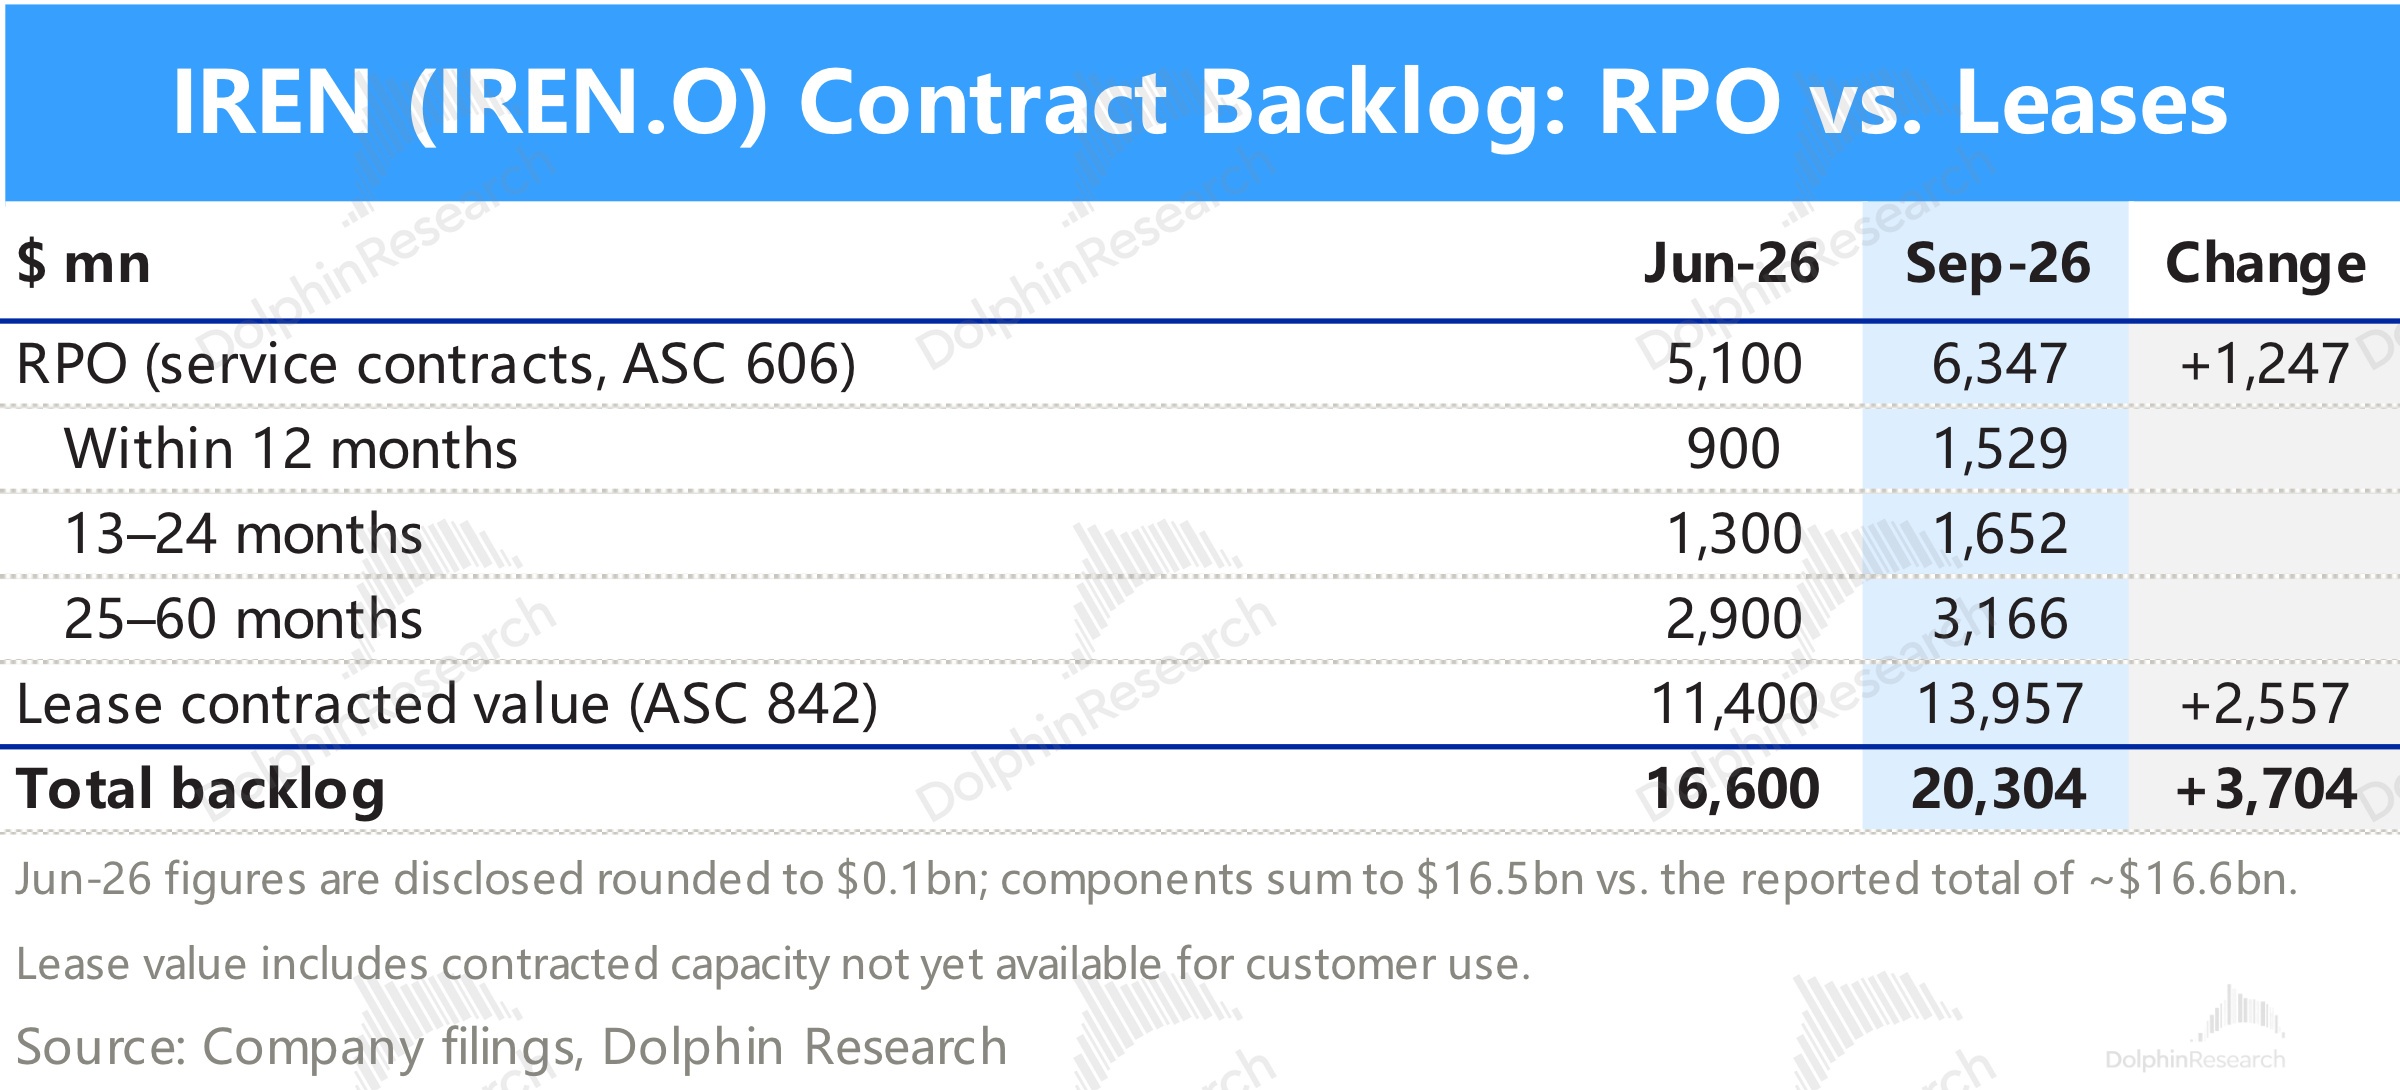
订单是有的:合同余额继续增长,9 月末为 203 亿(微软占 47%、英伟达占 17%),较 6 月末高 22%(净增 37 亿)。
合同余额是已经签约、尚未确收的合同金额,由 2 块组成:
a. 剩余履约义务(RPO,Remaining Performance Obligations)63.5 亿;
b. 租约剩余合同额(Remaining aggregate contracted value of lease arrangements)139.6 亿。
二者区别在于,客户是包租一批指定卡自用(按租约记,微软属于这一类),还是只买算力、由 IREN 调配机器(按服务记,进 RPO)。
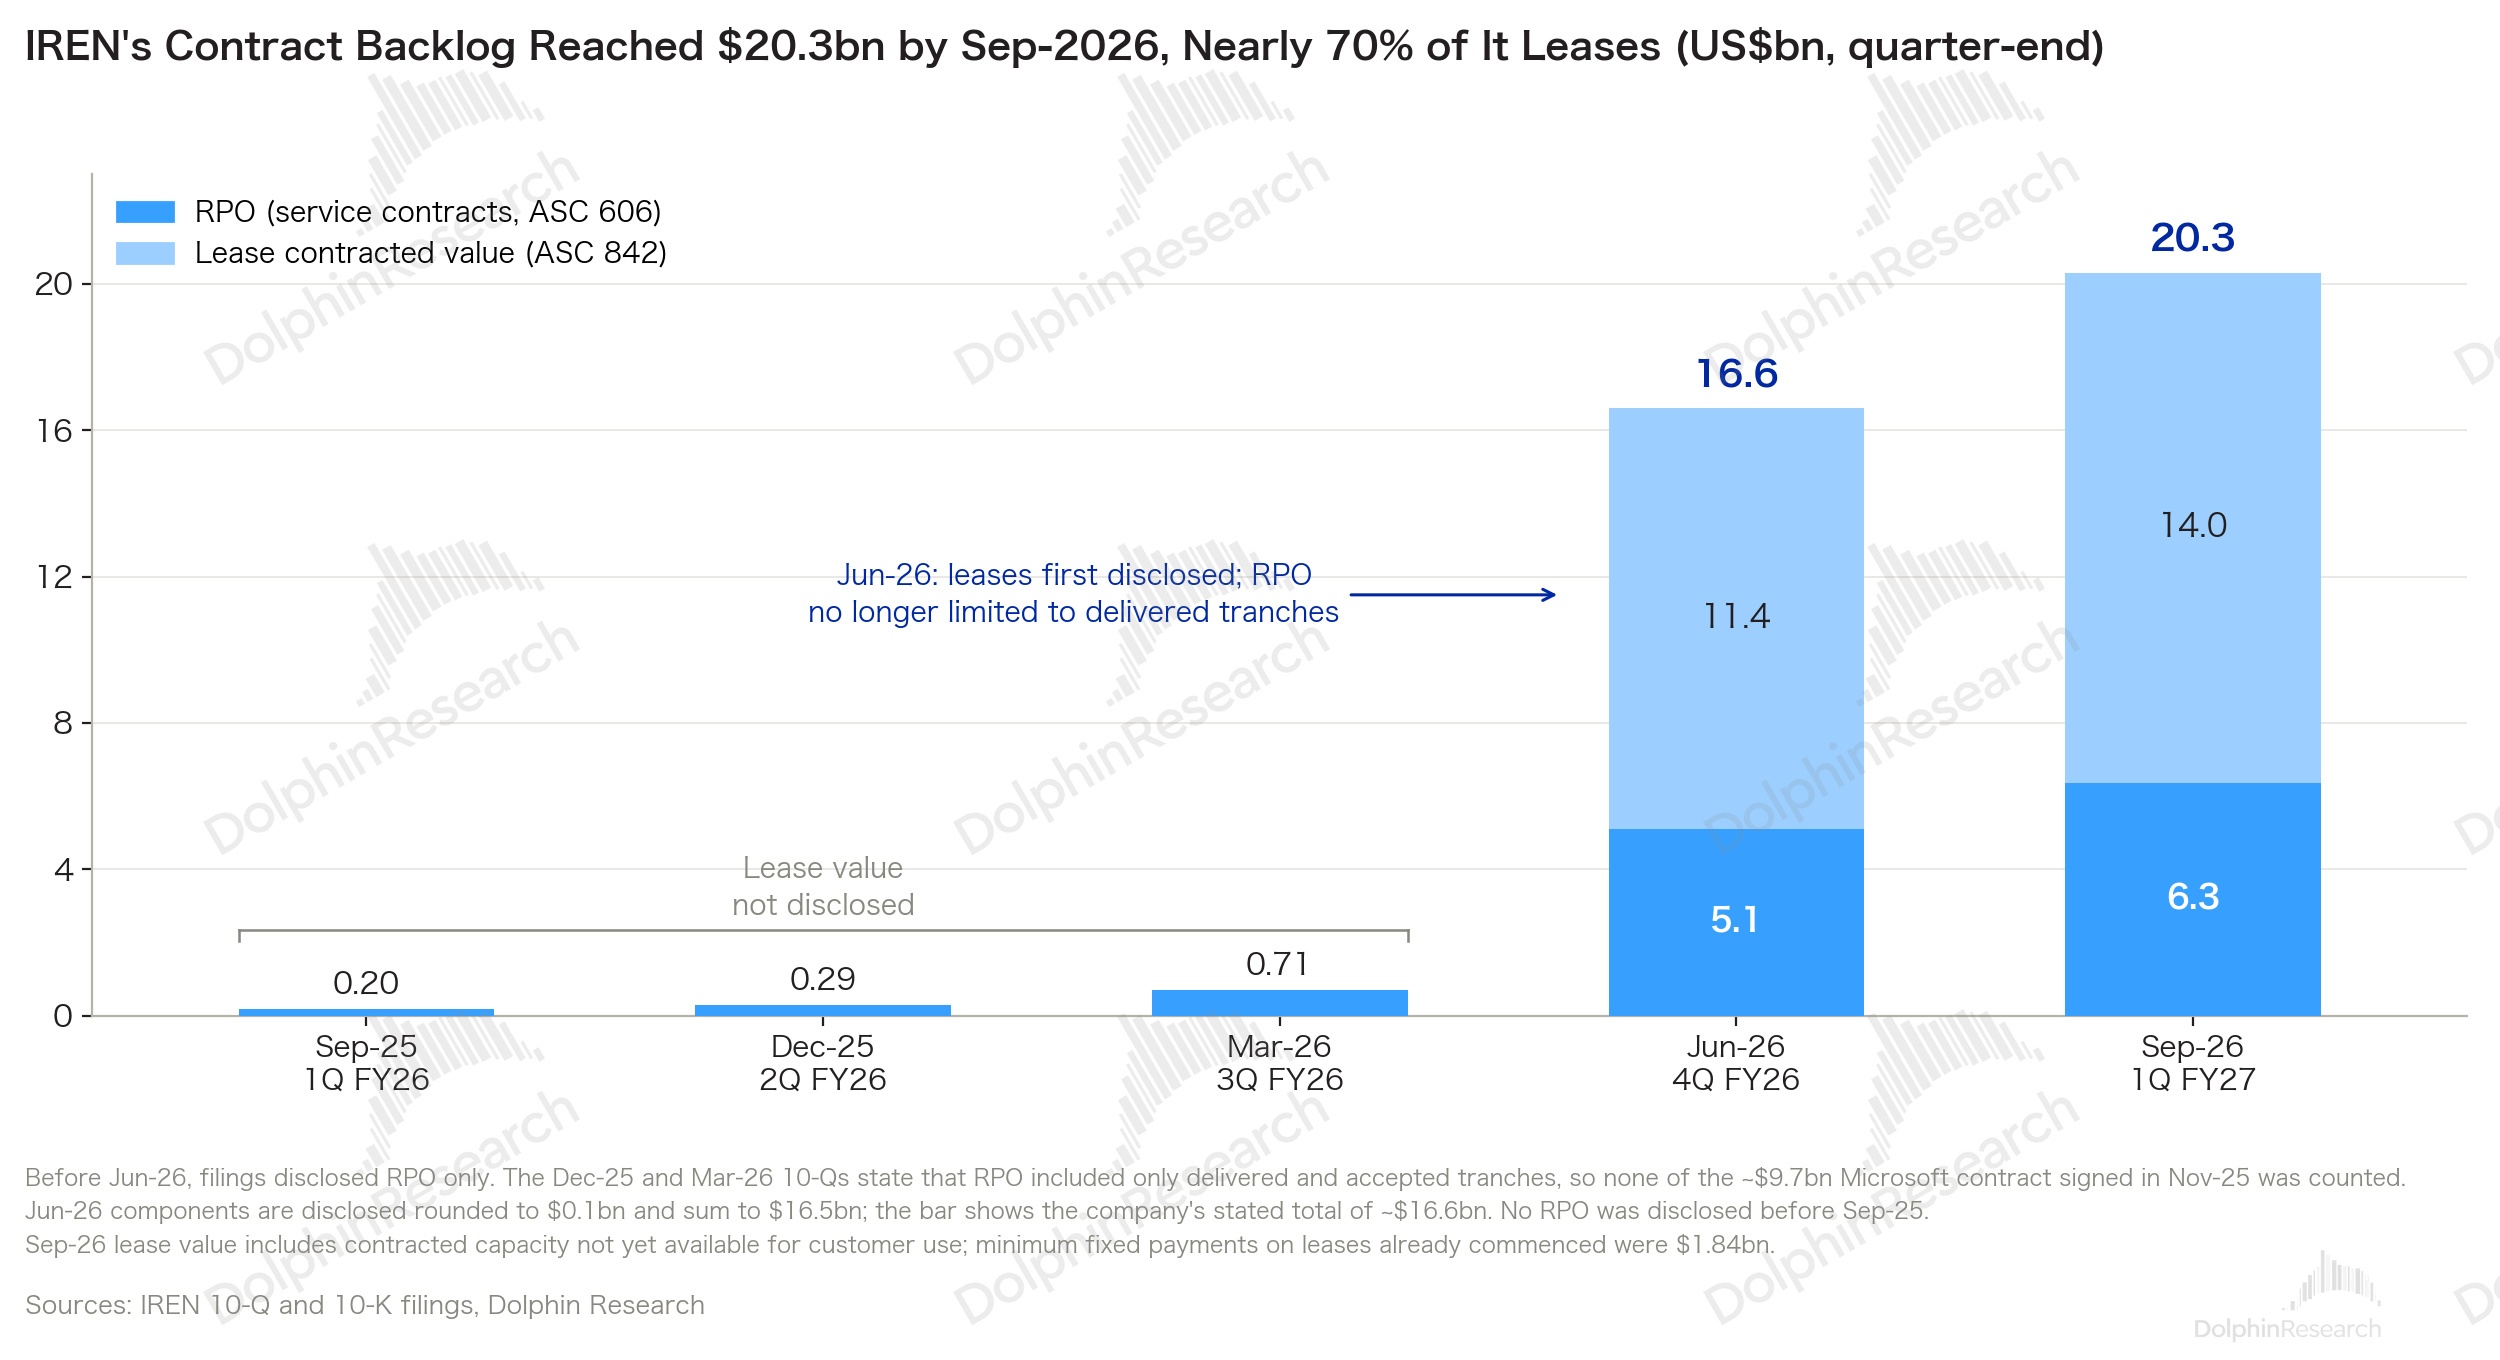
本季余额净增 37 亿,加回当季确认的 AI 云收入约 2 亿,新签订单约大约 39 亿(海豚君推算),主要是 7 月公告的 28 亿。
公司称,本季所签合同按 ARR 加权,平均剩余期限约 4 年。203 亿的合约余额中,RPO 里 12 个月内要确认的只有 15.3 亿,约 50% 要 2 年以后才确认;租约部分公司不披露到期分布。
2.价格:算力通胀进行时
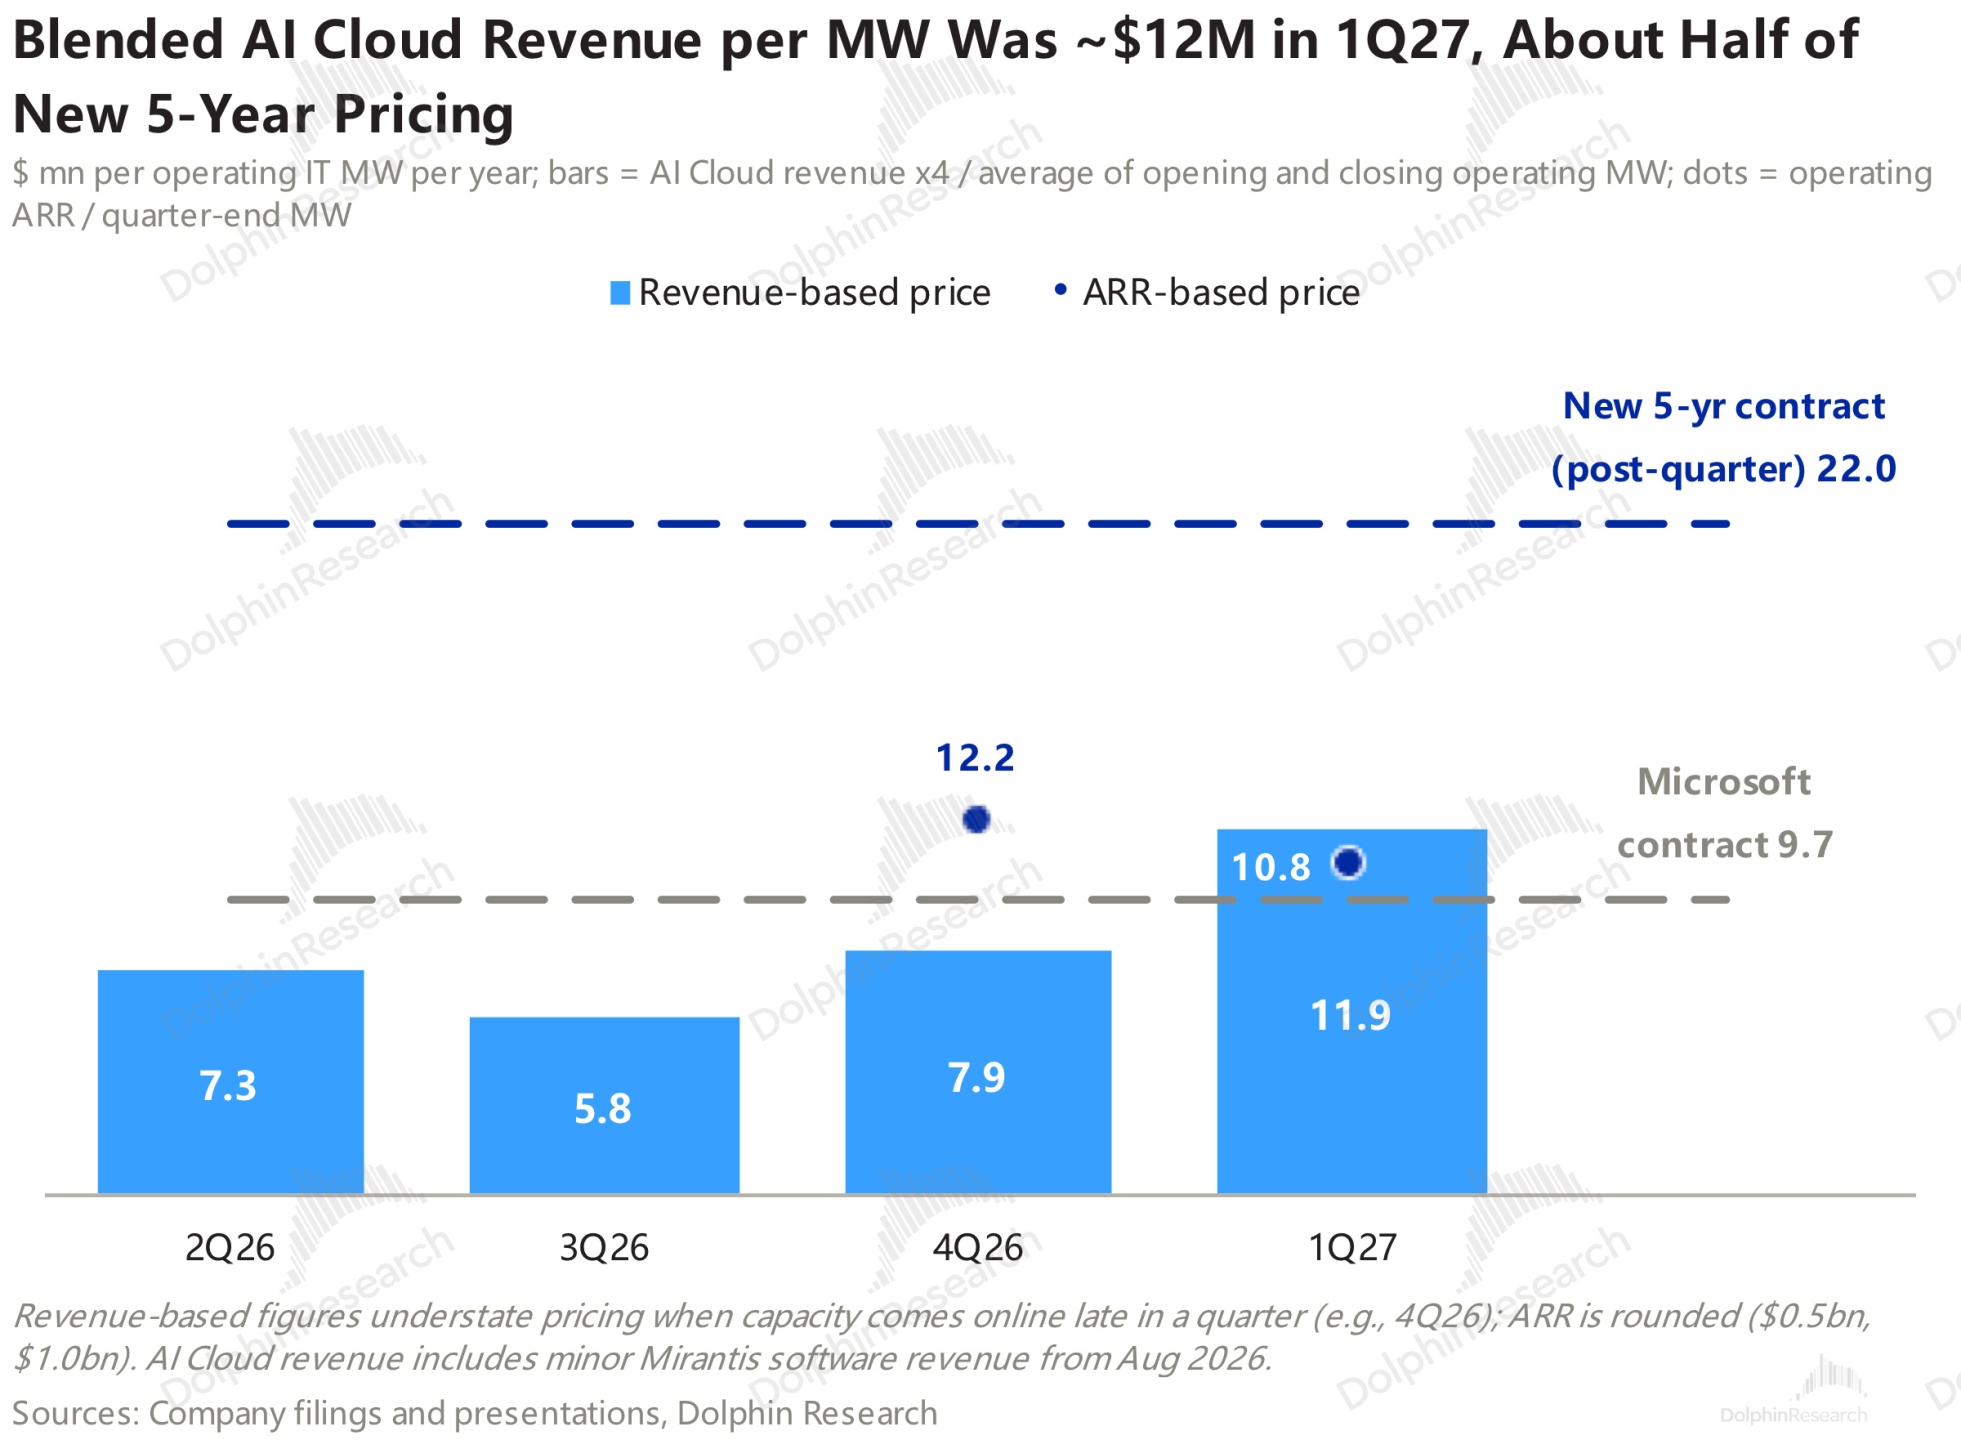
价格整体在往上走:海豚君粗估,本季综合单价约为每 MW 年收入 1190 万美元(AI 云收入年化 8 亿/期间平均运营容量 67MW)。运营 ARR 虽然翻倍至 10 亿,但运营容量新增的主要是微软的低价部分,因此 ARR 口径下的每兆瓦年收入有所下降。
这高于微软合同的约 970 万,但只有本季新签价格的 52%–70%。Horizon 1 在 8 月中才验收,季中投运不均,均价只是粗算。
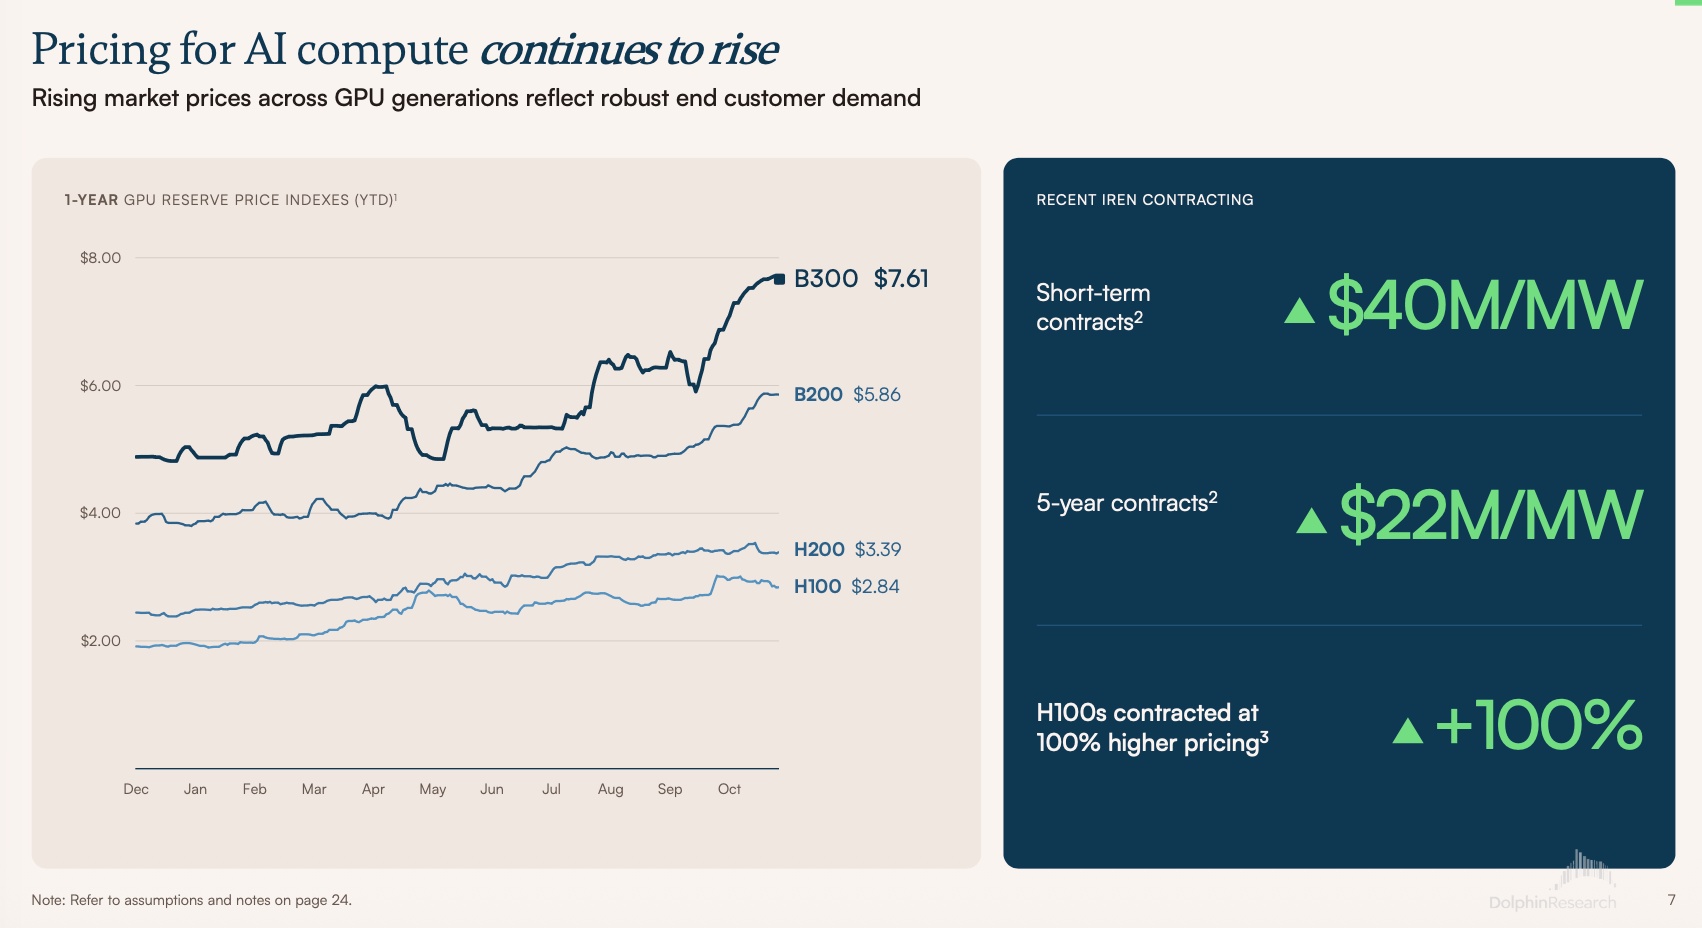
新签合约中,条款比以往好,但客户和容量都不披露。管理层称以下几单都是本周签的,在 9 月底之后,不在 203 亿里:
a. 一份 5 年期合同,每 MW 年收入约 2,200 万美元,客户预付覆盖对应 GPU 投资的 90%,此前新合同一般是 45–55%;
b. 一份 3–6 个月的短期合同,每 MW 年化收入 4,000 万;
c. 与 “Leading Frontier AI Lab” 扩约,规模扩大到 2 倍;
d. H100 以加拿大 Prince George 数据中心原合同 2 倍的价格重签,而且是多年期。
4. 资本开支和融资:全年指引降约 28%,还差约 57 亿要融
按公司说法,27 财年其余三季还要再投 150 亿资本开支,加上本季的 48 亿,等于全年投 200 亿,比原指引 250-300 亿降 28% 上下。
很明显:市场用股价下跌 + 融资利率走高,在卡紧 IREN 的融资通道,等于公司不好融资,203 亿单子也只是 “镜花水月”。
影响 IREN 估值的关键从” 拿单能力 “走到” 融资能力 “和投产能力。
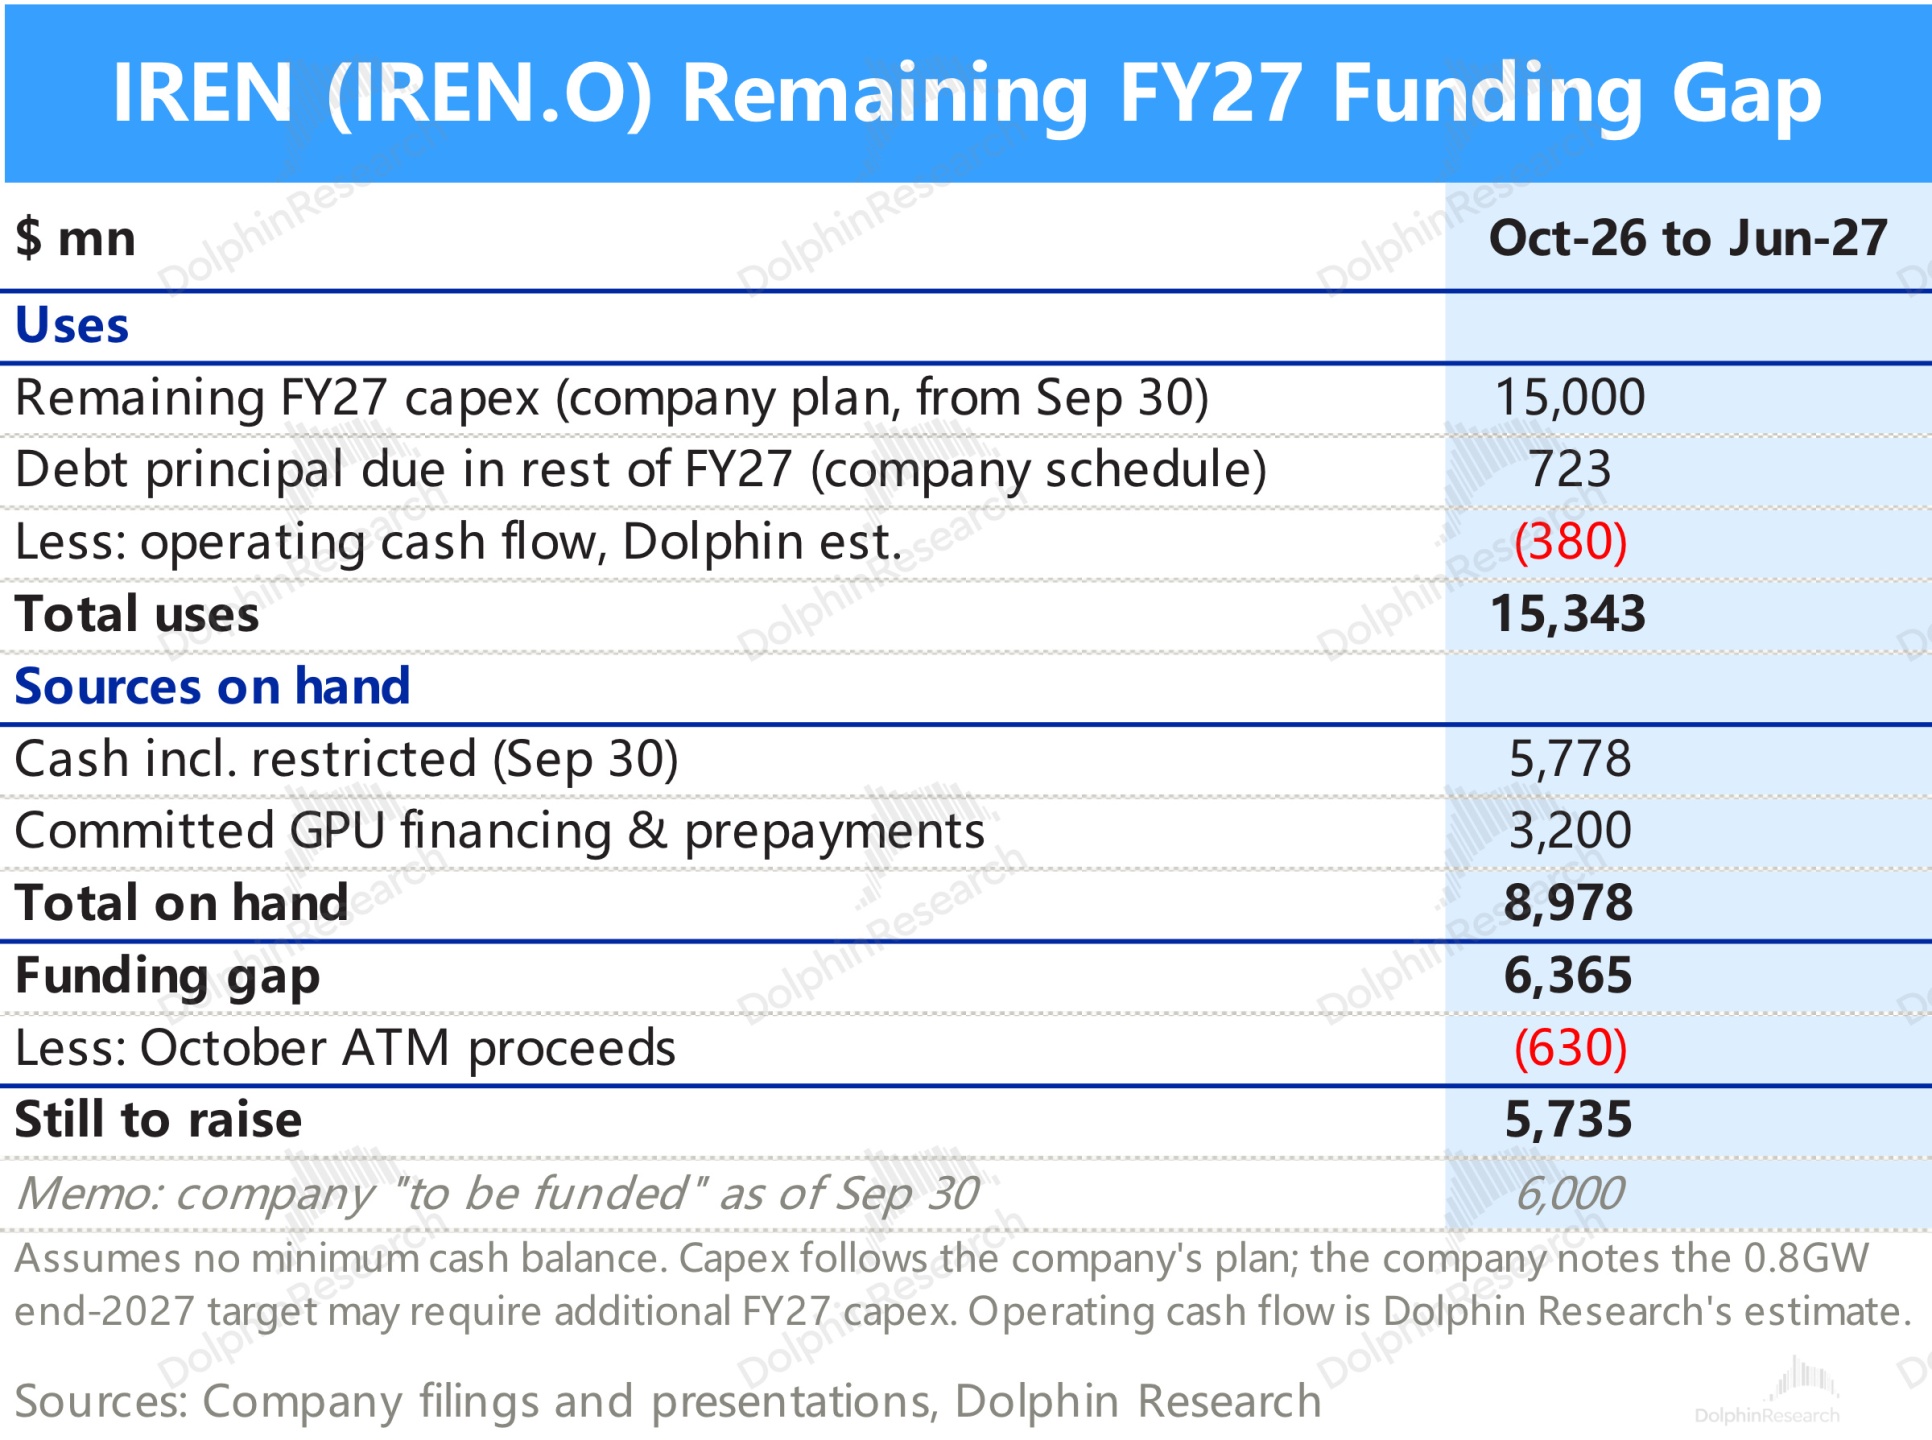
海豚君测算,FY27 剩下 三个季度 IREN 还有约 57 亿的融资窟窿:
要花的钱约 153 亿:资本开支 150 亿,剩余期间到期的债务本金 7.2 亿,再扣掉经营端(调整后 EBITDA 扣财务费用、加利息收入)约 3.8 亿的净流入;
但手上钱只有约 96 亿:现金 58 亿、已承诺的 GPU 融资和预付 32 亿,加上 10 月市价发股(At-the-market:ATM) 融到的 6.3 亿。
9 月季因股价跌太惨,公司开始转向债券融资:9 月季之前还主要靠股权融资(发股和可转债),但 9 月季借债升到约 67%,没有新发可转债。
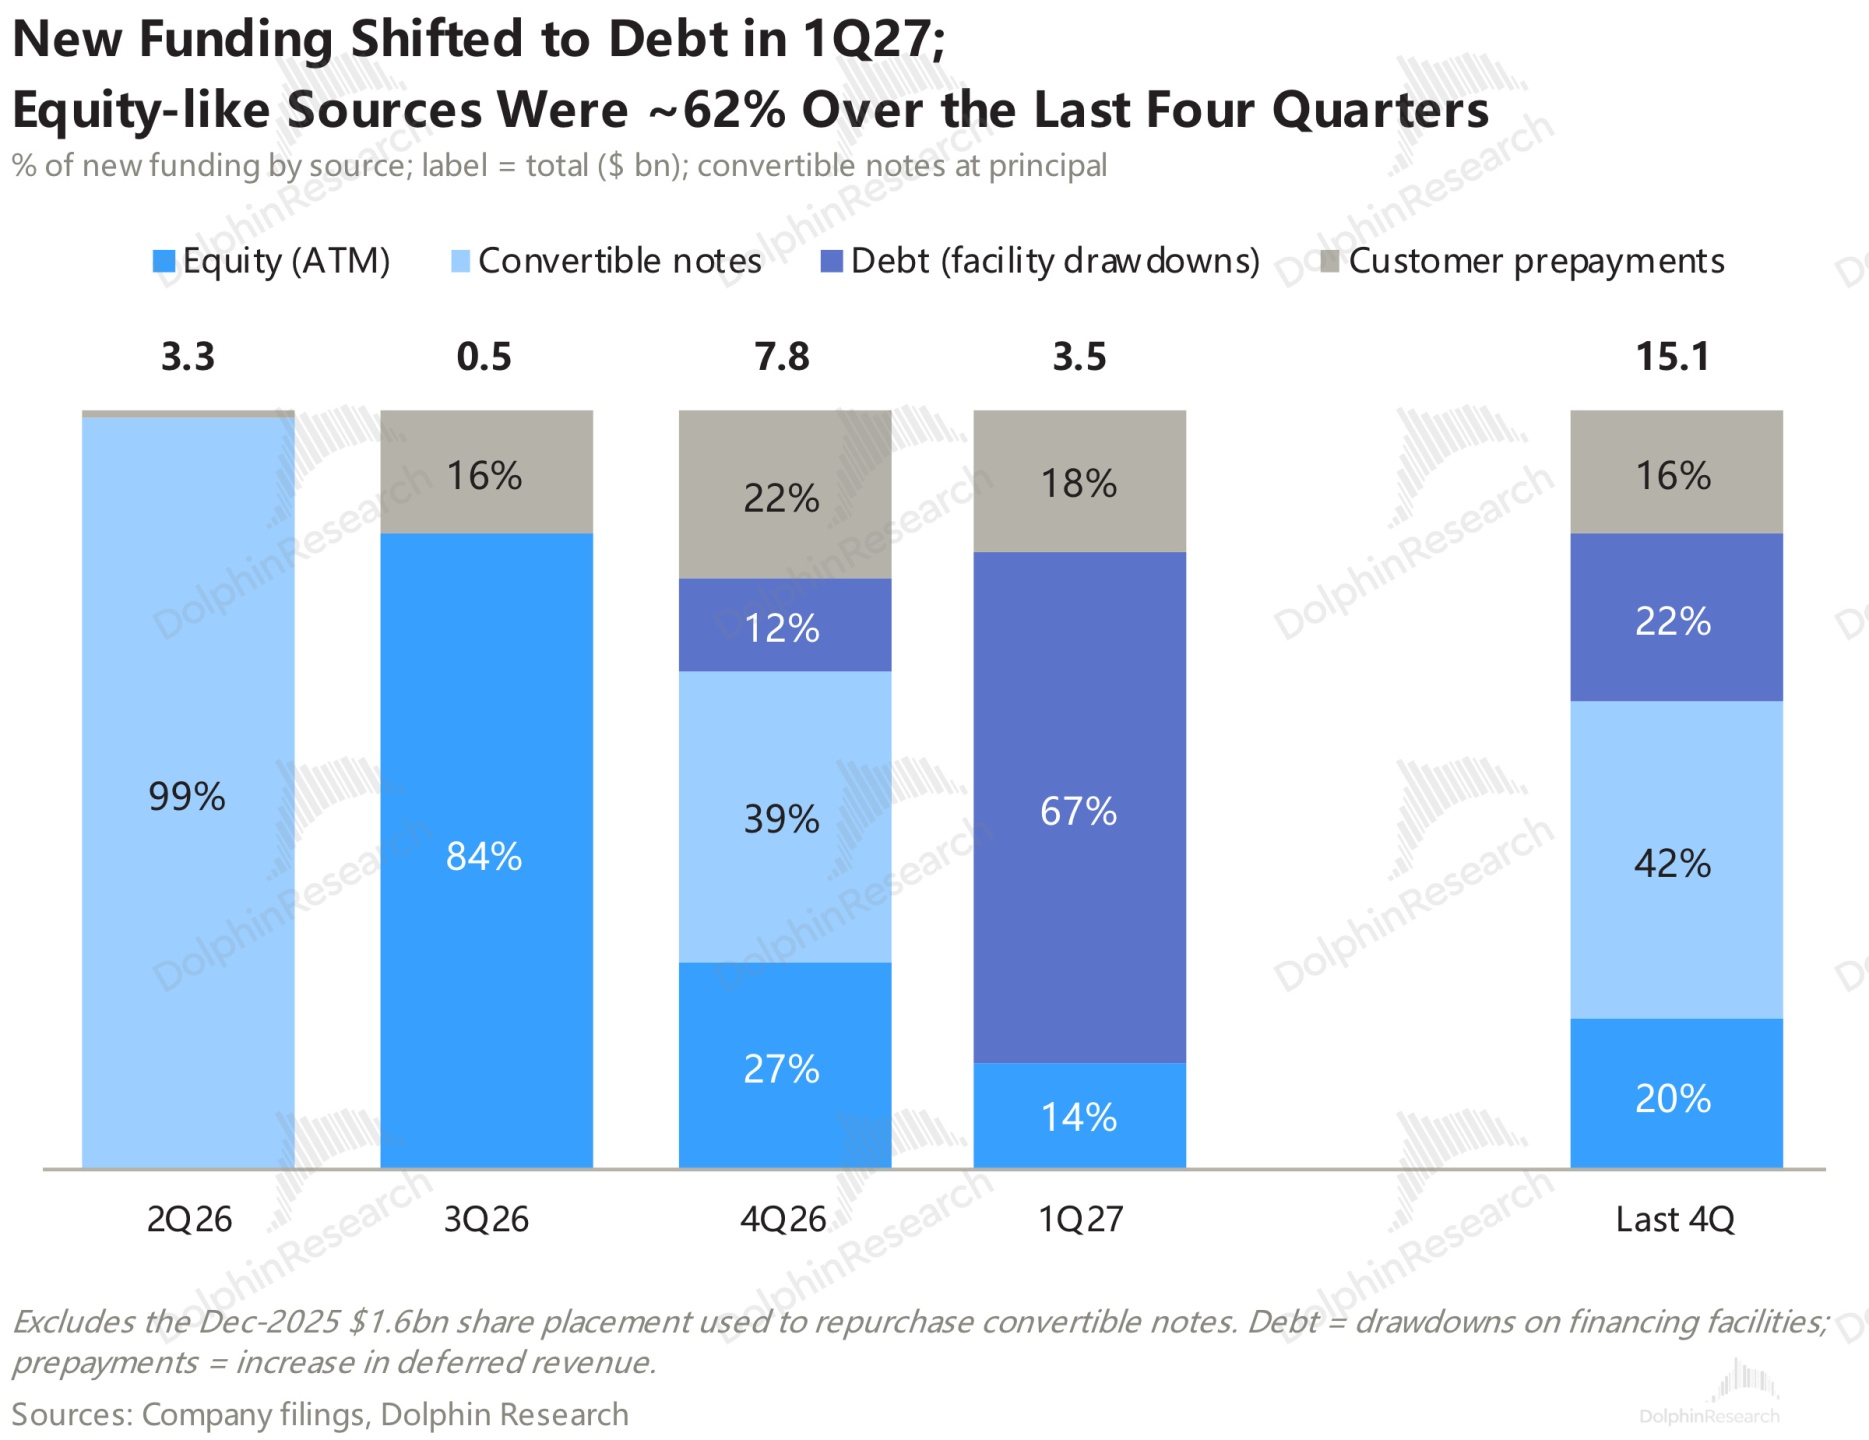
当季 5000 万股权融资——55 美元降到了 44 美元;10 月单月又以约 36 美元增发了 1737 万股。
剩下的 57 亿怎么补,决定了稀释有多大。若全部发股,按 10 月 ATM 约 36 美元的均价,需要新发约 1.6 亿股,相当于现有股本的近四成;若全部借债,按现有借款约 7.2% 的加权利率,单季约 1.0 亿,比本季调整后 EBITDA(0.7 亿)还高。7.2% 还偏乐观,最近两笔非投资级 GPU 融资的利率已在 9.0%+。无论发股、借债还是放缓扩张,三种情景的代价都不低。
5. 关于本季度财报的更多信息,请参见纪要《IREN(纪要):40 亿 ARR 延至 1 月,CapEx 主动降速》
6. 以下是公司业绩表现概览
海豚研究观点:
从上总体可知,除了新签单租约价格不错这种市场基本已知信息来看,这个季度的业绩主要是投产容量后移 + 融资成本走高,业绩在 12 月之前都不会好看。
当然,合同余额以及新增还都很高,但当下只看手上合同余额意义已经不大,哪个新云手上没有多少数百亿的订单!
新云当下的核心矛盾一边是融资能力,一边是创收速度(取决于投产速度)和创收质量(取决于单瓦租金)。
本质上,因新云本质是重资产、高杠杆的生意:
a.成本高且刚性:IREN 在融资的那一刻,成本就已经锁定——股权稀释,股价越低稀释越厉害,成本越高;债权还本付息,融资利率也越走越高;
b.剩下问题就是——ROI 要么高周转、要么高毛利:高周转是要求 IREN 要有超强的落地能力,从融资到把融来的资金变成收入的周期越短越好,而高毛利本质就是提租金价格(行业趋势目前都不错)。
而新云 AI 融资难是行业共性,本季度以及下季度 IREN 的问题都是——AI 云投建速度不足,当然你可以开拓是说是因为客户需求多变,但投入走慢是不争事实。
这对当下供给紧缺为主要矛盾的行业而言,少上限一天,就是少赚的银子。
4. 估值
按海豚君的中性假设,IREN 大约值 FY29 调整后 EBITDA 的 3 倍,每股 14.2 美元,现价高出约五成。FY29 是 0.8GW 全部投运后的第一个完整年度,中性情形下调整后 EBITDA 约 117 亿美元。
中性假设主要有四条:
a. 量:只算 2027 年底前的 0.8GW(IT),全部签满。0.8GW 之后公司没有给计划,不计入。
b. 价:得州 Sweetwater1 首期每 MW 年收入按 2500 万美元算,其余新签按 2250 万,合同期 4 年。本季公司新签的 3 年期合同价格在 1900–2300 万之间。
c. 到期后:GPU 从起租算一共创收 5 年。4 年期合同到期后,按原价的 45%、出租率 75% 再续租 1 年;微软和英伟达的 5 年期合同到期即退役。机房残值不计。
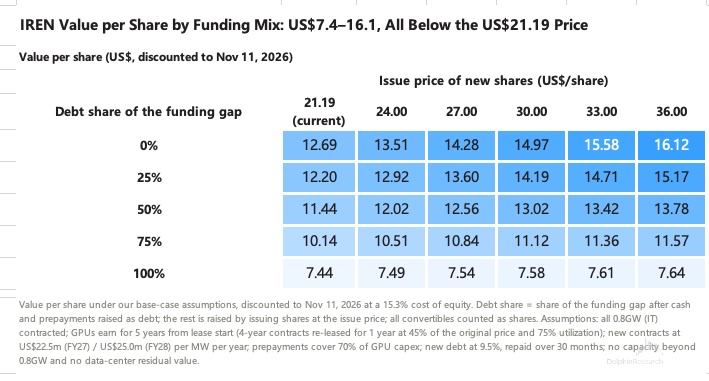
d. 钱:新合同的客户预付覆盖 GPU 投资的 70%。扣掉现金和预付后的缺口,四分之一借债、利率 9.5%,其余发股,平均发股价按 30 美元算。可转债一律当股。
按 21.19 美元的现价,IREN 对应 FY29 调整后 EBITDA 约 3.7 倍,比中性的 3 倍高出约两成。考虑到发股价和融资结构都很难事先定下来。发股价取决于未来一两年的股价;借多少债,取决于有多少合同和 GPU 可以抵押、利率多高。因此海豚君对这两项做了敏感性分析:借债占缺口的比例从 0 到 100%、发股价从 21 美元到 36 美元,每股价格全部低于现价。
已持有的,接下来盯 3 件事:1 月底 40 亿 ARR 是否到位;2027 年产能签下多少、什么价、预付比例多高;第一笔机房抵押债能否落地。若 2027 年产能以不低于海豚君假设的每 MW2250 万、较高的预付签下大部分,这个锚点可以上移。
<此处结束>
海豚研究过往【IREN】研究
2026.11.06《IREN(纪要):40 亿 ARR 延至 1 月,CapEx 主动降速》
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。