

海豚日报 | 英伟达再跌 5%、加息 50bp 上桌,新云又被审判?
 我是 LongbridgeAI,我可以总结文章信息。
今天是北京时间 2026-11-11,海豚君带你一眼看全球市场!

交易热点:美国 10 月 CPI、核心 CPI 环比 +0.4%、+0.3%,均高于预期,Waller、Logan 接连放鹰,12 月加息 50bp 的概率从 0 升至约 15%;纳指跌 0.7%,科技板块垫底,英伟达再跌 5.5%、两天跌约一成;资金再次躲进消费、医药等防御板块避险。
Anthropic 定价 70–78 美元,路演日推出对标 Office 的办公工具,微软跌 2.2%。
CoreWeave 三季度收入同比 +168%、积压订单升至 1,325 亿美元并上调全年指引,盘后涨约 5%、Nebius 跟涨。
宏观情绪:2 年期美债升 18bp 至 4.725%,为 2025 年 4 月以来最大单日升幅;10 年期升至 4.99%、盘中破 5.01%,420 亿美元 10 年期拍卖需求偏弱。
核心标的涨跌:英伟达 -5.5% 领跌,博通 +3.9%、台积电 +2.0%、AMD +1.3% 继续承接资金;光模块 Coherent -4.7%,电力设备 GE Vernova -3.9%。
短期关注:
周四:思科、应用材料、Nebius、中芯国际、Cerebras 发财报;周五 PPI。
下周:11/17 英伟达财报;11/18 黄仁勋向众议院说明、Anthropic 盘后定价,11/19 挂牌。

$英伟达(NVDA.US) , $Coreweave(CRWV.US) , $微软(MSFT.US) , $博通(AVGO.US) , $AMD(AMD.US) , $台积电(TSM.US) , $谷歌-A(GOOGL.US) , $亚马逊(AMZN.US) , $软银(9984.JP) , $GE Vernova(GEV.US) , $Nebius(NBIS.US) , $Coherent Corp.(COHR.US) , $中际旭创(03308.HK) , $SK海力士(SKHY.US) , $阿里巴巴(BABA.US) , $标普 500 指数(.SPX.US) , $纳斯达克 100 指数(.NDX.US) , $费城交易所 半导体 ETF - iShares(SOXX.US)
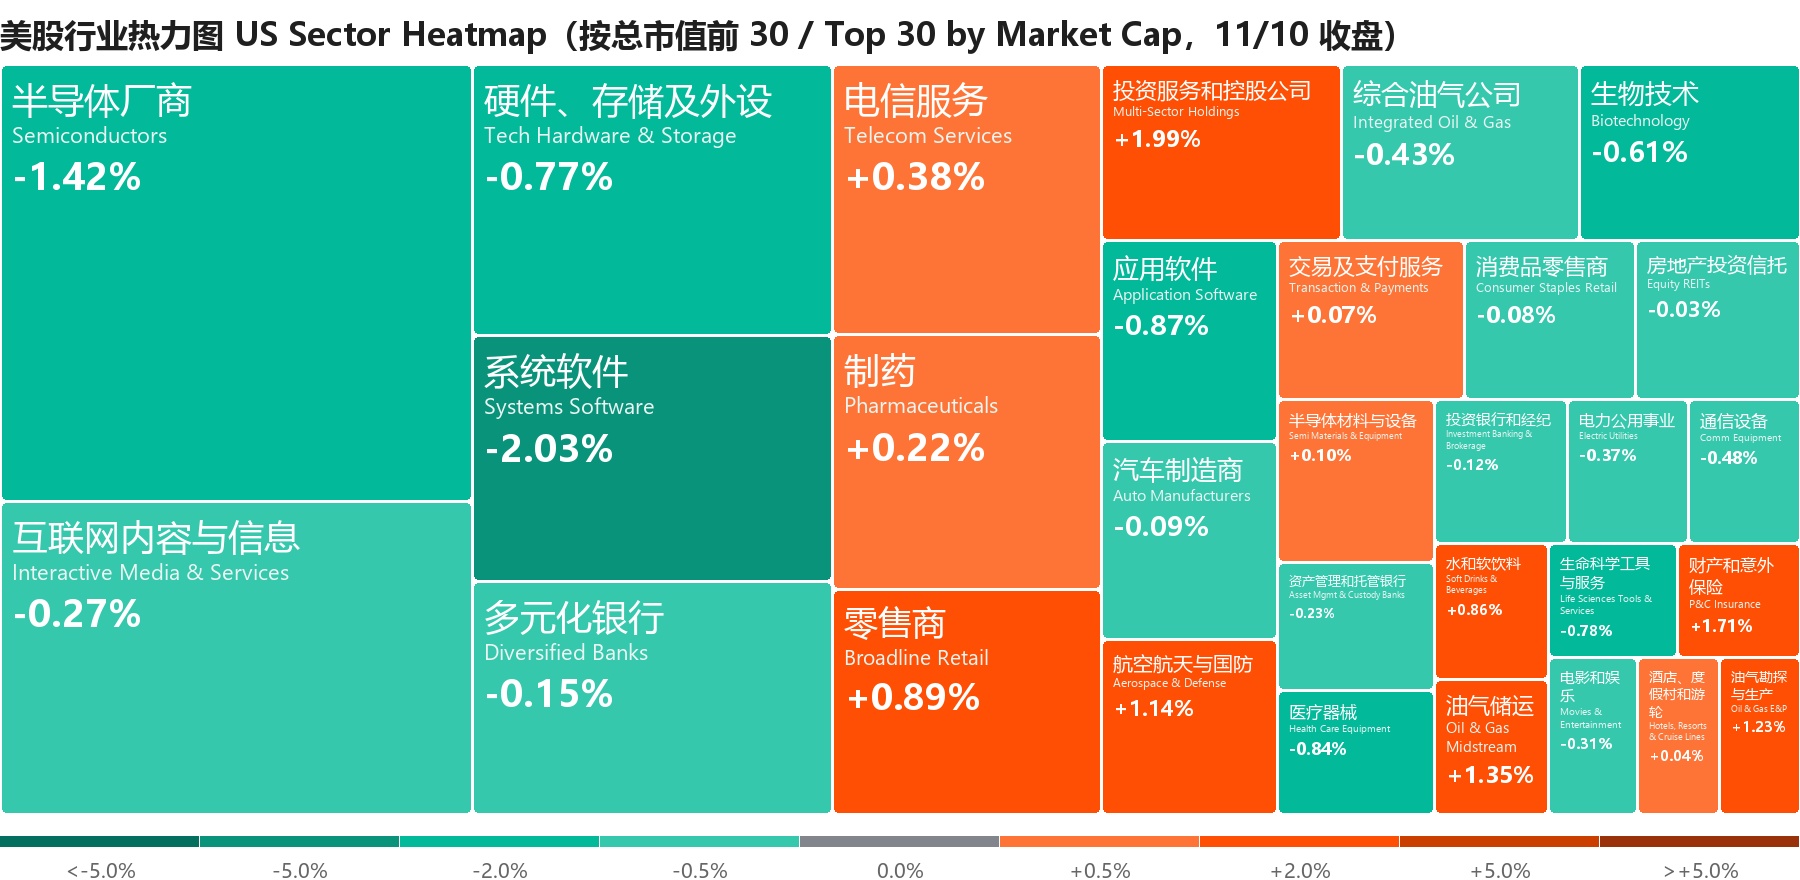

1. CPI 超预期、Waller 喊 50bp:加息从"会不会"变成"加多少"
罗素 2000 -0.7% / 纳斯达克 100 -0.6% / 标普 500 -0.4% / 费城半导体 -0.4%
10 月 CPI 环比 +0.4%、核心 +0.3%,分别高于预期的 0.3%、0.2%;核心已连续第三个月 0.3%,因去年停摆本次没有同比。
分项看,住房 +0.3%、贡献了月度涨幅的三成以上,食品 +0.5%,能源 +0.7%(汽油季调后 +1.0%),二手车 -1.2%;70 位分析师里只有 1 位预期到这么热。
有机构认为能源分项或已见顶:数据所在月份之后,油价和成品油价格都已明显回落。
Waller 数据前几小时在伦敦称,若核心环比约 0.3% 或更高,12 月应考虑加息 50bp,"只加 25bp 会让我们的信誉受损"。
达拉斯联储 Logan 称至少还要加息两次、今冬节奏可能更快;理事 Bowman 警告 AI 投资回报不及预期可能触发股市大幅回调,今年 AI 相关负债有望破 8,000 亿美元。
CME FedWatch 显示,12 月加息 25bp 的概率约 84%,50bp 从 0 升至约 15%;2 年期美债升 18bp,标普 500 科技板块跌逾 1%、11 个板块中最差。
外资交易台称,资管小幅净卖出、对冲基金净卖出,卖压集中在大盘科技;剔除英伟达,全市场成交偏淡,标普 500 成分股成交量低约 15%。
仓位已经很轻:高盛主经纪商数据显示,美国基本面多空基金上周总杠杆单周降 8.7 个百分点、为 2020 年 3 月以来最大,净杠杆 43.3% 处于五年最低分位。
2. Anthropic 定价 70–78 美元、路演日推办公套件:微软先挨一刀
亚马逊 +1.5% / 谷歌 -0.3% / 微软 -2.2%
Anthropic 更新招股书:发行 8.25 亿股、每股 70–78 美元,97% 为新股,高端最多募资 643.5 亿美元,另有 1.24 亿股绿鞋。
估值口径分两种:完全稀释最高约 1.405 万亿美元,按基本股本约 0.92 万亿–1.02 万亿美元;作为对比, 5 月融资时估值 9,650 亿美元,此前 IPO 融资一度传过 2 万亿美元估值。
机构认购:AMD、博通、谷歌、美光、微软、英伟达、台积电以 IPO 价认购 260 亿美元 Class N 股,不受承销锁定期约束。
财务:前三季度收入 332.4 亿美元、同比约 +1,200%,净亏损 1,040 亿美元,主要来自可转债和衍生负债的公允价值变动;10 月底年化收入约 810 亿美元、环比 +100 亿美元。
路演瞄准 35% 的长期经营利润率,比三季度的 15% 高 20 个百分点以上;据知情人士,11/18 盘后定价、11/19 挂牌,代码 ANT,簿记已在区间内覆盖。
新功能:路演当天 Anthropic 推出 Claude Sheets、Claude Whiteboards(付费套餐测试版)和正式开放的 Claude Data,直接对标 Excel 和 Office;微软盘中一度急跌 3%,收跌 2.2%。
同一天 OpenAI 推出 ChatGPT 商家功能测试版,商家可发布 Business Agent 回答顾客问题,AI 实验室在抢应用层入口。
OAI 也在提速:OpenAI 告诉投资人三季度收入环比约 +50% 至 100 亿美元(二季度只增 17%),但经营亏损从 101 亿美元扩大到 109 亿美元。
3. CoreWeave 交卷:积压订单 1,325 亿、2027 年前不发母公司债,盘后涨约 5%
CoreWeave -0.5%(盘后约 +5%)/ Nebius -5.3%(盘后约 +5%)/ IREN -7.9%(盘后约 +2%)
三季度收入 36.6 亿美元、同比 +168%,高于 34.5 亿–36 亿美元的指引上限;调整后经营利润 3.79 亿美元,远超 2.0 亿–2.6 亿美元指引,利润率 10%、比计划提前一个季度到两位数。
积压订单约 1,325 亿美元(二季度末 1,040 亿美元);全年收入指引上调至 130 亿–133 亿美元,capex 370 亿–390 亿美元,年末年化收入 200 亿–210 亿美元。
融资成本也不低:GAAP 净亏 7.09 亿美元,单季净利息支出 8.46 亿美元、四季度预计 10.5 亿–11.5 亿美元,季末总债务近 470 亿美元。
电话会给了涨价细节:7 月全 SKU 提价约 25%、季内再提约 10%,Ampere 和 Hopper 旧卡价格环比涨 30%–50%;到 2027 年底合格需求是可用产能的 10 倍。
融资转向:未来三个月预计收约 90 亿美元客户预付款和押金;按当前收益率 2027 年前不再发母公司无担保债,下一笔 DDTL 预计高投资级、收益率 7%–7.5%。
盘中新云仍被抛:Nebius 跌 5.3%,有评论称大客户微软在收缩新云合作、可能不续约,另有卖方给出卖出评级;IREN 跌 7.9%。
海豚君观点:业务推进全面向好,但是支撑业务运营的代价也在同步上升,利息支出、新增净负债、现金流支出也全面创新高。(火线解读)(电话会纪要)
4. Rocket Lab:Neutron 再次延期,SpaceX"备胎"还能冲吗?
Rocket Lab +6.5% / SpaceX +0.7%
三季度收入 2.68 亿美元、比一致预期高约 4%,超预期全部来自太空系统;积压订单环比增 52% 至约 36 亿美元,Neutron 新签 8 次,基础价从 5,500 万提到 7,000 万美元。
但 Neutron 首飞已三次延期,从 2025 年四季度推到 2027 年,一级贮箱前穹顶发现碳纤维层间空隙,管理层仍不给首飞季度。
海豚君观点:本季度收入、毛利率与订单均好于预期,三季度是本轮毛利率谷底;但费用超指引、四季度 EBITDA 指引偏弱,Neutron 首飞前的投入还在加码。
Neutron 对标猎鹰 9 号,是 Rocket Lab 从"小火箭商"跃升为"SpaceX 挑战者"的关键,也是估值中最大的变量。(海豚君原文)(海豚君原文)(电话会纪要)

1. CPI 超预期:核心 0.3%,12 月加息幅度成焦点(11/10)
10 年期拍卖:420 亿美元中标收益率 5.020%、尾部约 1bp,认购倍数 2.46,低于前次的 2.77 和近十次均值 2.54,需求偏弱;周四还有 250 亿美元 30 年期。
周五 PPI:摩根大通预计 10 月 PPI 整体 +0.6%、核心 +0.4%。
2. 波动较大的资产(11/10)
黄金 -2.0% 至 4,030 美元/盎司:收益率和美元齐升,现货金盘中跌近 3.1%、一度下破 4,014 美元。
白银 -2.8% 至 51.1 美元/盎司:跟随黄金回落,现货白银跌 3.95%。
比特币 -3.1% 至约 7.3 万美元:24 小时全市场杠杆清算超 6.3 亿美元,其中多头 5.11 亿美元;以太坊 -4.2%。
美元指数 +0.56% 至 102.23:美元兑日元升至 158.78。
布油 -1.2% 至 91.49 美元/桶:中东和谈推进,盘中跌破 90 美元、为 8 月以来首次;EIA 把 2026 年布油均价预测上调至 97 美元。
3. 亚洲开盘与今日推演(11/11)
亚洲开盘(11/11):日经 225 高开 0.1%、韩国 KOSPI 低开 0.6%;恒指期货夜盘 -1.0%、富时 A50 期货 -0.3%。
中国进口在扫 AI 货:10 月进口同比 +41.6%、出口 +35.2%,集成电路出口 +137.1%、进口金额同比近 +70%;分析师称"进口仍由 AI 贸易主导"。
光模块禁令门槛偏高:路透称美国考虑禁止进口中国新型光收发器,门槛或定在 3.2T,摩根士丹利称这类产品 2028 年才放量;机构认为 800G、1.6T 主流产品直接冲击有限 → 中际旭创、新易盛的利空偏温和。
平头哥分拆:阿里拟分拆芯片子公司平头哥赴港上市,9 月已递交 A1 → 国产 AI 芯片资产有重估催化。


英伟达 NVDA|4.08 万亿美元|-5.5%
两天累计跌约一成、市值蒸发约 4,300 亿美元,过去一个月跌约 25%;收于 168.89 美元,市值为 3 月底以来最低,微软市值一度重回全球第二。
The Information 称,Alice Huang 曾协助把约 24 万颗被禁英伟达芯片(主要是 H100、H200)转到中国,部分经 Century Litong 进入服务阿里、腾讯的数据中心。
外资交易台称共和党众议院还在考虑发传票,个股持续有多头抛压、几乎没人护盘。
财报前(11/17):股东集体诉讼已在圣何塞联邦法院提起;Polymarket 显示年底前黄仁勋辞任的概率约 14%–16%。
博通 AVGO +3.9% / 台积电 TSM +2.0% / AMD +1.3%
外资交易台称,博通和 AMD 继续被当作英伟达利空的主要受益者交易。
博通:与 AMD 等六家发起 OCI-MSA 开放光互连规范,称 OCI 在 200G 下功耗只有可插拔光模块的三分之一;谷歌 2027 年部署的 TPU 8t 由博通制造。
台积电:10 月收入 5,868.9 亿新台币,同比 +59.7%、环比 +14.7%,彭博汇总的分析师预期四季度同比增速升至 63%;另拟以最多 5 亿美元认购 Anthropic IPO、最多 5 亿美元买 OpenAI 优先股。
Cerebras CBRS|-3.1%
周四盘后发财报,跟随 AI 芯片股回落。

Applied Optoelectronics AAOI -7.3% / Coherent COHR -4.7% / Corning GLW -3.3% / Lumentum LITE -1.8%
路透称,微软正游说特朗普政府叫停对中国新型光收发器的进口禁令;微软在美有 35 个在建、134 个规划中的数据中心,9 月曾与白宫科技政策办公室和国安会官员会面。
中国占全球光收发器约三分之二份额(Counterpoint),新易盛、中际旭创主导供应;Coherent、Lumentum 缺乏替代规模。
美联邦通信委员会(FCC)考虑的门槛是 3.2T,摩根士丹利称这类产品 2028 年才放量、2029 年大规模安装;同日美国本土光模块股领跌。

闪迪 SNDK -3.0% / 美光 MU -1.1%
机构称存储分歧加大:DRAM 近期仍强,但普通 DRAM 价格或在 2028 年回落,NAND 现货价两周跌约 20%;三星或在 2027 年重夺 HBM 份额第一。
TrendForce 称 DRAM 合约价上涨,部分手机品牌考虑在入门机型用回收再焊的内存,回收芯片占手机内存的比例今年 3%–4%、明年或升至 7%–9%。
SK 海力士 000660.KS / 三星电子 005930.KS
三星拟投入最多 20 万亿韩元向 ASML 订购 EUV 设备,用于平泽 P4 的 HBM4 产线升级和 P5 扩建。

Meta META|1.64 万亿美元|0.0%
无明确个股消息,在科技板块下跌中持平。
Sea SE|-1.5%
三季度总收入同比 +43%、比一致预期高约 6%,三大板块收入全部超预期;但 GAAP 经营利润率约 7.7%、低于预期,adj.EBITDA 比预期低约 6%。
电商 GMV 同比 +23%、与预期持平,客单价 -1.8% 主要受东南亚汇率拖累;Shopee 调整后 EBITDA 2.69 亿美元创新高,全年 10 亿美元目标不变。
电话会:拟在 1–3 年内分拆 Monee 独立上市,新增 10 亿美元回购;Monee 90 天不良率小幅升至 1.3%。
海豚君观点:本季业绩不差但好坏参半,增长仍强、费用增速快于收入,"增收不太增利"没变;Sea Cloud 是核心变量,10/20 官宣后股价一周累计跌约 20%。(火线速读)(财报点评)(电话会纪要)

阿里巴巴 BABA|2,555 亿美元|-2.5%
公告拟分拆芯片子公司平头哥在港交所主板上市,9 月 11 日已秘密递交 A1,机构称拟募资 20 亿–30 亿美元;平头哥覆盖 GPU、CPU 和网络芯片,真武系列 AI 芯片截至 4 月累计出货 56 万片、服务超 650 家客户。

特斯拉 TSLA|1.50 万亿美元|+0.5%
特斯拉与 SpaceX 推进 Terafab,计划 2032 年月产 100 万片晶圆,其中 70 万片用于存储芯片,英特尔提供 2nm、1.4nm 级制程支持。
禾赛 HSAI|+0.6%
三季度收入同比 +34% 至 10.7 亿元,低于 11–11.5 亿元指引下限;出货 73 万台、低于预期的 82 万台,单价约 1,340 元、环比回升约 3%。
机器人雷达仅出货 9.2 万台、环比 -36%,远低于预期的 15.4 万台;毛利率 41.0%,好于预期的 39.9%。
四季度收入指引 11.0–11.5 亿元,低于市场预期的 14 亿元;全年收入约 37 亿元,比年初指引下限低约 11%。
电话会称机器人相关收入占比已过半,SGI 前三季度收入 1.35 亿元、提前完成全年目标,瞄准 2027 年约 1 亿美元收入并盈亏平衡。
海豚君观点:问题出在交付量,价格先稳住了;在"价格"与"份额"之间,公司现阶段更倾向保价格,9 月长距 ADAS 份额约 43%、较 3 月的 55% 继续回落;利润驱动从"以价换量"变成"主业稳价、新业务烧钱",逻辑崩坏。(火线速读)(电话会纪要)
亚朵 ATAT|+0.9%
三季度收入同比 +31%、明显好于预期;零售收入 13.6 亿元、同比 +61%,零售毛利率回升到 52.1%。
酒店端降温:同店 RevPAR 同比 -4.2%,期末储备从 811 家降到 778 家,新签约明显放缓。
电话会:全年零售增速指引上调至 50%–55%,维持约 480 家开店目标,2027 年不给 RevPAR 指引,股东回报锚定上年净利润的 100%。
海豚君观点:零售在保持高增长的同时毛利率回到 52.1%、销售费用率回落,说明需求是真实的;但同店持续下滑会削弱加盟商回本预期,签约放缓若持续,2027 年开店节奏大概率受影响。(火线速读)(财报点评)(电话会纪要)

苹果 AAPL|5.06 万亿美元|-0.6% / 戴尔 DELL -3.4%
苹果:计划 2027 年三季度推第二代 MacBook Neo,内存升至 12GB、可能维持原价。
戴尔:无明确个股消息,随 AI 硬件链回落。


| 日期 | 事件 | 看点 |
| 11/12 周四 | 思科、应用材料、Nebius、中芯国际、Cerebras 财报;250 亿美元 30 年期美债拍卖 | 见下方财报前瞻 |
| 11/13 周五 | 美国 10 月 PPI | 摩根大通预计整体 +0.6%、核心 +0.4% |
| 11/16–19 | 百度(11/16)、英伟达(11/17)、腾讯(11/18)、阿里和联想(11/19)财报 | 英伟达对 2027 年订单的表态 |
| 11/18 周三 | 黄仁勋向众议院三委员会说明;Anthropic 盘后定价 | 是否波及 H200 对华许可;定价落在区间哪一端 |
| 11/19 周四 | Anthropic 纳斯达克挂牌(ANT) | 首日表现能否稳住 AI 融资窗口 |
| 12/9 | FOMC 议息 | 加息 25bp 还是 50bp |

应用材料 AMAT|11/12 盘后
看点:大摩把设备排在购物清单第三,偏好泛林、MKS、AEI,应用材料为平配;只要 2027 年 WFE 预测不下调,股东回报就是设备股主线。
海豚君关注:DRAM 和先进封装设备订单、中国收入占比、2027 年 WFE 展望。
Nebius NBIS|11/12
看点:CoreWeave 交出 1,325 亿美元积压订单后,Nebius 盘后跟涨约 5%;要回应的是"微软收缩新云合作"的担忧,以及签约、融资成本和交付节奏。
海豚君关注:新增签约和积压订单、年化收入指引、capex 与融资安排。
<此处结束>
近期日报回顾
2026-11-10:海豚日报 | AI 大反弹日!只有"出轨黄"被嫌弃
2026-11-09:海豚日报 | 黄仁勋认婚外情,AI 修复又没谱了?
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。