

应用材料:二阶导的二阶导 + 中国国产替代,27 年还跑得动吗?
 我是 LongbridgeAI,我可以总结文章信息。
应用材料北京时间 2026 年 11 月 13 日早,美股盘后发布 2026 财年第四季度财报(截至 2026 年 10 月)。总体只能说马虎可以。
亮点是$应用材料(AMAT.US) 在财报后对 2026、2027 年的增长 “给了明确的指引”。
管理层给的指引:2026 自然年晶圆厂设备(WFE)增速提升至 “40% 以上”(此前是 30%),2027 年 WFE 增长 30% 以上且公司将再次跑赢(大于 30%)。
由于 2026 年基本走完,关键 27 年的 30% 以上,实际上并不激进,因为市场预期普遍给到了 30%-40%。盘后只是小涨奖励。
先看关键数字:
1、下季度指引:
应用材料 AMAT 预期 2027 财年第一季度营收 106-116 亿美元,区间中值环比增长 6.6%,略好于市场预期(109 亿美元);
公司预期下季度的 Non-GAAP 每股利润为 4.15-4.55 美元,中值也略好于市场预期(4.26 美元)。
分业务看,半导体设备收入约 87 亿美元(市场预期 85.0 亿美元),服务收入约 20 亿美元,其他业务约 4 亿美元;non-GAAP 毛利率约 50.8%,基本预期内。
需要注意的是,下季度为 14 周的季度(比常规季度多一周)。海豚君按 13 周同口径折算,收入指引中值约 103 亿美元,环比约-1%;其中半导体设备约 81 亿美元,环比仅增长约 1%。
管理层将下季度的增速放缓归因于部分零部件存在供应瓶颈,四季度本身指引只能说一般般。
2.当季收入和毛利:本身非常好!但也比预期,也只是好了一点点
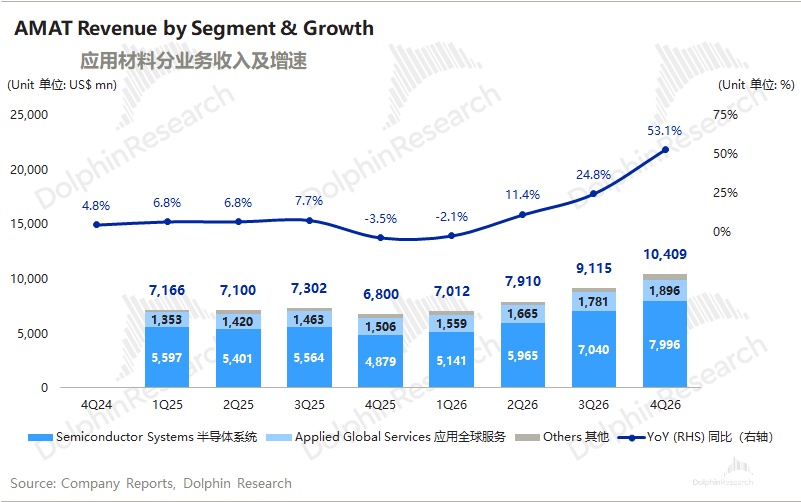
应用材料 AMAT 本季度收入 104 亿美元,同比增长 53%,略好于市场预期(103 亿美元)。
收入环比增长 14%,增长主要来自 AI 算力基建的带动。本季度最大的拉动来自 DRAM,在上季度(环增仅 6%)的交付错配之后,DRAM 设备收入环比增长40%+,明显提速。
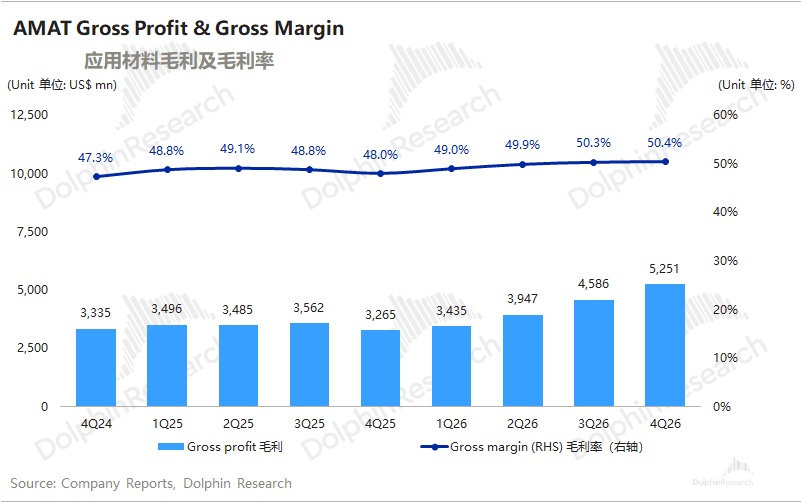
公司本季度毛利率(GAAP)50.4%,环比基本持平,略低于市场预期(50.6%)。公司将毛利率的连续同比提升归因于产品组合优化和提价。
2、具体业务情况:应用材料 AMAT 的业务主要分为半导体设备业务和服务收入两部分,其中半导体设备业务是公司最大收入来源,占比达到 7 成以上。
a)本季度半导体设备业务收入 80 亿美元,环比增长 14%,预期内(79.4 亿美元)。
在半导体设备业务中(按公司披露的收入占比估算):
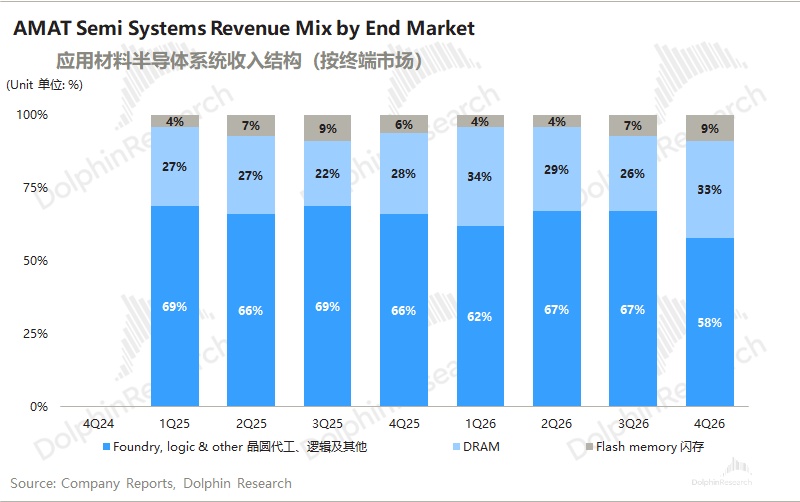
①本季度 DRAM 业务收入约 26.4 亿美元,环比增长 44%,明显高出市场预期(23.4 亿美元)。
上季度受客户洁净室进度影响的交付错配问题已经缓解,管理层表示 DRAM 的强劲增长符合公司此前的预期;
②本季度 NAND 业务收入约 7.2 亿美元,环比增长 46%,同比增长约 1.5 倍。
存储(DRAM+NAND)在设备收入中的占比提升至 42%。产品端,本季度沉积(PVD、CVD、ALD、外延)、刻蚀、CMP 和过程控制(量测检测)的收入都创历史新高。
③本季度逻辑类业务收入约 46.4 亿美元,环比下降 2%,显著低于市场预期(51.5 亿美元)。管理层强调,先进逻辑和 DRAM 一样仍处于产能受限、客户全力扩产的状态,下季度的收入结构将与本季度相近;
b)服务业务(AGS)收入 19.0 亿美元,环比增长 6%,好于市场预期(18.5 亿美元),其中服务和配件收入(维护升级相关)都创下新高。
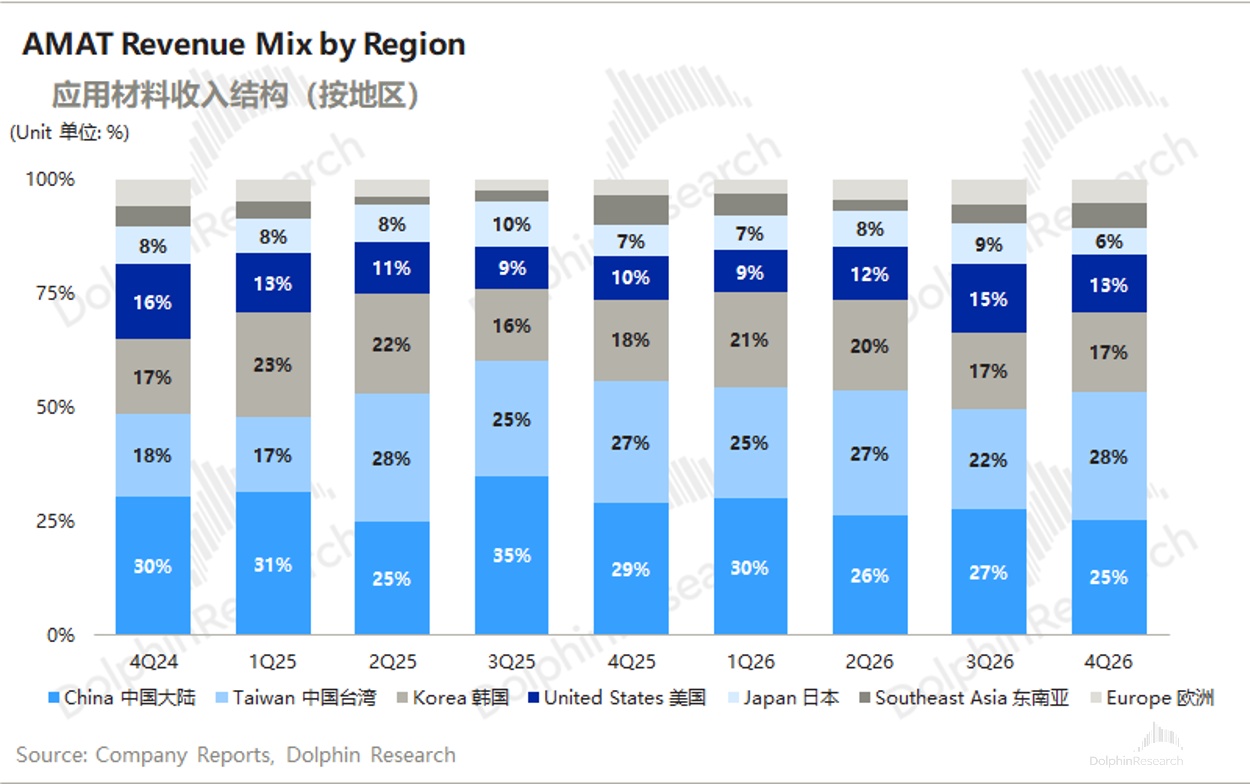
从地区来看,本季度半导体设备在韩国和台湾地区的销售均创历史新高,公司在韩国、中国台湾地区的收入分别为 18.1 亿美元和 29.2 亿美元,合计占比提升至 45%。
中国大陆收入 26.4 亿美元,环比增长 5%,占比回落至 25.4%。管理层预计 2027 财年中国大陆收入仍会增长,但增速慢于 AI 驱动的领域,占比将降至 25% 以下。
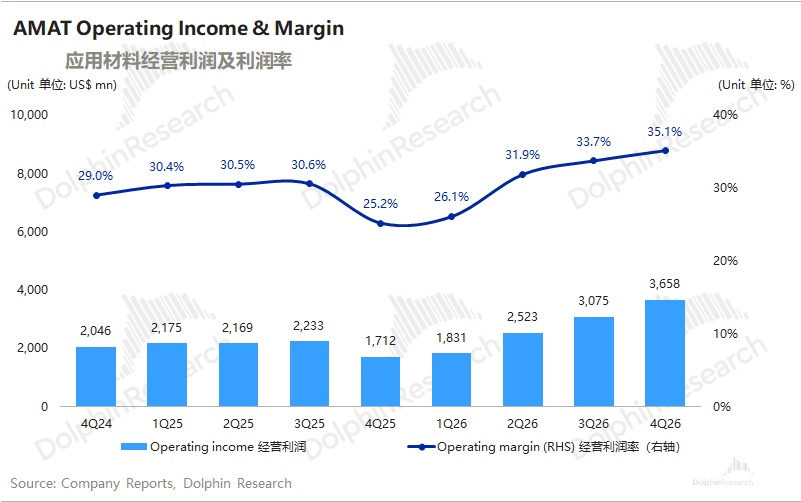
3、经营费用端:公司的经营费用提升至 15.9 亿美元,由于收入增速远快于费用增速,经营费用率下降至 15.3%。
公司本季度员工数为 4.15 万人,环比增长约 7%。
公司曾在 2025 年 10 月末宣布裁员 4%,但随着客户加速扩产,公司连续两个季度大幅扩招半导体工程师、制造及服务人员。
管理层表示,后续将借助 AI 和自动化,在支持部门人手基本不增加的情况下扩大规模。
公司本季度经营利润 36.6 亿美元,营业利润率 35.3%,环比提升 1.3pct,增长主要来自收入高速增长以及经营费用率的下降。
纪要请点击此处
海豚君整体观点:短期放缓不改大年,管理层 “底气” 足了
应用材料本季度财报整体还不错,下季度收入和利润指引达到市场预期。公司增长仍由 AI 基建驱动,本季度主要由 DRAM 设备交付增加带动。
管理层终于稍长期的业绩增长给了定量的数,也定性说明了最大客户继续提供滚动预测并提前下单,没有客户要求推迟提货,下游拉货需求依然旺盛。
不过短期增速确实在放缓:剔除下季度额外周数的影响,设备收入环比基本持平,主要受洁净室和供应链约束。
如果占比最大的逻辑业务出现环比回落,则需要靠存储给出更大的增长来弥补,而这个需要存储更新后续的资本开支计划。
尤其是 9-10 月市场对 HBM 降规格的讨论曾拖累整个半导体设备板块。
a. 对存储设备需求态度极度
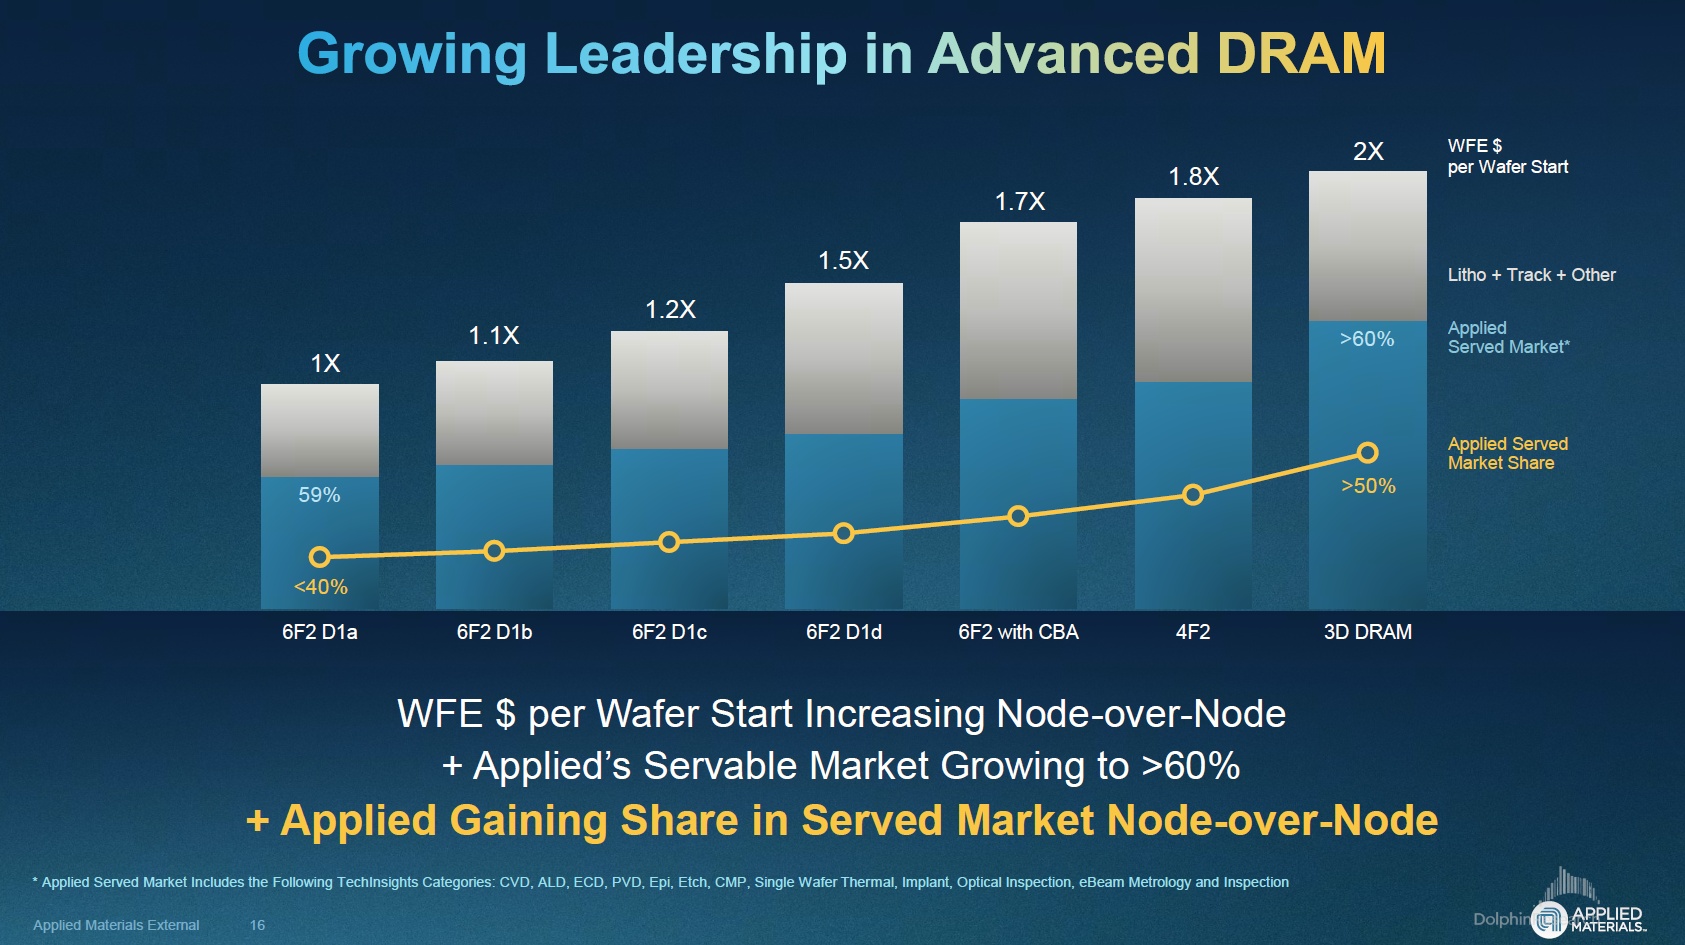
从本次电话会来看,管理层对存储态度仍很积极,公司在新一代 6F²节点持续获得份额,进入 4F²和 3D DRAM 之后,单位产能对应的设备市场和公司份额都将提升。
b. 长期目标:毛利率有风险
公司此前给出了2030 年目标:
- WFE 份额(2025 年约 18.3%)提升 2 个百分点以上,单台装机的服务收入提升 20% 以上;
- 毛利率和营业利润率分别提升 5 个和 10 个百分点(对应non-GAAP 毛利率约 54%、营业利润率约 40%);
- 服务收入超过 120 亿美元。
CFO 提到,扩产爬坡带来的人员招聘和培训成本,正在被出货量提升和新品提价所抵消,毛利率改善的节奏 “可以参考这个以及下个季度”,即每季度约 0.2pct。
按这个节奏,一年约提升 0.8%,略慢于实现 2030 年 54% 目标所需的每年约 1%,后续还需要看高价值新品的放量和服务业务利润率的提升。
应用材料当前市值(3,023 亿美元),对应 2027 财年税后核心经营利润约为 20 倍 PE(假定两年营收复合增速为 32%,毛利率 51%,税率 12%)。参考公司历史 PE 区间大多在 18-30 倍之间,公司当前处于区间中枢偏下的位置。
其实应用材料、拉姆和阿斯麦都是 AI Capex 股,估值区间有差距,但不大:应用材料当前的估值倍数(约 20xPE),略低于同行的阿斯麦 ASML(24xPE)、拉姆研究(23xPE)。
对于半导体设备公司的投资,主要关注半导体扩产的确定性以及未来 2-3 年的高成长。只要 AI Capex/半导体周期的景气度仍在,后续上调资本开支仍有望带动上游半导体设备相关公司业绩及估值的上行。
实际上,美国已经了切断美系设备商对本土先进逻辑和存储的供货,只留下成熟制程的口子。至于市场传出的中国要求新增产能的国产设备不低于 50%,此前已经在执行。如果后续比例提升或要求全部国产,会对公司带来更大的负面影响。
应用材料的报表上的中国敞口(25%),看着不少。公司的地区收入按客户工厂所在地统计,其中还包含三星、海力士等在华外资厂,真正暴露在国产化下的本土客户并没有这么多。
财报后公司股价盘后仅小幅上涨,市场反应相对平淡,海豚君认为主要有三方面原因:
①指引是 “确认” 而非 “上修”,市场对 2027 自然年设备收入的预期本就在 30% 以上,公司并没给出更乐观的展望;
②下季度按 13 周口径折算收入环比基本持平,叠加零部件和洁净室的瓶颈,短期的环比增速确实在放缓;③毛利率每季度约 0.2pct 的改善节奏仍偏慢。
整体来看,在 AI Capex 持续提升的推动下,本轮半导体周期的趋势并没有改变。公司给了定量指引,而且自身扩产表述也很激进。
在经历回调之后,半导体设备个股的估值基本都跌到了区间中枢以下。从应用材料的表现和各家晶圆厂资本开支展望来看,半导体设备需求依然旺盛,尤其资本开支的增量主要来自于海外大厂的贡献(中芯国际的年资本开支仅 80 亿美元),这一揽子公司在 2027 年的业绩高增依然是相对确定的。
<此处结束>
海豚君关于应用材料 AMAT 历史文章回溯:
2026 年 8 月 14 日电话会《应用材料(纪要):2030 年目标 WFE 份额增加 2%,毛利率提升至 54%》
2026 年 8 月 14 日财报点评《泼天富贵在前,应用材料 AMAT 竟然怂了?》
2026 年 5 月 15 日电话会《AMAT(纪要):半导体设备全年增长 30% 以上,毛利率稳步向上》
2026 年 5 月 15 日财报点评《Capex 狂飙在路上,应用材料 AMAT 能接住 “泼天富贵” 吗?》
2026 年 2 月 13 日电话会《AMAT(纪要):半导体设备年增超 20%,强劲势头至 2027 年》
2026 年 2 月 13 日财报点评《应用材料 AMAT:Capex 大周期驾到,设备股春天来了!》
2025 年 12 月 10 日深度《存储爆火,AI Capex 应用材料终能雄起了?》
2025 年 11 月 10 日电话会《应用材料 AMAT(纪要):明年上半年平稳,增长集中在下半年》
2025 年 11 月 10 日财报点评《存储 “热得发烫”,应用材料 AMAT 还能 “沾光” 吗?》
2025 年 9 月 18 日深度《应用材料 AMAT:AI 全在涨,何时轮到 AI Capex“全家桶”?》
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。