

海豚日报 | 老黄不在、费半无赢家?“复出联盟” 正在集结
 我是 LongbridgeAI,我可以总结文章信息。
早上好!今天是新加坡时间 2026-11-16,海豚君带你一眼看全球市场!

交易热点:英伟达换帅周末升级:FT 称黄仁勋在谈复出,财长贝森特要求找外部 CEO、10 天内回应对华销售;周五英伟达 -2.0%、全周约 -13%。
周五费城半导体 -3.4%,AMD -8.8%、博通 -4.8%、思科 -6.2%,前四天的赢家集体"补跌";新云 Nebius -9.9%,Cerebras 逆势 +11.2%。
宏观情绪:美国 10 月 PPI 同比 6.5%、略低于预期,但多位联储官员仍警告通胀扩散;10 年期美债全周升约 28bp 至 5.14%,2 年期全周升约 33bp。
核心标的涨跌:标普 500 -0.40%、纳指 -0.91%,全周仍涨 2.51%、2.27%;Meta 周五 +2.9% 领涨大盘科技,戴尔 -7.2%。
短期关注:
今天盘前:百度、小鹏、贝壳发财报;中国 10 月经济数据。
周二盘后:英伟达财报(黄仁勋离任后首份);美国 10 月零售销售。
周三至周四:腾讯财报、Anthropic 定价;阿里、联想财报,Anthropic 挂牌。

$英伟达(NVDA.US) , $AMD(AMD.US) , $博通(AVGO.US) , $思科(CSCO.US) , $Arm(ARM.US) , $美光科技(MU.US) , $闪迪(SNDK.US) , $Meta(META.US) , $微软(MSFT.US) , $谷歌-A(GOOGL.US) , $应用材料(AMAT.US) , $台积电(TSM.US) , $Nebius(NBIS.US) , $Cerebras(CBRS.US) , $腾讯控股(00700.HK) , $标普 500 指数(.SPX.US) , $纳斯达克 100 指数(.NDX.US) , $费城交易所 半导体 ETF - iShares(SOXX.US) , $恒生科技指数(STECH.HK)
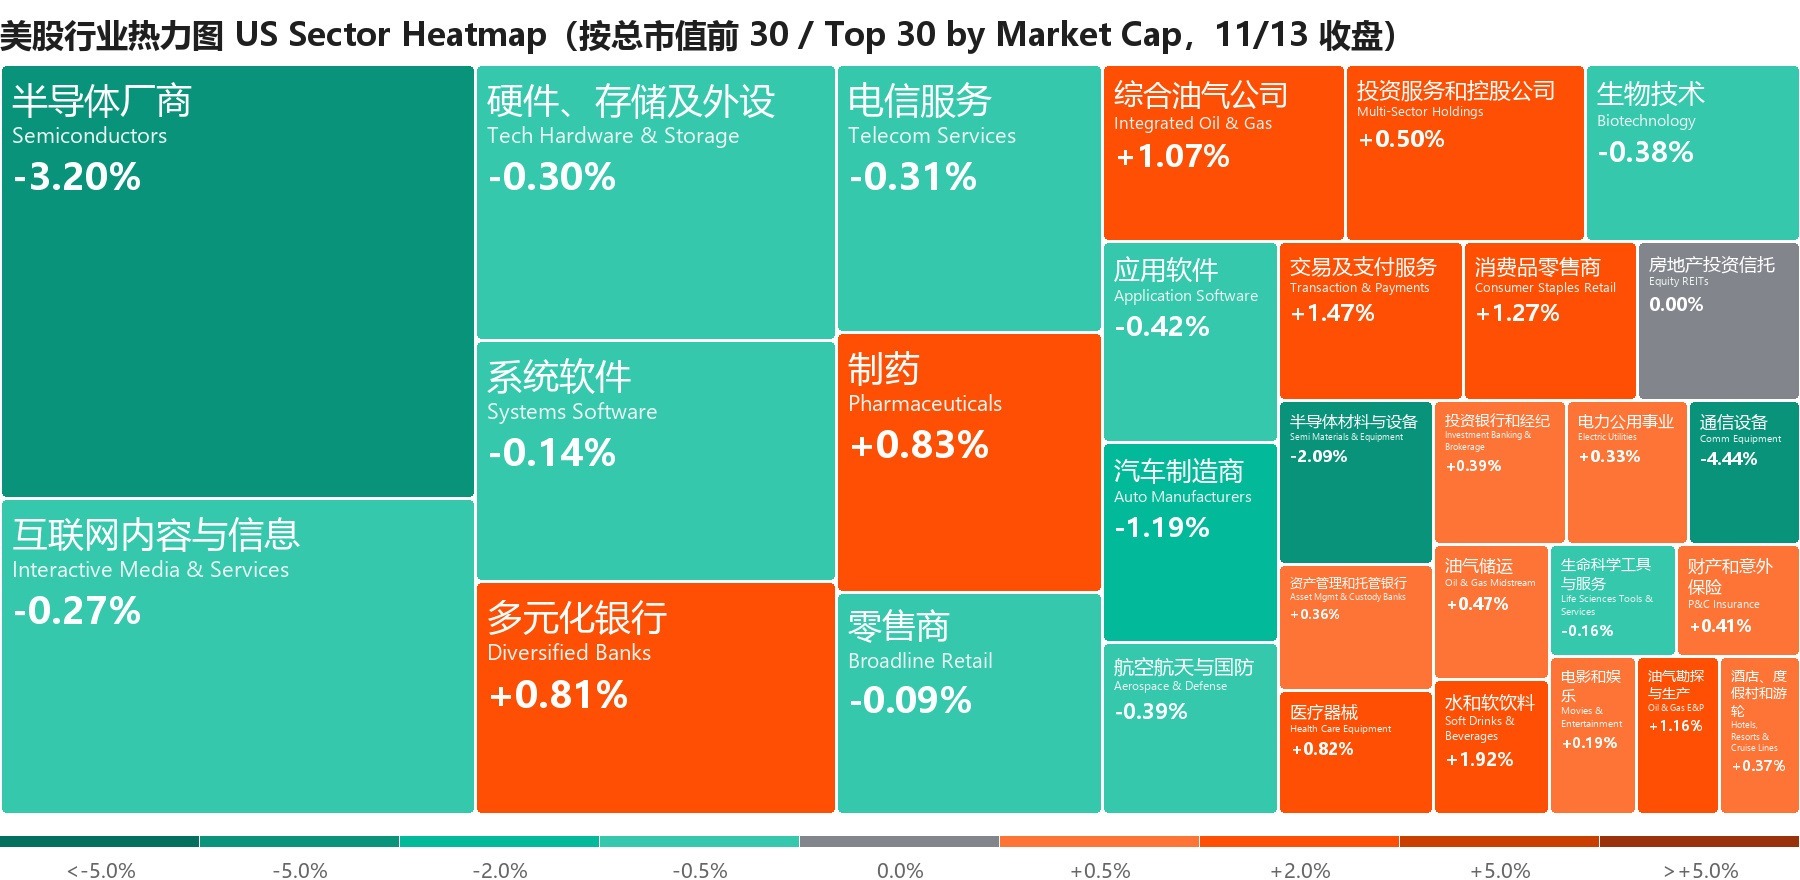
涨跌幅:美股及全球资产为 11/13(周五)收盘较前一交易日;亚洲市场为今日开盘较昨收;

1. 英伟达财报前,"谁当家"比"卖多少"更难定价
Arm -4.6% / 英伟达 -2.0%
周末换帅剧情两头拉扯:FT 称黄仁勋已和亲信讨论复出,盟友组建"作战室"游说董事会并寻求白宫支持;要求其复职的联署截至 15 日中午超 13 万人。
另一头,据彭博,财长贝森特要求英伟达聘请外部 CEO,并在 10 天内回答是否靠"看似非法"的对华销售冲业绩;媒体称董事会已接触 Arm CEO Haas,英伟达称尚未正式接触任何人选。
融资链也在松动:据报道,临时 CEO Kress 把给 OpenAI 的数据中心担保从 2,500 亿美元砍到约 1,050 亿。
彭博称英伟达 5,000 亿美元 AI 融资平台 8 月宣布后至今未成一单,兜底上限 25%,远低于博通给 Anthropic 相关交易的约 72.5%。
Semafor 另称美国司法部正以反垄断为由调查英伟达,和 Megaspeed、超微的调查分开进行。
机构认为,若黄仁勋确实离开,对半导体生态并非好事:他一直是推动融资建设、与供应商达成交易、携手供应商推进先进制程的关键力量。
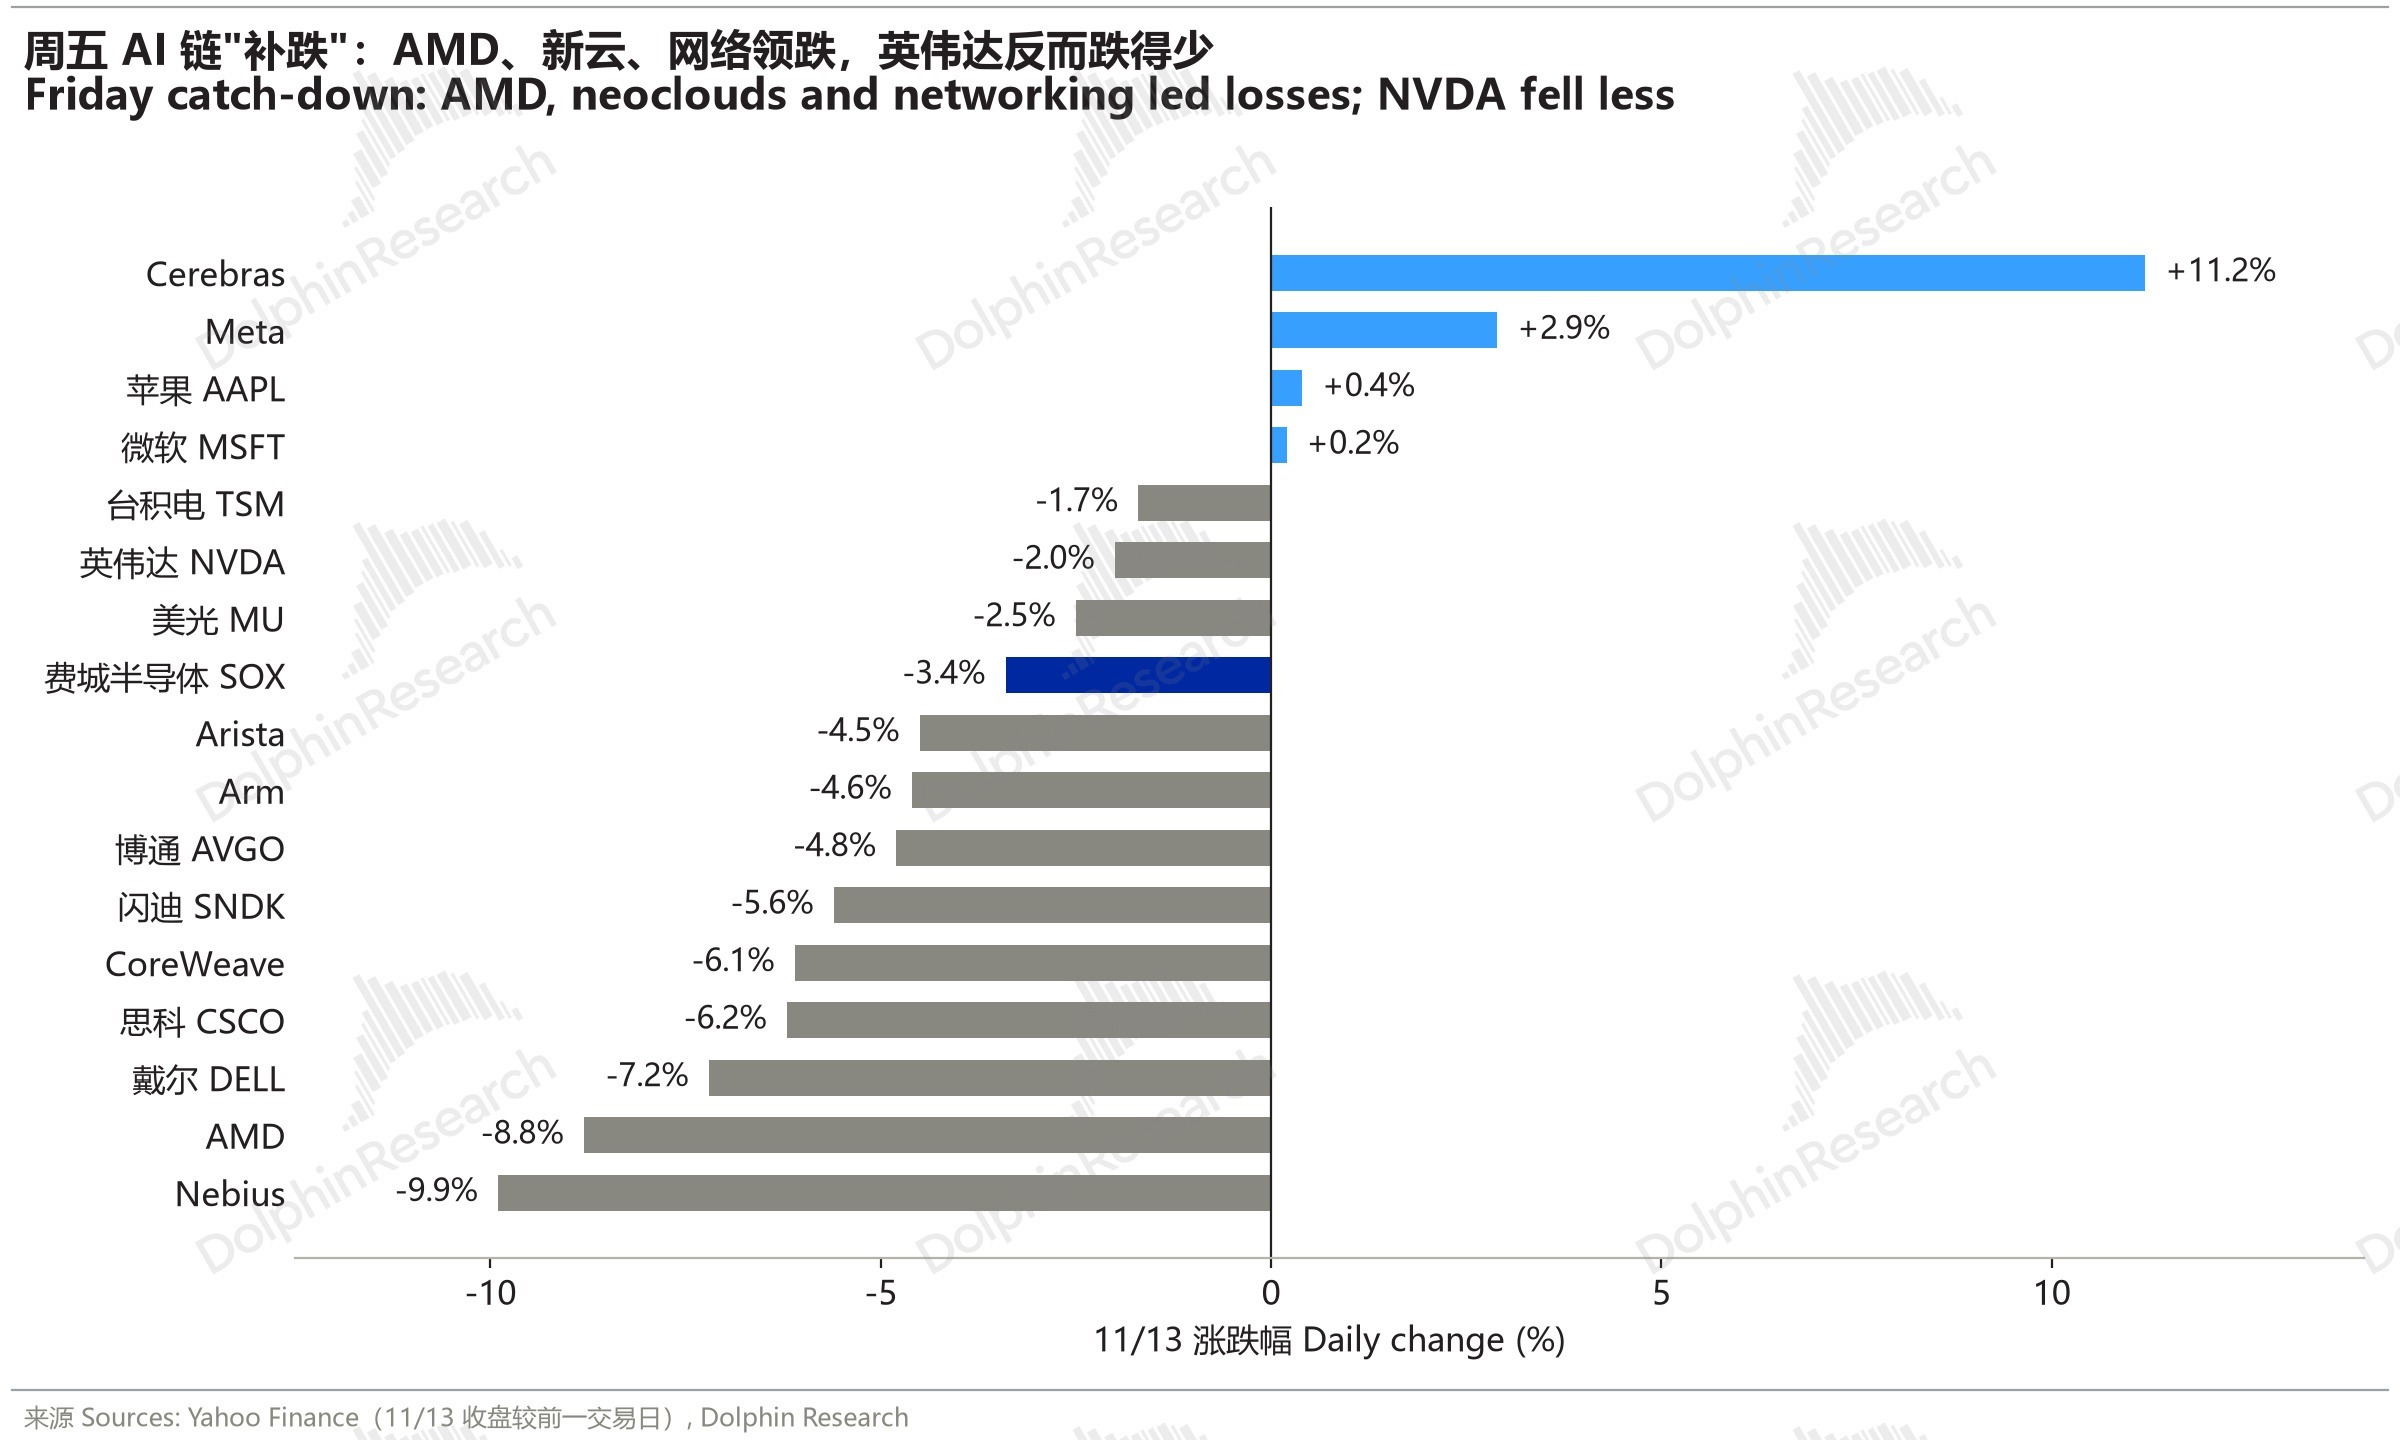
资金面:据外资交易台,英伟达全周跌 13%、较 10 月初跌 33%,一周蒸发约 5,000 亿美元市值,AMD 和博通合计增加约 5,000 亿以上。长线资金持续卖出英伟达、转向超大厂和其他大盘科技。
海豚君观点:周二财报是这家公司"失魂"后的第一次表态:季度已过完、订单拉满,数字大概率不是问题,要听的是明年约 70% 的增速指引会不会改口,以及 2027 年的需求是不是在透支 2028 年;
董事会若按财长意思找外部职业经理人,CEO 对 CEO 锁 HBM、CoWoS 产能这类特殊合作的价值很难评估,就算短期靠合约期内的业绩撑住,英伟达的中长期估值也要打折。(海豚君原文)
2. AI 链"补跌":前四天的赢家周五集体回吐,思科订单再补一刀
Nebius -9.9% / AMD -8.8% / 思科 -6.2% / Credo -5.9% / Celestica -5.4% / 博通 -4.8% / Marvell -4.7% / Arista -4.5%
据外资交易台,周五是"更广泛的半导体和 AI 主题向英伟达补跌":费城半导体前四天涨约 840bp,事后看"橡皮筋拉得太紧"。
宏观也在收紧:VIX 回到 20、10 年期美债 5.15%、美元突破。
仓位不重却在继续减:对冲基金连续第二周净卖美股,美国科技股多空比降至 1.5(6 月高点 2.14),为 2016 年有记录以来最低;12 个月动量篮子再平衡时将净卖半导体、买软件。
思科是网络链的直接导火索:收入和指引超预期,但产品订单增速从 35% 放缓到 21%,低于市场预期的 30% 出头,盘后一度涨约 10% 后回落。
机构测算本季超大厂订单约 22 亿–24 亿美元,较上季 40 亿下滑 40% 以上;FY27 超大厂 AI 收入展望从约 75 亿上调到约 90 亿美元,但管理层承认部分来自客户要求提前交付积压订单。
海豚君观点:周五半导体下跌更像"补跌"而非新利空:AMD、博通前四天合计涨出约 5,000 亿市值,换帅受益的逻辑还没兑现就先被加息和去杠杆收回;思科订单放缓和"提前交付挪用下一年需求"更值得警惕,网络链从涨价/抢货切换到看订单持续性,周二英伟达的指引会决定这轮回吐是洗仓还是拐点。
3. 存储:DRAM 合谋诉讼被放行、NAND 现货加速下跌,存储股继续跑输
闪迪 -5.6% / 西部数据 -5.0% / 希捷 -3.1% / 美光 -2.5%
法官驳回三星、SK 海力士和美光撤销 DRAM 合谋集体诉讼的动议,指控三家削减传统 DRAM 供给、转向 HBM。
供给端:韩媒称 SK 海力士计划再扩 HBM4 产能,每月至少加 2 万片,理由是 AMD、博通需求够强;SK 海力士周五在首尔收跌 3.0%。
价格端分化:美银称 DRAM 涨价逻辑未破,NAND 现货已明显松动,会是这轮上行周期里第一个重新定价的品种;512Gb TLC 晶圆现货较 8 月高点已跌 33%。
对华管制的影响有限:野村测算,即使对华 AI 芯片需求完全消失,2028 年全球 HBM 需求只减 1.7%–2.5%、DRAM 减 0.36%–0.54%。
海豚君观点:老黄事件在给当下的 AI 链踩刹车,加速存储"盛宴"进入下半场。长协虽然锁住了量和地板价,也封住了现货涨价弹性,市场关注点从"还能涨多高"转向"好日子能持续多久";价格趋稳后估值很难大幅拉升、也难大跌,更多是"不上不下"的区间震荡,NAND 现货先松动、诉讼添乱,短期弹性让位于长协和回购。(海豚君原文)
4. 新云再挨刀、Cerebras 逆势大涨:卡不缺,缺的是机房
Cerebras +11.2% / IREN -6.7% / CoreWeave -6.1%
新云继续被当作英伟达换帅的"共识输家":德银称英伟达新管理层可能减少对新云和 AI 实验室的融资,2028 年起有 GPU 库存风险。
有消息报道,Applied Digital 正在要求甲骨文、Meta 等租户提供数十亿美元担保来锁电,融资担保正从英伟达往更多大客户身上扩散。
Cerebras 上周则交出远超预期的四季度指引(3.1 亿–3.3 亿美元),电话会称受延期影响的 OpenAI 承诺容量不足 5%(约 37MW),没有任何部分被取消,预计 2027 年下半年追回进度。
管理层原话是"所有人的数据中心都在延期",包括 OpenAI 和超大厂;CEO 还称 Anthropic 把模型迁到 AMD 只用了约 3 天,削弱了现有厂商的软件护城河。
机构补充:微软的算力部署因第三方延误从三季度推迟到明年一季度;CoreWeave CEO 被问及 Anthropic 能否自建时称,运营数据中心远比看起来难。
海豚君观点:Cerebras 芯片不是问题,瓶颈在数据中心:本季和下季指引都不错、核心盈利转正,"3Q 是毛利率低点"已提前兑现(四季度指引 47%–49%),但云业务受机房延期拖累、下季收入环比持平;新云这边涨价利好已被消化,接下来比的是量的节奏和投入产出比,谁的机房能按时通电,谁才配得上估值。(海豚君原文)(海豚君原文)
5. Anthropic 本周上市:投资者不太质疑 IPO 估值,质疑的是"未来增量从哪来"
据见闻早餐,Anthropic CEO Amodei 路演中刻意低调,强调"少承诺、多兑现",称不特别在意上市时点和市场条件,坦承算力投入是"最深层的商业难题"。
机构投资者反馈会称,至今没有投资者对估值强烈异议,疑问集中在收入增量能否兑现、开源和价格竞争,以及自建算力能否落地。
机构预估未来一年的季度环比收入增量,从 2026 年四季度约 27 亿美元升到 2027 年四季度约 86 亿美元;SpaceX 算力合约会先把算力利润率压到负值,但预计明年二季度后企稳回升。
机构判断上市后表现应不错,尤其若发行价定在 80 美元左右或更低;卖方四季度收入预测多在 195 亿美元左右,多数投资者认为 IPO 估值不高、留有余地。
剔除蒸馏、降价和季节性等一次性因素,四季度收入环比或接近 30% 多的中段,且可能是环比增速低点,一到三季度逐步加快。
降价没伤到生意:Opus 5.5 把客户任务成本降了 40%,管理层称对利润率中性,运行率两周内恢复;目前上市公司中只有 3% 是其客户。
转向自建(Direct):约 45% 收入经超大厂分销,自营算力每 GW 每年约 80 亿–110 亿美元、租赁约 150 亿–160 亿;自建算力 2Q27 启动,明年约 12GW 新增算力中仅约 1.5GW 来自 Direct。
代价在现金流:卖方预计资本开支从 2026 年年化不足 20 亿美元升至 2030 年超 600 亿,自由现金流到 2030 年仍为负;SpaceX 算力每 GW 约 500 亿美元,约为新云合作的 3 倍。
卖方预计营业利润率从三季度约 +15% 降到四季度 -30%、一季度 -45%,2027 年三季度回到盈亏平衡。
最大疑问是"Coding 之后靠什么":Claude Code 重度用户月均支出约 1,500 美元、三季度环比 +50%,但 Dario 称编程"开始变得更成熟"。
机构测算市场预期隐含净新增 ARR 2027 年要加速到每月 100 亿美元、2028 年 130 亿–150 亿,但管理层基本没给增长路径。
海豚君观点:Anthropic 定价是本周 AI 融资链的压力测试:英伟达收缩担保、新云找大客户兜底,市场能否给一家收入高增但重算力的实验室高定价,直接影响后续私募和发债窗口;比首日涨幅更该看的,是公司能否拿出更详细的收入驱动拆解(长期增速)和自建算力的交付节奏(优化成本)。
海豚君近期将发布 Anthropic 深度下篇(价值分析),敬请期待,上篇为核心基本面梳理(海豚君原文)。
6. 海豚热点|老黄下课:失魂的是英伟达,为何买单的是中国资产?
智谱 -10.0% / MiniMax -8.2% / 腾讯 -3.1%(港股,11/13 收盘)
海豚君认为,围剿黄仁勋可能只是发令枪,真正的目标是推进搁置近一年的《远程访问安全法案》(RASA):把中国客户远程租用海外机房算力也算作出口,交给商务部管。
周末商务部正着手封堵这一漏洞的消息也印证了方向。若远程算力被切断,影响的不只是 Megaspeed 年化不到 30 亿美元的采购,而是高至 400 亿、约占英伟达 10% 的收入需求。
纽约时报另称卢特尼克曾推动收窄相关管制,涉及的马来西亚数据中心可能服务腾讯。
海豚君观点:老黄卸任 + RASA 推进,短期效果不是"中国只能用国产卡",而是"中国用不了卡"——存量照跑、增量被掐、灰色渠道更贵;阿里等云厂和 IDC 产能建不出来、海外路径没了,国产卡短期产能连推理都接不住;英伟达的损失在长期,靠开源对冲大客户自研的回路被掐断,受益的是昇腾、AMD 和自研芯片的大客户,开源世界或裂成中美两套硬件栈。(海豚君原文)

1. PPI 略低于预期,加息押注不退
PPI:美国 10 月 PPI 同比 6.5%,创 2022 年 11 月以来最高,略低于预期 6.6%;环比 0.3%、低于预期 0.4%;核心 PPI 同比持平于 5.0%。
联储鹰声:芝加哥联储古尔斯比称要重建抗通胀公信力,波士顿联储科林斯称近期可能需进一步收紧;市场仍定价 12 月加息 25bp 为大概率,押注 50bp 约 15%。
金融稳定报告:美联储称资产估值压力持续处于高位,股票估值高部分源于市场对"超级智能"的预期,AI 资产价格和投资扩张可能放大波动。
美债与美元:10 年期美债约 5.14%,全周升约 28bp;2 年期约 4.84%,全周升约 33bp、为两年最大周升幅;美元指数三日连创 19 个月新高,日元盘中跌破 160。
本周数据:周二晚美国 10 月零售销售,周三联储会议纪要;若零售偏强、纪要偏鹰,10 年期 5% 以上会继续压制高估值科技股。
2. 波动较大的资产(11/13)
费城半导体 -3.4%:AI 链"补跌",详见交易热点 2。
比特币 -4.3%、以太坊 -4.4%:比特币盘中跌破 6.8 万美元,创近三个月新低。
布油全周 -2.5%:两周累跌近 19%,IEA 称四季度全球石油市场转向供应过剩。
白银 -1.9%、黄金全周 -4.55%:期金全周跌幅创半年最大。
3. 算力与存储价格(11/16)
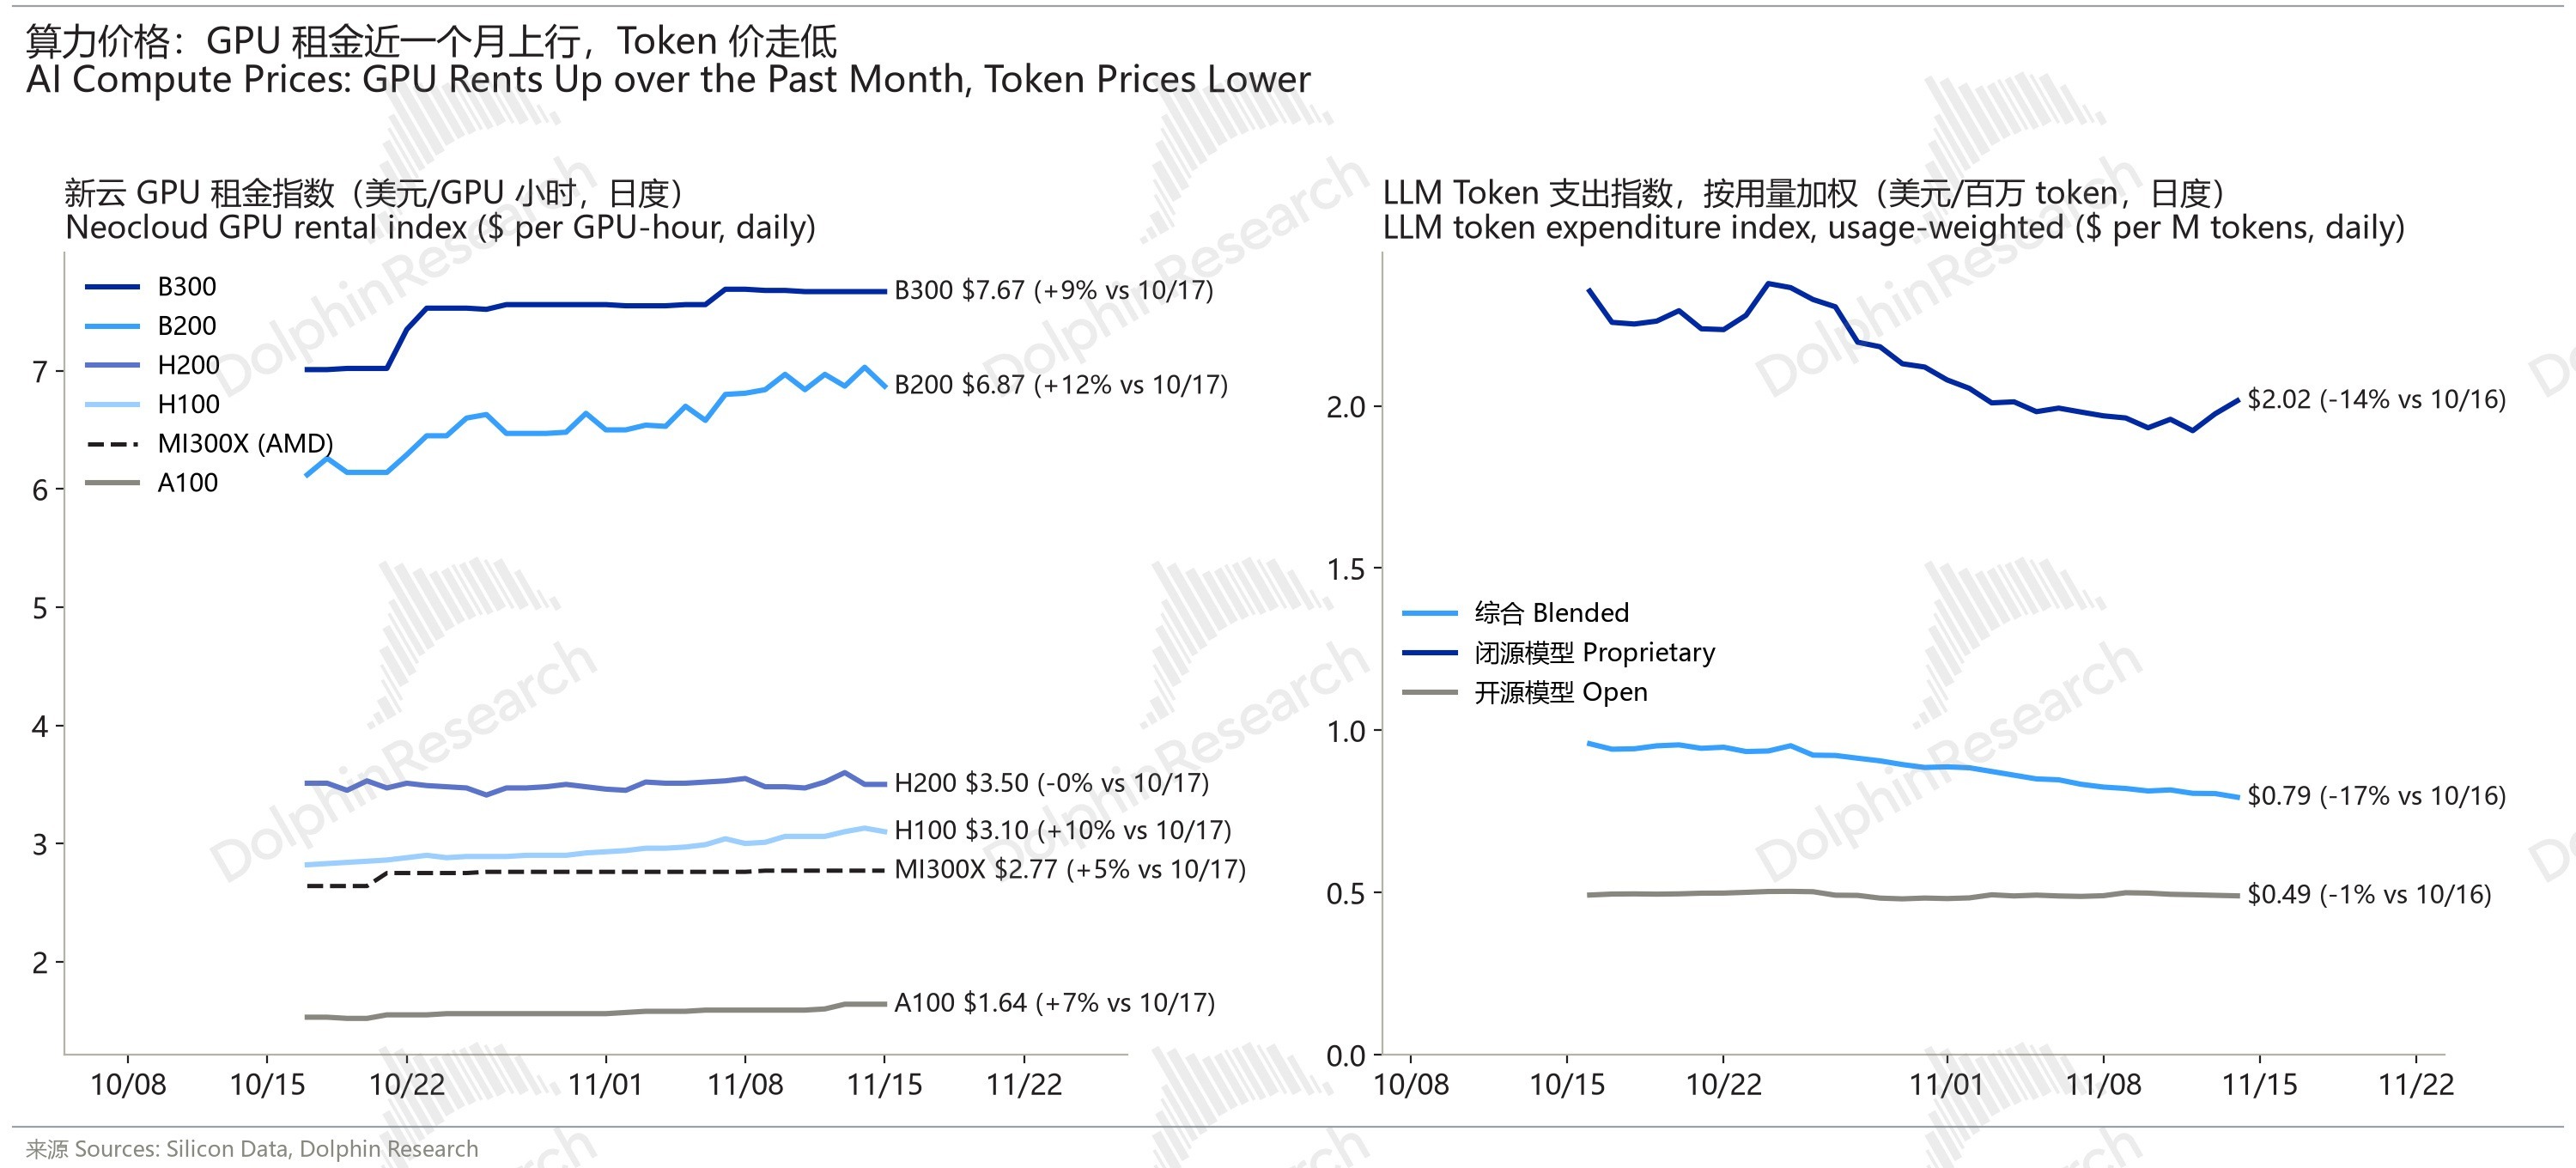
GPU 租金:Silicon Data 新云租价指数 11/15 B200 6.87 美元/GPU 小时,较 10/17 涨 12%、近一周涨 0.9%;B300 7.67 美元、H100 3.10 美元,H200 3.50 美元基本持平。
Token 价:Silicon Data LLM Token 支出指数 11/14 综合 0.79 美元/百万 token,近 7 天跌 4.8%、较 10/16 跌 17%;闭源 2.02 美元(+1.8%),开源 0.49 美元。
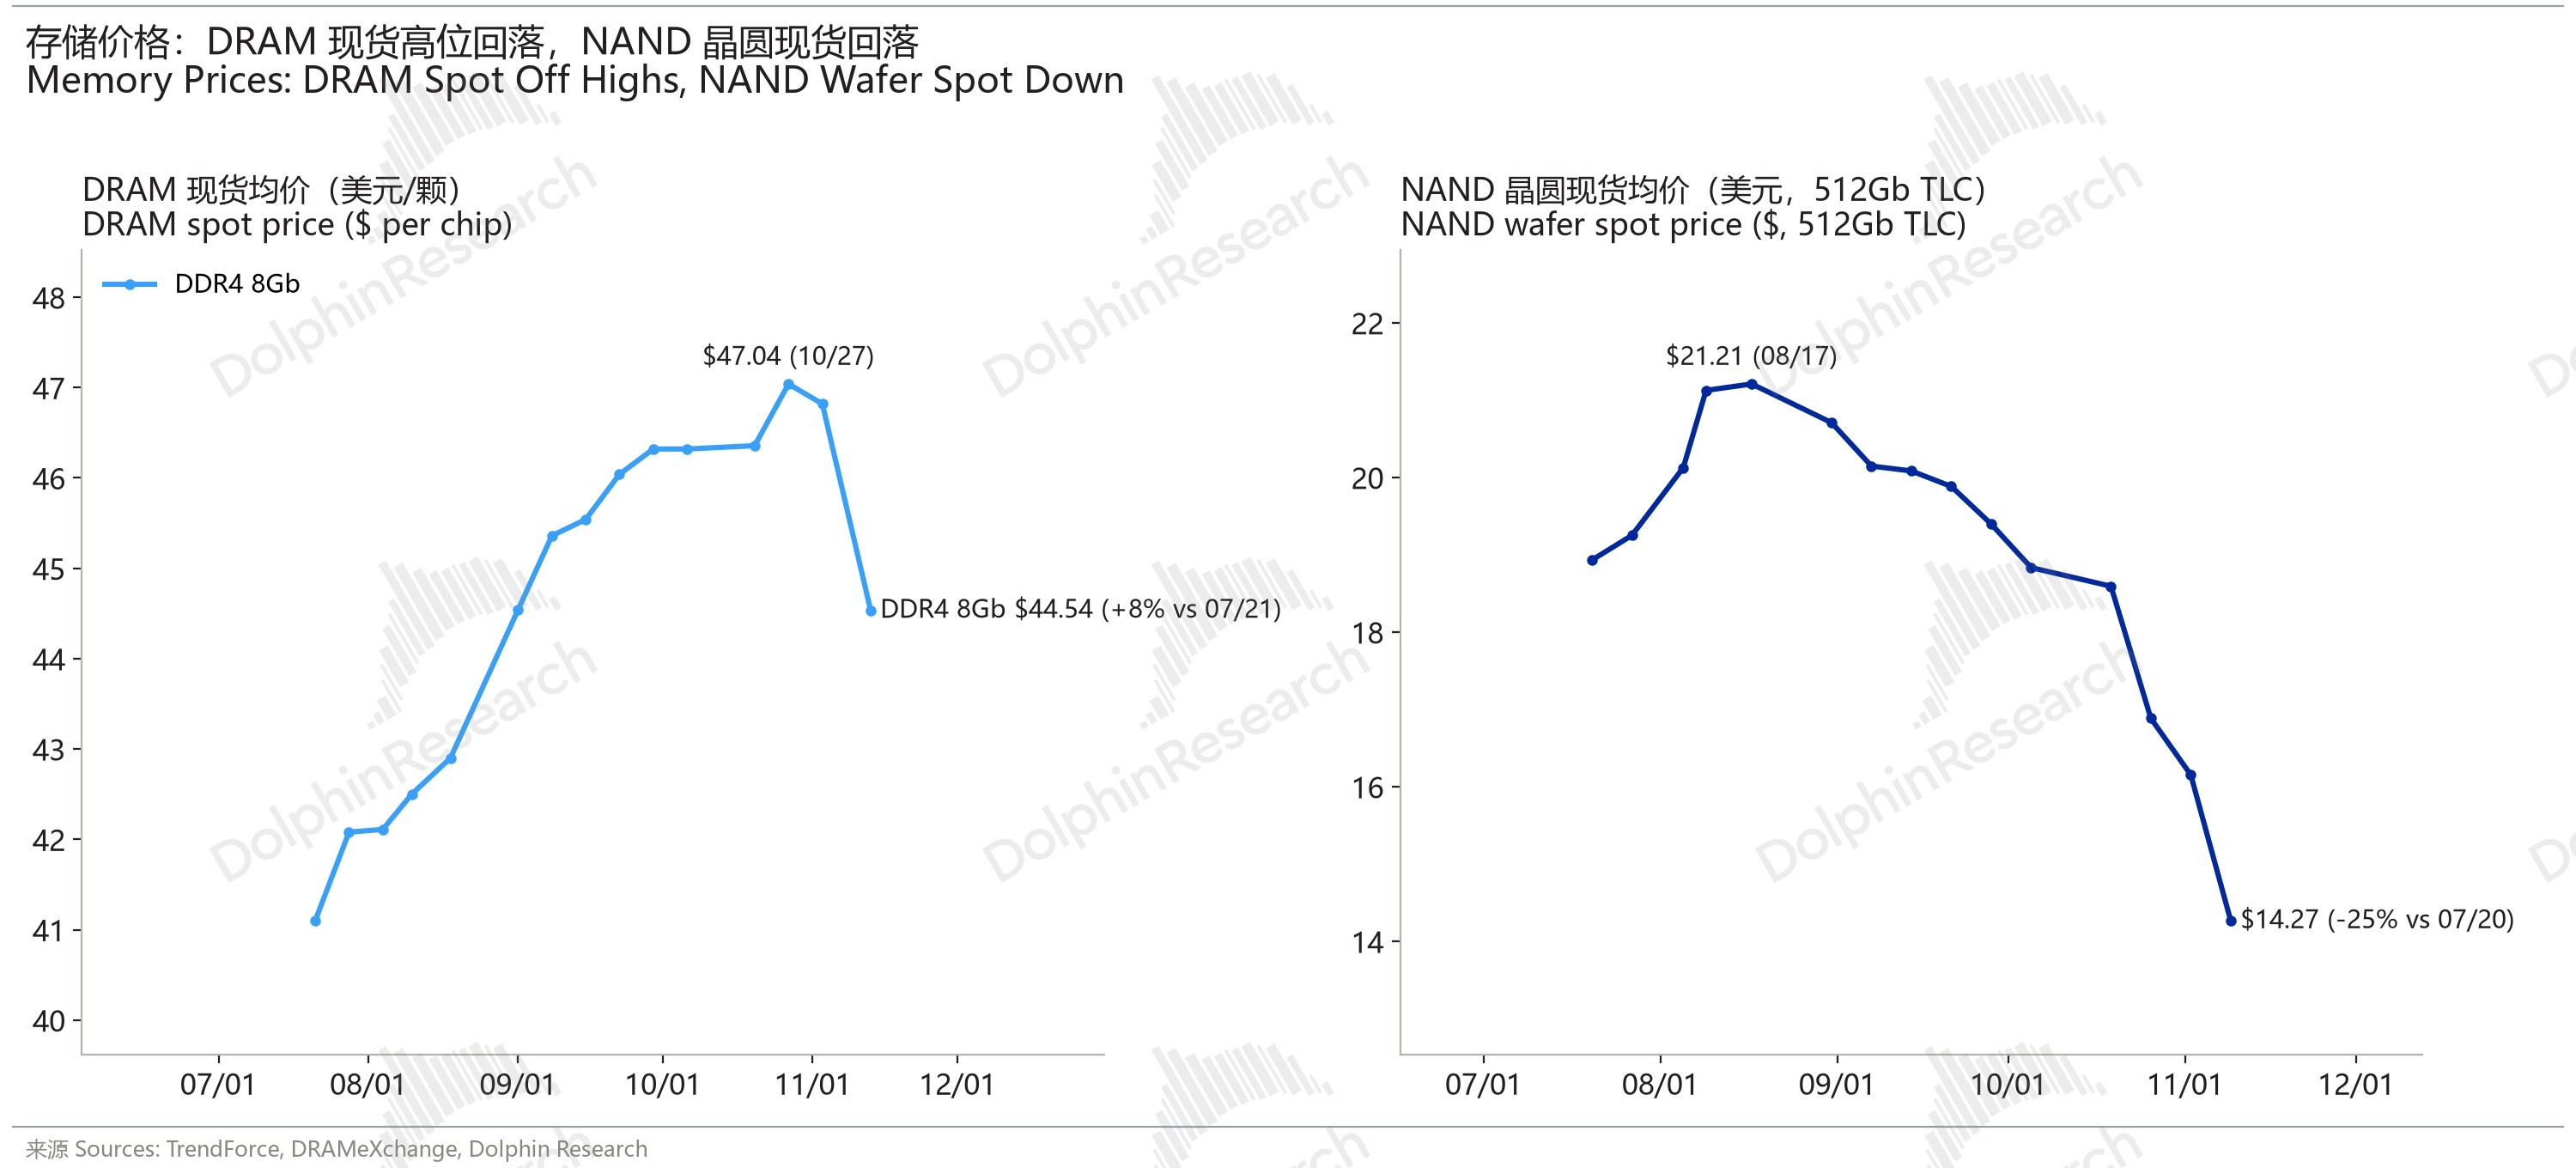
DRAM:DDR4 8Gb 现货 44.54 美元,较 10/27 高点 47.04 美元跌 5.3%,近一周跌 4.9%,较 7 月下旬仍涨 8%。
NAND:512Gb TLC 晶圆现货 14.27 美元,较 8/17 高点 21.21 美元跌 33%,近四周跌 24%;美银称 NAND 是本轮周期中第一个需要重新定价的品种。
4. 亚洲开盘与今日推演(11/16)
亚洲今日开盘:日经 225 高开 0.3%、韩国 KOSPI 高开 0.3%(科斯达克 +0.9%);SK 海力士平开,三星电子高开 0.2%;东京电子高开 0.3%,软银集团高开 1.5%。
芯片补跌外溢:美股半导体 -3.4%、存储和网络领跌 → SK 海力士、三星、日韩设备和台系网络/服务器链开盘承压,A 股光模块周五已跌超 8%,今天看是否企稳。
管制与中国资产:财长要求英伟达 10 天内回应对华销售、商务部封堵海外租卡漏洞 → 港股云厂、IDC 和大模型继续承压,国产算力链有替代逻辑托底;今天中国 10 月经济数据(社零和社融)是额外变量。
利率:美债 5.14%、美元走强 → 高估值成长股估值继续承压,资金偏向现金流稳定的大盘平台。


Meta META|1.64 万亿美元|+2.9%
外资交易台称长线资金卖出英伟达后转向超大厂;索罗斯基金三季度增持 Meta 近 13 万股、持股增近 6 倍。微软 MSFT|3.89 万亿美元|+0.2%
上周五 Outlook、Teams、Microsoft 365 全球大面积中断,峰值报障超 13 万条;微软称源于网络扩容升级问题,与网络攻击无关,议员已要求说明。
本周旧金山 Ignite 大会。
谷歌 GOOGL|3.64 万亿美元|-1.0%
有机构传闻第三方追踪的搜索增速约 9%,低于预期 10%。
机构粗估 Anthropic 约占谷歌云收入的 10%、贡献其增长十几个百分点(不含 TPU),Anthropic 转向自建算力后将反过来成为谷歌云的增长阻力。
亚马逊 AMZN|2.88 万亿美元|-0.3%
ULA 火神火箭起飞 10 分钟失败,亚马逊 40 颗 Leo 卫星损失,是波音 - 洛马合资公司首次任务失败。
机构粗估 Anthropic 约占 AWS 收入的 10%、贡献其三季度增长近 25%,转向自建算力后同样是增长阻力。

应用材料 AMAT|2,940 亿美元|-2.7%
2026 自然年设备增速提到"40% 以上",首次给出 2027 年 WFE 增 30% 以上;机构称对应约 2,000 亿–2,080 亿美元,低于买方预期的 2,100 亿–2,300 亿。
管理层称 2027 年云资本开支将增超 50%、远超 1 万亿美元,最大客户继续给 8 个季度滚动预测,没有客户要求推迟提货。
下季度 14 周,海豚君测算折回 13 周口径收入环比约 -1%、设备收入仅约 +1%;毛利率 50.4%,环比只升 0.1 个百分点。(火线速读)
海豚君观点:短期放缓不改大年,管理层"底气"足了:两年增长指引说明下游拉货依然旺盛,但剔除多一周后设备收入环比基本持平,受洁净室和供应链约束;逻辑占设备收入近六成,若逻辑回落就要靠存储更大的增长来补,这取决于存储厂更新资本开支,2030 年 54% 毛利率目标按目前的环比提升节奏有难度。(火线速读)(财报点评)

台积电 TSM|2.07 万亿美元|-1.7%
德银称英伟达约占台积电销售 25%,腾出的 CoWoS/3nm/2nm 产能可转给 AMD、博通、SpaceX。
德银还称,数据中心每年约 30GW 的实际建设能力低于 40GW 以上的芯片需求预期,限制了下行空间。
公司拟设 5 亿美元基金投资芯片初创和上游,称"也想支持未来的英伟达"。
中芯国际 0981.HK|
联合 CEO 称全年收入预计超 120 亿美元,AI 配套芯片(BCD、专用存储、Controller 等)提拉需求快于预期,三季度平均晶圆单价环比 +1.8%。
电话会:部分设备交期顺延到明年,提价效应正在显现;管理层判断 AI 相关供需 2027 年仍非常紧缺,非手机领域明年价格只升不降。(电话会纪要)
英特尔 INTC|3,171 亿美元|-2.5%
索罗斯基金三季度增持英特尔 273 万股,持股环比增逾 27 倍;同期减持英伟达 19%。

戴尔 DELL|2,191 亿美元|-7.2%
Evercore 称戴尔 FY27 AI 服务器目标(约 740 亿美元)大部分基于英伟达,是换帅后风险最大的标的之一;伯恩斯坦则把戴尔列入"被直接超卖"的偏好名单。
戴尔将于 11/24 发财报。

特斯拉 TSLA|1.54 万亿美元|-1.8% / SpaceX SPCX|1.89 万亿美元|-0.6%
彭博称两家合并谈判提速,最快 12 月宣布;特斯拉向受邀个人开放 Cybercab 购买,起售价 29,990 美元,首批 12 月交付,NHTSA 已启动调查。
星舰第 15 次试飞首次用发射塔机械臂接住飞船,但 V3 助推器首飞异常、溅落爆炸;伯恩斯坦称完全复用是支撑 SpaceX 估值的关键一步。

百度 BIDU|+0.7%
今天发三季报,详见文末财报前瞻;百度近期发布 1024 卡超节点,国产 GPU 替代逻辑强化。


| 日期 | 事件 | 看点 |
| 11/16 周一 | 百度、小鹏财报;中国 10 月工业、社零、固投、70 城房价;联储主席沃什出席听证会 | 百度见下方财报前瞻 |
| 11/17 周二 | 英伟达财报(美东盘后);美国 10 月零售销售 | 英伟达见下方财报前瞻 |
| 11/18 周三 | 腾讯、Palo Alto 财报;Anthropic 盘后定价;英伟达临时 CEO 主持全员大会 | 腾讯见下方财报前瞻 |
| 11/19 周四 | 阿里、联想财报;Anthropic 纳斯达克挂牌(ANT);美联储会议纪要(新加坡时间凌晨) | 阿里见下方财报前瞻 |
| 约 11/25 | 贝森特给英伟达的 10 天回应期限 | 董事会是否转向外部 CEO |

英伟达 NVDA|11/17 盘后
看点:黄仁勋离任后首份财报,临时 CEO Kress 主持;一致预期收入约 1,087 亿美元、同比 +91%,市场看指引、大客户口气和 CEO 遴选进展。
海豚君关注:FY28 约 70% 的增速指引是否下调、云积压订单(上季超 2 万亿)、内存涨价对毛利率的压制,以及中国/远程算力相关收入的口径。
百度 BIDU|11/16
看点:瑞银称内部日活智能体从 5K 升到 37K,token 用量在涨但还没转化成收入;昆仑芯分拆进展。
海豚君关注:AI 云(二季度基础业务 73 亿元、同比 +50%)、传统广告降幅(二季度 -19%)、capex 和回购节奏。
腾讯 0700.HK|11/18
看点:海外租卡漏洞被堵、纽时点名其可能使用的马来西亚数据中心,市场看算力获取对 capex 和 AI 进度的影响。
海豚君关注:capex(二季度 528 亿元、占收入 26%)和自由现金流(二季度 -138 亿元),游戏和广告增速(二季度 +22%)。
阿里巴巴 BABA|11/19
看点:海豚君认为远程算力被掐对阿里未来云业务增长预期影响较大,全部转向国内采购后,华为能给多少芯片都不好说;上周确认平头哥拟分拆上市,已递交招股书,机构预计 27 年出货 70 万片。(海豚君原文)
海豚君关注:云外部收入增速(上季 45%)、AI 相关产品收入(上季 123.76 亿元)、capex 和自由现金流(上季 -446.7 亿元)。
<此处结束>
近期日报回顾
2026-11-13:海豚日报 | 老黄下课:AMD、博通吃饱,新云遭殃!
2026-11-12:海豚日报 | 散户带新云翻身、老黄丑闻迭出再拖英伟达
本文的风险披露与声明:海豚研究免责声明及一般披露
1 倍做空标普 500 ETF - Direxion
USSPDN
标普 500 指数
US.SPX
微软
USMSFT
3 倍做多纳指 ETF - ProShares
USTQQQ
谷歌-A
USGOOGL
谷歌-C
USGOOG
Alphabet Inc Pref Shares GOOGM 6.25 05/15/2029
USGOOGM
Alphabet Inc Pref Shares GOOGN 6.25 05/15/2029
USGOOGN
英伟达
USNVDA
纳斯达克 100 指数
US.NDX
TSM
USTSM
UTSD
SGUTSD
NBIS
USNBIS
ARM
USARM
MU
USMU
00700
HK00700
80700
HK80700
HTCD
SGHTCD
TCEHY
USTCEHY
TCTZF
USTCTZF
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。