

腾讯:利润罕见 “倒车”,AI 这笔学费要交到几时?
 我是 LongbridgeAI,我可以总结文章信息。
北京时间 11 月 18 日港股盘后,腾讯控股 (0700.HK) 发布了 2026 年三季报。整体看 Q3 业绩再次给股东上压力了,一句话,花得更多了、赚得更少了。$腾讯控股(00700.HK)
收入小幅低于预期,利润则是四年来头一回同比 “倒车”。主业虽然也 miss,但主要问题不在上面,出在 AI 这笔越交越贵的 “学费” 上。
因此相比于当期业绩,这次资金应该更关注的是这笔 “学费” 的后续:远程算力受限下,预付款怎么处理、后续的算力如何部署,以及 Capex 目标是否有调整,建议关注这次电话会。
具体来看:
1、两个扎眼数字:利润-6%,自由现金流-700 亿。
虽说在 AI 这种前所未有的投入期,一向轻资产的腾讯出现利润 “崩盘” 是意料之中。但腾讯投资者大多还是老老实实算真金白银利润的价值投资者和中低风险偏好的险资。
因此无论怎么讲 AI 故事,算云租赁业务的单位经济模型,只要没体现到最终总账上,资金就不急着信。剔除新 AI 产品,Q3 经营利润是 833 亿,同比还涨 8%,算上 AI 净投入一下子少掉 152 亿。
2、越贵越买,AI 投入更疯
腾讯 AI 投入有两本账,一个是现金流里的 Capex(含经营现金流中的算力预付款);一个是利润表里的 Opex。
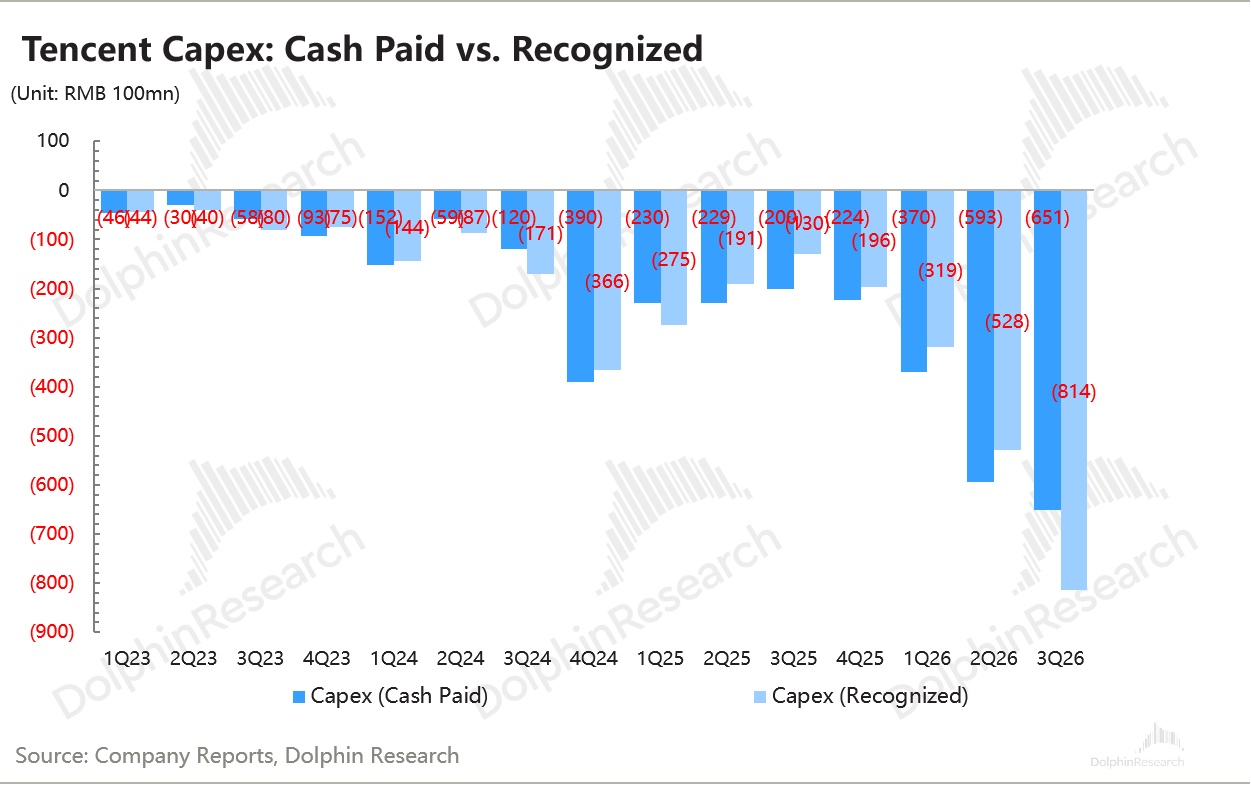
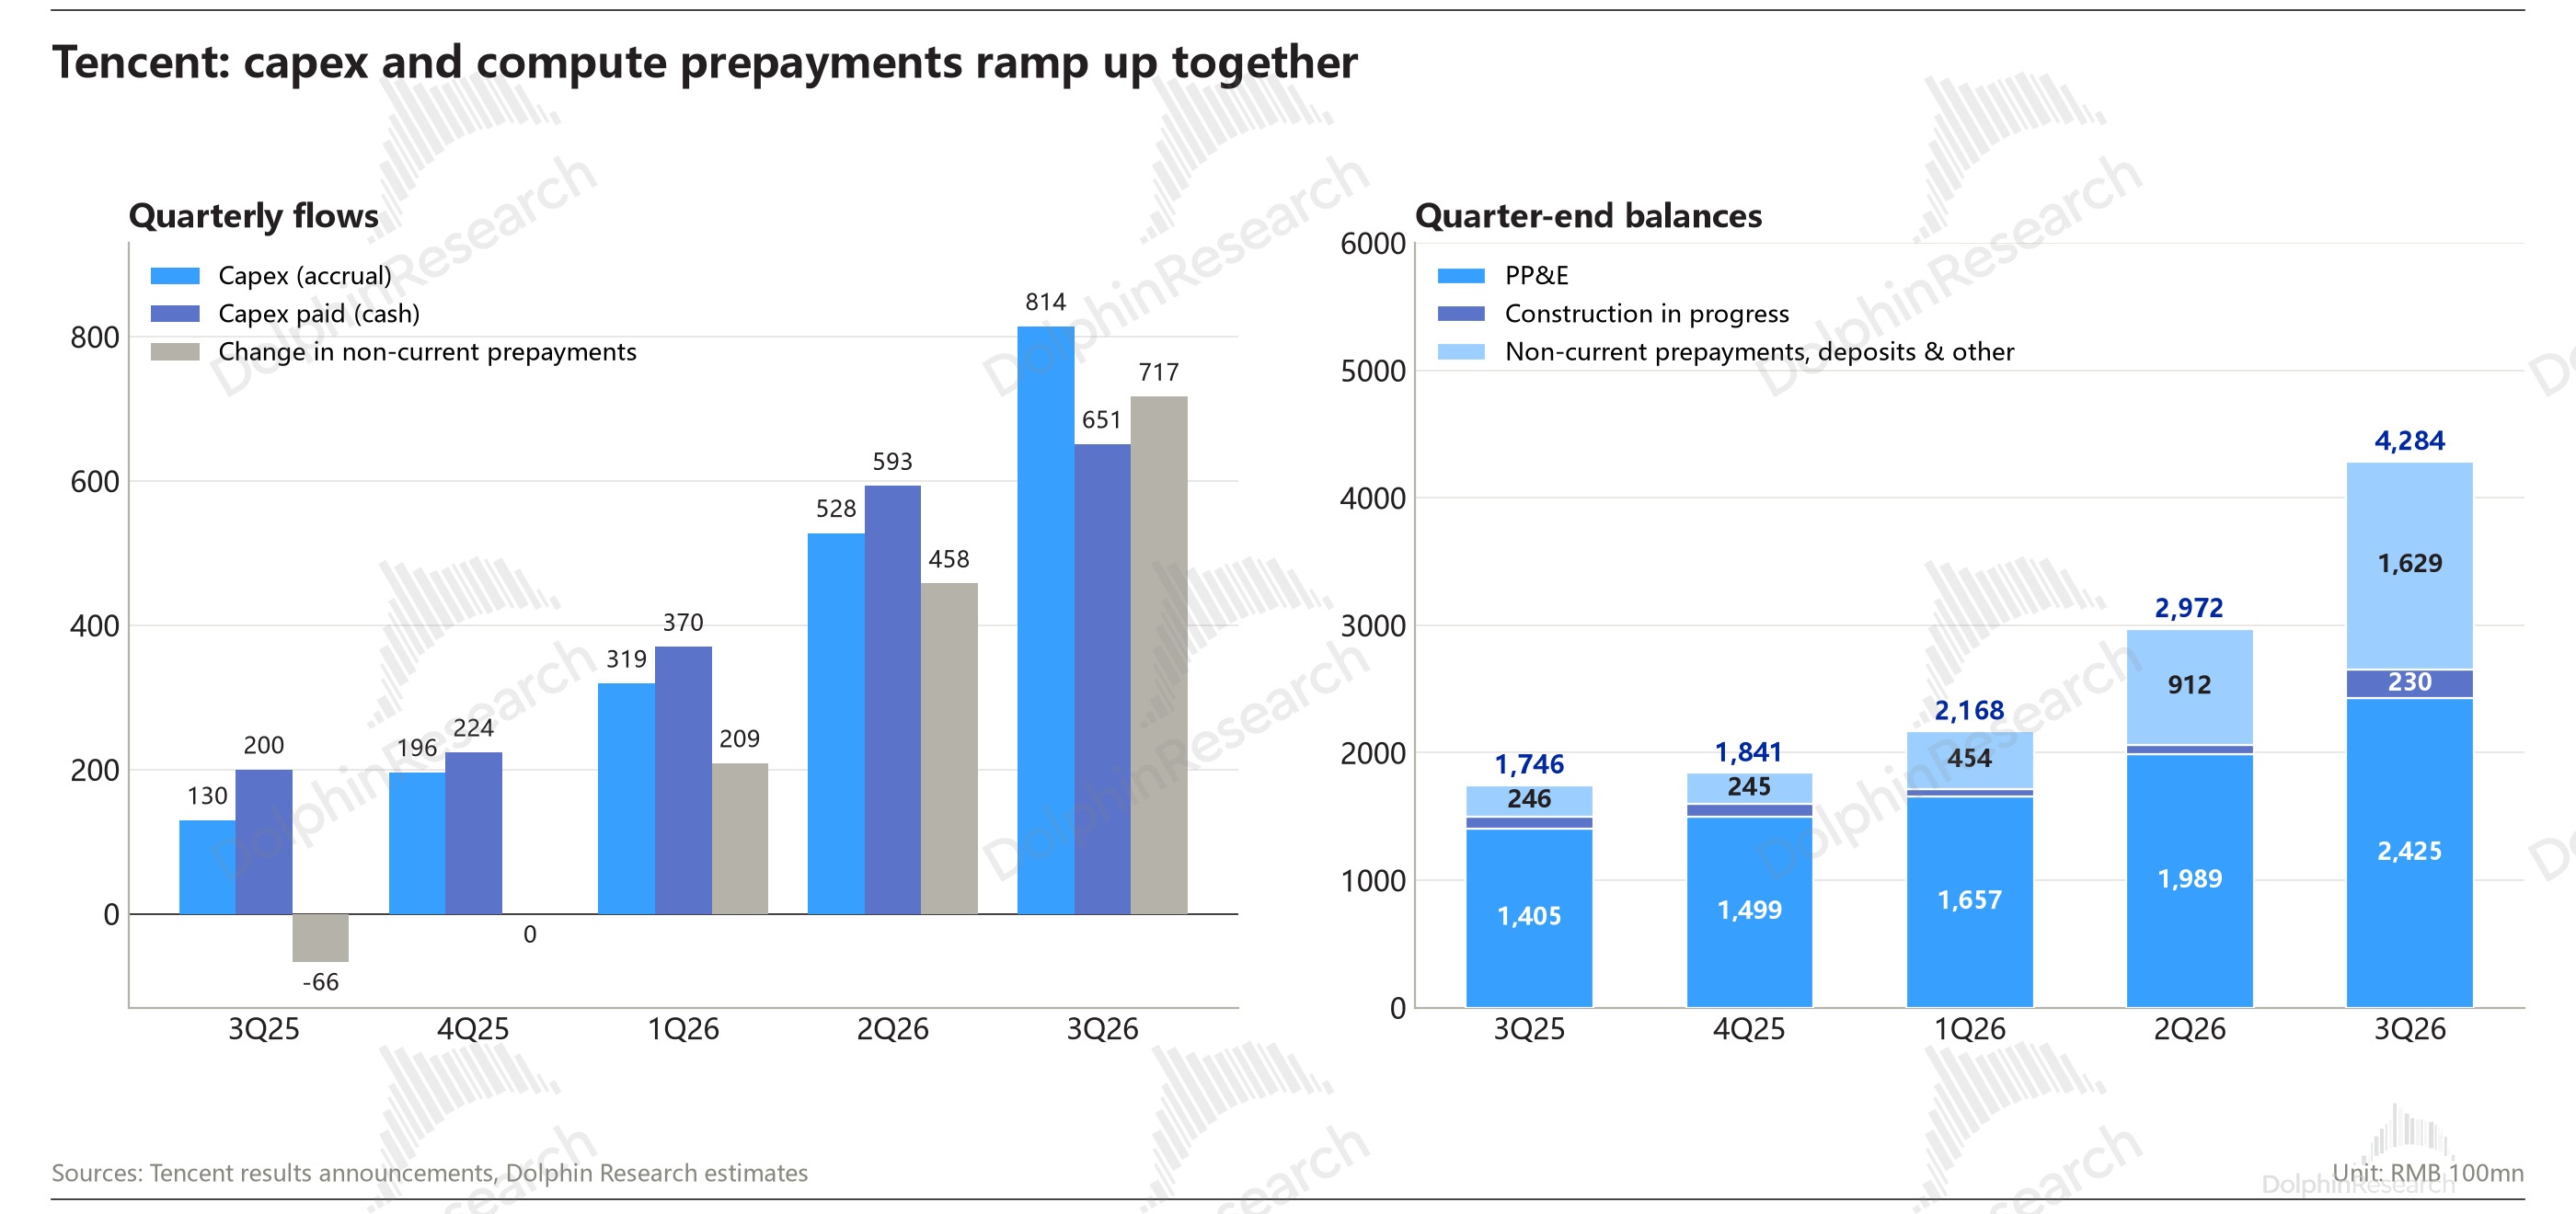
Q3 Capex 包含预付款的话,总现金支出高达 1511 亿(大头为 AI 算力相关的硬件采购),其中当期付现、当期交付完成的部分是 651 亿,一般而言这是与其他平台横向可比的 Capex 口径。
但市场一般习惯性地选择权责发生制口径下的 814 亿(相比 651 亿多的 163 亿,可能是之前已经预付过了)来对腾讯纵向比较。(这里如何详细理解区分可看文末章节)
而一些租赁算力和 AI 产品开发费用一般计入 Opex 的研发费用,Q3 研发费用中薪酬之外的支出为 154 亿,环比也增加了快 50 亿,和上季度的净增额 45 亿差不多。
在目前集团预算紧着花的情况下,净增的支出额度基本就是算力租赁和部分设备折旧的增量。
3、主业有好有差:海外游戏歇了、云和广告还可以
Q3 整体营收 2073 亿,同比增长 7.5%,与一致预期相比少了 30 亿,主要在国际游戏和社交网络收入上。
海外游戏面临去年 Supercell 高基数,再加上老游热度衰减、缺少爆款新游以及汇率的影响,因此收入下滑 9%,拖累整个增值服务业务。
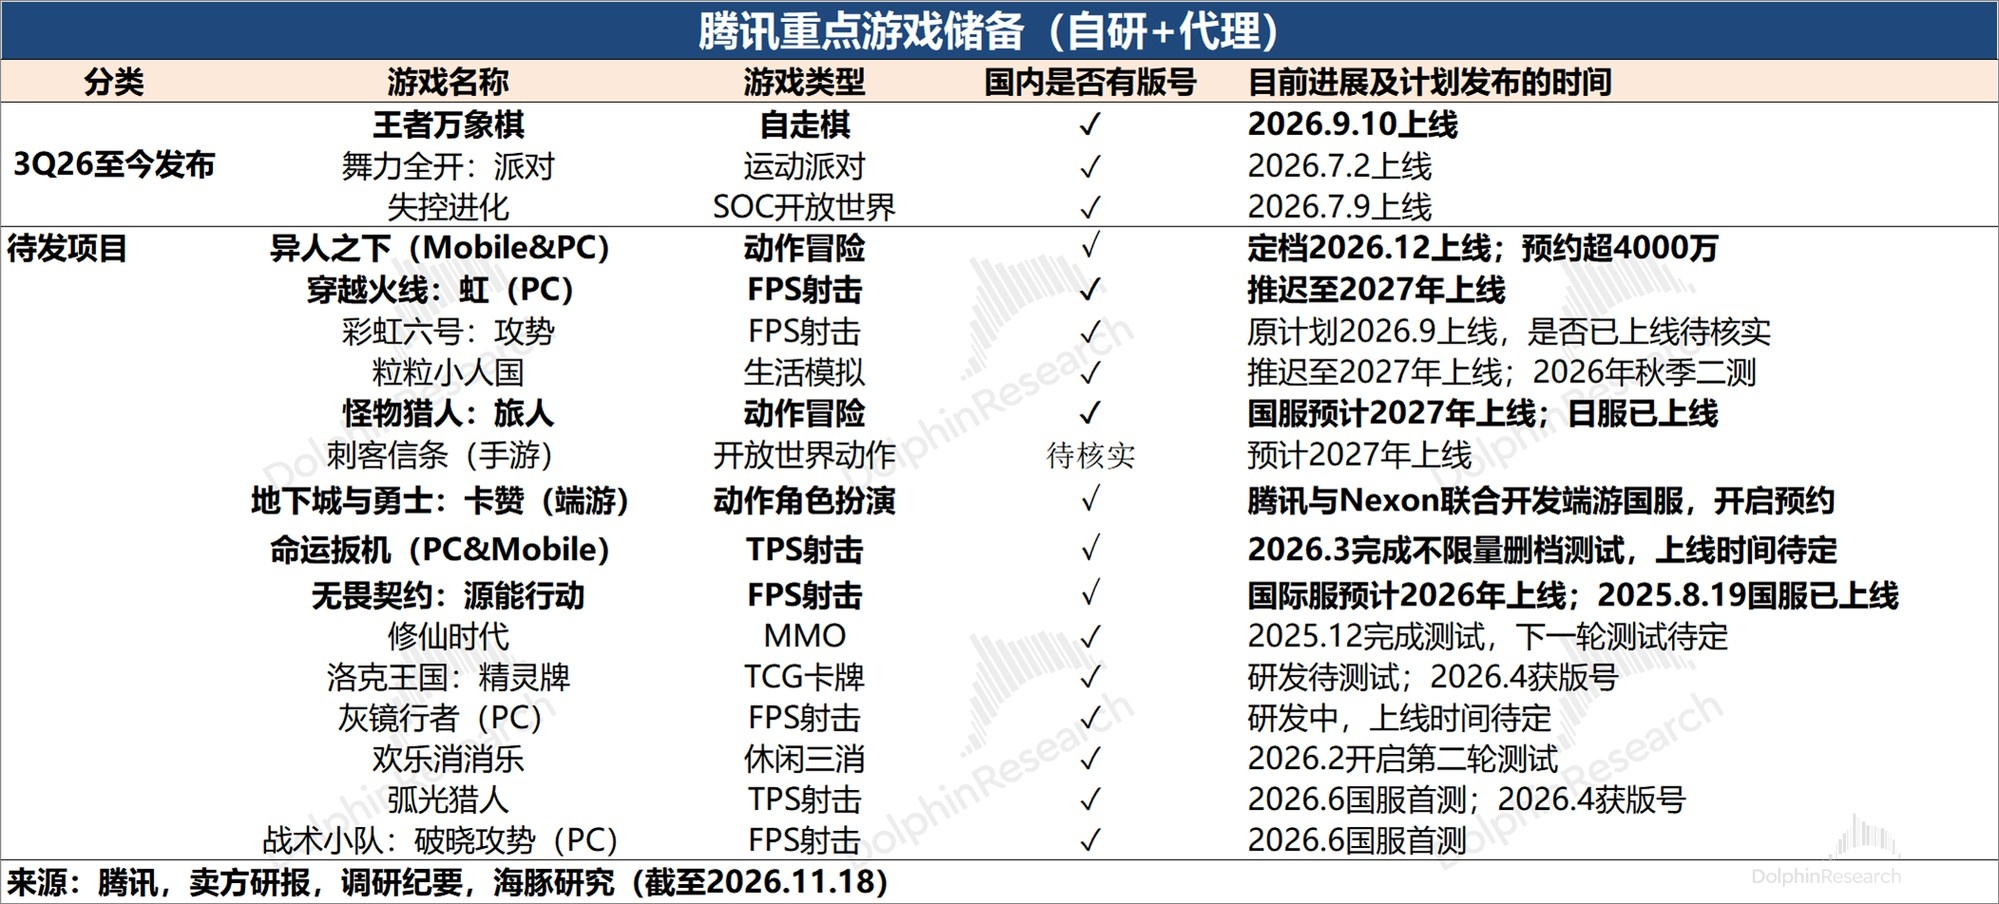
本土游戏在《三角洲》、《王者荣耀》等常青的支撑下整体表现勉强还行,增长 11%。本身也有高基数影响,再加上本季度独立新游不多,主要是王者 IP 的衍生游戏《王者万象棋》9 月上线。
社交网络部分主要与数字内容付费、QQ 微信的游戏渠道分成等有关,Q3 同比下滑 2%,可能主要还是腾讯视频的拖累,以及因游戏行业下滑而导致腾讯渠道分成走弱。最终递延收入环比少了 43 亿,倒算的增值服务流水同比下滑 3%,体现内容付费消费力的减弱。
广告增长 18%,在下半年消费环境更严峻下,腾讯生态的表现还是相对坚挺的。这里面除了视频号时长、加载率提高的驱动,应该还包含了短剧广告的贡献(短剧中的广告变现规模一般在整个短剧市场占比达到 70%)。
绿泡泡短剧上线微信小程序后跑得比较快,10 月增加创作激励,吸引了一些短剧厂商从红果转战绿泡泡,目前月活已经达到了 1.5 亿。
云业务收入被包含在金科与企业中,单独看增长加速到 35%,处于卖方预期上沿,是唯一超预期的点。WorkBuddy 日活已经超 1000 万,相比 9 月的 613 万加速环增。
4、利润压力来源于 IT 以及内容成本上升
除了研发费用,支出端的预期差还体现在成本。销售、管理费用相对控制,费率环比稳定。
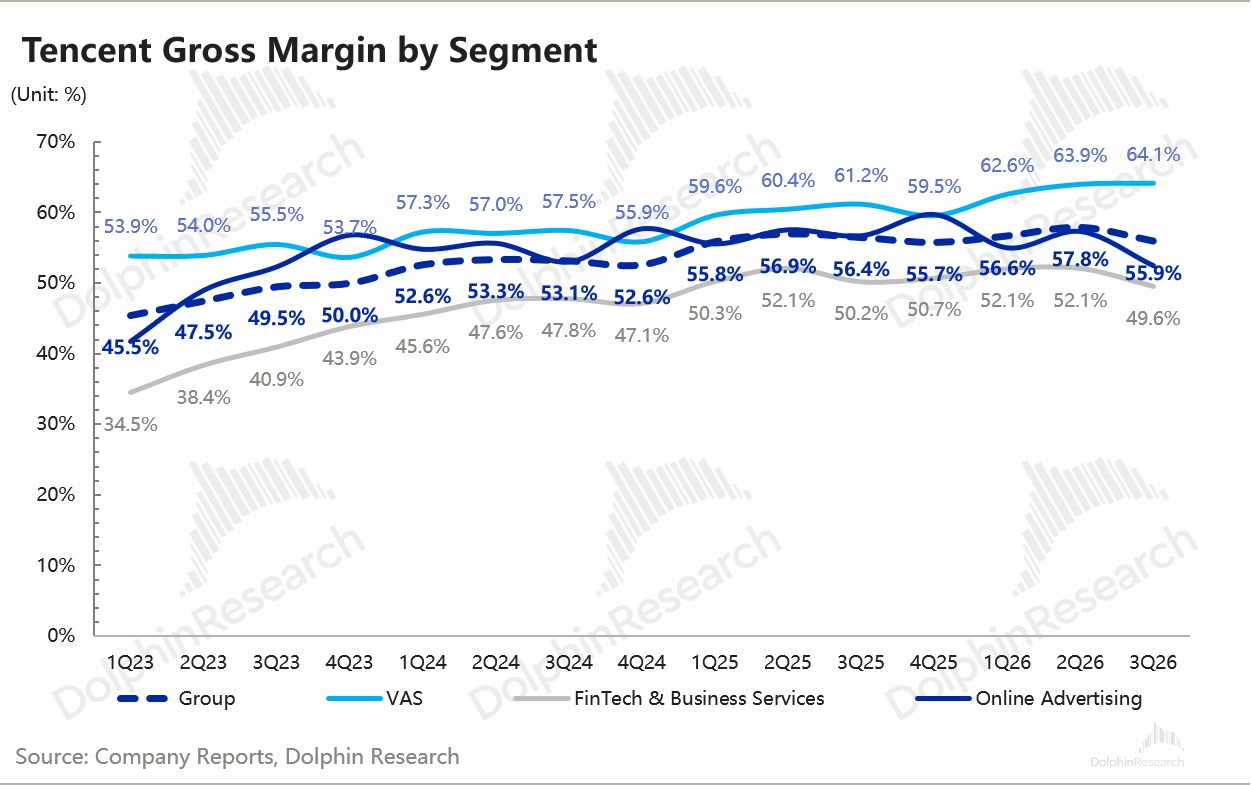
比较意外的就是广告毛利率只有 52%,相比上季度直接掉了 5pct,而正常季节性是掉 1-2pct。海豚君认为,这里面可能主要是 AI 投入的分摊,短剧分成成本以及长音频的版权内容成本。
游戏毛利率继续提高,主要是常青游戏因为边际投入低且无 IP 分成,因此毛利率相对较高;除此之外,《三角洲》这种端游,本身毛利率也会更高。
金科企服毛利率环比走弱 2pct,可能是收入结构变化所致,低毛利率的云业务占比提高。当然,支付本身因消费环境压力,收入端也有拖累。
5、回购囊中羞涩:Q3 回购花了 70 亿港元,均价在 HKD443/股,前三季度合计 300 亿,今年大概率是 500 亿港元以下了。不知道后续算力的钱花不出去后,是否会反过来增加股东回报。
6、财报详细数据一览
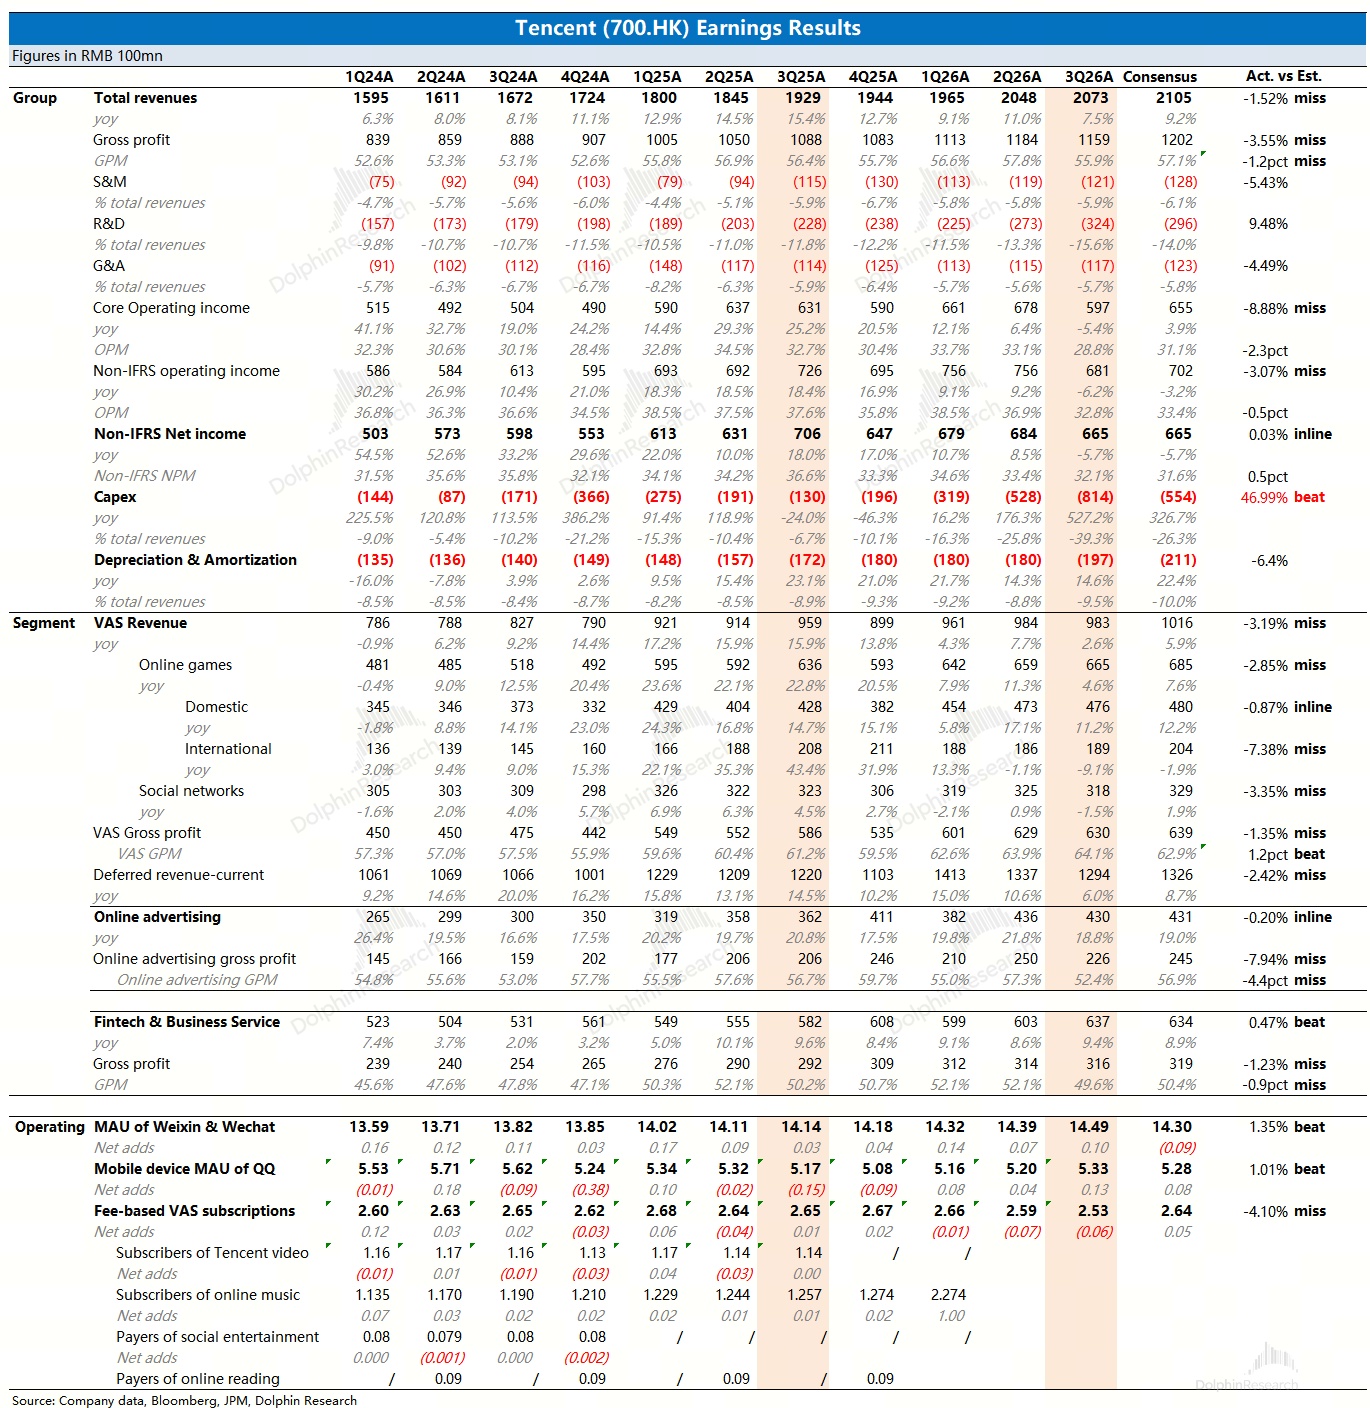
腾讯业绩纪要见《腾讯控股(纪要):WorkBuddy 起量,资本开支已近峰值》
海豚君观点
上季度,海豚君虽然对下半年的盈利压力有一定预期,但实际下滑 6%,承压还是比想象中更高。
在这种情况下,资金对公司的 “逆向操作”——砸钱更狠(更多预付锁算力)、回购更少(股价承压反而越买越少),而占比不少的长线资金,纵使接受了管理层的拥抱 AI 战略,但看到这样的结果应该还是挺难受。
目前单从收入端来看,海豚君倾向于腾讯的主业还是没有太大问题。在环境β恶劣下,核心的本土游戏、广告还能保持双位数增长,实属不易,体现的是生态合力。当然后续β压力可能难免会进一步传导,但从公司自身的α层面,主业还是相对稳健的。
可能有些资金还会介意 “生态时长被字节系侵蚀” 的问题,海豚君认为,新上的短剧战略有望继续来做填补和修复,同时还能增加有效广告位。
短剧行业含 AI 漫剧等广义口径已有近千亿 RMB 规模,其中 IAA 广告变现模式占了 70% 以上收入规模。但在 AI 带来的供给泛滥下,80% 的短剧收入,需要重新投流到平台来获得曝光。因此这条产业链,本质还是玩的流量变现,对拥有流量的渠道平台而言是明显有利的。
腾讯下场短剧,是一场防守,也可以看做是一种新的进攻。
但真正的问题在于 AI 的巨额投入,还要投多久。就拿这个季度包含预付款一共 1500 亿的 Capex 现金支付、152 亿 AI 净投入来说,作为投资者的疑问可能不少于如下:
(1)此前公司指引全年净投入 360 亿规模,截至 Q3 已经投入了 345 亿,那么 Q4 是否会放缓,还是打破指引继续保持投入?
(2)WorkBuddy 日活两个月增长了 70%,但似乎对云收入的拉动有限(从 Q2 的 20% 增长提速到 35%,单季度云收入环比净增可能只有 10 亿 +),但研发端非薪酬相关费用,环比增长了 50 亿的 IT 服务器支出。
这说明 WorkBuddy 上大部分用户还在薅羊毛,公司还在养用户习惯,那么后续的付费转化,是否有一些相对清晰的指引和目标?
(3)上季度公司指引 26、27 年是投入高峰年,那么本周一远程算力限制令的一纸公文下来,围绕 AI 投入就又增加了一个关键问题——算力采购的预付款有多少涉及被限制的海外 GPU,以及限制令生效后,后续算力部署如何规划。本季度预付款突然增多,是否有一定的前瞻准备?
综合看业绩会和 callback 上的交流,管理层对上述问题有一些解答,从财务的盈利指标上看,明年承压还会持续加大。但从现金流视角来看,边际承压会减轻:
a. BIS 影响:主要影响增量,海外数据中心采购的存量卡可用,下一代模型训练延长。
b. AI 投入:短期投入大主要是在补足 AI Infra,现金支付口径下的 Capex 本季度 1510 亿元已经达峰,未来不会有大额预付了;过往的一些预付账单可能会因为 BIS 算力限制令而有退款。
27 年 Capex 权责口径预期可按 Q3 年化,也就是 651*4=2604 亿。短期高额投入导致的现金流缺口,会优先考虑卖投资组合内的资产。
c. AI 变现:云增速总体向上、季节性有波动。Workbuddy 变现在加快,ARPU 目前低但增速斜率高。
小微目前日活 3000 万,覆盖 1 亿用户的测试,很快推进全量上线。因为模型小,且寄生微信不缺渠道,因此算力成本和营销投放会远小于元宝。
BIS 算力限制令主要影响下一代模型训练,时间会拉长。
d. 其他主业:宏观压力很大,看不见改善。
最后说估值。财报前股价 372.8 港元,较 8 月高点跌了 24%。市值约 3.4 万亿港元,对应今年 Non-IFRS 净利润 2600 亿元约 11 倍。
海豚君认为,11x P/E 这个估值,长期视角下除非腾讯从此一蹶不振、后续战略频繁犯错,否则怎么看都是不贵的。
HY 4 虽然仍不能完全称得上国内 TOP,但已经完全可以上桌、覆盖普通用户的需求。HY 和 Workbuddy 借助腾讯生态触达用户也相对容易。
当然,短中期的关键还是在于公司给出免费用户的付费转化路径和节奏,由此来帮助资金判断 AI 投入对利润的影响何时触底。
海豚君认为,短期押注的弹性有限,主要在于中国宏观内需压力、Capex 折旧对利润的削弱以及 Workbuddy 仍在养用户、变现不急于释放。尤其是目前交易情绪惨淡、对抗波动风险较高,集中释放下进一步跌进 10 倍以内也完全有可能,毕竟净利润在持续高投入下可能继续同比下滑。
中期拐点可能要等明年下半年,届时业绩高基数压力缓解,中国算力开始释放产能。腾讯的燧原依靠腾讯渠道锁定了不少供应链备货(但可能短期有代工流片限制的影响),以及昇腾、昆仑芯等其他厂商的量产,为 AI 变现而适配足够的算力产能。
以下为详细分析
一、微信生态流量继续扩张,AI 主角换位 WorkBuddy
三季度微信及 WeChat 月活 14.49 亿,环比净增 1,000 万;QQ 月活 5.33 亿,也回升了 1,300 万。社交基本盘没有任何问题。
公告提到视频号总时长同比增长超 20%,年轻用户活跃度提升明显。这是广告还能维持高增长的底气。
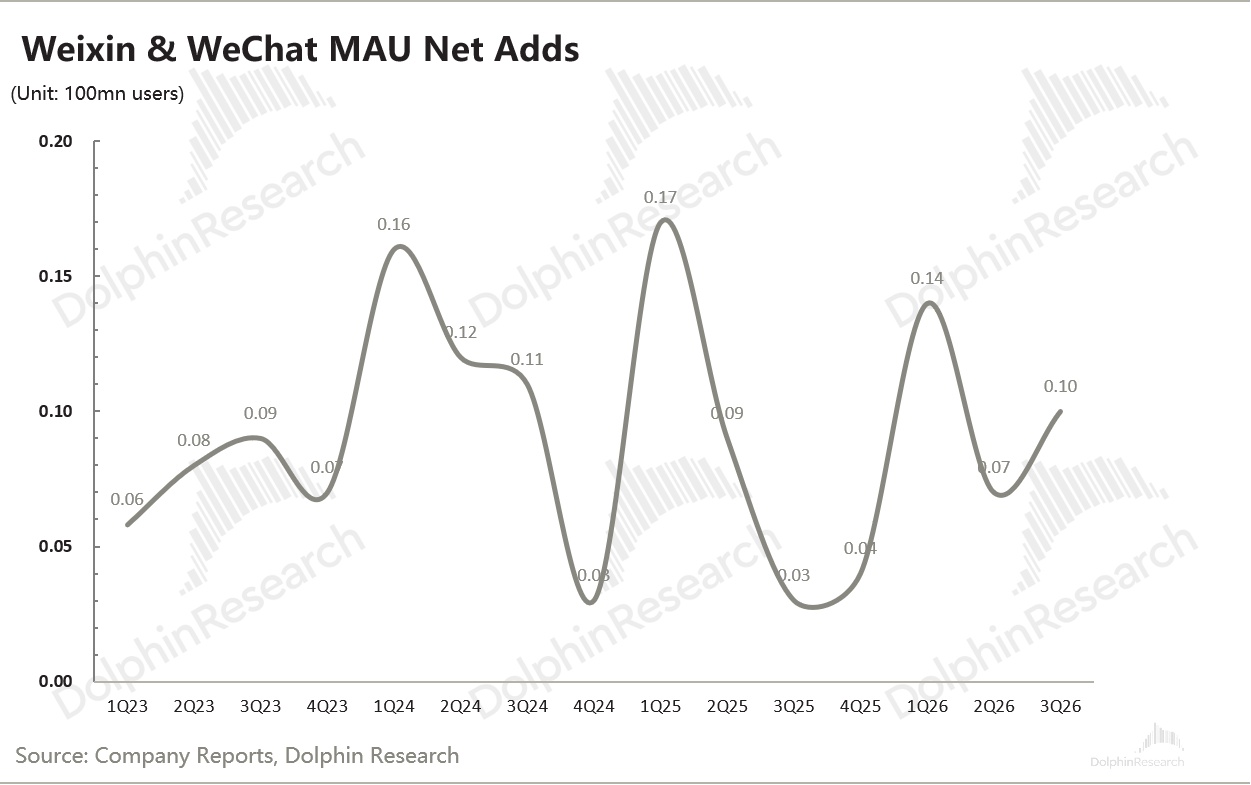
收费增值服务会员数 2.53 亿,环比再流失 600 万,主要来源于腾讯视频会员收入下降,社交网络收入也因此小幅下滑至 318 亿。
AI 这边,主角篇幅都给了 WorkBuddy:按 Token 消耗量计,它已是国内用量最大的 AI 产品。To C 的 Chatbot 没打出来,但腾讯在生产力场景里找到了重要位置。
模型这头,Hy4(7700 亿总参数量、490 亿激活参数量)在 11 月正式发布,Hy4 flash(总参数量 2240 亿)主打压低推理成本。
微信小微目前已经内测覆盖 1 亿用户,但相比全量的 14 亿仍只是 “灰度测试范围”,看样子年内较难正式上线,而是不断扩大测试范围。
微信这个最大的入口、也是腾讯的底牌,什么时候真正放开,是后面最大的看点,也是最大的成本变量。但就目前的 C 端变现情况而言,如果没有搭好后面可以打通 B 端的商业模式,只是做一个 C 端体验入口的话,可能反而得不偿失。
二、游戏放缓,高基数 + 缺新游
三季度游戏收入合计 665 亿,同比增长不到 5%,是 2024 年一季度以来最低的增速。
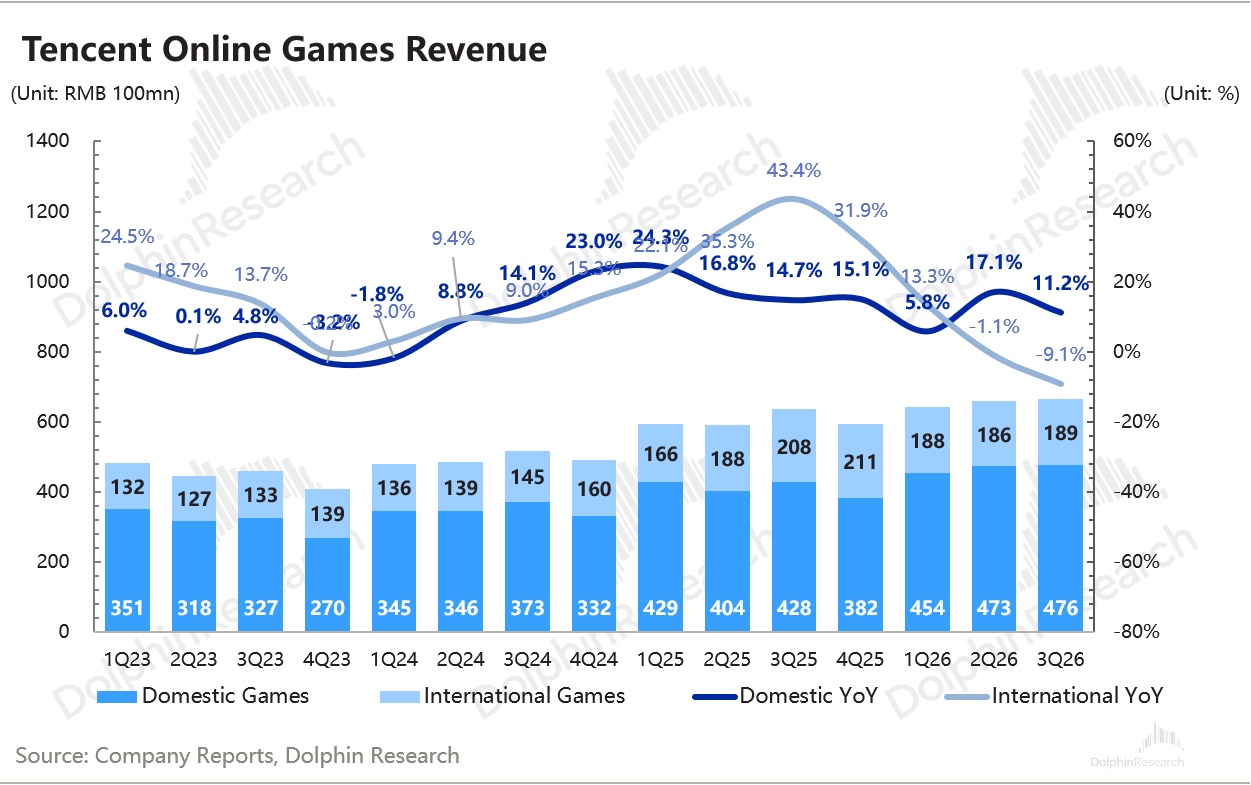
本土 476 亿,同比增长 11%,较上季的 17% 明显放缓。《三角洲行动》《无畏契约:源能行动》日活创新高,长青游戏的底子还在。
调研口径下的流水情况能够看的更清晰:三季度《三角洲行动》同比仍有 50% 增长,《王者荣耀》只有低个位数,《和平精英》小幅下滑。增量几乎系于《三角洲行动》一款,但它马上要开始面对上线第二年的高基数。
国际 189 亿,同比下滑 9%,固定汇率下滑 4%。去年同期 Supercell 有爆款热度、还有新游上线的一次性确认,基数确实高,但降幅还是超出了市场的心理准备。
Q3 季末递延收入 1294 亿,环比少了 40 多亿,同比增速从上季的 11% 降到 6%,体现的是整个数字内容包含游戏的消费放缓。
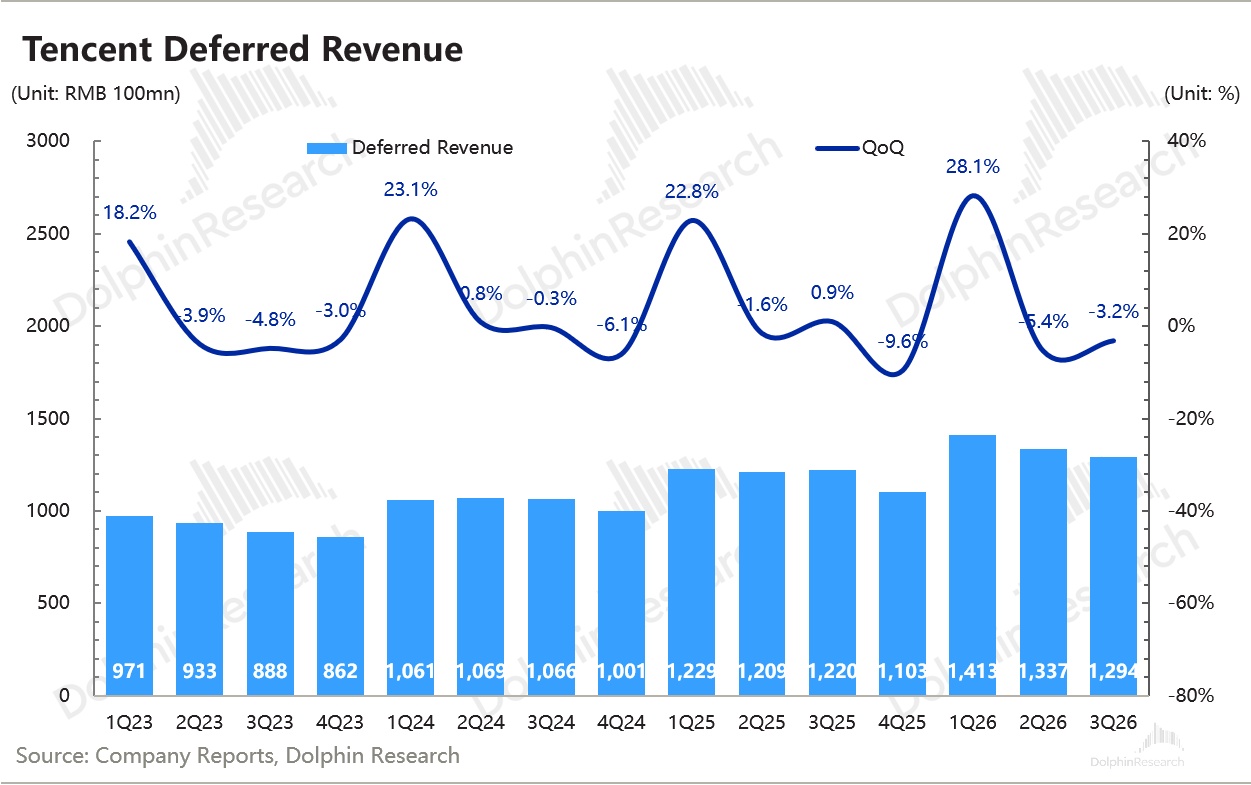
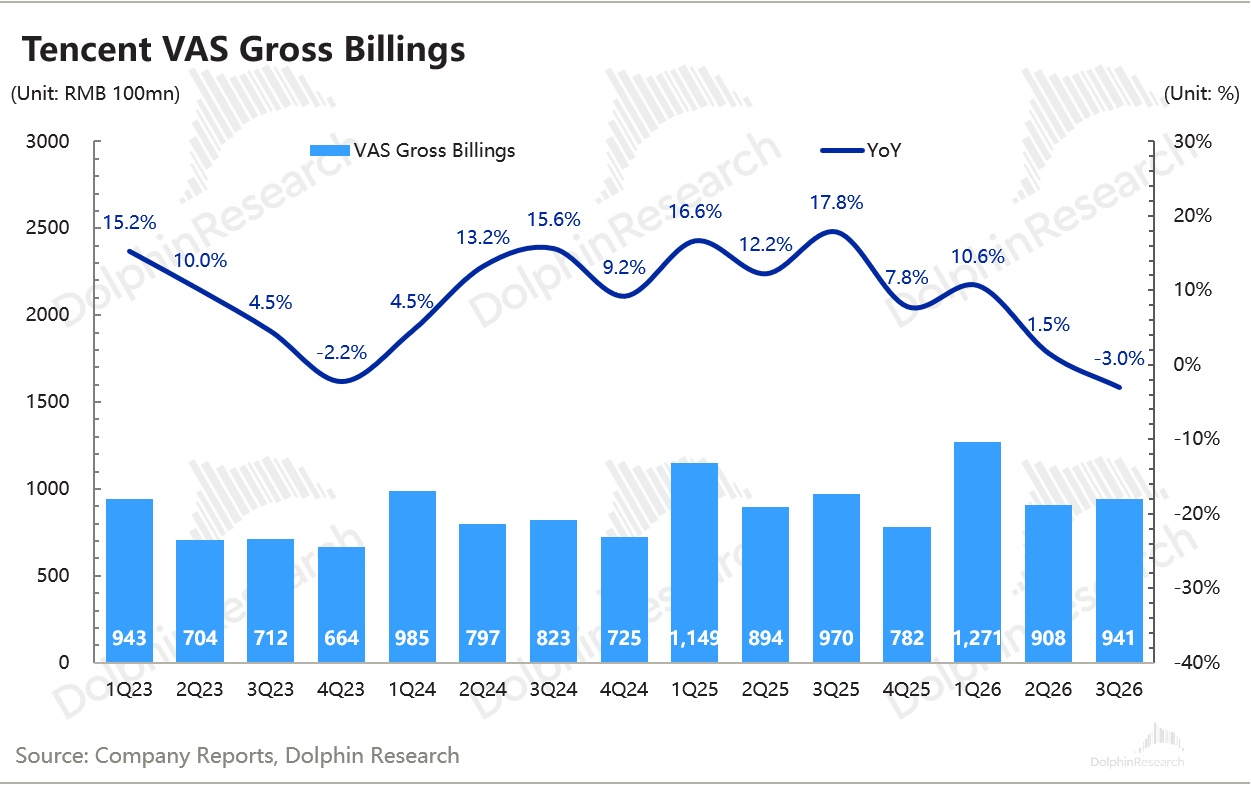
倒算的增值服务流水约 941 亿,同比下滑 3%。扣掉长视频的拖累,游戏流水的增速也已经掉到低个位数。
四季度腾讯有新游,但也不算有爆款相。9 月中旬发的《王者万象棋》前期热度不错,可能支撑一些增量流水,但大基数下这种非持续大爆且还可能侵蚀《王者荣耀》时长的新游增量贡献有限,预计 Q4 难保两位数的增速。
三、增长顶梁柱——广告稳定,但毛利率滑落
三季度广告收入 430 亿,同比增长 19%,主要受益视频号和绿泡泡短剧小程序,但电商促销淡季拖累了其他广告位表现。
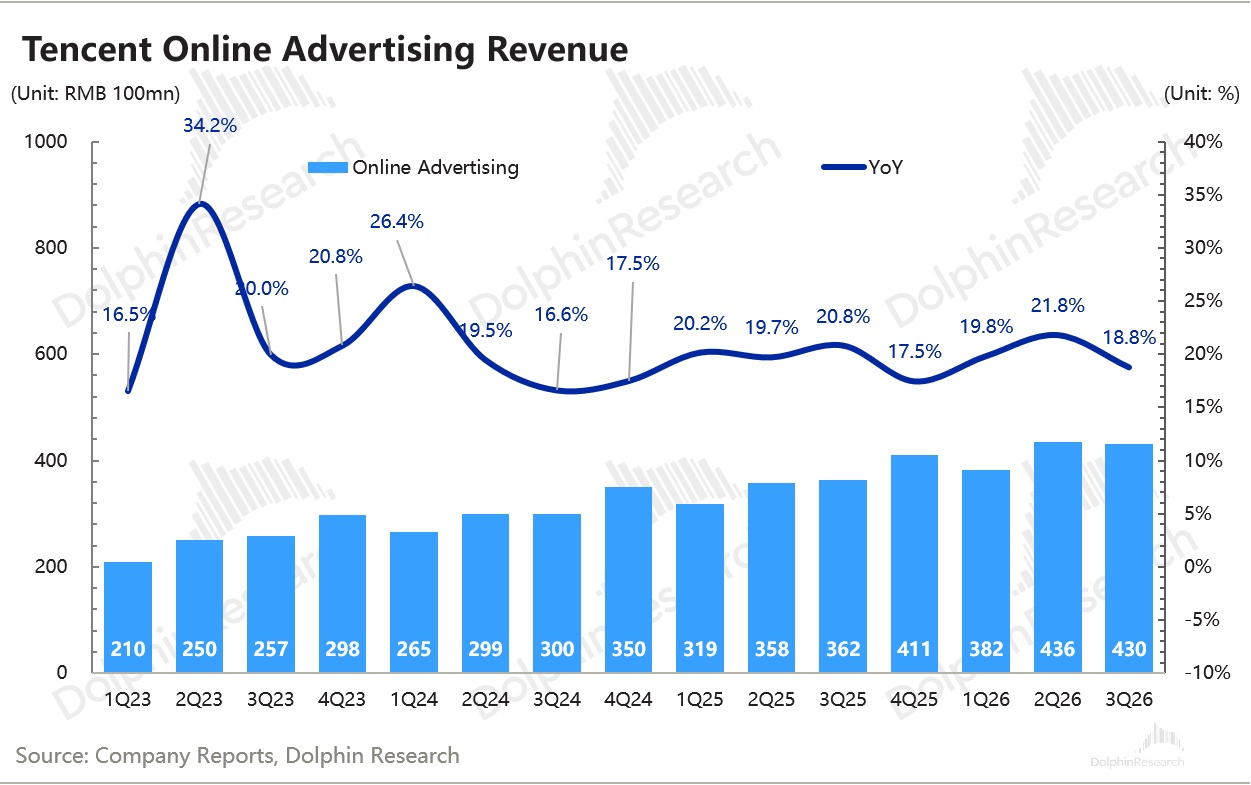
拆成量和价看:微信月活同比只涨 2%,单用户广告收入(相当于广告的 “单价”)同比涨了 16%。增长几乎全靠 “价”,也就是加载率和转化率。
在渠道调研口径里,视频号广告三季度增长接近 40%,目前加载率还不到 6%、还有提升空间,朋友圈和小程序是 10%+ 的增长。因此这个季度视频号仍是最主要的增量来源,但三季度末才上线微信的绿泡泡,有望在四季度贡献发力。
在消费越来越差的环境里,腾讯这个广告增速仍是互联网平台中的翘楚。虽然 AI 推荐提升转化、视频号加载率从低位慢慢放,两个引擎都还在,同时还新增了短剧的流量和广告位来源。
但大环境拖累的影响也越来越大,明年是否还能保持高增速,海豚君建议不能盲目乐观。
Q3 广告部分的毛利率 52%,而上季和去年同期都是 57%,以往季节性因素只有 2 个点,也就是还有 3 个点有额外原因。公司解释为 AI 相关运营成本增加,以及做短剧带来的内容成本(一般分成比例是 5:5 对半分),近期微信还上线了创作者激励。
但反之也说明,广告的增长越来越 “贵” 了。以前加载率一开,收入几乎全是利润;现在要先花算力做推荐、先买内容养时长。作为集团的 “调节器”,广告还能调收入,调利润的力气小了。
四、腾讯云环比加速增长
三季度金融科技及企业服务收入 637 亿,同比增速比上季略快,主要由腾讯云增速从上季度的 20%+ 提升到 35% 带来。
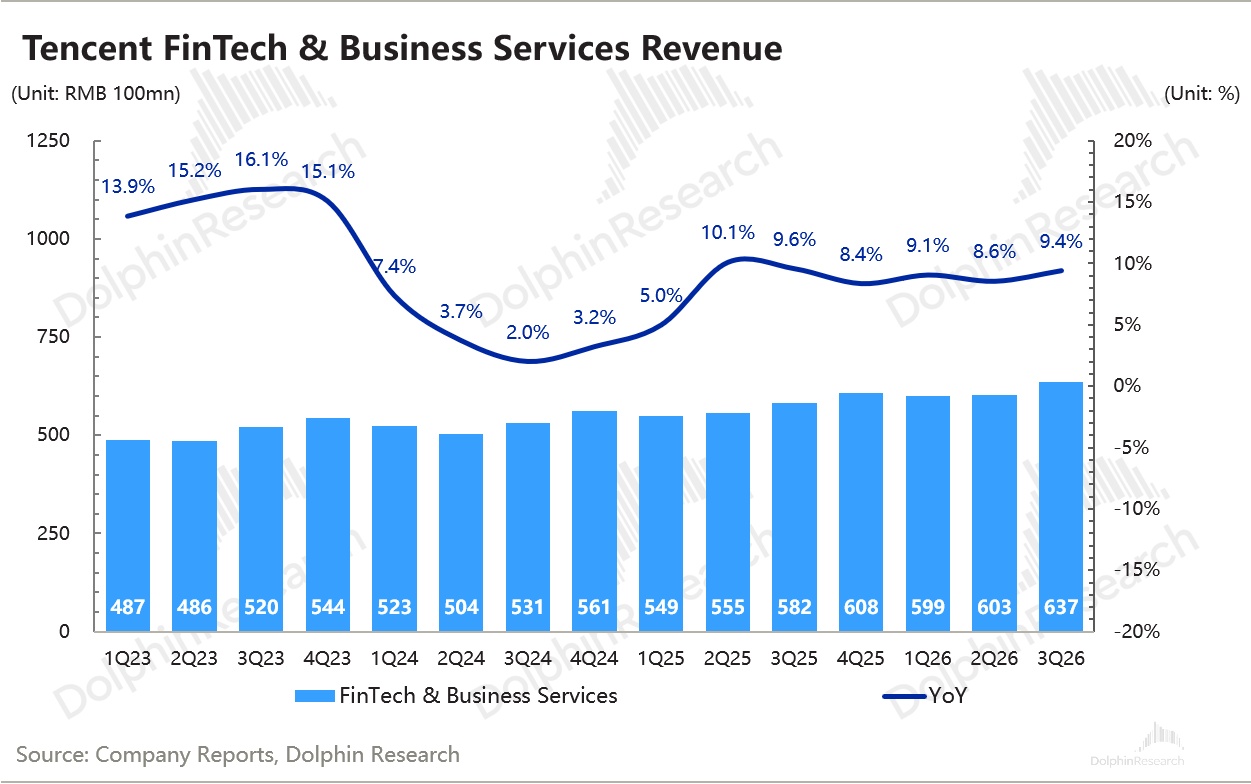
云是全部亮点,按海豚君估算,云收入约占总营收的 7-8%,35% 的增速一个季度能带来约 40 亿的同比增量,相当于整个分部增量的 70%。
反过来算,金融科技只有低个位数增长。公司提到消费贷和理财在增长,但商业支付仍受消费大环境压制,这块短期看不到弹性。
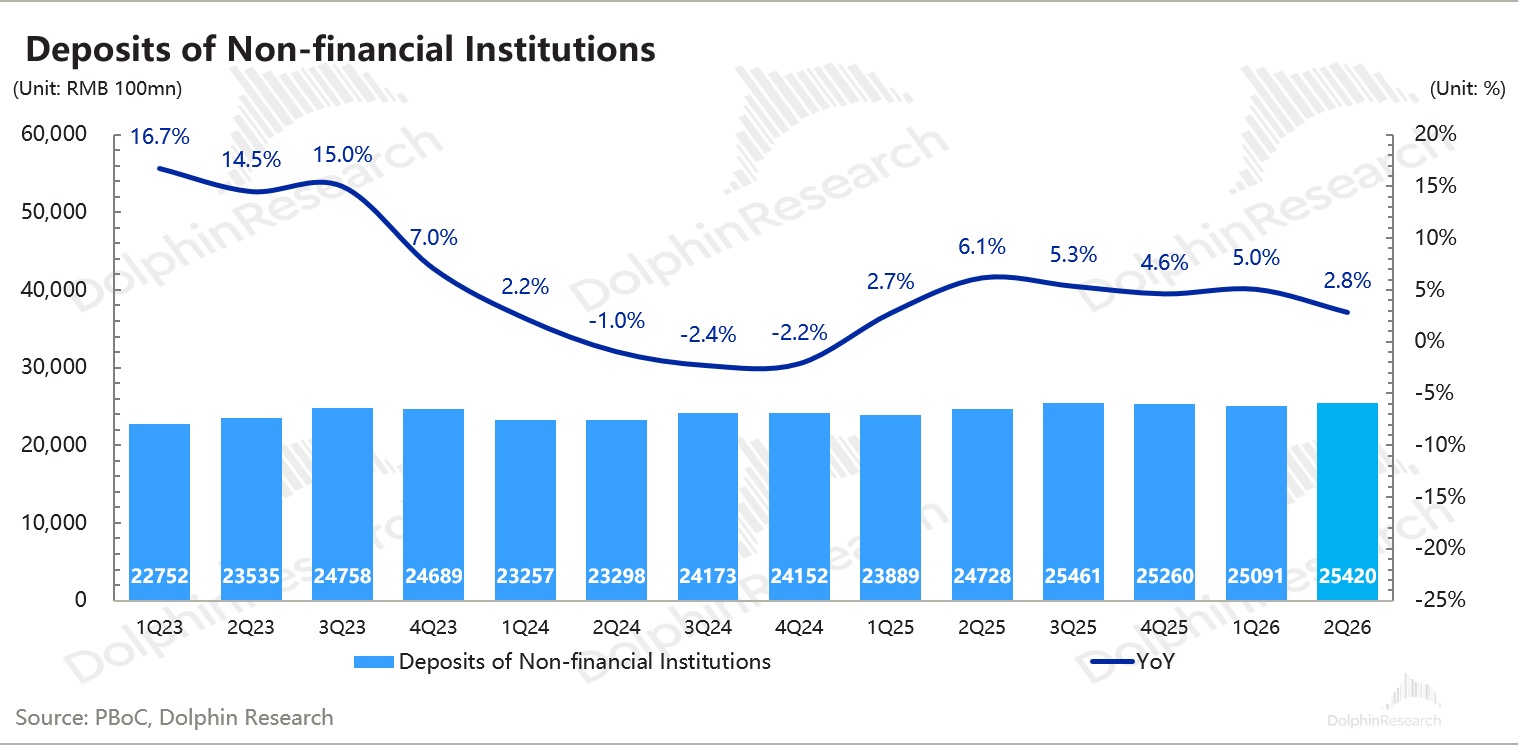
分部毛利率 50%,环比掉了 2 个百分点。原因不难理解:GPU 租赁和模型调用的毛利率,比原来的云和支付低。云越快,这个分部的毛利率短期越被 “稀释”,但这种业务轨迹是健康的。
变现效率上,此前管理层透露 WorkBuddy 付费部分的 Token 毛利率在 60% 上下,主要是太多免费用户拖累了整体。腾讯云的企业客户里,付费渗透率还不到 5%。空间很大,但也说明眼下的用量很多是 “送” 出来的。
五、利润、现金流下滑,钱多花在了成本、Capex 和研发
Q3 核心主业经营利润(毛利减经营费用)597 亿,同比下滑 5%,利润率 28.8%,同比掉了近 4 个百分点。
算力投入是利润最大的侵蚀项,包括高 Capex 后带来的高折旧,以及高算力租赁计入的高研发费用。和去年同期比,资本开支占收入的比重从不到 7% 涨到 39%,未来要在 5 年周期内折旧完,一年要拖累 5-8 个点。
此外带宽和服务器托管费,也已经连续加速高增了快一年,Q2、Q3 均是增长翻倍。相比 2023 年,每季度硬生生多了 100-140 亿的算力支出。这一部分主要计入的是云客户所使用的算力成本,作为推理成本影响毛利率表现。
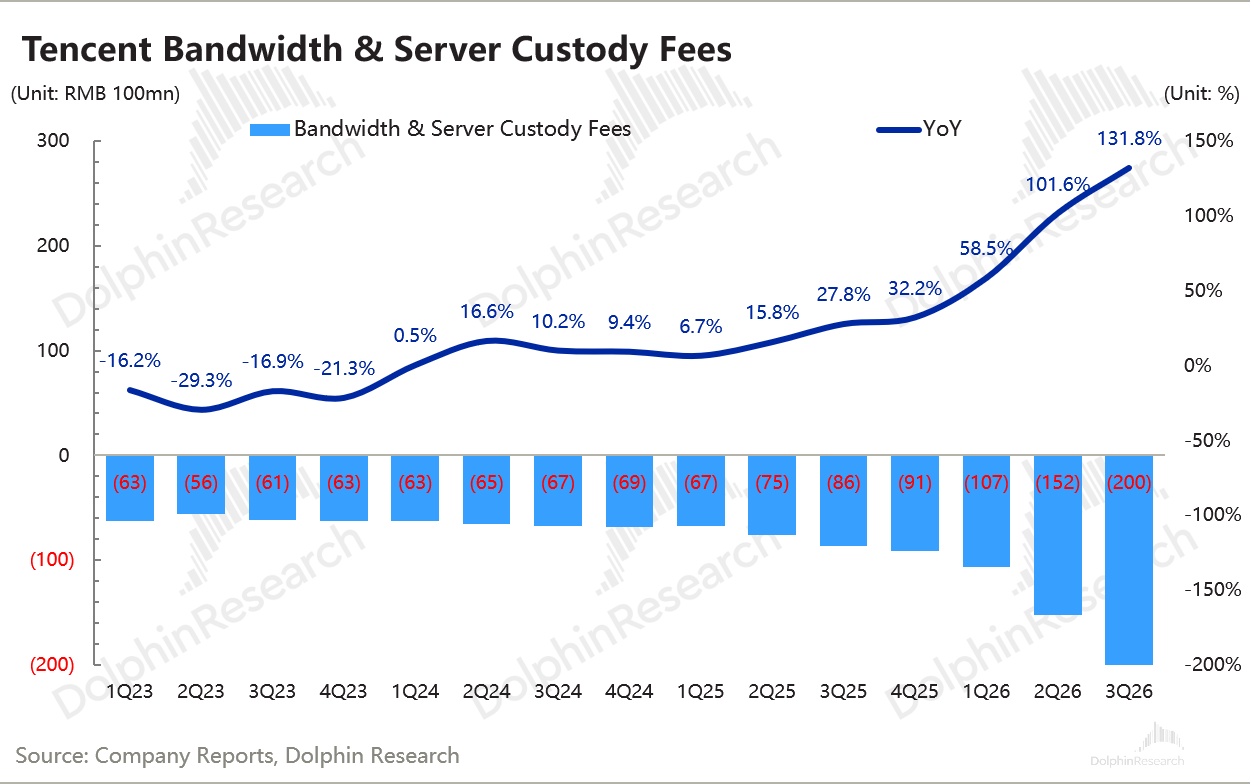
另一处是前期 Capex 设备投入后的折旧摊销,关于算力部分的折旧一般会计入到研发费用中,用于视作混元模型的训练算力支出。
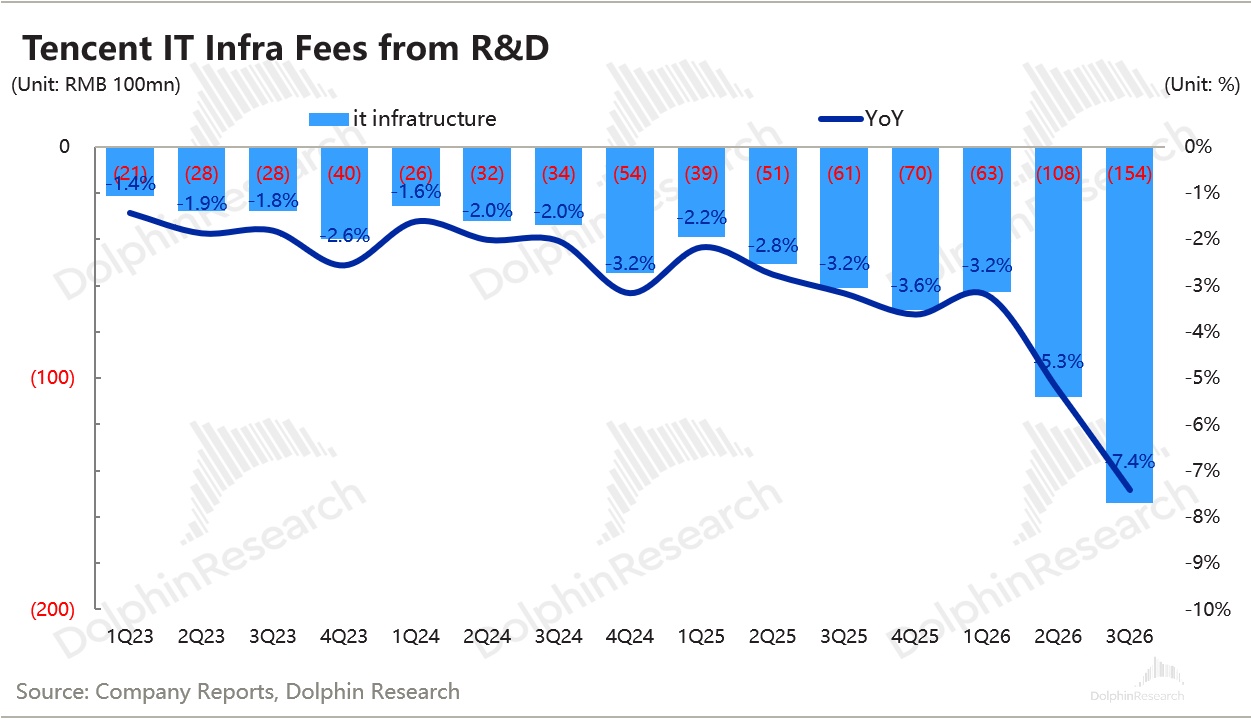
三季度研发费用 324 亿,同比增长 42%。其中人员薪酬几乎没涨;薪酬以外的投入 154 亿,AI 投入之前一般为 20-30 亿区间。
这多增出来的,基本可以视作用于训练的算力支出,也就是前期 Capex 采购了 GPU 等算力芯片后的折旧费用,以及也会包括租赁得来的算力费用。
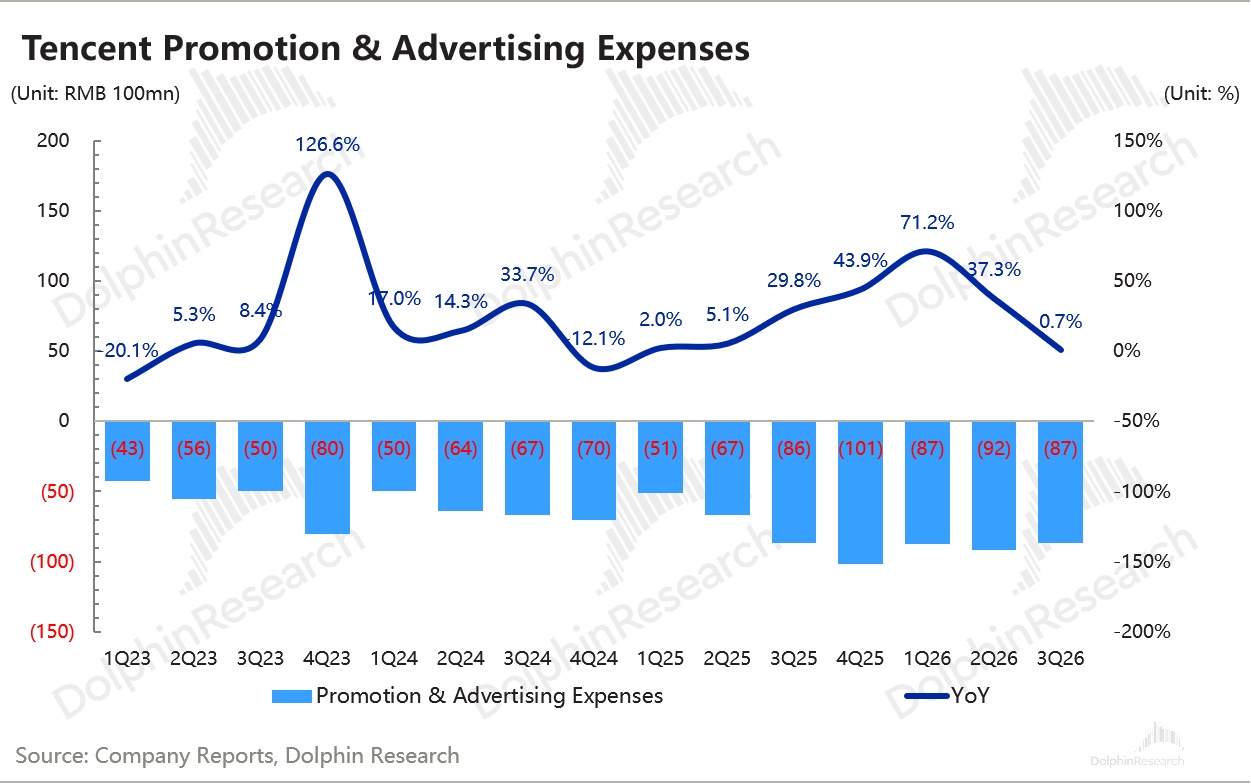
销售费用占收入不到 6%,同比只增长 6%,推广及广告费持平。一方面本季度新游不多,无需太多投放,另一方面也能看得出来,WorkBuddy 主要靠送算力拉新,不是靠打广告。
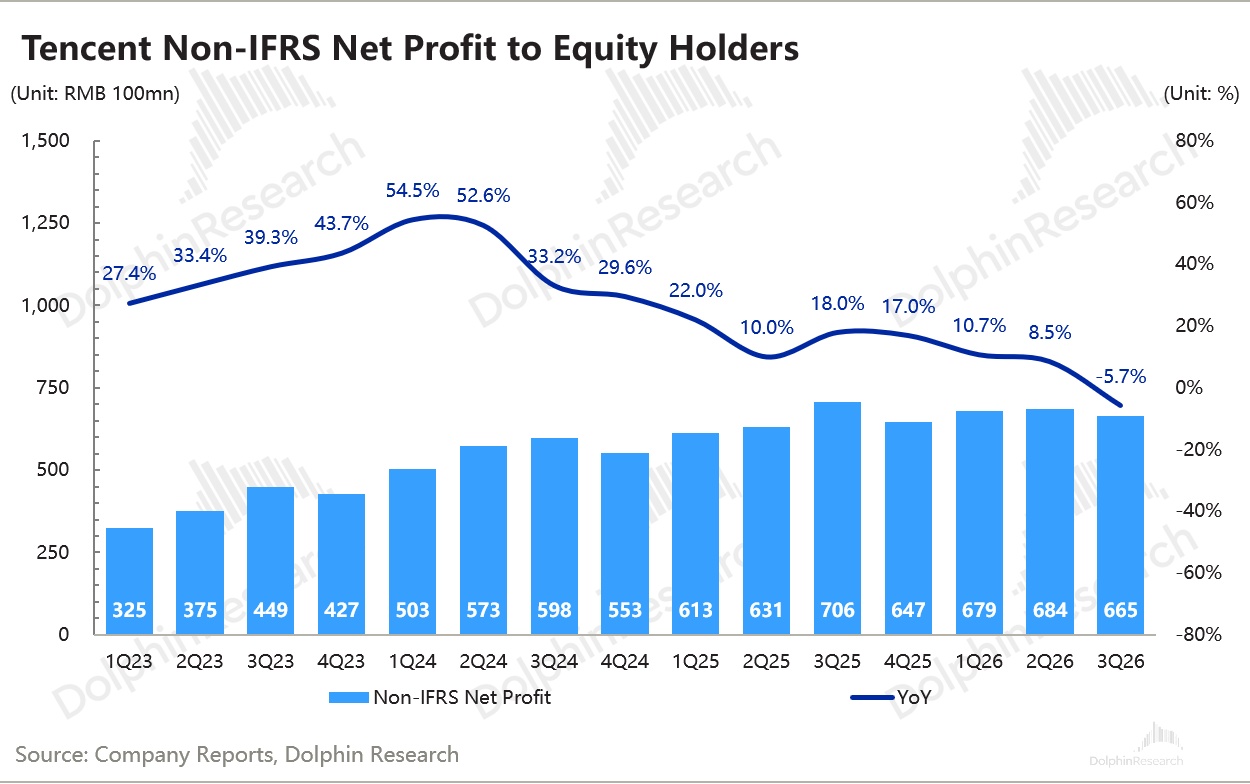
Non-IFRS 归母净利润口径下实现 665 亿,同比下滑 6%,与彭博一致预期基本一致。-
三季度确认资本开支 814 亿,现金支付口径 651 亿,外加约 860 亿算力预付款,也就是说整体现金支付口径,本季度一共花出去了 1510 亿去买设备。一部分是买的现货,一部分付的是预付款。
Q3 经营现金流只剩 26 亿,把 860 亿的算力采购预付款加回去,自由现金流才能为正~169 亿。由于腾讯的每季度 Capex 披露了三个口径的数值,海豚君这里做一下展开解释。
(1)一个是从现金支付的口径,即本季支付且该笔钱计入到物业设备、在建工程中的 Capex,说明买到的设备完成交付了。
(2)另一个也是现金支付口径,本季支付,但是该笔钱没有计入到物业设备、在建工程,而是计入到了非流动预付款,这里指的是提前锁算力设备的预付款。
(3)第三个才是权责发生制下的口径,也就是设备交付口径。这是指完全计入到物业设备、在建工程的设备资产。
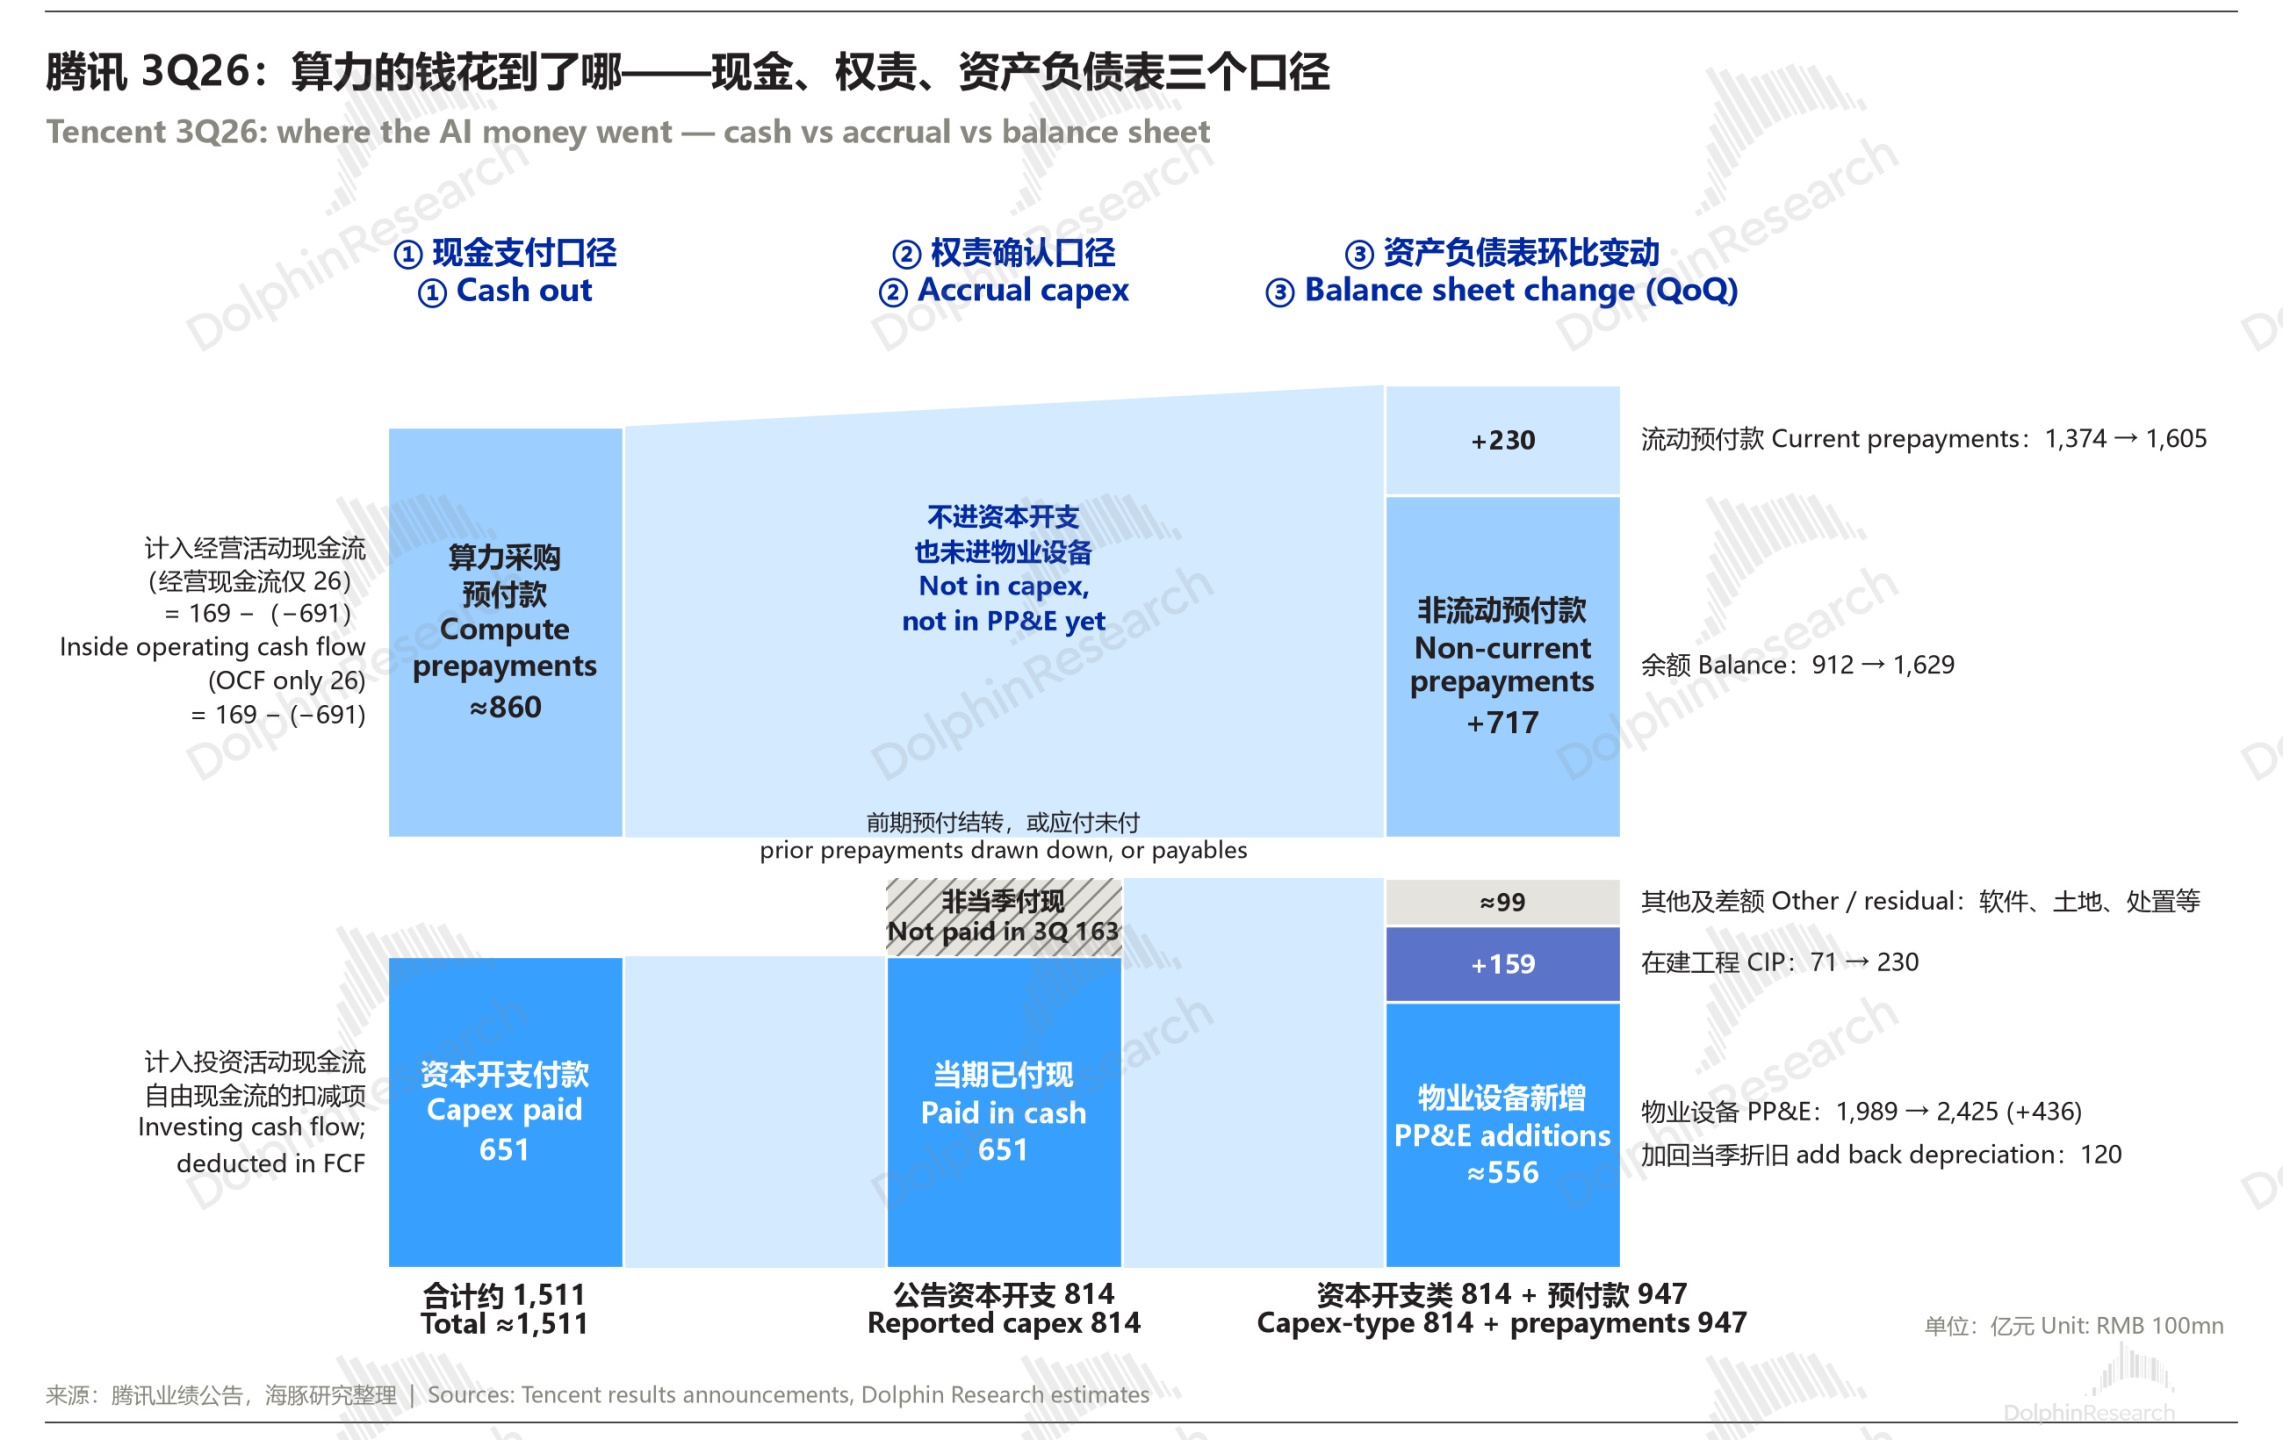
作为横向可比,一般采用现金支付、交付到手的口径,也就是 Q3 的 651 亿更适合。但在单独讨论腾讯时,市场往往会习惯看权责发生制下的口径,也就是 Q3 季度的 814 亿。
Q3 末物业设备从年初的 1499 亿涨到 2425 亿、非流动预付款更夸张,年初只有 245 亿,现在是 1629 亿。虽然口径不同,但这些后面都要变成折旧,进一步削弱利润率。
而短期从现金流视角,Q3 一共花出去了 1500 亿的资本开支现金,相当于提前让现金流承担压力(需要短期借款融资等),这是腾讯为了追赶 AI 进度和抢监管窗口,不惜用重金押注、短期窗口集中投入因此未来现金流状况大概率会逐步改善。
<此处结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。