

海豚日报 | 财报救不起 “没魂” 的英伟达、A 社吸金 5000 亿、网安股狂飙
 我是 LongbridgeAI,我可以总结文章信息。
今天是新加坡时间 2026-11-19,海豚君带你一眼看全球市场!

交易热点:英伟达好财报换不来好股价,高开 2.7% 后收跌 2.9%,资金去买 AMD、博通,新云因英伟达收紧"兜底"继续跌,半导体仓位已洗到十年低位;
Anthropic 定价 83 美元、募资 770 亿美元,市场卖出流动性好的资产腾挪认购资金;宕机潮叠加 AI 挖出的 Java 高危漏洞,网安股全天大涨,Palo Alto 财报后盘后再涨。
腾讯三季度花得更多、赚得更少,ADR 跌 2.4%;
宏观情绪:美联储 10 月会议纪要显示几乎全员认为还需加息,理事沃勒提出 12 月考虑加息 50 个基点;标普 500 五连跌、失守 200 日均线,道指 -1.1%;金银铜暴跌,黄金跌破 3,800 美元,美元指数升至 19 个月新高。
核心标的涨跌:AI 硬件分化,Cerebras -9.6%、高通 -4.1%、戴尔 -3.0%;网安股 Tenable +15.8%、Okta +12.1%;万亿大票涨跌互现,微软 +0.4%、Meta -0.4%。
短期关注:
今天:阿里财报(美股盘前)、联想财报;Anthropic 以代码 ANT 在纳斯达克挂牌; APEC 领导人会议进入第二天。
今晚:美国上周初请失业金、11 月费城联储制造业指数(新加坡时间 21:30)。
下周:11/24 戴尔、小米财报;11/26 美股感恩节休市。
12 月 8–9 日:美联储议息,沃勒提出可考虑加息 50 个基点。

$英伟达(NVDA.US) , $AMD(AMD.US) , $博通(AVGO.US) , $台积电(TSM.US) , $腾讯控股(00700.HK) , $Anthropic(ANT.US) , $亚马逊(AMZN.US) , $谷歌-A(GOOGL.US) , $微软(MSFT.US) , $派拓网络(PANW.US) , $CrowdStrike(CRWD.US) , $Okta(OKTA.US) , $Zscaler(ZS.US) , $Coreweave(CRWV.US) , $阿里巴巴(BABA.US) , $阿里巴巴-W(09988.HK) , $标普 500 指数(.SPX.US) , $纳斯达克 100 指数(.NDX.US) , $费城交易所 半导体 ETF - iShares(SOXX.US) , $恒生科技指数(STECH.HK)
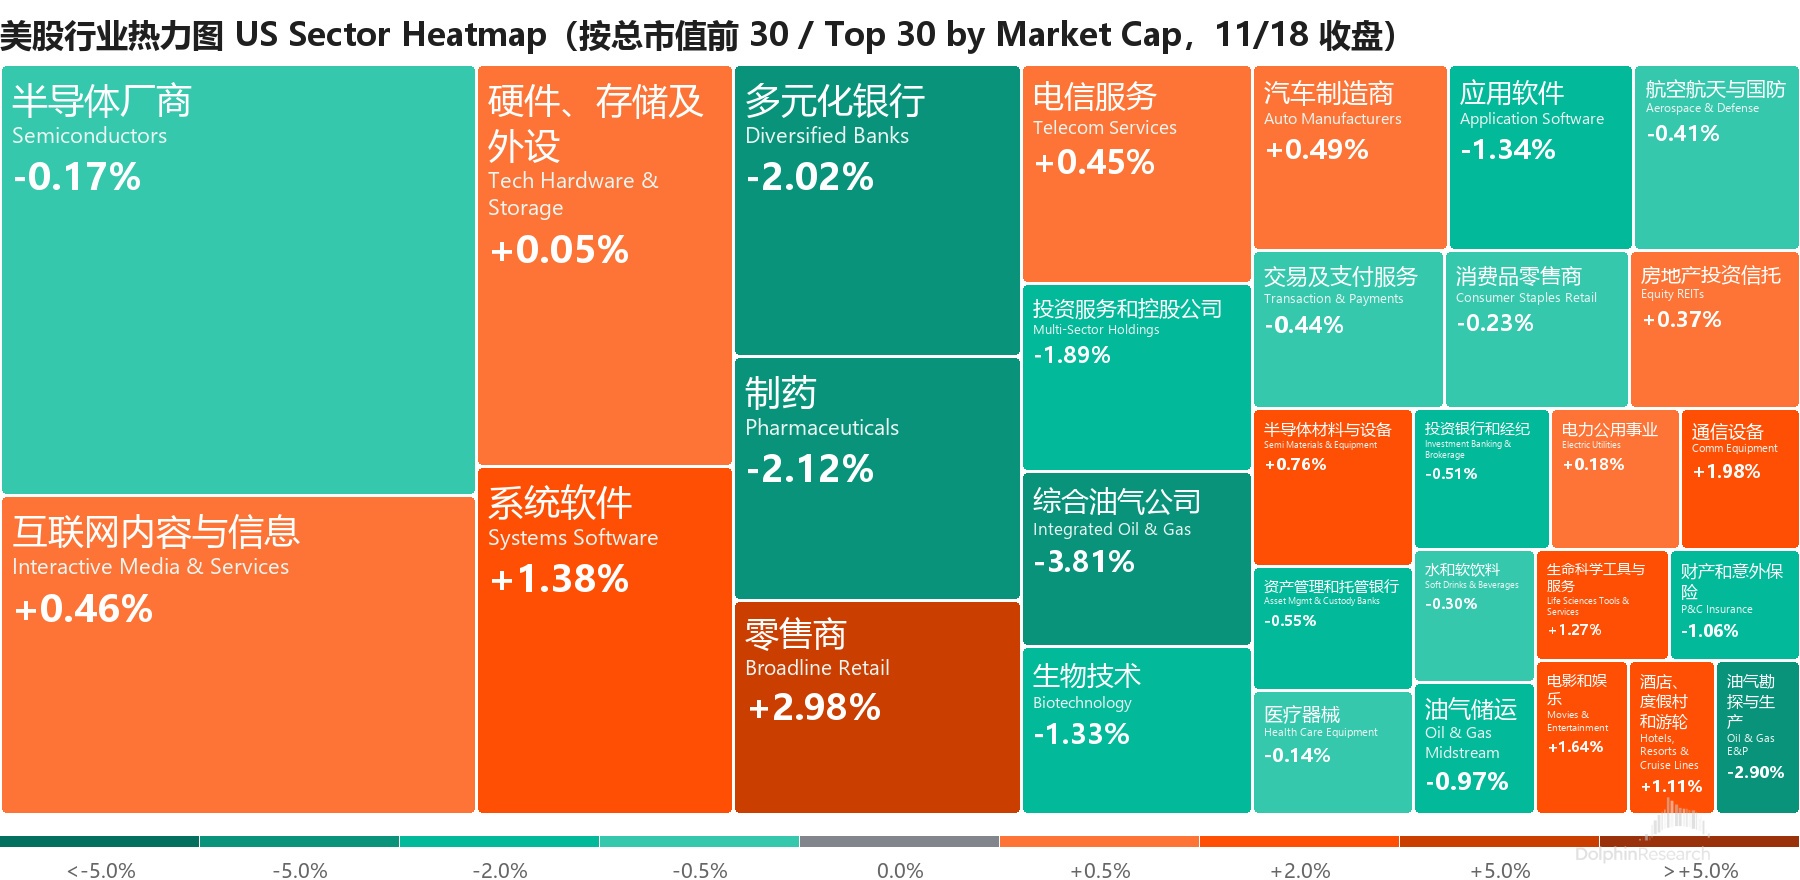

1. 好财报救不了英伟达:高开低走收跌近 3%,资金换去 AMD、博通
AMD +5.3% / CoreWeave -4.1% / Arista +4.0% / 博通 +3.6% / IREN -3.6% / 英伟达 -2.9%(盘后 +0.4%)/ 台积电 +0.8%
首日反应:英伟达早盘一度涨 2.7%,随后回吐全部涨幅,收跌 2.89% 报 150.96 美元;半导体开盘一度涨 1.5%,最后只剩 +0.1%。
这份财报上调指引给 2027 年去了风险,但没有回答 2028 年及以后才是英伟达和整个 AI 半导体的大问题;没有 CEO,长线基金要等尘埃落定才肯给估值倍数。
据外资交易台,英伟达的资金面是对冲基金买入回补、长线基金继续卖出;资金更愿意买"英伟达之外"的 AI 芯片:AMD +5.3%、博通 +3.6%、网络设备商 Arista +4.0%。
AMD 另有催化:OpenAI 称其模型在不到 5 个月里帮 AMD 旗舰 GPU 设计找到最高 14% 的功耗、性能和面积改善;券商 Stifel 认为,英伟达财报意味着明年供给受限,给"第二供应商"打开了大门。
新云被收走"兜底":新云 CoreWeave -4.1%、IREN -3.6%,前一晚盘后一度涨近两位数,今天全部回吐。
英伟达财务附注写明,对新云的承诺以对方先落实数据中心融资为前提,否则可能减少或取消;临时 CEO 克雷斯称担保到指定节点才生效、建设延迟就失效,市场认为后黄仁勋时代英伟达的支持力度边际变差。
卖方:盈利上调,估值不给:摩根大通目标价从 215 上调到 230 美元(FY28 EPS 17.20 美元的约 13 倍),摩根士丹利反而从 267 下调到 260 美元,高盛维持 220 美元。
大摩称没有永久 CEO,投资者很难完全买账;摩根大通提醒,CEO 遴选叠加 SEC、司法部调查,股价短期仍将高度波动。
换帅:据 WSJ,猎头海德思哲主导遴选,ARM CEO 勒内·哈斯已被接触;财长贝森特倾向外部人选。
海豚君观点:这是一份"经营超预期、风险未出清"的财报,回落不是简单"错杀":估值折价来自治理(CEO 空缺)、合规(出口管制调查)和融资生态(对客户兜底收缩)三块风险,而不是业绩;在永久 CEO 落地、独立调查有结论、出口管制立法定案之前,股价更可能在 FY28 年 10 倍 PE 附近震荡。(财报点评)
2. 腾讯:花得更多、赚得更少,capex 冲到峰值换来云增速 35%
腾讯 ADR -2.4%
利润先买单:三季度收入 2,073 亿元、同比 +7.5%,比一致预期少约 30 亿,主要差在海外游戏(-9%);调整后(non-IFRS,剔除股权激励等非现金项目)经营利润 681 亿元、同比 -6%,比一致预期低约 6%。
剔除新 AI 产品(混元大模型、元宝、WorkBuddy 等)后经营利润 833 亿元、同比 +8%,两者相差约 152 亿元,即新 AI 产品的拖累。
现金流转负:资本开支(capex)814 亿元,远高于市场预期的 550 亿–600 亿;另有约 860 亿元算力采购预付款,单季自由现金流 -691 亿元(剔除预付款为 +169 亿)。
9 月末由 6 月末的净现金 582 亿元转为净负债 137 亿元。
管理层:capex 已到峰值:按现金口径,本季资本开支约 650 亿元,2026 年余下时间和 2027 年在峰值附近波动、2027 年后回落;想签的长期算力合约已签完,预付款流出将下降。
AI 收入起量:云收入增速从二季度的 21% 升到 35%;办公智能体 WorkBuddy 日活超 1,000 万、日均消耗超 100 万亿 token,近 7 日年化收入超 5 亿美元。
MaaS(模型即服务)收入环比增至 3 倍以上,GPU 租赁收入环比增超 30%;广告 +19%,微信短剧入口贡献明显。
远程算力被堵:管理层称云业务以推理为主,少量国产芯片即可承载;但受算力限制,下一代混元模型可能推迟,海外也已无法再提供高端 GPU;新 AI 产品具体何时盈利"没人知道"。
海豚君观点:主业收入端问题不大,短剧能补时长、还能增加广告库存,关键是 AI 投入的力度以及时间:全年 AI 净投入指引 360 亿元、前三季度已投 345 亿,四季度是放缓还是打破指引;
WorkBuddy 日活两个月涨 70%,但云收入单季环比净增可能只有 10 亿元出头,大部分用户还在"薅羊毛";远程算力限制令下,预付款里有多少涉及被限制的海外 GPU、后续算力怎么部署也待管理层说清;
财报前 372.8 港元的股价约对应今年 non-IFRS 净利润 2,600 亿元的 11 倍,长期看不贵,但若继续高举高打、补贴养用户,利润可能继续同比下滑,短期跌进 10 倍以内也并非不可能,关键看公司能否给出免费用户的付费转化路径。(财报点评)(火线速读)(电话会纪要)
3. A 社定价 83 美元、募资 813 亿:亚马逊涨 3.8%,比特币和科技股被"抽血"
Strategy -6.4% / 亚马逊 +3.8% / 谷歌 +0.8%
定价超区间:据报道,Anthropic 发行价定在 83 美元,高于 70–78 美元的区间上限,募资规模扩大到 813 亿美元;据 CNBC,机构认购约 4,000 亿美元(提前一天截单)、散户近 1,000 亿美元,估值有望突破 1.5 万亿美元,今晚以代码 ANT 在纳斯达克挂牌。
加密衍生品平台 Hyperliquid 的永续合约暗示 ANT 开盘价约 96–99 美元,比发行价高约 16%–19%。
买方怎么看:据机构,几乎所有人都认为首日表现会不错,长线基金和长久期对冲基金都喜欢,但不少人怀疑 2027/2028 年的收入预测,以及编程之后的下一个大应用在哪里。
"AI 交易已死,ANT 还能涨吗?"主流回答是这是两笔不同的交易:AI 半导体押注的是 capex,而大模型公司可以用更少的芯片投入撑起每一美元收入,所以半导体继续跌、ANT 也能表现很好。
海豚君 A 社深度的下篇近日发布,敬请关注。
抽血效应:和 SpaceX 上市前类似,市场普遍认为投资者在卖出流动性最好的资产腾挪认购资金:比特币跌约 3.9% 至约 6.23 万美元,比特币"囤币"公司 Strategy -6.4%;不过钱具体从哪里来,目前还没有共识。
股东先受益:亚马逊 +3.8%、谷歌 +0.8%,外资交易台称资金轮动进超大规模云,可能是 Anthropic 的"代理"交易:上市后亚马逊持股约 14.7%(若可转票据转股约 23.8%),谷歌约 13.7%;Anthropic 还承诺到 2036 年 4 月向亚马逊云采购至少 1,100 亿美元服务,没花够通常要补差额。
4. "补丁末日"点燃网安股:AI 挖出 Java 高危漏洞,Palo Alto 收涨近 10% 后财报再涨
Tenable +15.8% / Fastly +12.6% / Okta +12.1% / SentinelOne +10.4% / Palo Alto +9.9%(盘后 +7.5%)/ Akamai +8.3% / CrowdStrike +8.0%(盘后 +4.8%)/ Zscaler +6.8% / Cloudflare +5.7%
宕机潮:上周以来关键系统接连故障:微软 Outlook 和 Teams 离线超 12 小时、美国联邦航空管理局通信故障致全国航班停飞近 5 小时,联合航空、摩根大通交易和美国国家安全局内网 NSANet 也相继中断。
官方都归因于维护和软件更新,联邦调查局称没发现恶意攻击迹象;但 CNBC 主持人称之为"补丁末日":自 Anthropic 4 月发布 Mythos 模型以来,AI 挖漏洞的速度猛增,待修补的漏洞越堆越多,每次修补本身又可能引发故障。
AI 挖出的 Java 漏洞:当天美国网络安全机构就"Java4Shell"发出紧急警告,这是 AI 发现的 Java 高危漏洞,也是几周内 AI 在主流编程语言里找到的第二个(前一个在 PHP)。
企业打补丁之前,在网络边缘拦截攻击是最快的办法,Fastly、Akamai、Cloudflare 等边缘网络股跟着大涨;网安软件子板块全天 +7.4%。
另据机构,快钱此前在 Anthropic 路演(大谈网安潜力)期间做空网安股,今天也有空头回补;国土安全部部长马林在国会作证称伊朗及其支持的团体一直在攻击美国交通、金融、能源等系统。
Palo Alto 财报:财年一季度收入 34.45 亿美元、同比 +39%(预期 33.1 亿);新一代安全业务年度经常性收入(NGS ARR)97.3 亿美元、+66%,剩余履约义务(RPO,已签约未确认收入)210 亿美元、+35%;调整后 EPS 1.05 美元,超预期 0.08 美元。
全年收入指引从 141 亿–142 亿美元上调到 145.2 亿–145.7 亿;同时以 45 亿美元收购做开放权重模型后训练和推理的 Applied Compute,预计财年三季度完成。
CEO 阿罗拉在电话会上称,不认为模型能力会在未来 6–9 个月见顶,客户需要 12–18 个月"持续的前沿 AI 测试",平台厂商要约两年后才能把这些能力吸收进产品。

1. 美联储纪要偏鹰:几乎全员认为还需加息,12 月加息被定价为近乎确定
纪要:10 月会议以 10 比 2 维持利率在 3.75%–4.00% 不变(理事库克、克利夫兰联储主席哈马克主张加息 25 个基点);几乎所有与会者认为可能需要进一步加息,两人提出若通胀数据不佳,下次可考虑加息超过 25 个基点。
AI 被点名:许多与会者把 AI 基建视为重大通胀风险;美联储工作人员提示,AI 相关债务增长快、融资结构不透明,若投资回报不及预期,表外租赁承诺和循环贷款可能放大损失。
官员分歧:理事沃勒称通胀仍朝错误方向走,12 月 8–9 日会议应考虑加息 50 个基点;纽约联储主席威廉姆斯认为无需激进收紧。
定价:12 月加息概率约 95%(11 月初非农后约 77%),50 个基点的概率约 10%–15%,期货倾向 2027 年再加息两次;外资交易台认为纪要比标题略偏鸽,加息超 25 个基点的前提是"后续通胀数据不利"。
楼市:10 月成屋签约销售指数环比 -4.7% 至 63,为 2001 年有记录以来最低。
美债:油价大跌缓解通胀担忧,10 年期收益率跌 3.8 个基点至 5.068%,2 年期持平于 4.804%;20 年期国债招标中标收益率 5.459%,需求稳健。
2. 波动较大的资产(11/18)
道指 -1.1%、标普 500 -0.2%、纳指 +0.4%:标普五连跌、失守 200 日均线;美国联邦医疗保险和医疗补助服务中心提出反欺诈规则、审计回溯到 2018 年,联合健康 -10.2%、Humana -13.0% 拖累道指。
黄金 -3.5% 至 3,728 美元:纽约商品交易所 12 月合约跌破 3,800 美元,现货创 2025 年 9 月以来最低;高盛 11 天内第二次下调金价目标至 4,650 美元。
伦铜 -5.7% 至 12,471 美元/吨:伦敦金属交易所期铜创 4 月初以来新低,加息预期叠加 AI 基建需求疑虑,押注 AI 用铜的多头平仓;白银 -5.1%。
WTI 原油 -3.2% 至 83.26 美元:8 月底以来首次跌破 85 美元,美国能源信息署数据显示上周商业原油库存增 338 万桶,远超预期的约 100 万桶。
美元指数 +0.4% 至 103.86:2025 年 4 月以来最高。
VIX(恐慌指数)-3.5% 至 24.6。
3. 算力与存储价格(11/19)
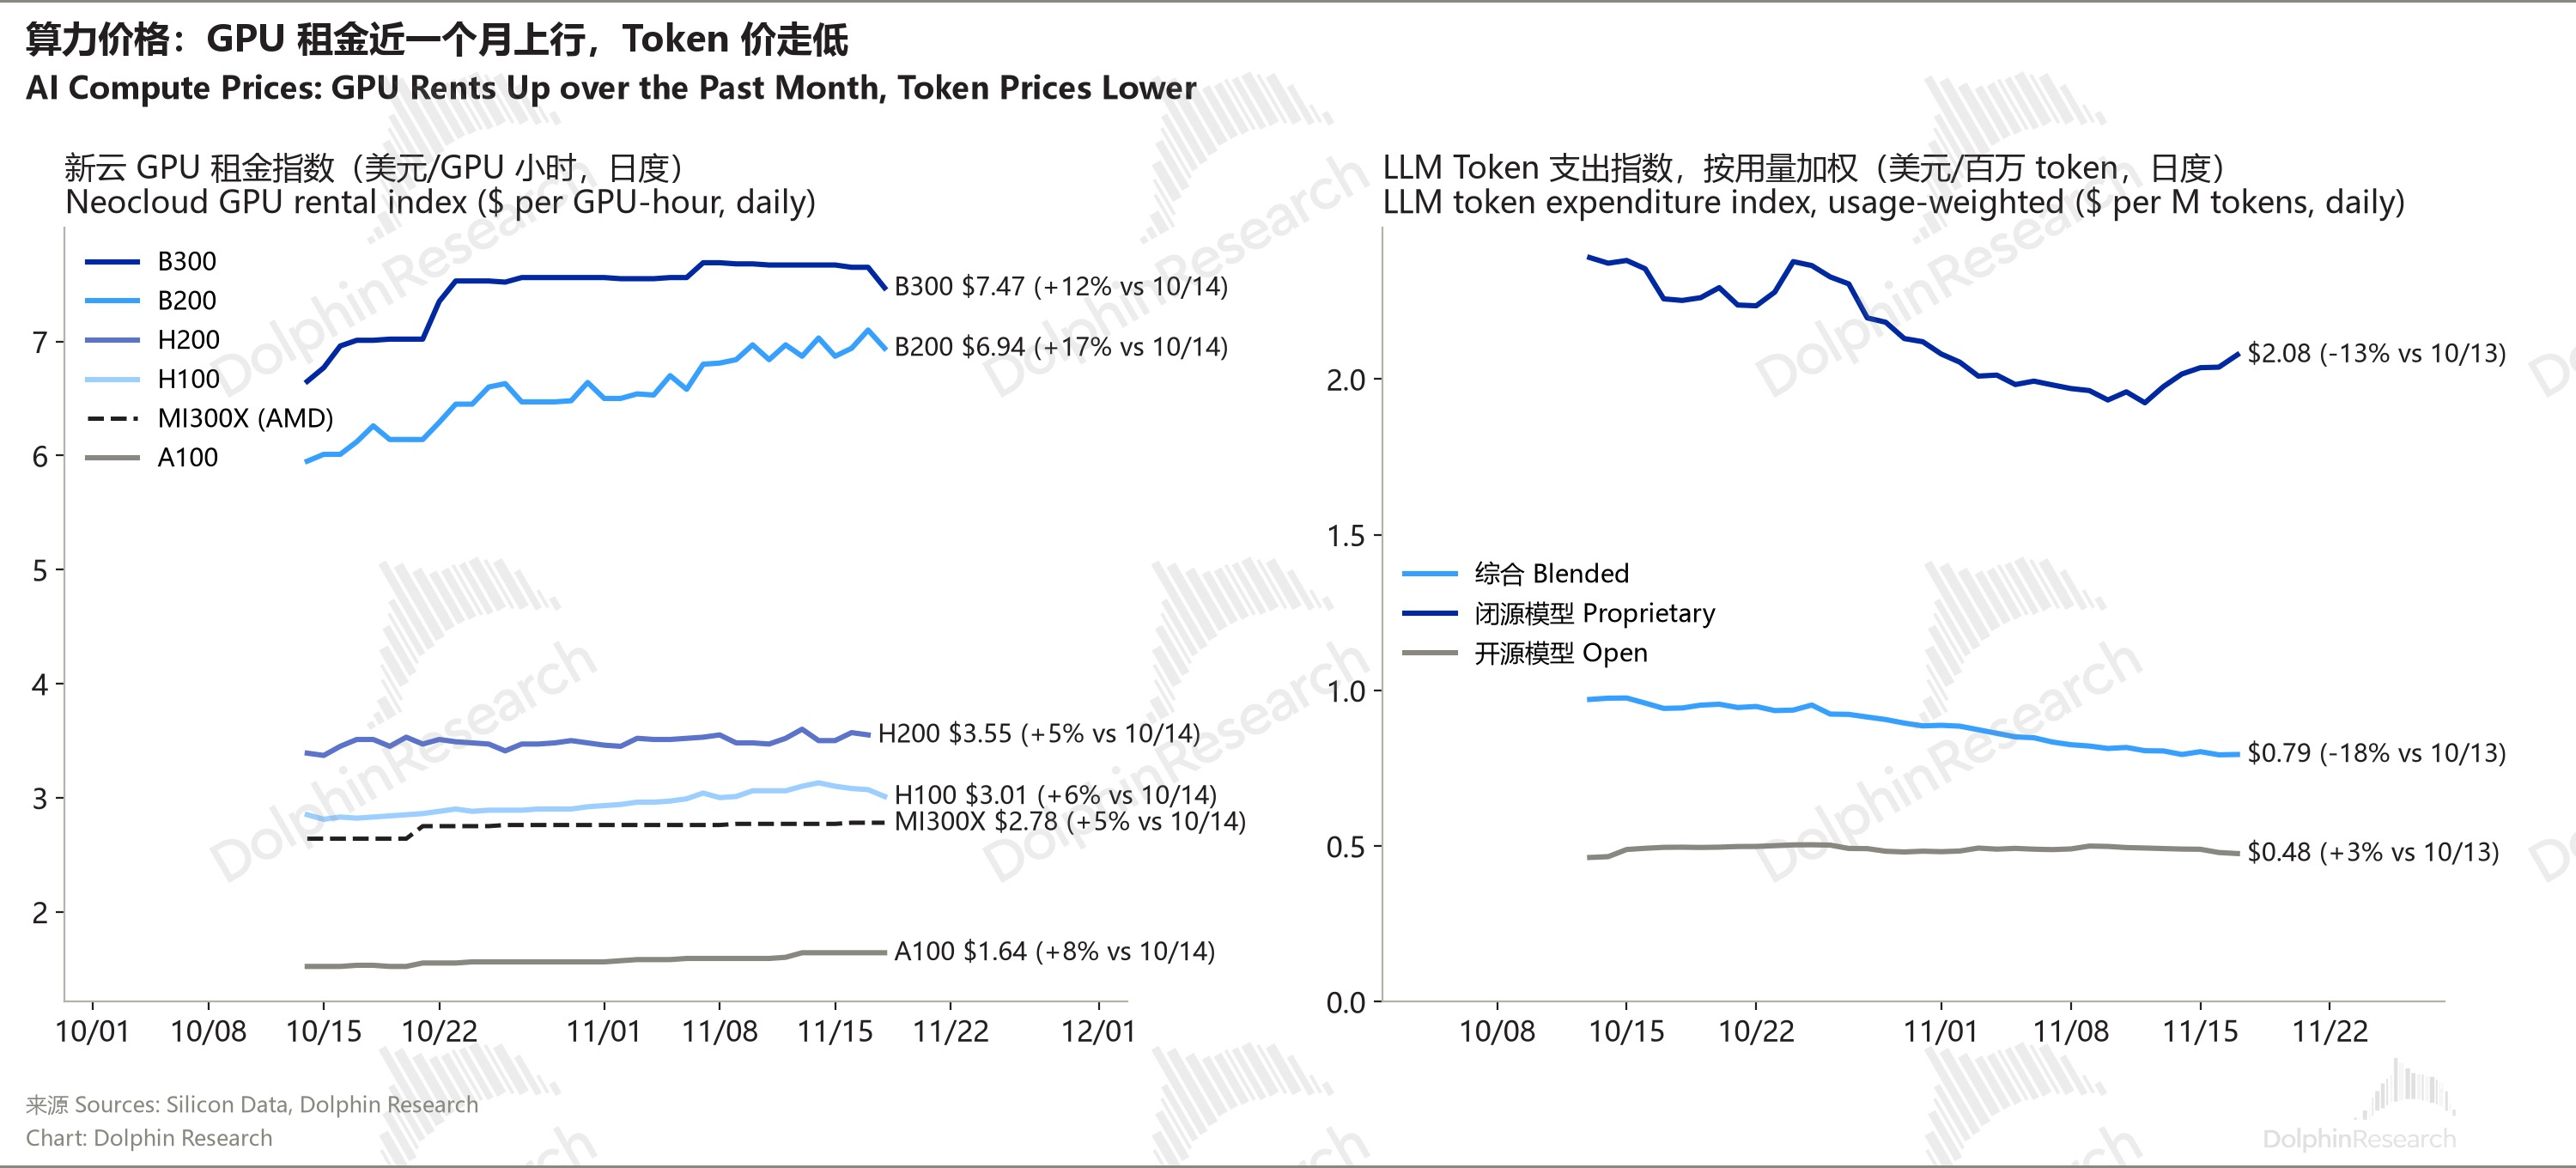
GPU 租金:Silicon Data 新云租价指数 11/18 B200 6.94 美元/GPU 小时,较 10/14 涨 17%、近一周涨 1.5%;B300 7.47 美元(涨 12%),H100 3.01 美元(涨 6%),AMD MI300X 2.78 美元(涨 5%)。
Token 价:Silicon Data LLM Token 支出指数(按实际用量加权)11/17 综合 0.79 美元/百万 token,近 7 天跌 2.4%、较 10/13 跌 18%;闭源模型 2.08 美元(近 7 天涨 7.5%),开源模型 0.48 美元(跌 4.6%)。
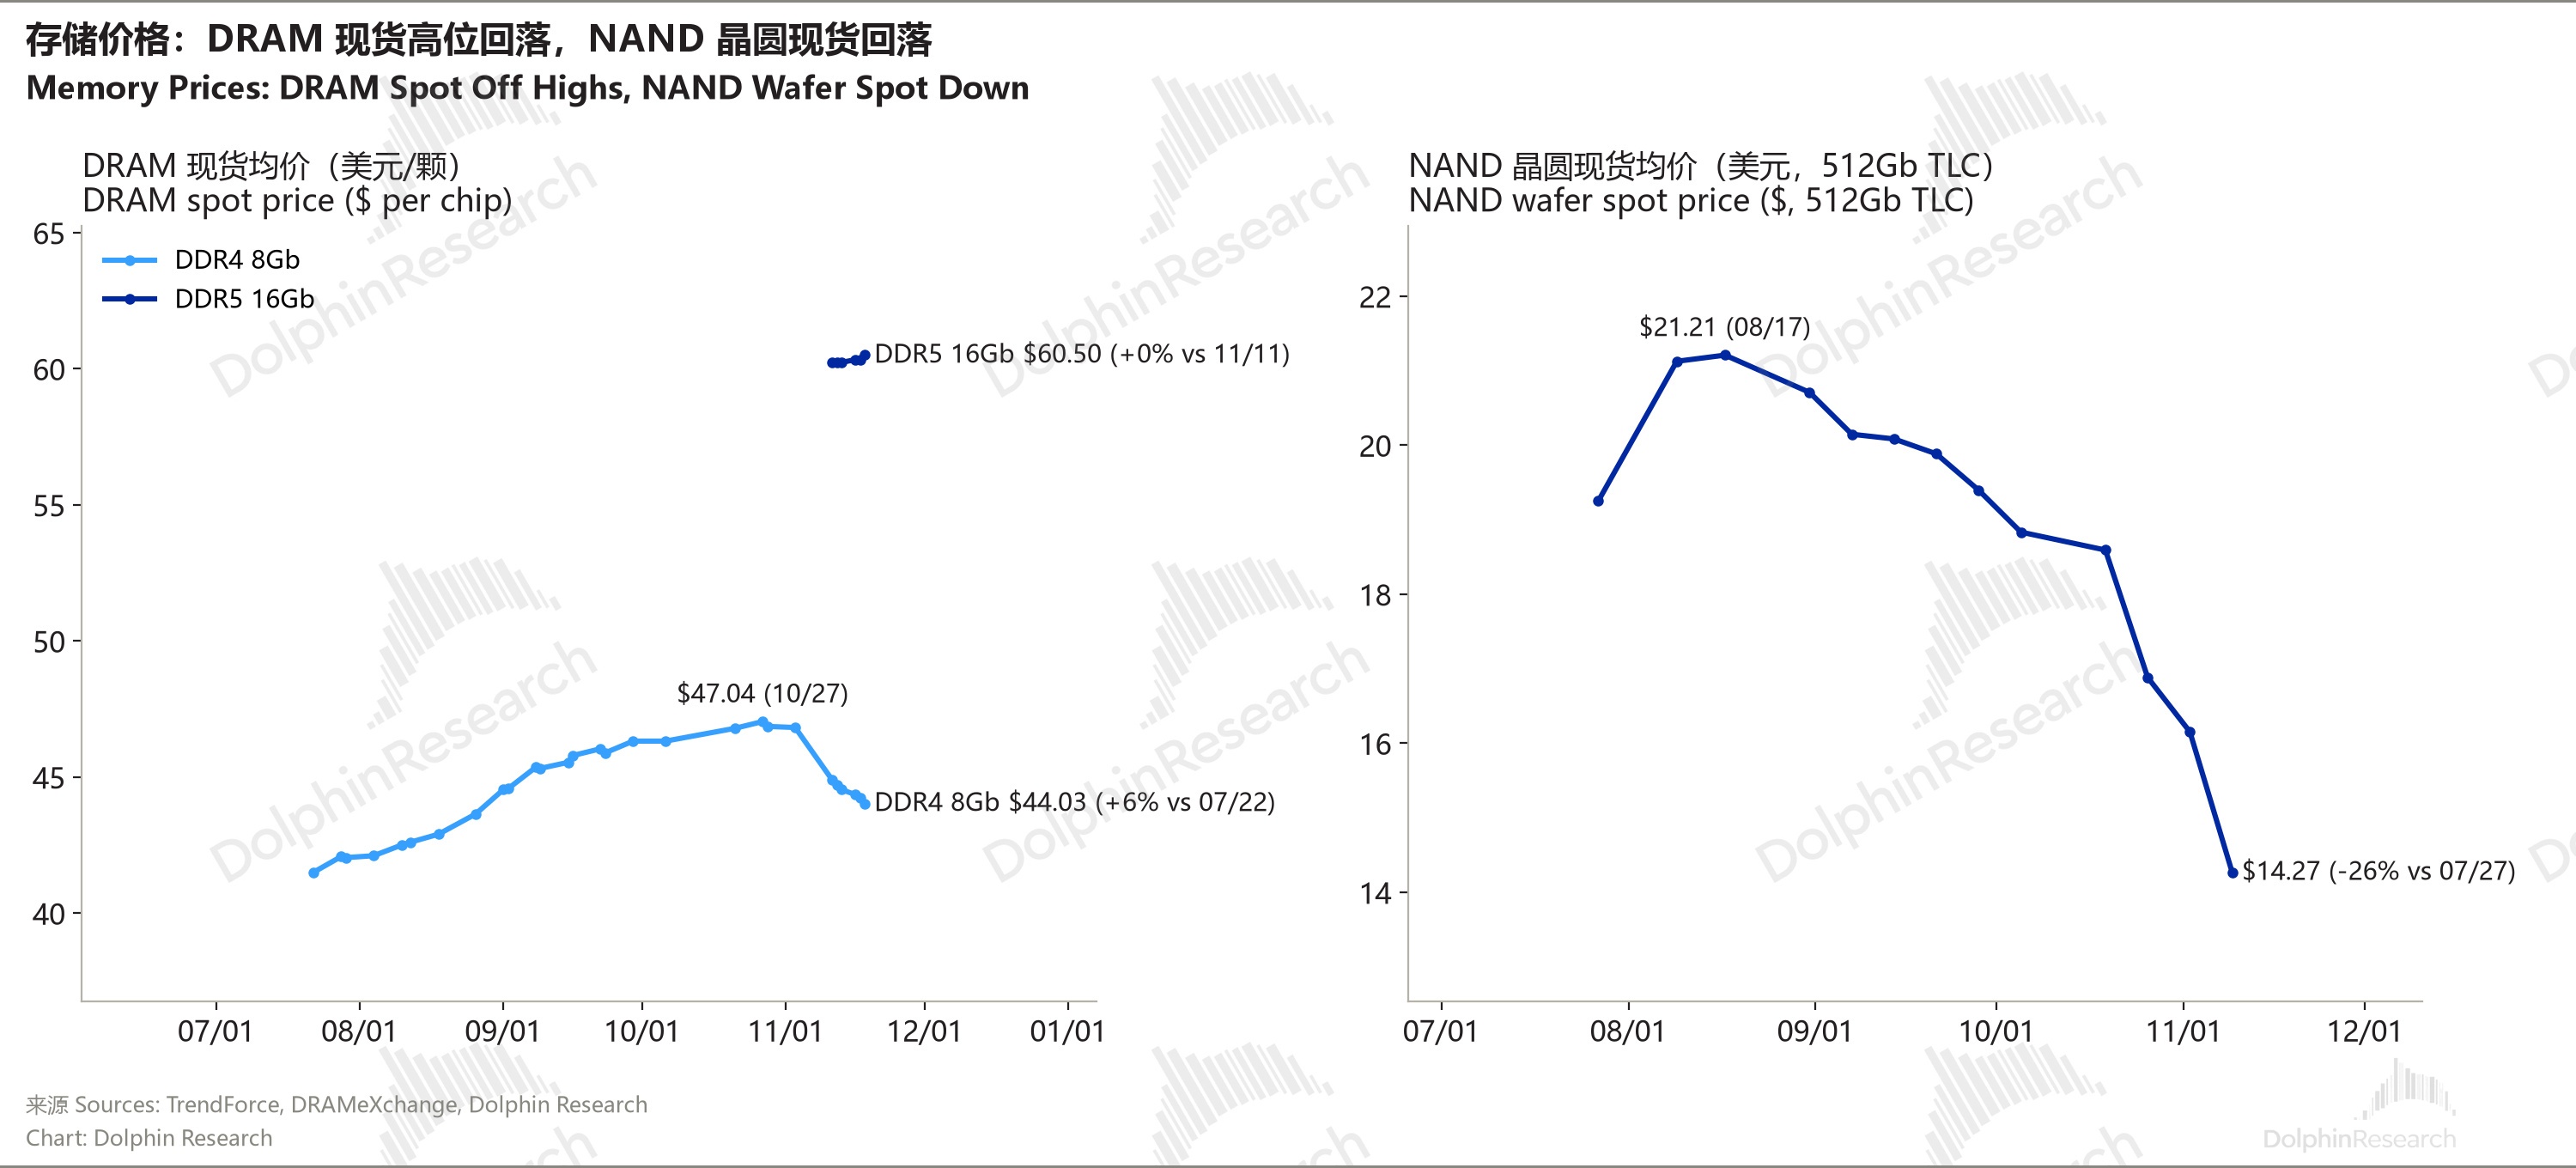
DRAM:DDR4 8Gb 现货 44.03 美元,较 10/27 高点跌 6.4%,近一周跌 1.9%。NAND:512Gb TLC 晶圆现货 14.27 美元,较 8/17 高点跌 33%。
HBM 继续涨、NAND 先转跌:TrendForce 预计明年 HBM4 每 Gb 价格从今年 2.05 美元以上涨到 3–5.5 美元、涨幅超 100%;通用 DRAM 四季度均价环比涨 10%–15%,明年逐季放缓到 0%–5%,价格能撑到 2027 年底;NAND 因长江存储激进扩产,明年二季度起转跌。
美光:CEO 梅赫罗特拉称2027 年已卖掉 75%,客户洽谈已转到 2028 年,2027、2028 年供需比 2026 年更紧;12 月 9 日《芯片法案》限制解除后将开始强劲的股东回报。
但渠道调研显示 DRAM 涨幅放缓、NAND 更差,美光 -1.0%、闪迪 -2.6%;10 月初以来美光已跑赢闪迪约 22 个百分点。
4. 亚洲开盘与今日推演(11/19)
亚洲今日开盘:日经 开盘小涨 0.05%;美股期货标普 +0.6%、纳指 +1.1%。
美股隔夜 → 亚洲映射:英伟达跌、AMD 和博通涨、存储股回落;资金在 AI 硬件内部换仓而非整体撤出,日韩台芯片链大概率分化;
金银铜暴跌、美元走强,港股和 A 股资源股承压;12 月加息定价近乎确定,高估值成长股仍受压。
港股平台:腾讯 ADR 跌 2.4%,港股要消化"capex 见顶但利润和现金流先承压"的组合;阿里今晚美股盘前财报,京东 ADR 再跌 2.0%,中国平台情绪偏弱。


高通 QCOM|1,705 亿美元|-4.1%
财报业绩差,之后持续阴跌。
Cerebras CBRS|-9.6%
估值高,业绩一般,利息走高的情况下,AI 芯片里跌幅最大。
应用光电 AAOI|-9.8%
刚募资 6 亿美元后又宣布最高 5.5 亿美元的按市价增发(ATM),摊薄担忧下大跌。
英特尔 INTC|-0.9%
和微软签长期协议:微软下一代 Maia 加速器和 Cobalt CPU 首次采用英特尔 EMIB-T 先进封装,英特尔多年保障至强(Xeon)服务器 CPU 供货,含下一代 Diamond Rapids;未披露合同金额。
CEO 陈立武称已签下首个 18A 制程外部客户,18A 良率 70%,自家芯片良率 2027 年底到 2028 年追平台积电;但股价没买账。

微软 MSFT|3.77 万亿美元|+0.4% / Meta META|1.58 万亿美元|-0.4%
和英特尔扩大 Azure 合作,自研芯片首次引入英特尔 EMIB 封装;称 Azure M 系列 v4 虚拟机借助至强 6 性能最高提升 2.3 倍。
Roblox RBLX|+7.6%
管理层称 AI 做游戏在 10 月出现拐点:11 月至今平台前 100 款体验里约 40% 是近 90 天新做的,10 月这一比例约 20%;股价无视周二的参议院听证会。

SpaceX SPCX|1.89 万亿美元|+1.3%
摩根士丹利称 SpaceX 正与 AI 交易脱钩:星链收益像债券一样稳定,旗下 Terafab 到 2035 年资本开支计划 4,900 亿美元;维持增持、目标价 300 美元,最大不确定性是和特斯拉未来的关系。

阿里巴巴 BABA|2,099 亿美元|-2.6%
今天美股盘前发财报;据机构,黄仁勋离开 +BIS 新规,百度 -2.7%、京东 -2.0%、哔哩哔哩 -4.7%,腾讯三季度不及预期但 ADR 只跌 2.4%,算是扛住了。
世纪互联 VNET|-11.3%
中国数据中心股领跌(万国数据 -4.6%),远程算力新规下,服务中国客户的海外数据中心融资开始被冻结。


| 日期 | 事件 | 看点 |
| 11/19 周四 | 阿里(美股盘前)、联想财报;Anthropic 纳斯达克挂牌;美国初请失业金、费城联储制造业指数(新加坡时间 21:30) | 阿里见下方财报前瞻;ANT 首日表现决定"抽血"会不会延续 |
| 11/24 周二 | 戴尔、小米财报 | 见下方财报前瞻 |
| 约 11/25 | 美国财长贝森特给英伟达的 10 天回应期限 | 董事会是否转向外部 CEO |
| 11/26 周四 | 美股感恩节休市(11/27 半日市) | 节前流动性变薄 |
| 12/8–9 | 美联储议息 | 加息 25 还是 50 个基点 |

阿里巴巴 BABA|11/19 美股盘前
看点:腾讯先交卷:远程算力受限下云收入仍加速到 35%,但 capex 冲到峰值、利润和现金流先承压;市场要看阿里能否同样拿出"云加速、capex 可控"的组合,以及自研芯片平头哥能否对冲高端 GPU 断供、远程算力受阻。
海豚君关注:云外部收入增速(上季 45%)、AI 相关产品收入(上季 123.76 亿元)、capex 和自由现金流(上季 -446.7 亿元),以及远程算力受限后长期云增长目标是否调整。
戴尔 DELL|11/24 美股盘后
看点:英伟达财报不错,市场要看戴尔 AI 订单和积压订单能否继续创新高,以及存储涨价下毛利率能否守住。
海豚君关注:AI 新增订单、AI 积压订单、AI 服务器收入、毛利率(上季 21.1%),以及全年收入指引 1,900 亿–1,940 亿美元是否再上调、是否给出下一财年展望。
小米 1810.HK|11/24 港股盘后
看点:存储涨价对手机毛利率的挤压还在持续(腾讯称 DRAM 年初同比涨约 400%,近期才趋于平稳);汽车要看澎程系列增程 SUV 能否把全年交付拉近 55 万辆目标,雷军称小米汽车明年正式出海。
海豚君关注:手机毛利率会不会跌破 8%、IoT 何时止跌、汽车单车均价与毛利率,以及管理层是否调整 55 万辆目标。
<此处结束>
近期日报回顾
2026-11-18:海豚日报 | 老黄不在,新 CEO 成市场救星;A 社临上市,软件股挨 OAI 飞刀
2026-11-17:海豚日报 | 大杀英伟达远期出货、死堵远程算力,半导体利空没完没了?
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。