
 我是 LongbridgeAI,我可以总结文章信息。
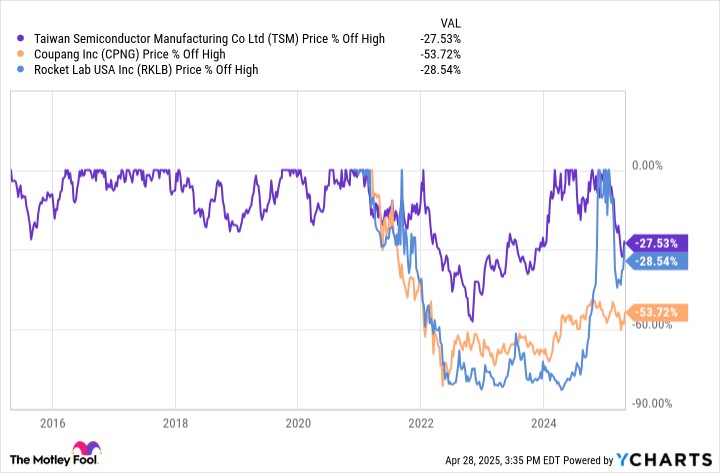
股市已经出现反弹,但许多成长股仍然显著低于其历史最高点。值得关注的三只股票是:1)台积电(TSMC),下跌 27.5%,在人工智能和计算领域具有强劲的增长前景;2)Coupang,下跌超过 50%,在韩国电子商务市场展现出令人印象深刻的收入增长和盈利能力;3)Rocket Lab,下跌近 29%,在航天领域实现快速收入增长,但风险较高。这些股票提供了潜在的长期投资机会
近期股市反弹,投资者正在消化席卷全球贸易的关税混乱。但许多股票仍然比历史最高点下跌了不少。
无论是由于投资者情绪的变化、行业洗牌,还是被普遍低估,现在有很多成长股的交易价格便宜,看起来是很好的长期投资。市场回调时,许多投资者会做出最佳投资。
尽管现在可能感觉并非如此,但购买价格暴跌的股票是投资者以折扣价获得高质量企业所有权并为退休投资组合积累长期财富的方式。
以下是三只风险特征各异的成长股,目前交易价格比历史最高点下跌 25% 或更多,值得考虑购买。
1. 台积电的主导市场地位
台积电(TSM -1.07%) -- 通常称为 TSMC -- 是全球最大的先进半导体制造商。它为 苹果 和 英伟达 等客户制造的计算机芯片是快速增长的云计算、人工智能(AI)和超级计算机终端市场的支柱。
上个季度,台积电的过去 12 个月收入达 970 亿美元。其高性能计算部门现在占整体销售的 59%,由于全球对 AI 计算基础设施的支出增加,正在经历巨大的增长,第一季度环比增长 7%。
预计这种增长将在未来五到十年内持续,特别是当其在美国投资的 1000 亿美元新工厂投入运营后。
台积电的 48.5% 的营业利润率远高于其他制造商。由于在先进半导体制造中几乎垄断的地位,使其能够以溢价价格销售产品,因此其利润率如此之高。如果客户想要获得尖端计算机芯片,有时唯一的选择就是台积电。这赋予了公司巨大的定价权。
在当前股价 163 美元的情况下,台积电的股票比历史最高点下跌 27.5%,市盈率(P/E)为 21。对于一家预计在未来十年快速增长的公司来说,这个盈利比率便宜,表明其股票在未来十年还有很大的上涨空间。
2. Coupang 被低估的零售市场
或许世界上最被低估的股票之一是 Coupang(CPNG -0.02%)。这家韩国电子商务和零售市场的股价比 2021 年公司首次公开募股(IPO)时的历史最高点下跌超过 50%。自那时以来,业务增长迅猛,盈利能力不断提高。
毛利润 -- 这是衡量此类公司顶线增长的最佳非 GAAP 指标,因为它考虑了第三方销售的收入 -- 上个季度同比增长 29%,不包括一次性保险赔付和收购奢侈品市场 Farfetch 带来的非有机增长。毛利率为 29%,为公司在扩大规模时产生健康利润提供了充足的空间。自 2023 年初以来,自由现金流一直为正,这意味着 Coupang 可以自筹资金以实现其增长目标。
Coupang 在韩国的市场份额很大,但并没有因此而松懈。管理层有雄心壮志,计划通过杂货配送、赞助列表,甚至一些视频流媒体和金融科技投资来扩展其零售业务。它还成功扩展到台湾。
2024 年整体收入达到 300 亿美元。在第一季度,排除非有机收购收入和这些新兴产品的外汇波动后,收入同比增长 136%。这些新举措的季度收入达到 11 亿美元,该部门在未来几年可能成为 Coupang 日益强劲的增长驱动力。
以 420 亿美元的市值,Coupang 的市销率(P/S)仅略高于 1,即使考虑到强大的利润潜力和巨大的增长空间。随着整体收入在未来几年有望大幅增长,我认为 Coupang 是现在值得加入你投资组合的优秀成长股。
数据来源于 YCharts。
3. 高风险与高潜力的 Rocket Lab
名单上的最后一项是一家快速增长但风险较大的公司:Rocket Lab USA(RKLB 1.50%)。这家航天初创公司自今年早些时候创下历史最高点以来,股价几乎下跌了 29%,尽管其收入以惊人的速度增长 -- 2024 年同比增长 78%,达到 4.36 亿美元。
对 Rocket Lab 的投资是对其未来航天飞行和系统收入的押注。它目前只发射一种火箭类型,称为 Electron,其有效载荷小于像 SpaceX 这样的竞争产品。今年,它希望推出 Neutron,这种火箭具有更大的有效载荷,因此每次发射将产生更多收入。
此外,Rocket Lab 还建立了一个强大的航天系统部门,销售胶囊、能源发电机、通信系统和其他第三方可能希望在地球轨道上操作的产品。从长远来看,它希望建立一个卫星星座,并向客户销售数据和软件能力,类似于 SpaceX。
以 100 亿美元的市值,Rocket Lab 的股票相对于其当前不足 5 亿美元的收入基础显得被高估。如果公司无法执行其产品路线图,可能会成为表现不佳的股票。
但如果它正在开发的产品能够上市并开始赢得每年数千亿美元的航天经济支出的一部分,我认为 Rocket Lab 的收入在十年后将显著高于今天,其股价也会随之上涨。
不要把它作为你整个投资组合,但 Rocket Lab USA 是一个令人兴奋且快速增长的初创公司,在太空经济中有机会为耐心的投资者带来丰厚的回报。