

VNET

海豚日报 | 老黄下课:AMD、博通吃饱,新云遭殃!
 我是 LongbridgeAI,我可以总结文章信息。
今天是北京时间 2026-11-13,海豚君带你一眼看全球市场!

交易热点:黄仁勋辞任英伟达 CEO,CFO 兼任临时 CEO;英伟达盘中一度跌 14%、收跌 4.3%,资金转向 AMD(+5.9%)和博通(+5.5%)。
芯片流向中国的线索被继续深挖,世纪互联、万国数据跌超 11%,阿里跌 7.1%;新云 Nebius 业绩超预期却跌 16.8%,盘后 Cerebras 涨约 18%。
宏观情绪:克利夫兰联储主席哈马克称还需进一步加息,10 年期美债收益率升约 14bp 至 5.13%;特朗普称无需与伊朗达成协议,布油涨 3.3%。
核心标的涨跌:标普 500 -0.35%、纳指 -0.39%、费半 -0.5%;Nebius -16.8%、超微 -11.3%、CoreWeave -6.9% 领跌;
短期关注:
今晚:美国 10 月 PPI、11 月密歇根大学消费者信心初值。
下周:11/16 百度、11/17 英伟达、11/18 腾讯、11/19 阿里和联想发财报;11/18 Anthropic 盘后定价,11/19 挂牌。

$英伟达(NVDA.US) , $AMD(AMD.US) , $博通(AVGO.US) , $谷歌-A(GOOGL.US) , $台积电(TSM.US) , $阿里巴巴(BABA.US) , $阿里巴巴-W(09988.HK) , $世纪互联(VNET.US) , $万国数据(GDS.US) , $万国数据-SW(09698.HK) , $Nebius(NBIS.US) , $Coreweave(CRWV.US) , $Cerebras(CBRS.US) , $思科(CSCO.US) , $应用材料(AMAT.US) , $中芯国际(00981.HK) , $中芯国际(688981.SH) , $Lumentum控股(LITE.US) , $标普 500 指数(.SPX.US) , $纳斯达克 100 指数(.NDX.US) , $费城交易所 半导体 ETF - iShares(SOXX.US)
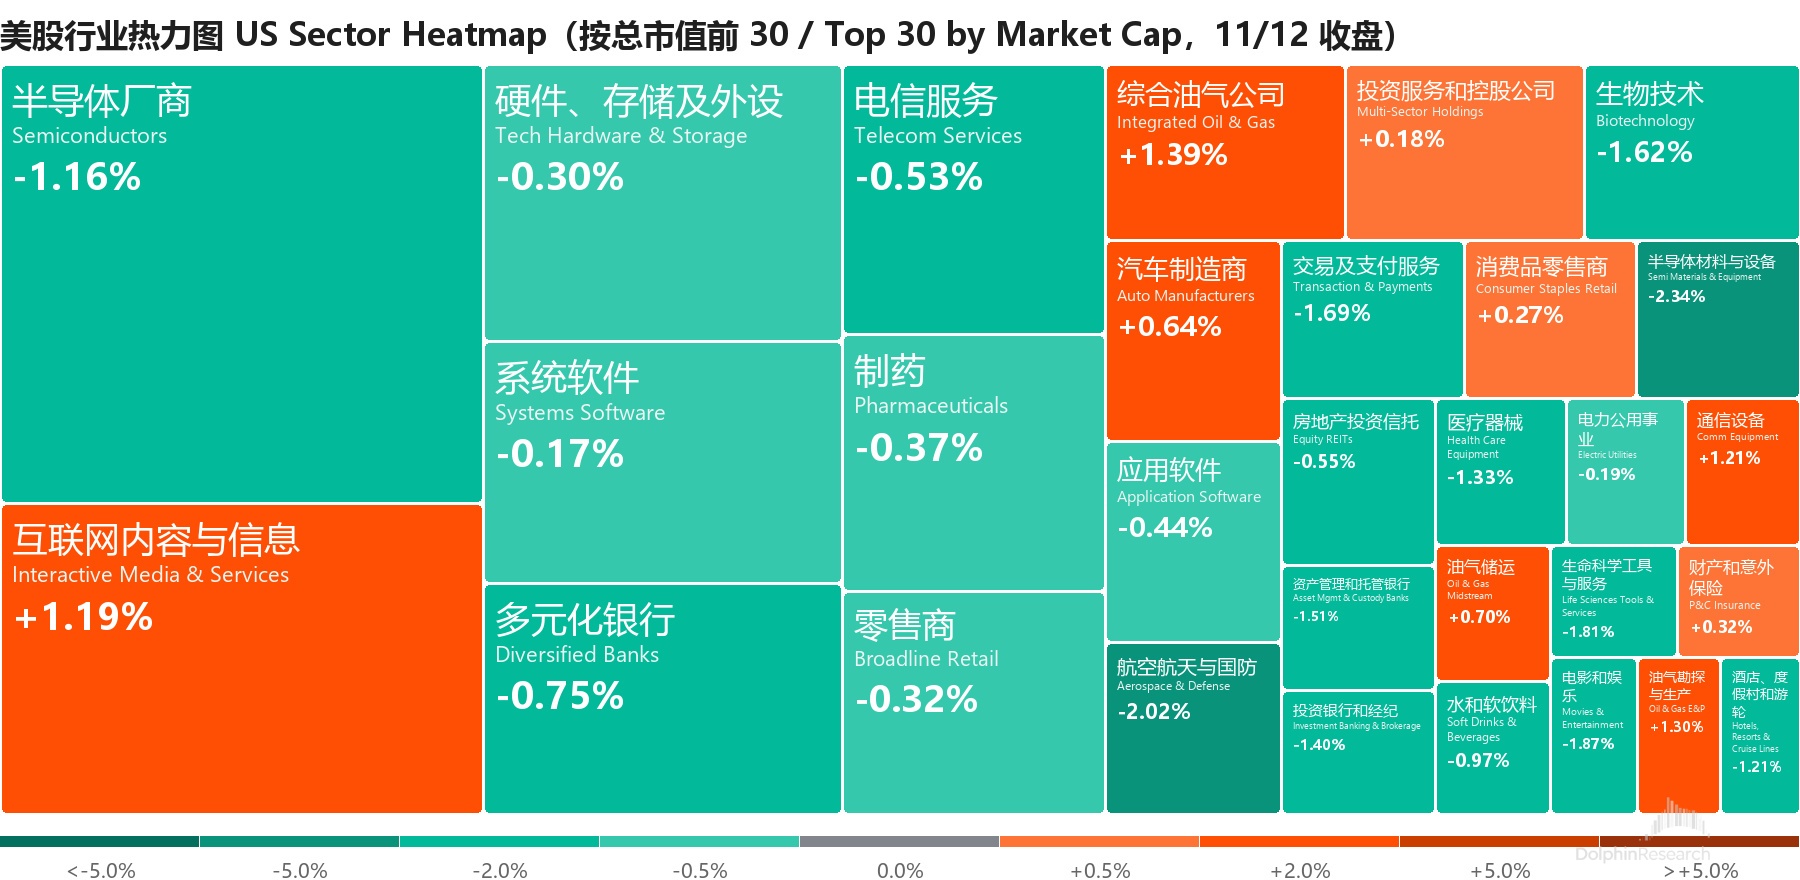

1. 黄仁勋辞职、CFO 临时接棒:英伟达盘中一度跌 14%,资金转投 AMD 和博通
AMD +5.9% / 博通 +5.5% / Arista +5.1% / 谷歌 +1.8% / 台积电 -1.9% / 英伟达 -4.3%
英伟达董事会 11/12 宣布,黄仁勋同时辞去总裁、CEO 和董事职务,即时生效;CFO Colette Kress 兼任临时 CEO,Synopsys 原 CEO Harvey Jones 出任公司首任董事会主席,并面向内外部启动 CEO 遴选。
英伟达盘中最低跌 14.3%、开盘散户疯狂买入,最终收跌 4.3%。
据媒体报道,CFO Kress 2013 年加入英伟达,可能比黄仁勋更保守,当 CFO 时曾反对为 OpenAI 8GW 扩建提供 2,500 亿美元信贷担保,英伟达最后只为第一部分担保了约 1,000 亿美元。
接班人选:预测市场上,CUDA 关键缔造者 Ian Buck 的概率约 35%–40%,特朗普则称只有库克能接替。
市场把 AMD(Helios 份额、多出来的台积电产能)、博通和谷歌(TPU 是英伟达最主要的替代)看作赢家;The Information 援引一家云厂商高管称,正考虑改用谷歌或 AMD 的芯片,"不考虑才是傻子"。
反方:机构称客户就算想换也换不了,供应链已经满载,没有多余基板、AMD 也没有增量产能,份额转移至少半年后才见效;多位客户也预计英伟达芯片短期仍会卖光。
海豚君观点:在英伟达最辉煌的时候,AI 教父下课,预期的事情还是发生了(海豚君原文)。辞职也许避免更多丑闻被曝光?再加上,短期订单都是拉满的,业绩不会受到影响,短期利空告一段落?但英伟达长期前景大概率是要打折扣的。
2. 芯片流向中国被深挖:中概 IDC 跌超 11%,阿里跌 7%
世纪互联 VNET -11.5% / 万国数据 GDS -11.4% / 阿里巴巴 BABA -7.1%
外资交易台称,中概股被美商务部芯片的远程访问新规、以及对 Megaspeed 和新加坡渠道可能的打击拖累,阿里是 Megaspeed 的客户。
媒体称与黄乐有关联的利通(世纪利通及其上交所上市母公司利通电子)2023 年以来向中国进口了 24 万颗、至少 75 亿美元的英伟达芯片,还参与了 DeepSeek 10 月 1,055 亿元的融资,为的是给 DeepSeek 稳定供应 Blackwell。
收盘后,AI 研究员 Will Depue 自称从公开权重里找到"指纹":DeepSeek、月之暗面、MiniMax、蚂蚁 4 月以来发布的 6 个模型是在受管制的 Blackwell 上训练的。
华盛顿也在加码:路透称白宫在讨论是否让商务部长卢特尼克下台;司法部长称还没对黄乐是否间谍下结论、FBI 在查。
彭博称 OpenAI 已向议员表态,支持两党限制中国获取 AI 芯片和制造设备;中国外交部回应称,美方应停止编造"间谍叙事"。
3. Nebius 业绩超预期却跌 17%:算力延期、capex 加码,新云成换帅的"共识输家"
Nebius -16.8% / CoreWeave -6.9% / IREN -6.5%
Nebius 三季度收入同比 +671%、比预期高 6.7%,调整后 EBITDA 4.66 亿美元、比预期高三成多;但今年 Capex 指引上调到 270 亿美元,2027 年还要增到 400 亿–450 亿美元。
但核心的产能上线节奏出了问题:多个第三方托管站点推迟到 2027 年上半年,全年收入指引收窄到 30 亿–32 亿美元,隐含四季度收入比预期低约三成;公司推迟 ARR 目标,并称这个指标不再适用。
英伟达换帅又补了一刀:空头称新云能融到钱,靠的是黄仁勋背书。
机构测算英伟达每季约 500 亿–600 亿美元自由现金流有很大一部分回流新云、实验室和供应商,即使只是暂停,也可能在利率上行时从系统里抽走 500 亿美元以上。
海豚君观点:本季超预期很大程度来自约 3.3 亿美元一次性轻资产收入和因延期少计的折旧;涨价利好市场已从 CoreWeave 财报里消化,股价也提前跟涨,这份财报是"已知利好落地 + 未知利空惊吓"。接下来看量的节奏和投入产出比。(火线速读)(财报点评)(电话会纪要)
4. 盘后财报:Cerebras 指引远超预期、拿下微软,思科上调全年指引
Cerebras -3.3%(盘后 +18.2%)/ 思科 +1.2%(盘后一度 +8%)
Cerebras 三季度核心收入 2.34 亿美元、同比 +70%,高于预期 2.15 亿;四季度指引 3.1 亿–3.3 亿美元,远高于预期 2.72 亿,核心毛利率指引 47%–49%;全年指引上调到 9.4 亿–9.6 亿美元,并宣布与微软的云合作。
超预期主要靠硬件,云业务 1.44 亿美元略低于预期 1.48 亿;RPO 只增加 7 亿美元到 261 亿美元;三季度自由现金流 -8.39 亿美元;2027 年的说法从"增长三倍以上"改成"增长三倍"。
思科上调本财年收入和 EPS 指引,盘后一度涨超 8%。

1. 加息押注再加码:10 年期美债收益率两天升超 10bp
美联储路径:10 月投加息票的克利夫兰联储主席哈马克称,通胀在"朝错误方向移动",主张"更频繁、更小幅度"地加息;美联储同日删除了 2027 年 10 月的议息会议安排。
美债:10 年期收益率约 5.13%、2 年期约 4.88%,日内都升约 14bp;今晚 PPI,摩根大通预计整体 +0.6%、核心 +0.4%。
2. 波动较大的资产
布油 +3.3% 至 95.82 美元:特朗普称美国不需要与伊朗达成协议,伊朗称七项条件满足前霍尔木兹海峡继续关闭。
美元指数 +0.3% 至 103.17:连续两天创 19 个月盘中新高。
黄金 -3.0%、白银 -3.7%:黄金三连跌,期金收在一个月新低。
比特币 -3.4% 至约 7.14 万美元:盘中跌破 7.2 万美元,创两个多月新低。
3. 算力与存储价格
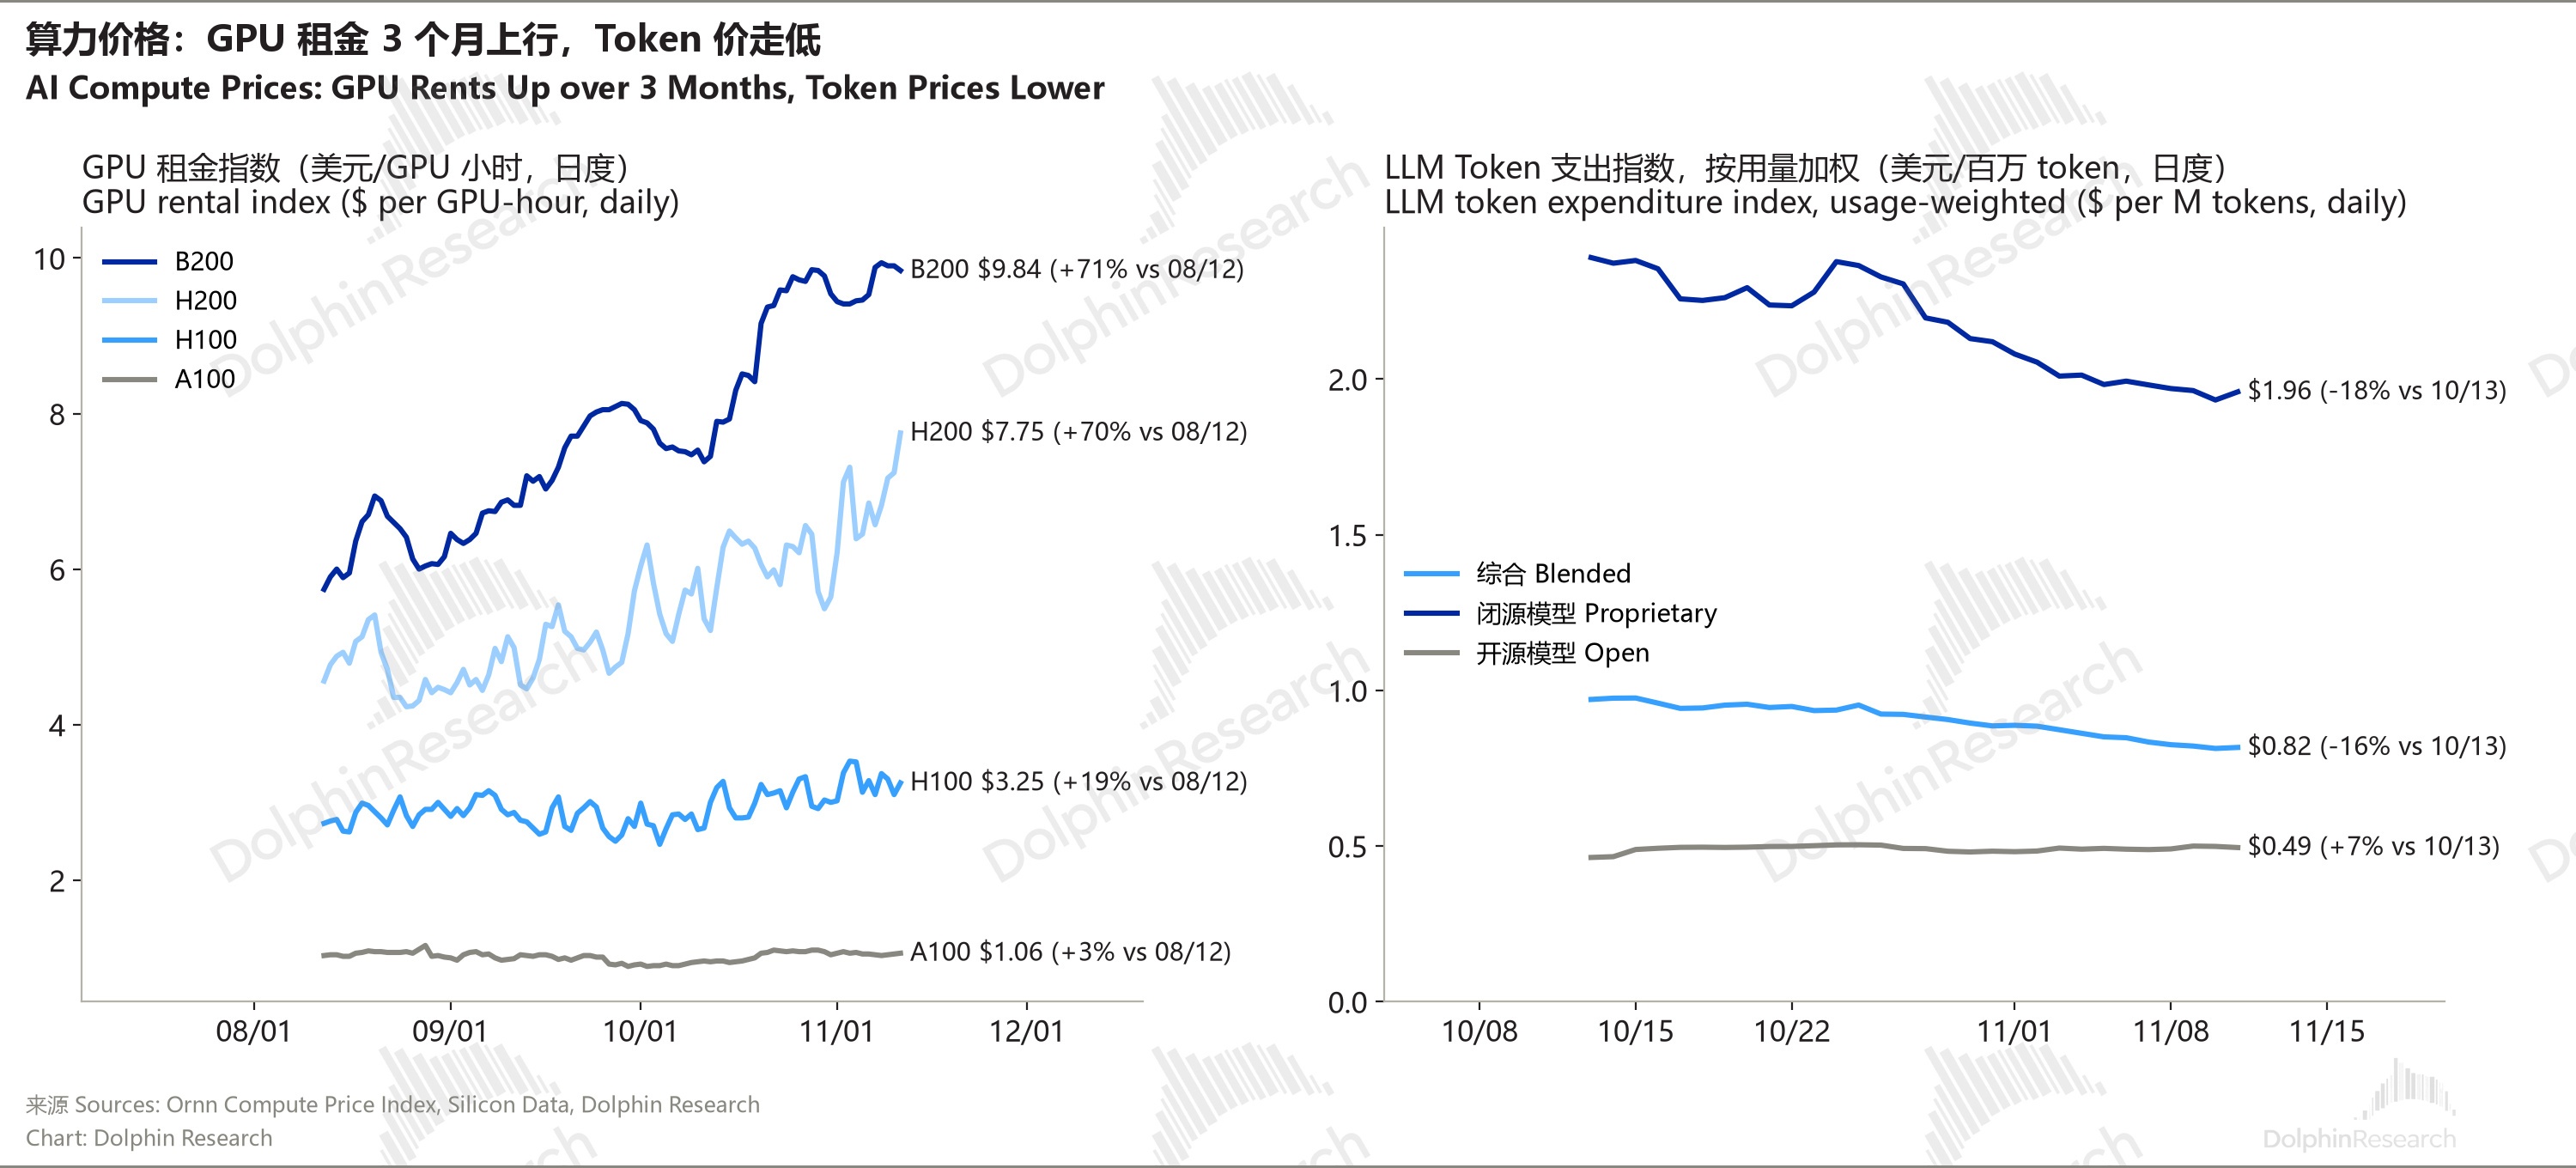
GPU 租金:B200 租金 9.84 美元/GPU 小时,较 08/12 涨 71%,近一周涨 4.1%;H200 涨 70%、H100 涨 19%,A100 涨 3%。
Token 价:旗舰模型新一代都在降价,Opus 5.5 输出价 20 美元/百万 token(前一档 25 美元),Fable 5.2 40 美元(前一档 50 美元),Gemini 4 Carbon 10 美元(前一档 12 美元)。
4. 亚洲开盘与今日推演(11/13)
亚洲开盘(11/13):日经 225 高开 0.7%、韩国 KOSPI 高开 2.1%,SK 海力士高开 3.0%、三星电子高开 2.9%
芯片管制再收紧:美股中概 IDC 跌超 11%、阿里跌 7%,两党议员呼吁收紧出口管制 → 港股阿里、IDC 和算力租赁承压,A 股国产算力链有替代逻辑托底;中芯国际三季报超预期、但四季度毛利率指引回落,看开盘怎么定价。


中芯国际 0981.HK
三季度收入 31.9 亿美元、环比 +6.1%,超过指引上限;毛利率 29.9%、环比 +4.6 个百分点,一致预期 25.9%;产能利用率 97.3%。
四季度收入指引环比 +4%–6%,好于预期;毛利率指引 26%–28%,环比回落约 3 个百分点,主要是折旧增加。
海豚君观点:收入增长几乎全靠出货放量,单片价格基本没动,毛利率的驱动力已从"涨价"换成"满产 + 组合",但产线已近满载、摊薄空间有限;AI 需求外溢叠加国产化,成熟制程"量价齐升"的中期逻辑没变,满产之后更该关注靠什么驱动下一步增长。(火线速读)(财报点评)
英特尔 INTC -2.1% / Arm -1.8%
资金只集中在 AMD、博通两家和一些 TP 链条上的股,其余芯片股普遍走弱,费半 -0.5%。

应用材料 AMAT|3,023 亿美元|-3.6%(盘后 +0.6%)/ ASML -2.4%
FQ4 收入 104 亿美元创新高,FQ1 收入指引中值 111 亿美元、同比 +58%。
管理层预计 2027 年 WFE 增超 30%、公司继续跑赢;洁净室和供应链仍卡出货,计划 2028 年前把系统产出能力较 FQ4 翻倍。(电话会纪要)

闪迪 SNDK -4.1% / 美光 MU -1.6%
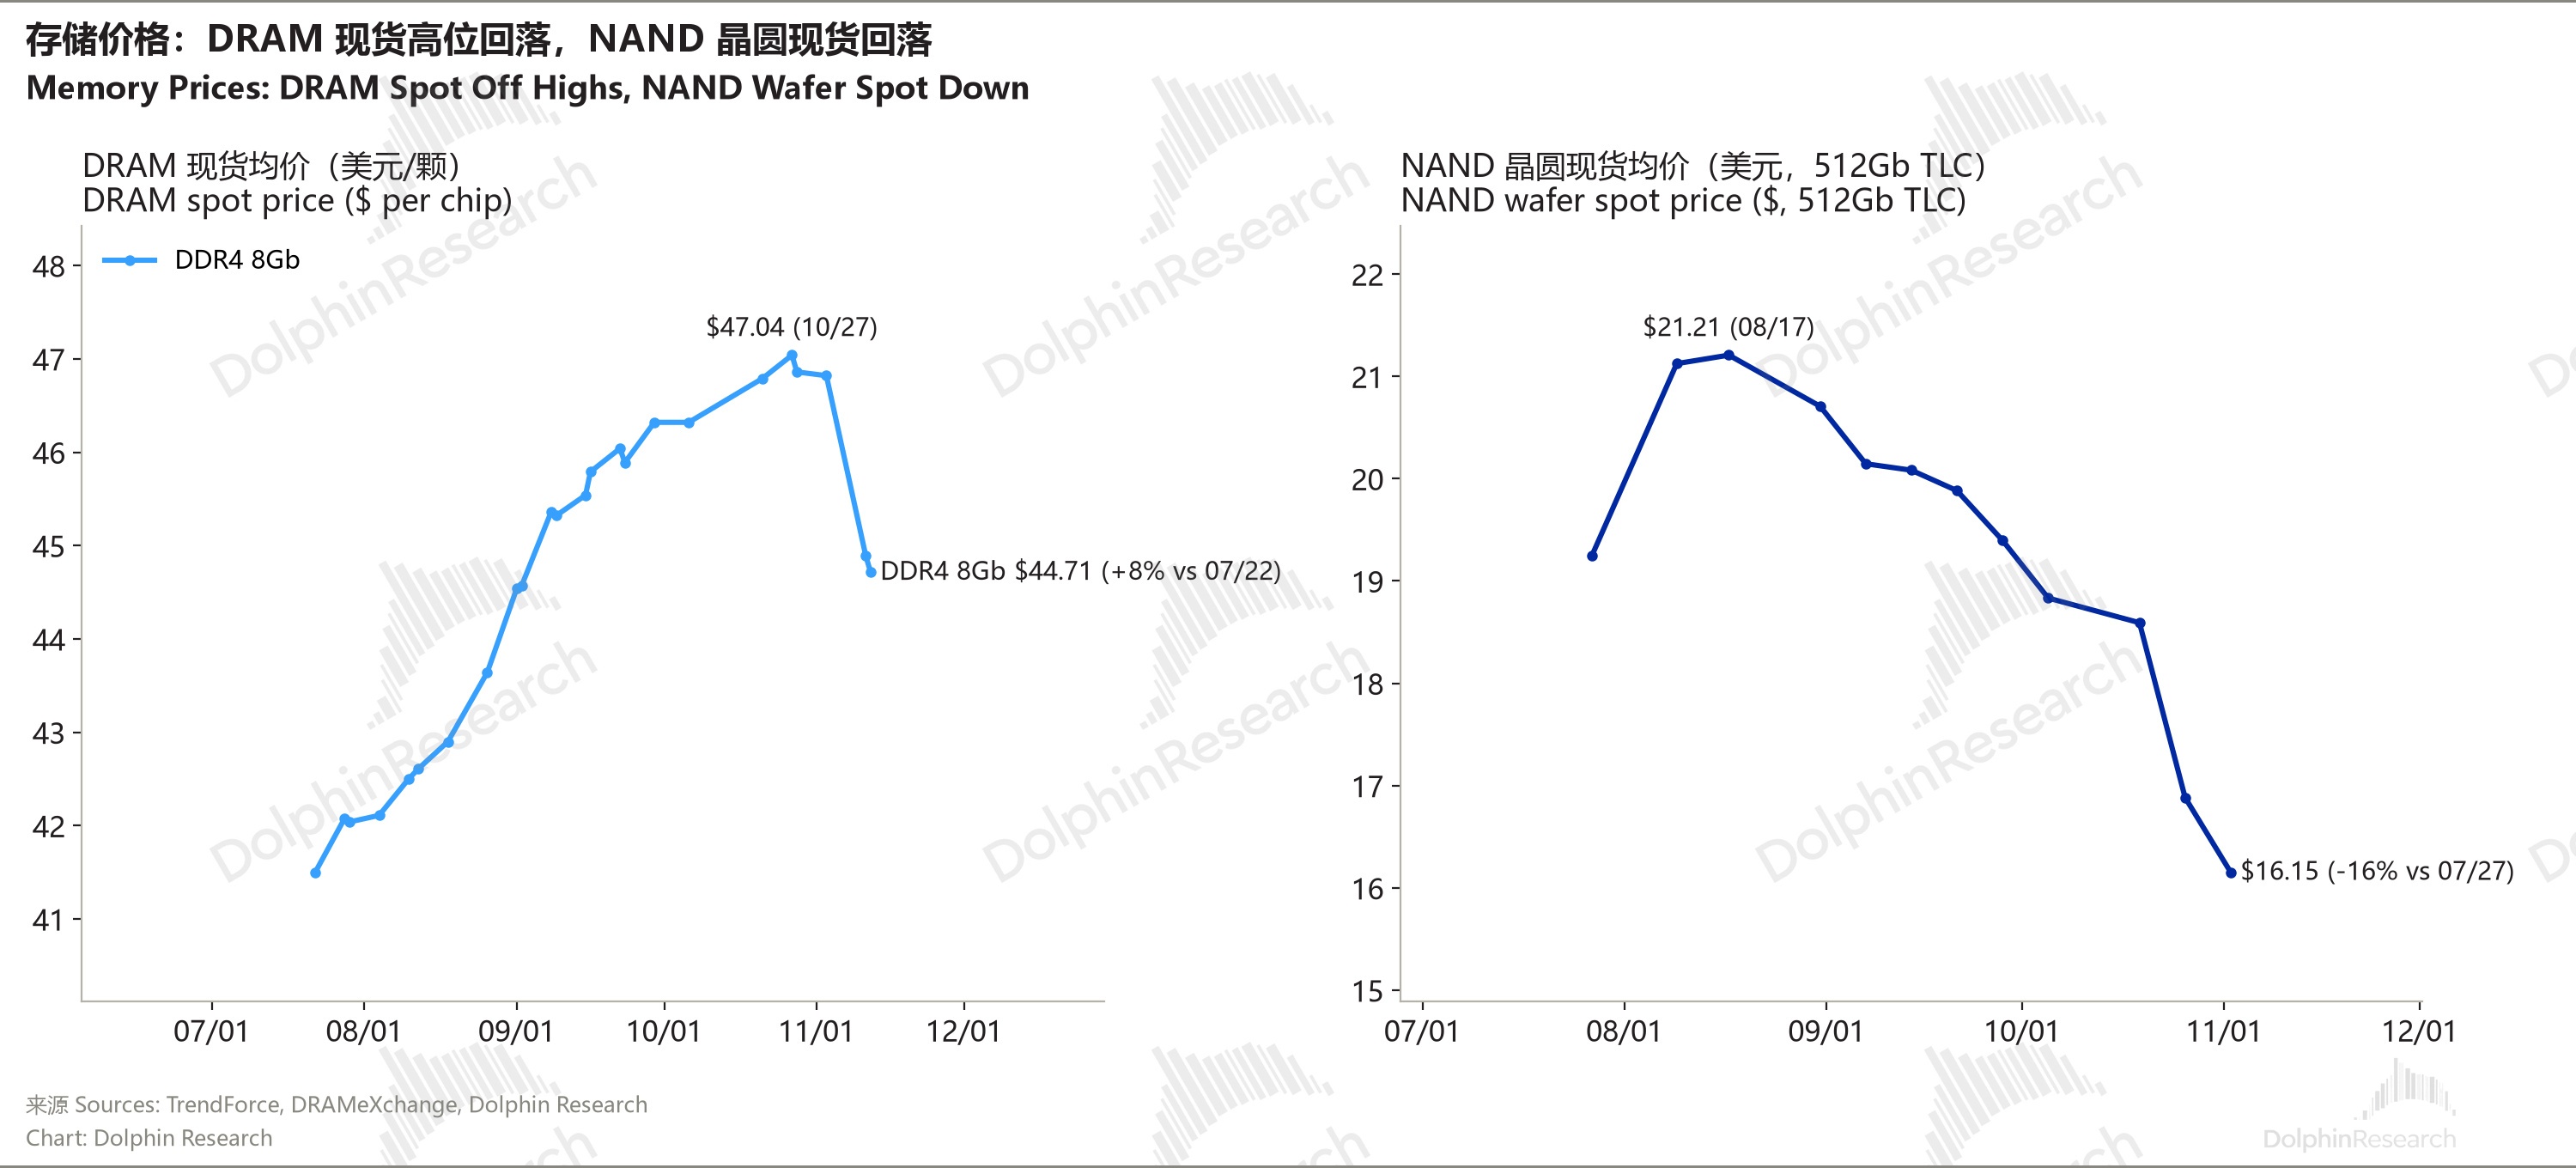
跟随 AI 硬件链回落;鸿海董事长称存储芯片和零部件短缺将持续到 2027 年。但近期存储价格在现货市场有下行趋势。

亚马逊 AMZN +0.5% / 微软 MSFT +0.4% / Meta META -0.8% / 苹果 AAPL -0.2% / 甲骨文 ORCL -1.0%
大盘回落中小幅分化;甲骨文的新债依赖英伟达的供应商融资,CFO 在担保上更为谨慎,换帅后被看作输家之一。

特斯拉 TSLA +1.7% / SpaceX SPCX +0.1%
彭博称 SpaceX 和特斯拉的合并谈判在推进,最早 12 月或 2027 年初宣布。SpaceX 计划投资 740 亿美元在亚利桑那和得州建数据中心;
有消息称 Anthropic 或在 2027 年年中后不再租用 SpaceX 算力,马斯克回应乐意收回。


| 日期 | 事件 | 看点 |
| 11/13 周五 | 美国 10 月 PPI;11 月密歇根大学消费者信心初值 | 摩根大通预计 PPI 整体 +0.6%、核心 +0.4% |
| 11/16 周一 | 百度财报 | 见下方财报前瞻 |
| 11/17 周二 | 英伟达财报 | 黄仁勋辞职后的第一份财报 |
| 11/18 周三 | 腾讯财报;Anthropic 盘后定价;英伟达临时 CEO Kress 主持全员大会 | 约六倍超额认购后是否加价 |
| 11/19 周四 | 阿里、联想财报;Anthropic 纳斯达克挂牌(ANT) | 首日表现能否稳住 AI 融资窗口 |

英伟达 NVDA|11/17 盘后
看点:黄仁勋辞职、CFO 临时接棒后的第一份财报,Kress 是除黄仁勋外唯一常在电话会发言的高管;市场看她怎么交代 2027 年订单、客户分流和 CEO 遴选。
伯恩斯坦模型预计三季度收入约 1,084 亿美元,其中数据中心约 1,010 亿美元,非 GAAP 毛利率从上季 75.0% 降到 74.0%。
海豚君关注:FY28 增长指引(上季首次给出约 70%,真实需求增速近 100%)、云积压订单(上季超 2 万亿)。
内存涨价对毛利率的压制(上季指引四季度 71%–72% 的低点),以及非超大厂客户在数据中心的占比(将占一半)。
百度 BIDU|11/16
海豚君关注:AI 云(二季度基础业务 73 亿元、同比 +50%,只有 GPU 云 +283%)、传统广告降幅(二季度 -19%)。
capex(二季度单季 114 亿元、占收入 45%)和回购节奏,以及海豚君说的两个催化:入通和昆仑芯上市进展。
腾讯 0700.HK|11/18
看点:彭博称马化腾愿意把一半兵力投到 AI 原生业务,号召 10 万员工拥抱 AI。
海豚君关注:capex(二季度 528 亿元、占收入 26%,全年可能冲到 2,000 亿元)和自由现金流(二季度 -138 亿元)。
广告能否继续当利润调节器(二季度 +22%),企业服务增速(二季度约 30%,海豚君预计三季度继续加速)。
阿里巴巴 BABA|11/19
看点:港交所已批准平头哥分拆;但英伟达风波让市场担心中国云厂商拿不到先进芯片,周四美股跌 7.1%,双 11 也没披露 GMV 增长。
海豚君关注:云外部收入增速(上季 45%)、AI 相关产品收入(连续 12 个季度三位数增长,上季 123.76 亿元)。
capex 和现金流(上季 capex 676.78 亿元、自由现金流 -446.7 亿元),以及外卖减亏进度。
<此处结束>
近期日报回顾
2026-11-12:海豚日报 | 散户带新云翻身、老黄丑闻迭出再拖英伟达
2026-11-11:海豚日报 | 英伟达再跌 5%、加息 50bp 上桌,新云又被审判?
本文的风险披露与声明:海豚研究免责声明及一般披露
万国数据-SW
HK09698
万国数据
USGDS
CF实业
USCF
Coreweave
USCRWV
谷歌-A
USGOOGL
谷歌-C
USGOOG
Alphabet Inc Pref Shares GOOGM 6.25 05/15/2029
USGOOGM
Alphabet Inc Pref Shares GOOGN 6.25 05/15/2029
USGOOGN
世纪互联
USVNET
中芯国际
HK00981
HSMD
SGHSMD
688981
SH688981
.SPX
US.SPX
.NDX
US.NDX
NVDA
USNVDA
AVGO
USAVGO
TSM
USTSM
UTSD
SGUTSD
BABA
USBABA
89988
HK89988
09988
HK09988
HBBD
SGHBBD
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。