

多邻国(纪要):DAU 连续加速,明年转向变现
以下为海豚君整理的 $多邻国(DUOL.US) FY26 三季度的财报电话会纪要。财报点评请移步《多邻国:日活重新起飞,绿鸟的 “钱袋子” 何时跟上?》
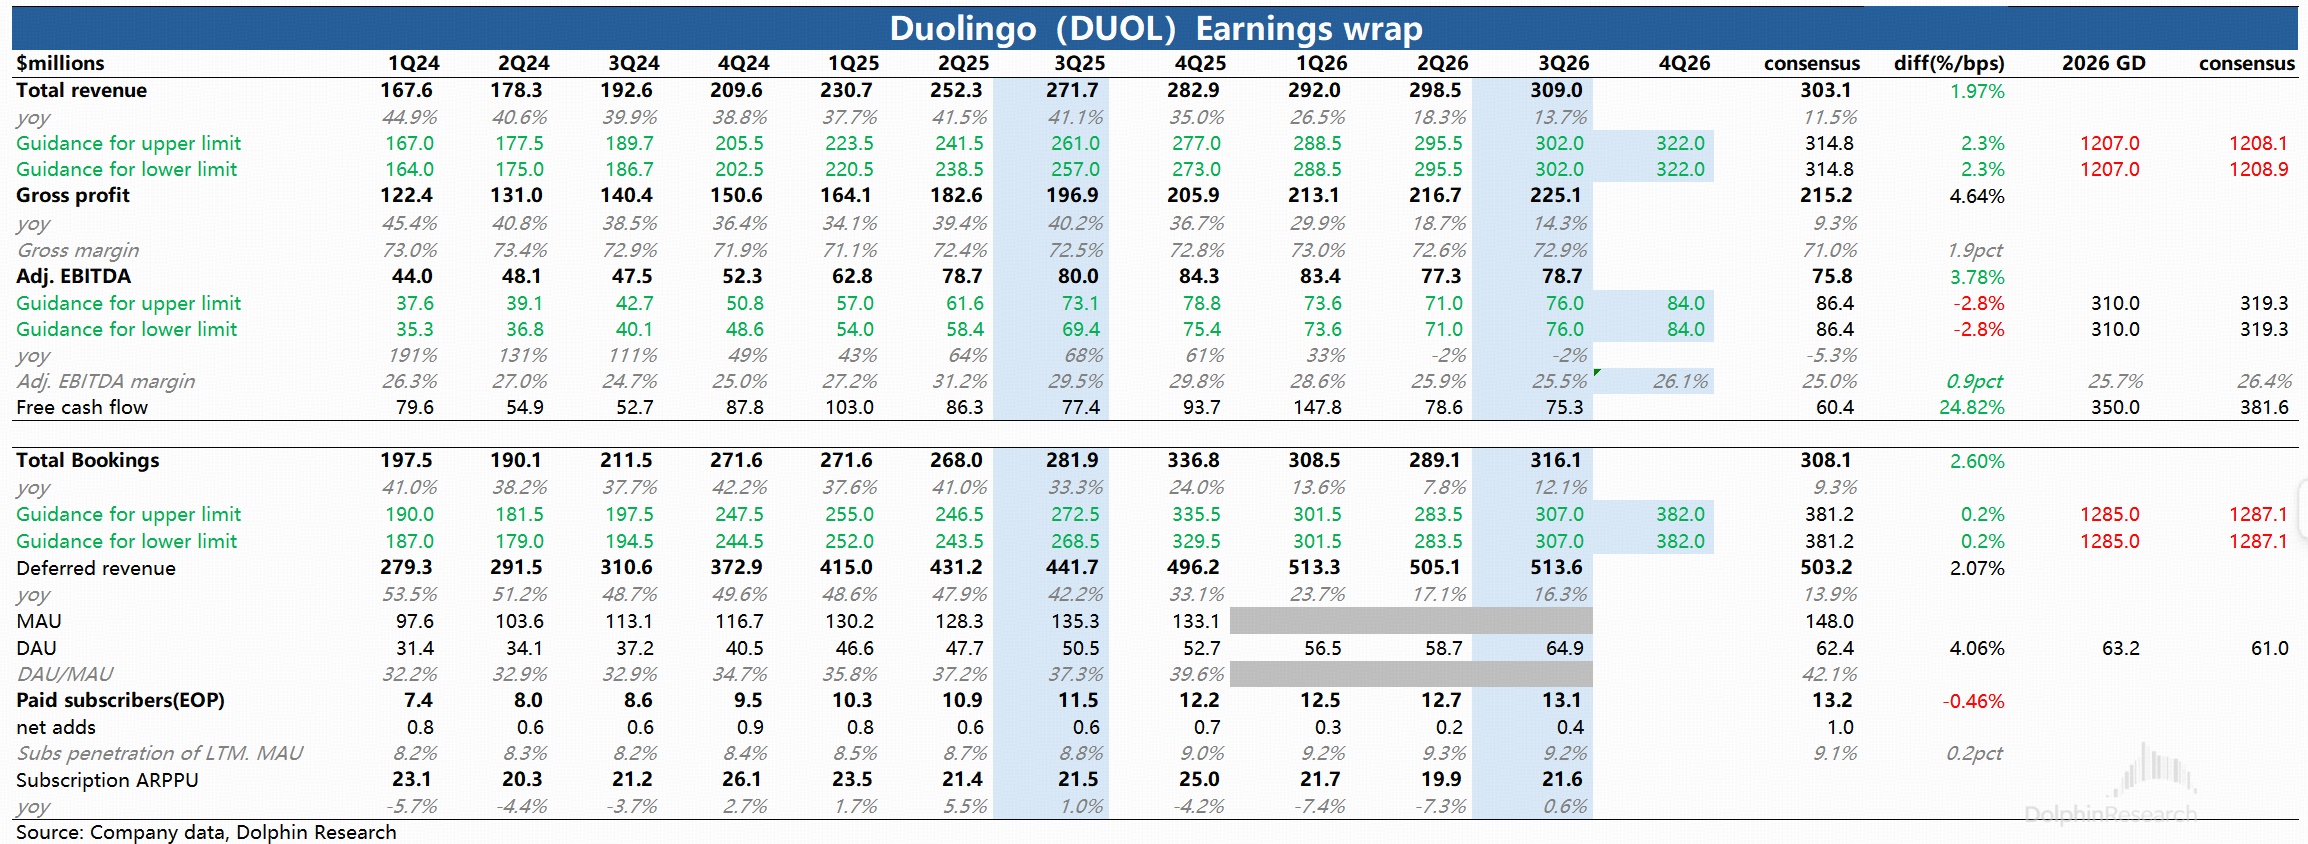
一、财报核心信息回顾
1. 四季度指引
a. 增速:预订额同比增长 13%,收入同比增长 14%;CEO 称四季度预订额略高于此前指引。
b. 利润:调整后 EBITDA 利润率 26.1%,调整后 EBITDA 约 8,400 万美元,同比基本持平。
c. 成本结构:Video Call 推向全部付费订阅用户,毛利率较三季度小幅下降;持续投入叠加第二笔奖金,运营费用增速将快于收入。
2. 全年指引:预订额同比增长 12%、收入同比增长 18%,调整后 EBITDA 利润率 26.5%。年初给出的预订额增速区间为 10%–12%,目前处于区间上端;2027 年完整展望将于 2 月给出。
3. 用户增长奖金:三季度运营费用含 1,100 万美元奖金计提,用于奖励团队实现用户增长再加速;因有望达成目标,本季开始计提。第二部分已计入四季度指引,全部奖金预计 2027 年初发放。
4. 毛利率归因:今年原预计毛利率约低 2 个百分点,但 AI 成本低于预期。三季度毛利率的主要变量是收入好于预期、AI 成本低于预期,与直接支付引流无关。
二、财报电话会详细内容
2.1 高管陈述核心信息
1. 用户增长:DAU 连续第二个季度加速,增长覆盖多数主要市场。
a. 三季度 DAU 同比增长 29%,二季度为 23%。
b. 前十大国家中 8 个 DAU 同比增速加快;预计四季度 DAU 同比增速与三季度相当。
2. 年度战略:年初确定优先「教得更好」与用户增长,现已看到用户加速。
a. 三季度预订额、收入与盈利均好于预期。
b. 用户加速的势头预计延续至四季度。
3. 变现:在保住免费体验质量的前提下,逐步加大变现力度。
a. 多数地区订阅预订额同比实现两位数增长。
4. 长期愿景:目标最终触达 10 亿学习者,用户越多、可变现的空间越大。
2.2 Q&A 问答
Q:今年用户增长的主要驱动是什么,游戏联名合作贡献多大?
A:增长主体来自产品改进,主要靠留存提升。 The Green Machine 优化体系每周上线数百个 A/B 测试。上季度的 Street Revival、本季与 Brawl Stars、蛋仔派对的联名也带来了用户,但公司认为大部分增长来自 App 本身改进,因此判断可以延续;增长在地域和产品上都很广泛。
Q:联名带来的用户在留存、变现上有何差异?
A:联名用户留存很好,源于产品设计。 玩家需在多邻国连续学习多天才能领取游戏奖励,由此养成习惯。
Q:DAU 回升但付费订阅数增速仍在放缓,是否主要因延长免费试用?
A:订阅数跟随收入走势,增速预计几个季度后见底。 订阅数近似收入的均值,需先消化此前的预订额:预订先修复,收入与订阅数随后跟上。今年在找与 DAU 一致的变现方式,如延长免费试用、Avatar suits 内购;国际象棋 DAU 刚达 1,000 万,几乎未变现,低垂果实多。
Q:Video Call 并入 Super 的测试效果如何,为何决定下线 Max?
A:单次通话成本从约 0.3 美元降至不到 1 美分,故并入 Super。 降本主要靠切换到开源 / 开放权重模型。测试显示对收入有利,且覆盖用户扩大约 10 倍。测试下线 Max 后结论明确,已启动;短期对预订额影响不大、略偏正面。Max 在付费订阅数与预订额中占比均为个位数。
Q:下线 Max 的流失假设如何,是一次性迁移还是续费时逐步迁移?
A:Max 已对新用户停售,个人版以相近价格转入 Super Family。 年底仅剩规模更小的 Max Family。测试显示整体为净正面,短期影响可控。
Q:DAU 与预订额增速的时滞如何,2027 年预订额能否追上?
A:未给出 2027 年指引,仅表示对预订额增长感觉良好。 新用户变现需要时间,有些要数年;活跃用户基数已明显扩大,DAU 重新加速后将更多聚焦变现。
Q:72% 的毛利率是否是 Video Call 全面推开后的合理水平?
A:未给出明年毛利率指引。 今年 AI 成本低于预期,年底前仍会把 Video Call 等 AI 功能推给全部付费用户;向用户提供 AI 功能的意愿很高,会按整体计划与利润平衡。
Q:CURR 创新高、新队列留存更好,最新进展如何?
A:未披露具体数字,仅表示 CURR 持续提升。 CURR 是提升 DAU 与留存时优化的核心指标,DAU 增长的大部分来自 CURR 提升;公司不打算逐季更新。
Q:付费营销的 LTV/CAC 与渠道投放情况?
A:付费营销约占非薪酬营销支出的 60%,投放已实现盈利。 相关支出略超 1 亿美元,LTV/CAC 仍有提升空间;渠道分布广,按回报积极调配。付费营销不会成为主要获客方式,但 2026 年带来增量,2027 年大概率继续;CEO 称这是今年内部最大的胜利之一。
Q:Video Call 推广后对参与度、留存的实际提升数据?
A:人均开口说的单词数在过去一年约翻倍。 该指标统计全部练习而非仅 Video Call,使用率持续提升。免费试用期内体验过按难度定制的 Video Call 的用户,付费订阅意愿更高。
Q:数学课程采用情况如何,是否有单独定价机会?
A:数学增速与语言大致相当,慢于国际象棋。 全球约 10 亿人在学数学,空间很大,希望数学达到国际象棋的增速;未回应单独定价问题。
Q:游戏联名能否规模化,游戏厂商的合作动机是什么?
A:联名预计每年做几次,明年活动以自有活动为主。 多为对方主动找来,不会做上百个。合作无资金往来,双方互相导流、各得用户;Supercell 曾在数周内把 Brawl Stars 整体换成多邻国主题,社区反响积极,对方也获得活跃用户与收入。明年的自有活动包括 Avatar suits 等。
Q:联名与效果营销是否协同?
A:两者相关且互相增益。 效果广告多为游戏广告,联名期间公司效果营销也受益,但尚未完全弄清两者关系。
Q:AI 如何改变实验流程,还能提升多少吞吐?
A:近一个月实验数同比增约 90%,员工数仅增约 10%。 很大一部分归功于 AI:AI 编码的提速花了一段时间才兑现,如今从想法到上线的时延明显缩短。AI 擅长小改动、大改动仍易出错,契合公司海量小幅 A/B 测试的模式;明年实验数将远多于今年,支撑 DAU 与变现双增长。
Q:注意力缩短对使用频次与留存的影响有无变化?
A:未披露相关数据。 仅表示已组建专门团队提升参与度。
Q:2027 年如何把握变现与产品摩擦的平衡,避免重蹈 2025 年覆辙?
A:内部设有严格红线,不再损害免费用户体验。 今年已找到多项不损害免费体验的变现杠杆。
Q:为何将 Max 用户迁入 Super Family 而非个人版,如何防范共享蚕食?
A:两者价格相近,可避免预订额一次性下滑。 家庭版虽更划算,但留存极高,只要一人在用就会续费;迁移后功能一致,另可邀请 5 人。A/B 测试已做了一段时间,蚕食不明显。CFO 称此举体现对市场空间的信心。
Q:Lite 档位明年渗透预期,以及广告业务现状?
A:Lite 测试效果一般、前景未定;广告季末恢复良好增长。 Lite 价格更低、含广告,规模很小,可能只在人均 GDP 较低地区提供。广告已组建正式团队与直销团队,正从低端广告联盟切向知名品牌高质量广告,需要时间;三季度广告整体持平,预计明年表现不错。
Q:2027 年重回变现时打法有何不同,有无禁区?
A:延续大量 A/B 测试,唯一不做的是给免费体验加摩擦。 手段包括内购、更好的广告和引导订阅;Video Call 进入 Super 后更便宜,可更频繁推介,Max 原本价格偏高。
Q:不加摩擦是否意味着转化率难以提升?
A:预计转化率会有一定提升,幅度未知。 延长免费试用已提升转化,目前仅对部分用户开放、将进一步扩大,但不会压榨用户。CFO 称本季预订额增速已环比回升;漏斗顶端新用户的转化率是存量用户的数倍。
Q:AI 对公司最大的推动在内部效率还是新产品?
A:两者兼有;明年 A/B 测试数将是今年的数倍。 简单测试已可由产品经理、设计师借助内部系统独立上线,但仍大量需要工程师;倍数是 3 倍还是 10 倍尚不确定。产品上将开发 Video Call 之外的口语练习功能,国际象棋等新教学内容上线更快。
Q:下线 Max 对毛利率是否有四季度指引之外的影响?
A:四季度指引隐含毛利率环比降约 1 个百分点,已含 Max 迁移。 会持续提升 AI 支出效率,同时在产品中投放更多 AI,与利润做平衡。
Q:App 外直接支付的机会是否有变化?
A:直付不会成为明年主要驱动,暂无全面切换计划。 目前部分地区、部分用户已可在 App 内直付;主要用于效果营销,即先把用户引到网站再引导下载 App。
Q:创纪录的三季度毛利率是否受益于直接流量占比提升?
A:否,主要因收入好于预期、AI 成本低于预期。
Q:AI 一对一辅导长期能否成为核心,商业模式会如何变化?
A:预计几年内达到一对一真人辅导水平,但形态仍是游戏化。 四五年前研究显示多邻国与课堂相当,如今已优于课堂,但不及优秀真人辅导。多数人即便免费也不愿上真人辅导,最大的失败模式是用户流失,因此会在游戏化框架内用 AI 像真人一样实时适配学习者。CFO 补充,用户规模与学习数据是核心优势。
Q:明年更聚焦变现,内部具体意味着什么?
A:继续聚焦用户增长,同时变现相关 A/B 测试会增多。 2026 年全公司以 DAU 加速为核心目标,并设全员奖金;明年变现也将列入重点。
Q:国际象棋成功后,新课程扩张的时间表与学科方向?
A:未给出新课程计划与时间表。 国际象棋在 AI 助力下从立项到上线约 9 个月,现在可以更快。
Q:DAU 增长约 30%,单 DAU 推理成本如何变化?
A:单 DAU 成本显著下降,降幅快于 AI 用量增长。 多数用户场景下开放权重模型与前沿模型相当,仅少数场景需前沿模型,切换带来较大节省。
Q:推理成本降到什么程度会开始向免费用户提供 AI 功能?
A:明年将在免费用户实时推理上花费数百万美元。 规模不大,目的是向免费用户开放部分 AI 功能。
Q:算力如何获取,未来是否自建?
A:目前以推理服务商为主,内部也在尝试。 将按业务需要选择。
Q:明年如何支撑更大规模的实验,变现实验如何推进?
A:明年 A/B 测试数将是今年的整数倍,瓶颈转向创意与流程。 测试分用户增长、变现、教学三类。新瓶颈包括可测试的创意本身不够,以及非工程师上线改动引入 bug 后由谁修复,流程仍在调整。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
登录即免费解锁4,424字全文
该内容仅登录用户可见,登录长桥账户后即可阅读全文