
三花智控
D
![图片 1,共 1 张]()
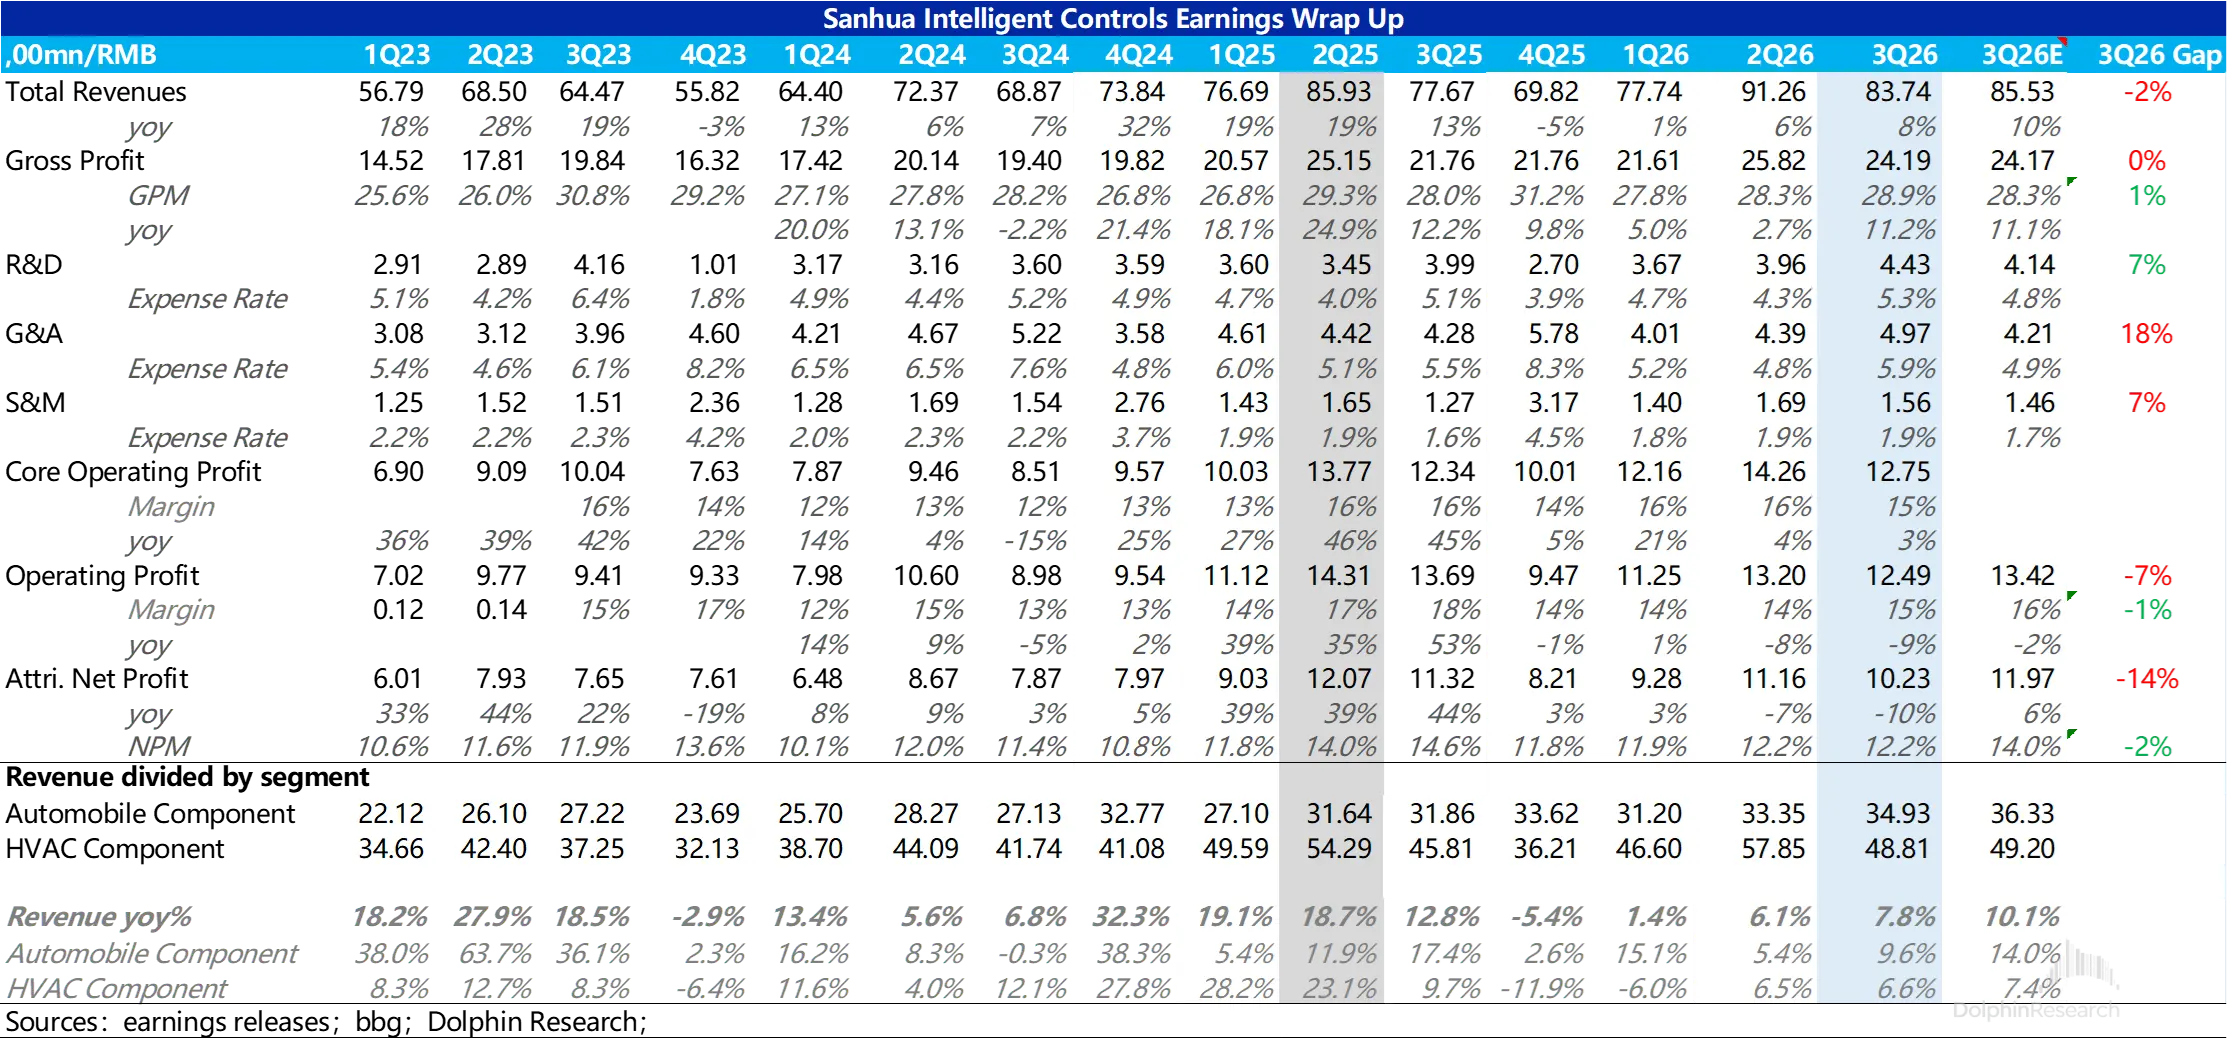
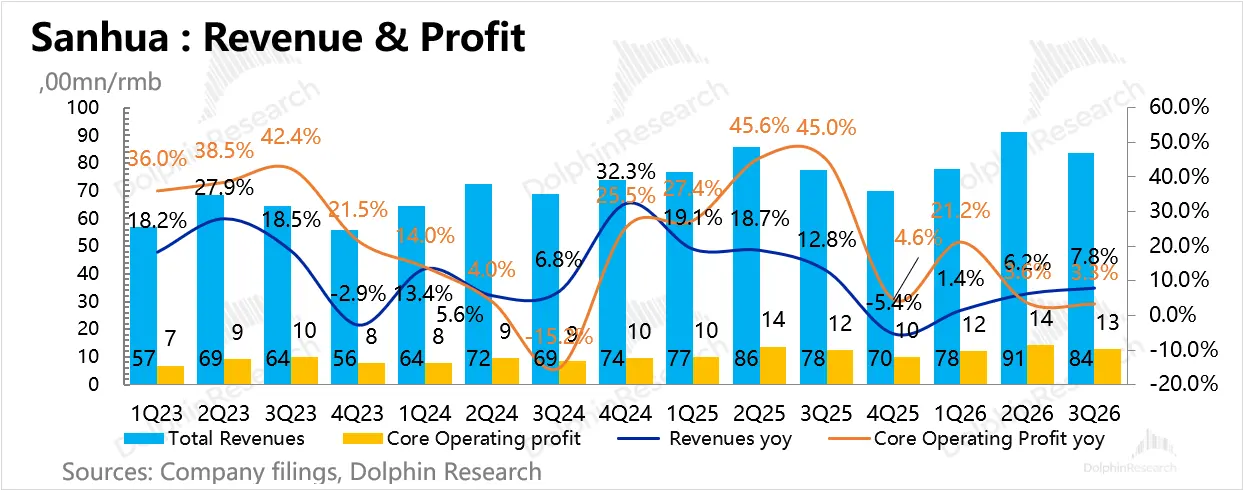
三花智控(紀要):液冷增超 50%,全年目標不下調
液冷上半年收入增長超 50%、絕對值約 8 億–10 億元且被列為未來五年重點戰略,但投資浮虧 1.79 億元疊加匯損同比多增 2.9 億元拖累歸母淨利同比降 3.12%,同時管理層明確維持年初全年目標不變、並要求淨利潤增速超過收入增速。
D
D![图片 1,共 13 张]()
![芯片架构 Blackwell Rubin GPU GB200 GB300(Ultra) VR200 :VR300(Ultra) GPU热设计功耗 毛 (TDP)]()
![isubstack High Power & EE3之scuaw3oax Power Density Direct-to-Chip UO NO Liquid C]()
![区域 参与公司 代码 供应链环节 产品 客户及其进展 Nvidia最核心供应商,以及微软 维谛技术 VRT.N 一级供应商 液冷系统 Google、Meta等]() +9
三花:AI 機器人時代,笑到最後還是跨界 “老臘肉”?
在上篇報告當中,我們主要討論了三花智控的業務成長史,以及公司做的是什麼產品。本篇報告我們把視角轉向未來,看一看三花在數據中心熱管理和人形機器人板塊的有多大的施展空間。
D![图片 1,共 15 张]()
![2 HOFO MDF-A03-6H004 SAM]()
![ORT]()
![电磁阀 电动切换阀 电磁推杆 低压气态制冷剂 接近开关 Q 过滤器 冷藏室 低温低压气态制冷剂 <--- 电子膨胀阀 变温室 风门 风扇 高压液态制冷剂 风扇]() +11
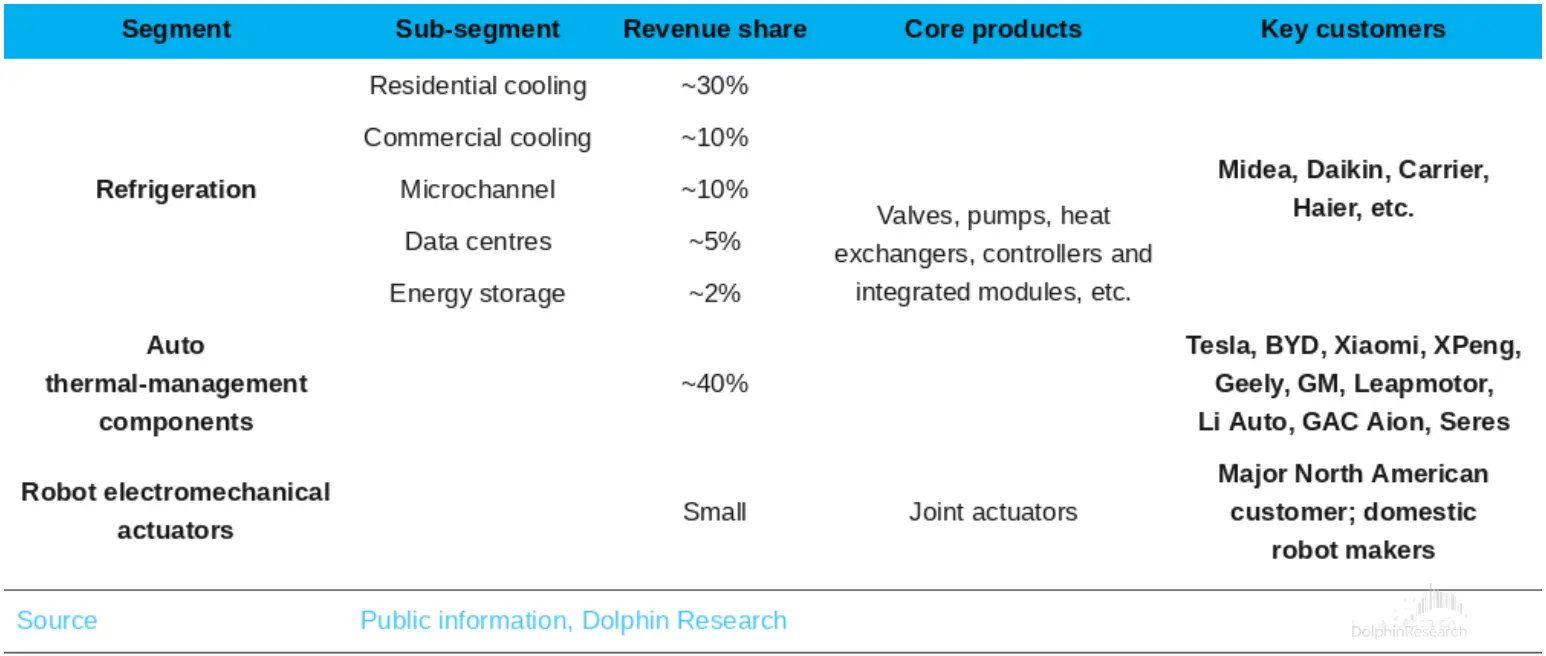
三花智控:生意不起眼,憑什麼總能抓住風口?
關注人形機器人產業鏈,就無法繞過三花智控,為了理解公司的硬核實力所在,我們對三花做了一番梳理,本篇作為第一篇,首先針對公司的業務成長史,以及它到底生產的是何種產品這兩個問題,記了一番 “流水賬”,希望以此為脈絡作為研究這家制造業龍頭的敲門磚。
D![图片 1,共 15 张]()
![2 HOFO MDF-A03-6H004 SAM]()
![ORT]()
![电磁阀 电动切换阀 电磁推杆 低压气态制冷剂 接近开关 Q 过滤器 冷藏室 低温低压气态制冷剂 <--- 电子膨胀阀 变温室 风门 风扇 高压液态制冷剂 风扇]() +11
三花智控:生意不起眼,憑什麼總能抓住風口?
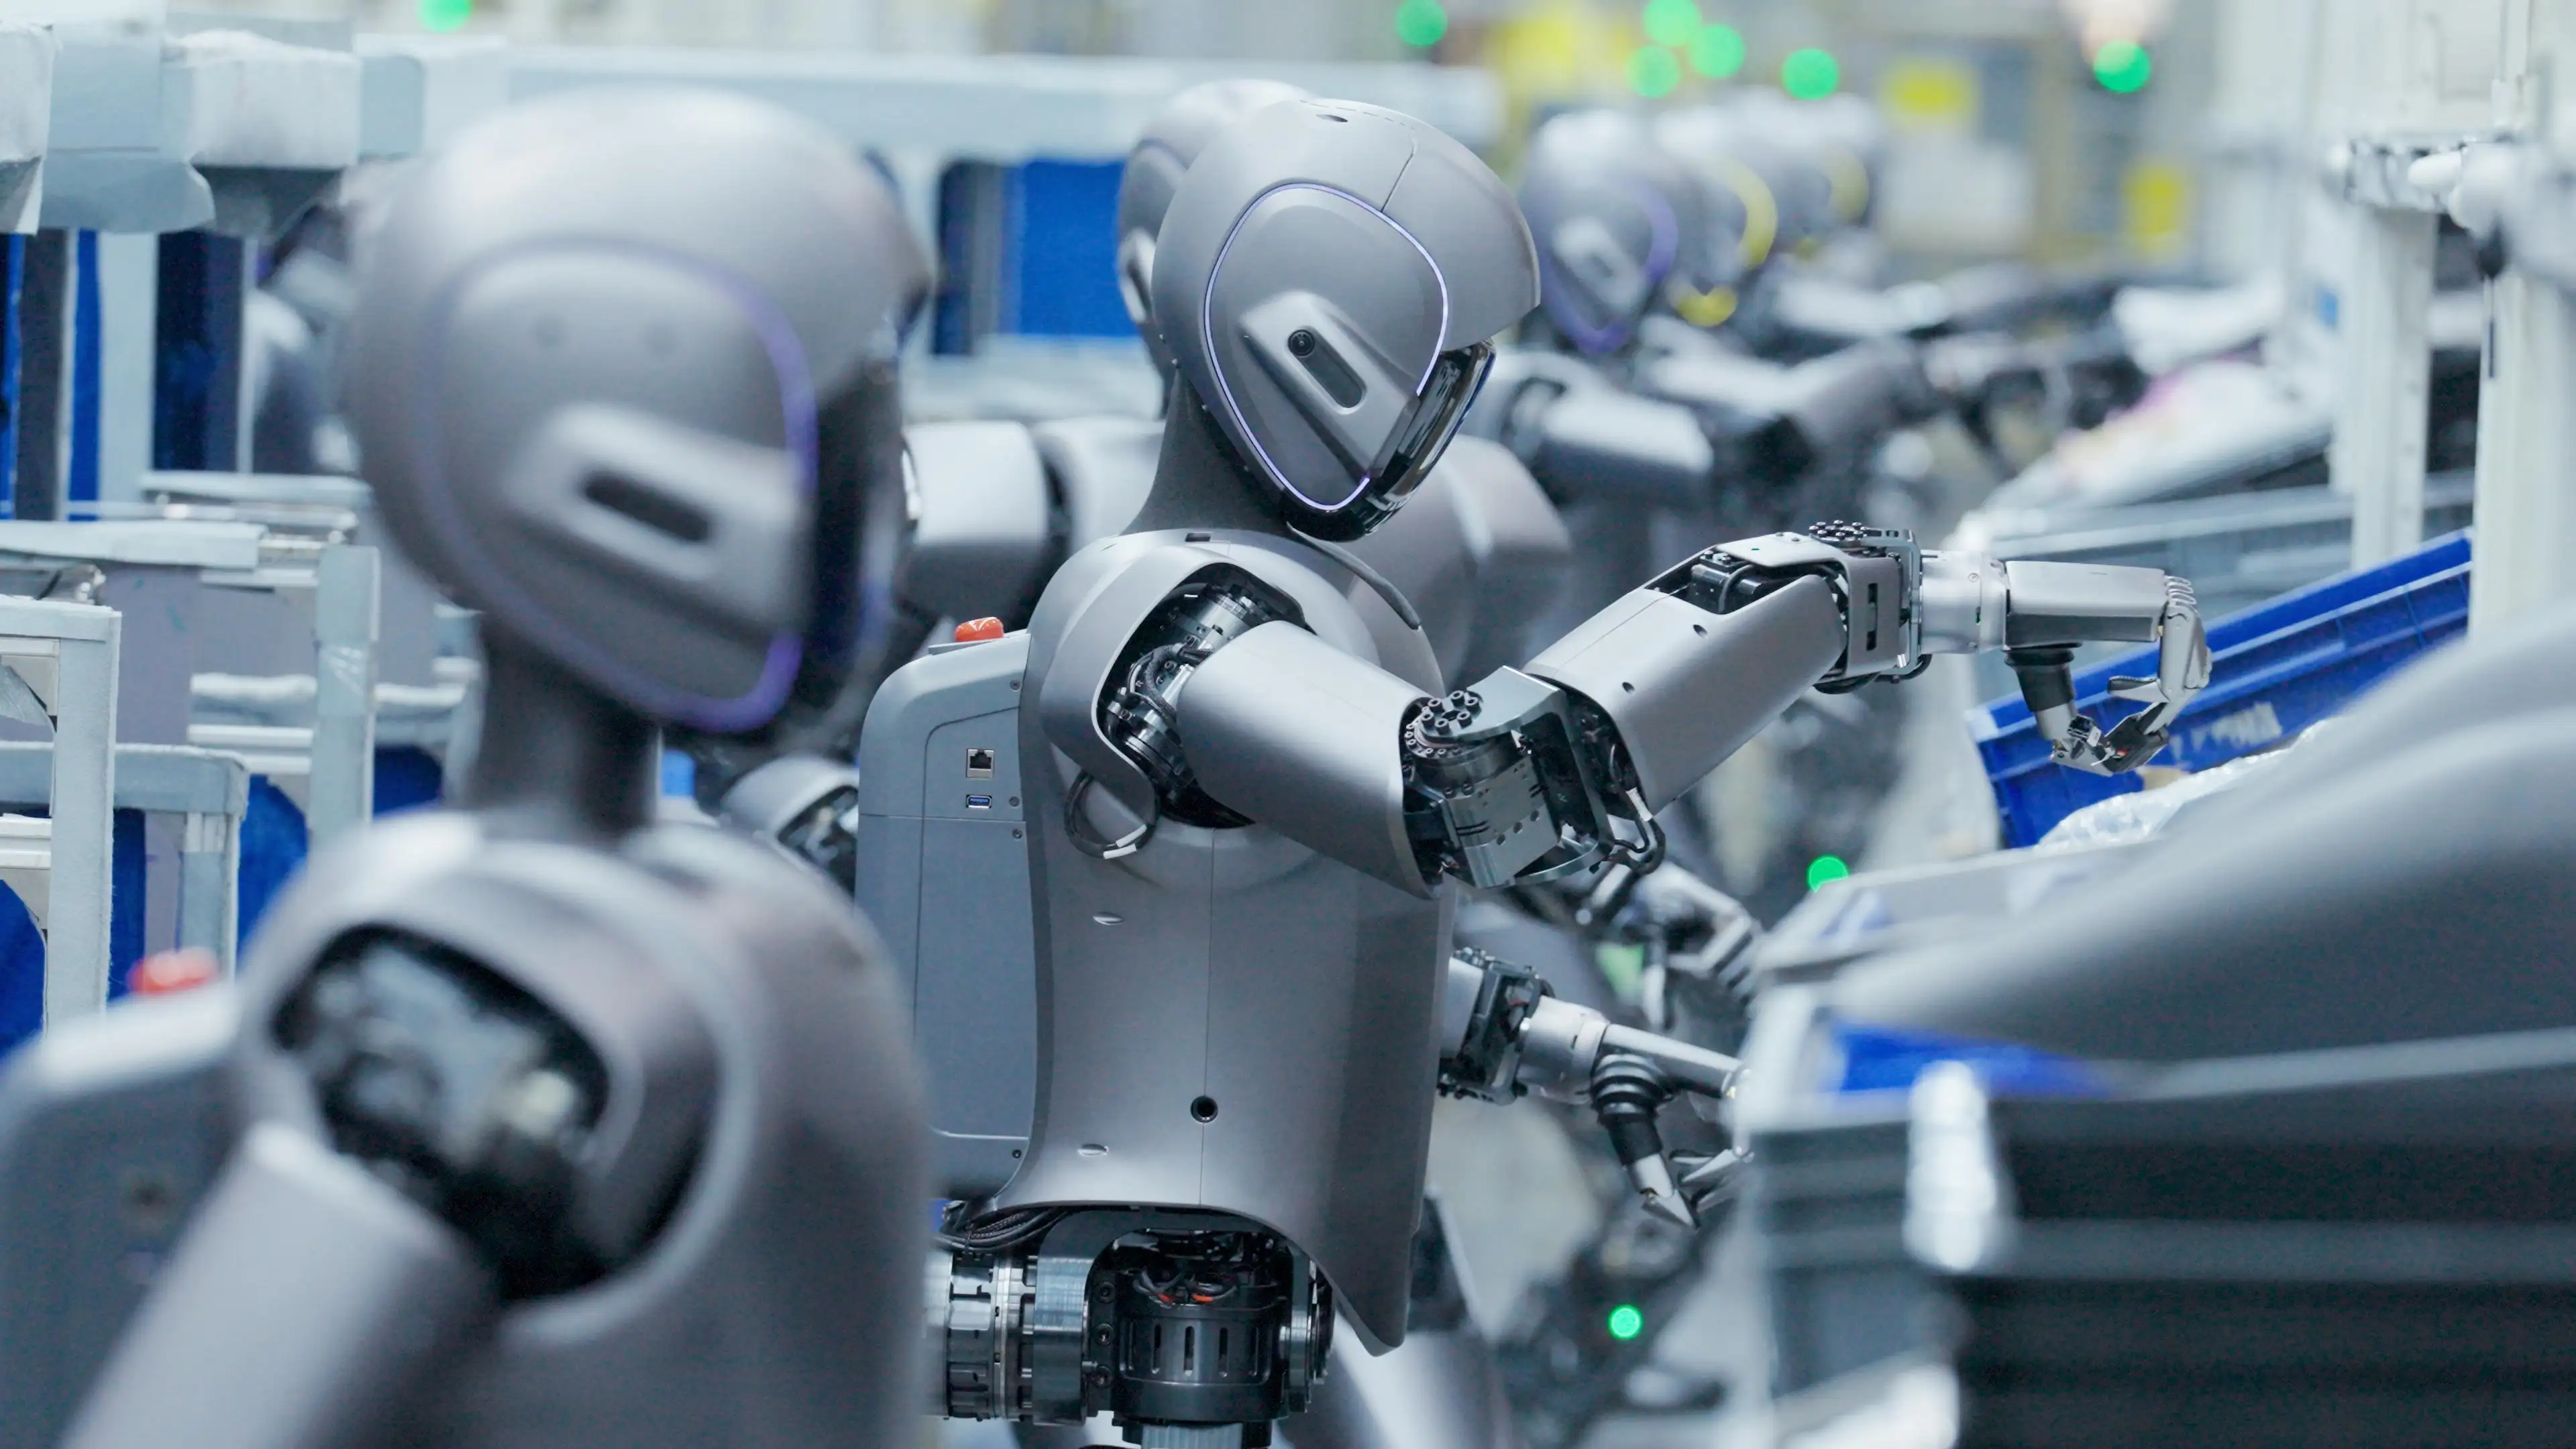
關注人形機器人產業鏈,就無法繞過三花智控。尤其是特斯拉 Optimus 距離量產階段越來越近,三花智控作為特斯拉的核心 Tier One 供應商,與特斯拉在人形機器人業務上的關聯性越來越強。
回顧三花智控的成長史,從上世紀 70 年代至今,公司從一家近乎手工作坊的鄉村企業,成長為全球化的製冷及汽車精密零部件龍頭,並仍在新的領域攻城略地,可以説是中國大陸製造業成長的典型案例。那麼三花智控成長至今依靠的是何種能力?未來在開拓新的市場領域的過程中,這些能力是否還能使得企業維持長期的競爭能力?