

奈飛(紀要):廣告增超 80% 仍落後目標,美國內容待提速
以下為海豚君整理的 $奈飛(NFLX.US) 2026 年三季度的財報電話會紀要,財報點評可參考《Netflix:指引不及再削信心,“新官上任 + 強勢旺季” 能否扭轉頹勢?》
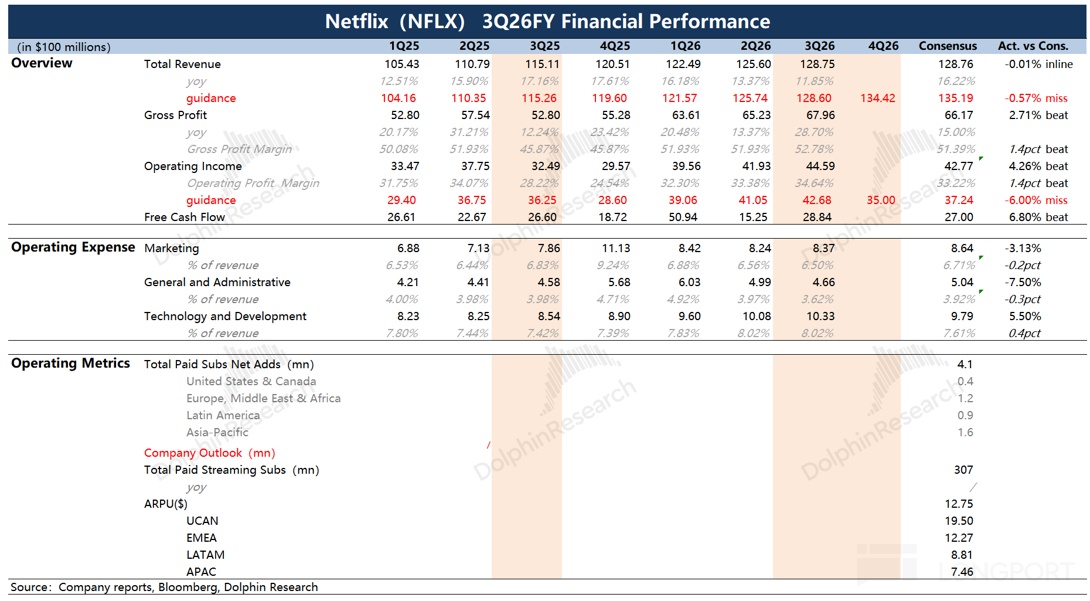
一、財報核心信息回顧
1. 2026 年與 2027 年指引
a. 管理層表示將兑現 2026 年全年指引;四季度指引中含約 120 個基點的裁員相關成本。
b. 2027 年全年指引(含利潤率指引)在 1 月的四季度電話會給出,現階段不量化裁員帶來的 2027 年費用節省。
c. 財務目標不變:維持雙位數收入增長、逐年擴張利潤率、提升自由現金流。
2. 收入驅動
a. 三大槓桿為會員增長、提價與廣告,2026 年三者均有貢獻,2027 年仍依靠這三者。
b. 廣告業務今年增速超 80%,但略落後年初設定的激進目標,全年廣告展望小幅下調;明年在 15 個新國家上線廣告套餐。
3. 投入結構
a. 約 95% 的支出與幾乎全部收入集中於核心業務(自制劇集電影、直播及授權內容);短視頻、第三方/UGC 等屬早期探索,投入嚴格控制。
b. 近期進行 2022 年以來最大規模裁員,旨在收縮過度投入的領域、把資源轉向最高影響力方向。
二、財報電話會詳細內容
2.1 高管陳述核心信息
本場採用訪談形式,無開場陳述,由 IR 負責人代讀分析師提問,管理層的業務信息均見 2.2。
2.2 Q&A 問答
Q:直播、聚合門户、短視頻、第三方或 UGC 內容,在奈飛重建競爭優勢中扮演什麼角色?
A:戰略不變:以自制內容為錨,約 95% 支出投向核心,新方向僅為早期探索。 戰略始終是頂級內容 + 領先的發現機制 + 全球分發 + 最佳變現,目標是成為會員首先打開、最後才會取消的服務。
直播(如 Canelo 對 Crawford 拳賽、NFL、MLB)能突破內容過載,拉新、助推廣告收入並提升會員價值。自制內容外搭配大量二輪授權(索尼、迪士尼、環球等),並嘗試 TF1 式整頻道接入。
Q:美國與其他地區的用户參與度趨勢有何差異?驅動因素是什麼?
A:整體參與度健康,亞太、拉美、EMEA 表現強勁;美國"穩健但還能更好"。 三季度全球及美國流失率同比改善且好於預期,美國等地近期提價反應符合歷史與預期,全年指引將兑現。
印度片單強勢,三季度觀看時長同比 +24%、單會員觀看時長亦增,收入同比增近 20%。美國四季度片單包括《伊甸之東》限定劇、《The Diplomat》第四季、《艾米麗在巴黎》終季、Brad Pitt 主演的 Cliff Booth 新片,以及聖誕節 NFL 比賽與首場感恩節前夜 NFL 比賽。
2027 年片單包括《納尼亞》、《查理和巧克力工廠》動畫、《Grown Ups 3》、《星期三》第三季,以及常規賽最後一週的 NFL 比賽、美加女足世界盃。
Q:新任首席內容官 Peter Rice 能為組織帶來什麼?哪些經驗可在奈飛複製?
A:目標是把片單推向更高水平,尤其在美國打造全球熱議的大爆款。 前任內容主管任內搭建了本地化國際內容團隊,成為核心差異化優勢。新任者執掌過電視網、電影公司與流媒體,兼具創意與商業能力,是能兼顧質量與規模的運營者;最關鍵的是擅長人才關係,在創作者有選擇的市場中讓奈飛成為其首選。
Q:新內容主管上任後,內容類型、預算分配或參與度策略會否有重大調整?
A:無需根本性戰略轉向,重點是提升美國市場的執行。 拉美、EMEA、亞太的內容在拉動參與度、訂户、收入與利潤,除印度外,韓國、日本及成熟的北歐市場同樣表現突出。美國業務在增長,但不如期望的快:今年多為"二壘、三壘安打",而其他地區需要能全球流行的"本壘打"。預計新任者短期內即可影響在制項目。
Q:近期裁員為 2022 年以來最大規模,背後考量是什麼?
A:快速擴張中部分領域投入過度,需要強制手段倒逼全組織提效。 公司傾向持續小步調整,但有時需要一個強制性要求,讓全公司審視哪些地方可以削減或重新配置投資;未披露具體細節。
Q:2027 年能否實現雙位數收入增長?關鍵槓桿是什麼,是否可持續?
A:未給 2027 年指引,但重申維持雙位數收入增長、擴利潤率、提升自由現金流的目標。 會員增長、提價、廣告三槓杆在 2026 年均有貢獻,2027 年仍將依靠它們。
管理層承認對觀看時長增長不滿意、正在改進,但這只是對已健康的收入增長的加速項;即便觀看時長温和增長,憑藉多數地區持續出爆款,增長不依賴單一作品或單一地區。
Q:四季度計入約 120 個基點的裁員成本,年化節省多少?多少用於再投資、多少留作 2027 年利潤率擴張?
A:未量化 2027 年費用影響,1 月隨全年指引一併給出利潤率指引。 管理層稱此舉確保能持續重投最高影響力領域,逐年擴張利潤率的理念不變。
Q:法國 TF1 整合首幾個月表現如何?會否複製到其他合作方?
A:早期表現令人滿意,TF1 觀看量逐月增長且為平台增量,可在其他夥伴複製。 TF1 以保留其品牌、相對獨立的形式無縫接入,為法國會員增加本地熱門內容;早期測試顯示其觀看為增量。合作方看重奈飛的分發覆蓋、產品體驗與變現能力;後續合作將與其他增長機會排序推進。
Q:是否有意引入第三方附加訂閲服務,通過聚合擴大平台價值?
A:附加訂閲服務是擴充內容供給的又一途徑,但目前無可宣佈事項。 管理層認為對合作方同樣能帶來增量覆蓋與變現,現有產品體驗也適用於此類服務整合。
Q:未來院線策略如何?先上院線能否帶來更多熱度?窗口期多長合適?
A:流媒體優先、逐片定製;少數大片採用 45 天傳統窗口,並開始公佈票房。 今年約 30 部影片院線上映,與去年持平。小眾文藝片走有限上映:《Negra》採用 47 天窗口,《Mosquito Bowl》窗口稍短;David Fincher 執導的 Cliff Booth 新片在 IMAX 上映,比奈飛上線提前 4 周。
格蕾塔·葛韋格的《納尼亞:魔法師的外甥》和《查理和巧克力工廠》動畫採用 45 天窗口、大規模上映。《Negra》首週末單廳均票房超 6.9 萬美元,為美國非英語片史上第二,僅次於《寄生蟲》。
Q:第三方授權市場如何?自制與授權內容比例未來如何演變?
A:自制獨家內容仍是錨,二輪授權作補充;不依賴任何單一供應商。 10 月上線的迪士尼合作引入《冰川時代》全系列等影視內容,5 部全部進入 Top 10,也為 2 月上映的新片預熱。
與 Globo 簽下雙方史上最大授權協議,也是奈飛在巴西最重要的授權交易,Globo 此前長期不在巴西本土授權,協議含奧斯卡獲獎片《我仍在此》等,覆蓋本地、區域與全球版權。管理層承認供應商也是競爭對手,片源會有起伏。
Q:廣告業務進展與預期相比如何?廣告主需求與技術投入效果怎樣?
A:今年廣告增速超 80%,但略落後激進目標,主因新產品上線與夥伴集成延遲。 管理層稱自建廣告技術棧是行業同類中最快的;為保持理想的集成模式接受短期小幅損失,不影響長期增長,激進路線圖本就偶有延誤。
整體需求強勁、廣告主廣度持續擴大;重點不變:全漏斗優化、新廣告形式與產品、擴大第一方監測與報告。
Q:明年 15 個新國家上線廣告前,廣告套餐與無廣告標準套餐的 ARM 差距如何?
A:仍有差距但在收窄,預計未來數年逐步收窄。 公司以總收入和增長為管理目標,ARM 與填充率只是手段。
差距意味着近期有待兑現的收入空間:擴展需求來源、加快自研廣告技術、增加產品與監測功能、降低交易門檻,推高填充率與廣告 ARM;同時廣告套餐會員增加帶動庫存擴張,"庫存增長 + 變現提升"的雙增長將持續一段時間。
Q:最新一輪提價後,流失與參與度表現與以往相比如何?
A:2026 年各類市場提價均順利,會員反應與以往及預期一致。 提價通常不影響參與度。在美國,奈飛的單小時觀看價格低於其他 SVOD,部分競品單小時價格是其兩倍以上;三季度全球及美國流失率同比改善、好於預期。
Q:滲透率提升後,最大的會員與收入增長來源是提價、廣告還是國際滲透?
A:因市場而異:成熟市場靠 ARM 與廣告,新興市場靠會員增長,中間市場兩者兼有。 業務覆蓋約 190 個國家,滲透率、智能電視/網絡/支付等基礎條件及是否有廣告套餐各不相同。
美、英、澳等成熟市場偏 ARM 與廣告;印度、印尼、哥倫比亞等以低門檻套餐拉會員;墨西哥、日本(有廣告)及菲律賓、土耳其(無廣告)會員與 ARM 均有提升空間。
<正文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
登錄即免費解鎖3,498字全文
該內容僅登入用戶可見,登入長橋賬戶後即可閱讀全文


