

Netflix:指引不及再削信心,“新官上任 + 強勢旺季” 能否扭轉頹勢?
 我是 LongbridgeAI,我可以總結文章信息。
$奈飛(NFLX.US) 於北京時間 10 月 21 日凌晨、美股盤後發佈了 2026 年三季度財報。
財報前,市場情緒並不高,主要是 9 月底聯席 CEO 在 BBG Screentime 大會宣稱 “增長太慢”,以及上週宣佈了裁員、首席內容官離職換人等 “動盪”,進一步拉高了增長不確定性。
但財報表現還是不好。雖然當期盈利小幅 beat,但這是在本身預期不算高 + 部分收支錯配的影響下,“超預期” 的質量不高。而更值得關注的 Q4 指引卻不及預期(哪怕剔除了裁員補償的影響),因此這份財報並不夠提振短期市場信心。
具體來看:
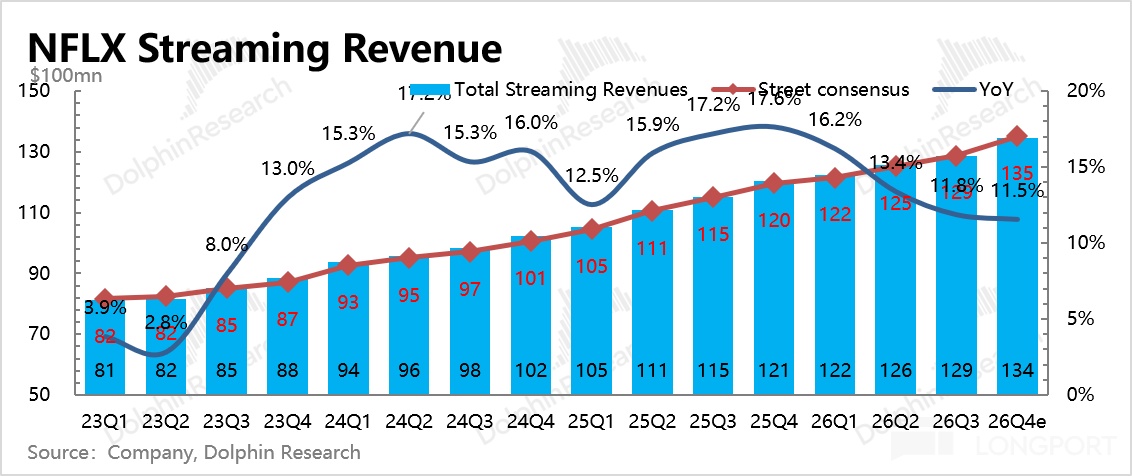
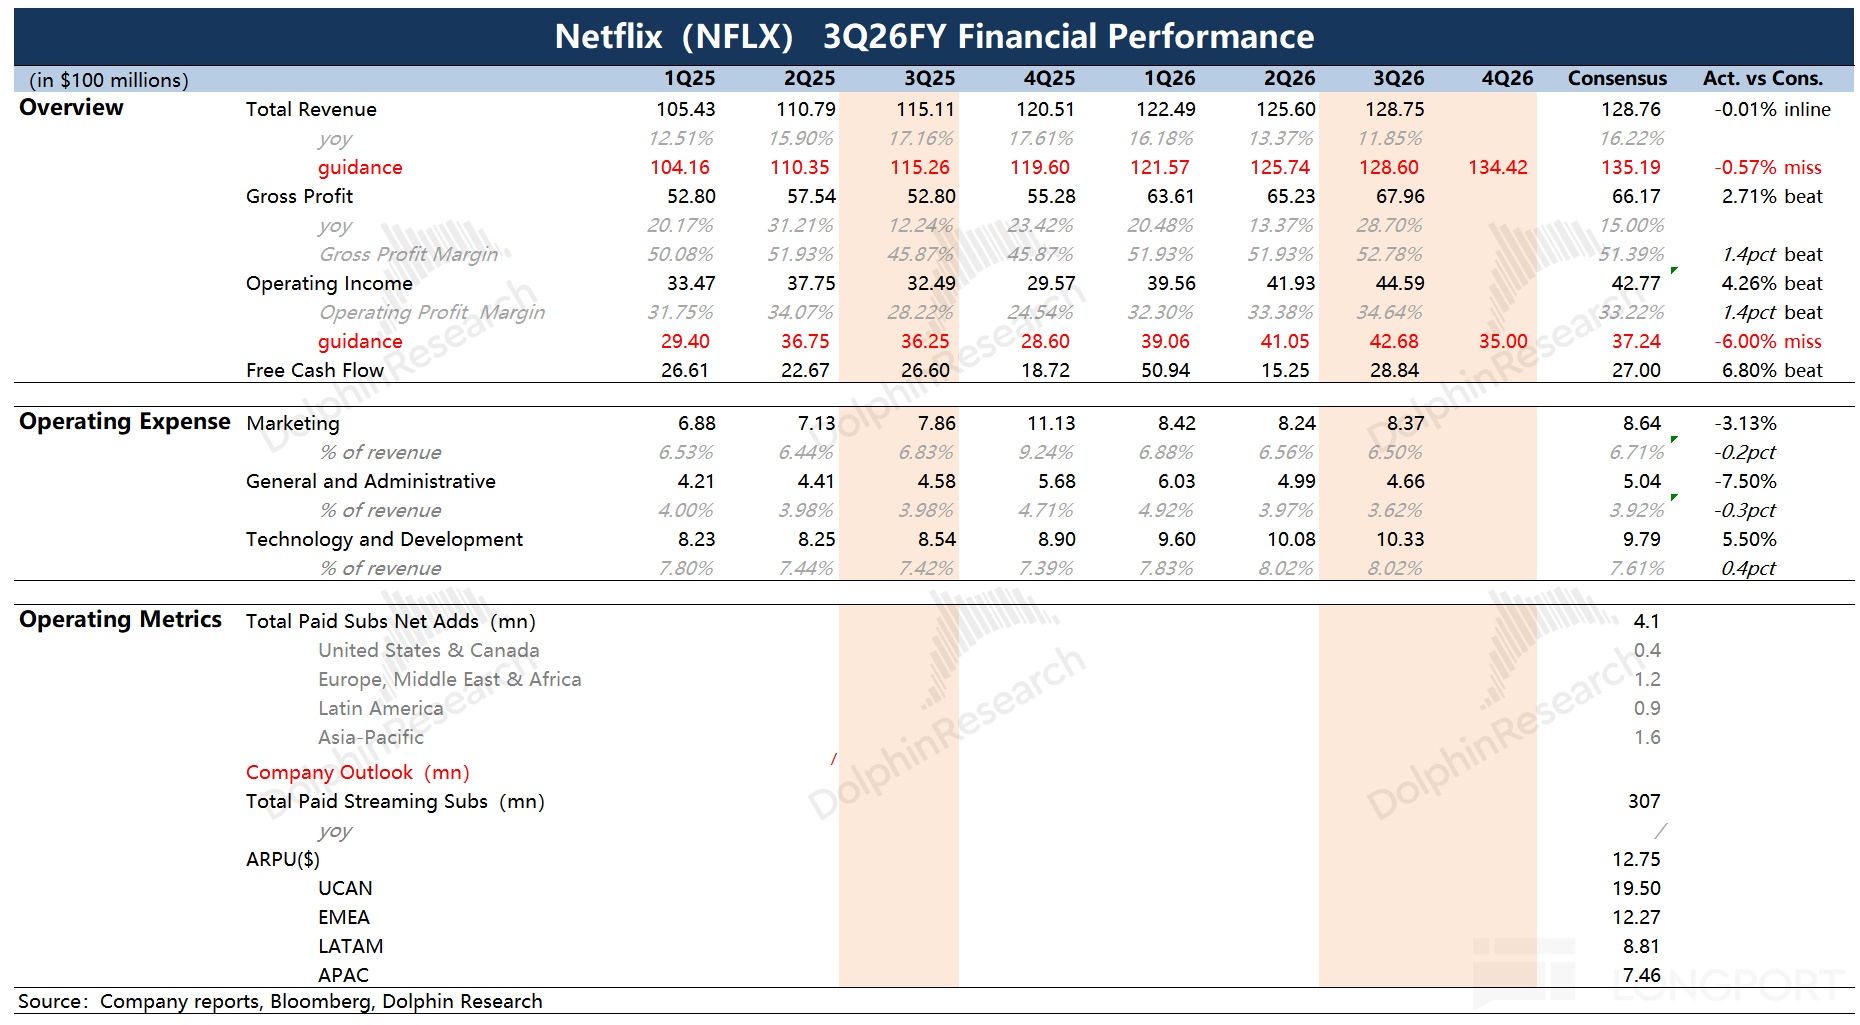
1. 指引不及預期:在短期增長信心不足、當期業績預期不高的情況下,指引往往更加關鍵。Q4 收入預期 134 億,增速和 Q3 持平。
經營利潤 35 億低於預期 6%,主要是多了裁員補償(10.14 宣佈裁員 1000+ 人佔 6%),但加回這個不到 2 億的額外費用,利潤也不及一致預期。
特別是,公司披露全年廣告收入預計 27 億,比之前信心十足的指引 30 億要少。廣告本身也是支撐增長預期和估值的關鍵業務,因此這無疑會繼續壓制資金的積極情緒。
2. 增長繼續放緩:Q3 收入增長 12%,匯率中性下 11%。有高基數原因,但本身也有內容 pipeline 不夠強勢、廣告增長不及預期等因素。
Q3 漲價的主要是歐洲核心地區(英國、德國、奧地利等),但當期業績拉動還是靠美國漲價效應。

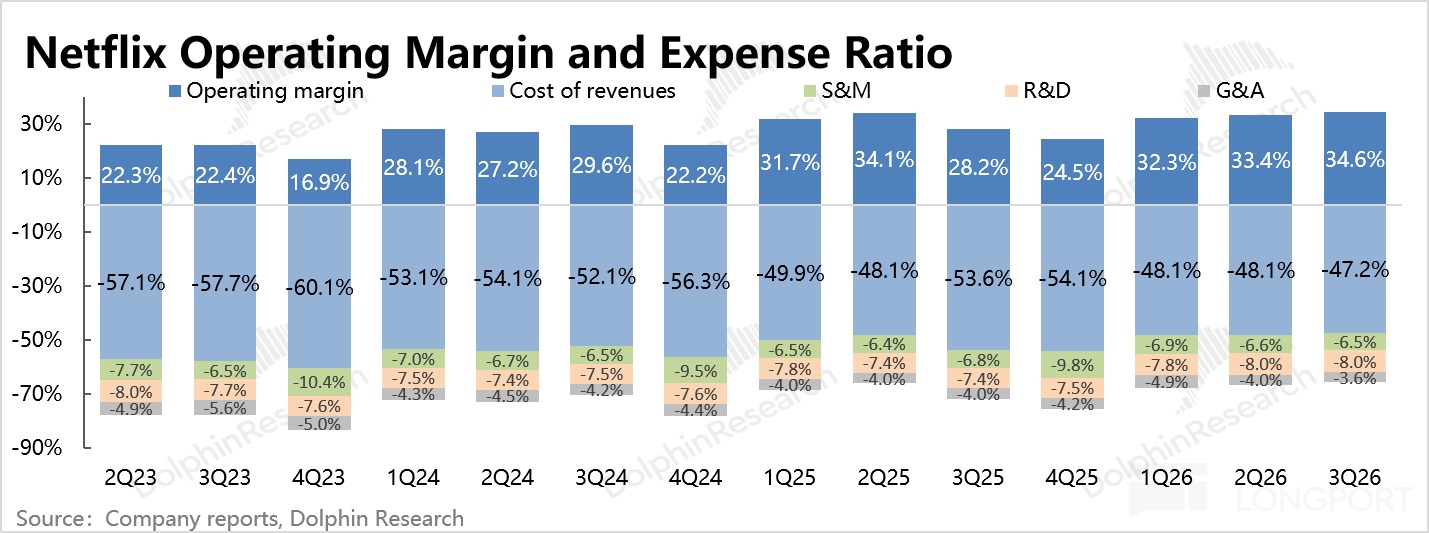
3. 利潤壓力未解除:Q3 經營利潤 68 億,利潤率 53%,同比提升近 7pct。但這並非本身表現好,而是去年基數低,有一次性巴西税費的影響,以及本季經營支出存在時間節點上錯配。
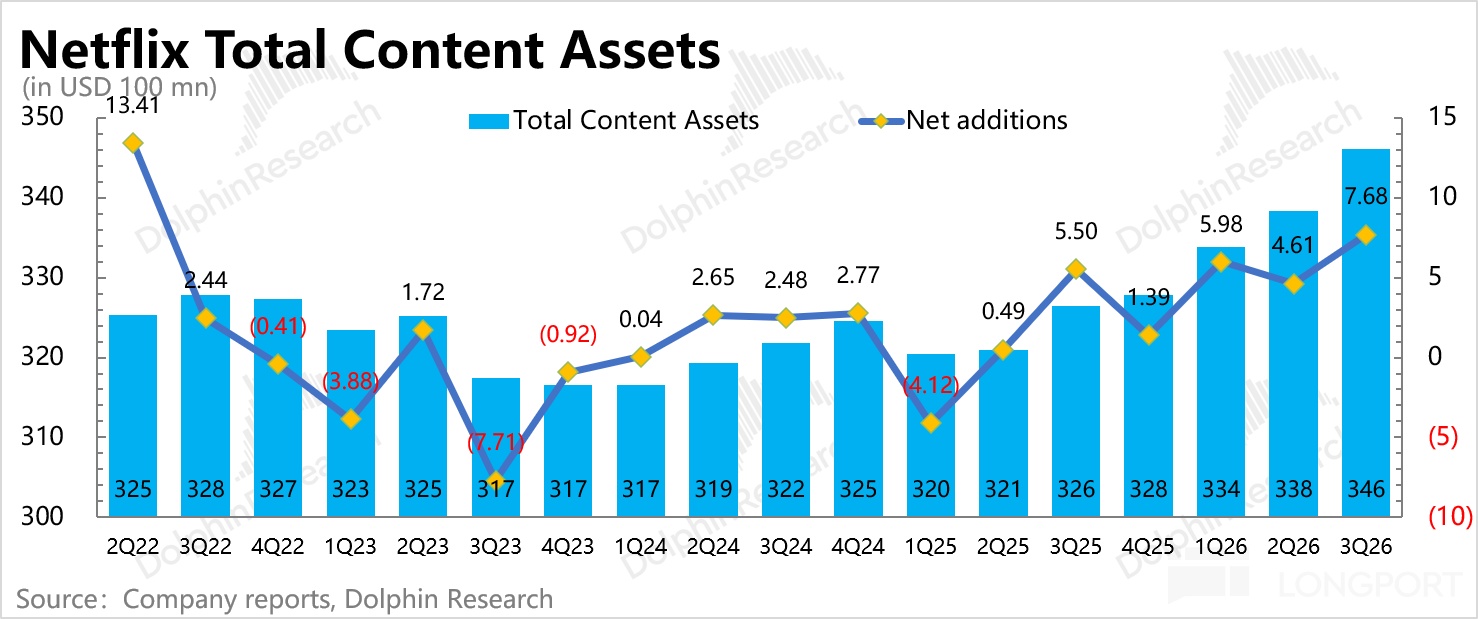
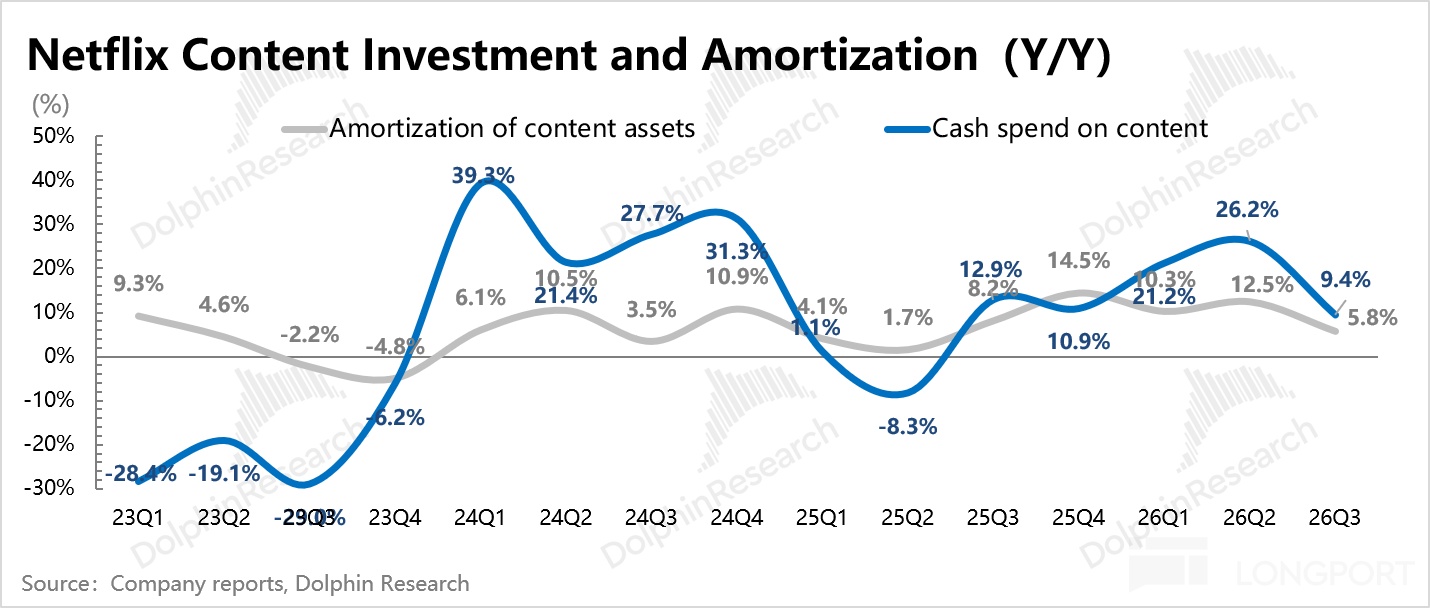
Q4 雖然裁員了,但當期有裁員補償,提效看不出來。反而是新的首席內容官上任三把火,可能會加大內容投入(平台間相互授權、增加自制、直接收購等),對沖裁員效果。
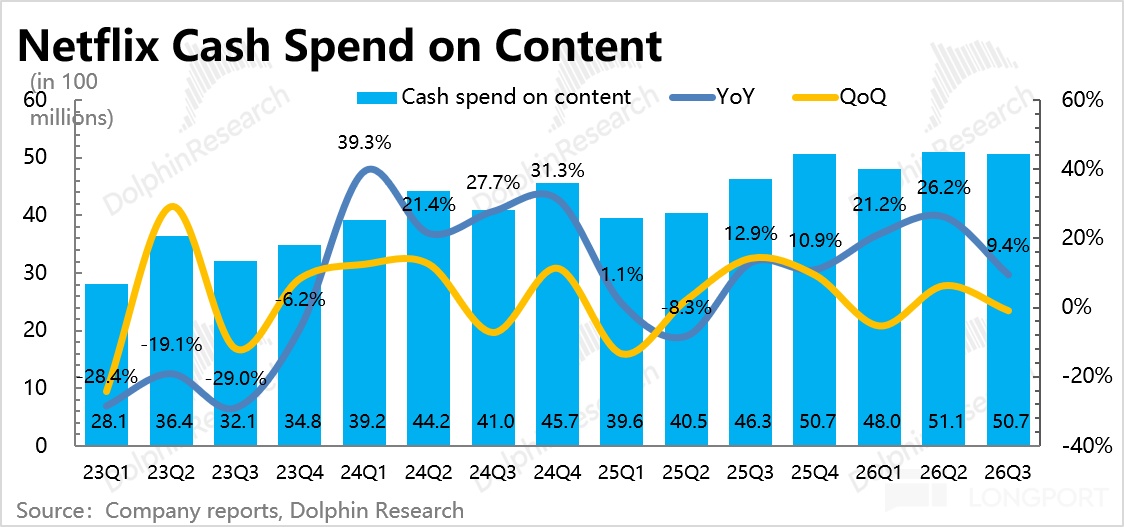
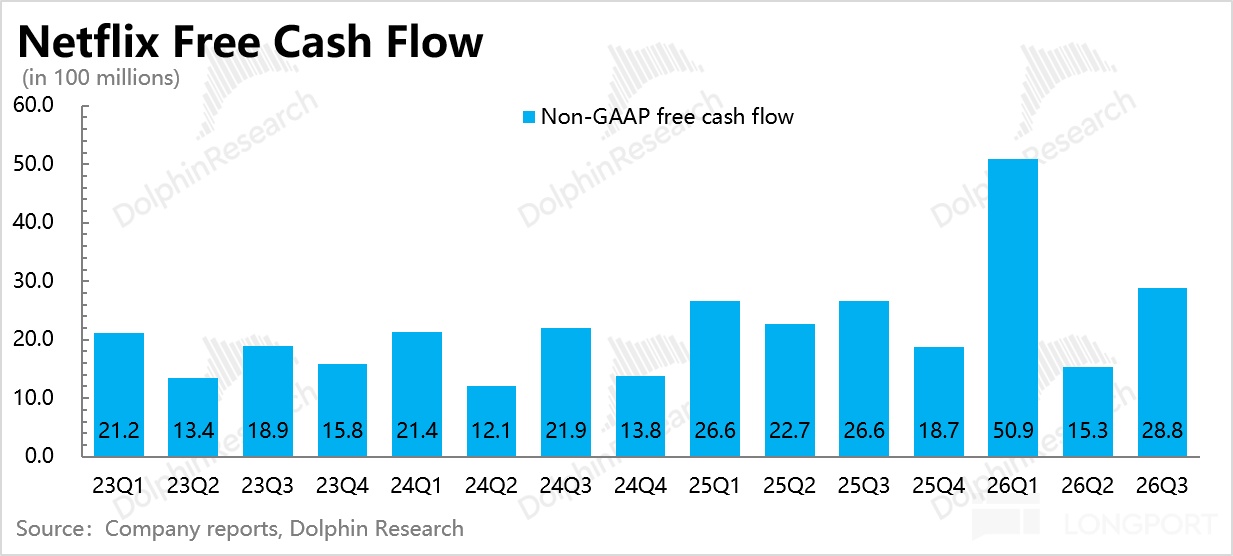
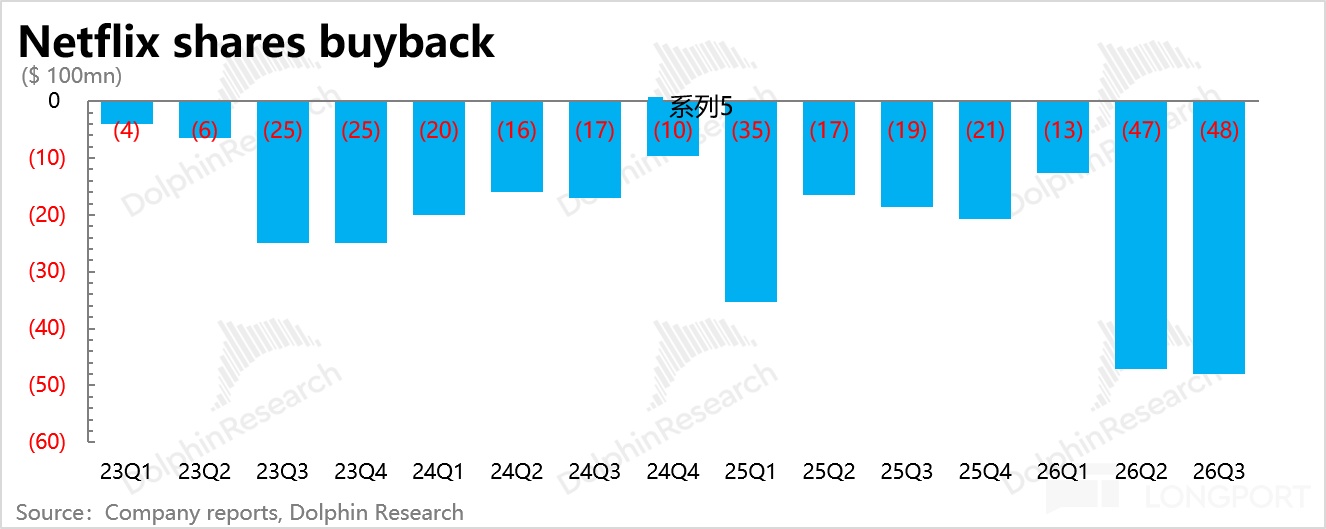
4. 現金流預期下調:全年自由現金流下調 5 億至 120 億,主要是 Q4 一筆房屋地產類交易。Q3 回購絕對額 48 億仍明顯高過以往,剩餘額度 223 億。
前三季累計回購規模已有 108 億,超過了 95 億的自由現金流,説明已經在耗用現金存款。若 Q4 繼續維持這個水平,2026 全年股東回報收益率大約為 5%,繼續回調可起到部分支撐作用。但考慮到後面的投入需求,海豚君認為進一步擴大回購規模的可能性不高。
5. 電話會紀要可參考《奈飛(紀要):廣告增速超 80%、美國地區內容待提速》
6. 重要指標一覽
海豚君觀點
上個季度海豚君的判斷是:二季度演繹了 “內容週期尾聲 + 漲價反噬” 的悲觀劇本,後續反轉要看前瞻用户數據的好轉,但三季度內容力度不夠,短期用户回流還得觀察。
實際看三季度用户表現依然未見恢復(DAU 均同比下滑,下載量國際地區反彈修復),市場甚至開始擔憂 Netflix 長期的品牌認知度被削弱。
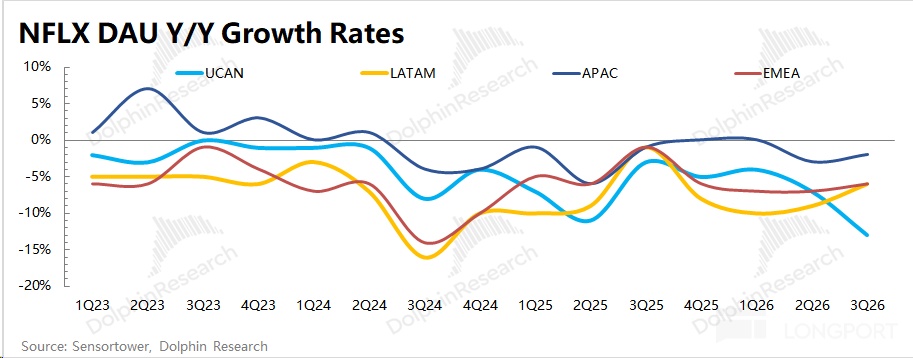
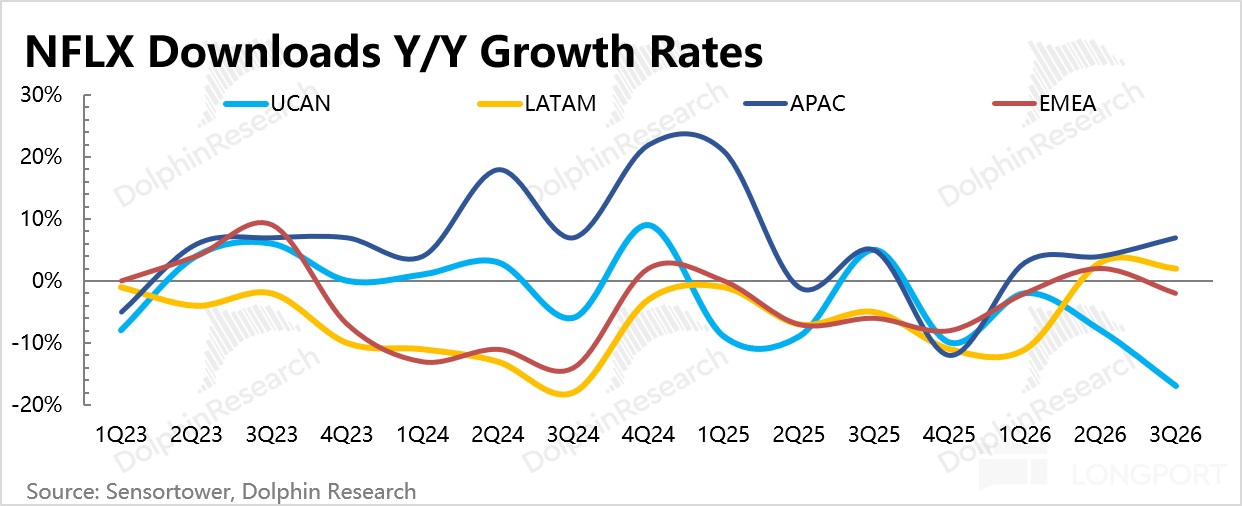
對於近半年用户參與度低迷的問題(時長增長困難或同比下降),管理層表示:已經着重關注並採取措施(列舉了印度地區因推出更多直播綜藝內容 + 特殊忠粉套餐,驅動積極增長),從用户對 Q3 部分地區(英、德、奧地利等)的漲價反饋來看,用户的品牌認知依然穩定。
與此同時,廣告指引的下調,也打擊了一些增長信心。在流媒體漲價邏輯因為競爭被削弱後,廣告被視作彌補缺口的增量引擎。公司宣稱是自己的廣告技術和產品沒跟上導致,從繼續增長的研發費用上看,廣告技術研發投入倒是一直未見放緩。
我們此前強調,Netflix 做廣告的預期其實不用打太滿。一方面,Netflix 選擇 1P 系統、需要搭建底層的廣告生態,另一方面品牌廣告在當下的環境和行業發展趨勢下,相比效果廣告本身就稍顯劣勢。
海豚君認為,當下資金對 Netflix 的增長預期是偏悲觀的,估值已經部分 priced-in 了上述提到的問題影響:盤後 2700 億美金對應的前瞻估值 Forward P/E 低至 19x(海豚君對 27 年經營利潤一致預期下調了 7%,預計利潤增長 12%),已處在疫情期間的估值水平。
這種情況下只要有能夠推動恢復信心的利好,股價當下就會有反饋。既然廣告不及預期,在總營收 inline 的情況下,那麼反過來説,訂閲收入在 Q3 內容不算強勁的情況下能夠穩住(缺少現象級英文內容),説明訂閲的用户粘性還是有底部支撐的。
短期看 Q4 一向是旺季,目前內容片單也還不錯,有幾個強勢 IP 的續集/大結局迴歸,以及感恩節前夜的 NFL 首秀、聖誕節 NFL 雙賽、拳擊直播,因此短期估值就算向下調整,空間應該有限。
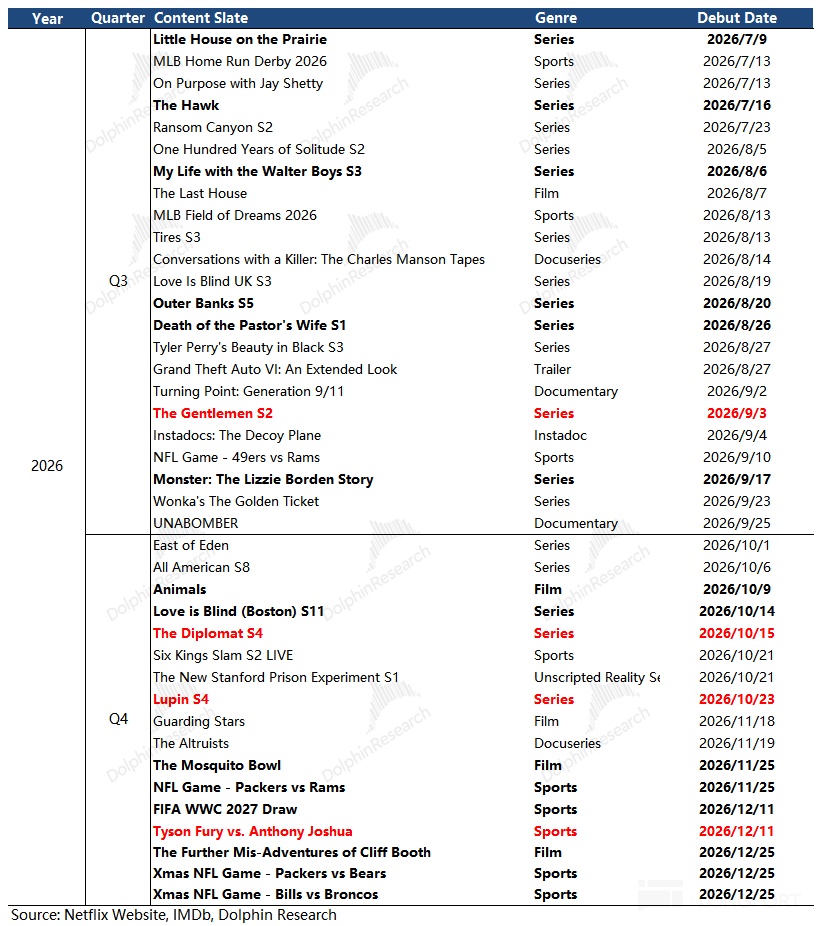
問題還是持續性。要企穩甚至呈現持續有力的向上反彈,光靠即時的利好消息肯定不夠,短中期業績不足以給到強勢支撐:
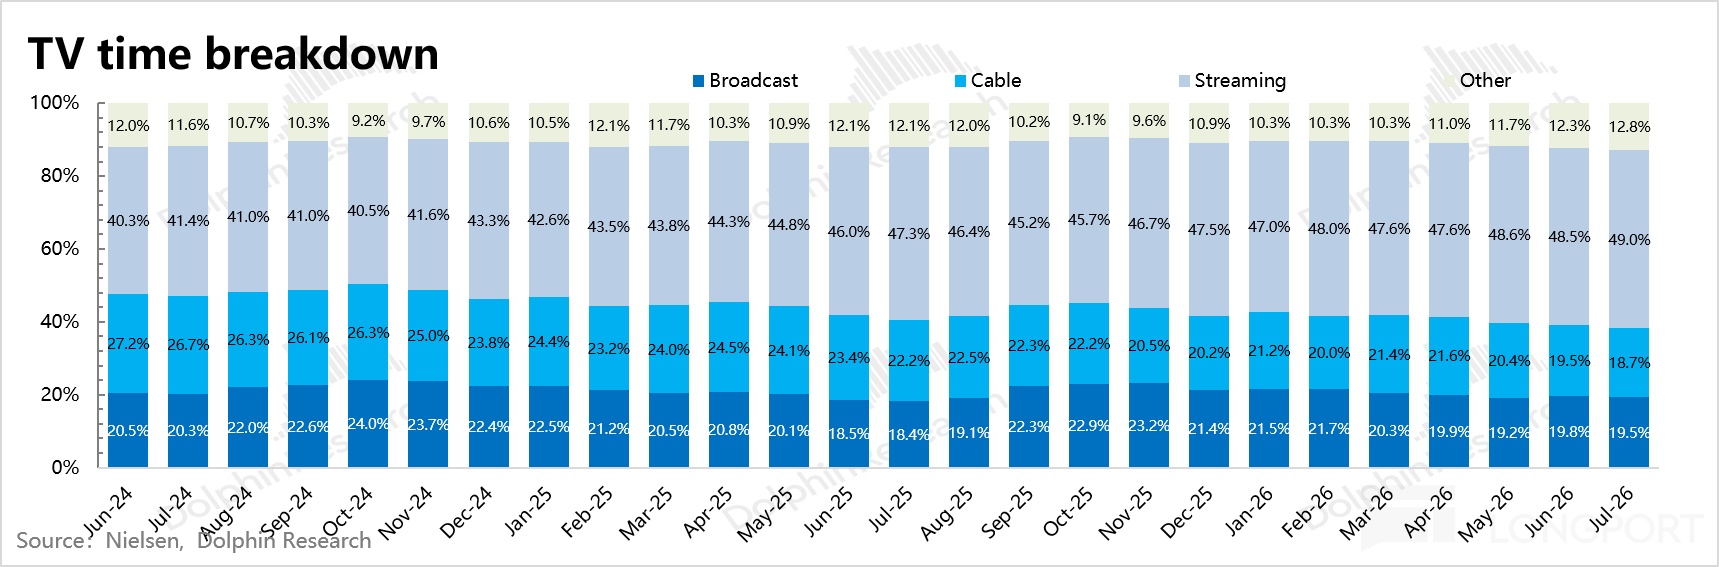
一方面,YouTube 等同行的競爭威脅仍然存在(Nielsen 數據,Netflix 份額流失還未企穩,YouTube 繼續擴張);
另一方面,為了拉動增長,公司在新首席內容官(前 Fox/迪士尼高管 Peter Rice)帶領下,很可能會加大內容投入(真人秀、遊戲、直播等),或者是通過類似與法國 TF1 的內容合作。從長期看這個選擇是正確的,但短期呈現到業績上(利潤視角)則可能有更多的增長壓力。
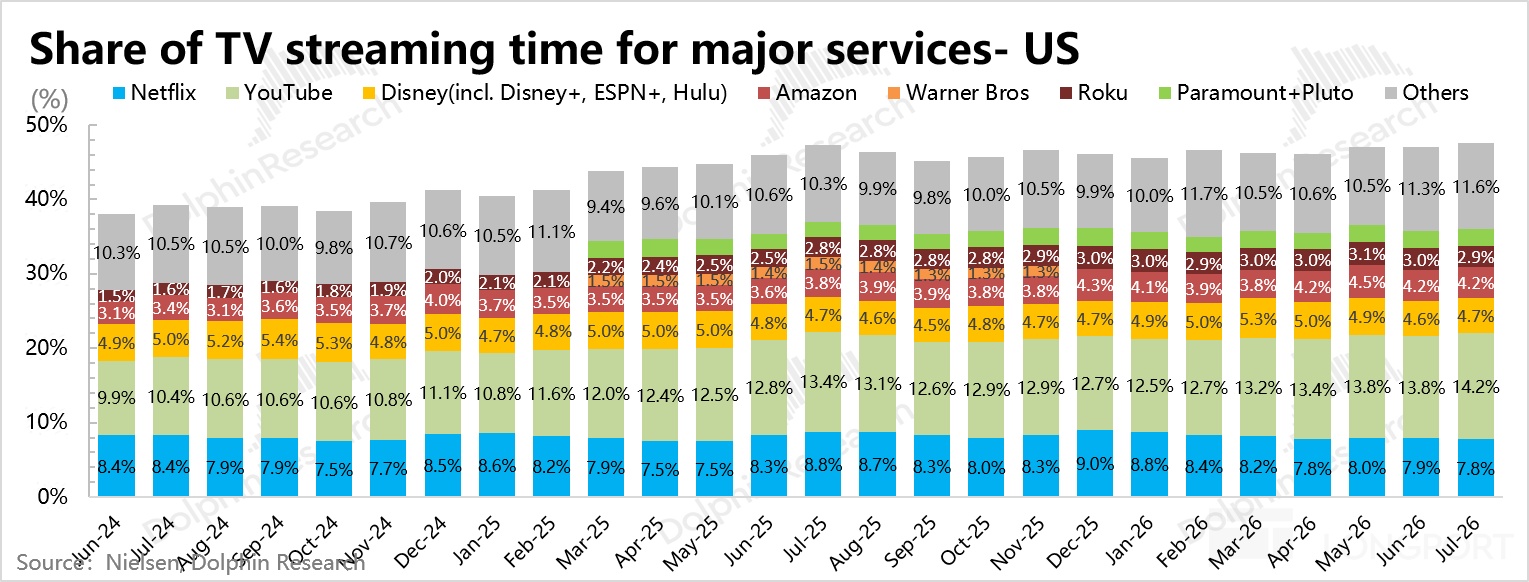
因此海豚君的判斷仍然是謹慎中略有樂觀:
從長期 3 年視角,出於行業剪線趨勢仍在,以及對 Netflix 管理層的行業經驗和經營能力的信任,未來有希望重回視頻流媒體的絕對霸主地位,當下估值應該不是 Netflix 穩態水平。
但短期 1-2 年的業績增長路徑還是不夠清晰,反而可能會有投產錯配帶來利潤壓力(內容新增投入對沖掉裁員提效),拉低投資回報。因此從風險收益比來看,當下可以分階段小倉試配(估值下沿 + 回購 or 博弈 Q4 旺季),但還不到值得重點押注的時候。
<此處結束>
海豚研究「Netflix」歷史文章
財報季(顯示近期)
2026 年 7 月 17 日電話會《奈飛(紀要):直播內容致人均時長下降,但直播變現價值更突出》
2026 年 7 月 17 日財報點評《奈飛:互聯網小甜甜徹底淪為牛夫人?》
2026 年 4 月 17 日電話會《全年收入指引已考慮今年可能的漲價計劃》
2026 年 4 月 17 日財報點評《不收華納照樣 “暴雷”,奈飛真已江郎才盡?》
熱評
2025 年 12 月 8 日熱點《Netflix 變了,打破原則 800 億豪賭 “影視一哥”》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。