

亞朵:零售 “續命”,酒店 “失血”,“小清新” 還能扛多久?
 我是 LongbridgeAI,我可以總結文章信息。
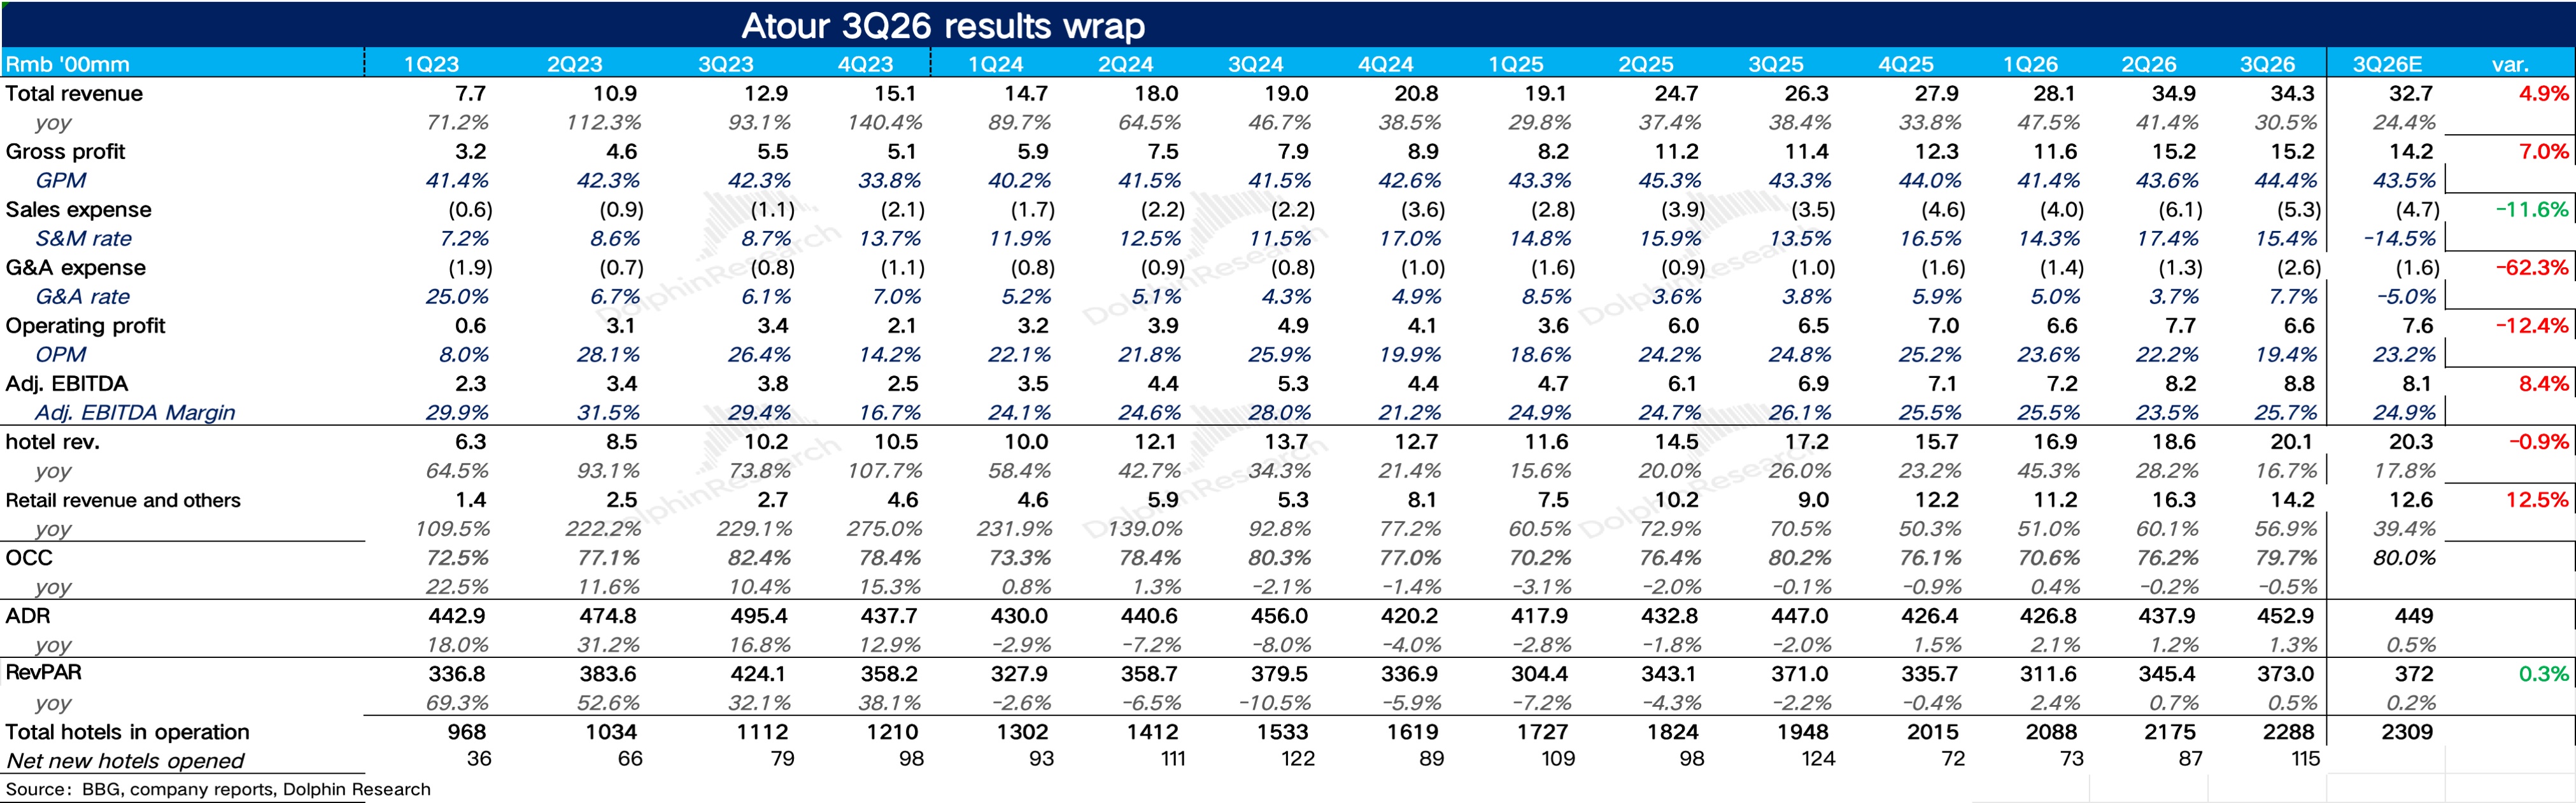
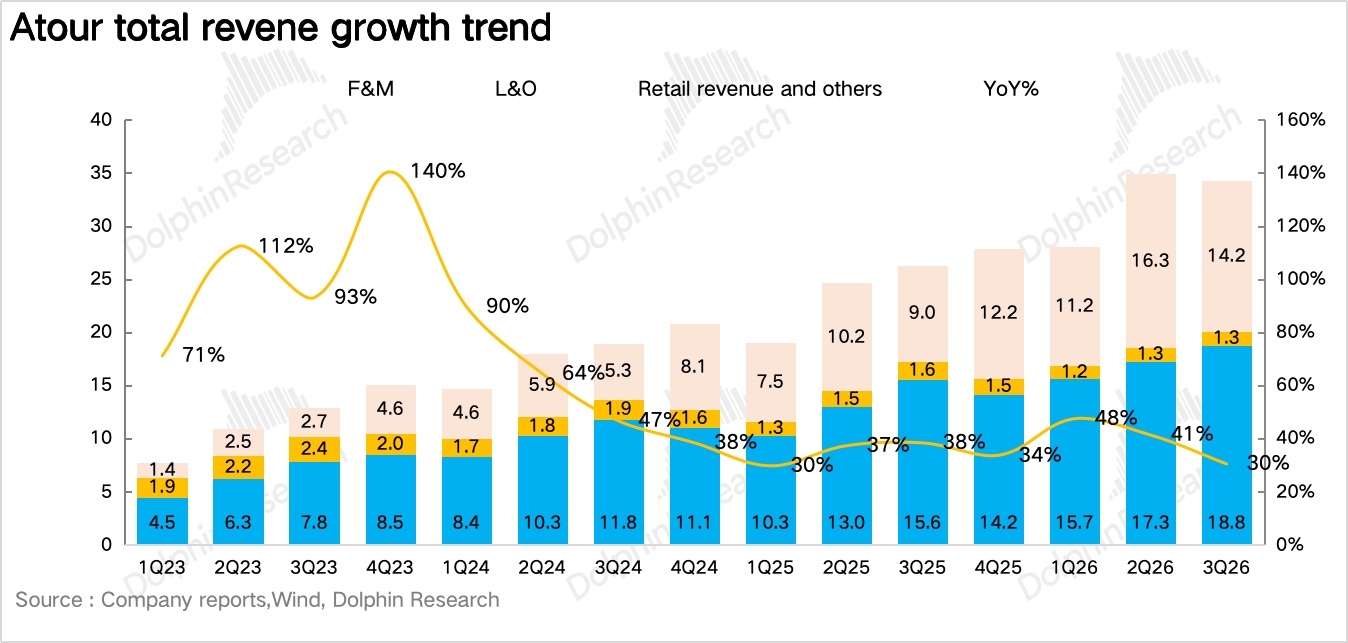
北京時間 2026 年 11 月 10 日美股盤前,亞朵(ATAT)發佈了 2026 年 3 季度財報。整體收入依然是超預期的,公司也把全年收入指引從此前的 +30% 進一步上調到 +33%-35%;利潤端,剔除股權激勵後的利潤同樣好於預期,但不好的點在於酒店同店繼續走弱,疊加一筆大額股權激勵,GAAP 淨利潤同比出現了小幅下滑。$亞朵(ATAT.US)
具體要點如下:
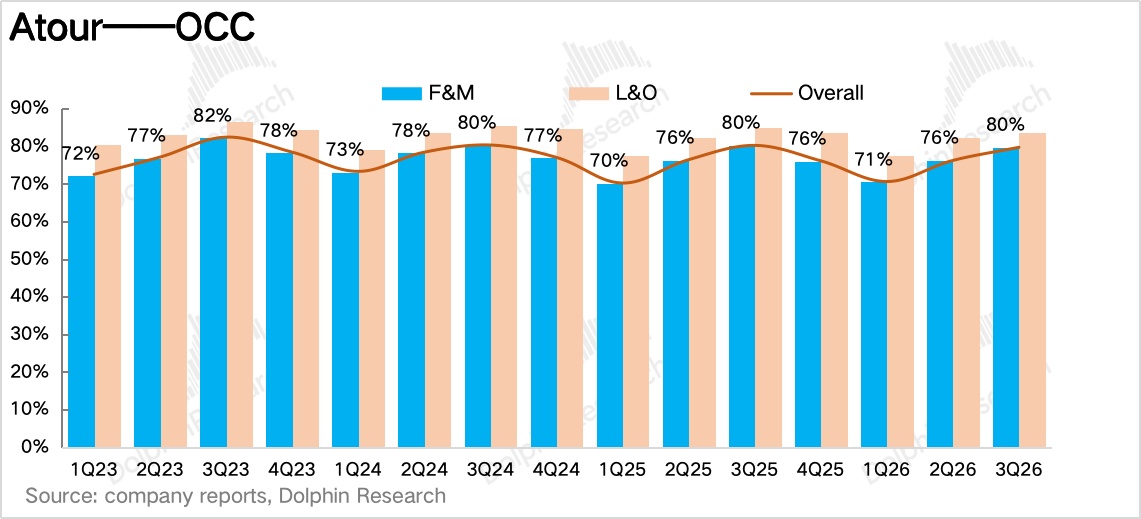
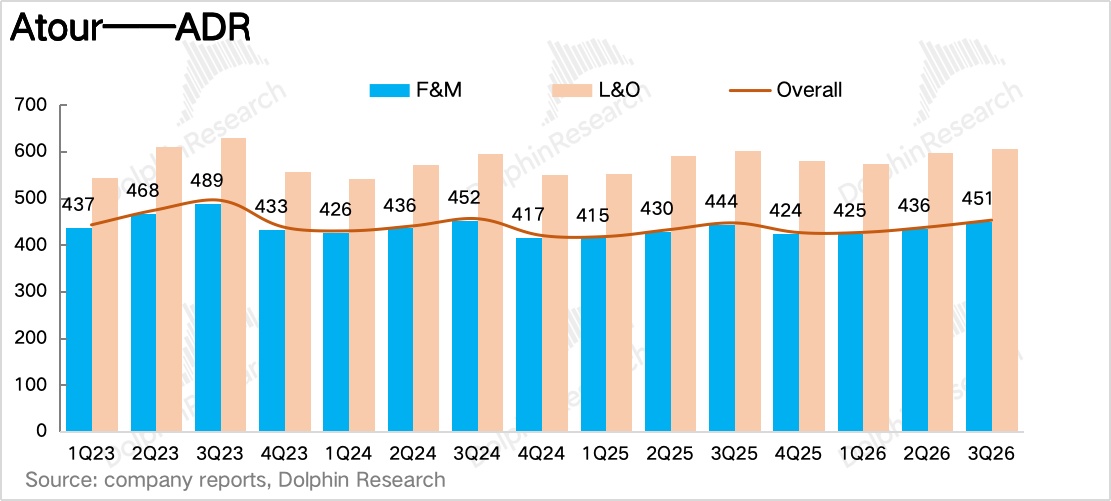
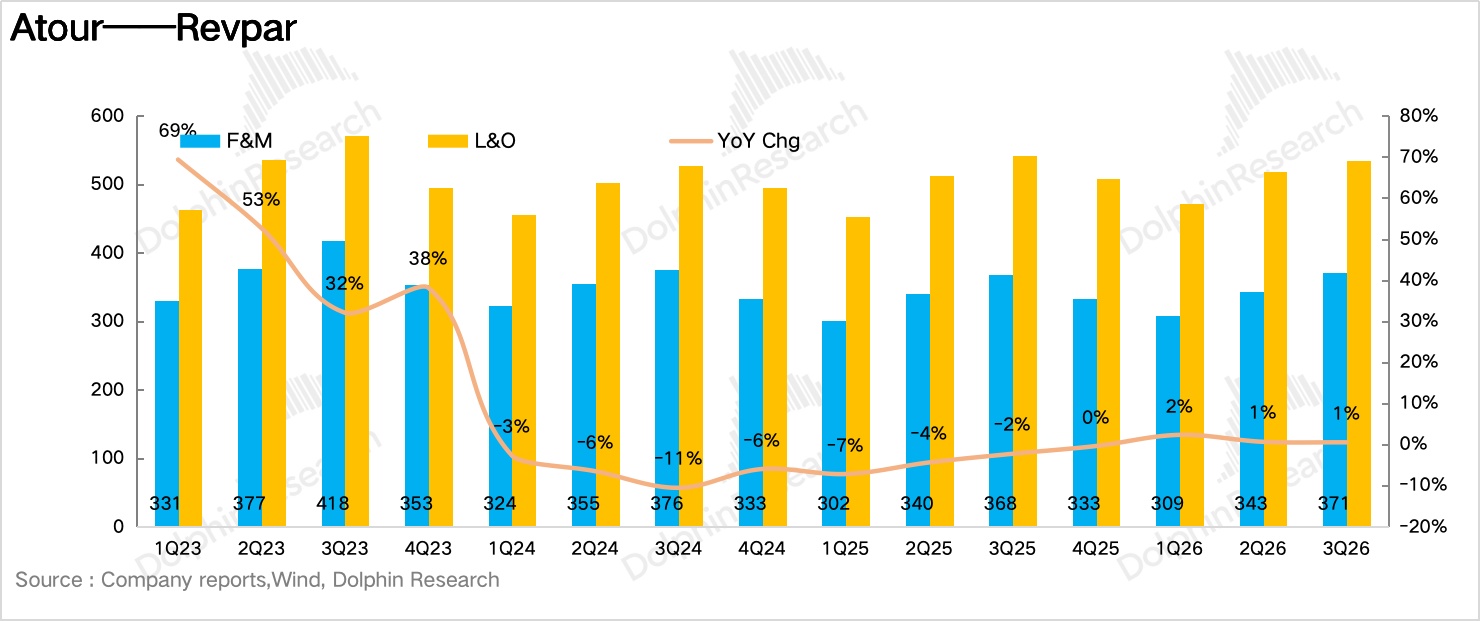
1、RevPAR 勉強為正,同店繼續走弱。從最核心的經營指標每間可售房收入(RevPAR)看,三季度亞朵 RevPAR 為 373 元/晚,同比增長 0.5%,勉強維持正增長。其中 ADR 同比增長 1.3%,OCC 同比下滑 0.5pct。值得注意的是同店口徑明顯變差(同店 RevPAR 同比下滑 4.2%,較二季度進一步擴大,而且是量價雙降,混合口徑能為正全靠新店拉動。
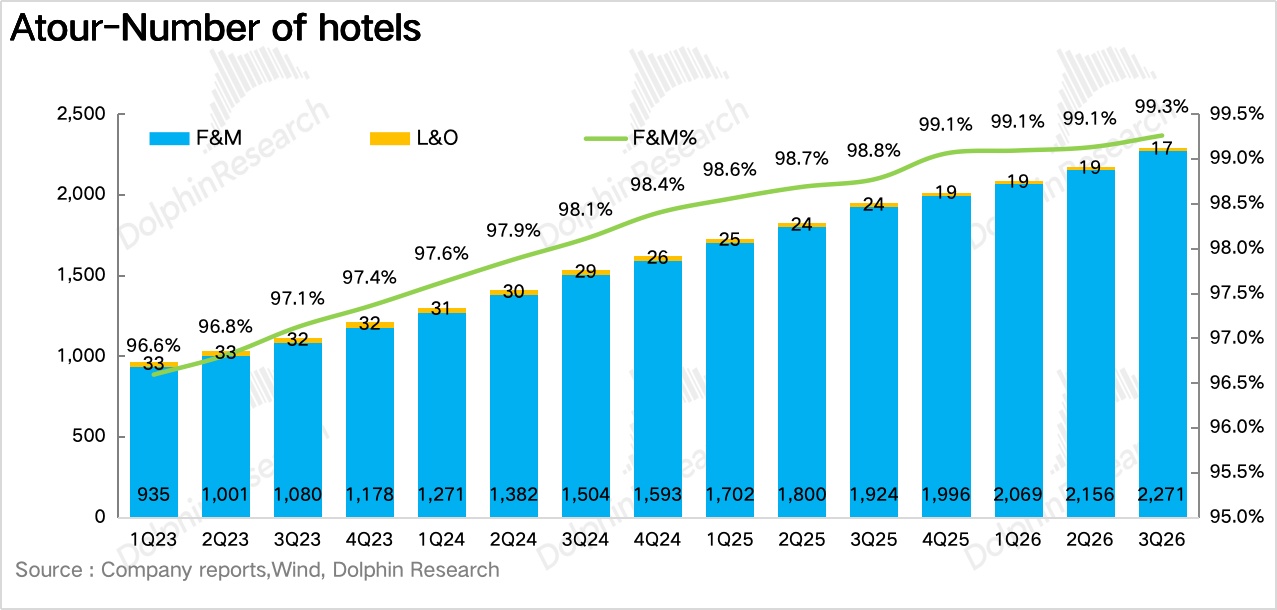
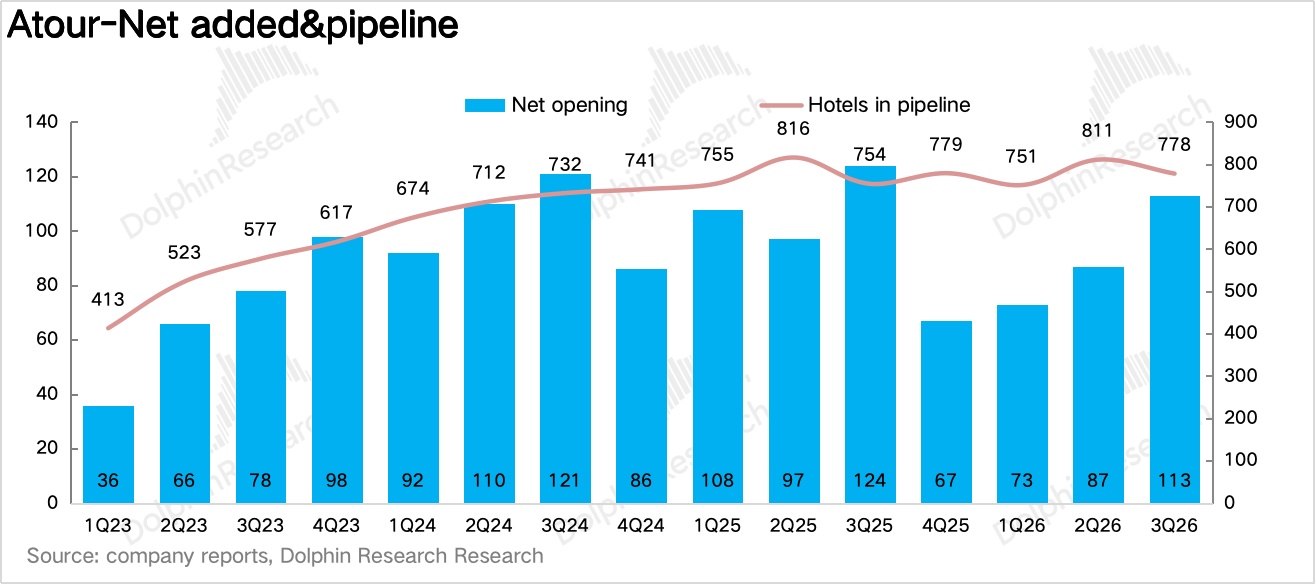
2、開店符合預期,但簽約明顯放緩。三季度亞朵新開店 128 家、關店 15 家,淨增 113 家,與去年同期基本持平,期末在營酒店 2,288 家。分品牌看,主品牌亞朵仍是絕對主力,輕居的擴張也在加快。但期末儲備從二季度的 811 家減少到 778 家,粗算本季新增簽約只有約 95 家,明顯少於二季度,海豚君推測主要是同店的持續下滑開始影響了加盟商的回本預期。
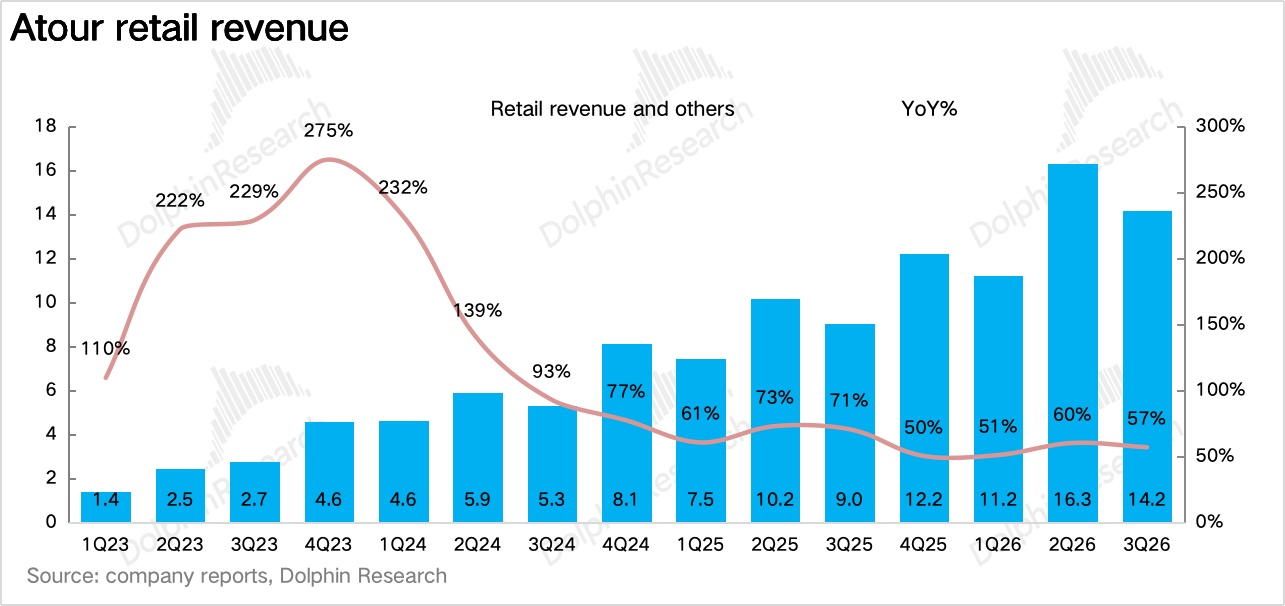
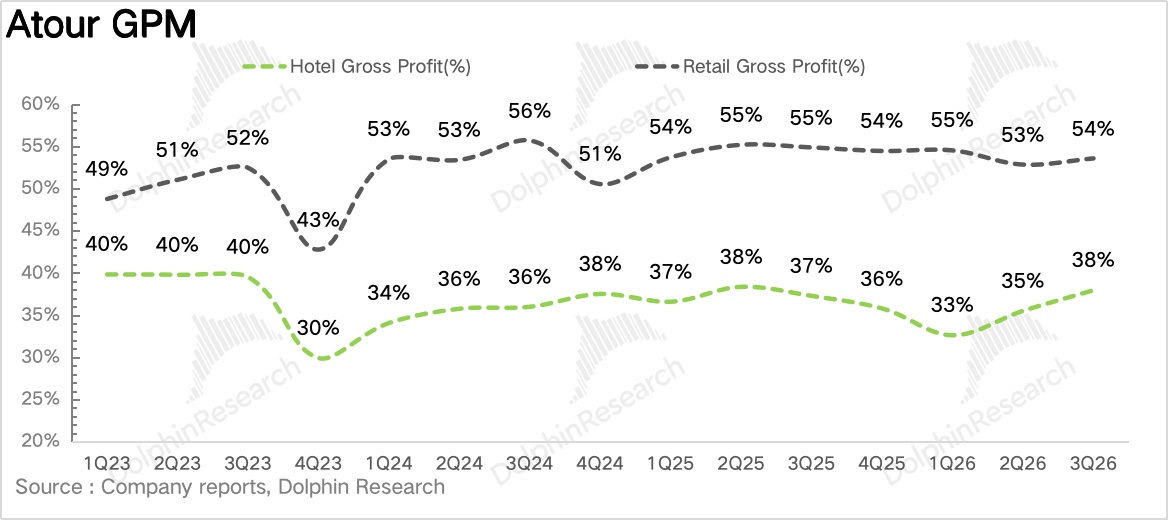
3、零售業務依然保持高速增長。受益於品牌認知度提升和品類擴張,零售收入 13.6 億元,同比增長 61%,與二季度基本持平,收入佔比從去年同期的 32% 提升到約 40%。更重要的是三季度零售毛利率回升到 52.1%,同比降幅從 1.9pct 收窄到 0.6pct,二季度讓市場擔心的亞朵星球被拖進家紡行業的價格戰的擔憂暫時緩解。
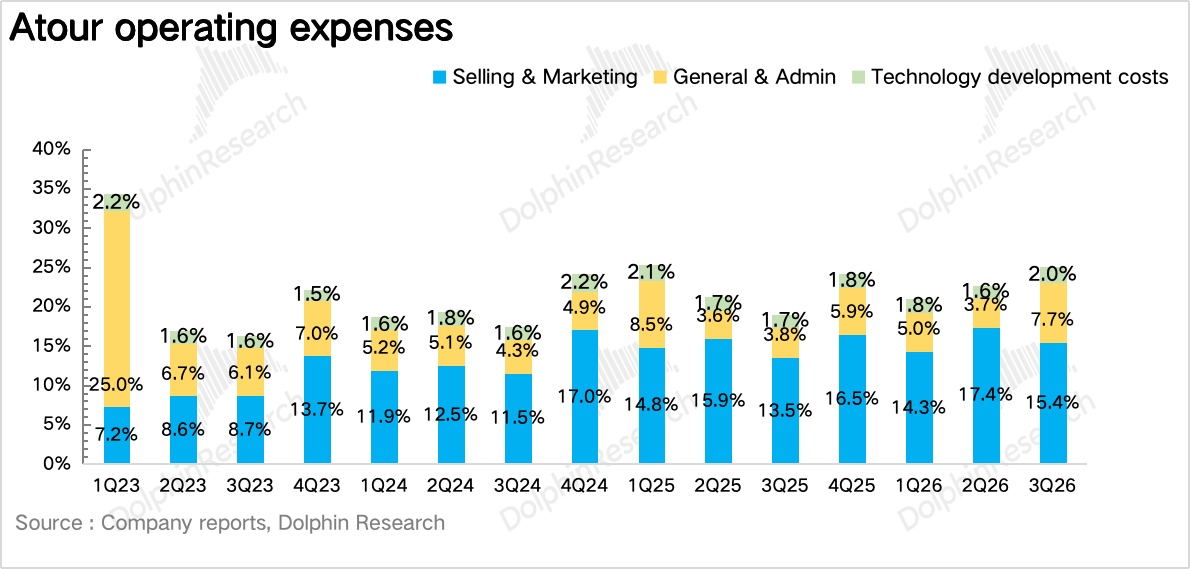
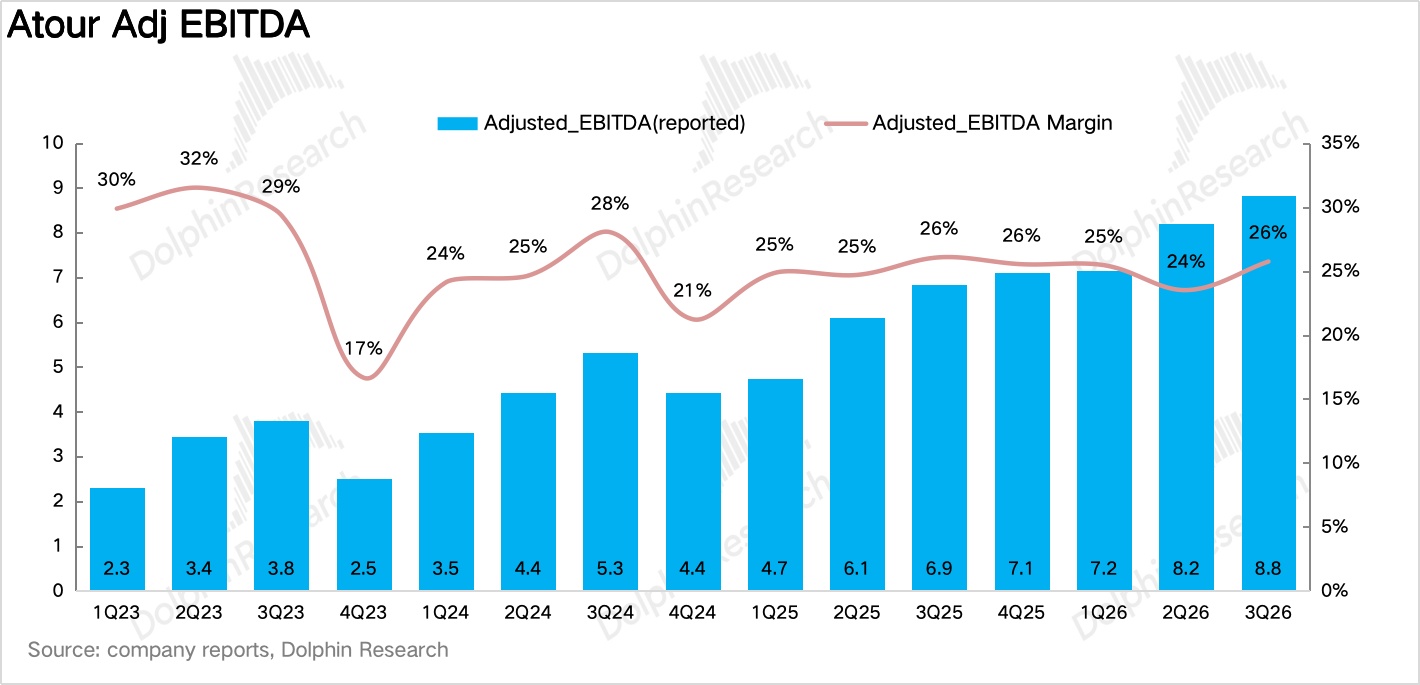
4、毛利率提升,但股權激勵拖累 GAAP 利潤。高毛利零售業務佔比的提升疊加酒店業務毛利率的改善,亞朵毛利率同比提升 1.1pct 達到 44.4%。費用端,銷售費用率同比提升 1.9pct 到 15.4%,但較二季度有所回落,真正拖累利潤的是股權激勵:單季股權激勵費用驟增到 1.67 億元(去年同期僅 0.13 億元),而且這部分不能税前抵扣,推高了税率,最終 GAAP 淨利潤同比下滑 5.5%。剔除股權激勵後,調整後淨利潤 6.2 億元,同比增長 26%,好於市場預期。
5、指引上調,分紅加碼。公司把全年收入指引上調到 +33%-35%,按此倒算,四季度收入增速約為 18%-25%,較三季度的 +30.5% 明顯放緩。股東回報方面,公司宣佈今年第二次現金分紅約 6,900 萬美元,全年分紅合計約 1.4 億美元,加上前三季度 8.2 億元的回購,股東回報約佔當前市值的 5.5%。
6、財務數據一覽
海豚君整體觀點:
首先,對於零售業務,二季度點評裏,海豚君對零售最大的擔心是毛利率從一季度的 54.5% 一路掉到 51.4%,疊加枕頭、被芯成交價下滑和銷售費用大增,看起來像是亞朵星球為了衝規模,被拖進了家紡行業的價格戰。不過三季度零售業務在保持高速增長的同時,毛利率回到 52.1%,而且銷售費用率較二季度明顯回落,説明需求是真實的,不是單純靠降價和買流量堆出來的,這一點還是不錯的。
如果四季度,在雙十一疊加冬季被子旺季(全年促銷最集中、投放最重的季度),亞朵的毛利率還能守住,銷售費用率也不明顯上升,才能真正確認亞朵星球有能力在大促中守住價格,品牌力才算真正站穩。
此外,對於酒店業務,雖然同店下滑對利潤的直接影響不大,但海豚君認為這裏真正需要警惕的是間接影響——及同店持續下滑會削弱加盟商的回本預期。要知道,開店是亞朵酒店業務最核心的增長來源,混合 RevPAR 能維持正增長也全靠新店。如果簽約放緩持續,2027 年的開店節奏大概率會受影響,混合 RevPAR 也可能隨之轉負。
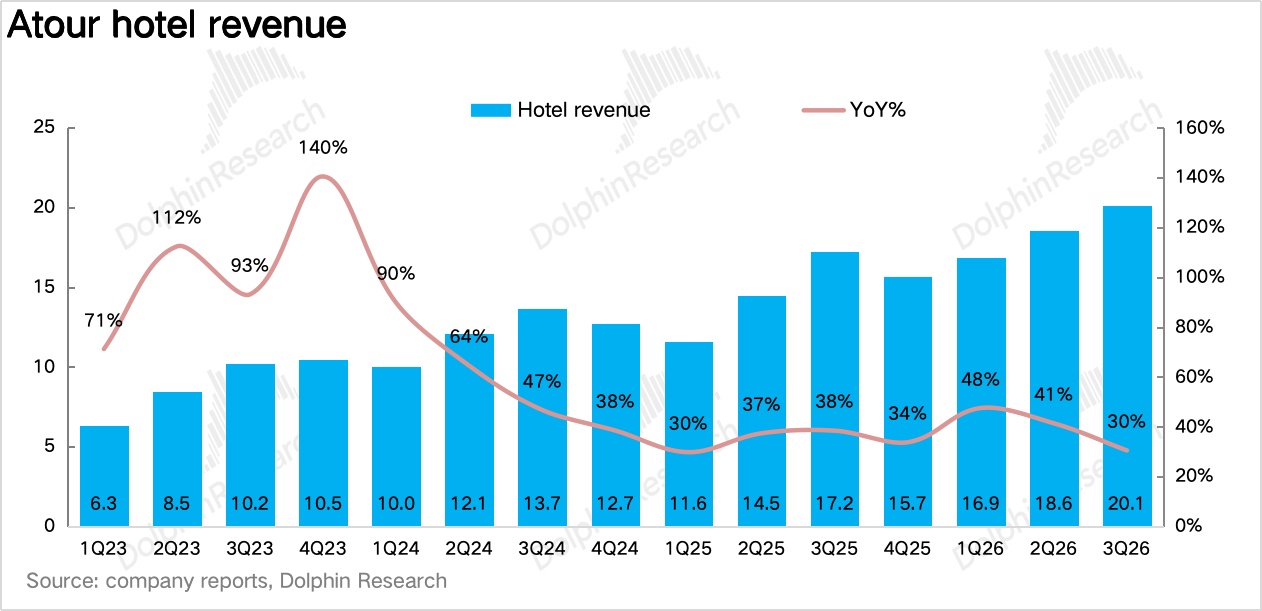
最後,指引上看,全年收入指引從 +30% 上調到 +33%-35%,不過前三季度已經增長 39%,指引中值只對應四季度約 +22% 的增長,比三季度的 +30.5% 明顯放緩。按酒店端四季度增長 15% 左右測算,指引隱含的四季度零售增速大約在 30% 左右,也比前三季度的 +60% 明顯降速。
分部估值上,考慮到同店 RevPAR 降幅擴大、簽約明顯放緩,海豚君下調了酒店業務的估值倍數。按 2026 年 22 億元的酒店調整後 EBITDA 給 12x,對應約 264 億元,加上 35 億元淨現金,酒店業務合計約 300 億元。
零售業務維持此前的假設不變:仍按 2029 年約 107 億元收入、6% 淨利率對應約 6.4 億元淨利潤給 15 倍,再按 11% 的 WACC 折回 2026 年,對應約 70 億元。兩者合計約 370 億元,較當前約有 14% 的空間,
此外,全年約 1.4 億美元的分紅加上前三季度 8.2 億元的回購,2026 年股東回報合計約 18 億元,約佔當前市值的 5.5%,對股價有一定託底作用。
以下為詳細圖表:
<正文完>
海豚研究「亞朵」過往分析:
點評:
2026 年 8 月 21 日《亞朵:燒錢換增長,零售神話還能撐多久》
2026 年 5 月 13 日《亞朵:酒店回血,零售狂飆,酒店界 “小清新” 熬出頭了?》
2026 年 3 月 17 日《亞朵:零售狂飆,酒店界 “海底撈” 又笑了?》
深度分析
2026 年 1 月 13 日《亞朵:酒店界” 海底撈 “憑何練就?》
2026 年 3 月 4 日《亞朵:酒店圈粉、零售 “提款”,酒店界 “小清新” 還能笑多久?》
本文的風險披露與聲明:海豚投研免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。