

SpaceX:飛船 “接住” 了,股價為何沒接住?
 我是 LongbridgeAI,我可以總結文章信息。
11/13 美股盤後,$SpaceX(SPCX.US) 星艦第 15 次試飛上演了科幻級別的一幕:飛船在軌飛行約 22.5 小時、繞地 14 圈並精準釋放 26 顆新一代星鏈衞星後,穩穩落進發射塔的 “筷子” 機械臂中。
這是人類首次成功接住從軌道返回的火箭二級。
遺憾的是,這次定下的雙重捕獲目標只完成了 “一半”:一級助推器因返航燃料不夠,飛控團隊主動放棄捕獲,改在墨西哥灣濺落。
此前在 3Q 財報點評《SpaceX:從 “火箭哥” 變” 包租公”,馬斯克新萬億大餅誰來出錢?》中,海豚君曾指出:“雙級捕獲” 將是 SpaceX 自 IPO 以來最大的正面催化劑。
背後的底層邏輯在於:星艦實現降本,是徹底打開 V3 組網與 “太空數據中心” 宏大敍事的前提。一旦複用跑通了 TCO(總擁有成本)模型,星艦和星鏈的估值中樞理應迎來上修。
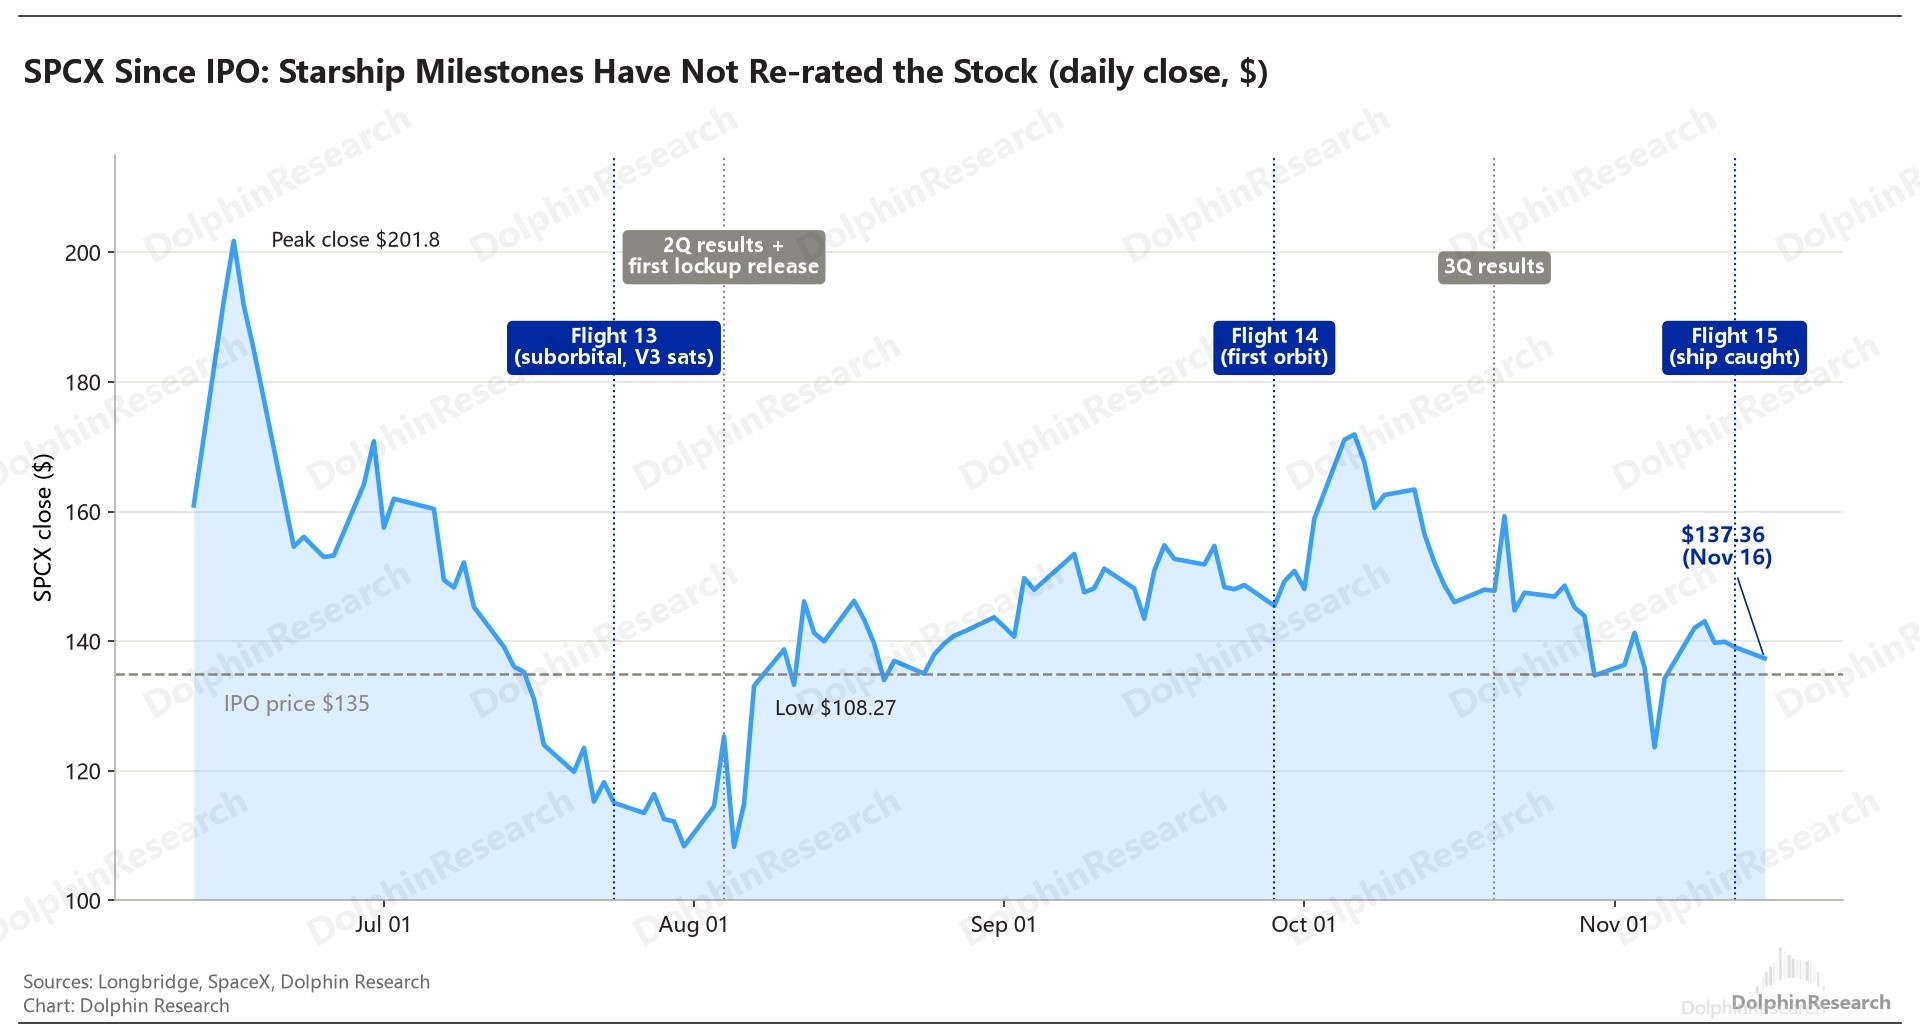
然而,資本市場的反應卻異常冷淡。儘管週一(11/16)盤前股價一度衝高至 141 美元,但開盤後迅速隨科技股大盤迴落,最終收跌 1.3% 至 137.36 美元。
這一價格僅比 135 美元的發行價微漲 1.7%,距離 10 月中旬約 163 美元的高點更是回撤了近 16%。
技術上創造了歷史,股價上為何卻波瀾不驚?預期差究竟出在了哪裏?下面海豚君來詳細説説幾個問題:
1)第 15 次試飛實際表現如何?
2)為什麼二級可回收這麼重要?
3)為什麼試飛後股價沒漲?
4)本次試飛對 SpaceX 估值有什麼影響?
5)SpaceX 接下來看什麼?
一、第 15 次試飛實際表現如何?
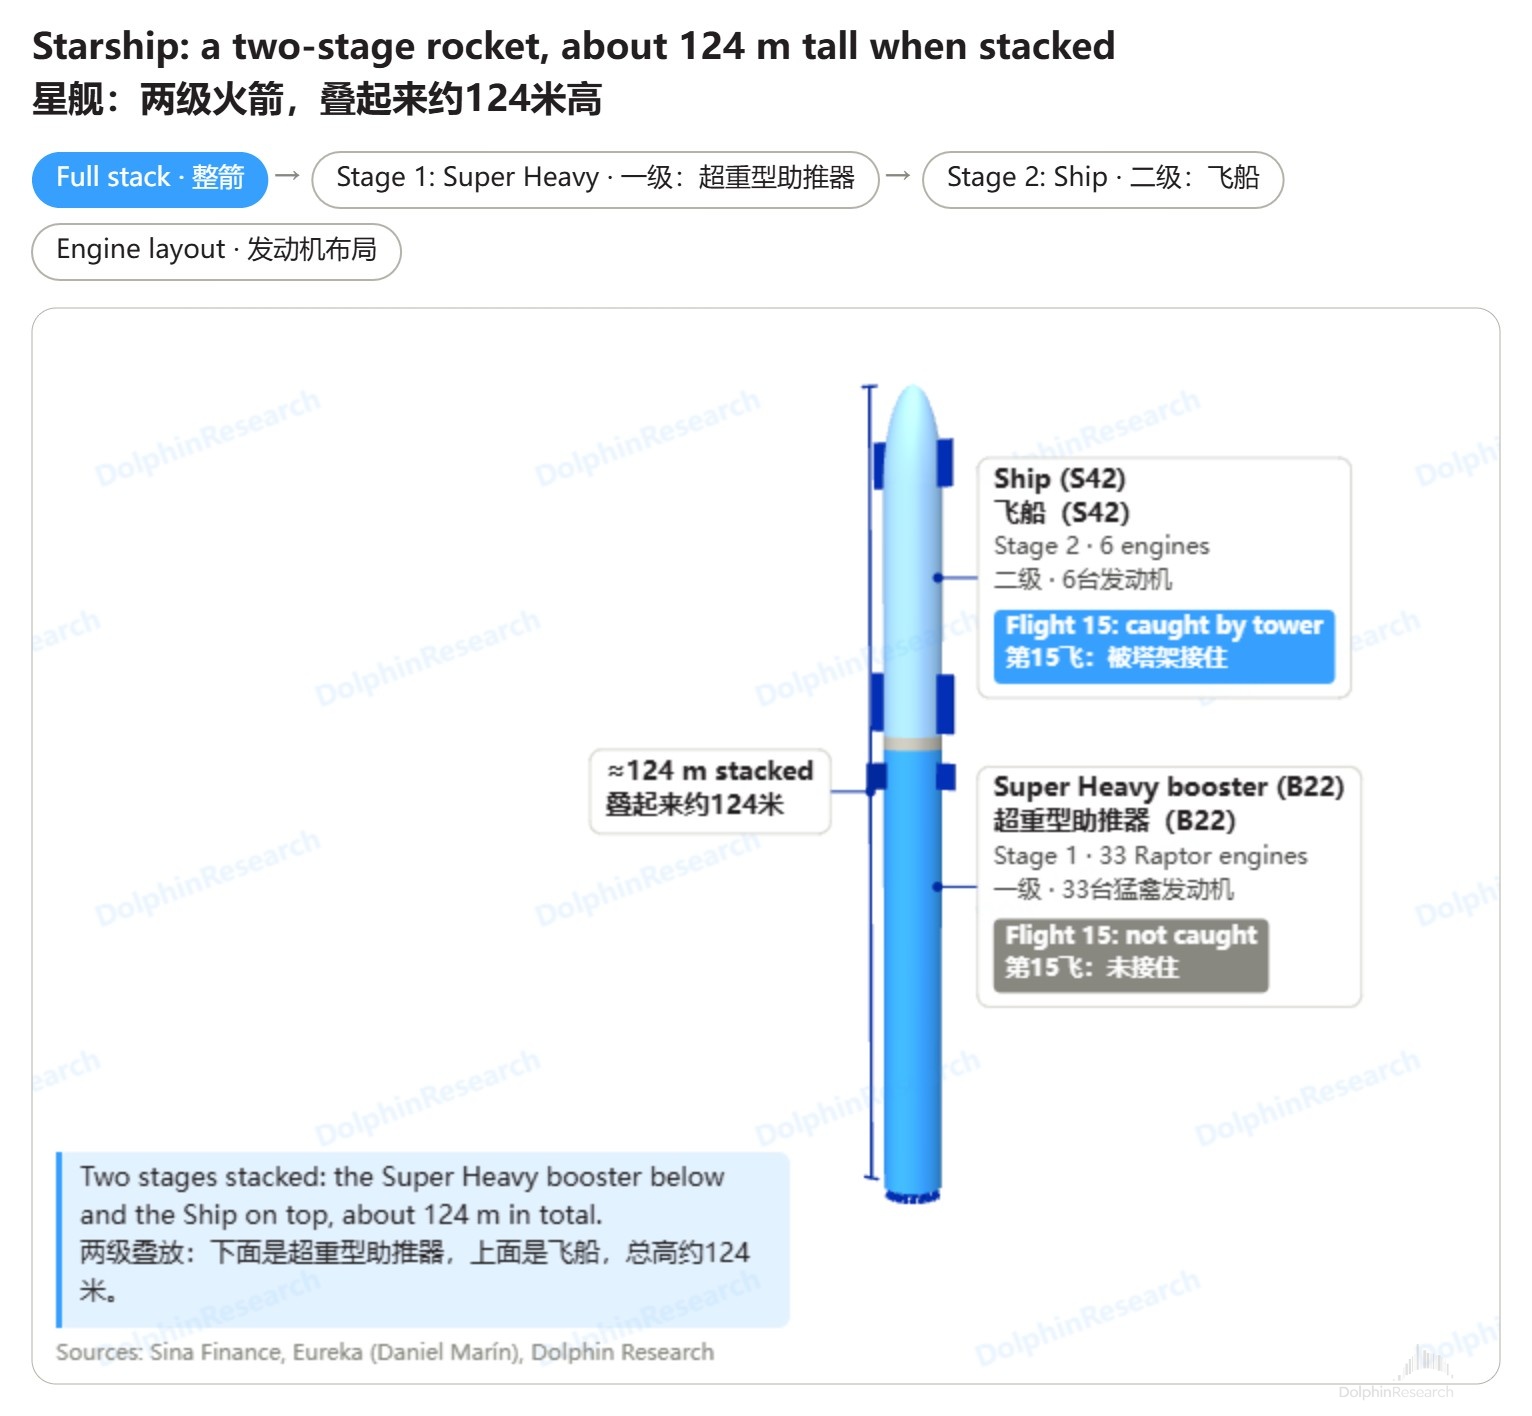
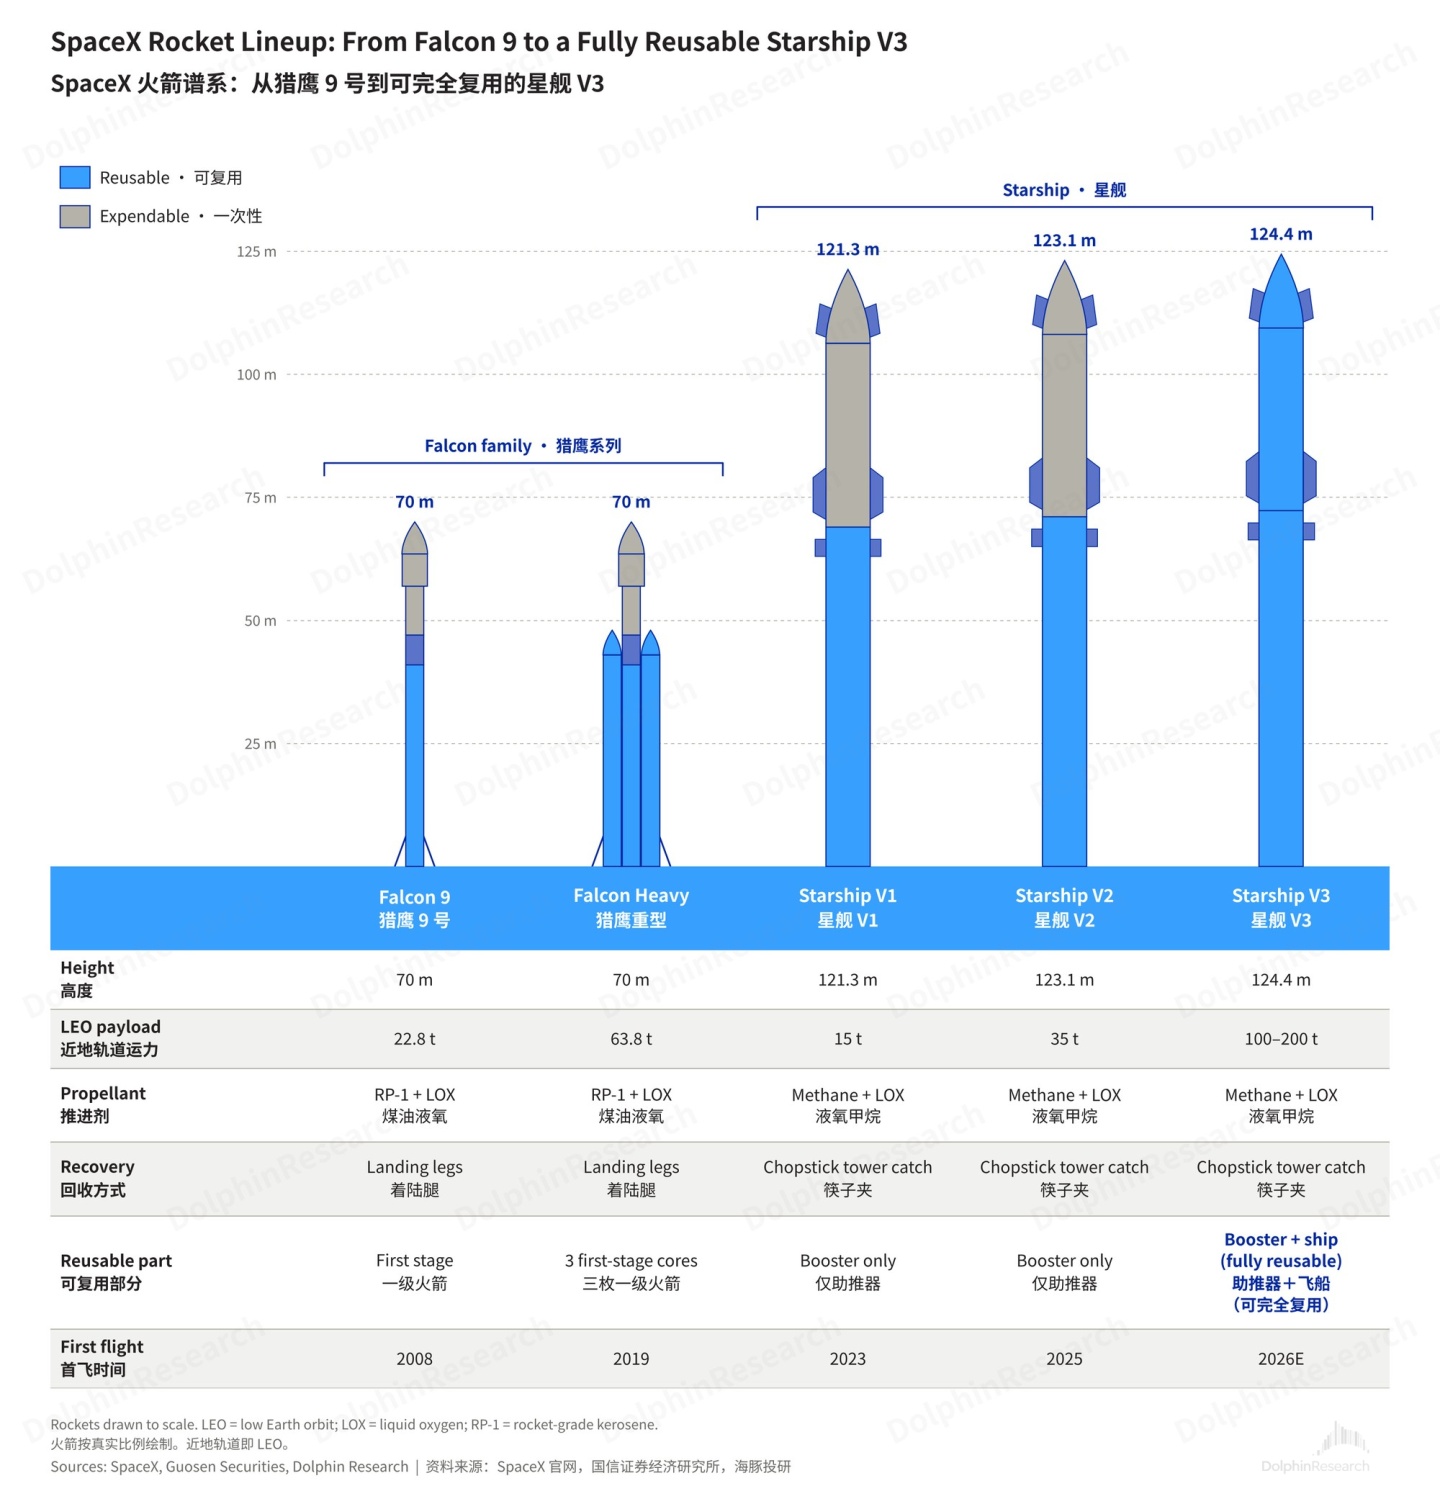
星艦是兩級火箭,兩級疊起來高約 124 米:
a. 一級:超重型助推器(Super Heavy),裝 33 台猛禽發動機,分離後不進軌道,起飛約 6.5 分鐘就飛回發射場,這次沒接住的就是它(B22)。
b. 二級:飛船(Ship),裝 6 台發動機(3 台海平面版、3 台真空版),負責入軌、放衞星,再從軌道再入大氣層返回,這次被接住的就是它(S42)。
飛船比助推器難接得多:助推器全程不進軌道,飛船則要先上到約 275 公里的軌道,再以約 2.6 萬公里/小時的速度衝回大氣層,隔熱瓦要扛住上千攝氏度高温,最後還得精確飛進機械臂的 “接球窗口”。馬斯克事前只給 “兩級都接住” 五六成把握。
1、飛船:三個月從 “能飛上去” 走到 “能接回來”
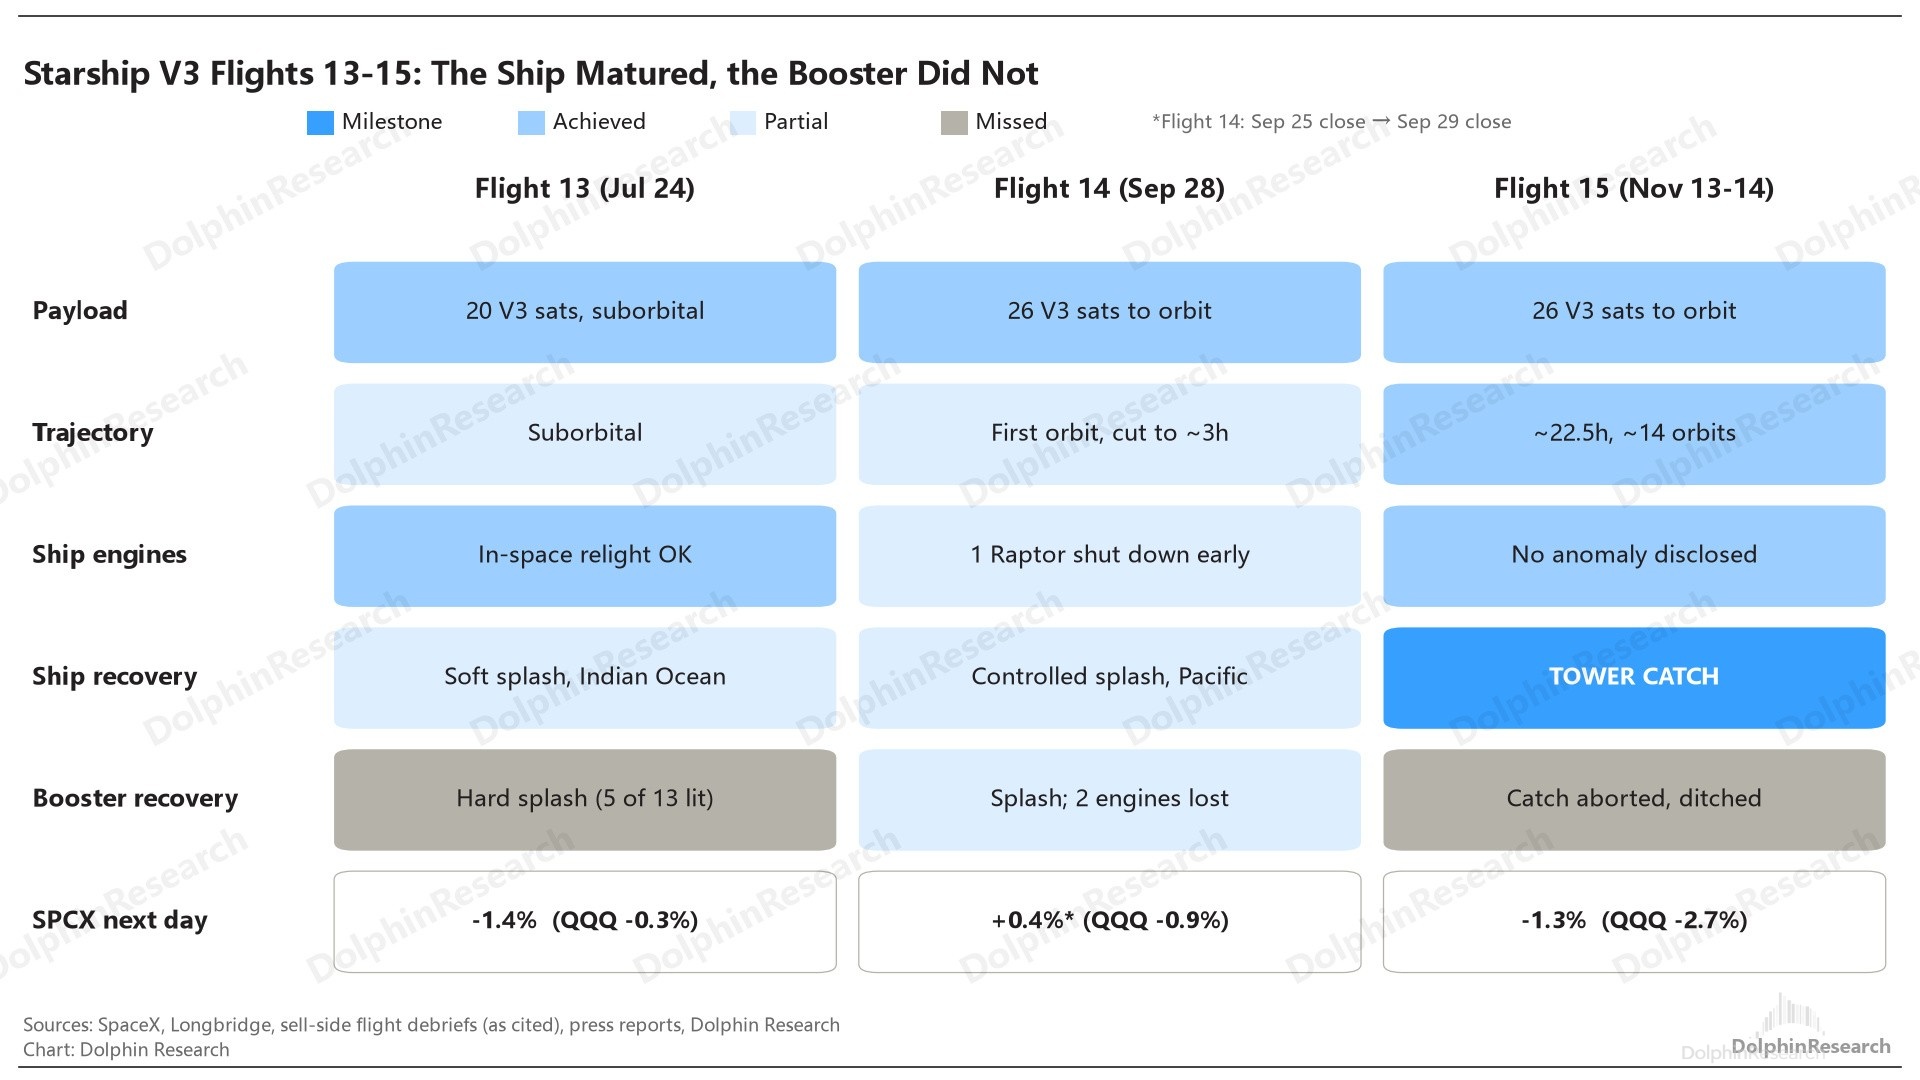
對比最近三次試飛:7 月第 13 次還是亞軌道飛行,濺落在印度洋;9 月第 14 次首次入軌,但因一台發動機提前關機,原定 10 小時的任務縮到約 3 小時;這次在軌 22.5 小時、繞地 14 圈後精準返場被接住。
更關鍵的是,飛船能拿回車間拆開檢查。馬斯克看過隔熱罩後説狀態良好,幾周翻新就能再飛,希望第 16 次直接用回收硬件復飛。
海豚君認為更現實的路徑是先把發動機、隔熱瓦等高價值部件拆下來裝到下一艘飛船上;離 “像飛機一樣落地加油再飛”,還隔着好幾輪迭代。
2、助推器:新一代發動機的老毛病還沒治好
助推器沒接住,直接原因是返航燃料餘量不夠:飛控判斷進不了捕獲窗口,就按預案改到墨西哥灣預定海域濺落。馬斯克初步認為和部分發動機推力偏低有關,最終原因要等遙測數據;短期方案是下次提前關機,給返航多留燃料。
這不是孤例:V3 助推器自 5 月第 12 次試飛首飛以來,回收段幾乎每次都出過發動機狀況——第 13 次着陸點火只點着約三分之一的發動機,第 14 次濺落前又丟了 2 台。
外部工程分析認為,V3 為減重取消了發動機間的隔熱罩和隔板,一台出問題易殃及旁邊幾台,加上點火、時序和軟件也出過問題,需要的是整組發動機的系統性補強;這次是否同因,還要等官方結論。
好的一面是,“發現不對就放棄” 的保護機制起了作用,價值很高的 2 號發射塔沒有受損,下次發射不用等修塔;而且 SpaceX 在上一代助推器上早已多次接住、復飛過兩枚,這更多是新一代硬件的磨合問題,而不是 “能不能做到” 的問題。
3、載荷:星艦開始幹 “正經活”
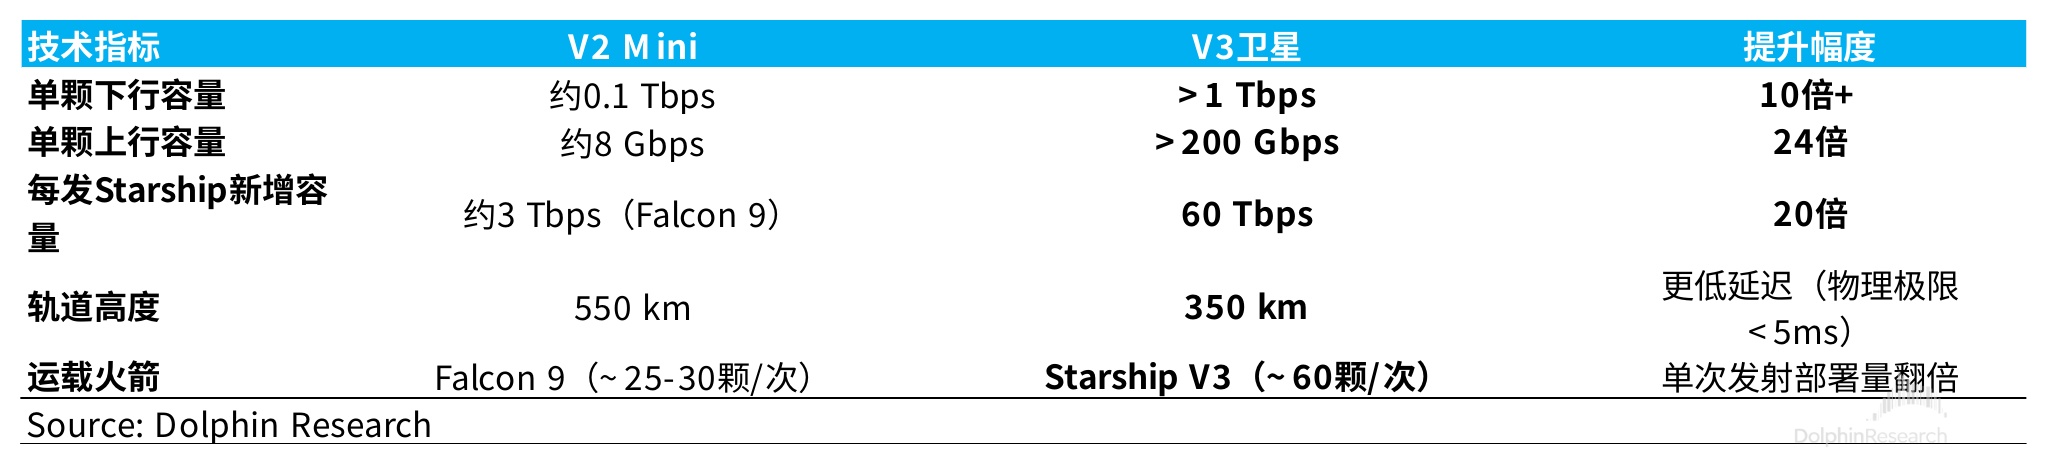
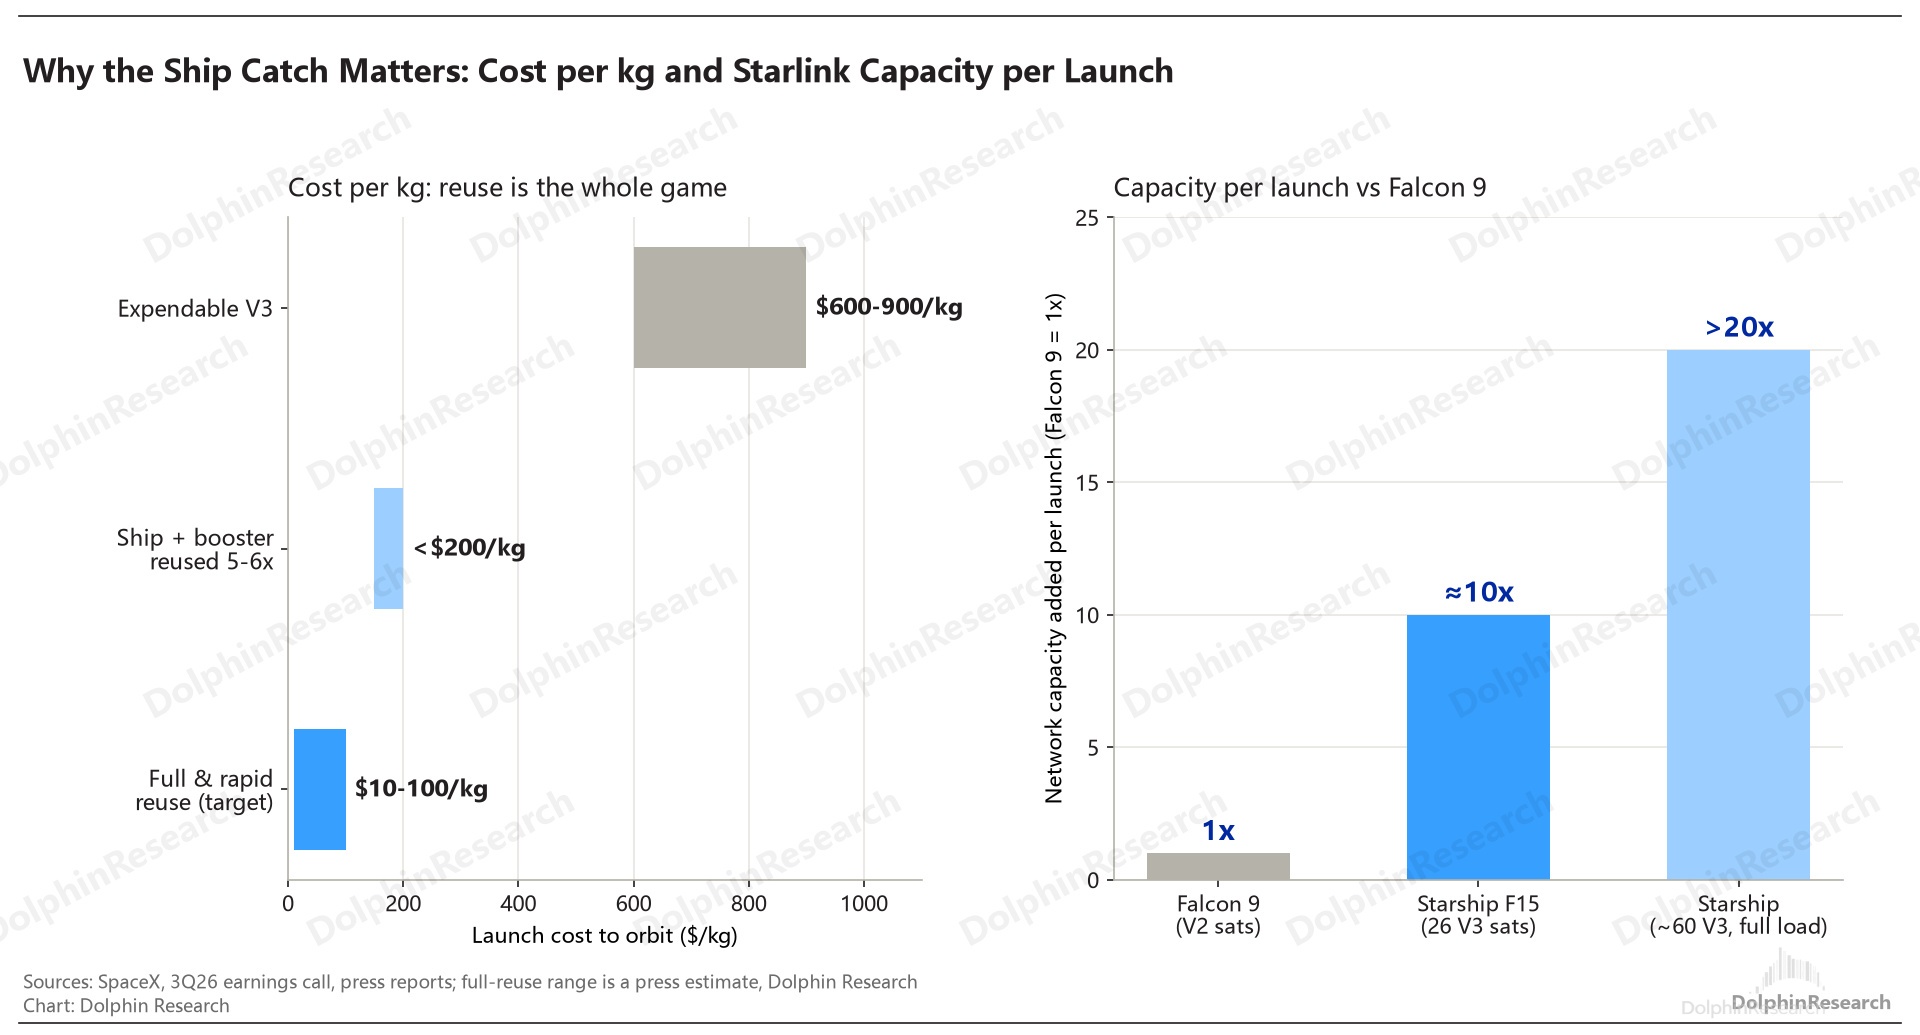
26 顆新一代星鏈衞星全部上線。這代衞星單顆約 2 噸、下行超過 1Tbps,約為上一代的 10 倍,只有星艦發得了;這次帶上去的容量約等於獵鷹 9 號發 10 次,滿載約 60 顆時可達 20 倍以上。
但管理層説過,要等數百顆新衞星上天,用户才會明顯感到網速變快,目標是明年年中。眼下才發了 52 顆,按每次 26–60 顆算,年中前還要飛約 5–15 次,載荷提得越快、需要的次數越少——節奏能不能跟上,又回到 “接回來多久能再飛”。
海豚君給這次試飛打 A-:主線目標全部完成,扣分在助推器。第 16 次計劃年底前就飛,助推器捕獲更像 “延期” 而非 “失敗”;但如果下次還掉髮動機,可靠性就會從次要矛盾升級為主要矛盾。
二、為什麼二級可回收這麼重要?
獵鷹 9 號只回收一級,就把發射價格打到了同行的幾分之一。星艦要再降一個數量級,前提是兩級都能反覆用,而二級恰恰最貴、最難回收,過去基本都是一次性耗材。
SpaceX 的長期目標是把發射成本降到每公斤 200 美元以下,比行業歷史均值(約 18,500 美元)低 99% 以上;馬斯克更遠的設想是每公斤 10 美元左右,基本只剩燃料錢。
離目標還有多遠?
海豚君按美股上市公司披露的星艦發射合同報價(單次約 9,000 萬美元)折算,新一代星艦不復用時每公斤約 600–900 美元(載荷 100-150 噸);參考歷史上降本和複用次數的關係,兩級各複用 5–6 次就能降到 200 美元以下。
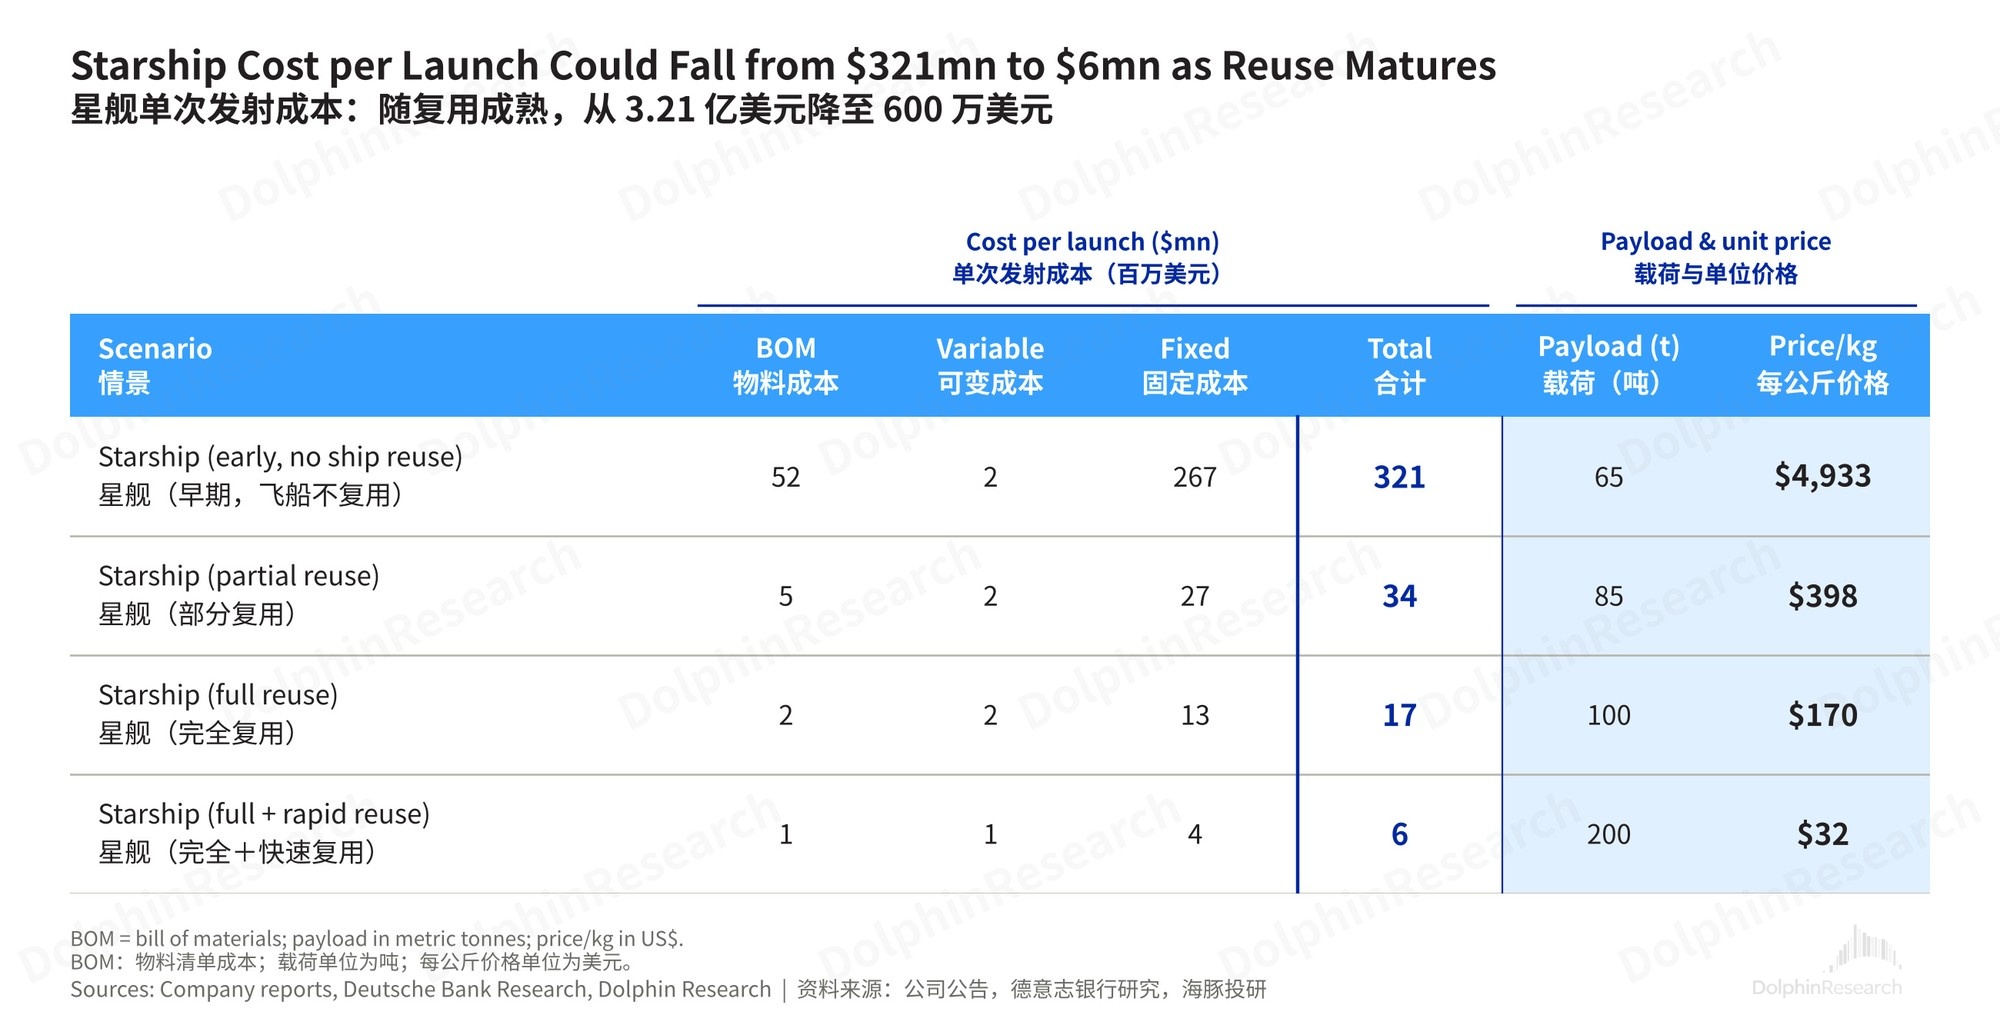
而根據 DB 的測算,早期飛船不復用約 4,900 美元/公斤,部分複用約 400 美元(2029 年前後),兩級完全複用約 170 美元(2032 年前後),再做到快速週轉、單次運力提到 200 噸,可低至 30 美元出頭。
這條成本曲線之所以重要,是因為 SpaceX 後面的幾個大故事都壓在它上面:
(1)星鏈:越發越便宜
V3 衞星每 Gbps 的製造成本較第一代已降了近九成,剩下的大頭是發射。發射成本降到每公斤 100–200 美元,星鏈的單位帶寬成本就能和地面光纖競爭,市場不再僅侷限於偏遠地區、海洋和航空。
(2)太空算力:200 美元/公斤是分水嶺
目前太空算力每千瓦成本約為地面數據中心的 3–5 倍,多數測算把 200 美元/公斤視為軌道數據中心的盈虧平衡線,星艦完全複用後的成本正好落在這條線附近或以下。當然,衞星製造、散熱和壽命成本也得同步降下來。
(3)發射業務:獵鷹 9 號要 “交棒”
據報道,SpaceX 已不再接 2028 年以後的獵鷹 9 號訂單,説明公司對星艦接棒有信心;NASA 登月合同(超 40 億美元)和明年一季度的首次在軌燃料轉移演示,也都要靠星艦的可靠性推進。
但要注意,“接住” 不等於 “複用”,決定經濟賬的是翻新要多久、一艘飛船能飛多少次。在 Polymarket 上,押 “年底前官宣二級完全可複用” 的概率只有約 30%,截止日放寬到明年底則升至 72%,説明市場認為完全複用大概率會來,只是要晚一些。
競爭格局上,差距還在拉大:
a.同一個週末,聯合發射聯盟(ULA)的火神火箭為亞馬遜衞星互聯網星座發射時出現異常,衞星沒能入軌;
b. 藍色起源 5 月火箭爆炸後,發射台要到明年初才能恢復;
c. Rocket Lab 的中型可複用火箭 “中子號” 首飛已推遲到 2027 年;
d. 中國長征十號已實現助推器回收,但離軌道級二級回收還有距離。短期內,沒有第二家能提供和星艦同級別的複用運力。
三、為什麼試飛後股價沒漲?
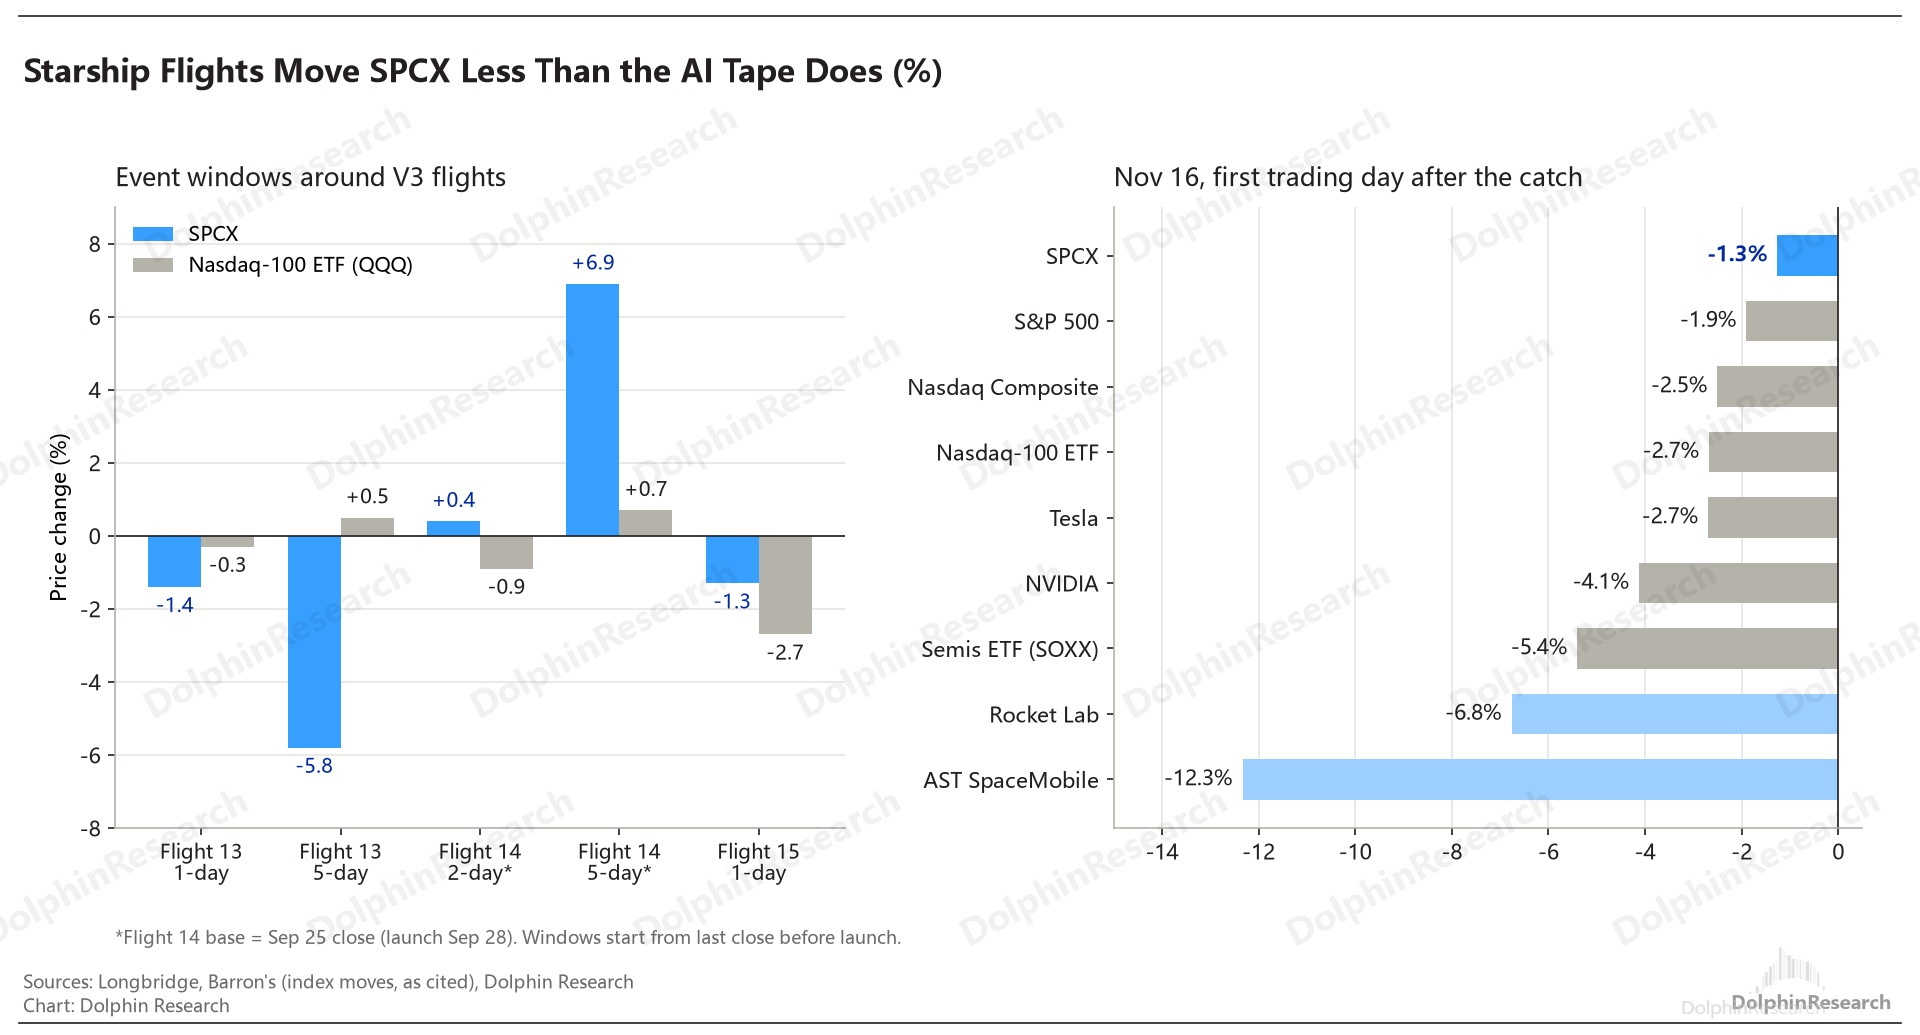
表面看是跌了,但 SPCX 現在更像一隻高波動的 “AI 基礎設施股”:海豚君用上市以來的日線測算,它對納指 100 的貝塔約 1.55–1.6,即納指跌 1%,SPCX 通常要跌 1.5% 以上。
週一據報道英偉達 CEO 黃仁勳意外請辭,疊加 AI 投入的融資擔憂和國會換屆後的政策不確定性,英偉達跌 4.1%、半導體 ETF 跌 5.4%、納指 100 跌 2.7%。
按貝塔推算,SPCX 當天 “本該” 跌 4.2% 左右,實際只跌 1.3%,多出來的約 2.9 個百分點(約 540 億美元市值),就是試飛帶來的超額收益;同日它也跑贏其他太空股 5–11 個百分點。
那為什麼股價反應仍然有限?海豚君認為有三層原因:
1)催化劑只兑現了一半,而且在預期之內:“IPO 以來最大催化劑” 指的是兩級都接住,這次只接住了飛船,市場自然只給一半獎勵。
何況這是提前公佈的事件,事前普遍預期至少有一級會放棄捕獲,結果正好落在中性情景,成功預期已有一部分計入股價。
2)“接住” 還不等於 “複用”:市場是往前看的,如果完全複用已經確定,不會等利潤表兑現才重估。但飛船多久能翻新再飛、能飛多少次都還沒驗證,複用的概率上調了,離 “確定” 還遠,市場只會按概率給一部分溢價。
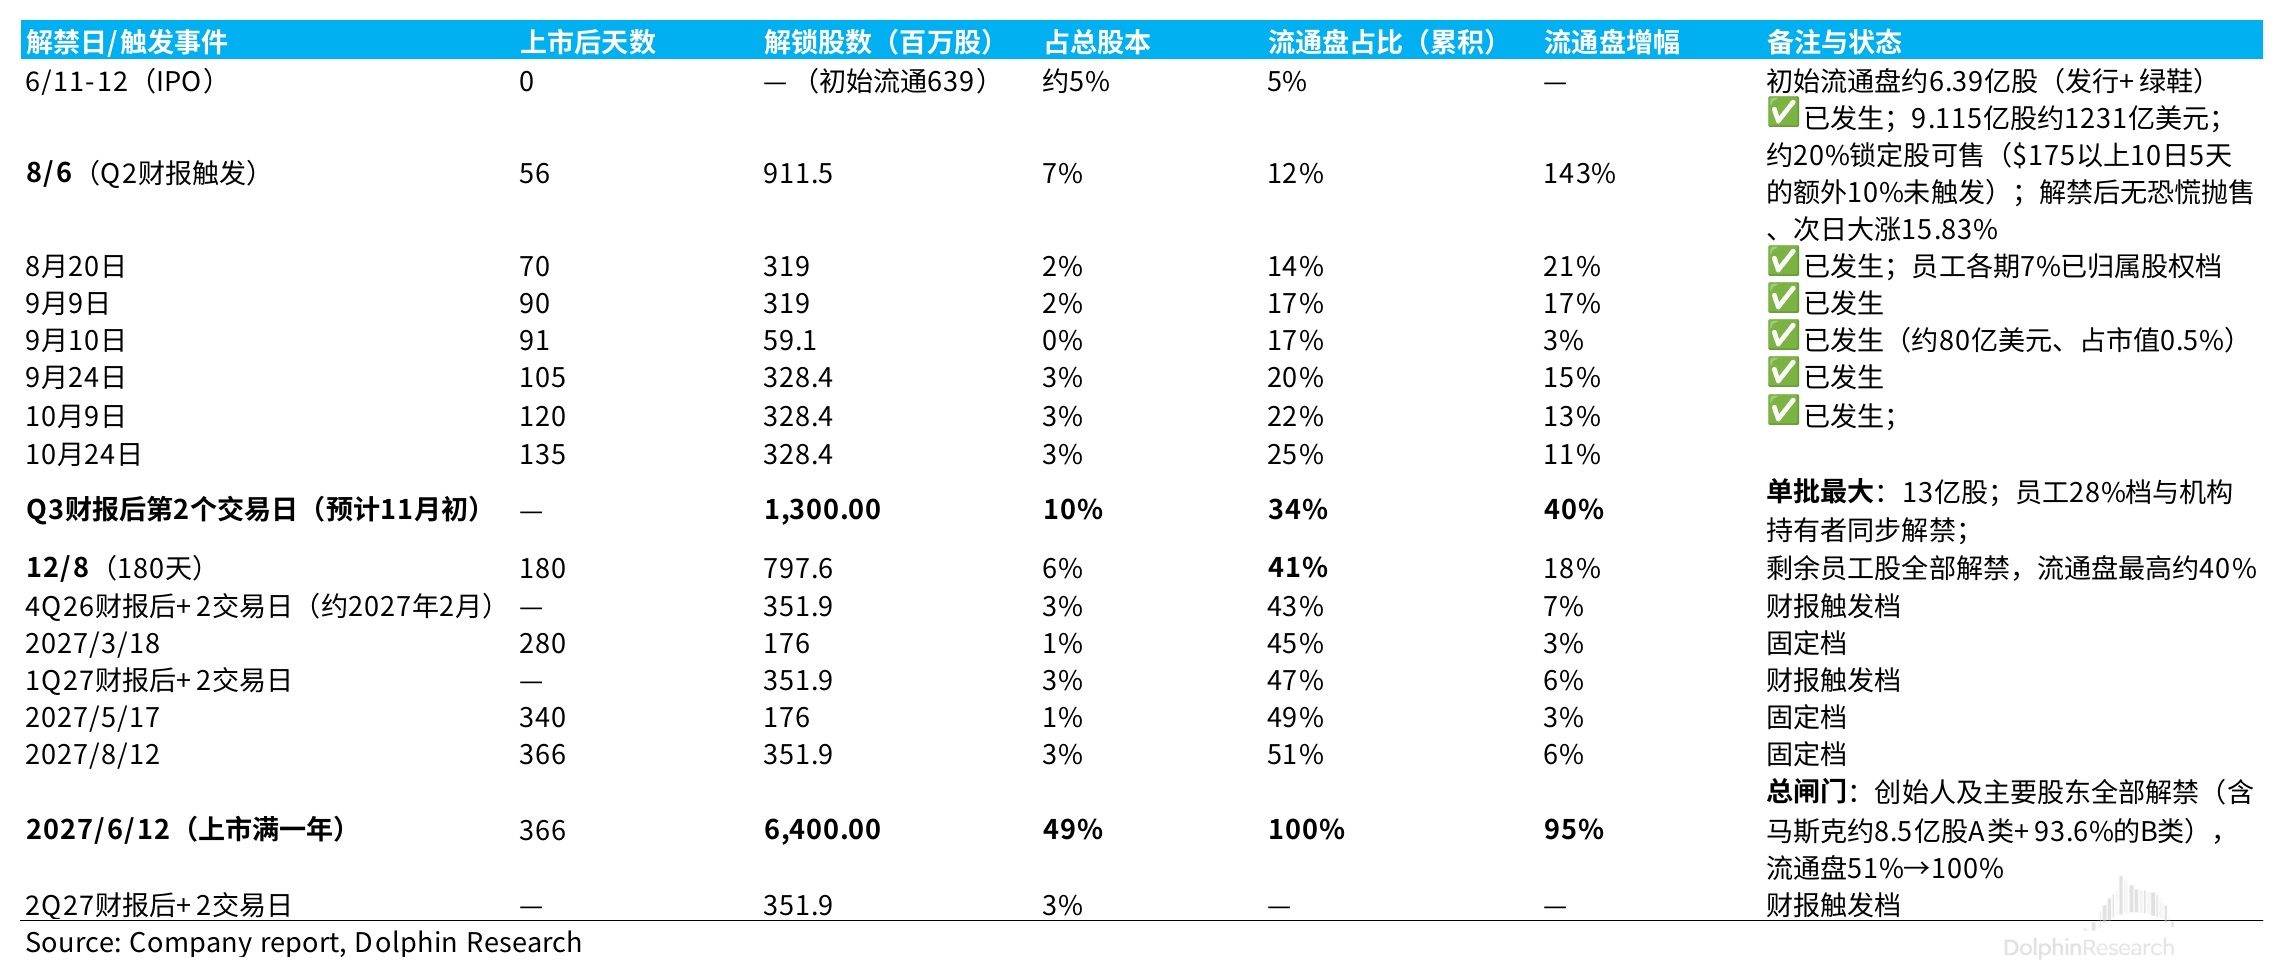
3)12 月的籌碼壓力壓住了上限:上市時可流通股份只有約 6.4 億股,到年底將擴大到約 53 億股、約佔總股本四成,12/8 剩餘員工股解禁是最後一批。
再疊加 12/3 特斯拉合併細節待披露(Polymarket 押明年 4 月前完成的概率超六成,但面臨得州監管審查)和不小的空頭倉位,只要有利好拉昇,就有人趁機賣出。
四、本次試飛對 SpaceX 估值有什麼影響?
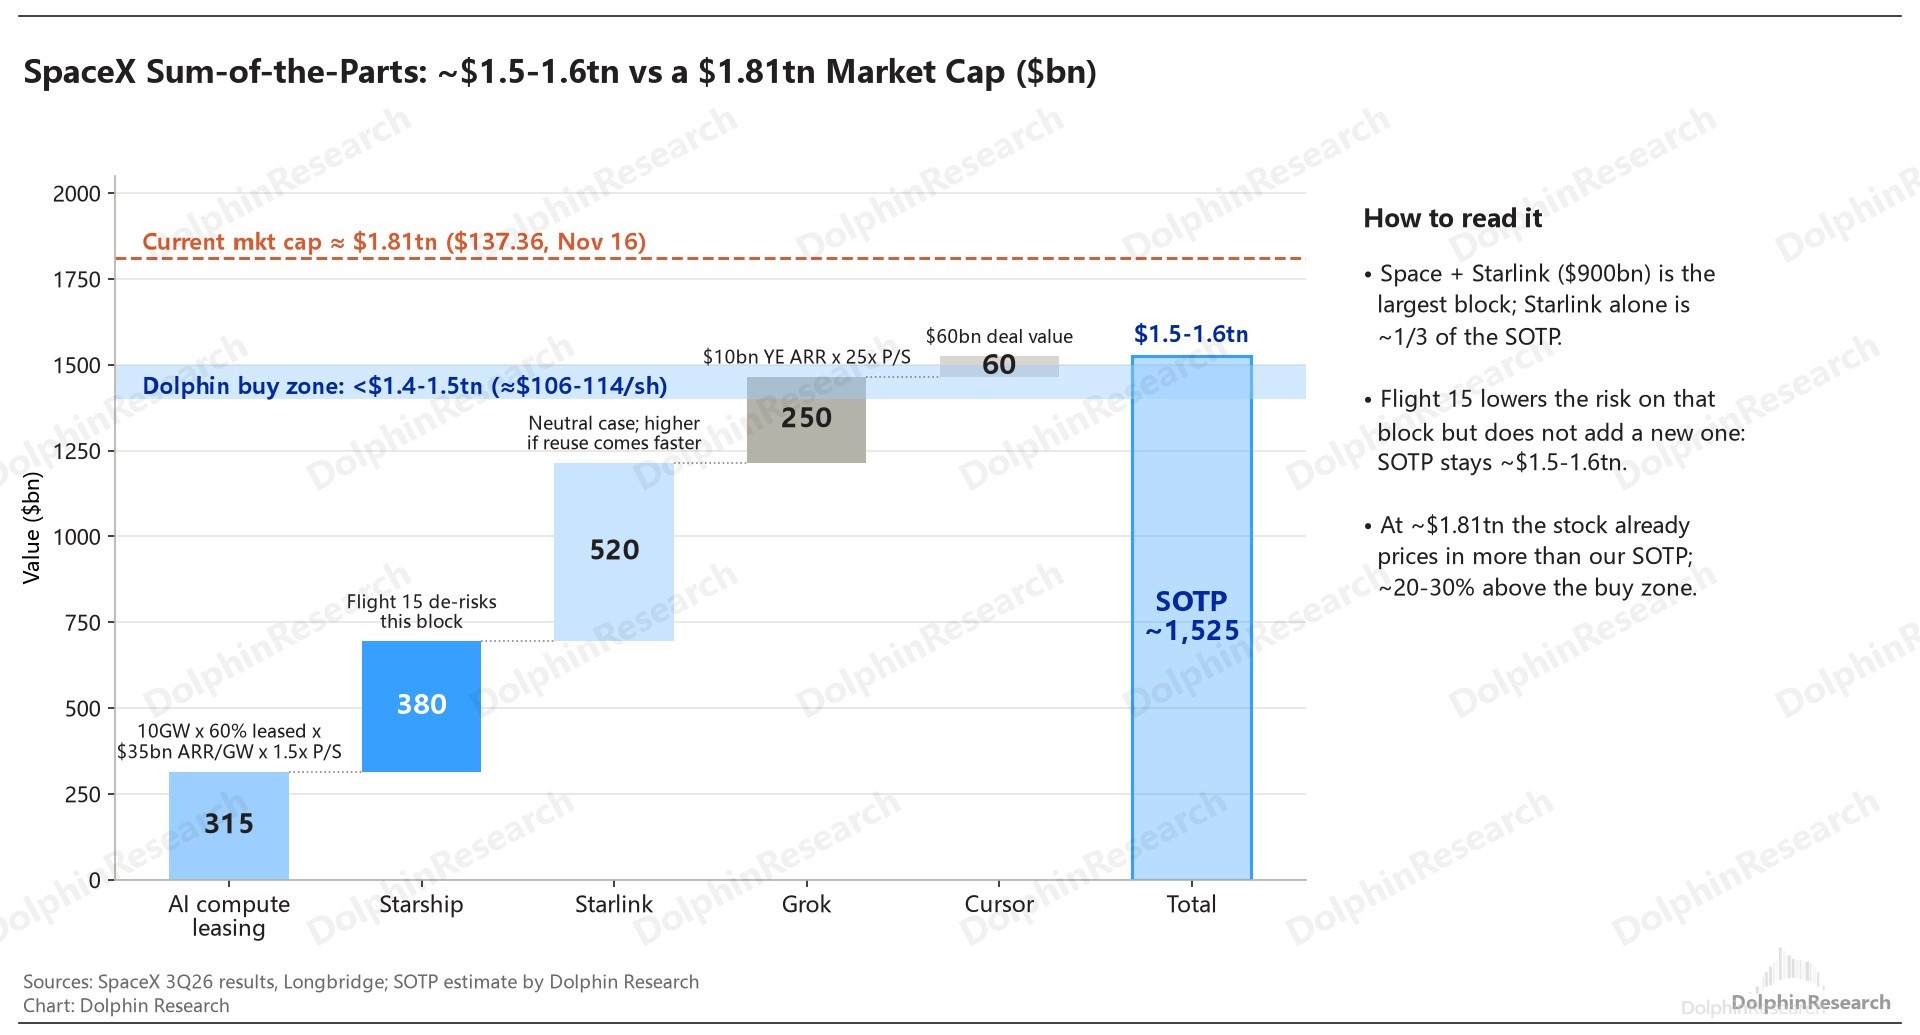
海豚君用分部加總(SOTP)給 SpaceX 估值,中性情形下合計約 1.5–1.6 萬億美元:
(1)AI 算力出租:約 3,150 億美元。按 2027 年 10GW 總算力、60% 對外出租、每 GW 約 350 億美元年化收入,期末年化收入約 2,100 億美元,給 1.5 倍市銷率。
倍數不高,是因為算力合同期限短、可提前終止,收入持續性不如雲廠商。
(2)航天 + 星鏈:約 9,000 億美元,是 SOTP 裏最大的一塊。其中星鏈約 5,200 億、星艦約 3,800 億,星鏈一項就佔了約三分之一。
這是中性假設(複用按節奏漸進兑現)下的估值;如果複用更快落地,星鏈部署成本會更快下降,覆蓋場景和用户數也會更快上行,樂觀情形下星鏈的估值會更高。
(3)AI 應用:約 3,100 億美元。Grok 年底年化收入約 100 億美元,給 25 倍市銷率約 2,500 億;Cursor 按 600 億美元收購價計入。
試飛對估值意味着什麼?可以把股價理解成概率加權的結果:價值 = 樂觀概率 × 樂觀估值 + 中性概率 × 中性估值 + 悲觀概率 × 悲觀估值。
這次飛船回收成功,把一部分概率從 “悲觀” 挪向 “中性和樂觀”,加權後的價值自然上移,但海豚君中性情形的估值不變。
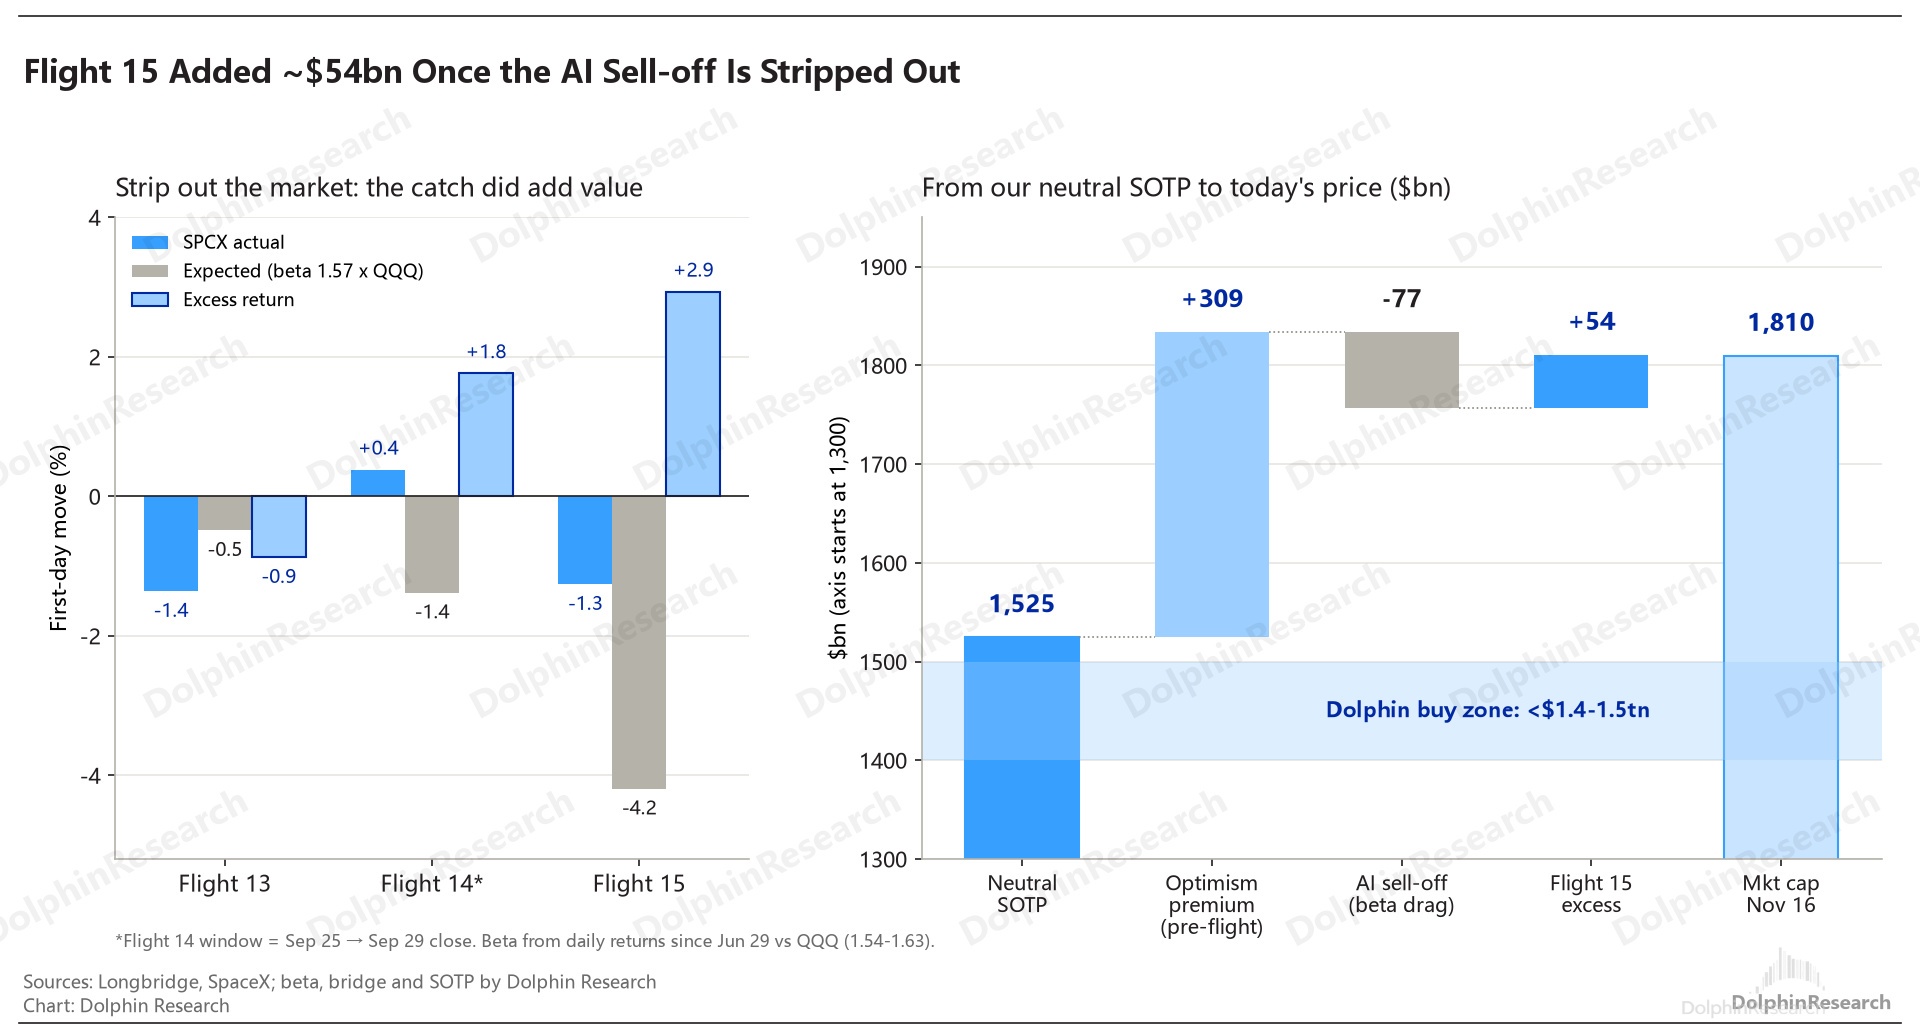
試飛前(11/13)市值約 1.83 萬億美元,已比海豚君中性估值多出約兩成,這次試飛讓這份 “樂觀溢價” 更站得住,但沒有抬高中性估值本身。
海豚君仍然維持 “等更低價位” 的判斷:市值跌破 1.4–1.5 萬億美元(股價約 106–114 美元)再考慮買入。不過樂觀概率上升,也意味着股價更難跌到這裏,除非解禁或 AI 板塊繼續殺估值把價格砸下來。
另外要重點留意融資風險:三季度末現金及有價證券約 900 億美元,而四季度資本開支指引就有 350–400 億美元。
明年新增 10GW 算力,按每 GW 300–350 億美元算,至少還要投 3,000 億美元,明年的資金缺口也在千億美元以上。
管理層的説法是經營現金流優先,輔以發債和產業鏈合作,並保持投資級評級,沒有提股權融資。但這麼大的缺口如果全靠發債,很難守住投資級評級,海豚君認為股權融資大概率躲不開,會造成股本攤薄。
五、SpaceX 接下來看什麼?
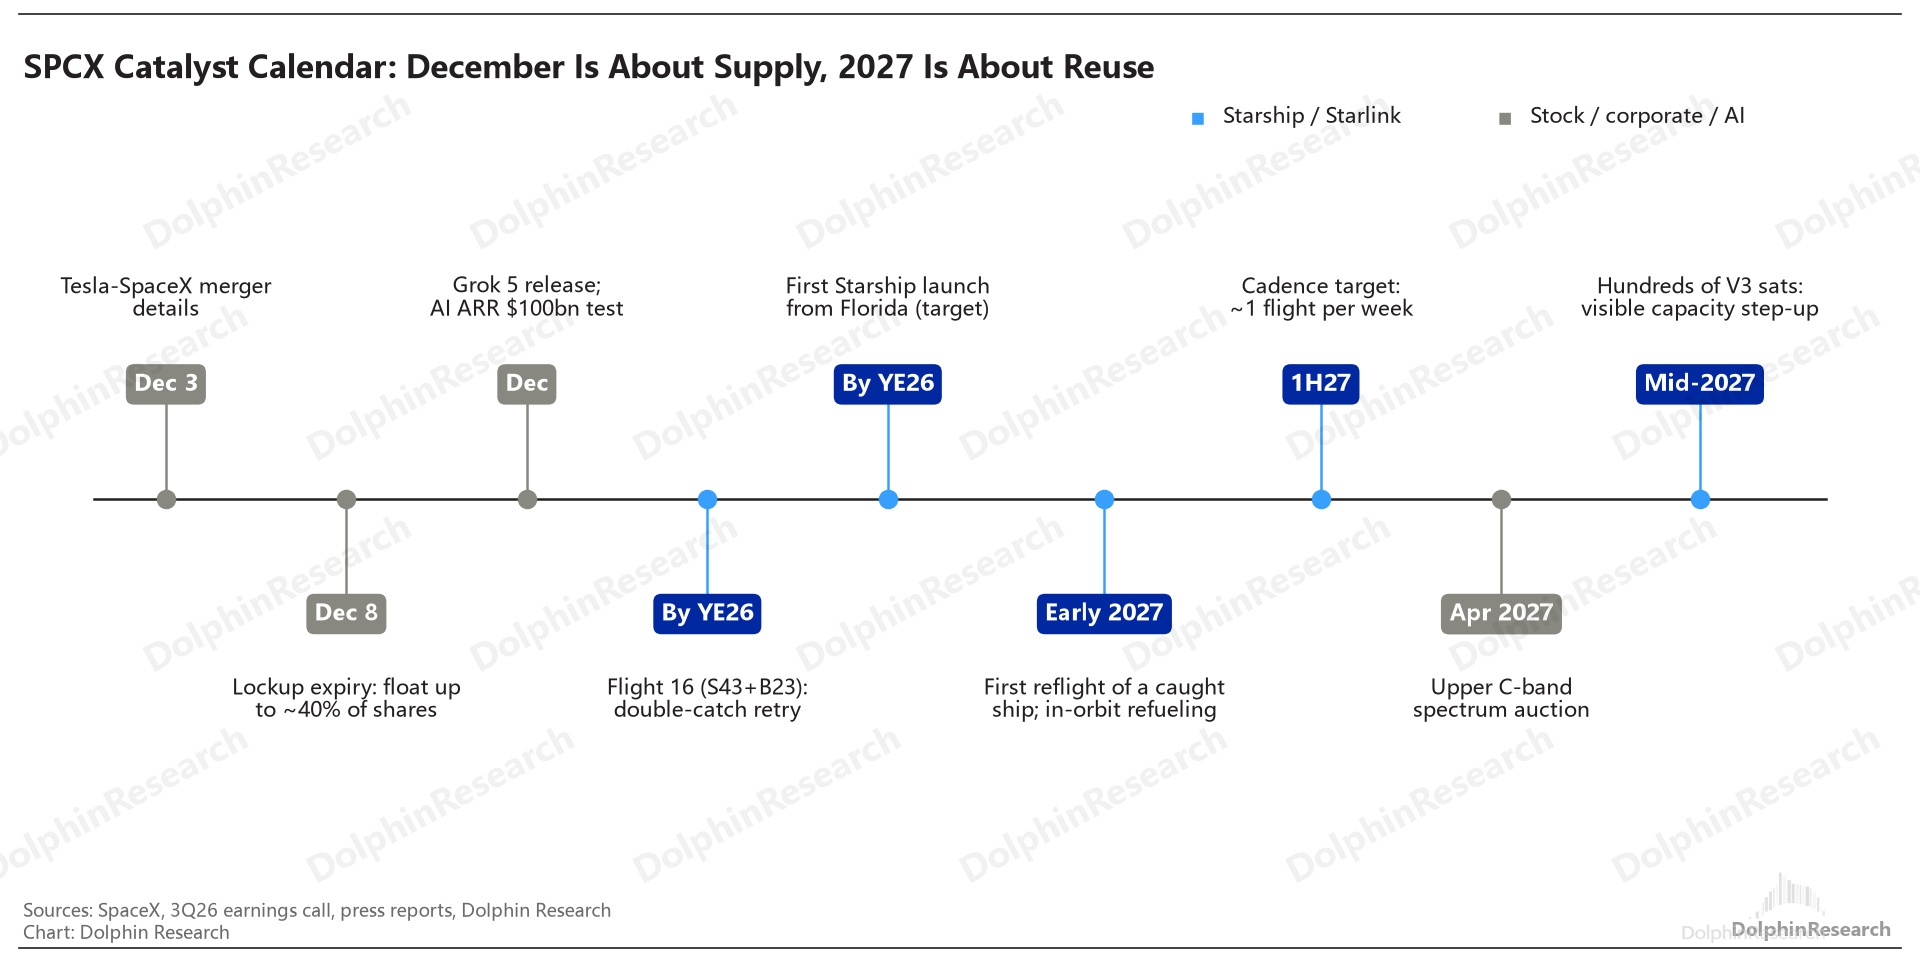
短期(到 12 月中旬):股價主要看三件事:AI 板塊的情緒、12/3 公佈的特斯拉合併細節,以及 12/8 的最後一批解禁。
這次試飛的作用是讓 SPCX 在大跌時跌得少一些,單靠它很難把股價推上去。
如果解禁前後有人集中賣出,把市值砸到 1.4–1.5 萬億美元(約 106–114 美元/股)以下,反而是好的買入機會:價格進入了海豚君的買入區間,星艦 “能不能接回來” 的技術風險也比以前小了。
中期(未來 3–6 個月):看幾個 “第二步” 驗證,每一個都會調整樂觀情形的概率:
① 第 16 次試飛(年底前):能否兩級都接住、甚至用上回收硬件;如果助推器又掉髮動機,樂觀概率要往回調。
② 飛船首次復飛(明年初):翻新是 “幾周” 還是 “幾個月”,直接決定明年 “上半年每週一飛、下半年每週兩飛” 的目標能否兑現。
③ 首次在軌燃料轉移演示(明年一季度)和佛羅里達首次發射:星艦要去月球,得先在太空裏由 “油罐船” 加滿油,這是 NASA 登月合同裏最關鍵的里程碑,做成了,後續按節點付款的收入才能落地;佛羅里達首發則意味着星艦從得州一個基地擴展到多個基地,是明年實現 “每週一飛” 的前提。
④ 12 月 AI 業務年化收入能否兑現 1,000 億美元、Grok 5 表現,以及新籤算力合同能否 “價格不降、期限更長”——這些才是 SPCX 中期股價的主變量。
但也要注意風險:從 “接住一次” 到 “常態化快速複用” 的速度可能被高估,發動機可靠性要大幅提升才能支撐每週一飛;星艦節奏慢於預期,會拖累星鏈擴容和手機直連的時間表;AI 算力一旦轉向過剩,租賃溢價回落會直接衝擊估值主線;此外還有大規模融資帶來的稀釋風險。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究 SpaceX 歷史文章:
深度報告:
<從 “白日夢” 到 “萬貫金”,Space X 真那麼 “科幻”?>
<SpaceX: AI 燒錢不止,“太空算力霸權” 才是終極殺招?>
<馬斯克再甩 “王炸”:SpaceX 真能重塑 “太空經濟學”?>
財報點評:
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。