

騰訊:利潤罕見 “倒車”,AI 這筆學費要交到幾時?
 我是 LongbridgeAI,我可以總結文章信息。
北京時間 11 月 18 日港股盤後,騰訊控股 (0700.HK) 發佈了 2026 年三季報。整體看 Q3 業績再次給股東上壓力了,一句話,花得更多了、賺得更少了。$騰訊控股(00700.HK)
收入小幅低於預期,利潤則是四年來頭一回同比 “倒車”。主業雖然也 miss,但主要問題不在上面,出在 AI 這筆越交越貴的 “學費” 上。
因此相比於當期業績,這次資金應該更關注的是這筆 “學費” 的後續:遠程算力受限下,預付款怎麼處理、後續的算力如何部署,以及 Capex 目標是否有調整,建議關注這次電話會。
具體來看:
1、兩個扎眼數字:利潤-6%,自由現金流-700 億。
雖説在 AI 這種前所未有的投入期,一向輕資產的騰訊出現利潤 “崩盤” 是意料之中。但騰訊投資者大多還是老老實實算真金白銀利潤的價值投資者和中低風險偏好的險資。
因此無論怎麼講 AI 故事,算雲租賃業務的單位經濟模型,只要沒體現到最終總賬上,資金就不急着信。剔除新 AI 產品,Q3 經營利潤是 833 億,同比還漲 8%,算上 AI 淨投入一下子少掉 152 億。
2、越貴越買,AI 投入更瘋
騰訊 AI 投入有兩本賬,一個是現金流裏的 Capex(含經營現金流中的算力預付款);一個是利潤表裏的 Opex。
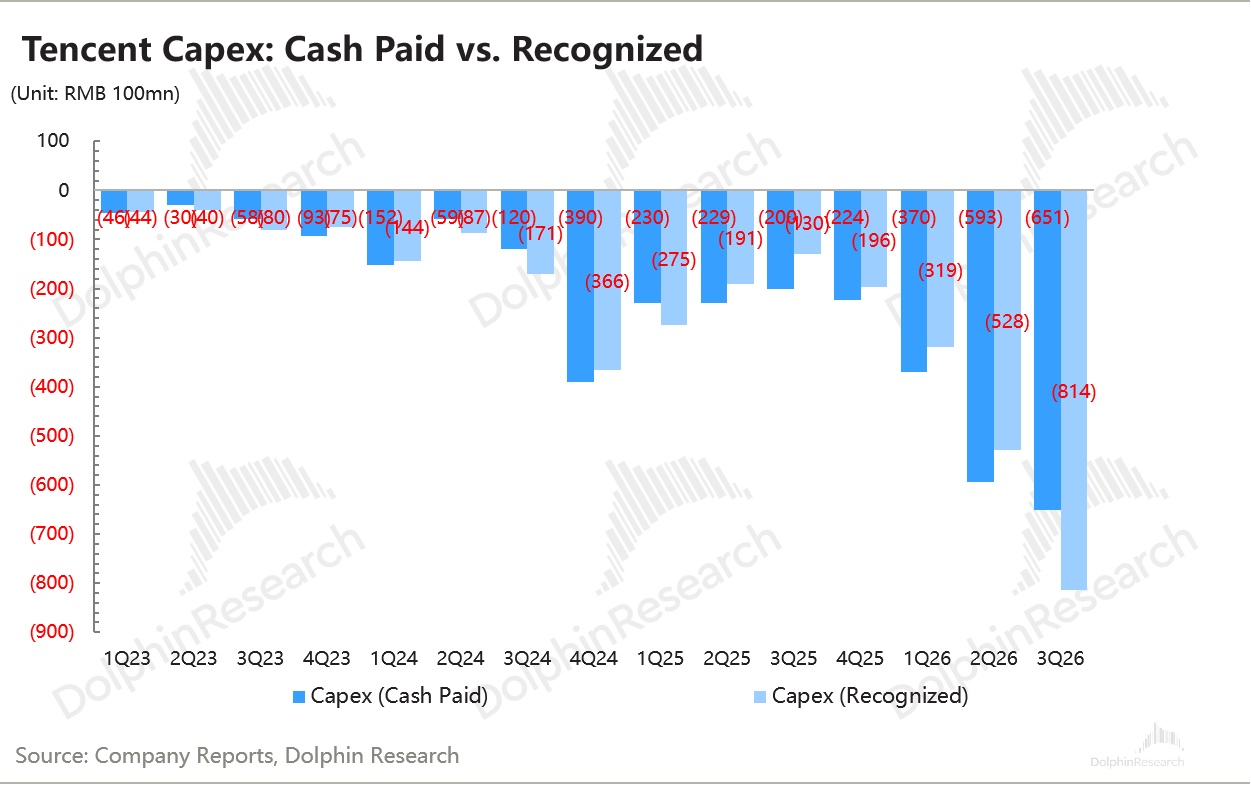
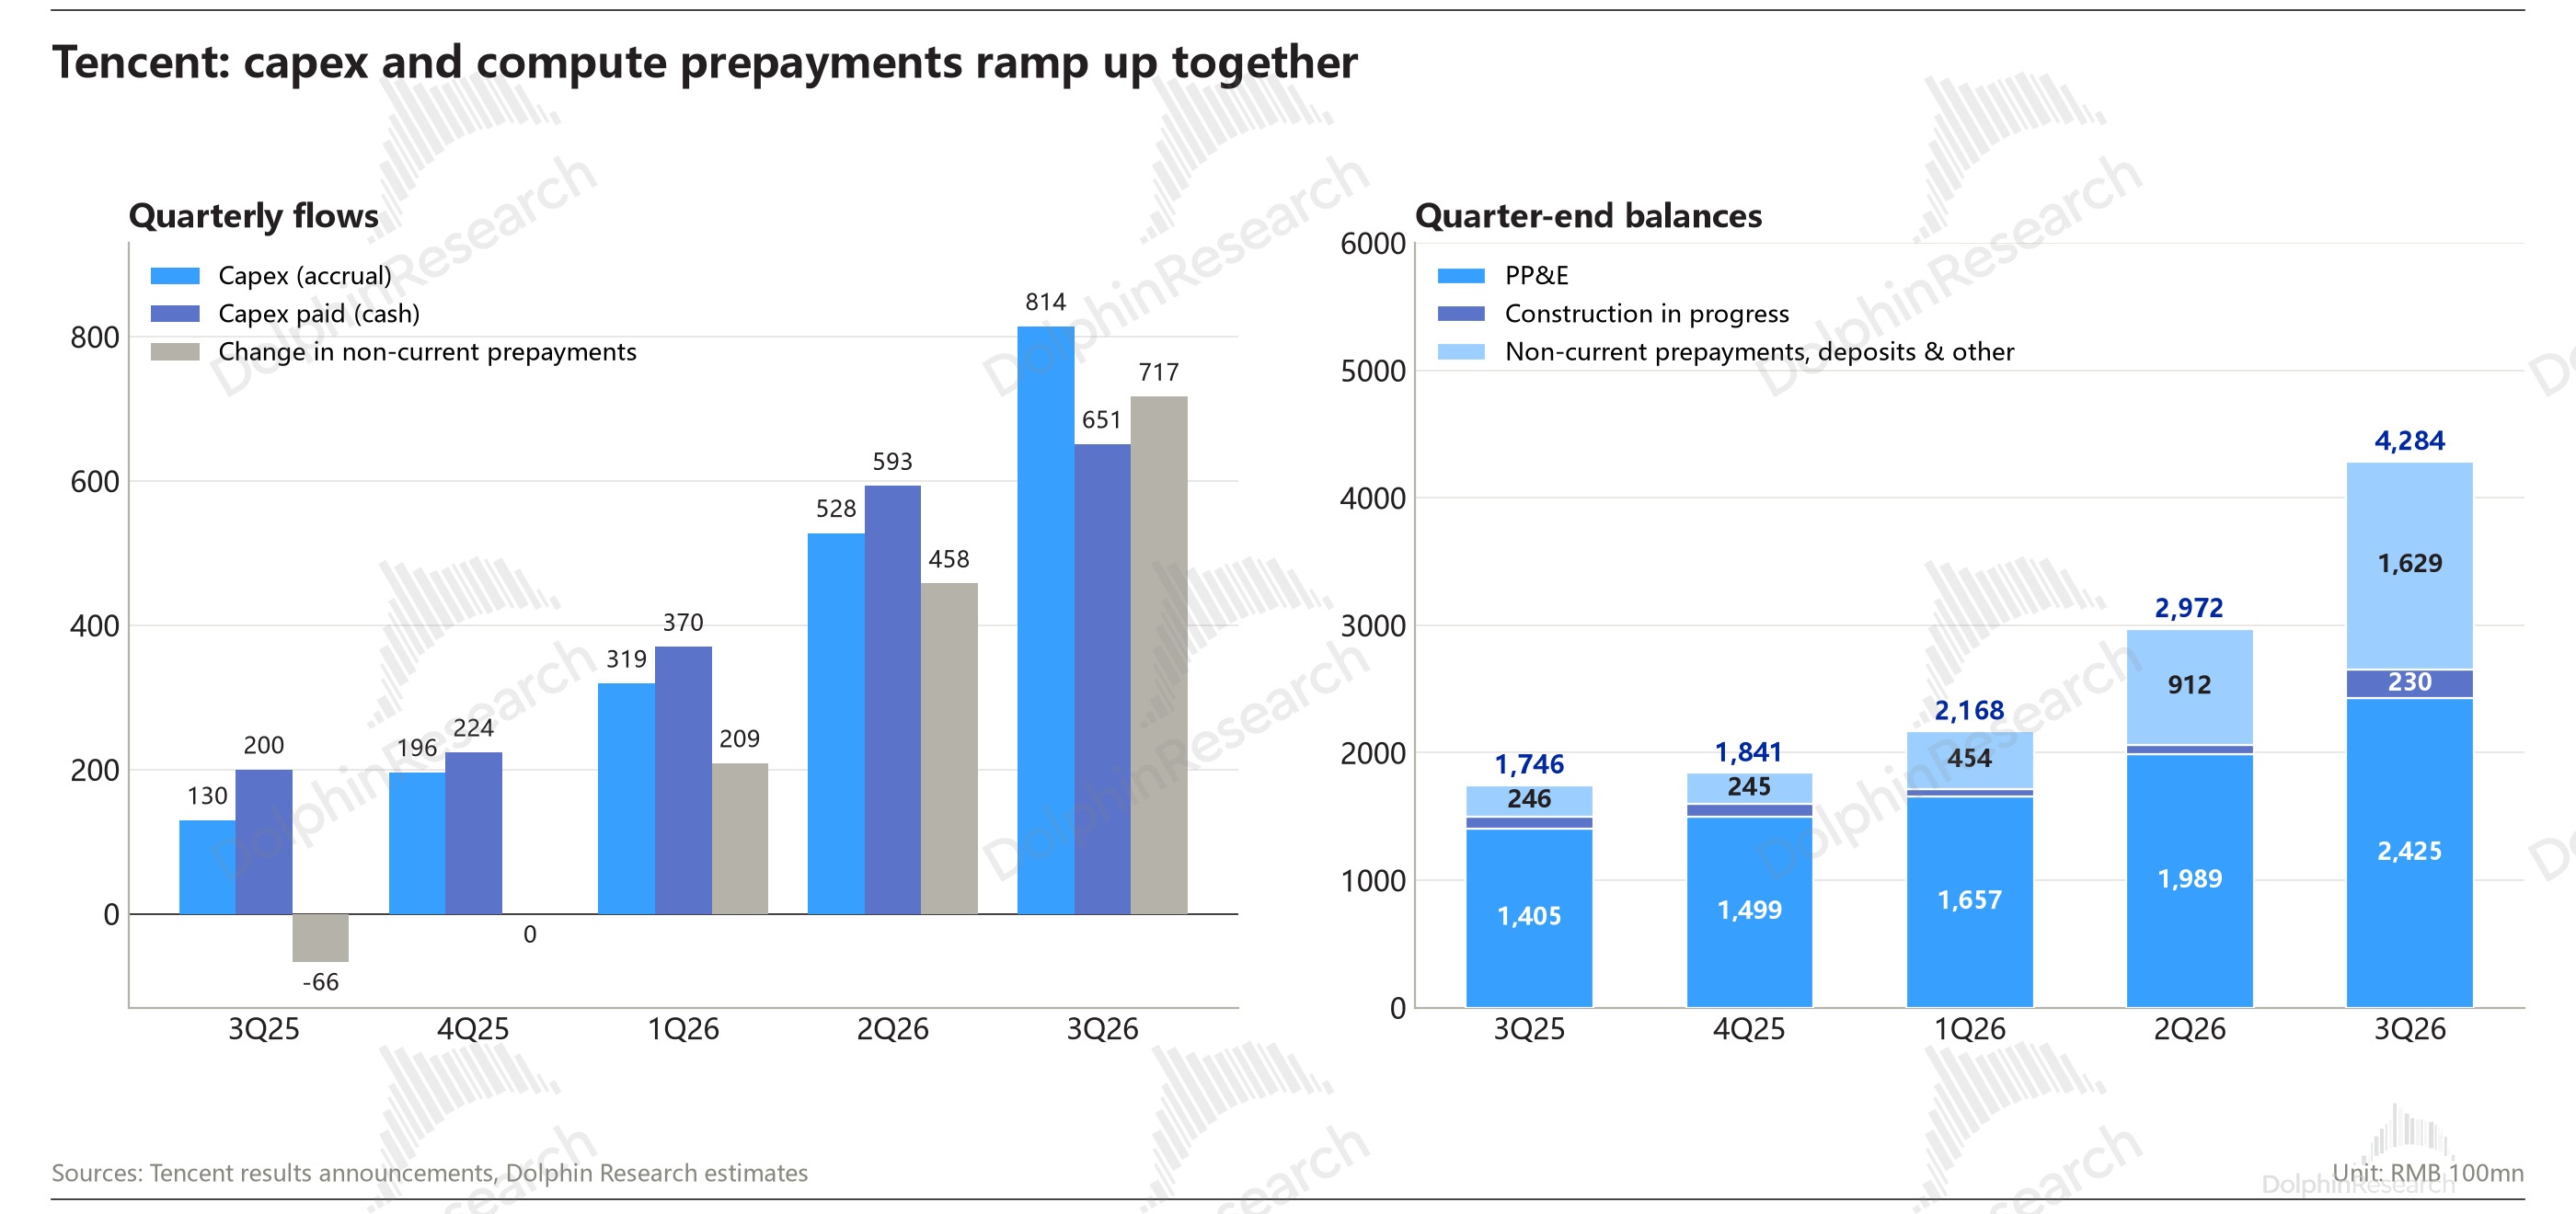
Q3 Capex 包含預付款的話,總現金支出高達 1511 億(大頭為 AI 算力相關的硬件採購),其中當期付現、當期交付完成的部分是 651 億,一般而言這是與其他平台橫向可比的 Capex 口徑。
但市場一般習慣性地選擇權責發生制口徑下的 814 億(相比 651 億多的 163 億,可能是之前已經預付過了)來對騰訊縱向比較。(這裏如何詳細理解區分可看文末章節)
而一些租賃算力和 AI 產品開發費用一般計入 Opex 的研發費用,Q3 研發費用中薪酬之外的支出為 154 億,環比也增加了快 50 億,和上季度的淨增額 45 億差不多。
在目前集團預算緊着花的情況下,淨增的支出額度基本就是算力租賃和部分設備折舊的增量。
3、主業有好有差:海外遊戲歇了、雲和廣告還可以
Q3 整體營收 2073 億,同比增長 7.5%,與一致預期相比少了 30 億,主要在國際遊戲和社交網絡收入上。
海外遊戲面臨去年 Supercell 高基數,再加上老遊熱度衰減、缺少爆款新遊以及匯率的影響,因此收入下滑 9%,拖累整個增值服務業務。
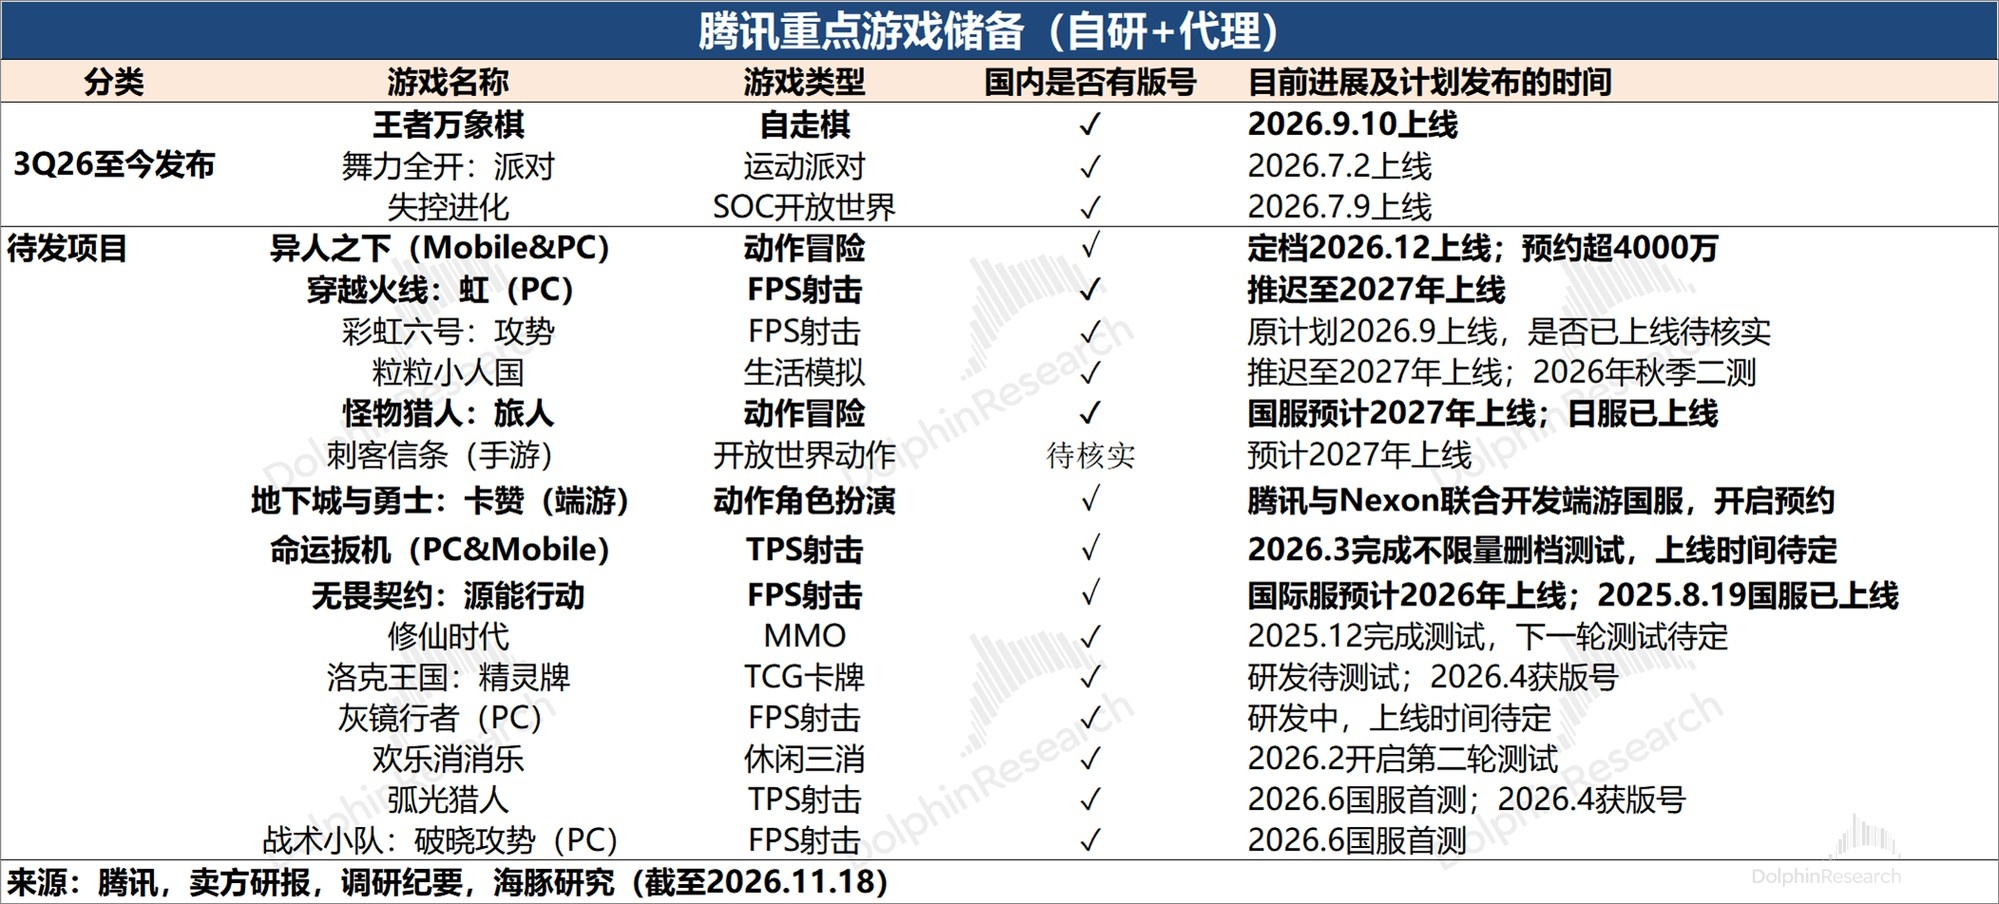
本土遊戲在《三角洲》、《王者榮耀》等常青的支撐下整體表現勉強還行,增長 11%。本身也有高基數影響,再加上本季度獨立新遊不多,主要是王者 IP 的衍生遊戲《王者萬象棋》9 月上線。
社交網絡部分主要與數字內容付費、QQ 微信的遊戲渠道分成等有關,Q3 同比下滑 2%,可能主要還是騰訊視頻的拖累,以及因遊戲行業下滑而導致騰訊渠道分成走弱。最終遞延收入環比少了 43 億,倒算的增值服務流水同比下滑 3%,體現內容付費消費力的減弱。
廣告增長 18%,在下半年消費環境更嚴峻下,騰訊生態的表現還是相對堅挺的。這裏面除了視頻號時長、加載率提高的驅動,應該還包含了短劇廣告的貢獻(短劇中的廣告變現規模一般在整個短劇市場佔比達到 70%)。
綠泡泡短劇上線微信小程序後跑得比較快,10 月增加創作激勵,吸引了一些短劇廠商從紅果轉戰綠泡泡,目前月活已經達到了 1.5 億。
雲業務收入被包含在金科與企業中,單獨看增長加速到 35%,處於賣方預期上沿,是唯一超預期的點。WorkBuddy 日活已經超 1000 萬,相比 9 月的 613 萬加速環增。
4、利潤壓力來源於 IT 以及內容成本上升
除了研發費用,支出端的預期差還體現在成本。銷售、管理費用相對控制,費率環比穩定。
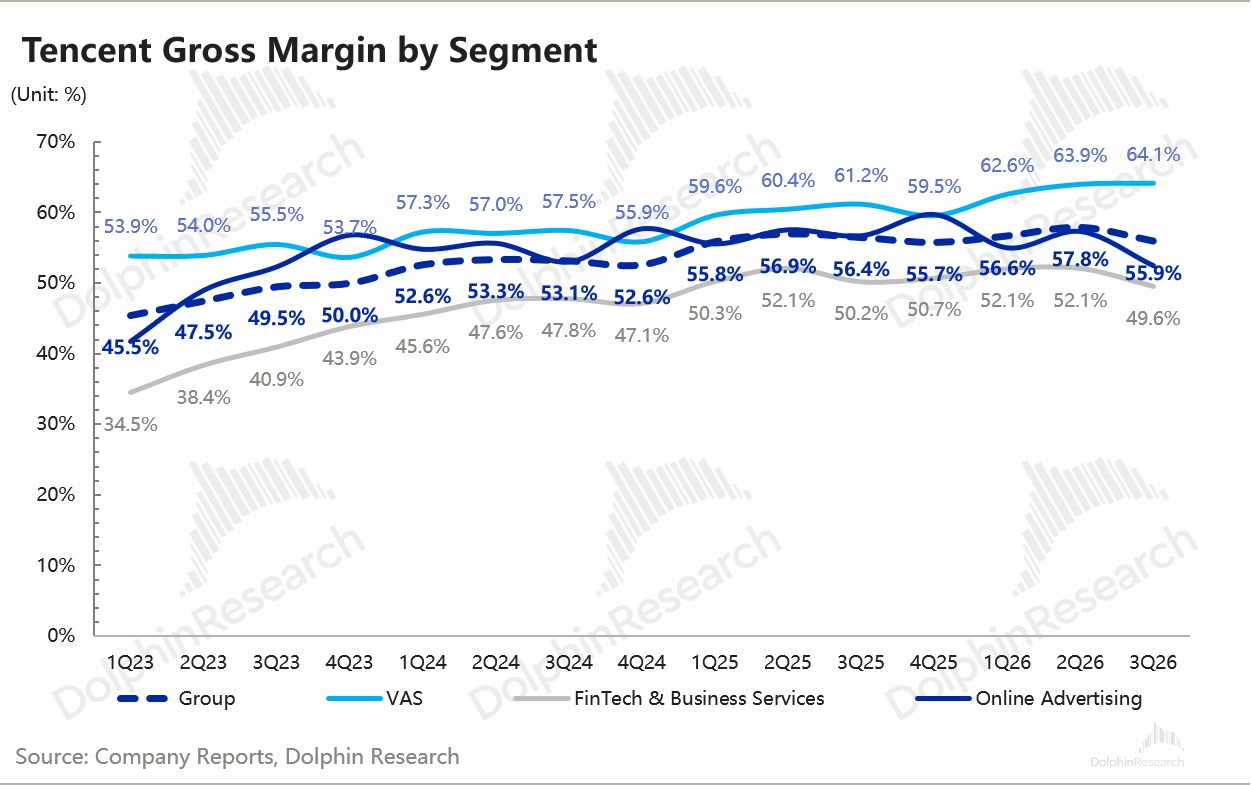
比較意外的就是廣告毛利率只有 52%,相比上季度直接掉了 5pct,而正常季節性是掉 1-2pct。海豚君認為,這裏面可能主要是 AI 投入的分攤,短劇分成成本以及長音頻的版權內容成本。
遊戲毛利率繼續提高,主要是常青遊戲因為邊際投入低且無 IP 分成,因此毛利率相對較高;除此之外,《三角洲》這種端遊,本身毛利率也會更高。
金科企服毛利率環比走弱 2pct,可能是收入結構變化所致,低毛利率的雲業務佔比提高。當然,支付本身因消費環境壓力,收入端也有拖累。
5、回購囊中羞澀:Q3 回購花了 70 億港元,均價在 HKD443/股,前三季度合計 300 億,今年大概率是 500 億港元以下了。不知道後續算力的錢花不出去後,是否會反過來增加股東回報。
6、財報詳細數據一覽
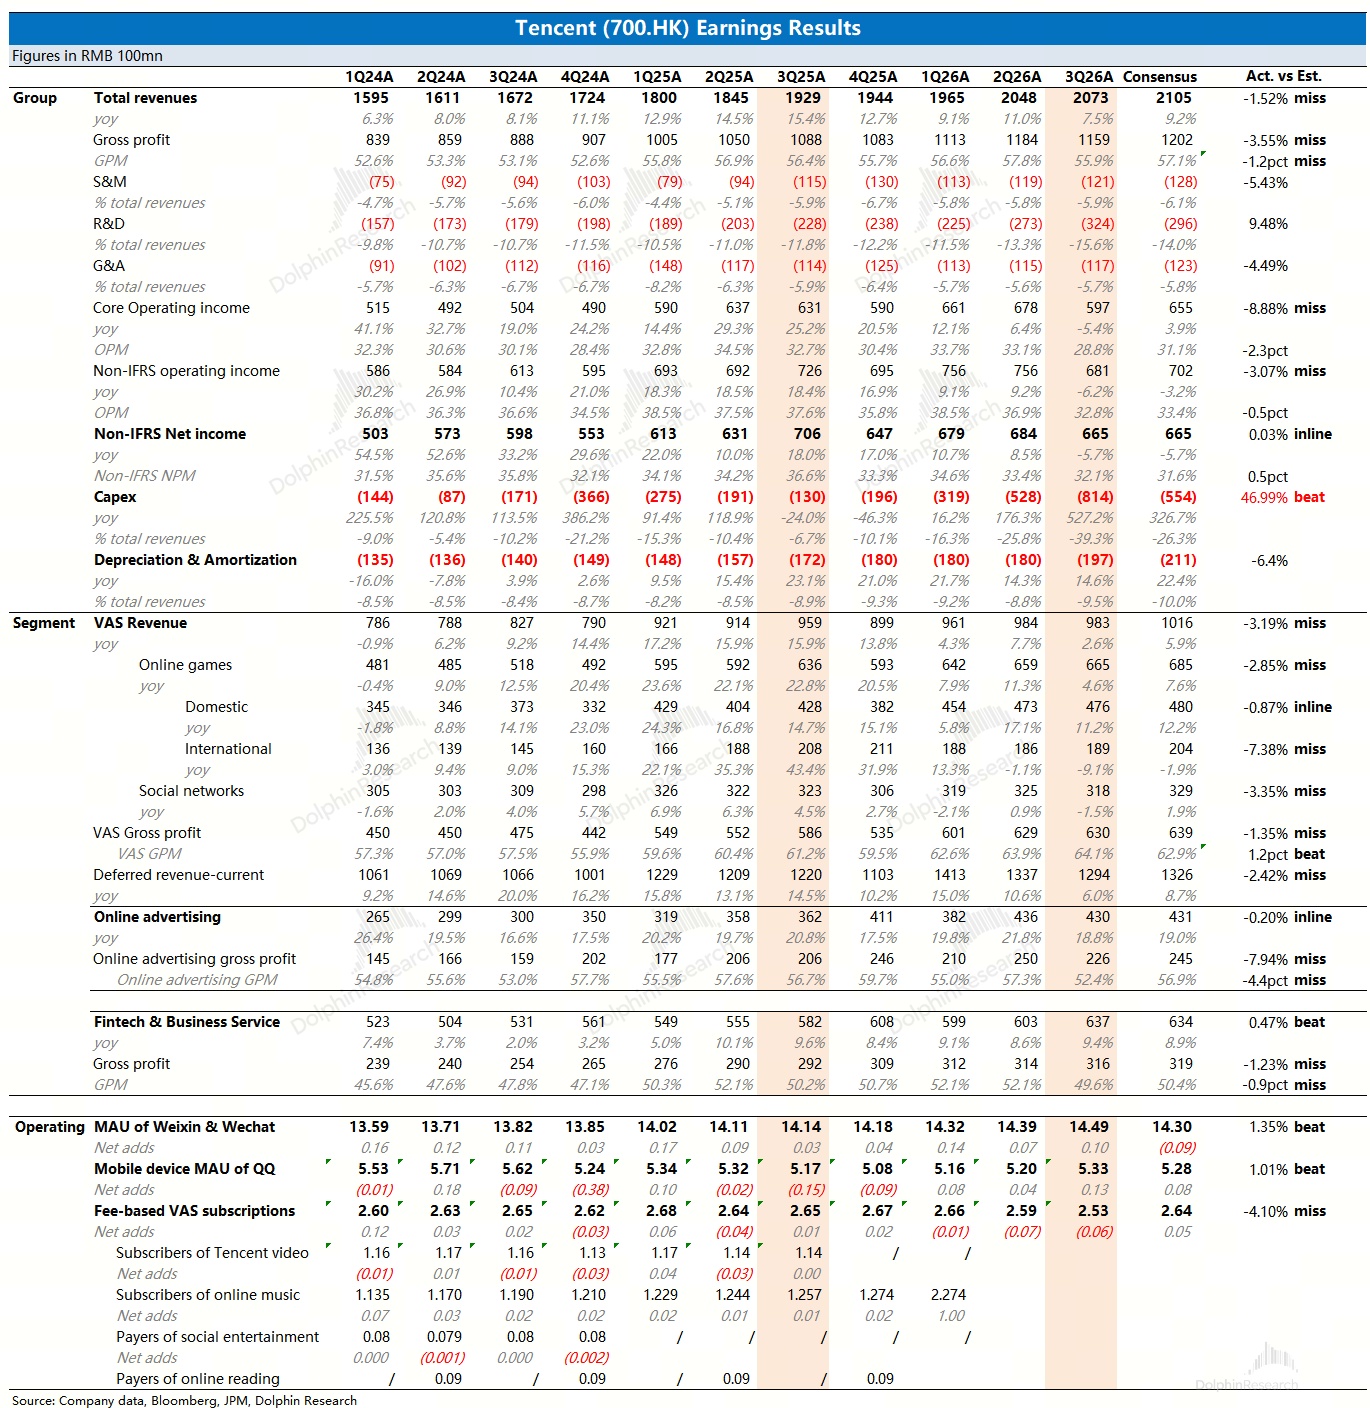
騰訊業績紀要見《騰訊控股(紀要):WorkBuddy 起量,資本開支已近峯值》
海豚君觀點
上季度,海豚君雖然對下半年的盈利壓力有一定預期,但實際下滑 6%,承壓還是比想象中更高。
在這種情況下,資金對公司的 “逆向操作”——砸錢更狠(更多預付鎖算力)、回購更少(股價承壓反而越買越少),而佔比不少的長線資金,縱使接受了管理層的擁抱 AI 戰略,但看到這樣的結果應該還是挺難受。
目前單從收入端來看,海豚君傾向於騰訊的主業還是沒有太大問題。在環境β惡劣下,核心的本土遊戲、廣告還能保持雙位數增長,實屬不易,體現的是生態合力。當然後續β壓力可能難免會進一步傳導,但從公司自身的α層面,主業還是相對穩健的。
可能有些資金還會介意 “生態時長被字節系侵蝕” 的問題,海豚君認為,新上的短劇戰略有望繼續來做填補和修復,同時還能增加有效廣告位。
短劇行業含 AI 漫劇等廣義口徑已有近千億 RMB 規模,其中 IAA 廣告變現模式佔了 70% 以上收入規模。但在 AI 帶來的供給氾濫下,80% 的短劇收入,需要重新投流到平台來獲得曝光。因此這條產業鏈,本質還是玩的流量變現,對擁有流量的渠道平台而言是明顯有利的。
騰訊下場短劇,是一場防守,也可以看做是一種新的進攻。
但真正的問題在於 AI 的鉅額投入,還要投多久。就拿這個季度包含預付款一共 1500 億的 Capex 現金支付、152 億 AI 淨投入來説,作為投資者的疑問可能不少於如下:
(1)此前公司指引全年淨投入 360 億規模,截至 Q3 已經投入了 345 億,那麼 Q4 是否會放緩,還是打破指引繼續保持投入?
(2)WorkBuddy 日活兩個月增長了 70%,但似乎對雲收入的拉動有限(從 Q2 的 20% 增長提速到 35%,單季度雲收入環比淨增可能只有 10 億 +),但研發端非薪酬相關費用,環比增長了 50 億的 IT 服務器支出。
這説明 WorkBuddy 上大部分用户還在薅羊毛,公司還在養用户習慣,那麼後續的付費轉化,是否有一些相對清晰的指引和目標?
(3)上季度公司指引 26、27 年是投入高峰年,那麼本週一遠程算力限制令的一紙公文下來,圍繞 AI 投入就又增加了一個關鍵問題——算力採購的預付款有多少涉及被限制的海外 GPU,以及限制令生效後,後續算力部署如何規劃。本季度預付款突然增多,是否有一定的前瞻準備?
綜合看業績會和 callback 上的交流,管理層對上述問題有一些解答,從財務的盈利指標上看,明年承壓還會持續加大。但從現金流視角來看,邊際承壓會減輕:
a. BIS 影響:主要影響增量,海外數據中心採購的存量卡可用,下一代模型訓練延長。
b. AI 投入:短期投入大主要是在補足 AI Infra,現金支付口徑下的 Capex 本季度 1510 億元已經達峯,未來不會有大額預付了;過往的一些預付賬單可能會因為 BIS 算力限制令而有退款。
27 年 Capex 權責口徑預期可按 Q3 年化,也就是 651*4=2604 億。短期高額投入導致的現金流缺口,會優先考慮賣投資組合內的資產。
c. AI 變現:雲增速總體向上、季節性有波動。Workbuddy 變現在加快,ARPU 目前低但增速斜率高。
小微目前日活 3000 萬,覆蓋 1 億用户的測試,很快推進全量上線。因為模型小,且寄生微信不缺渠道,因此算力成本和營銷投放會遠小於元寶。
BIS 算力限制令主要影響下一代模型訓練,時間會拉長。
d. 其他主業:宏觀壓力很大,看不見改善。
最後説估值。財報前股價 372.8 港元,較 8 月高點跌了 24%。市值約 3.4 萬億港元,對應今年 Non-IFRS 淨利潤 2600 億元約 11 倍。
海豚君認為,11x P/E 這個估值,長期視角下除非騰訊從此一蹶不振、後續戰略頻繁犯錯,否則怎麼看都是不貴的。
HY 4 雖然仍不能完全稱得上國內 TOP,但已經完全可以上桌、覆蓋普通用户的需求。HY 和 Workbuddy 藉助騰訊生態觸達用户也相對容易。
當然,短中期的關鍵還是在於公司給出免費用户的付費轉化路徑和節奏,由此來幫助資金判斷 AI 投入對利潤的影響何時觸底。
海豚君認為,短期押注的彈性有限,主要在於中國宏觀內需壓力、Capex 折舊對利潤的削弱以及 Workbuddy 仍在養用户、變現不急於釋放。尤其是目前交易情緒慘淡、對抗波動風險較高,集中釋放下進一步跌進 10 倍以內也完全有可能,畢竟淨利潤在持續高投入下可能繼續同比下滑。
中期拐點可能要等明年下半年,屆時業績高基數壓力緩解,中國算力開始釋放產能。騰訊的燧原依靠騰訊渠道鎖定了不少供應鏈備貨(但可能短期有代工流片限制的影響),以及昇騰、崑崙芯等其他廠商的量產,為 AI 變現而適配足夠的算力產能。
以下為詳細分析
一、微信生態流量繼續擴張,AI 主角換位 WorkBuddy
三季度微信及 WeChat 月活 14.49 億,環比淨增 1,000 萬;QQ 月活 5.33 億,也回升了 1,300 萬。社交基本盤沒有任何問題。
公告提到視頻號總時長同比增長超 20%,年輕用户活躍度提升明顯。這是廣告還能維持高增長的底氣。
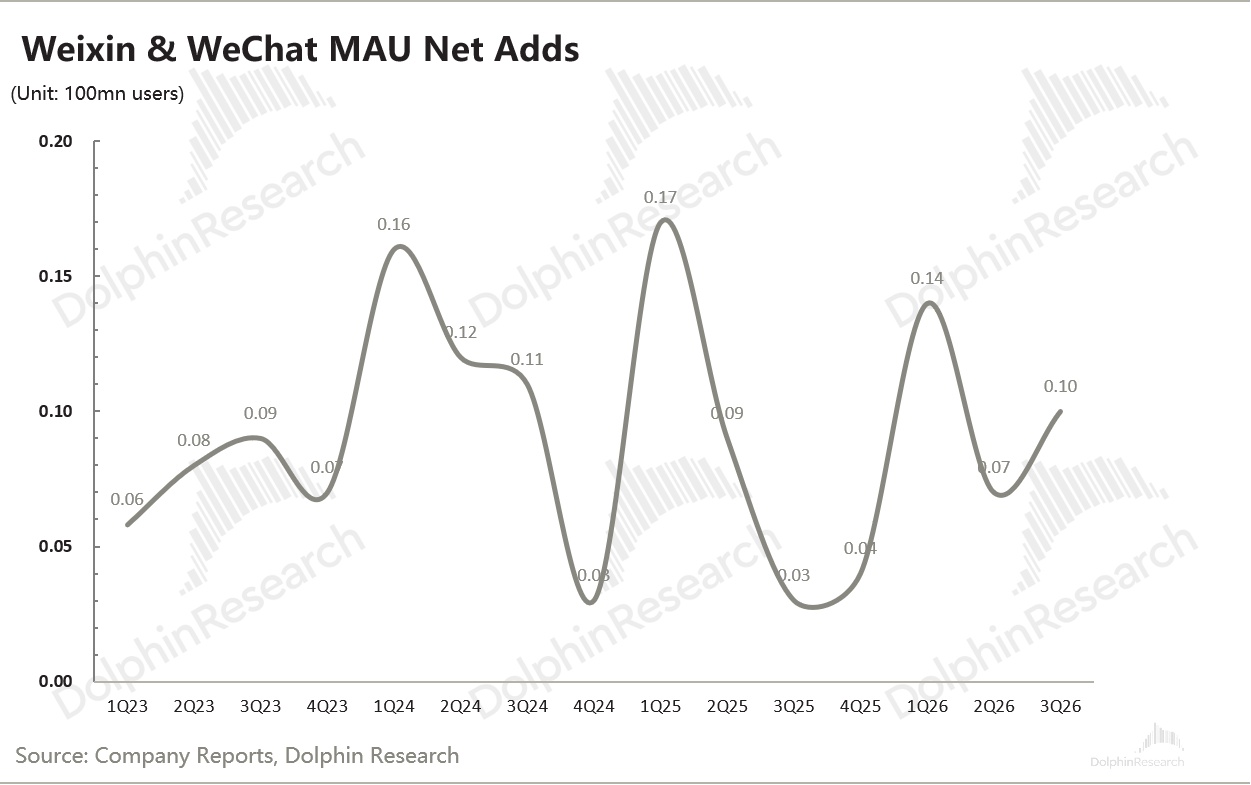
收費增值服務會員數 2.53 億,環比再流失 600 萬,主要來源於騰訊視頻會員收入下降,社交網絡收入也因此小幅下滑至 318 億。
AI 這邊,主角篇幅都給了 WorkBuddy:按 Token 消耗量計,它已是國內用量最大的 AI 產品。To C 的 Chatbot 沒打出來,但騰訊在生產力場景裏找到了重要位置。
模型這頭,Hy4(7700 億總參數量、490 億激活參數量)在 11 月正式發佈,Hy4 flash(總參數量 2240 億)主打壓低推理成本。
微信小微目前已經內測覆蓋 1 億用户,但相比全量的 14 億仍只是 “灰度測試範圍”,看樣子年內較難正式上線,而是不斷擴大測試範圍。
微信這個最大的入口、也是騰訊的底牌,什麼時候真正放開,是後面最大的看點,也是最大的成本變量。但就目前的 C 端變現情況而言,如果沒有搭好後面可以打通 B 端的商業模式,只是做一個 C 端體驗入口的話,可能反而得不償失。
二、遊戲放緩,高基數 + 缺新遊
三季度遊戲收入合計 665 億,同比增長不到 5%,是 2024 年一季度以來最低的增速。
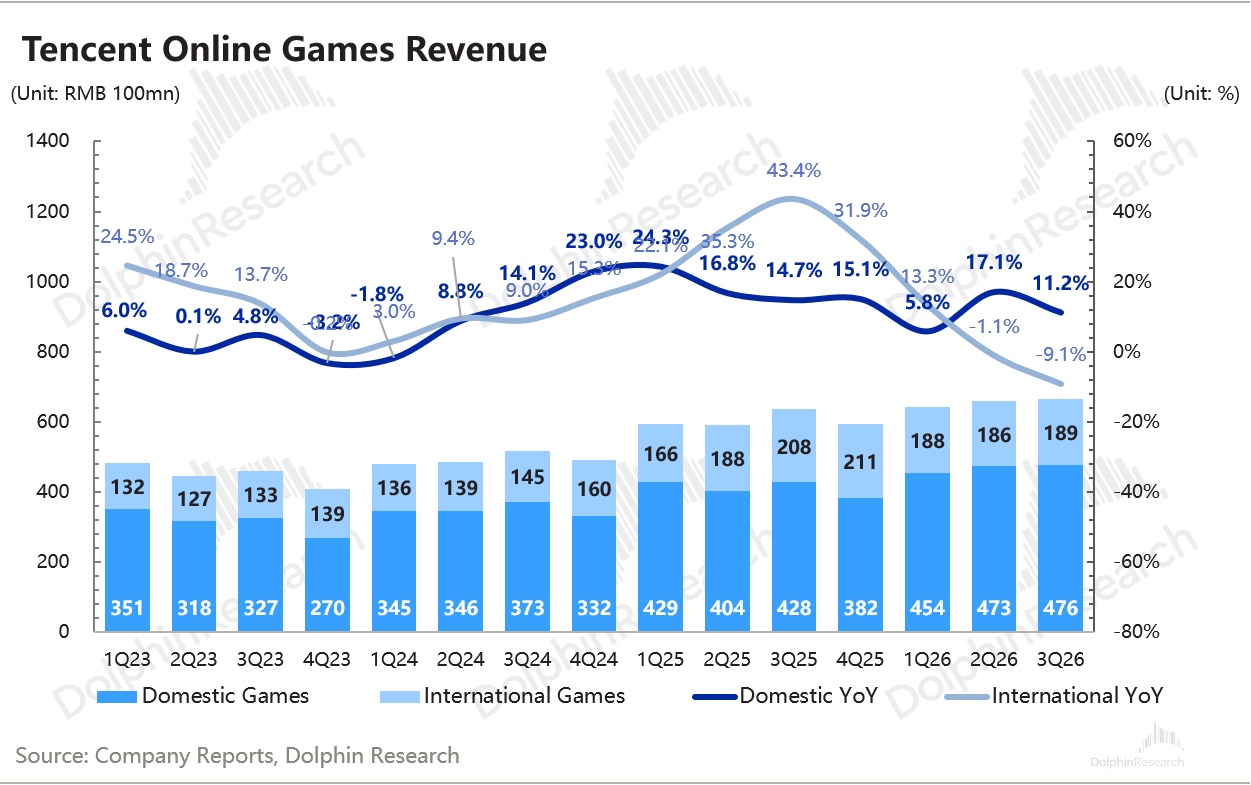
本土 476 億,同比增長 11%,較上季的 17% 明顯放緩。《三角洲行動》《無畏契約:源能行動》日活創新高,長青遊戲的底子還在。
調研口徑下的流水情況能夠看的更清晰:三季度《三角洲行動》同比仍有 50% 增長,《王者榮耀》只有低個位數,《和平精英》小幅下滑。增量幾乎繫於《三角洲行動》一款,但它馬上要開始面對上線第二年的高基數。
國際 189 億,同比下滑 9%,固定匯率下滑 4%。去年同期 Supercell 有爆款熱度、還有新游上線的一次性確認,基數確實高,但降幅還是超出了市場的心理準備。
Q3 季末遞延收入 1294 億,環比少了 40 多億,同比增速從上季的 11% 降到 6%,體現的是整個數字內容包含遊戲的消費放緩。
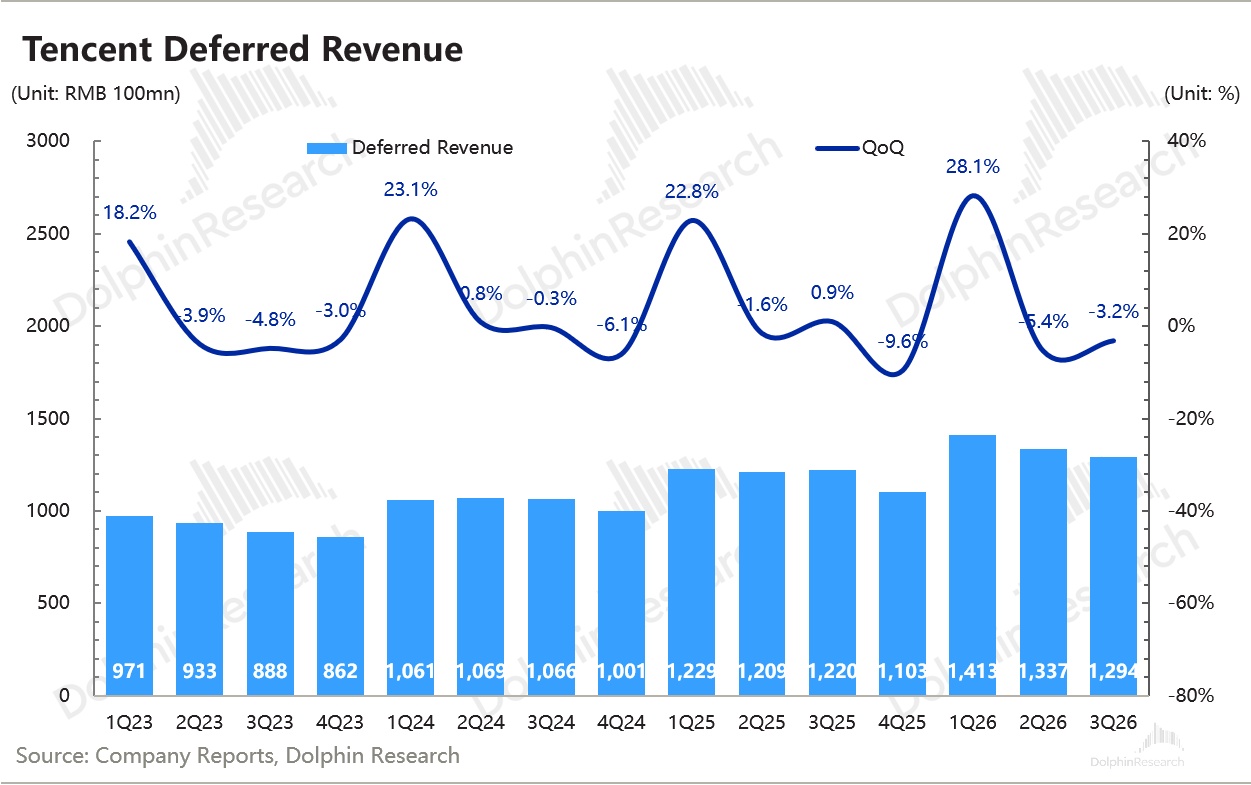
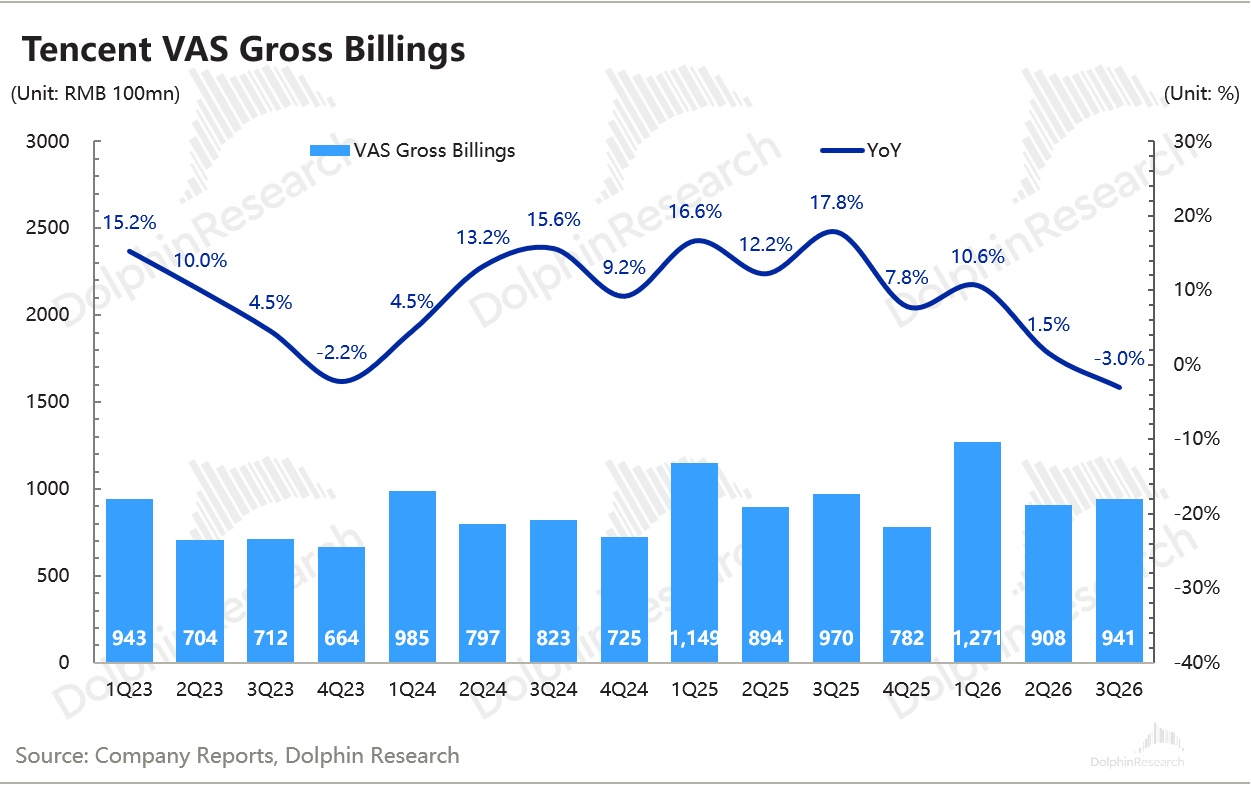
倒算的增值服務流水約 941 億,同比下滑 3%。扣掉長視頻的拖累,遊戲流水的增速也已經掉到低個位數。
四季度騰訊有新遊,但也不算有爆款相。9 月中旬發的《王者萬象棋》前期熱度不錯,可能支撐一些增量流水,但大基數下這種非持續大爆且還可能侵蝕《王者榮耀》時長的新遊增量貢獻有限,預計 Q4 難保兩位數的增速。
三、增長頂樑柱——廣告穩定,但毛利率滑落
三季度廣告收入 430 億,同比增長 19%,主要受益視頻號和綠泡泡短劇小程序,但電商促銷淡季拖累了其他廣告位表現。
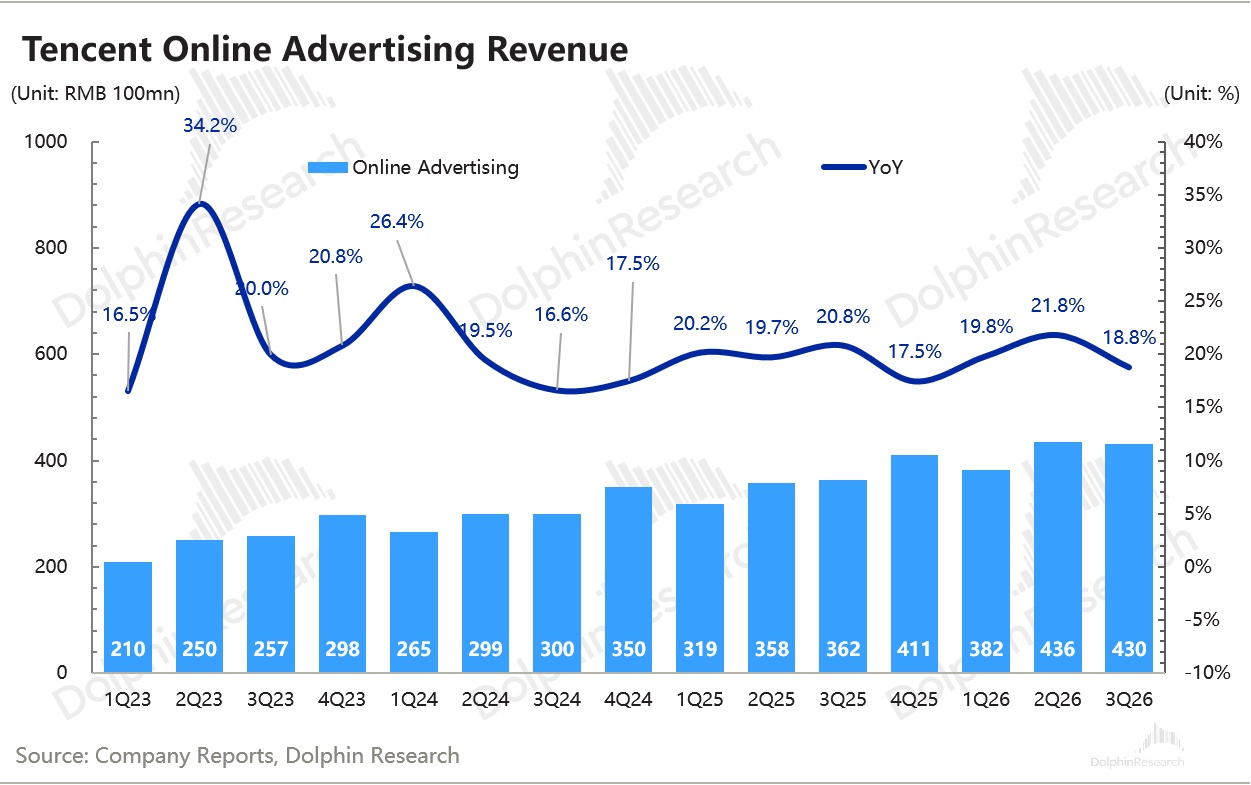
拆成量和價看:微信月活同比只漲 2%,單用户廣告收入(相當於廣告的 “單價”)同比漲了 16%。增長几乎全靠 “價”,也就是加載率和轉化率。
在渠道調研口徑裏,視頻號廣告三季度增長接近 40%,目前加載率還不到 6%、還有提升空間,朋友圈和小程序是 10%+ 的增長。因此這個季度視頻號仍是最主要的增量來源,但三季度末才上線微信的綠泡泡,有望在四季度貢獻發力。
在消費越來越差的環境裏,騰訊這個廣告增速仍是互聯網平台中的翹楚。雖然 AI 推薦提升轉化、視頻號加載率從低位慢慢放,兩個引擎都還在,同時還新增了短劇的流量和廣告位來源。
但大環境拖累的影響也越來越大,明年是否還能保持高增速,海豚君建議不能盲目樂觀。
Q3 廣告部分的毛利率 52%,而上季和去年同期都是 57%,以往季節性因素只有 2 個點,也就是還有 3 個點有額外原因。公司解釋為 AI 相關運營成本增加,以及做短劇帶來的內容成本(一般分成比例是 5:5 對半分),近期微信還上線了創作者激勵。
但反之也説明,廣告的增長越來越 “貴” 了。以前加載率一開,收入幾乎全是利潤;現在要先花算力做推薦、先買內容養時長。作為集團的 “調節器”,廣告還能調收入,調利潤的力氣小了。
四、騰訊雲環比加速增長
三季度金融科技及企業服務收入 637 億,同比增速比上季略快,主要由騰訊雲增速從上季度的 20%+ 提升到 35% 帶來。
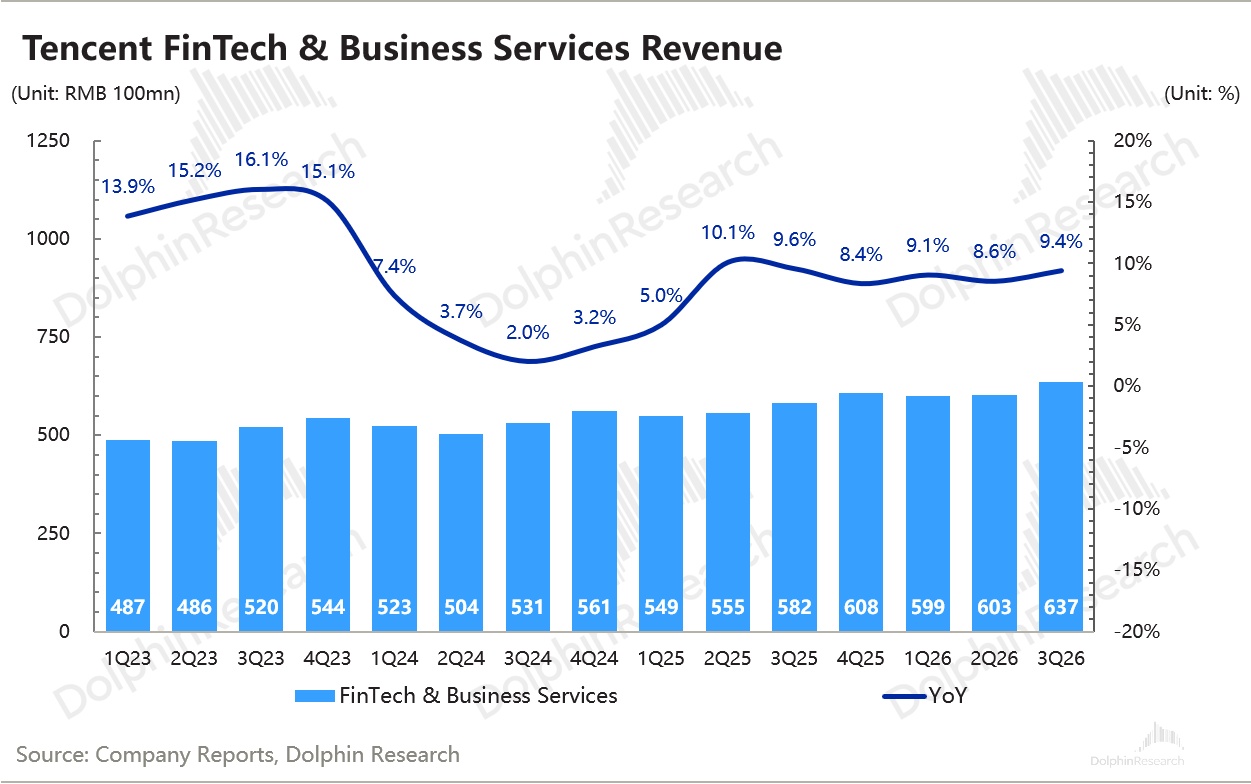
雲是全部亮點,按海豚君估算,雲收入約佔總營收的 7-8%,35% 的增速一個季度能帶來約 40 億的同比增量,相當於整個分部增量的 70%。
反過來算,金融科技只有低個位數增長。公司提到消費貸和理財在增長,但商業支付仍受消費大環境壓制,這塊短期看不到彈性。
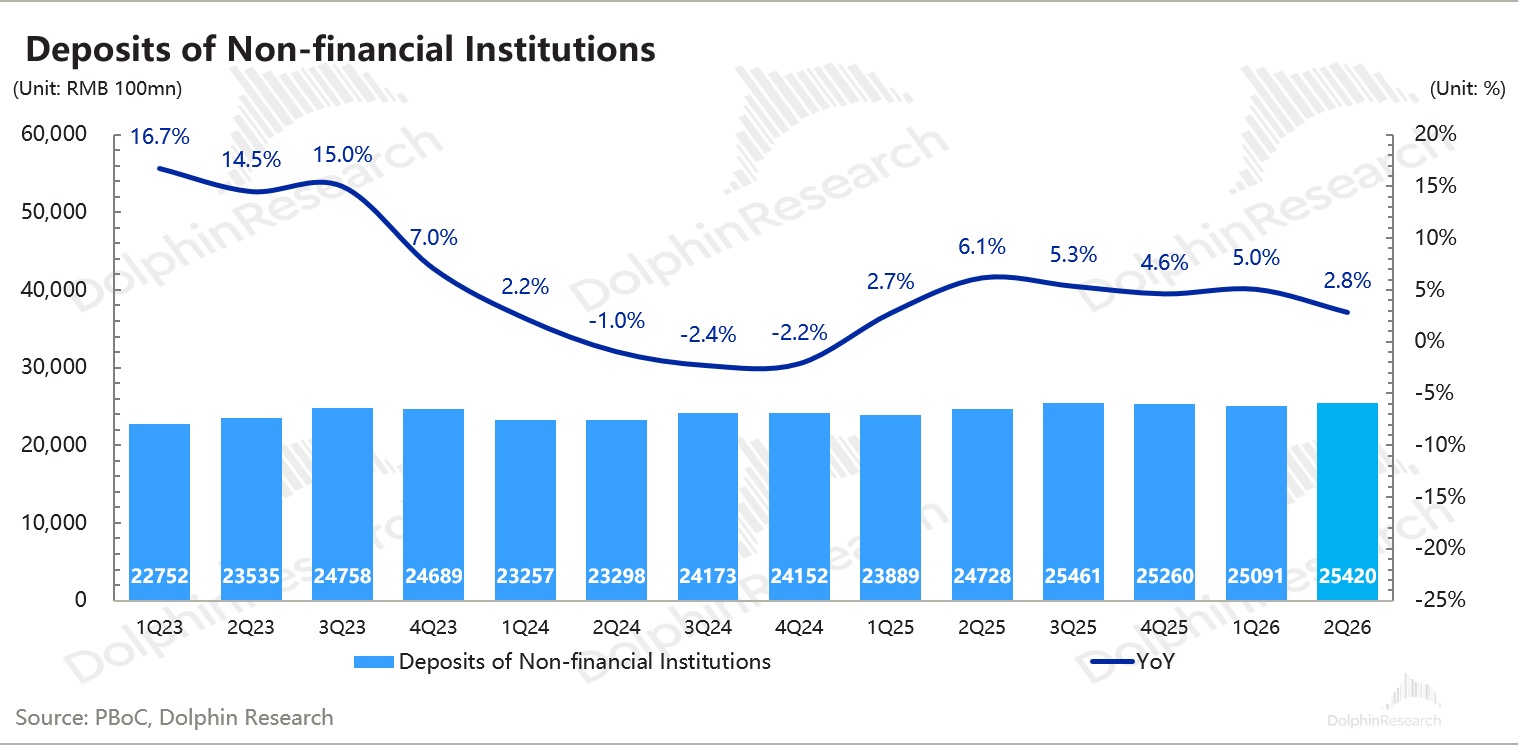
分部毛利率 50%,環比掉了 2 個百分點。原因不難理解:GPU 租賃和模型調用的毛利率,比原來的雲和支付低。雲越快,這個分部的毛利率短期越被 “稀釋”,但這種業務軌跡是健康的。
變現效率上,此前管理層透露 WorkBuddy 付費部分的 Token 毛利率在 60% 上下,主要是太多免費用户拖累了整體。騰訊雲的企業客户裏,付費滲透率還不到 5%。空間很大,但也説明眼下的用量很多是 “送” 出來的。
五、利潤、現金流下滑,錢多花在了成本、Capex 和研發
Q3 核心主業經營利潤(毛利減經營費用)597 億,同比下滑 5%,利潤率 28.8%,同比掉了近 4 個百分點。
算力投入是利潤最大的侵蝕項,包括高 Capex 後帶來的高折舊,以及高算力租賃計入的高研發費用。和去年同期比,資本開支佔收入的比重從不到 7% 漲到 39%,未來要在 5 年週期內折舊完,一年要拖累 5-8 個點。
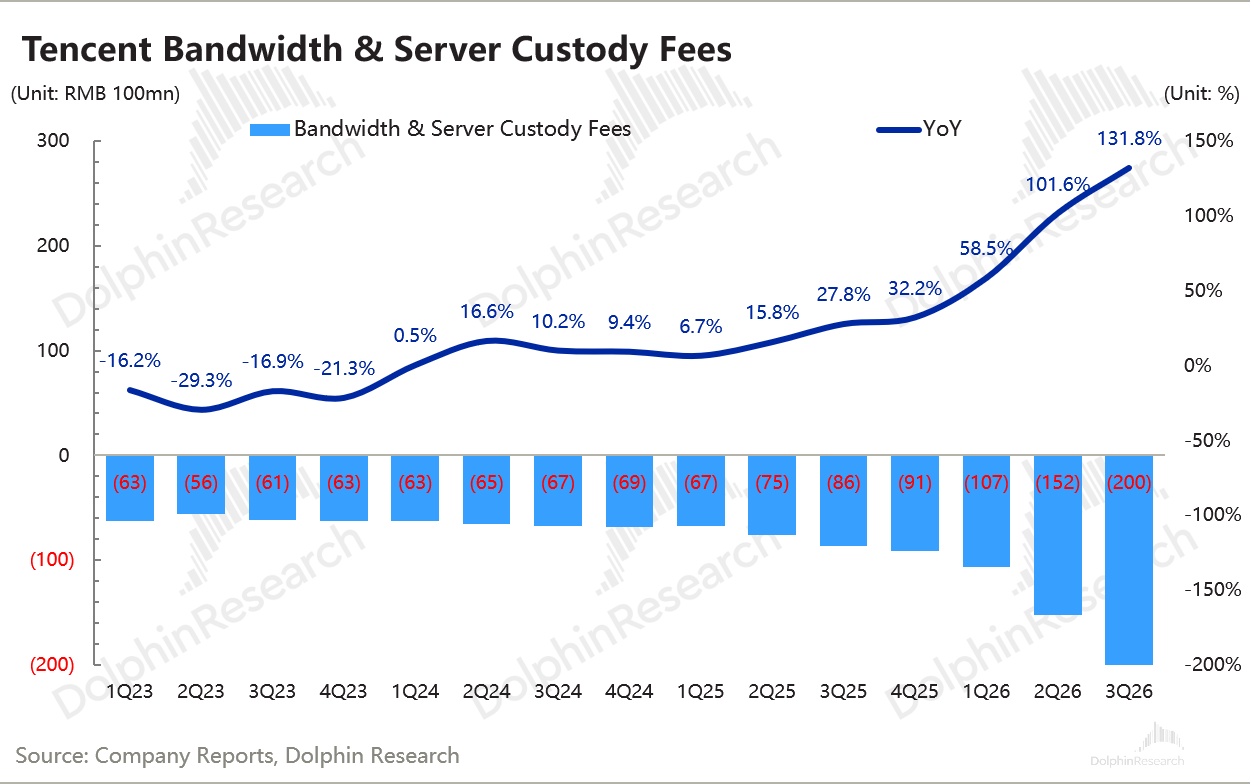
此外帶寬和服務器託管費,也已經連續加速高增了快一年,Q2、Q3 均是增長翻倍。相比 2023 年,每季度硬生生多了 100-140 億的算力支出。這一部分主要計入的是雲客户所使用的算力成本,作為推理成本影響毛利率表現。
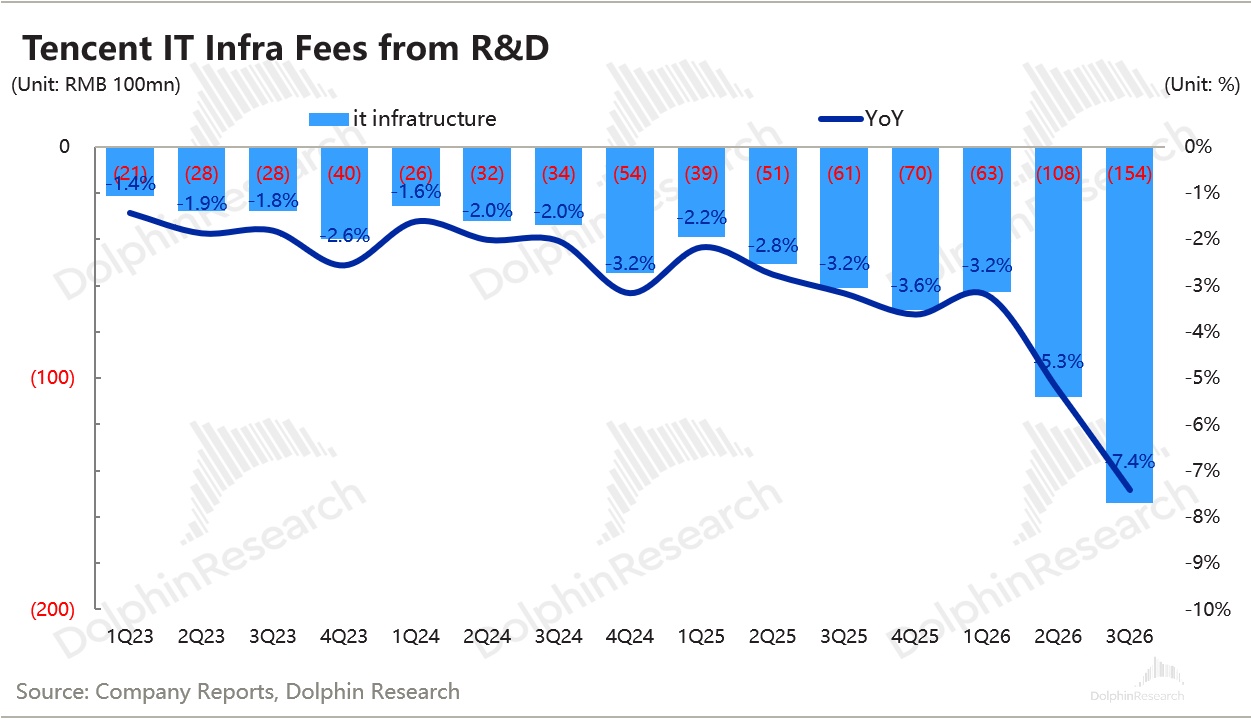
另一處是前期 Capex 設備投入後的折舊攤銷,關於算力部分的折舊一般會計入到研發費用中,用於視作混元模型的訓練算力支出。
三季度研發費用 324 億,同比增長 42%。其中人員薪酬幾乎沒漲;薪酬以外的投入 154 億,AI 投入之前一般為 20-30 億區間。
這多增出來的,基本可以視作用於訓練的算力支出,也就是前期 Capex 採購了 GPU 等算力芯片後的折舊費用,以及也會包括租賃得來的算力費用。
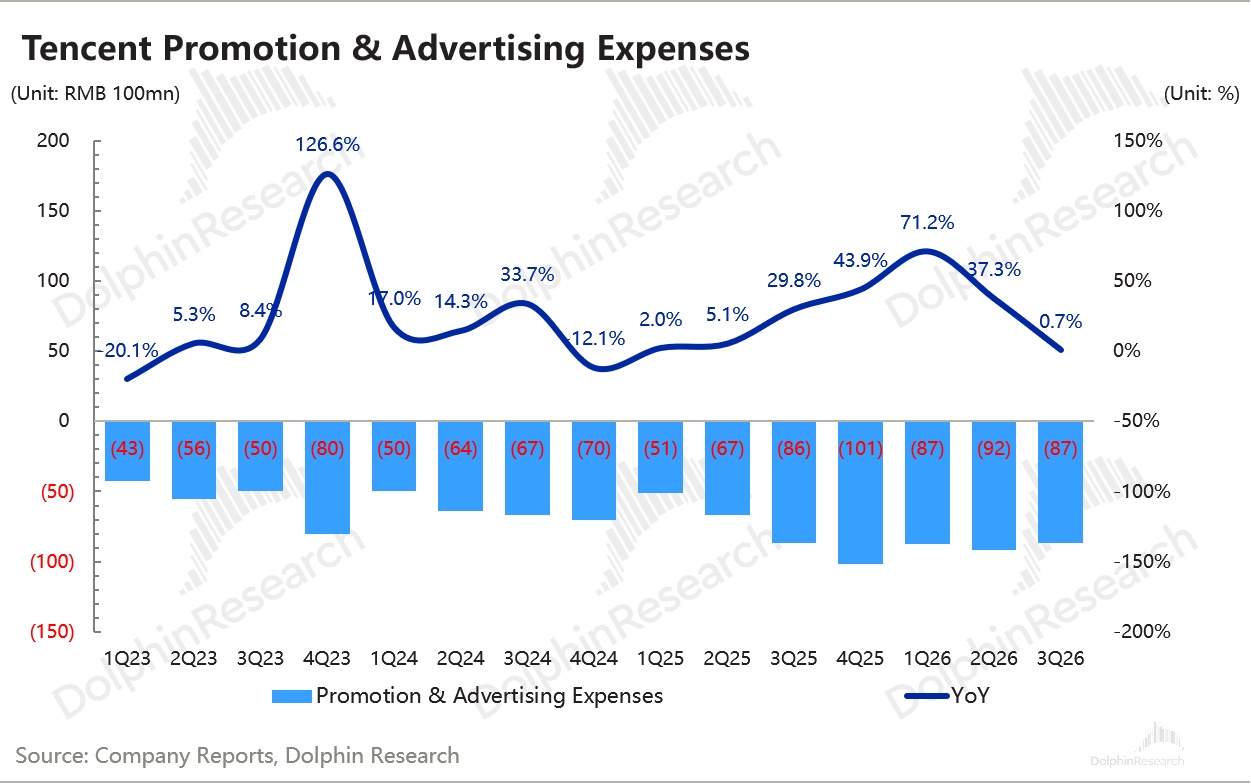
銷售費用佔收入不到 6%,同比只增長 6%,推廣及廣告費持平。一方面本季度新遊不多,無需太多投放,另一方面也能看得出來,WorkBuddy 主要靠送算力拉新,不是靠打廣告。
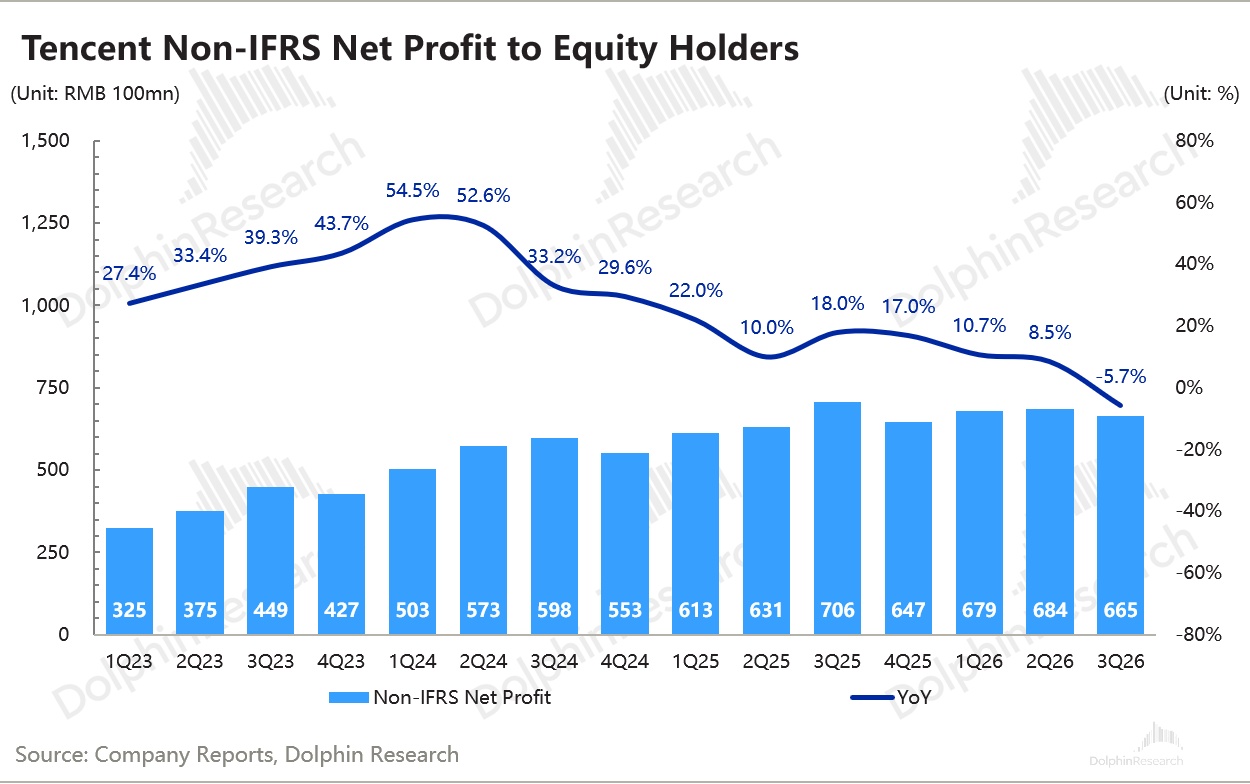
Non-IFRS 歸母淨利潤口徑下實現 665 億,同比下滑 6%,與彭博一致預期基本一致。-
三季度確認資本開支 814 億,現金支付口徑 651 億,外加約 860 億算力預付款,也就是説整體現金支付口徑,本季度一共花出去了 1510 億去買設備。一部分是買的現貨,一部分付的是預付款。
Q3 經營現金流只剩 26 億,把 860 億的算力採購預付款加回去,自由現金流才能為正~169 億。由於騰訊的每季度 Capex 披露了三個口徑的數值,海豚君這裏做一下展開解釋。
(1)一個是從現金支付的口徑,即本季支付且該筆錢計入到物業設備、在建工程中的 Capex,説明買到的設備完成交付了。
(2)另一個也是現金支付口徑,本季支付,但是該筆錢沒有計入到物業設備、在建工程,而是計入到了非流動預付款,這裏指的是提前鎖算力設備的預付款。
(3)第三個才是權責發生制下的口徑,也就是設備交付口徑。這是指完全計入到物業設備、在建工程的設備資產。
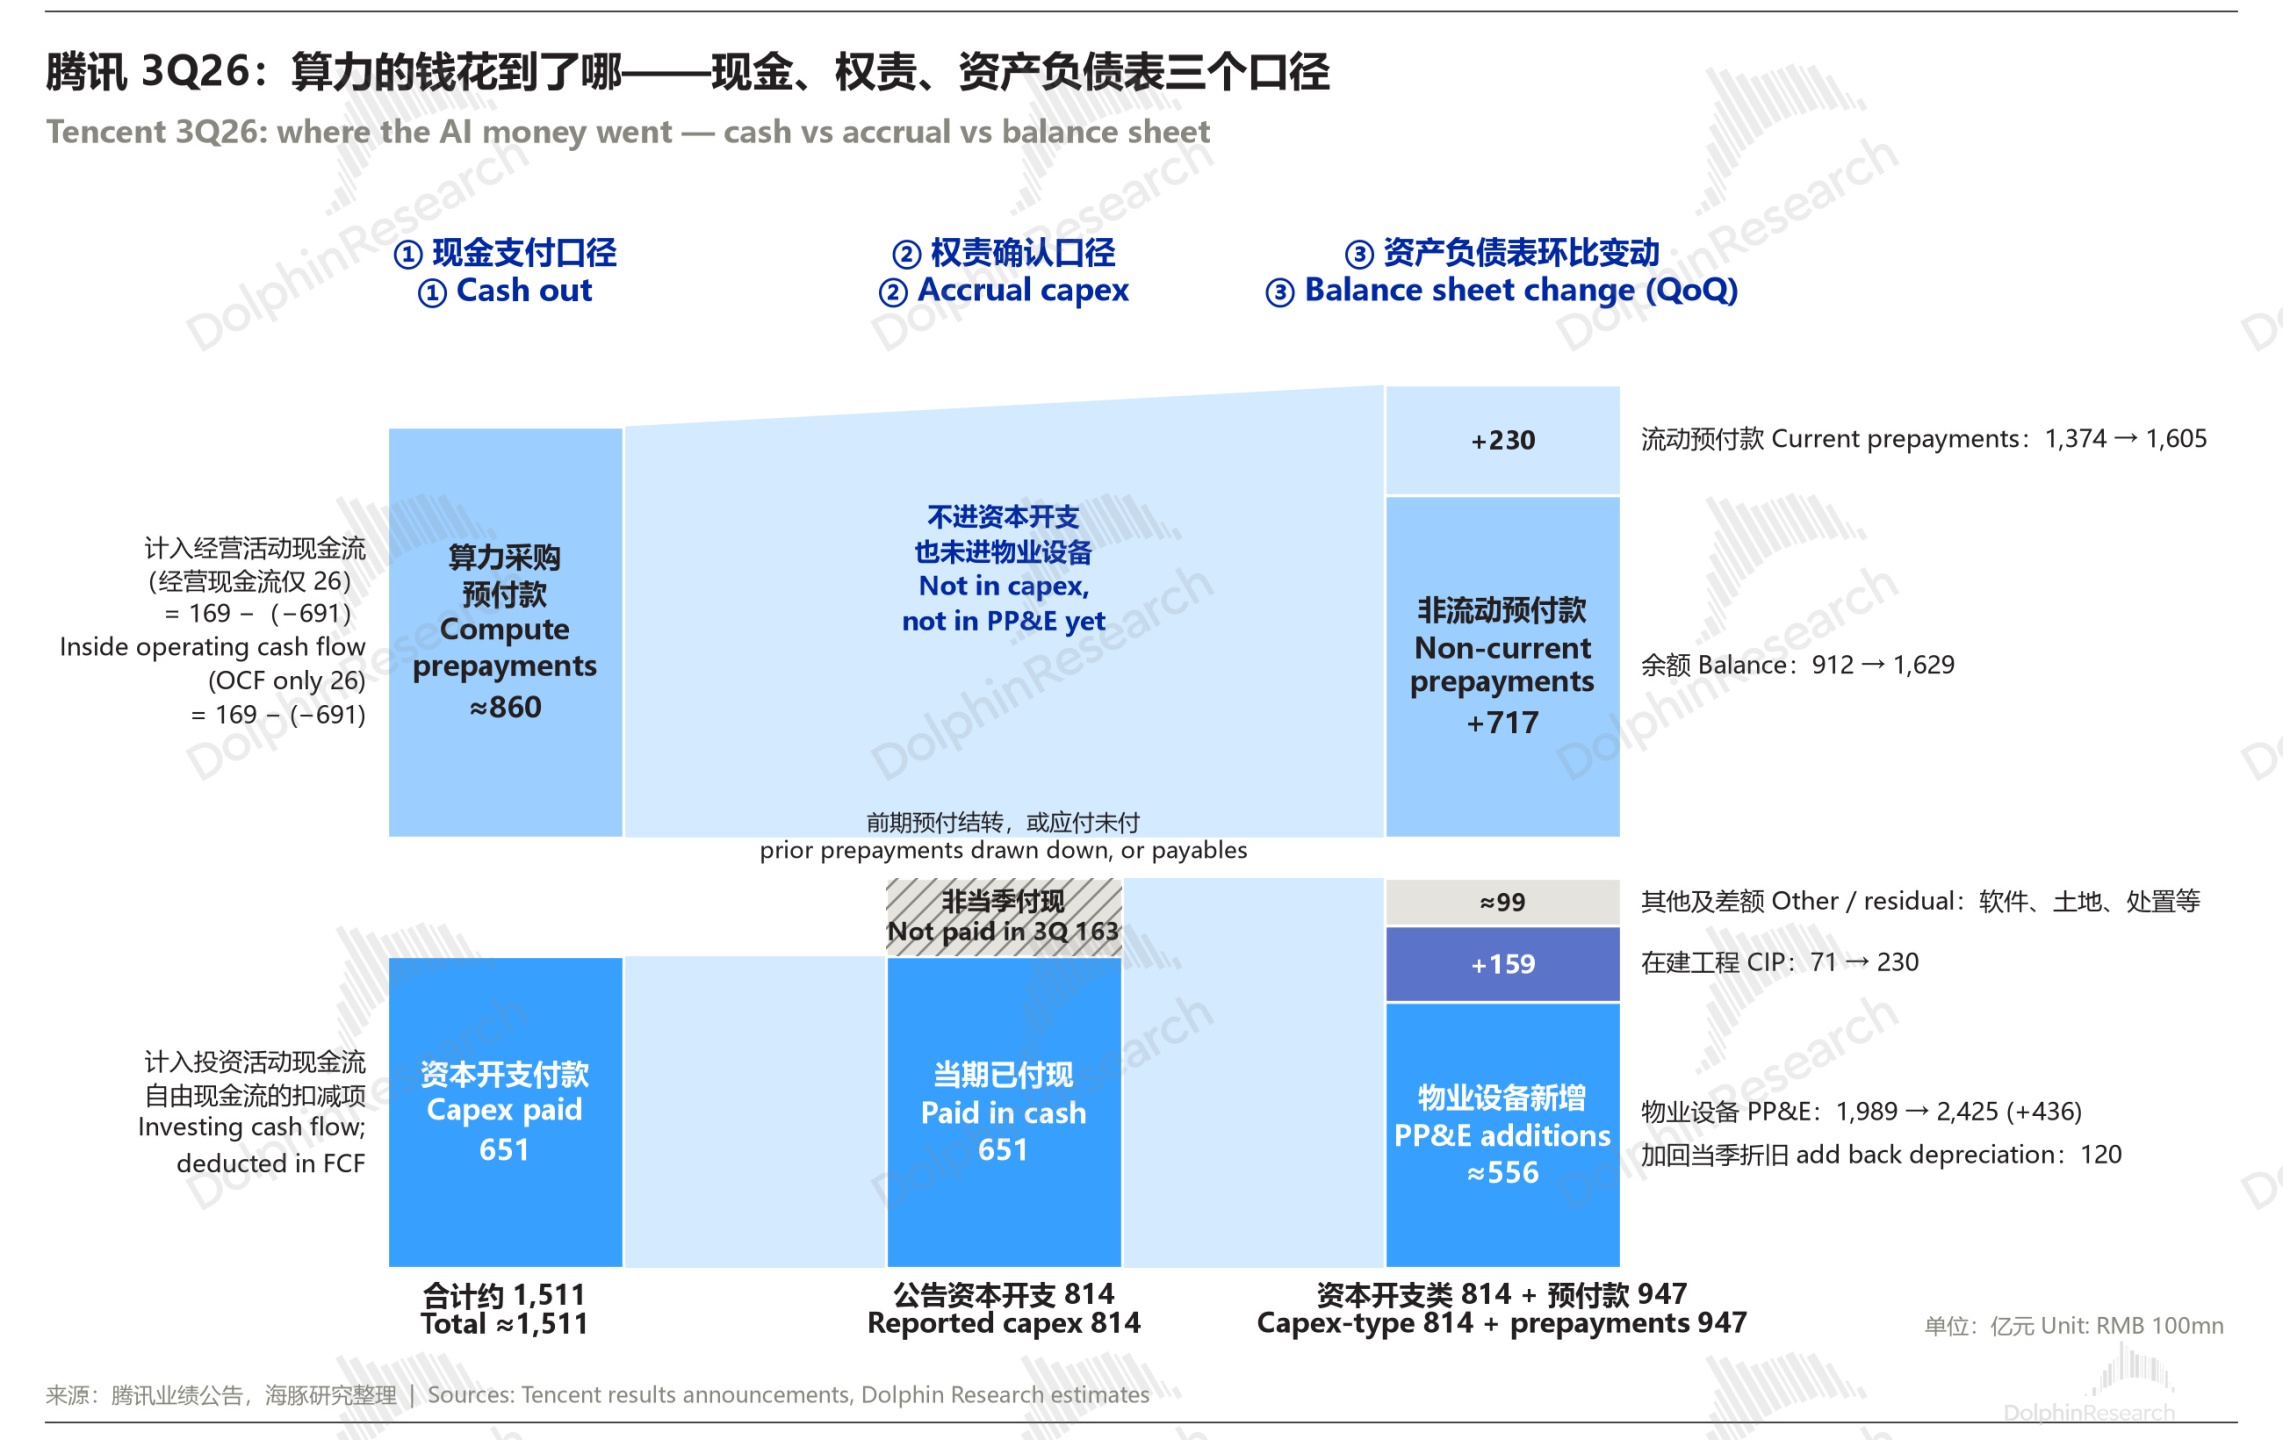
作為橫向可比,一般採用現金支付、交付到手的口徑,也就是 Q3 的 651 億更適合。但在單獨討論騰訊時,市場往往會習慣看權責發生制下的口徑,也就是 Q3 季度的 814 億。
Q3 末物業設備從年初的 1499 億漲到 2425 億、非流動預付款更誇張,年初只有 245 億,現在是 1629 億。雖然口徑不同,但這些後面都要變成折舊,進一步削弱利潤率。
而短期從現金流視角,Q3 一共花出去了 1500 億的資本開支現金,相當於提前讓現金流承擔壓力(需要短期借款融資等),這是騰訊為了追趕 AI 進度和搶監管窗口,不惜用重金押注、短期窗口集中投入因此未來現金流狀況大概率會逐步改善。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。