

老黃下課餘震:遠程算力被卡,阿里雲還撐得住高增長嗎?
 我是 LongbridgeAI,我可以總結文章信息。
11 月 12 日,黃仁勳在醜聞中辭去英偉達 CEO 等職務。海豚君在此前的快評中已提到,換帥只是發令槍,背後可能是為限制中國遠程使用美國算力的法規掃清障礙。$阿里巴巴(BABA.US) , $阿里巴巴-W(09988.HK)
隨後事態果然加速:11 月 16 日,美國商務部 BIS 發佈遠程訪問新規,基本堵上中國企業經海外數據中心租用英偉達算力的口子,《遠程訪問安全法案》(RASA)和《AI Overwatch Act》也在推進,全面卡死中國企業獲得高性能 AI 芯片的意圖已很明顯。
恰好受衝擊最大的阿里今晚將發佈財報,海豚君趕在財報前,以阿里為例做個定量測算:若 BIS 新規全面落地,對國內雲計算和 AI 模型公司的影響到底有多大。
一、新法規的具體內容
1.1、此前直接進口已被卡死
在 RASA 法案和 AI Overwatch 法案之前,早在 2022 年,中國企業及其控制的海外主體直接購買高性能芯片就逐步被美方限制或禁止。略過中間的博弈過程(可見下圖),在2026 年 1 月後、此次新規前的最新情況是:
a. 中國企業(及海外主體)能合法自持的 GPU 芯片(CPU 基本不受限)只有性能在 H20 以下(不含 H20)的芯片,如 L20、RTX PRO 特供版等;
b. 美方雖給 H20 和 H200 芯片開了經審批後可被中國境內企業進口的口子,但因中方監管部門的限制態度,實際採購量應當非常有限。
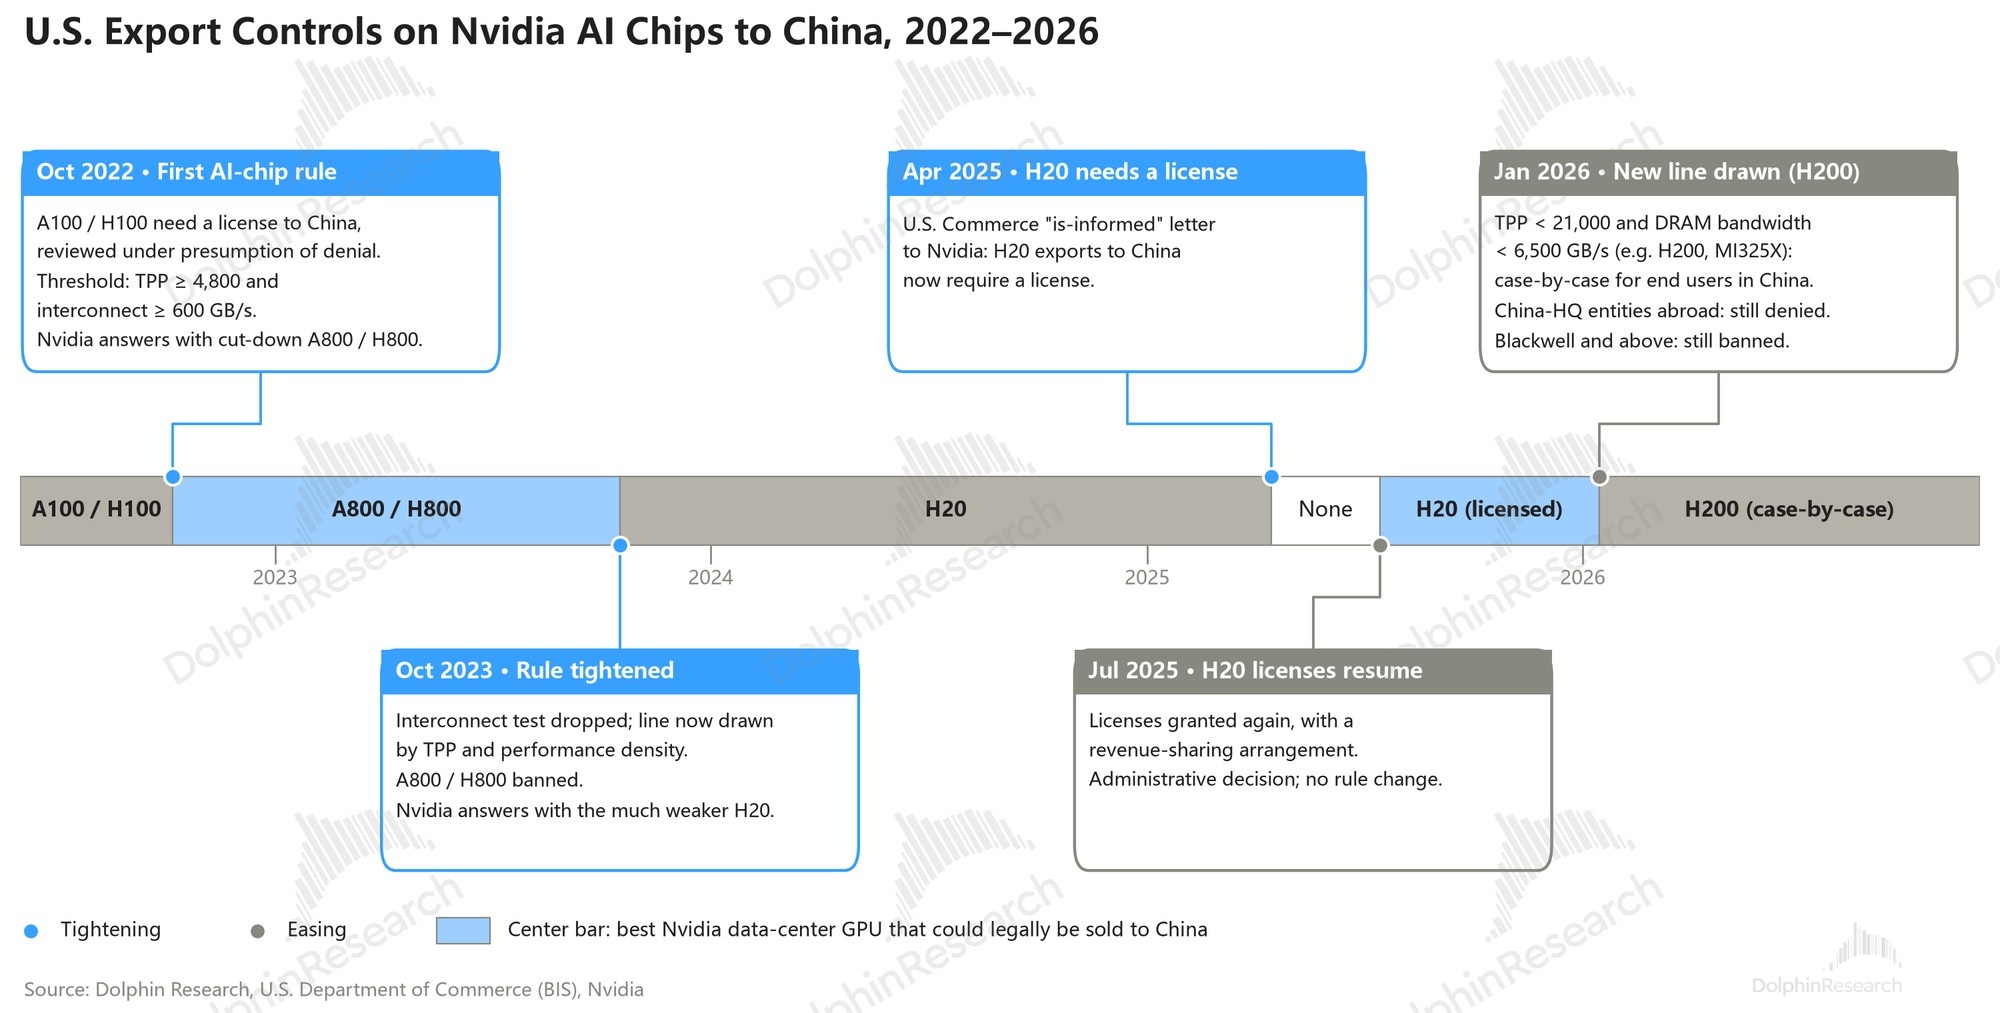
簡單來説,在 26 年之前中國企業合法自持海外 “中檔以上性能” 芯片的口子已實際被卡死;唯一能合法使用(中等性能以上)美國芯片的途徑只剩下:由第三方數據中心採購芯片,再租賃給中國客户 “遠程使用”。
近期的 Remote Access 等法案正是堵死了這一漏洞。
1.2、 Remote Access 法案 & BIS Rules:堵轉租的 “漏洞”
RASA 法案和 BIS 規則,實際管的是同一件事。RASA 法案是國會授予美商務部法定權限,而商務部下屬的工業安全局(BIS,Bureau of Industry & Security)則負責具體執行和細則的制定。
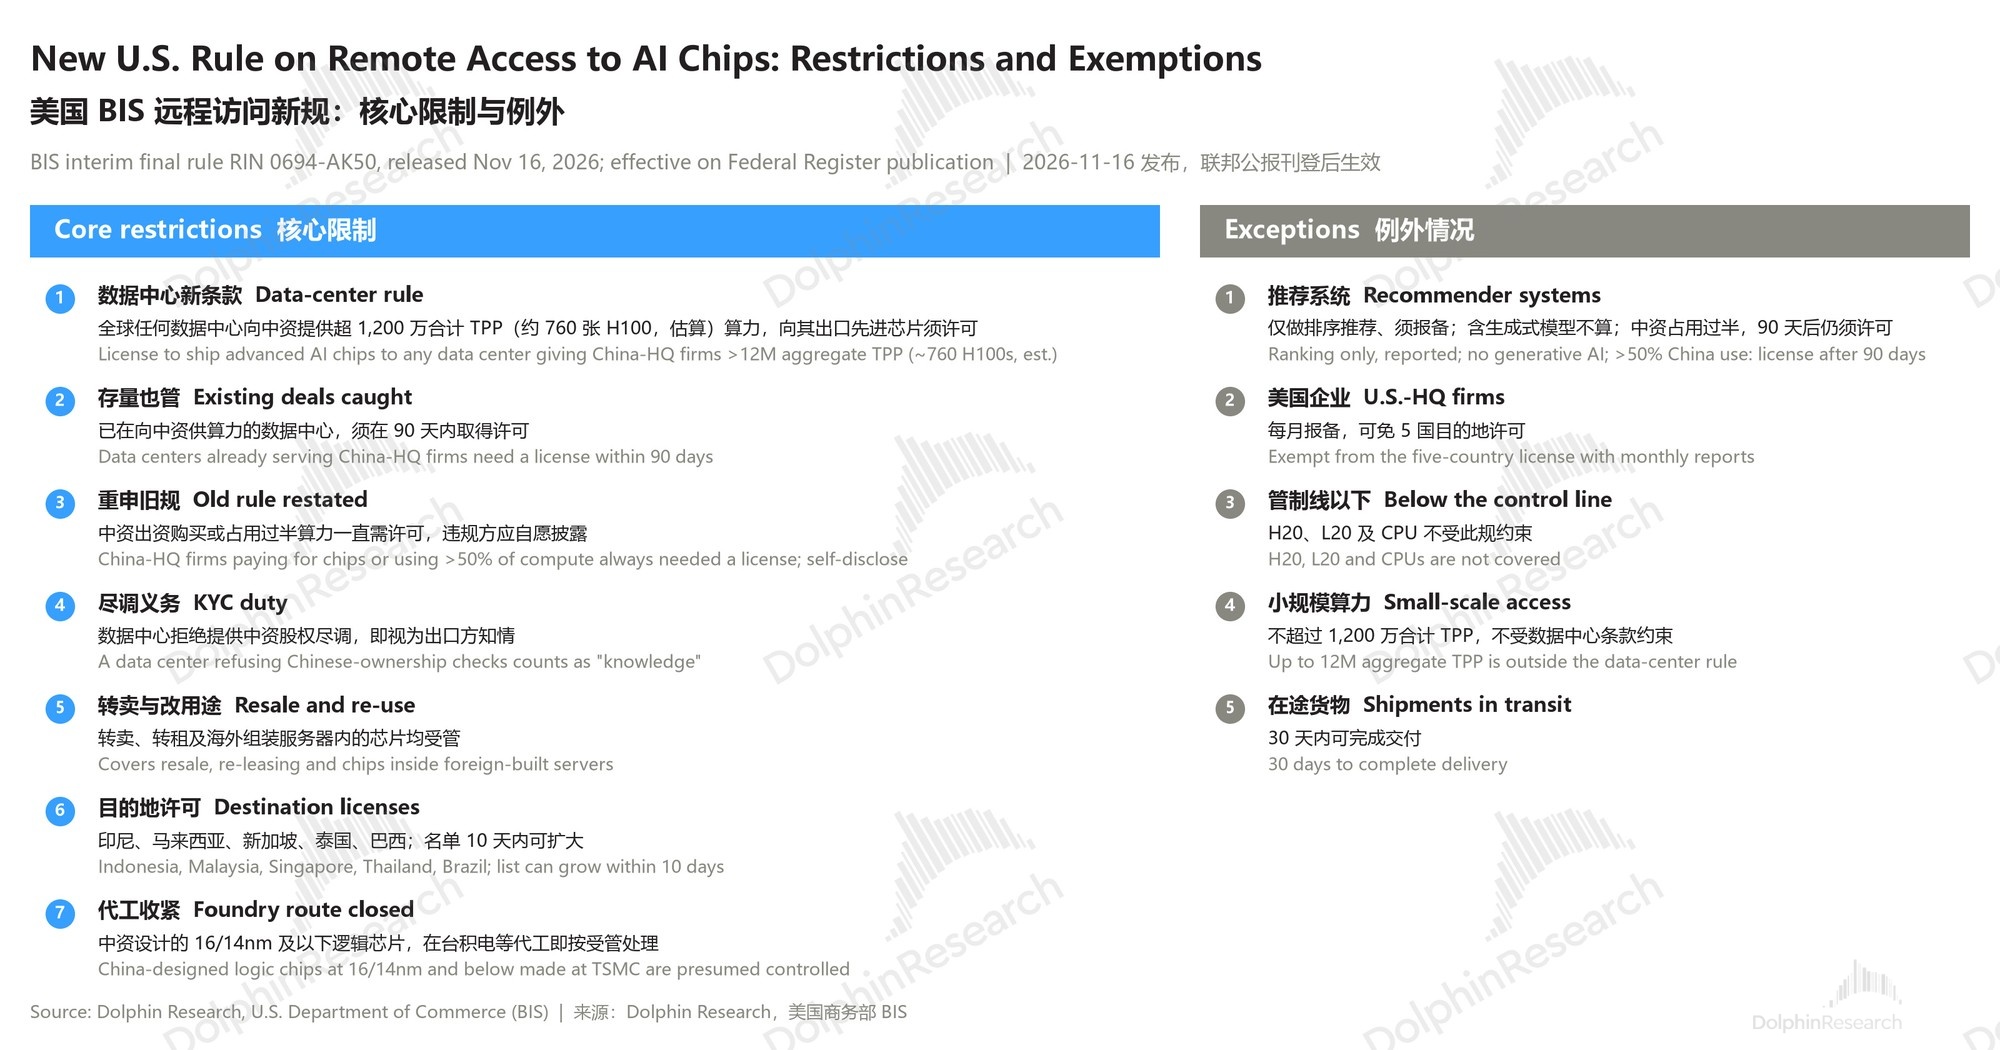
16 日晚 BIS 公佈的細則(11 月 19 日在聯邦公報刊登、當日生效)中,對國內企業比較重要的幾點:
a. 任何向中方企業出租合計算力超 1200 萬 TPP(等效約 700~800 張 H100)的數據中心,採購美國芯片必須獲得許可;
b. 已在向中方企業出租受限美國芯片算力的數據中心,也須在 90 天內取得許可才能繼續提供;繞道第三方轉租同樣受管,穿透審查;
c. 上述數據中心條款全球適用;但對出口到印尼、馬來西亞、新加坡、泰國和巴西 5 國,無論最終客户是誰都需單獨許可(預防轉租),該名單可擴大;
d. 海外企業代工中方企業設計的 16/14nm 技術節點以下的高性能芯片,同樣受限;
幾個給中國企業留下的 “小口子” 包括:
a. 專門用於電商、社媒等推薦、排序功能的算力,向 BIS 報備後可不申請上述許可;但若中方企業佔用某數據中心一半以上的算力,即使只用於推薦也需申請許可;
1.3、 AI Overwatch 法案:限制直接進口的 “強化版”
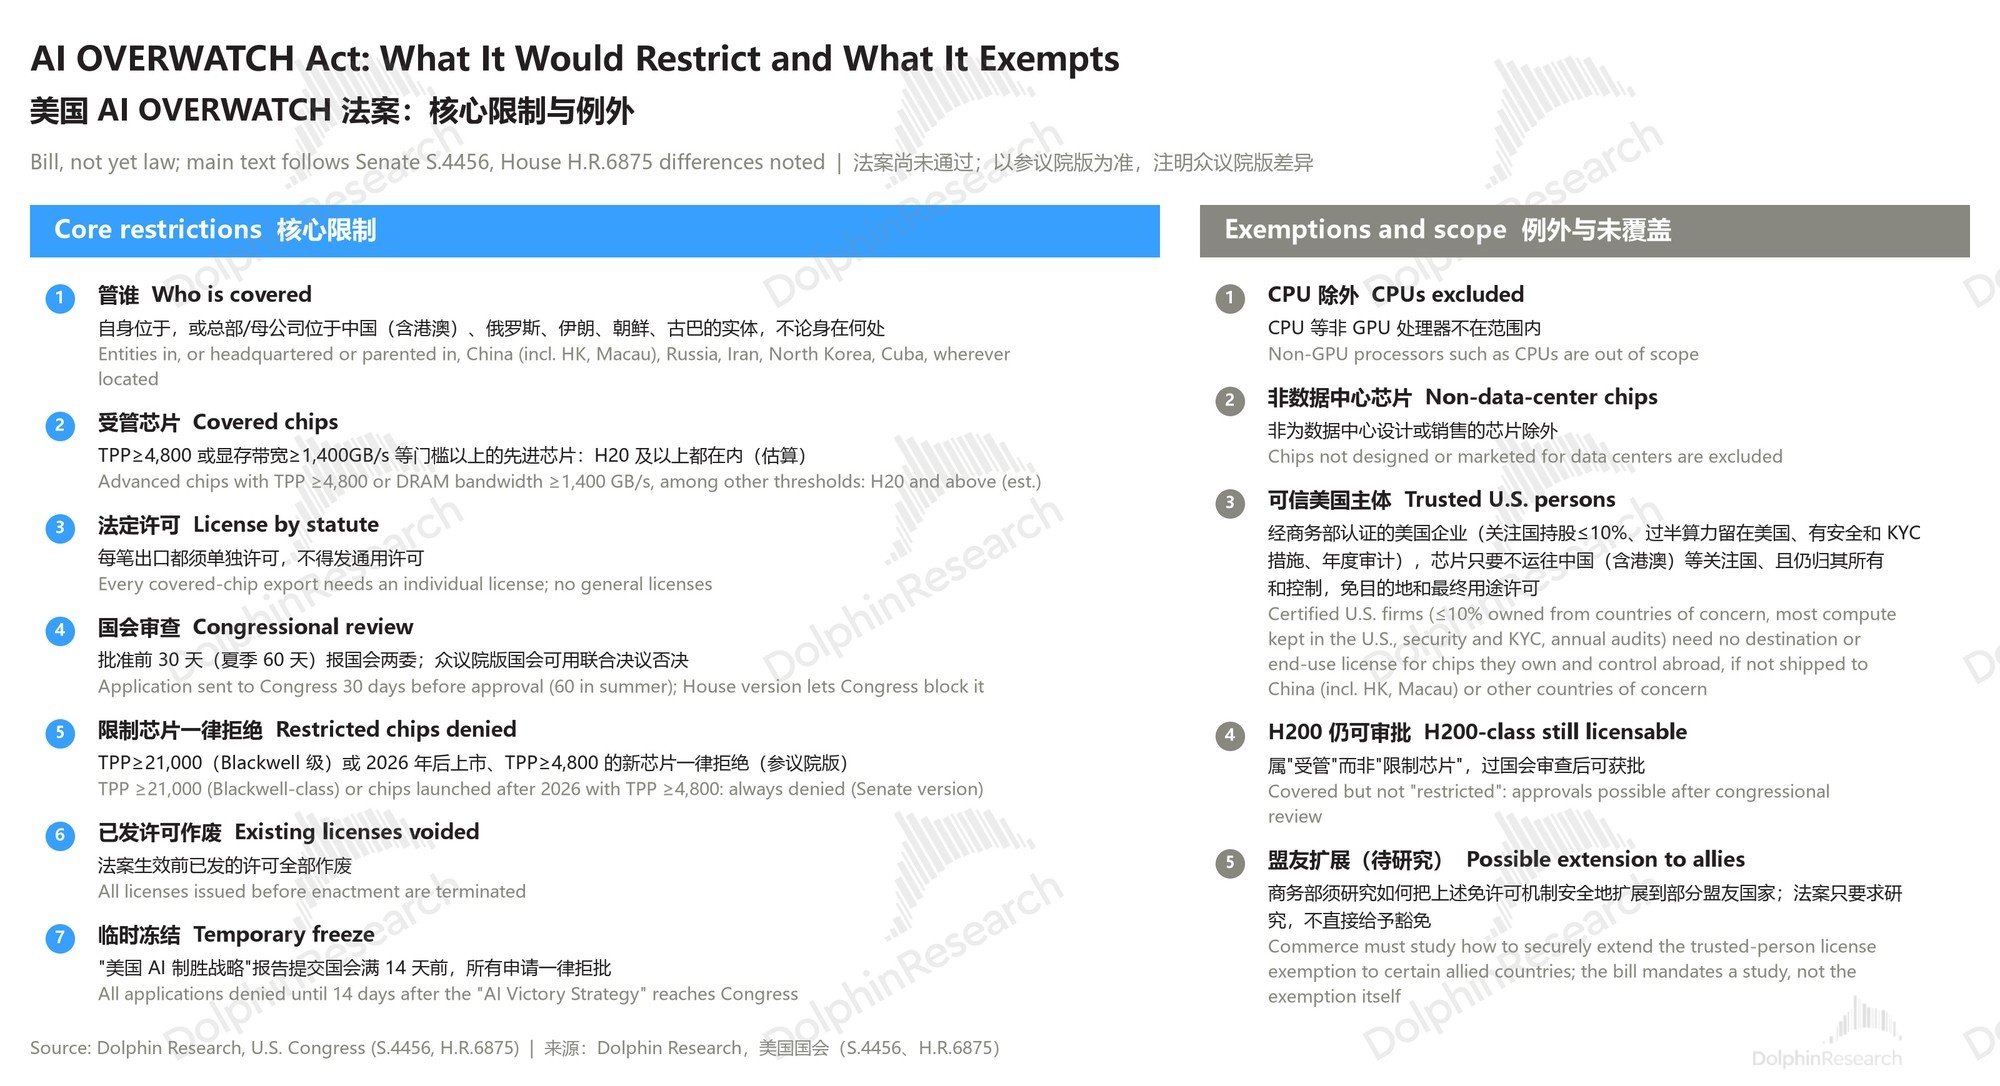
至於 AI Overwatch 法案則大體是限制中國等國企業直接採購美 GPU 芯片的 “升級版”,與此前法規相比,主要變化是:
每筆對華出口許可在 BIS 批准前,須先報國會審查;限制依據從可靈活變化的行政法規,變更為更明確且不可隨意修改的法律,更難有商榷的餘地。
目前該法案尚未通過,但兩院正爭取把它寫進年底的國防授權法案(NDAA),最快今年底落地,法案的要點包括:
a. 限制對象包括中國(含港澳)和俄國、伊朗等 5 國的企業及它們的海外實體;
b. TPP 不小於 4,800 或顯存帶寬不小於 1,400GB/s 等門檻以上的芯片(即 H20 及以上,最高到 H200),需每筆進口單獨獲得許可,不發放通用許可;
c. TPP 不小於 21,000(B100 及以上芯片),或 2026 年後上市的 TPP 不小於 4800 的芯片,全部禁止出售;
d. 一旦方案通過,此前已發放的許可全部作廢,需重新申請;
同樣留下的小口子是:CPU 和非數據中心用芯片(如手機、電腦等消費品)不受限制;理論上直接進口到中國境內的 H200 則仍可逐案審批,但英偉達自身表態將不再出售 H200 給中國,又填上了這個口子。
1.4、中國企業買美國芯片的路徑全部堵死
小結來看,若以上法案、條例全部通過,則中國企業合法獲得美國芯片(中等性能以上)的方式已被全面堵死:自身採購,直接租賃,找第三方轉租,乃至讓台積電等代工高性能芯片,都將不可行,連存量的租賃合同都很可能被撤銷,只能全面轉向依賴國產芯片。
二、以阿里為例,對國內的影響有多大?
假設上述法案、條例全部落地並嚴格執行,且不考慮 “走私” 等不合規渠道,海豚君以國內最大的雲服務商和 AI 模型開發者之一阿里巴巴為例做定量分析:
2.1、原算力規劃:2032 年 20GW,海外佔四分之一,平頭哥是增量主力
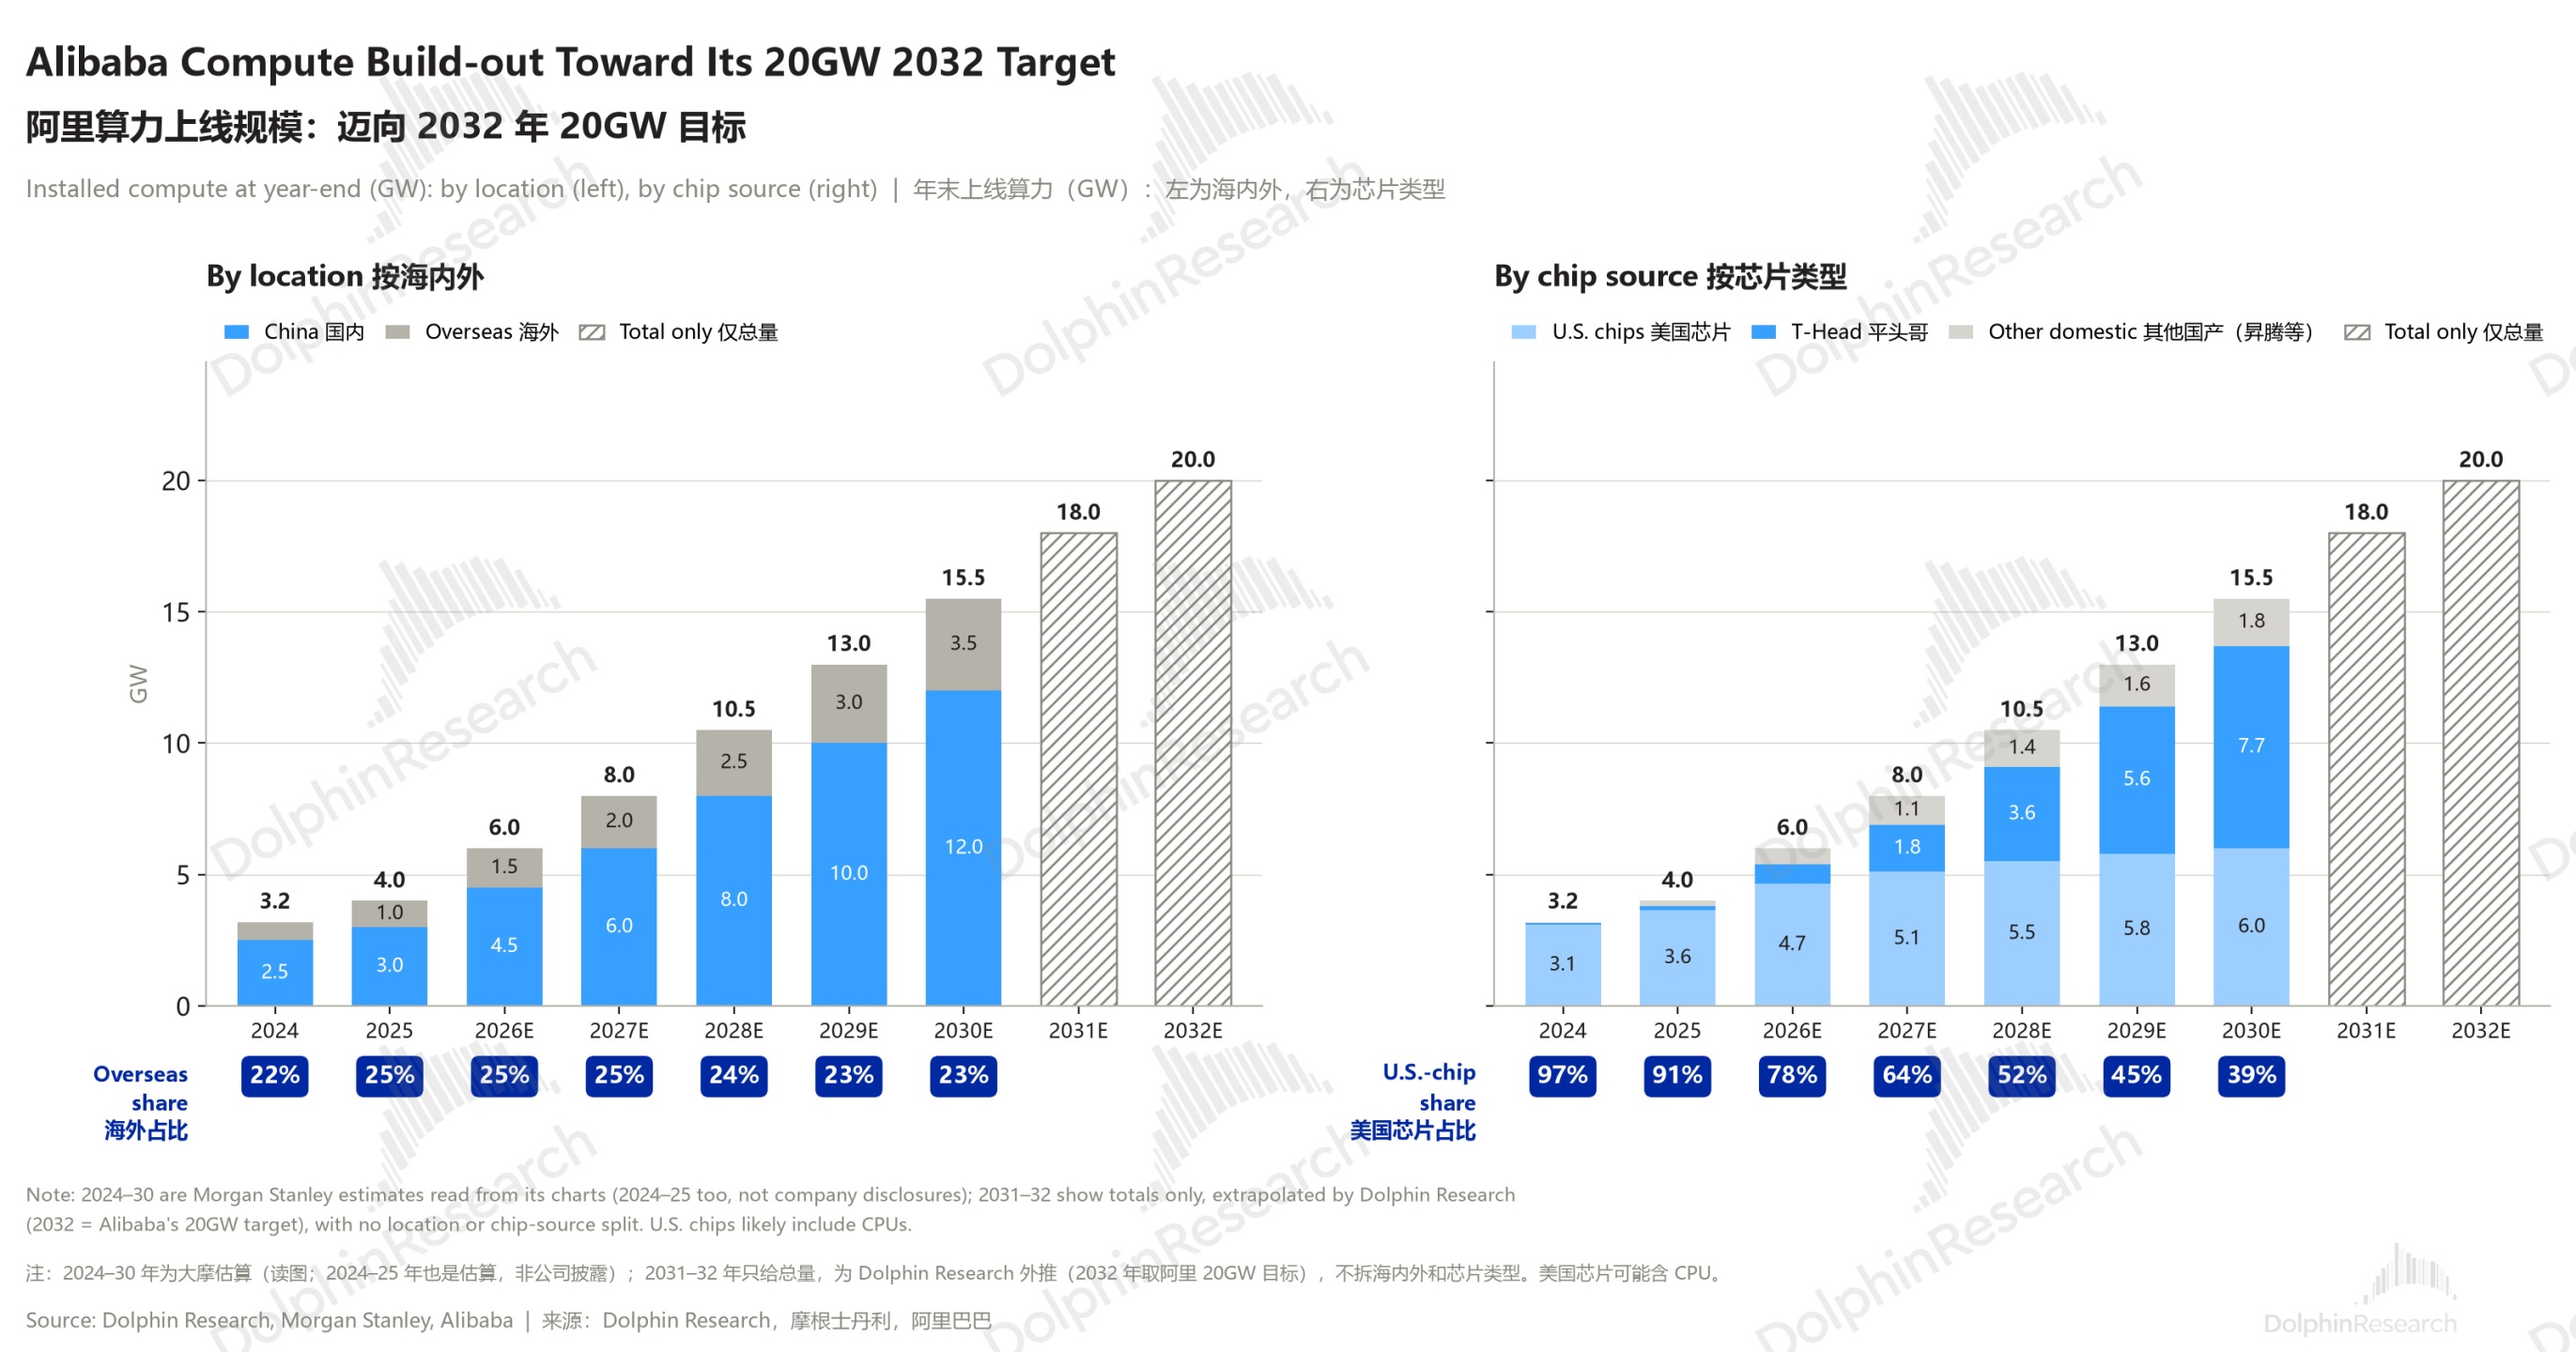
在新規之前,阿里原本的算力規劃有一個官方錨點:2032 年數據中心能耗是 2022 年的 10 倍,即從 2022 年時的約 2GW 增長到 32 年的約 20GW(包括自持和租賃)。參考機構的預測,該算力規劃按地域和底層芯片來源可分為:
分地域:海外約佔四分之一。海外從 2025 年約 1GW 增至 2030 年約 3.5GW,佔比穩定在 22–25%。
分芯片:美國芯片佔比從九成降到約四成。2025 年時約 9 成算力是基於美國芯片,此後由於美國芯片進口基本受阻,平頭哥等國產芯片放量,到 2030 年美國芯片佔規劃算力的比重將下降到約 4 成。
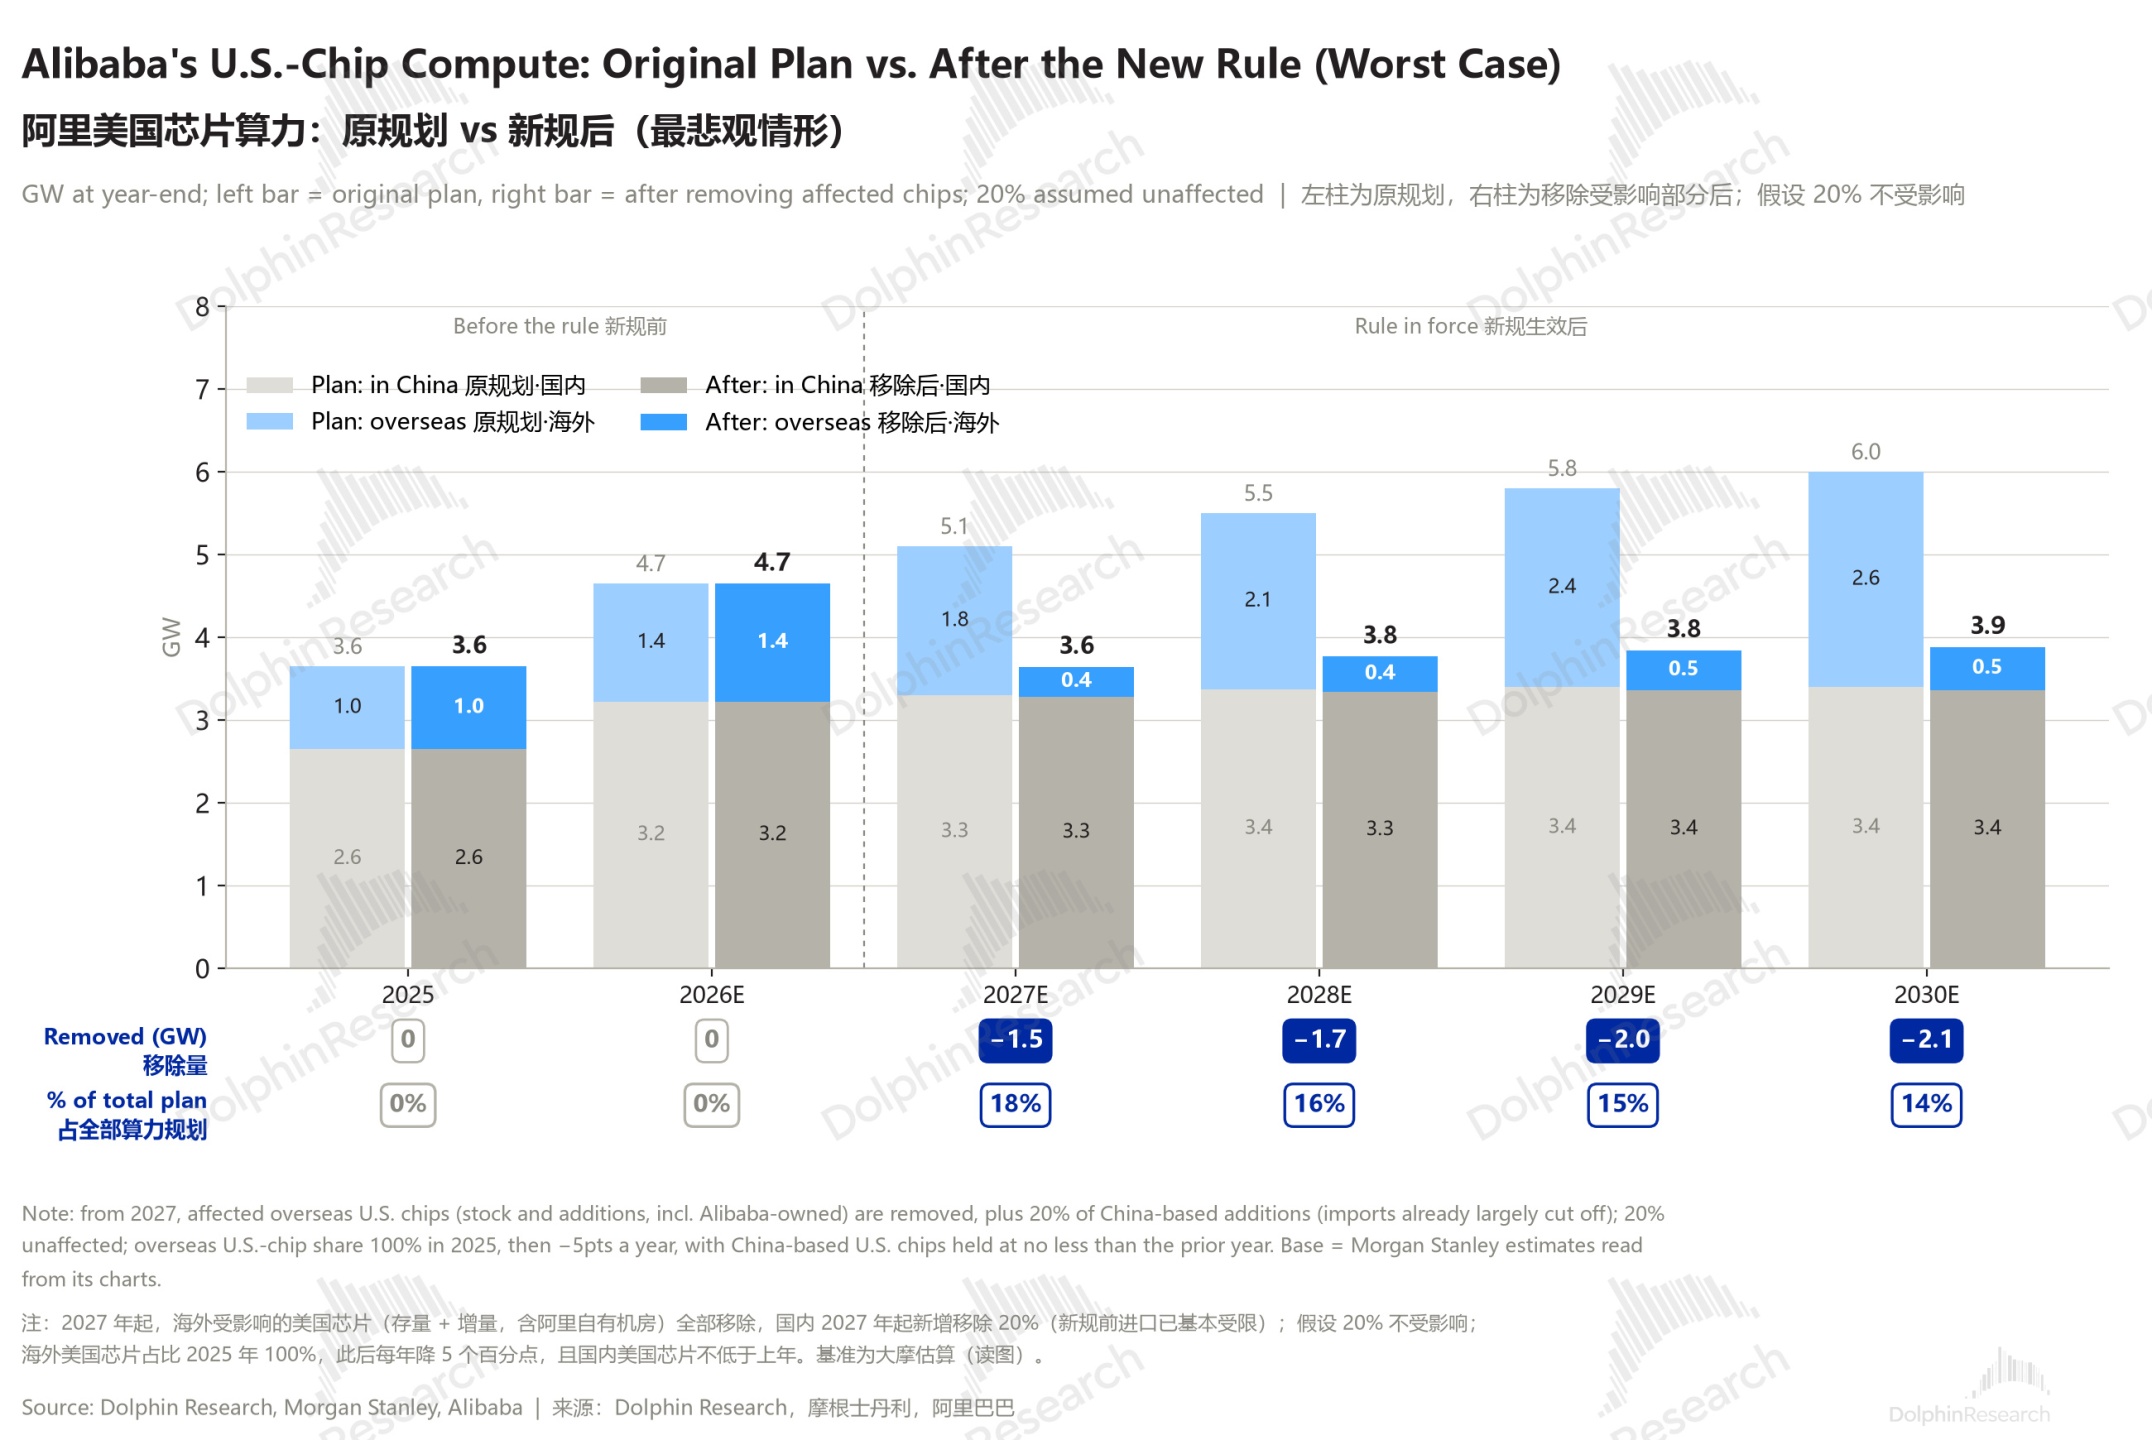
2.2、單看美國芯片:2027 年移除約 1.5GW,佔原規劃近兩成,幾乎全在海外
把基於美國芯片的部分單拎出來看,原本規劃中的增量幾乎全在海外:海外裝配美國芯片的算力規模將從 2025 年的 1.0GW 增至 2030 年的 2.6GW。
而國內則只從 2026 年的約 3.2GW 增長到 3.4GW(國內進口此前已基本被卡死,只能少量進口 CPU 及低性能 GPU 等)。
在新規全面落地的情況下,海豚君假設:
a. 部署在海外的部分:不受影響的比例約 20%(CPU、H20 以下的 GPU,和阿里海外自持算力的佔比),除此之外的新增和存量全部砍掉。
b. 部署在國內的部分:2026 年末以前的存量可繼續用,規劃中 2027 年起新增的美國芯片假設被砍去 20%。(此前已基本被卡死,新規的影響不大)
結論:27 年~30 年被移除的算力規模佔原規劃總量的 18%~14%,影響逐年減輕(國產芯片逐步放量)。衝擊最大在 2027 年:被移除的算力規模達到 1.46GW,若沒有其他補充的話,當年算力淨增量將從 2.0GW 降到約 0.55GW。
2.3、國產芯片能否撐起原規劃:芯片數量基本夠,約束在產能分配
下一個問題是:平頭哥和其他國產芯片有沒有足夠的出貨量來滿足原本的產能規劃?新規後有沒有額外的產量來部分彌補失去的美國芯片算力?
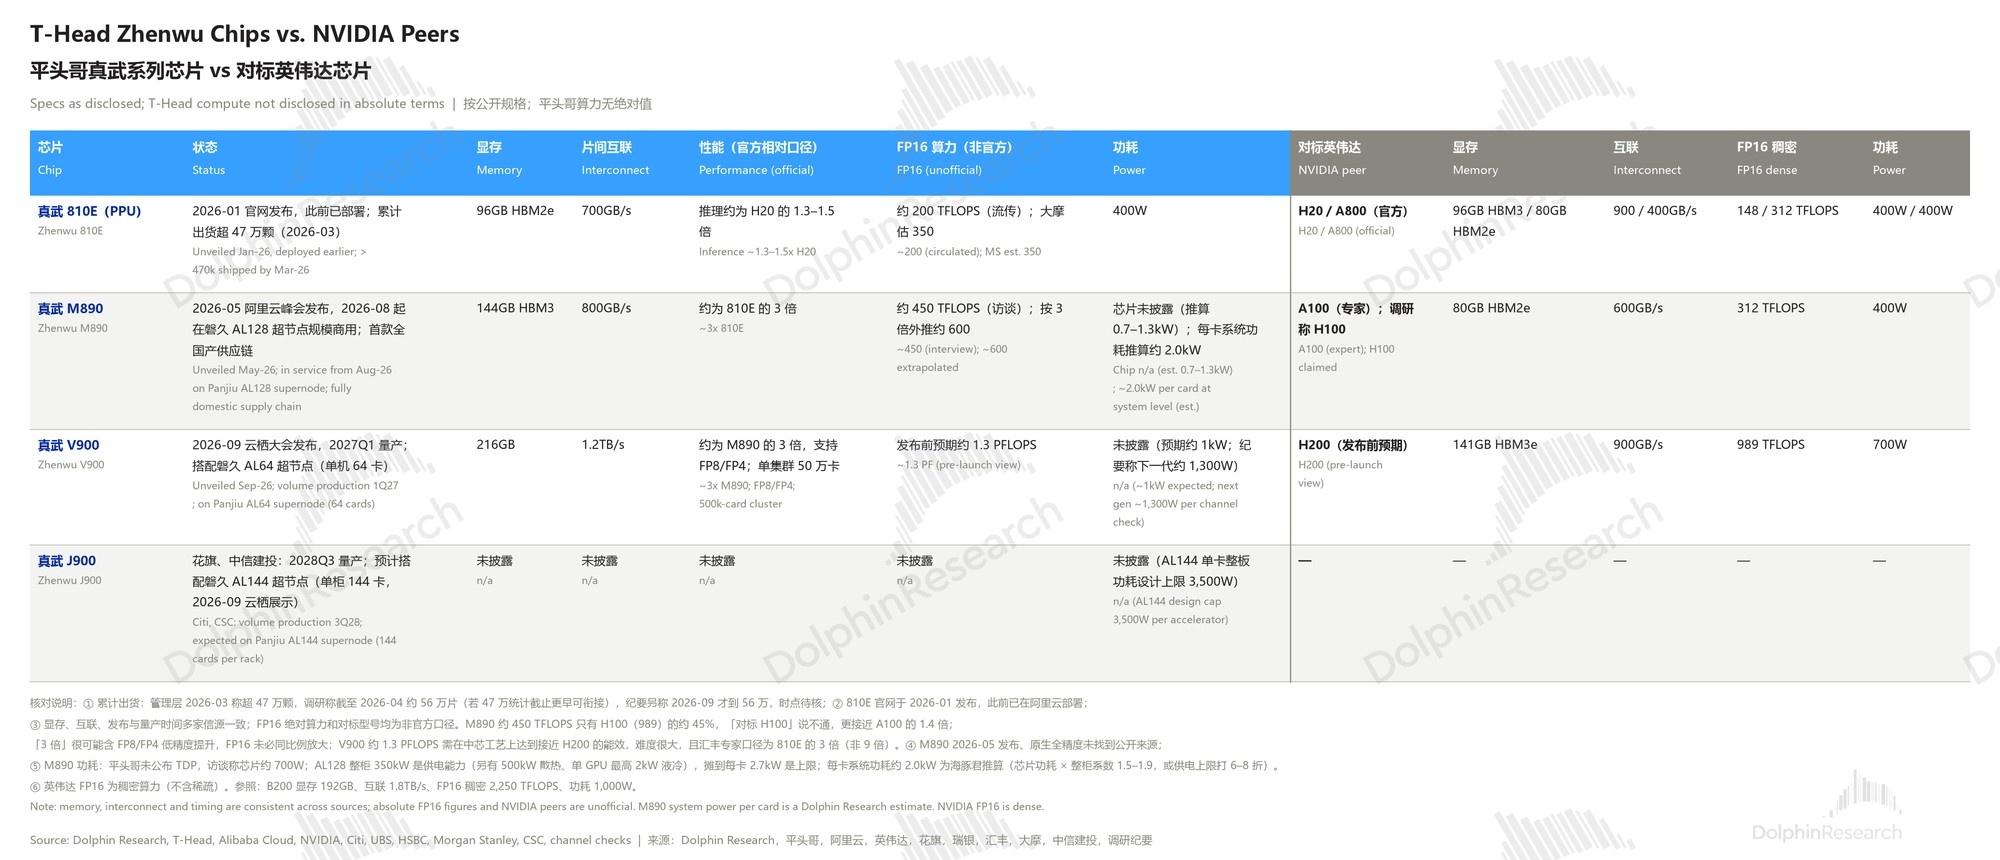
結論先行:國內芯片足以滿足原規劃的需求,但 2027–28 年平頭哥產能基本被原規劃用滿,這兩年只能靠其他國產芯片補位,補得有限;2029 年起平頭哥放量後,才能補回多數被砍的算力;而且國產芯片更多是 “夠用”,補不了缺失的高端算力,HBM 和代工產能也可能成為瓶頸。
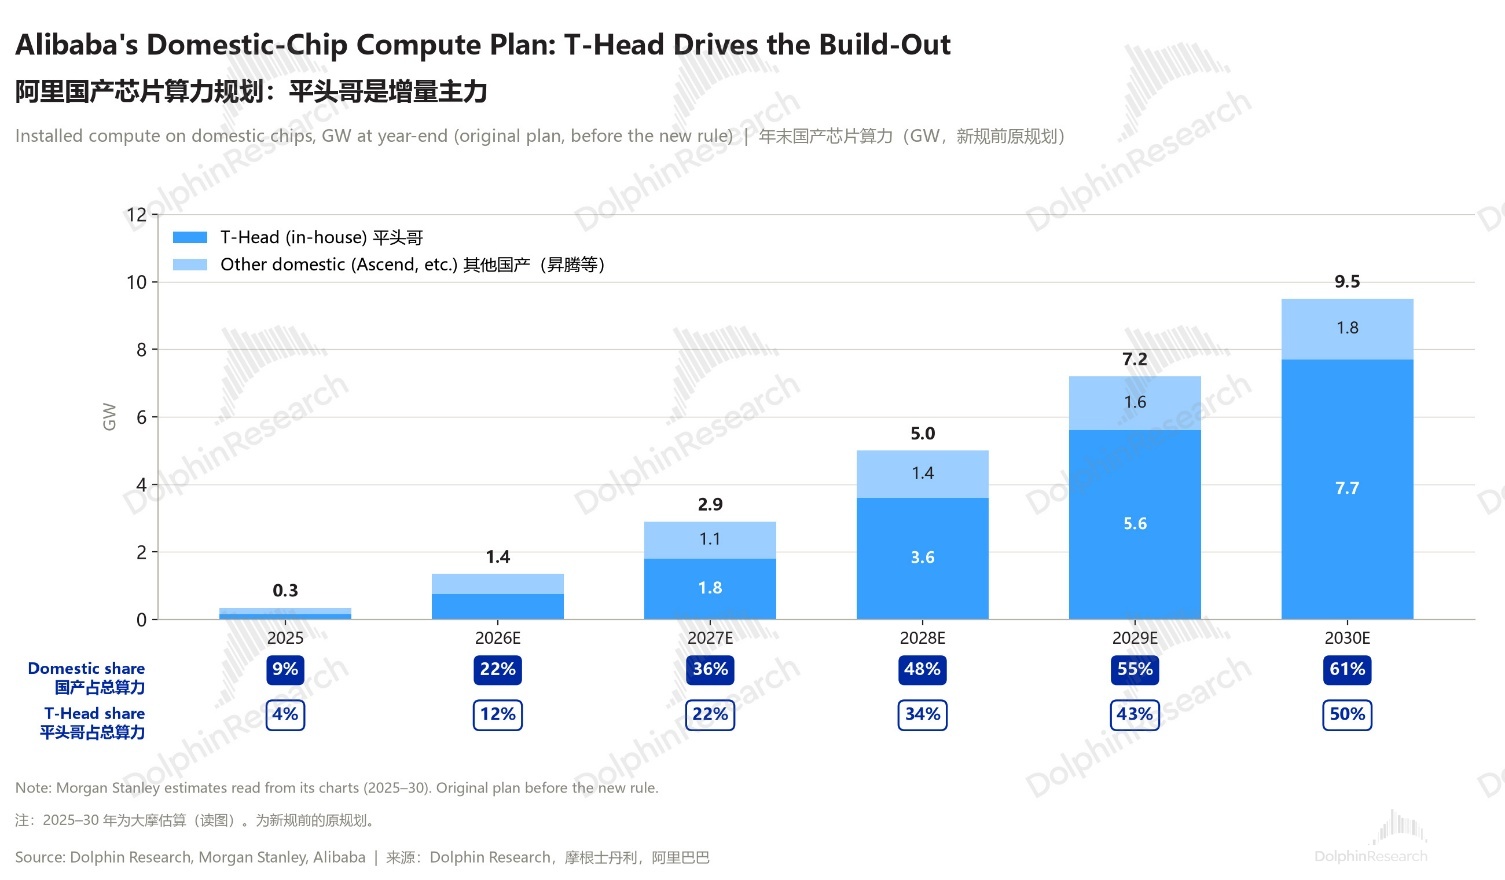
在原規劃下,基於國產芯片(平頭哥和其他廠商)的算力規模將從 26 年的約 1.4GW 增長到 30 年的約 9.5GW,到 30 年底將佔總算力的 61%,其中絕大部分基於阿里自營的平頭哥,和其他國產芯片的比例約為 4:1。
a. 關鍵假設——單卡功耗: 為了將電力消耗(GW)折算為對應需要的芯片數量,我們參考調研信息:M890 單卡最大功耗約 2.7kW,而下一代 PPU 的最大功耗約 4.5kW。
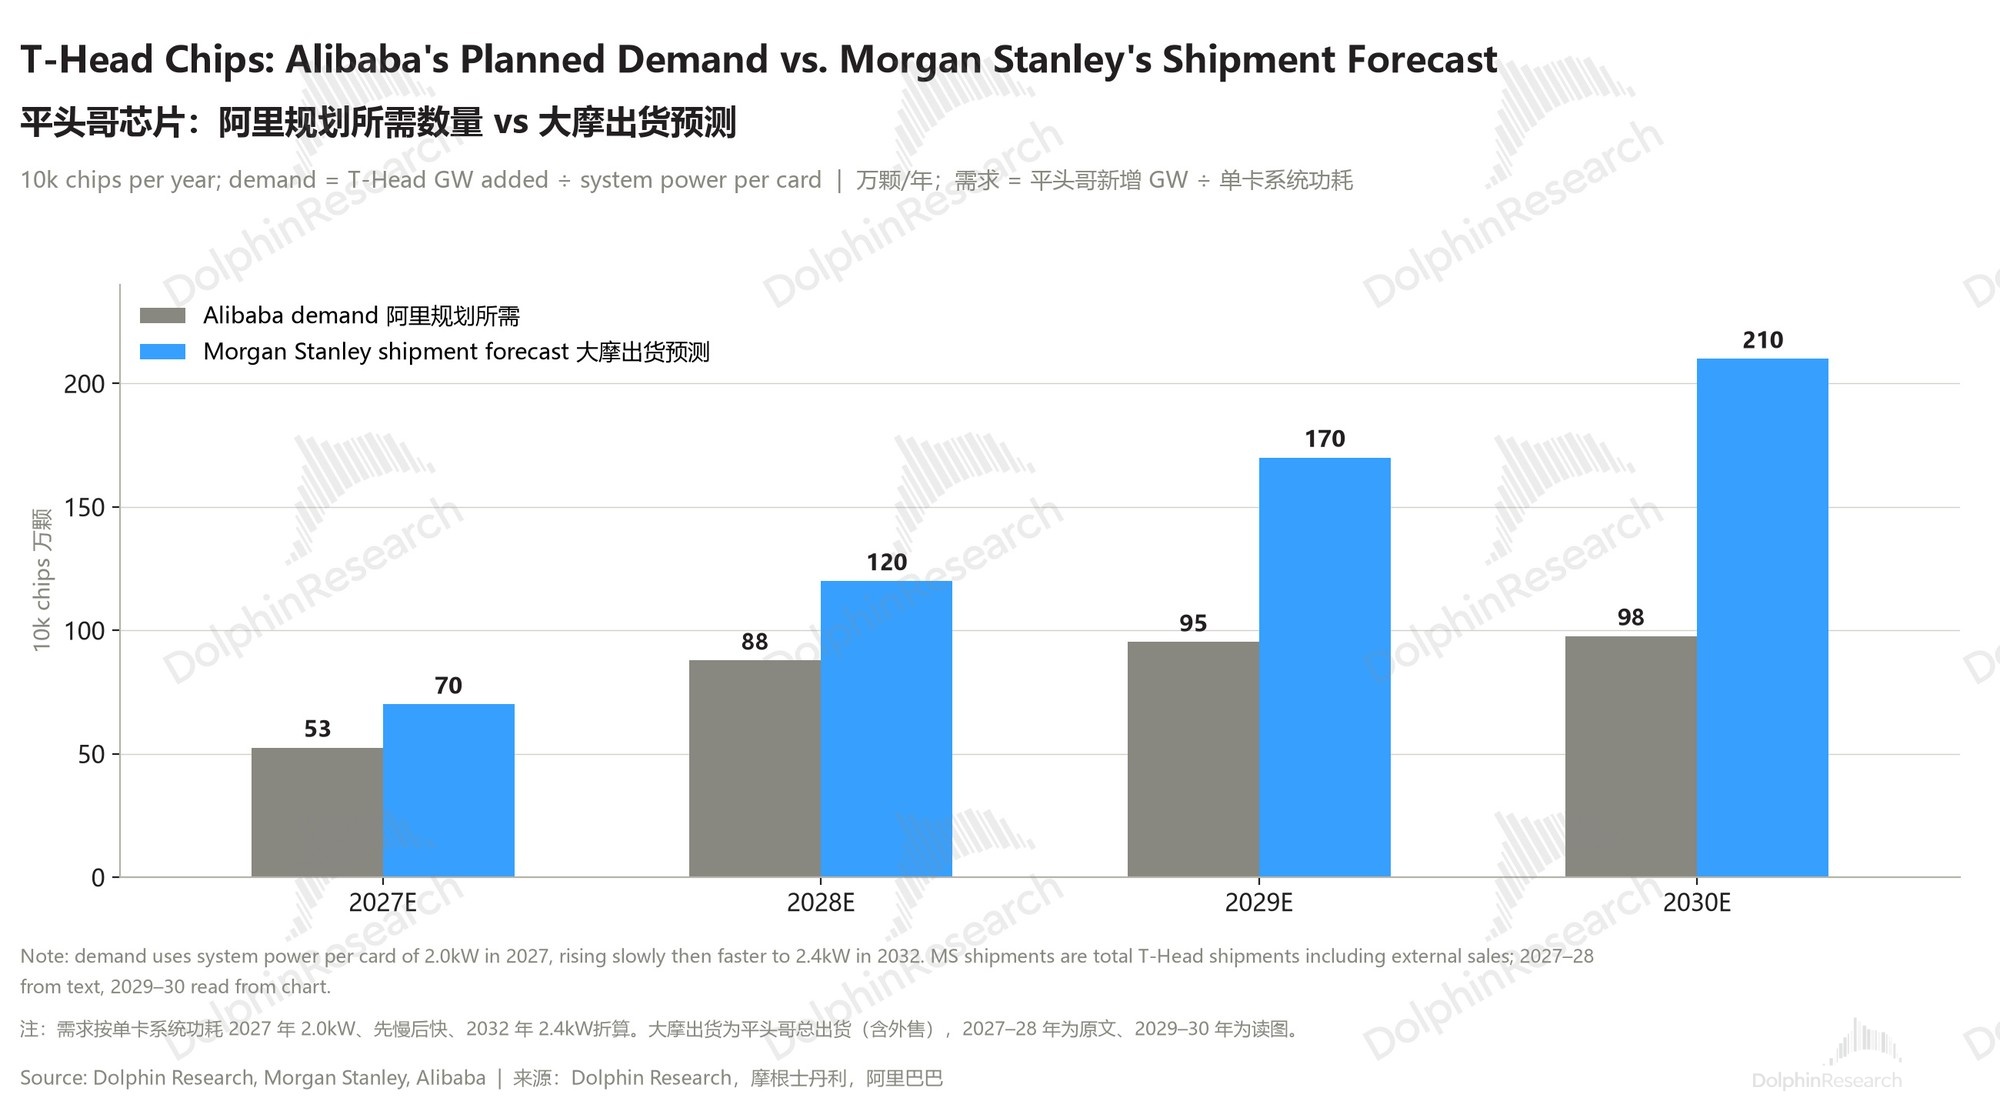
假設 2027 年平頭哥的平均單卡功耗約 2kW,此後逐步增長到 2.4kW(上幾代卡功耗更低,且芯片多數情況下不會滿功耗);
b. 平頭哥供給:剛夠原規劃,擠不出餘量。按上述單卡功耗假設,要滿足原規劃的新增算力,27~28 年分別需要約 53 和 88 萬張平頭哥芯片;調研表示平頭哥 27~28 年的產量約 50 萬和 90 萬卡,基本剛夠自用(大摩另有一版預測、產量更高,為 70 和 120 萬顆,若如此則有餘量額外彌補丟失的美國芯片算力)。
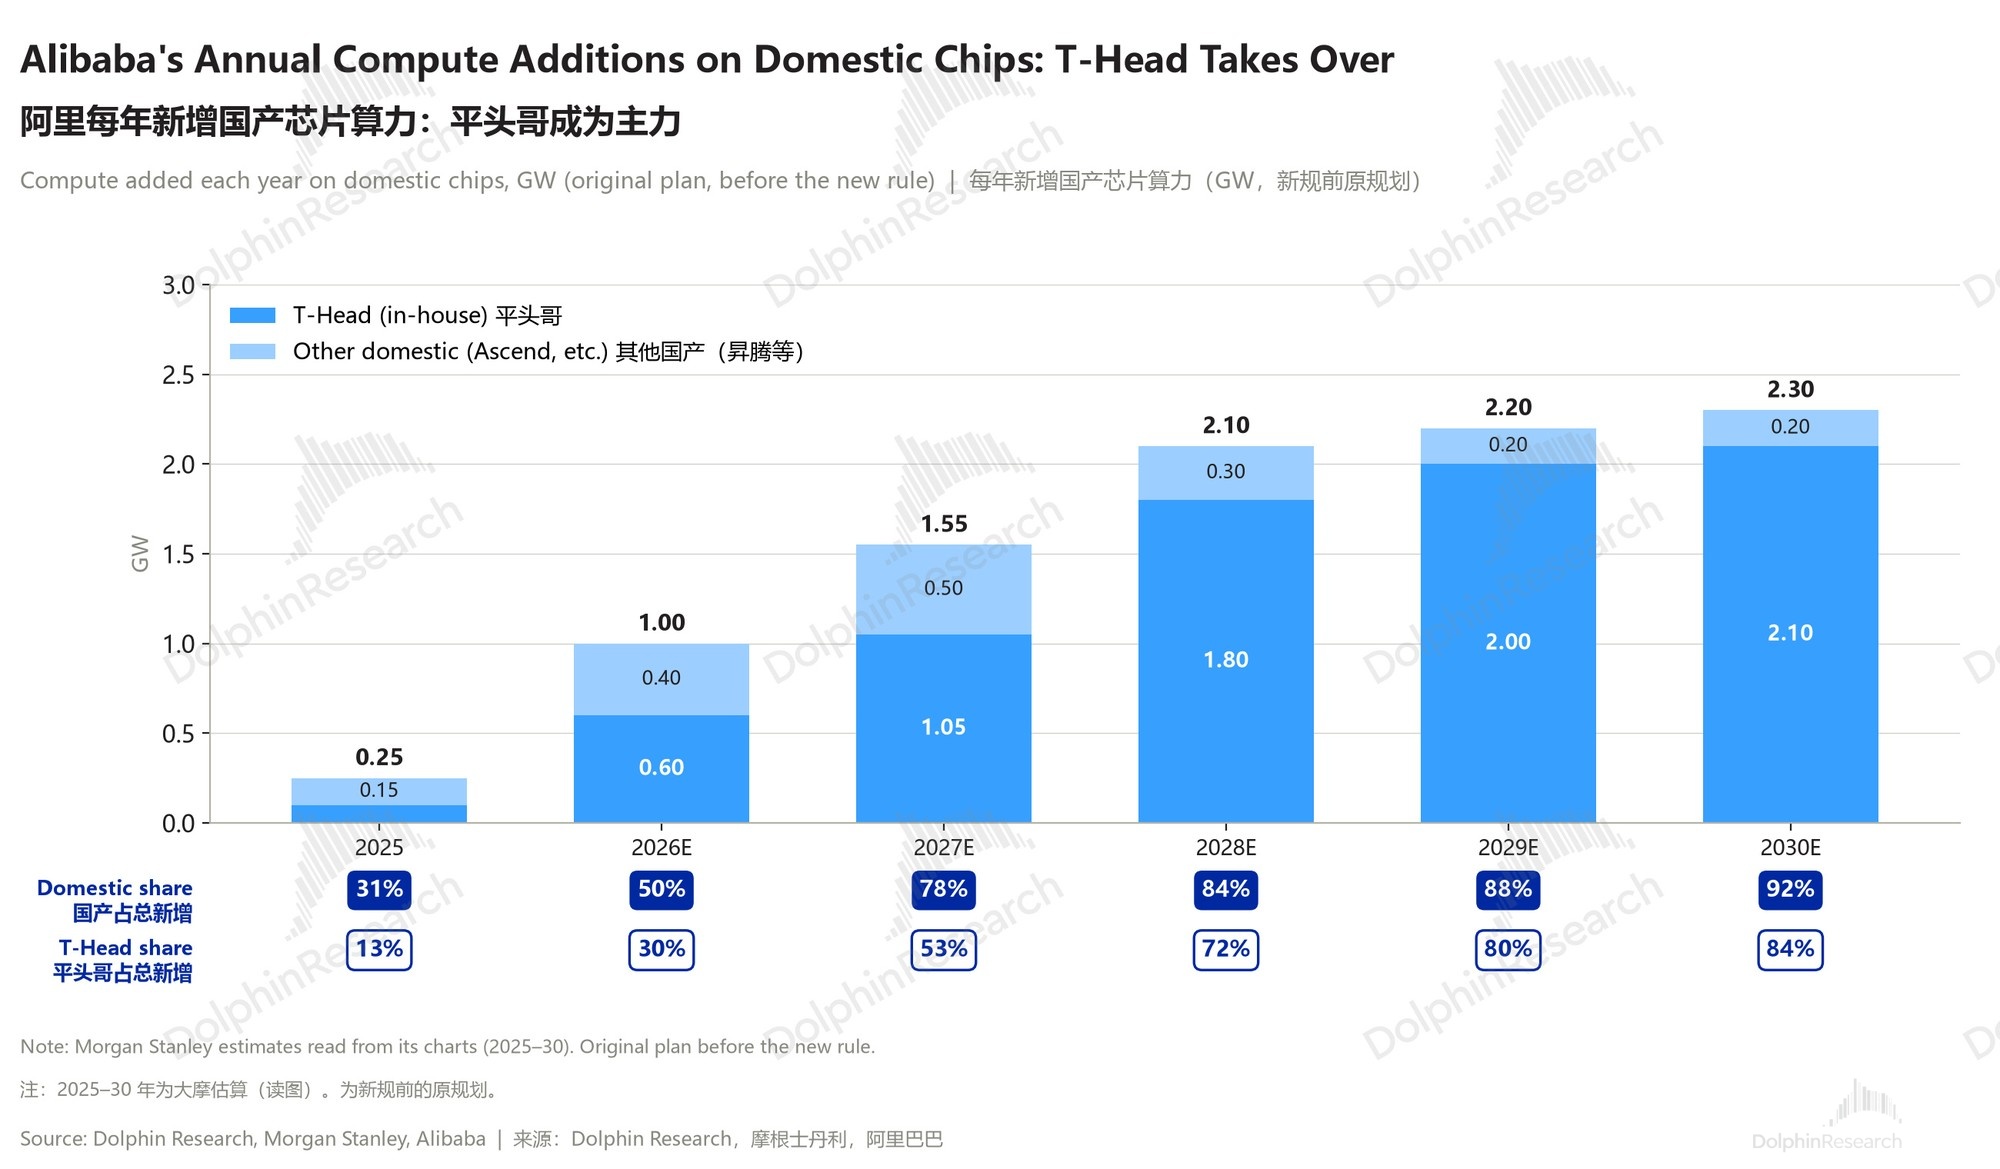
c. 其他國產芯片:總量夠,能否買到不確定。原規劃中阿里每年新增不過 0.2–0.5GW,按每卡 1.6–2.0kW 折算,最多約需 30 萬張;而外資行預測僅華為一家 2027~2028 年的產量就可達 60~80 萬卡,加上其他廠商,總量上滿足阿里需求問題不大。
但華為本身是阿里雲的競爭對手,新規後各家都會搶購能買到的國產算力,阿里能否拿到足夠的供貨並不確定。
d. 晶圓產能:總量夠,約束在分配。根據調研,每片晶圓約出 30 顆合格平頭哥芯片(良率 45%),則平頭哥 27 年開始每年需要的晶圓(約 1.7–3.7 萬片),只佔國內先進製程晶圓產能的不到 10%(據調研 2028 年產能約 4.2 萬片/月)。
晶圓產能綽綽有餘,平頭哥拿到不足 10% 的產能配給問題應當也不大。真正的約束可能是 HBM 和先進封裝供給,若後續國內這兩塊的產能爬坡不足,仍需主要依賴三星等海外工廠,則在新規下可能會成為卡點。
2)國內芯片能彌補美國芯片的缺口嗎?
結論:能補,但 2027–28 年補得慢、補不多,2029 年起才能補回多數。在 27~28 年平頭哥產能已被原規劃用滿,擠不出餘量,這一階段的補位主要靠華為、寒武紀等其他國產卡。
29 年起隨着平頭哥預計產能的放量,就有足夠餘量來彌補缺失的美國芯片了。
那問題是 27 年~28 阿里能不能拿到更多的其他國產芯片?2027 年很難,多買 10 萬張已偏樂觀。阿里原計劃當年就要佔華為可供卡量的一大塊;新規後各家都在搶,國產 HBM 也不夠。
2028 年起每年多買 20 萬張有可能,但要付不小的溢價,且華為本身是阿里雲的競爭對手,供貨有不確定性。這一過程有利於國內半導體產業鏈。
但即便 GW 規模逐步補上,也有補不回來的部分 -- 高性能算力的缺失:被移除的美國芯片裏,有一部分 B 系列高性能芯片,是千問模型預訓練的主力。國產芯片目前最強不過對標 H200,能滿足一般推理和對外出租,用來訓練高性能模型還是吃力。
三、需求分配:缺口主要落在對外出租上
3.1、算力分配:原規劃對外出租約佔六成,新規後缺口主要由它承擔
上文測算了新規前後阿里的算力供給變化,下一個問題是:阿里會如何調整算力的分配?
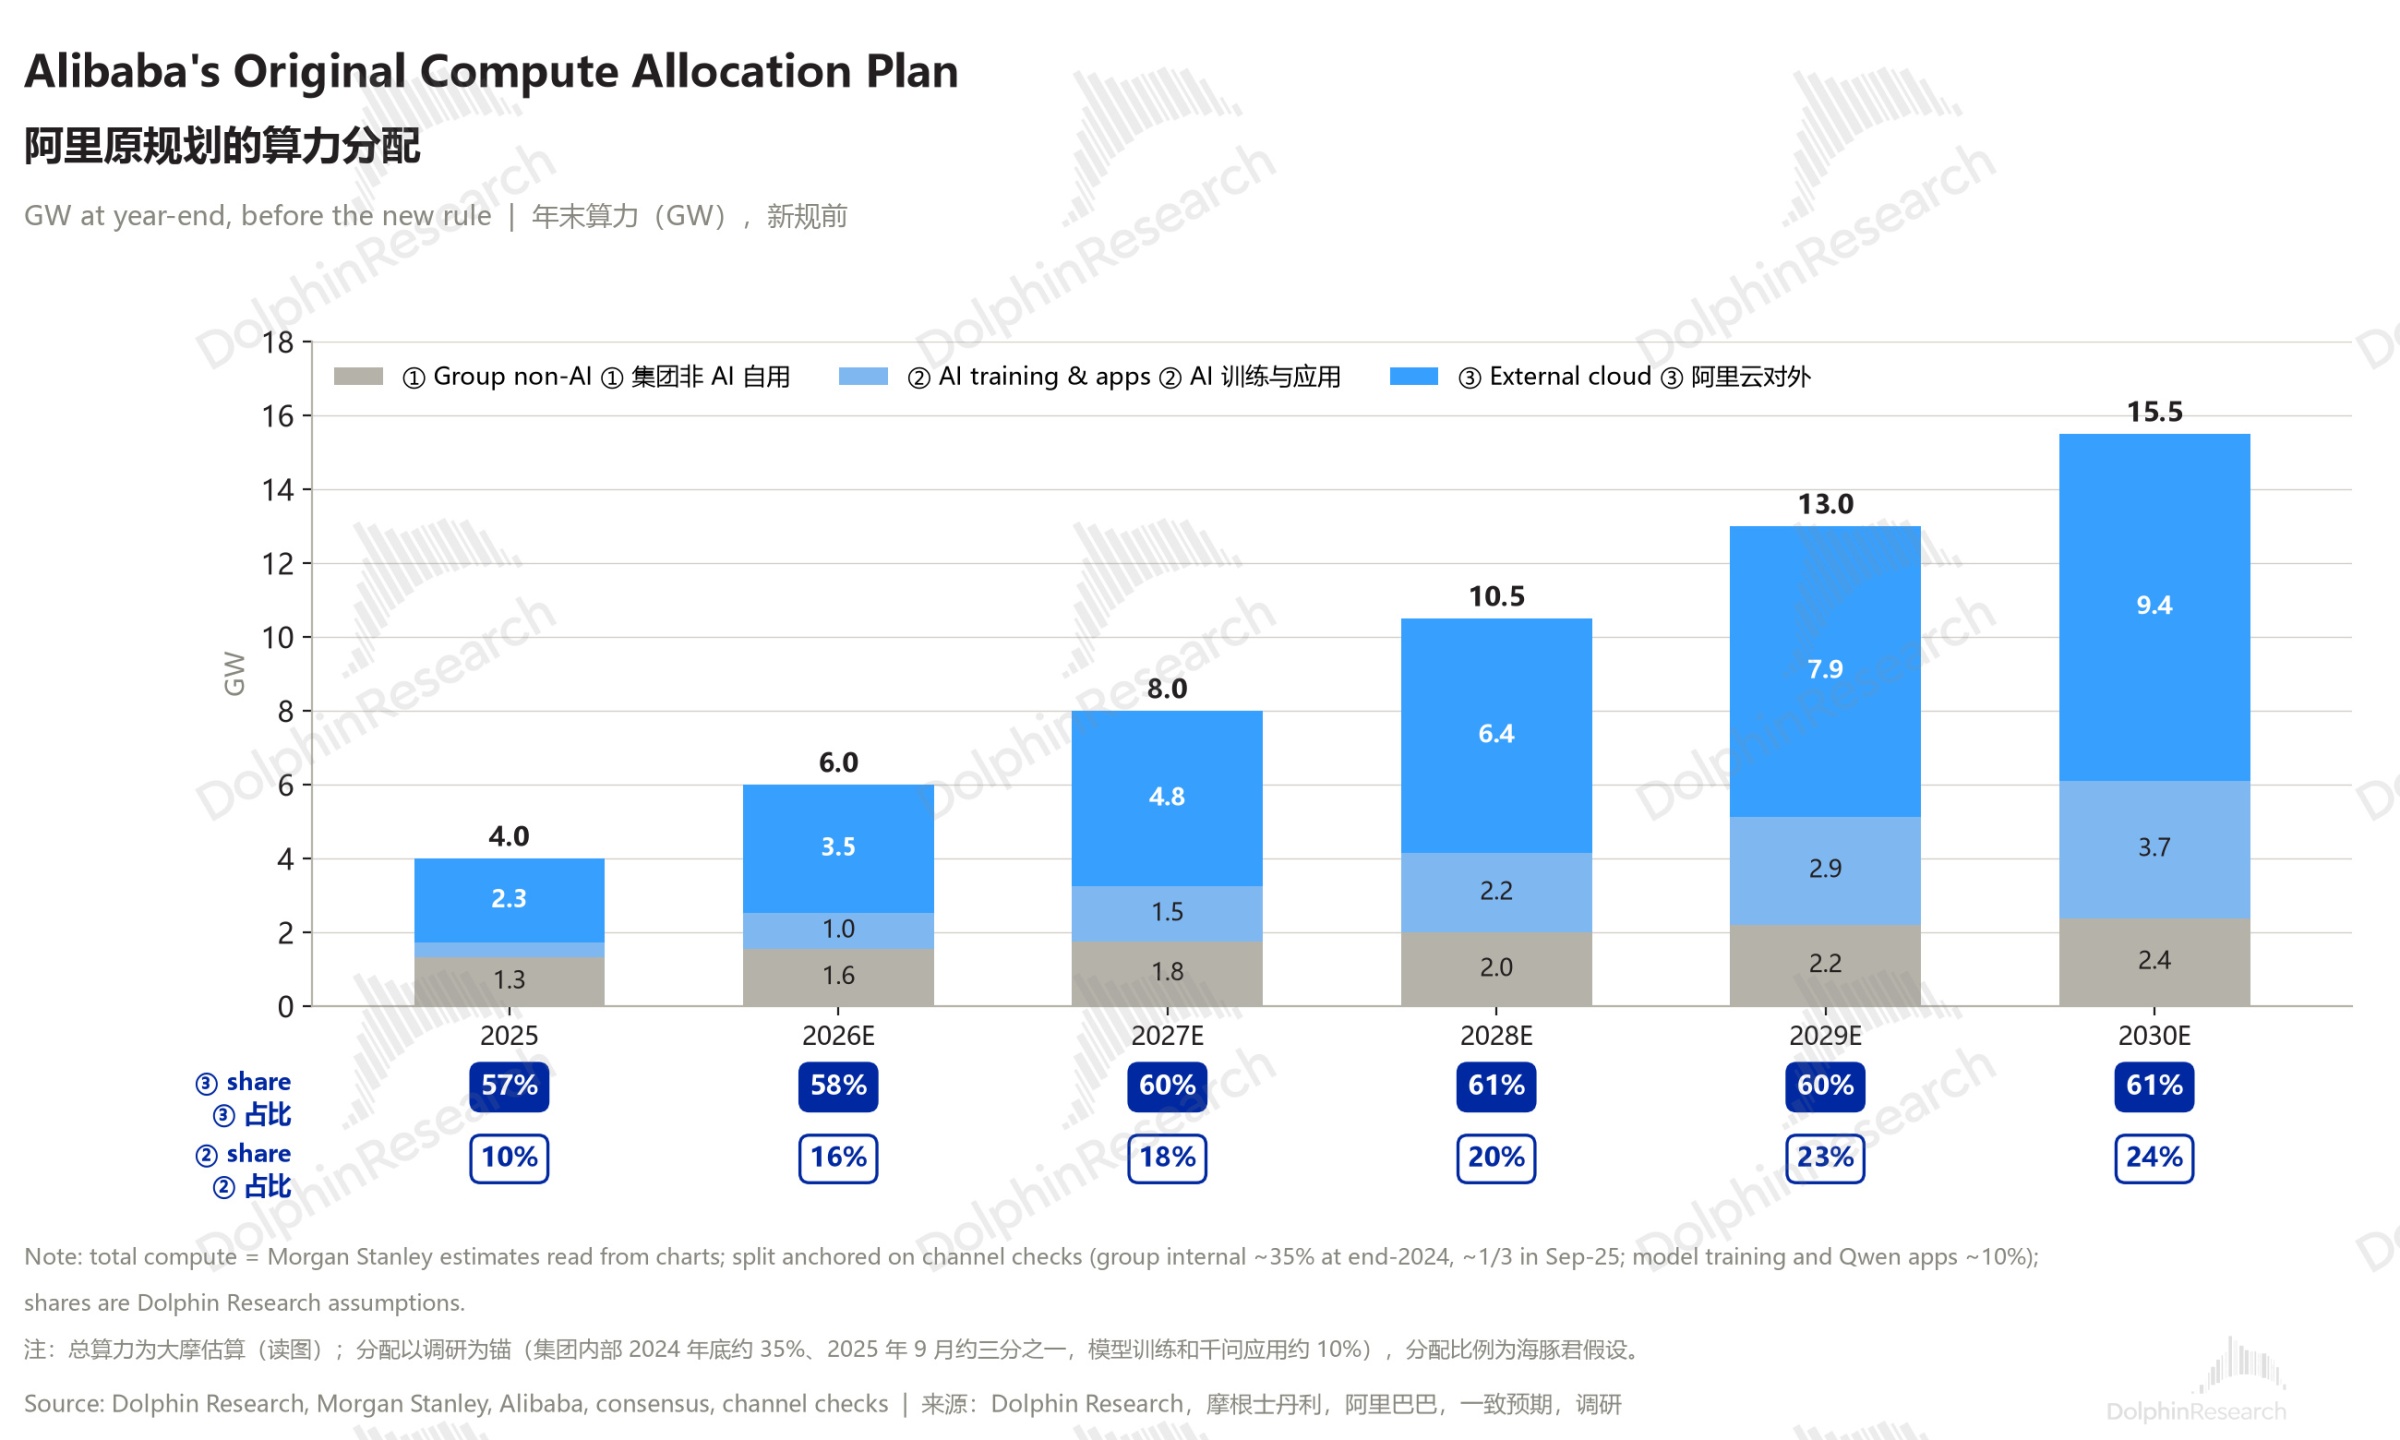
為了便於分析,我們把算力分為三塊用途:① 集團非 AI 業務自用(電商、菜鳥、高德等傳統業務需求);② AI 訓練與應用(千問模型研發和千問 App、千問辦公等 AI 應用);③ 阿里雲對外出售/租(IaaS、百鍊 MaaS、螞蟻等客户)。
基於某調研信息:在 2024 年底,集團內部算力用量約佔 35%,其他用於外部;而在 2025 年 9 月時集團內部用量(非 AI)約佔三分之一,模型訓練和千問應用約佔 10%。我們大致拆分了原算力規劃下的分配情況(見下圖)。
1)新規前:對外出租約佔六成,AI 自用佔比逐年提升
按原規劃下的算力分配情況:① 集團非 AI 自用需求剛性且增長較慢,佔比從 33% 攤薄到約 15%;② AI 訓練與應用增長最快,從 2025 年末約 0.4GW(佔 10%)增至 2030 年末約 3.7GW(佔 24%);③ 阿里雲對外一直是大頭,佔 57–61%。
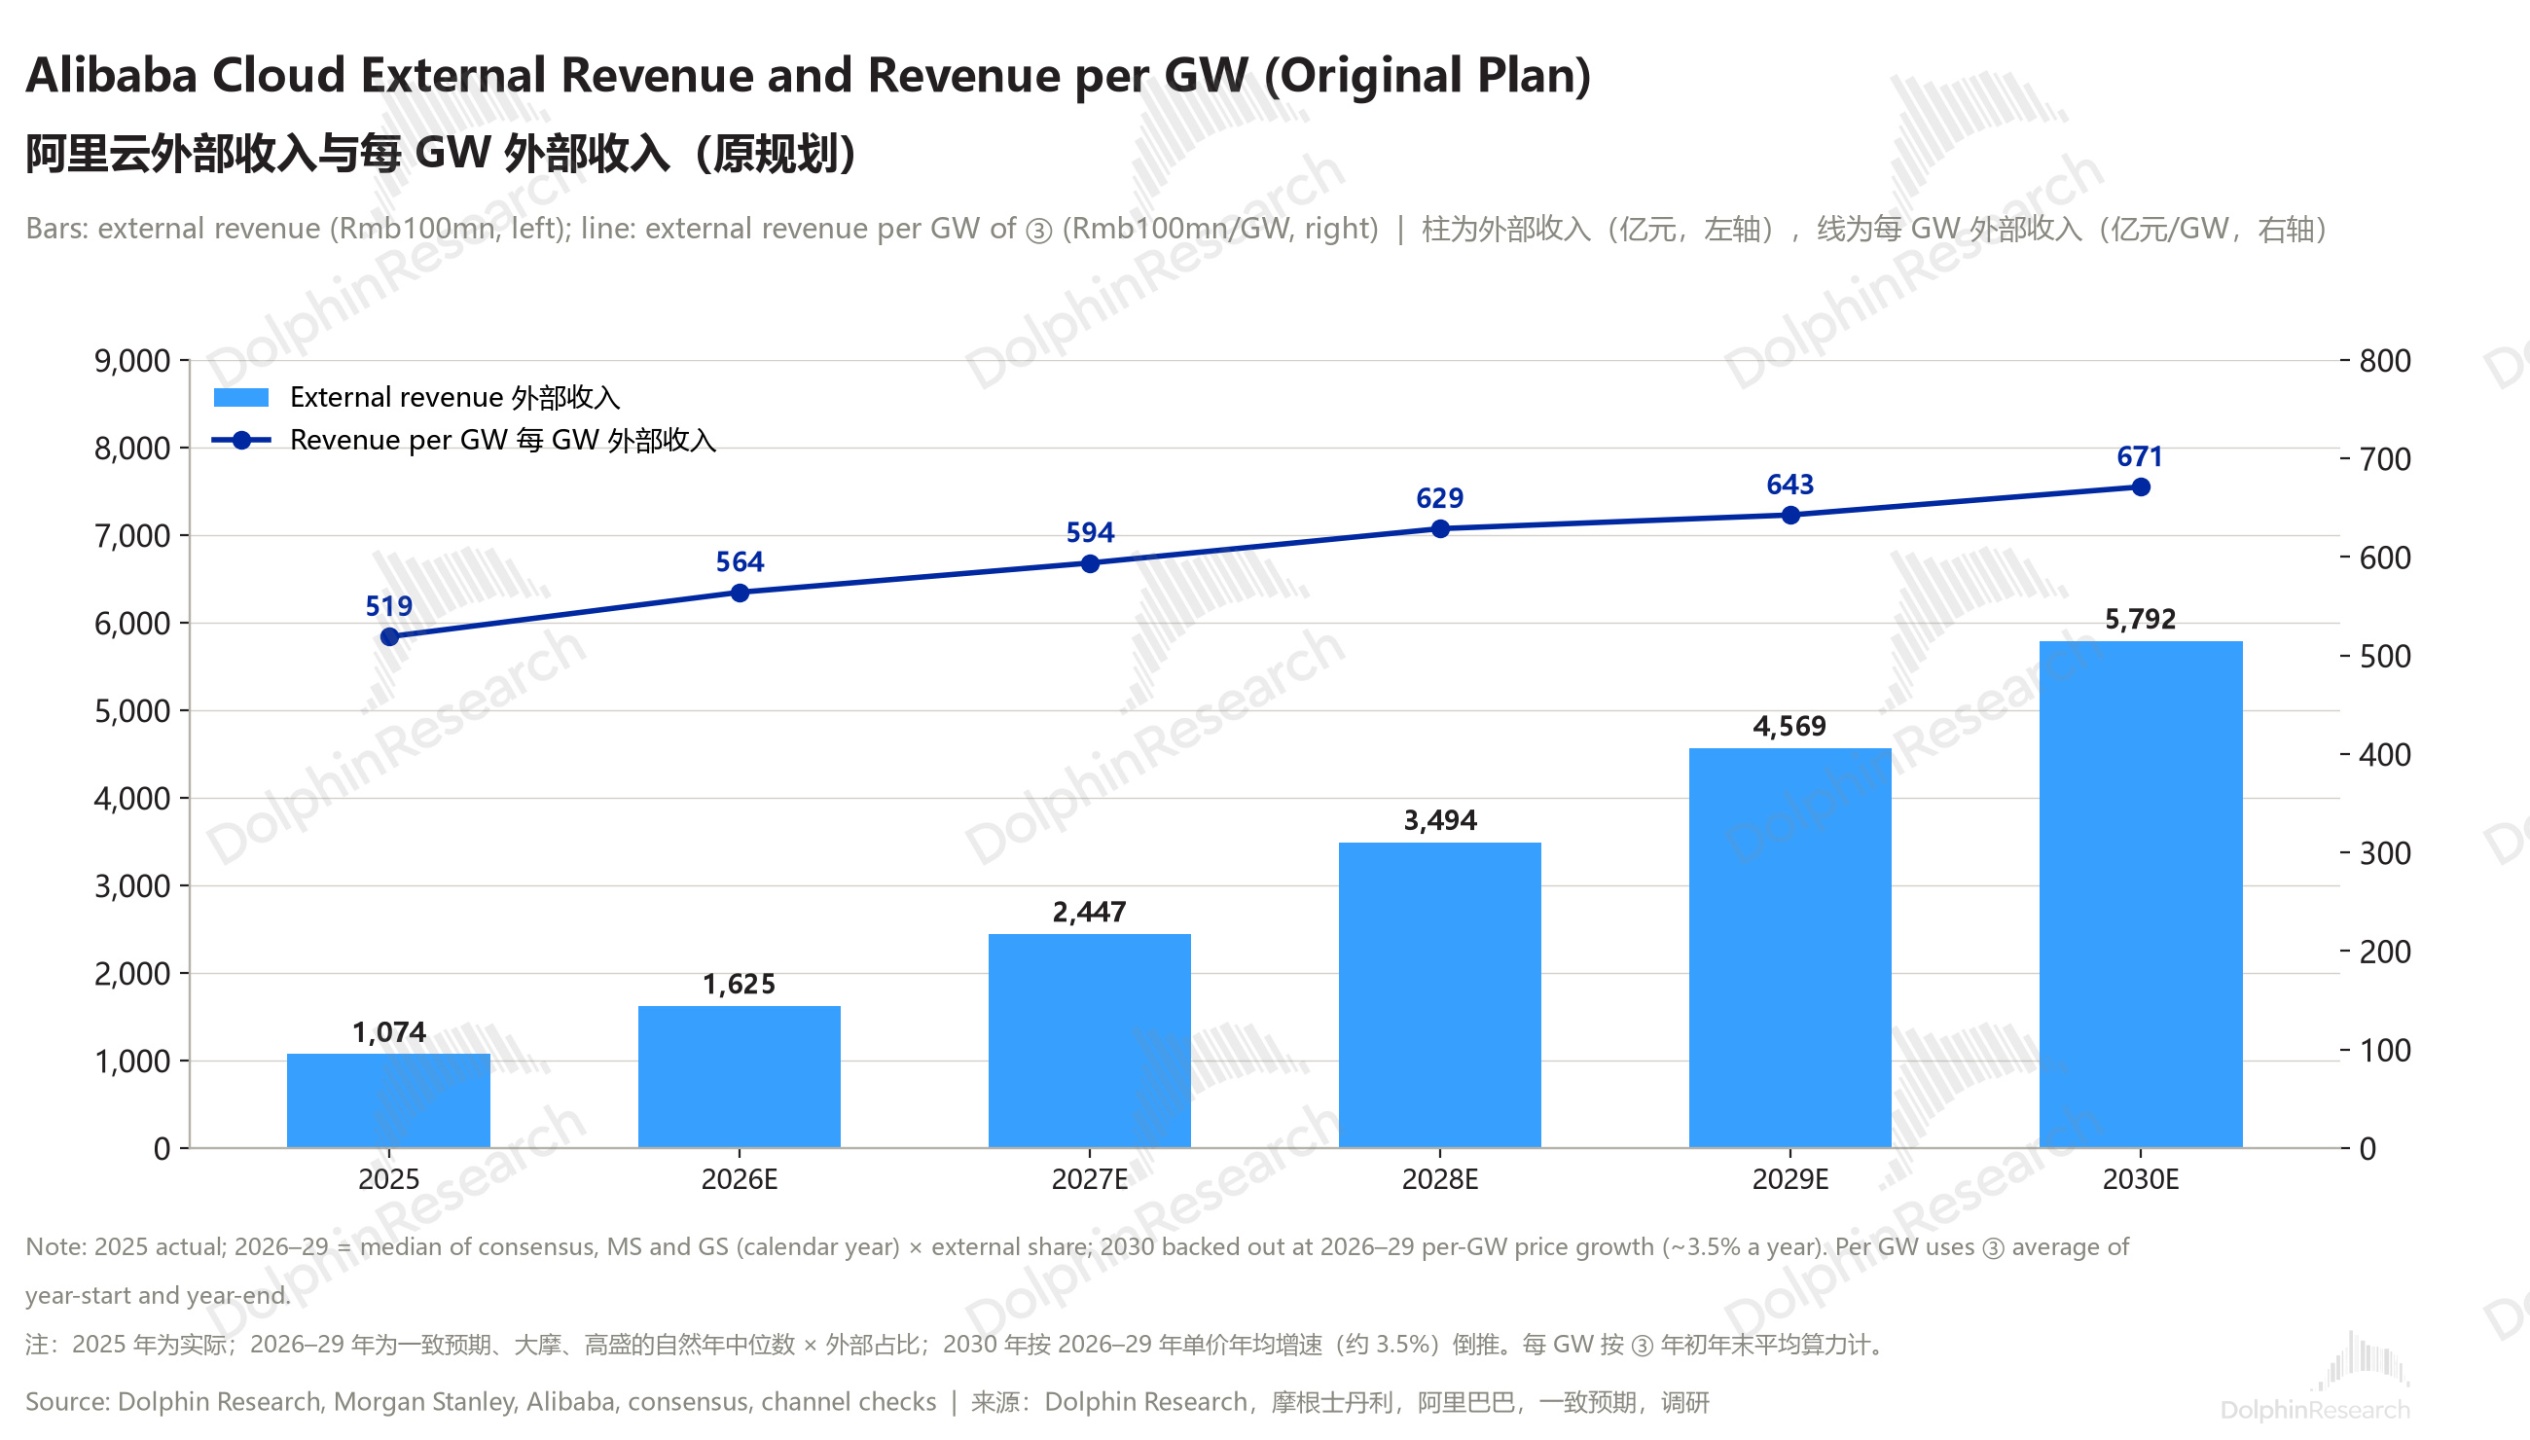
為了大致驗證上述分配方案的合理性,將市場預期的阿里雲外部收入和可外租的算力規模進行比對,得出 2026–30 自然年市場預期的外部收入對應每 GW 約 560–670 億元,和調研信息裏的定價能對上(M890 約 521 億元/GW,中性 450–500 億元/GW)。
2)新規後:缺口主要由對外出租承擔
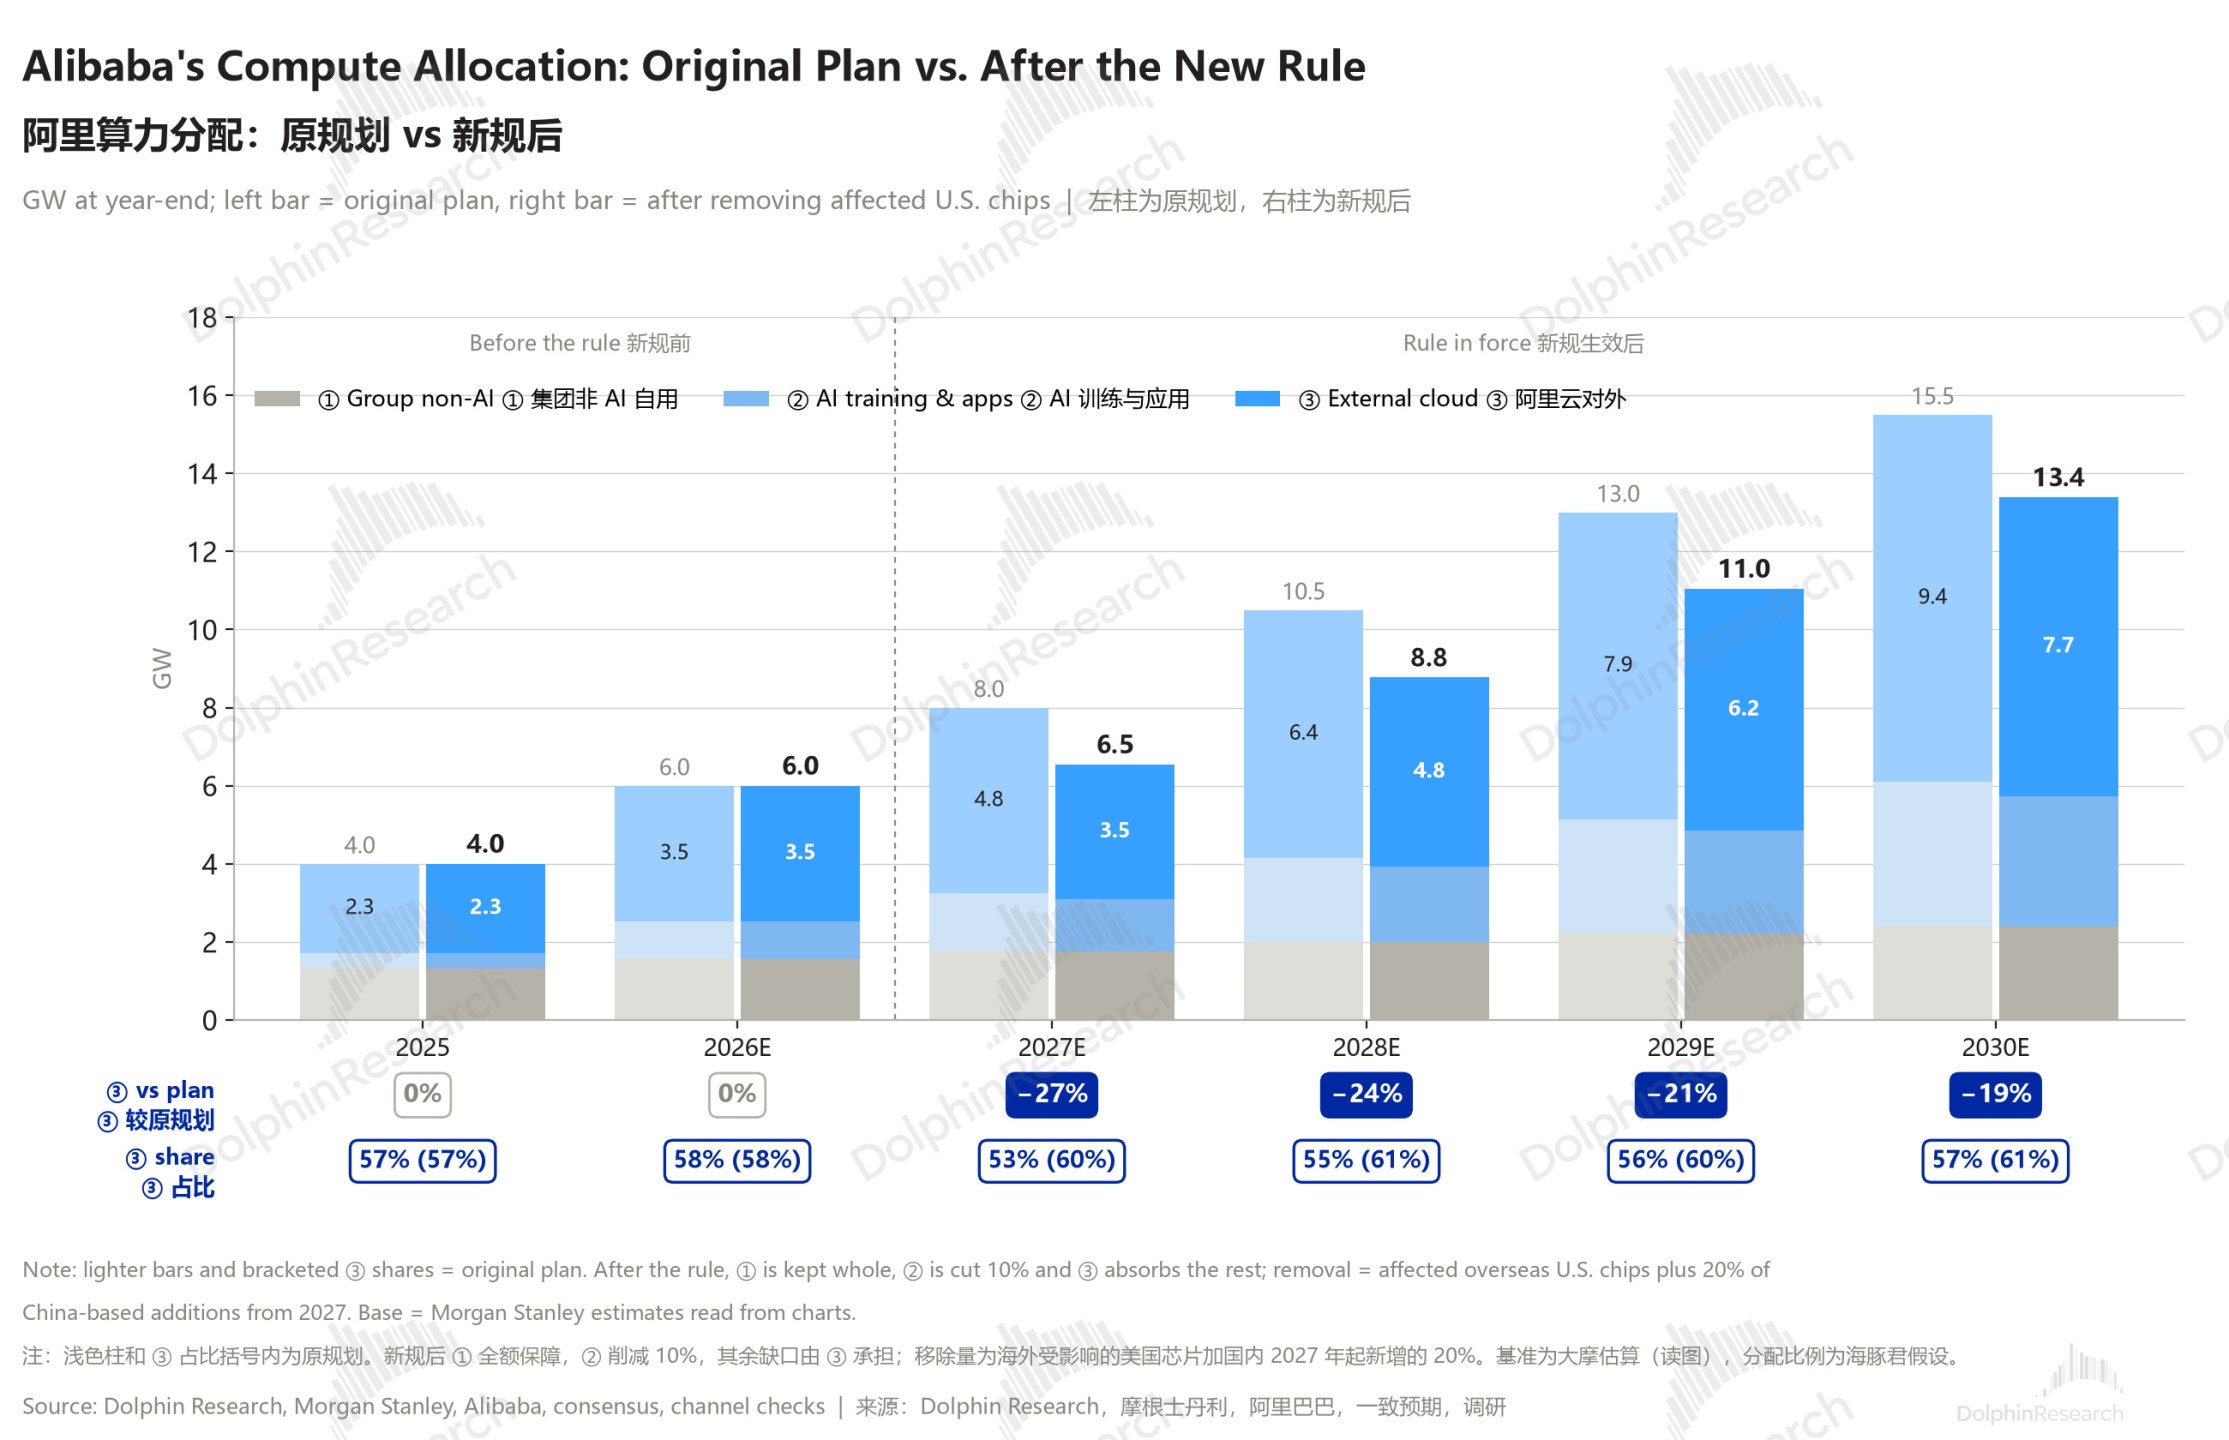
而在新規落地算力緊缺後,公司勢必要對算力的分配做重新規劃。海豚君對新規後算力的分配邏輯假設是:a. 非 AI 傳統業務的用量相比新規前無大變化;b. 優先保供 AI 訓練和應用;c. 算力缺口主要由外租承擔。
具體各塊的算力新用量分配如下:
AI 訓練與應用:優先保供,只比原規劃少 10%,每年約 0.15–0.37GW;但被移除的算力裏有千問預訓練用的 B 系列,訓練能力的降幅會大於 GW 口徑(見 4.2)。
阿里雲對外:2027–30 年每年被移除的算力中的近 90% 由阿里雲可對外出租的部分承擔,相比原規劃可用算力減少約 19–27%,其中 2027 年降幅最大,可對外出租的算力近乎零增長(原規劃為 +37%)。
3.2、對收入的影響:2027 年撐不住 +50% 的預期,2027–28 年補位有限
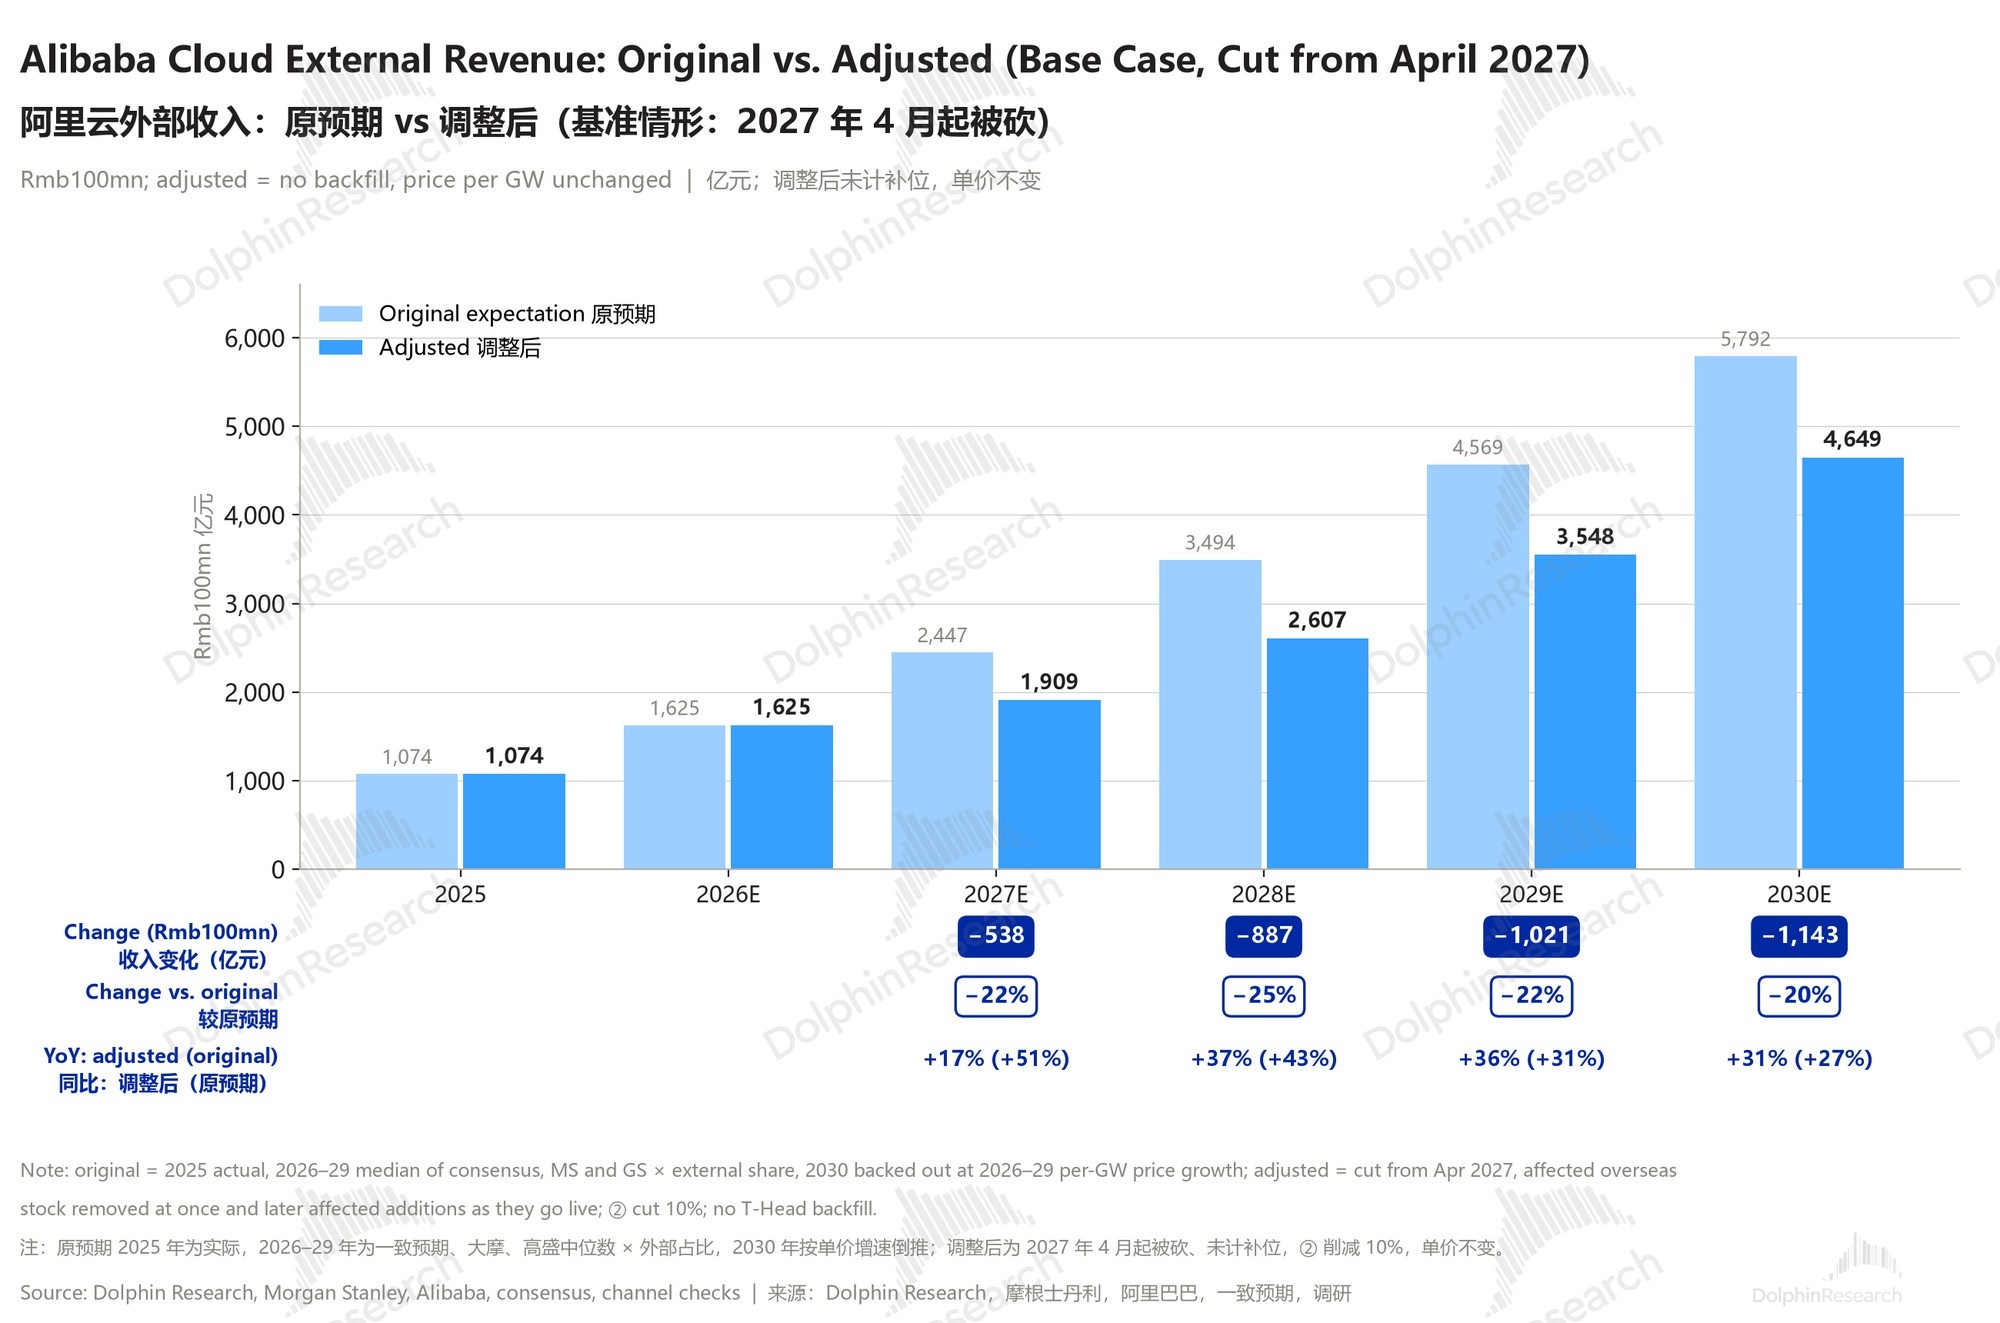
1) 基準情形下外部收入要砍近 1/4
基準情形:4 月起被砍。新規具體從何時開始砍掉阿里的海外算力還不確定,海豚君以 2027 年 4 月起被砍為基準。同時沿用原規劃的每 GW 外部收入,不調整單價假設。
那麼調整後的阿里雲外部收入將比此前預期下調 20%~25% 左右,影響最大的還是 27 自然年,外部收入增速將從 51% 大幅下降到僅 17%!
單價暫按不變處理,主要是因為影響有正反兩面:
a. 結構上拉低:被移除的主要是 B 系列等高性能美國芯片,單位算力的租價高;補上來的是國產芯片,同樣 1GW 對應的收入更低。
b. 算力供給緊缺會推高國產算力定價:但新規後國內算力供給收縮,算力稀缺的情況下,定價較低的國產芯片算力也大概率跟着漲價。兩個因素誰佔上風還要再觀察。
2)不同時點算力被砍,最悲觀情景下 27 年雲外部增速僅 8%
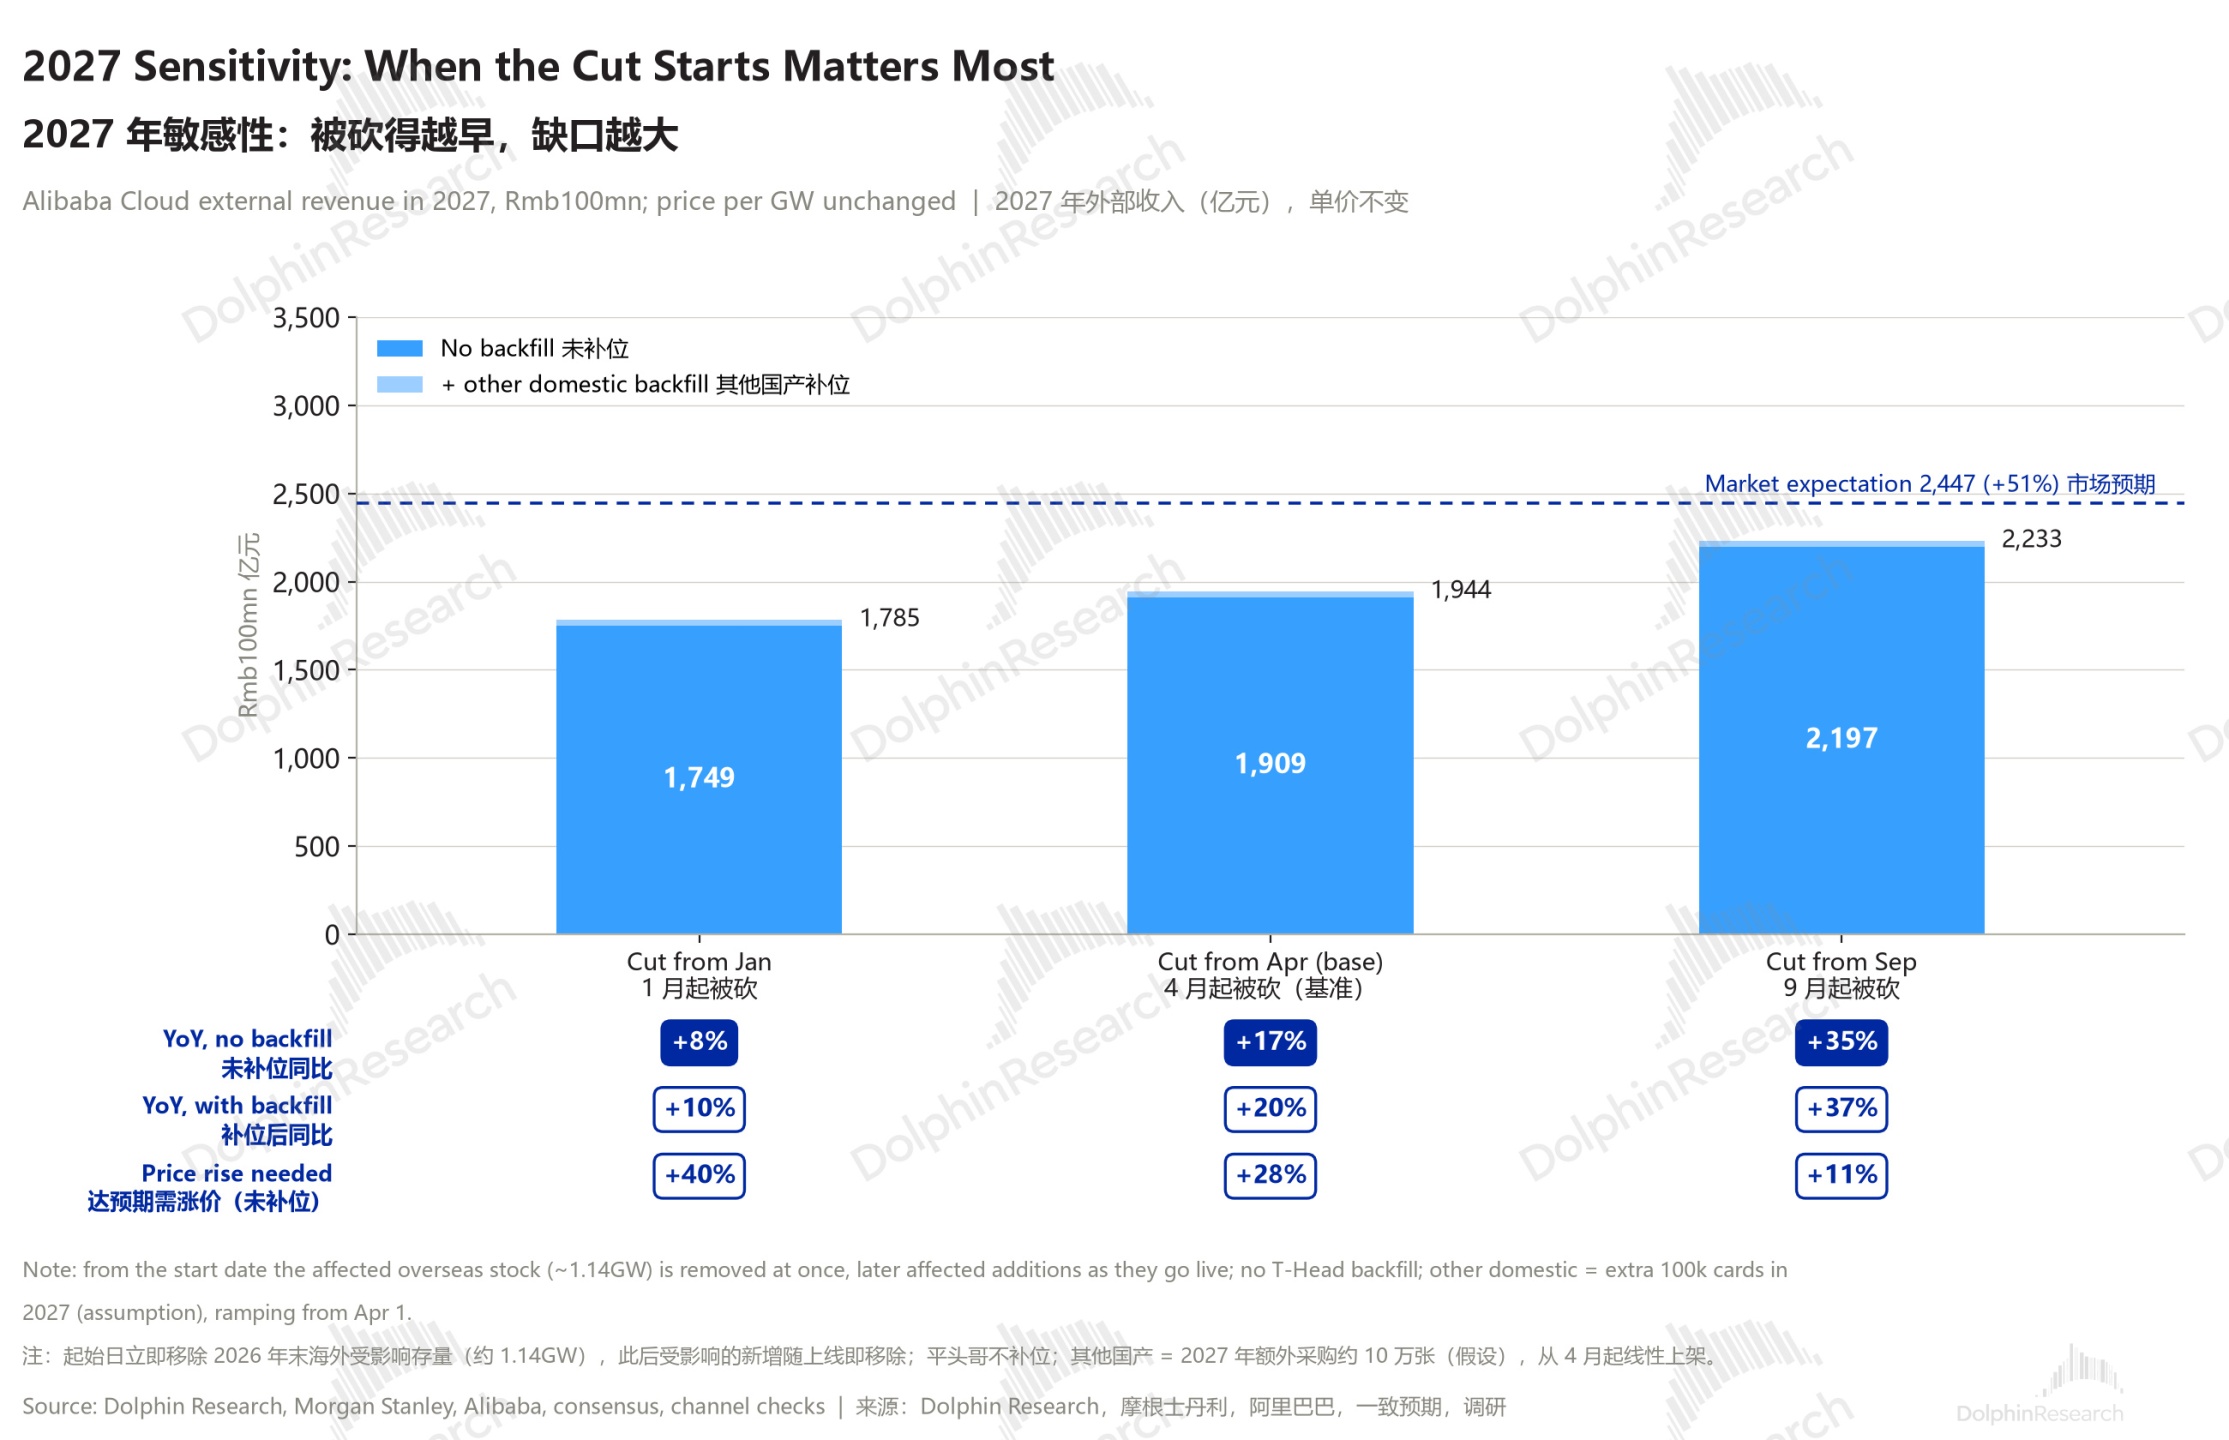
對於影響最大的 27 年單獨拎出來看,海外算力實際被移除的時間節點早晚的影響不小。
在基準之外,按 1 月和 9 月被砍的兩個情景假設看:若 1 月起海外算力就被砍,2027 自然年阿里雲外部收入的同比增速將僅剩 8%;若 9 月起被砍,外部收入增速將下降到 35%。
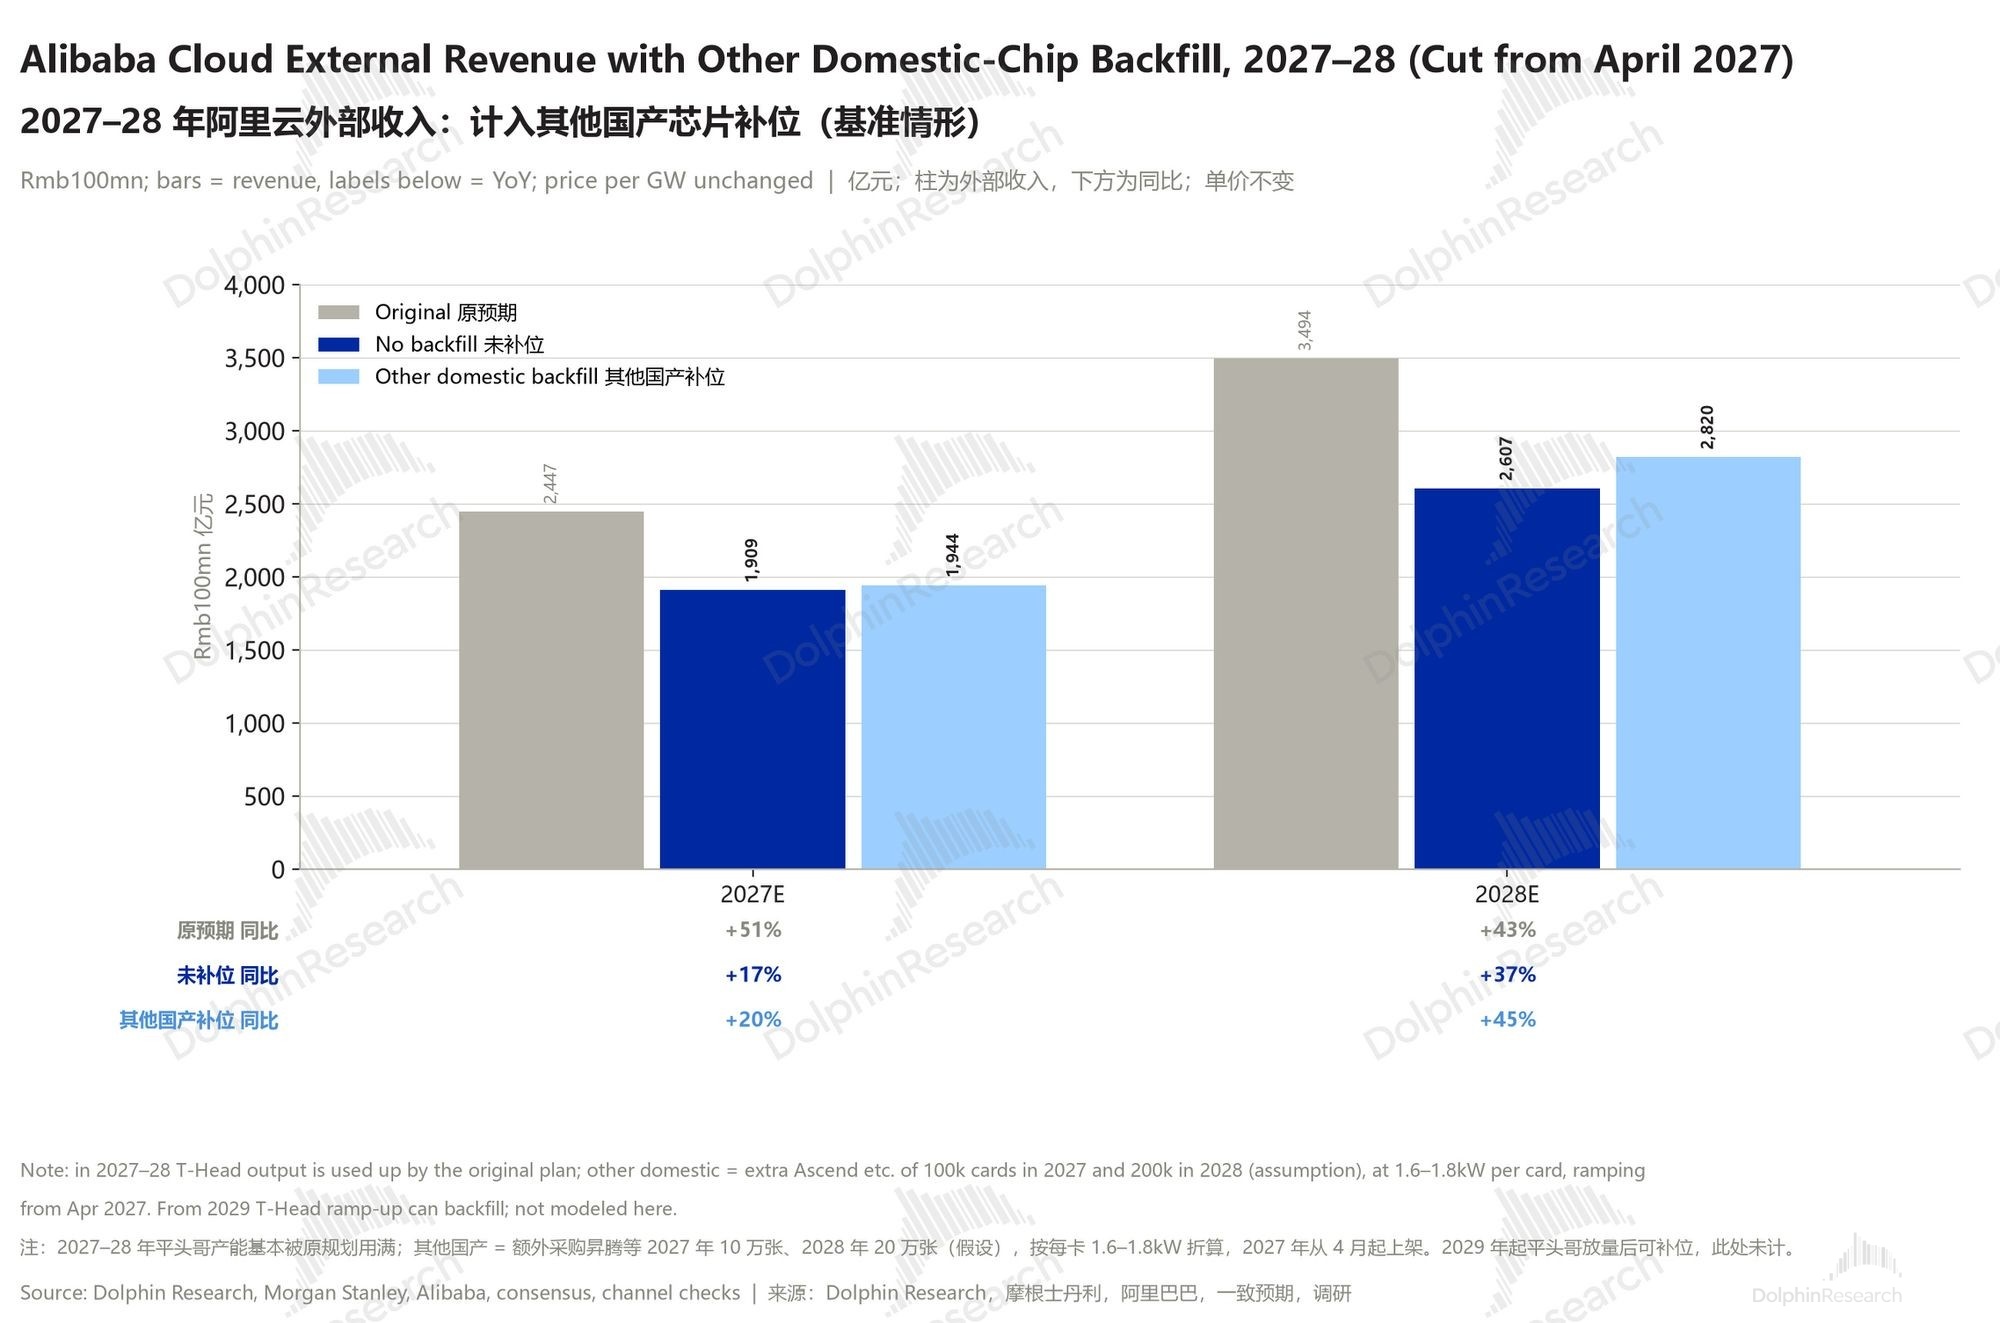
3)計入其他國產芯片補位後:最後我們看下受衝擊最大的 2027–28 兩年,若能靠國產算力補上一部分缺口,則能補回多少阿里雲的外部增速。
由於這兩年平頭哥產能已被原規劃用滿、不參與補位,只靠額外採購華為、寒武紀等其他國產卡:假設 2027 年多買約 10 萬張(約 0.16GW),2028 年多買約 20 萬張(約 0.36GW),
從 2027 年 4 月起陸續上架。
那麼在海外算力 4 月起被砍的基準假設下,2027 年外部收入增速將從約 +17% 提高到約 +20%,仍遠低於原預期;2028 年的收入規模較原預期的缺口從約 25% 收窄到約 19%。
2029 年起平頭哥放量,產能足以補位,缺口有望逐步補齊,這裏不再細算。
四、定量之外的定性問題
4.1、算力先給誰:多數廠商會優先保內部模型
算力緊缺後的取捨:海外算力被切斷、只能依靠國產算力後,國內算力整體緊缺。所有云廠商和模型公司都要做一個取捨:先保內部的模型研發和自用,還是先保能對外出租、帶來收入的算力。
多數廠商會優先保內部:一是隻有內部模型保持領先,雲業務和 AI 應用才有競爭力;二是對外供給削減後,國內高端卡只能靠存量,租價大概率上行,可以靠漲價彌補一部分對外收入。
這也是第三章測算中「① 全額保障、② 只少量削減、缺口主要由 ③ 對外出租承擔」的依據。
4.2、訓練受衝擊最大,推理影響相對較小
推理國產卡基本夠用:推理對單卡性能和互聯的要求低,810E、M890 等國產卡已基本能滿足一般推理需求,對外出租和千問 App 等應用受的影響相對較小。
訓練影響更大:但前沿模型預訓練需要數萬卡的單一集羣,且調研來看 B 系列等高端 GPU 對國內頂尖模型的預訓練舉足輕重。
按 FP16 稠密算力和整櫃攤到每卡的功耗,B 系列每 kW 的算力約為 M890 的 4–5 倍;國產卡單卡性能低,要用更多卡、更大規模的互聯,軟件棧也不如 CUDA 成熟。
就算能補齊算力規模,國內旗艦模型的訓練節奏仍可能放緩,與海外前沿模型的差距被繼續拉大。
4.3、國內大模型可能迎來一輪整合
高端算力整體稀缺後,海豚君國內可能不再能支撐大廠和多家獨立模型商都去追求自研頂級模型,而阿里、字節、騰訊再算個 DeepSeek 之外的獨立模型商受到的影響將最大:
a. 大廠沒有餘力外租:提升算力的大廠會優先保自家模型,沒有多餘算力租給獨立模型商。
b. 獨立模型商首當其衝:獨立模型創業公司則首當其衝,它們的資金體量和融資能力弱於大廠,靠把內外部算力重新分配的迴旋餘地也更小,更可能進入 “無卡可用” 的狀態。進而對模型研發和用户使用體驗造成雙重打擊。
c. 結果:頭部大廠、尤其是有自研芯片的廠商(阿里有平頭哥、華為有昇騰)相對佔優;部分獨立模型商可能被迫放棄前沿模型訓練、轉向應用,或被併購整合。
4.4、平頭哥:補位會擠佔外銷,可能壓制單獨上市的估值
補位擠佔外銷:大摩原本假設平頭哥出貨中阿里自用的比例從 2027 年的約 80% 降到 2030 年的約 50%,也就是越往後越多賣給外部客户。
但新規後,2029 年起平頭哥放量的餘量要優先補阿里被砍的美國芯片算力,原本外銷的芯片轉回自用,平頭哥的外銷收入和外部客户數都會明顯少於原先預期。
可能壓制上市估值:恰逢平頭哥正在籌備單獨上市,若外銷被自用擠佔,平頭哥就會變得更像阿里的內部供應部門,收入規模和獨立性都會打折,上市時的定價和估值可能受到壓制。
4.6、芯片以外的卡點:HBM 和先進封裝可能比晶圓更早卡住
HBM:美國自 2024 年 12 月起限制 HBM2E 及以上向中國出口,國產 HBM 仍在爬坡;M890 的 144GB、V900 的 216GB 顯存都依賴 HBM,HBM 可能先於晶圓成為平頭哥放量的瓶頸。
先進封裝與代工:CoWoS 類先進封裝的國內產能有限;新規對中國企業設計的 16/14nm 及以下芯片在海外代工也有限制,平頭哥若仍有產品在三星等海外代工,需轉回中芯國際,與華為等爭奪產能。
4.7、中國的政策應對:加速國產替代,稀土反制
雖然對國內的雲和模型廠商是件壞事,但對國產芯片設計製作、 HBM 生成等半導體產業鏈內的公司,則又會是一次 “國產替代” 邏輯加速釋放的機會。
面對美國的步步緊逼,中國也可能在稀土等領域反制,上文討論的一系列限制措施,是否會全量落地,大概率會有拉扯的過程。
五、尾聲:新規的劇本已經寫好,阿里會拿到哪一版劇情——是 1 月就被 “拔網線” 的悲觀版,4 月起砍的基準版,還是拖到 9 月才動手、多出半年緩衝的温和版,我們不好預判。
關鍵要看今晚電話會上管理層怎麼交底:海外算力怎麼處置、平頭哥和國產卡能補多少、明年的增長指引還守不守得住。調整後的盈利預測和估值,海豚君會在業績公佈後和大家一起更新。今晚,一起盯緊阿里的業績和電話會!
<正文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。