$Moderna(MRNA.US)
Moderna 股價飆升。其癌症疫苗值得高溢價嗎?
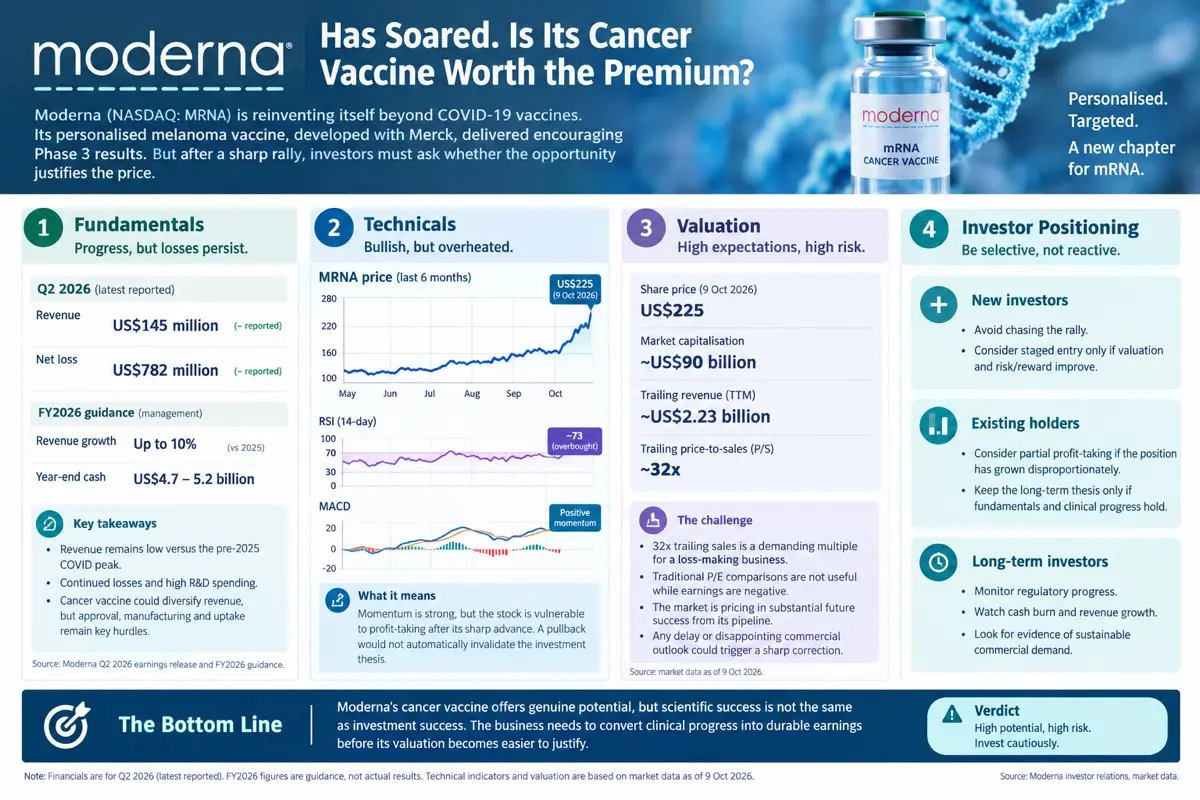
Moderna $Moderna(MRNA.US) 正在重塑自身形象,不再侷限於新冠疫苗。其與默克(Merck)合作開發的個性化黑色素瘤疫苗在 III 期臨牀試驗中取得了令人鼓舞的結果,開啓了潛在的新增長篇章。但在經歷了一輪壯觀的上漲後,投資者必須追問:這一機會是否足以支撐當前的價格。
基本面:取得進展,但虧損持續
Moderna 報告稱 2026 年第二季度營收為 1.45 億美元,淨虧損為 7.82 億美元。管理層預計 2026 財年營收增長高達 10%,年底現金儲備預計在 47 億至 52 億美元之間。癌症疫苗有望實現收入多元化,但監管審批、製造成本和商業推廣仍是主要障礙。
估值:最大的擔憂
Moderna 的 trailing sales 倍數約為 32 倍,儘管持續虧損,卻享有極高的估值。在盈利仍為負值的情況下,傳統的市盈率比較毫無意義。市場實際上是在為其管線未來的巨大成功定價。任何延遲或令人失望的商業前景都可能引發急劇回調。
投資者應如何定位自己?
新投資者應避免追漲,只有在估值和風險回報比改善的情況下才考慮分批建倉。現有持有者若倉位增長不成比例,可考慮部分獲利了結。長期投資者應密切關注監管進展、現金消耗情況以及可持續收入增長的證據。
結論:Moderna 的癌症疫苗具有真正的潛力,但科學成功並不等同於投資成功。在其估值變得更容易合理化之前,該公司需要將臨牀進展轉化為持久的盈利能力。