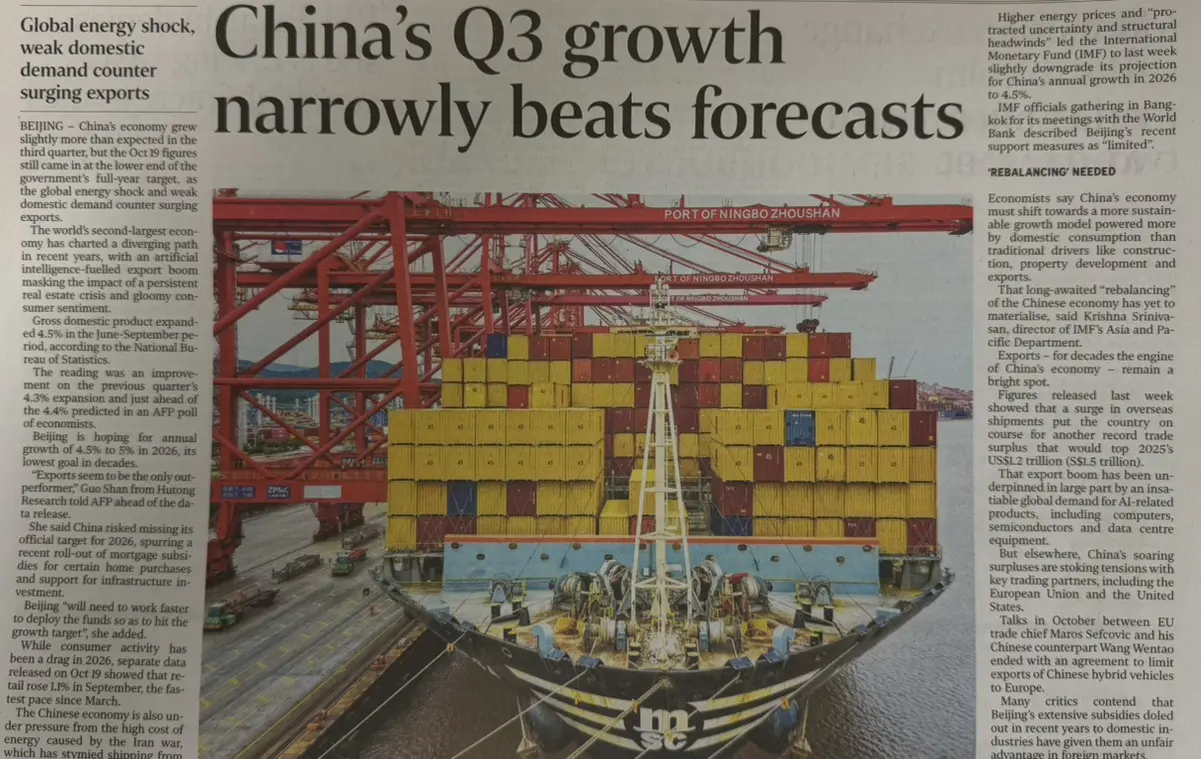
我同意 “中國假期後出現艱難復甦”。其第三季度經濟擴張也較為疲軟,增速為 4.5%🤭。該數據略高於預期,但仍低於政府設定的 4.5%–5% 的年度目標。😖
強勁的出口仍是關鍵增長動力,抵消了國內消費疲軟和房地產行業低迷的影響。
我期盼政府出台刺激方案以進一步提振經濟。恒生科技指數和恒生指數需要進一步推升才能走高。自 2026 年初以來,市場已處於看跌態勢相當長一段時間了😣。

Full Time ACCA CA Accountant with 22 years of trading experience.


我同意 “中國假期後出現艱難復甦”。其第三季度經濟擴張也較為疲軟,增速為 4.5%🤭。該數據略高於預期,但仍低於政府設定的 4.5%–5% 的年度目標。😖
強勁的出口仍是關鍵增長動力,抵消了國內消費疲軟和房地產行業低迷的影響。
我期盼政府出台刺激方案以進一步提振經濟。恒生科技指數和恒生指數需要進一步推升才能走高。自 2026 年初以來,市場已處於看跌態勢相當長一段時間了😣。
定義上週走勢的芯片股拋售在週一結束,但亞洲市場並不買賬。在國內,STI 指數正在下滑。讓我們深入探討👇💬 華爾街稱拋售已經結束,亞洲市場則不這麼認為。你認為哪一方是...
我同意 “中國假期後出現艱難復甦”。其第三季度經濟擴張也較為疲軟,增速為 4.5%🤭。該數據略高於預期,但仍低於政府設定的 4.5%–5% 的年度目標。😖
強勁的出口仍是關鍵增長動力,抵消了國內消費疲軟和房地產行業低迷的影響。
我期盼政府出台刺激方案以進一步提振經濟。恒生科技指數和恒生指數需要進一步推升才能走高。自 2026 年初以來,市場已處於看跌態勢相當長一段時間了😣。
定義上週走勢的芯片股拋售在週一結束,但亞洲市場並不買賬。在國內,STI 指數正在下滑。讓我們深入探討👇💬 華爾街稱拋售已經結束,亞洲市場則不這麼認為。你認為哪一方是...
$吉寶房地產信托(K71U.SG)
🏢 吉寶置業信託收購 prime Tanjong Pagar Tower - 明智之舉還是未來的隱患?
吉寶置業信託正在收購 Keppel South Central 51% 的控股權,這是一座位於丹戎巴葛的全新 33 層甲級寫字樓。
交易價格為 6.271 億新元,這筆交易使該 REIT 的資產組合再增加 6 億新元,並加強了其在新加坡中央商務區的存在。
✅ 亮點
1️⃣ 即期 DPU 提升:預計該交易將從第一天起將每單位派息(DPU)提升 2.01%。
2️⃣ 5 年收入保障:吉寶有限公司將為該物業提供每月 223 萬新元的保證收入,為期長達 5 年。目前覆蓋了 4.38% 的穩定收益率和空置風險。
3️⃣ 優質資產:一座現代化的可持續建築,擁有直至 2032 年的穩定現金流。
⚠️ 需關注點
⏰ 第 6 年觀察點:一旦 5 年支持期結束,市場租金和入住率必須維持每月 223 萬新元的水平,否則 DPU 可能會下降。
⏰ 融資影響:債務與股權的最終比例將在 2026 年第四季度特別大會前確認。其融資方式將影響槓桿水平和潛在的稀釋效應。
該收購預計在 2027 年第二季度完成,有待持有人批准。
你認為這對持有人有利嗎?在我看來,在盲目跟風之前,最好先觀察並瞭解更多情況 🤪。
來源:Keppel Reit 以 6.109 億新元收購 Keppel South Central 51% 股份
Businesstimes News 20 Oct 2026
·
不構成財務和投資建議。請自行進行盡職調查 😃。
📊 凱德投資觸及 52 周新低——到底發生了什麼?
凱德投資(CLI)昨日盤中一度觸及約 2.34 新加坡元的 52 周低點(目前交易價格為 2.32 美元)。讓我們透過價格波動,看看背後真正發生的事情:
📉 為何下跌?
高利率對整個房地產行業造成了沉重打擊。此外,據報道,其在 2025 財年(FY2025)的淨利潤下降了 70%,至 1.45 億新加坡元。這主要是因為凱德正轉向更輕資產的運營模式。
🚀 表面之下更強的故事
經常性費收入在 2026 年上半年(H1 2026)同比增長了 20%,達到 6.87 億新加坡元。管理資金規模增長至 1280 億新加坡元。資本回收也在快速推進,今年迄今已實現約 50 億新加坡元的總剝離額。
💡 估值與展望
凱德的市淨率約為 0.93 倍,股息收益率約為 5.1%。分析師們依然看好。共識評級為 “強烈買入”,平均目標價接近 3.41 新加坡元。
我認為最好先等待股價企穩。目前我們仍不清楚萊佛士坊一號(One Raffles Place)競購的資金來源將如何影響凱德的資產負債表和盈利能力。保持觀望是最好的選擇。
不構成投資建議。請自行做好盡職調查 ☺️。
$凱德投資(9CI.SG)
$比亞迪股份(01211.HK)
🤖 遇見小迪。BYD 推出的全新人形機器人即將亮相展廳!
BYD 展示了其首款自主研發的具身智能人形機器人的設計。小迪身高 1.61 米,重 58.5 公斤。它被設計為能夠像人類一樣自然移動和工作。
以下是它的亮點:
• 🦾 31 個自由度。
它能像人類一樣行走、保持平衡並流暢移動。
• 🎯 精密雙手。
其手部動作重複精度在 1 毫米以內。非常適合操作觸摸屏和處理小物件。
• 🗣️ 多語言交流。
它能理解並翻譯 6 種中文方言和 6 種外語。
• 🚘 您的新展廳嚮導。
BYD 計劃在每個經銷商處放置 2 到 3 台此類機器人。它們將迎接客户,講解汽車功能,並演示車輛技術。
BYD 正超越電動汽車領域,邁向客户服務機器人的未來!⚡🤖
來源:
1) BYD humanoid robot design emerges as formal debut remains pending - CnEVPost 8 Oct 2026
2) BYD unveils design for humanoid robot aimed at automotive dealerships -Global Sources 11 Oct 2026
非財務及投資建議。請自行研究並進行盡職調查。☺️
$中國平安(02318.HK)
💪 繼續堅定持有中國平安,我知道我的耐心終將得到回報
今年九月,我分享了為什麼以平均成本 56.65 港元持有 1,000 股中國平安。今天它的交易價格是 50.05 港元,賬面虧損約 11.65%。在投資組合中看到紅色(虧損)並不容易 😔😣😒
但以下是我堅持持有的原因:
✅ 基本面依然強勁
• 市盈率僅為 4.94,遠低於行業平均水平
• 市淨率為 0.77,股息收益率達 6.28%
• 利潤增長 36.1%,ESG 評級為 A+。業務基本面沒有變化。
📌 我的理念——同一句話😁
價格是你支付的,價值是你得到的。市場短期內可能非理性,但偉大的公司最終會獲得其應有的份額。我是為了長期投資,而不是關注每日的漲跌。
感謝你與我同行這段旅程。致所有價值投資者,感謝閲讀,與我一起堅持下去。不要放棄你所相信的。
美股今晚可能反彈。(好機會 😆)
半導體股已經下跌超過一週。看起來有望反彈,而且我認為漲勢尚未結束。如果即將到來的財報改變投資者情緒,還會有更多行情。
保持警惕,安全交易。記住下週是美聯儲周。市場會尊重美聯儲的動向,不要過度交易。
芯片股連續第八日下跌,創下歷史最長連跌紀錄,做空它們的交易者獲利約 320 億美元。國內方面,銀行股出現分歧。讓我們深入探討👇💬 連跌八天後,美聯儲將...
美股今晚可能反彈。(好機會 😆)
半導體股已經下跌超過一週。看起來有望反彈,而且我認為漲勢尚未結束。如果即將到來的財報改變投資者情緒,還會有更多行情。
保持警惕,安全交易。記住下週是美聯儲周。市場會尊重美聯儲的動向,不要過度交易。
芯片股連續第八日下跌,創下歷史最長連跌紀錄,做空它們的交易者獲利約 320 億美元。國內方面,銀行股出現分歧。讓我們深入探討👇💬 連跌八天後,美聯儲將...
$SK海力士(SKHY.US)
🚨 SK 海力士暴跌 19%。是買入機會還是 AI 存儲週期見頂?
上週出現劇烈拋售,SK 海力士市值在短短一週內蒸發 2310 億美元。
股價跌至 136.49 美元,RSI 降至 27.60 的深度超賣區間。許多投資者都在問,現在是否是逢低買入的完美時機?
以下是導致下跌的原因總結,以及 SK 海力士目前是否值得買入的分析。
🔍 拋售背後的四大原因
• 中國競爭:消息稱中國長江存儲(CXMT)在高密度服務器 DRAM 技術方面取得進展,引發了對未來競爭的擔憂。
• 獲利了結:在 AI 存儲熱潮推動股價大幅上漲後,投資者選擇獲利了結。
• 宏觀與債務擔憂:美國通脹數據高於預期,重新引發對利率的擔憂。投資者也在考慮建設 AI 基礎設施所需的大量債務。
• 板塊整體疲軟:拋售壓力波及整個存儲板塊。三星和美光也隨 SK 海力士一同下跌。
💡 現在應該買入 SK 海力士嗎?
• 超賣不等於便宜:27.60 的 RSI 顯示拋壓強勁。然而,僅從技術上處於超賣狀態不足以確認底部。
• AI 需求依然強勁:行業預測顯示,2026 年第四季度 DRAM 合同價格可能較上一季度上漲 10% 至 15%。AI 服務器繼續面臨供應短缺。
• 結論:等待價格企穩是明智之舉。在採取行動前,密切關注即將發佈的財報,以確認定價能力依然強勁。
更多信息請參閲信息圖。
不構成投資及財務建議。請務必進行盡職調查。
$BTC/USD(BTCUSD.HAS)
🏆 [每週] 比特幣市場展望:宏觀經濟與技術面
比特幣在從近期接近 88,000 美元的高點回調後,目前在 81,874 美元附近企穩。RSI 指標已降温,顯示出中性動能。
目前大家都在關注央行下一步的行動。
🚨 需關注的宏觀因素
• 通脹依然高企:CPI 同比上漲 3.7%,PPI 為 6.3%。兩者均導致美國國債收益率居高不下,市場保持謹慎。
• FOMC 會議將於 10 月 27-28 日舉行:美聯儲的利率決定將為包括比特幣在內的所有風險資產設定方向。
🎯 關鍵價格水平
🔴 主要阻力位:87,500 美元至 88,000 美元
🟠 關鍵樞軸區:83,500 美元至 84,500 美元。比特幣需要突破該區域才能再次轉為看漲動能
🔵 近期支撐位:80,000 美元至 81,000 美元
🟢 更強宏觀支撐:75,500 美元至 76,000 美元
🔮 兩條可能的路徑
• 🦅 如果美聯儲採取鷹派立場:跌破 80,000 美元可能引發更多拋售,將比特幣推向 75,500 美元至 76,000 美元
• 🕊️ 如果美聯儲採取鴿派立場:突破 83,500 美元至 84,500 美元將打開通往重新測試 87,500 美元至 88,000 美元高點的路徑
你在美聯儲會議前如何持倉?👇
不構成財務和投資建議。請自行盡職調查,祝你週末愉快 ☺️。
$Gold.com(GOLD.US)$黃金 MiniShares 信托 - SPDR(GLDM.US)
🔥 [每週] 黃金的漲勢結束了嗎?關鍵通脹驚喜 🥇
黃金投資者請注意。本週的通脹數據給黃金市場帶來了明顯的衝擊。
主要原因如下:👇
🚨 發生了什麼?
9 月 CPI 和 PPI 均大幅高於預期。核心通脹同比升至 3.7%,而生產者價格同比飆升 6.3%(出現重大上行意外)。
🔷 為何這會影響黃金
持續的通脹意味着美聯儲可能維持鷹派立場。甚至可能在 10 月 28 日再次加息。當加息預期升温時,美國國債收益率和美元往往會上漲。
由於黃金不產生利息,強勢美元和高收益率對其價格構成強勁逆風。
🔷 當前關鍵價位
黃金交易在 4,165 美元附近,正在測試重要關口:
• 即時支撐位:4,050 – 4,100 美元
跌破此處將引發向主要關口 4,000 美元的快速下跌。
• 上方阻力位:4,200 – 4,250 美元
明確收盤於該區間上方將緩解拋售壓力。
市場正處於重要的十字路口。您是在支撐位附近買入,還是在等待更明確的信號?分享您的想法👇
非財務及投資建議。請自行盡職調查😌。
$MINIMAX-W(00100.HK)
🤖 AI 熱潮降温了嗎?MiniMax 暴跌 80% —— 現在是買入時機嗎?
MiniMax Group 股價從約 900 港元暴跌至僅 182.1 港元,跌幅達 80% 📉。
這是深度折價,還是市場在發出 AI 股票存在真實風險的信號?
以下是完整情況:
🚀 積極因素
1️⃣ 收入激增,2026 年上半年同比增長 283.1%,達到 1.166 億美元
2️⃣ 毛利率從 12.1% 提升至 17.9%
3️⃣ 現金狀況強勁。賬上約 13.2 億美元的現金為公司提供了充足的跑道
⚠️ 擔憂事項
1️⃣ 依然深陷虧損
上半年調整後淨虧損達 2.93 億美元。
2️⃣ 研發支出持續高企
公司盈利能力仍不確定。
3️⃣ 價格持續下跌
技術面上仍處於明顯的下行趨勢。超賣並不自動意味着具有投資價值,反彈也無法保證。
💡 核心問題
MiniMax 能否在投資者失去信心之前,將快速的增長轉化為持續的利潤?🤔
股價較低並不意味着它就很便宜。投資者關注的是當前的估值、現金消耗率、利潤率以及實現可持續盈利的路徑。這些都遠比單純的股價下跌更重要。
🤔 你會選擇在 182.1 港元抄底上車,等待趨勢反轉,還是繼續觀望?
請在下方討論你的看法!
非財務及投資建議。請務必自行盡職調查。😌
大家下午好 ☺️
我原本預期週四 CPI 數據公佈後 PPI 會跳漲,事實確實如此。真正的意外是黃金。它保持冷靜且韌性十足,幾乎紋絲不動。也許之前的緊張情緒只是虛驚一場。但我仍不完全信服。
與此同時,恒生科技指數今天表現不錯。阿里巴巴上漲 3.95%,騰訊上漲 1.24%。在我看來,港股市場被嚴重低估。資金回流這裏只是時間問題。
祝大家週末愉快。交易需謹慎。始終設定好自己的 “目標利潤” 和股票止損位,不要貪婪 ☺️。乾杯
9 月 PPI 數據比預期高出整整一個百分點,兩家大行調整了利率預測。國內方面,9 月出口額達到預期的兩倍。讓我們深入探討👇💬 市場已定價 12 月加息……
大家下午好 ☺️
我原本預期週四 CPI 數據公佈後 PPI 會跳漲,事實確實如此。真正的意外是黃金。它保持冷靜且韌性十足,幾乎紋絲不動。也許之前的緊張情緒只是虛驚一場。但我仍不完全信服。
與此同時,恒生科技指數今天表現不錯。阿里巴巴上漲 3.95%,騰訊上漲 1.24%。在我看來,港股市場被嚴重低估。資金回流這裏只是時間問題。
祝大家週末愉快。交易需謹慎。始終設定好自己的 “目標利潤” 和股票止損位,不要貪婪 ☺️。乾杯
9 月 PPI 數據比預期高出整整一個百分點,兩家大行調整了利率預測。國內方面,9 月出口額達到預期的兩倍。讓我們深入探討👇💬 市場已定價 12 月加息……
我今天決定去長橋咖啡館喝杯熱摩卡。氛圍很好,而且沒有人羣。午餐時坐在這裏很放鬆。☕
快來這裏用你的優惠券吧 🤣。
$小米集團-W(01810.HK)
🚀 小米 (1810.HK):EV 勢頭與分析師觀點
最近,小米吸引了大量關注!以下是推動這一故事及其股價的關鍵因素概覽 👇
🚗 EV 勢頭強勁
SkyNomad 系列在第一個月就獲得了超過 70,000 份正式訂單。月度交付量迅速上升以滿足強勁的需求,反映出消費者熱情的快速增長。這仍然是小米目前最令人興奮的增長故事。
📈 分析師評級與目標價
共識明確為買入 / 跑贏大盤,平均 12 個月目標價範圍在 HK$34.40 至 HK$34.70 之間 —— 較近期約 HK$27 的價格有超過 30% 的上漲空間。
• 花旗銀行:買入,目標價 HK$34.00
• 高盛:買入,目標價 HK$39.00
• 伯恩斯坦:買入,目標價 HK$35.00
• 國盛證券:買入,目標價 HK$51.00
🔄 不止於汽車
除了電動汽車,分析師還強調了小米由 HyperOS 驅動的日益增長的 “人 × 車 × 家” 生態系統、更強勁的智能手機高端銷售以及價值超過 HK$12.7 億元的股份回購。這些都有助於支撐公司的長期價值。
你是否認同分析師的觀點?讓我們分享你的想法。☺️
📊 在我們的信息圖中查看全貌!
非財務和投資建議。請自行進行盡職調查 ☺️。
$CSE 環球(544.SG)
💡 保持耐心,發現價值——我的 CSE Global 建倉筆記
昨天做了一個重要的決定。以每股 0.92 新加坡元的價格買入 1,200 股 CSE Global。😁
RSI 指標深陷超賣區域,股價已從高點腰斬。在我看來,這看起來不像是一家經營失敗的公司,更像是一家享有估值折價的優質企業。
價格是你支付的,價值是你得到的。市場在短期內可能情緒化,但隨着時間的推移,基本面往往能勝出。
我不指望會有即時反彈。價值投資意味着要有耐心,並且能夠忍受有時顯得格格不入的孤獨感。但我相信要在別人恐懼時買入,尤其是當數據支持這一觀點時。🚀
讓我們看看情況將如何發展。
為在別人拋售時自信地買入價值而乾杯!😁
$CSE 環球(544.SG)
📉 CSE Global 下跌 50% —— 是買入還是遠離?
以下是我們對 CSE Global 的快速分析
股價已從 52 周高點 1.89 新加坡元大幅跌至 0.930 新加坡元。目前交易價格遠低於其關鍵移動平均線。RSI 僅為 17.35,表明處於極度超賣狀態。
從估值來看,該股處於一年來的最低點,位於第 18.4 百分位,且遠低於其 1 年平均市盈率 20.57x。
與此同時,業務本身仍具韌性。上半年營收同比增長強勁,達 27.35%,至 5.6147 億新加坡元,儘管融資成本上升對利潤率和利潤造成壓力。
展望未來,存在積極催化劑,包括價值 1.905 億新加坡元的美國電氣化新合同,以及正在進行的由傑富瑞(Jefferies)提供顧問服務的戰略審查。
這次大幅下跌是絕佳的買入機會,還是市場有充分理由保持謹慎?
請在您的面板上查看信息圖,獲取完整的技術和估值分析!
非財務及投資建議。請自行進行盡職調查。☺️
$小米集團-W(01810.HK)
我的小米故事 - 堅定持有,永不放棄✊
目前持有 1,600 股小米-W(01810),平均成本 30.135 港元 ☺️
是的,我目前賬面浮虧-11.26%,但信念從未動搖。 💪
最近的反彈已經驗證了小米向電動汽車大膽戰略轉型的正確性。鵬城系列(注:此處指小米汽車產品)自證實力:僅首月就鎖定 7 萬 + 訂單,早期需求強勁。 🚀
此外,小米明年在歐洲擴張的雄心勃勃的計劃也即將展開。這僅僅是增長故事的開始。
小米不再僅僅是一個手機品牌,它正在構建一個將運行數十年的智能能源與出行生態系統。
短期波動不會改變長期願景。我堅信耐心會有回報。 😘😍😘
這不是投資或財務建議。這只是我對投資旅程和信念的熱情分享✊✊✊👊🏽。
📊 今晚美國 CPI:黃金是閃耀還是承壓? 🥇
所有人的目光都聚焦在今晚的美國 CPI 數據發佈上!
最新的通脹數據將影響金價、美聯儲利率預期以及美國債券市場。
請記住,市場的反應不僅取決於數據本身,還取決於數據與預測的對比情況。
🔴 通脹高於預期
隨着美元和美債收益率攀升,黃金可能面臨拋售壓力。市場可能會定價 “高利率維持更久” 的情景,從而推遲任何降息的可能性。
🟢 通脹低於預期
黃金可能獲得強勁支撐。美元走弱和實際收益率下降往往推升金價,同時對未來降息的期望也可能升温。
🟡 總體通脹上升,核心通脹降温
這種情況可能引發震盪走勢。能源成本可能推高總體 CPI,而較軟的核心數據則表明基礎通脹緩解。黃金和債券初期可能出現雙向波動。
👀 重點關注
密切關注月度核心 CPI、美元指數、2 年期美債收益率以及實際收益率。
這些指標能告訴你市場的反應是否具有持續性。
⚠️ 一個關鍵點:單份 CPI 報告不會決定美聯儲的下一步行動。就業數據、其他通脹指標以及更廣泛的宏觀經濟狀況同樣重要。
今晚的數據會讓我們驚訝,還是你有其他看法?
查看完整的信息圖,瞭解三種情景及其對黃金、利率和債券的影響。
不構成財務和投資建議。請自行盡職調查。
今晚的 CPI 數據可能會為接下來的交易定下基調。預計市場會出現波動。我認為 S-REITs 被超賣了。這些 REITs 背後有產生收益的真實資產支撐,不值得承受如此壓力。希望通脹數據如預期般出爐,這樣市場可以重新評估它們的真實價值。拜託了 🙏🏻
三位美聯儲官員在同一天支持再次加息,就在今晚 CPI 數據發佈前幾小時。在國內,金管局出乎所有分析師意料地維持利率不變。讓我們深入探討👇💬 如果今晚的 CPI 數據偏高,你會加倉以押注利率...
今晚的 CPI 數據可能會為接下來的交易定下基調。預計市場會出現波動。我認為 S-REITs 被超賣了。這些 REITs 背後有產生收益的真實資產支撐,不值得承受如此壓力。希望通脹數據如預期般出爐,這樣市場可以重新評估它們的真實價值。拜託了 🙏🏻
三位美聯儲官員在同一天支持再次加息,就在今晚 CPI 數據發佈前幾小時。在國內,金管局出乎所有分析師意料地維持利率不變。讓我們深入探討👇💬 如果今晚的 CPI 數據偏高,你會加倉以押注利率...
🚀 為什麼數據中心 S-REITs 面臨壓力——即便 AI 需求蓬勃發展
儘管結構性需求強勁,Keppel DC REIT (AJBU) 和 NTT DC REIT USD (NTDU) 的交易價格仍接近 52 周低點。
以下是正在發生的事情 👇
📉 宏觀與利率逆風
• 收益率競爭:美國國債收益率上升意味着無風險債券更具吸引力,將資本從股息股中抽離。
• 再融資成本:較舊、成本較低的債務到期,並以當前較高的利率進行替換。這直接減少了可分配收入。
🏢 影響各自的因素
• NTT DC REIT (NTDU):IPO 後仍在尋找立足點,加上在新加坡交易所(SGX)交易時面臨的美元匯率波動。
• Keppel DC REIT (AJBU):整體借貸成本較高,且市場對廣東特定資產的政策存在謹慎態度。
💡 關鍵洞察
• 業務依然強勁:入住率保持在 98% 以上,AI 和雲計算的增長持續推動租金收入上升。
• 是定價問題,而非業績問題:下跌反映的是整個行業資本成本的上升,而非租户需求減弱。
🤔 在目前的價位下,你是加倉還是等待更明確的信號?
非財務及投資建議。請自行盡職調查 ☺️。
$NTT DC REIT USD(NTDU.SG)$吉寶數據中心(AJBU.SG)
我相信本週的重頭戲是 CPI 數據。這是美聯儲關注的核心指標之一。即便台積電業績穩健,恐怕也要退居其次。讓我們看看市場如何反應 😊
接下來,在我看來,近期 REITs 價格跌幅過大。其底層產生收益的資產依然完好。如此大幅下跌實在缺乏合理理由。😪
在人工智能熱潮中,存儲芯片曾是表現最好的交易標的,直到週一。美光、閃迪和 SK 海力士因中國競爭對手正在縮小技術差距的消息,合計市值蒸發了約 1080 億美元。在國內,早間...
我相信本週的重頭戲是 CPI 數據。這是美聯儲關注的核心指標之一。即便台積電業績穩健,恐怕也要退居其次。讓我們看看市場如何反應 😊
接下來,在我看來,近期 REITs 價格跌幅過大。其底層產生收益的資產依然完好。如此大幅下跌實在缺乏合理理由。😪
在人工智能熱潮中,存儲芯片曾是表現最好的交易標的,直到週一。美光、閃迪和 SK 海力士因中國競爭對手正在縮小技術差距的消息,合計市值蒸發了約 1080 億美元。在國內,早間...


