伊吉的日記:同樣的海外敞口,截然不同的損害
2026 年 9 月 18 日,晚間
視頻發佈
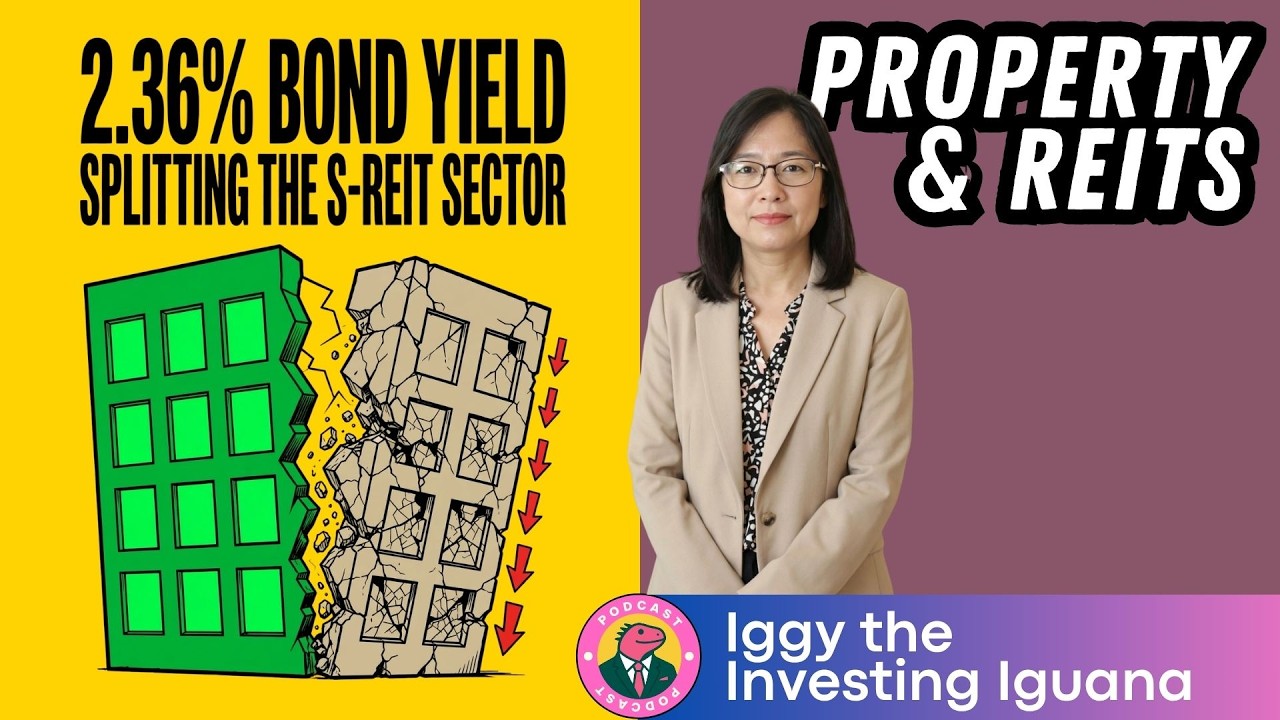
過去我把 “海外敞口” 當作房地產投資信託基金(REIT)的風險警示標籤。我認為這已不再是關鍵問題。更尖鋭的問題是:究竟哪個海外債券市場在為這些海外物業設定折現率?因為三隻具有海外敞口的 REITs 受到了截然不同的對待。
數據表現
Mapletree Pan Asia Commercial Trust 僅下跌 2.3%,報 S$1.71。CapitaLand Ascott Trust 和 Frasers Logistics and Commercial Trust 就沒那麼幸運了,分別下跌 27.5% 和 27.8%。這三隻 REITs 均在新加坡以外持有物業。2.3% 與 27.8% 之間的差距,不能僅用海外敞口來解釋。
區別在於其海外敞口的所在地。新加坡 10 年期國債收益率為 2.36%。澳大利亞和英國的收益率均在 5.2% 左右,美國則在 4.9% 左右。持有以 2.36% 收益率作為折現基礎的資產的 REIT,與持有以兩倍於此的收益率作為折現基礎的資產的 REIT,處境截然不同。
個人見解
我不將其解讀為對下一期分派率的預測。我從中得到的啓示是:估值風險可能通過債券市場顯現,且早於建築物內部發生任何可見變化。如果你在新加坡中央公積金(CPF)、儲蓄計劃(SRS)或股息組合中持有任何上述三隻 REITs,值得問的問題不是 “有多少海外敞口”,而是 “對哪個債券市場的海外敞口”。今日視頻中詳細列出了各國數據的計算過程,Substack 上也有全文。
不構成投資建議。遵循伊吉的合規標準。
祝好,Iggy 🦖