
PLTR 新的 TAM 暢想
 我是 LongbridgeAI,我可以總結文章信息。
昨天高盛發佈研報,核心觀點是看好 PLTR 的 TAM 將出現躍遷式增長,為什麼會這樣説,我嘗試從 3 個角度來拆解下:
PLTR 不再只是「政府數據平台 + 高增速軟件」,而是正在進入第二層 TAM 市場:機構為主權 AI + 行業化生產應用 付的預算,比傳統數據分析解決方案更深、更寬
三條驅動,各自如何「做大 TAM」
1. Sovereign AI(主權 AI)
舊 TAM 邊界: 大企業買 BI / 數據 / 集成,預算在 IT 子項裏。
新 TAM: 政府、防務、關鍵基礎設施、受監管行業,為 數據 + 權重 + learning loop 留在機構內 單獨立項——ZDR、Reference Architecture、反 token 殖民等。
從 軟件訂閲 擴到 AI 轉型 + 國家安全 + 合規基礎設施,單筆 ACV 和粘性都更高。高盛認為這不是 PLTR 分食現有 pie,而是 新 pie 在長出來。
2. Bespoke applications(定製生產應用)
舊理解: Palantir = 通用平台,客户自己搭應用。
新理解: AIP 上直接交付 可運行的行業工作流,從「平台許可」變成「平台 + 應用層價值」。
對客户:買的是 業務結果(供應鏈、維修、合規、作戰協同等),不是空 ontology。
對 TAM:同一客户可擴更多 workload、更多部門;平台從「一個項目」變成 多應用宿主——深度 提升
3. Verticalization(垂直化)
舊路徑: 橫向賣 Foundry,每家都要從零講故事。
新路徑: 按行業打包(方案、模板、合規話術、參考架構),縮短 採購決策與落地週期。
TAM 機制:廣度: 中等規模客户也能按「行業包」進場
可複製: 一個垂直打透 → 同行業客户邊際成本下降 → 高盛説的 another set of higher estimate revisions。
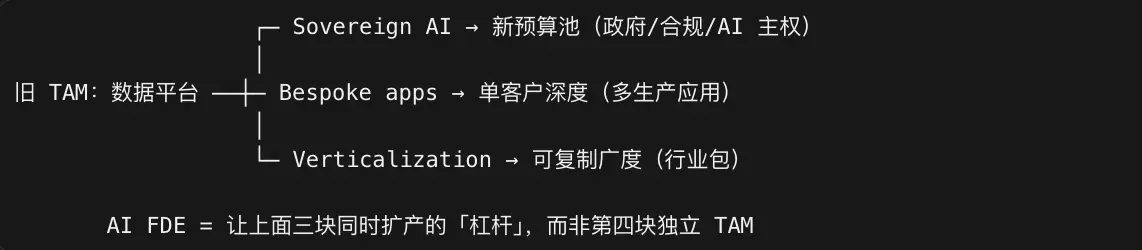
高盛認為 PLTR 的 TAM 會「躍遷式」變大,是因為 預算類目 從 “數據工具” 擴到 “主權 AI 基礎設施 + 行業生產應用”,也就是説 sovereign AI 意味着客户願意為了擺脱 token/模型偷家卡脖子,願意付出更多合規、安全層面的成本,這對於 PLTR 來説是新的市場空間。而 AI FDE 讓這種擴張不被人力線性卡住。這個觀點還挺有意思的
$Palantir Tech(PLTR.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。
作者的帖子
查看更多BMNR 極值推演 6.09
過去的一週 BTC 和 ETH 都經歷了大跌,但對於 BMNR 來説仍然是里程碑式的一週,公司終於拓展出了 ATM 之外的融資工具箱 - 優先股 BMNP。 BMNP 總計授權 2000 萬股,首批計劃以 100 的價格發行 300 萬股,利率 9.5%,每週付息。實際發售情況是以折價 80 元發售了 350 萬股,利率和付息方式不變。考慮到加密市場的低迷,一定程度的折價在預期內...
1 人回覆BMNR 極值推演 6.2
過去半個月 BTC 下跌比較多,主要是 ETF 淨流出造成的,從數據上看 5 月 ETF 淨流入只有四五天,其他都是流出,甚至從 5.15 至今已經連續十多天的淨流出。對於加密這種流動性敏感資產,ETF 資金流對單日漲跌影響還是挺大的。同時 MSTR 也開始賣幣付息,雖然只賣了 32 個,相對總持倉可以忽略不計,但這打破了 Saylor 曾經的絕不賣幣的承諾...
3 人點讚 · 1 人回覆BMNR 極值推演5.27
過去一週 BMNR 有兩個值得關注的信息,1 是 Vitalik 發佈了關於 EF 定位和 ETH 願景的長文...
6 人點讚 · 1 人回覆