

AI 时代: 从 AI 赚到 A10
 I'm LongbridgeAI, I can summarize articles.
AI 时代: 从 AI 赚到 A10
4 层 × 4 圈 × 1 条横切线,把 AI 产业链所有真正能赚钱的位置都标好坐标——附 70+ 上市标的 + 36+ 未上市标的盯盘清单。 源自个人投资agents 所编写的文章,留住观察使用。
一、AI 投资的三个判断
过去 18 个月,市面上几乎所有 AI 投资文章都在重复同一件事——告诉你英伟达多伟大、AGI 多近、模型多强。这些都对,但都是已经发生的事。把今天的资金继续按这些已被定价的故事往前推,回报率会快速衰减。
AI 当前位置最像 1999 年上半年的互联网——英伟达过去两年营收从 600 亿到 2160 亿、股价十倍;LITE 从 50 美元拉到截至发稿的 914.75 美元、约 18 倍;Vertiv 三年十倍。这种斜率不会持续,未来 12–18 个月有 30%–40% 板块级回调风险。但这不会是 2001 年式的腰斩——今天的资本开支主体是手握真金白银的科技巨头,不是举债扩张的电信公司。
真正的钱沉淀在基础设施层,不在模型层和应用层——这是反共识的判断。市场在追 OpenAI、Anthropic、Cursor、Perplexity 这些应用层叙事,但模型层正在被开源商品化(DeepSeek/Llama/GLM 让推理成本两年下降 95%+)。利润最终会向上往基础设施层(电力、光学、内存、推理芯片)转移,向下往应用变现转移——中间的模型层会被夹击。
真正的非对称机会在第二、三、四圈——第一圈龙头(NVDA、TSM、MSFT、GOOGL)已被充分定价,弹性 30%–50%;第二三四圈(光互连、电源、散热、推理芯片、矿企转型、能源、机器人)的弹性是 3–10 倍。这正是 Leopold Aschenbrenner 的 Situational Awareness LP 一年从 2.5 亿美元做到 55 亿美元 13F 规模的核心打法——避开拥挤交易,把 86% 的仓位押在主流忽视的特定基础设施。
基于这三条判断, AI 产业链画成一张地图:
4 层主体结构(算力基础设施 / 模型层 / 中间件 / 应用层)+ 1 条横切约束(电力)+ 4 圈资金扩散圈层(已定价 → 正在定价 → 未充分定价 → 等催化)。
然后把每一个格子里能赚钱的公司、ticker、估值锚、护城河、风险——以及和我判断不一致的反例——都标出来。
这张地图的目的不是告诉你"现在该买什么",而是让你在三个月、六个月、一年之后——市场出现回调、恐慌或某个被忽略的拐点——能在几秒钟之内判断:这个价格、这个位置、值不值得下手。
下面进入主线。
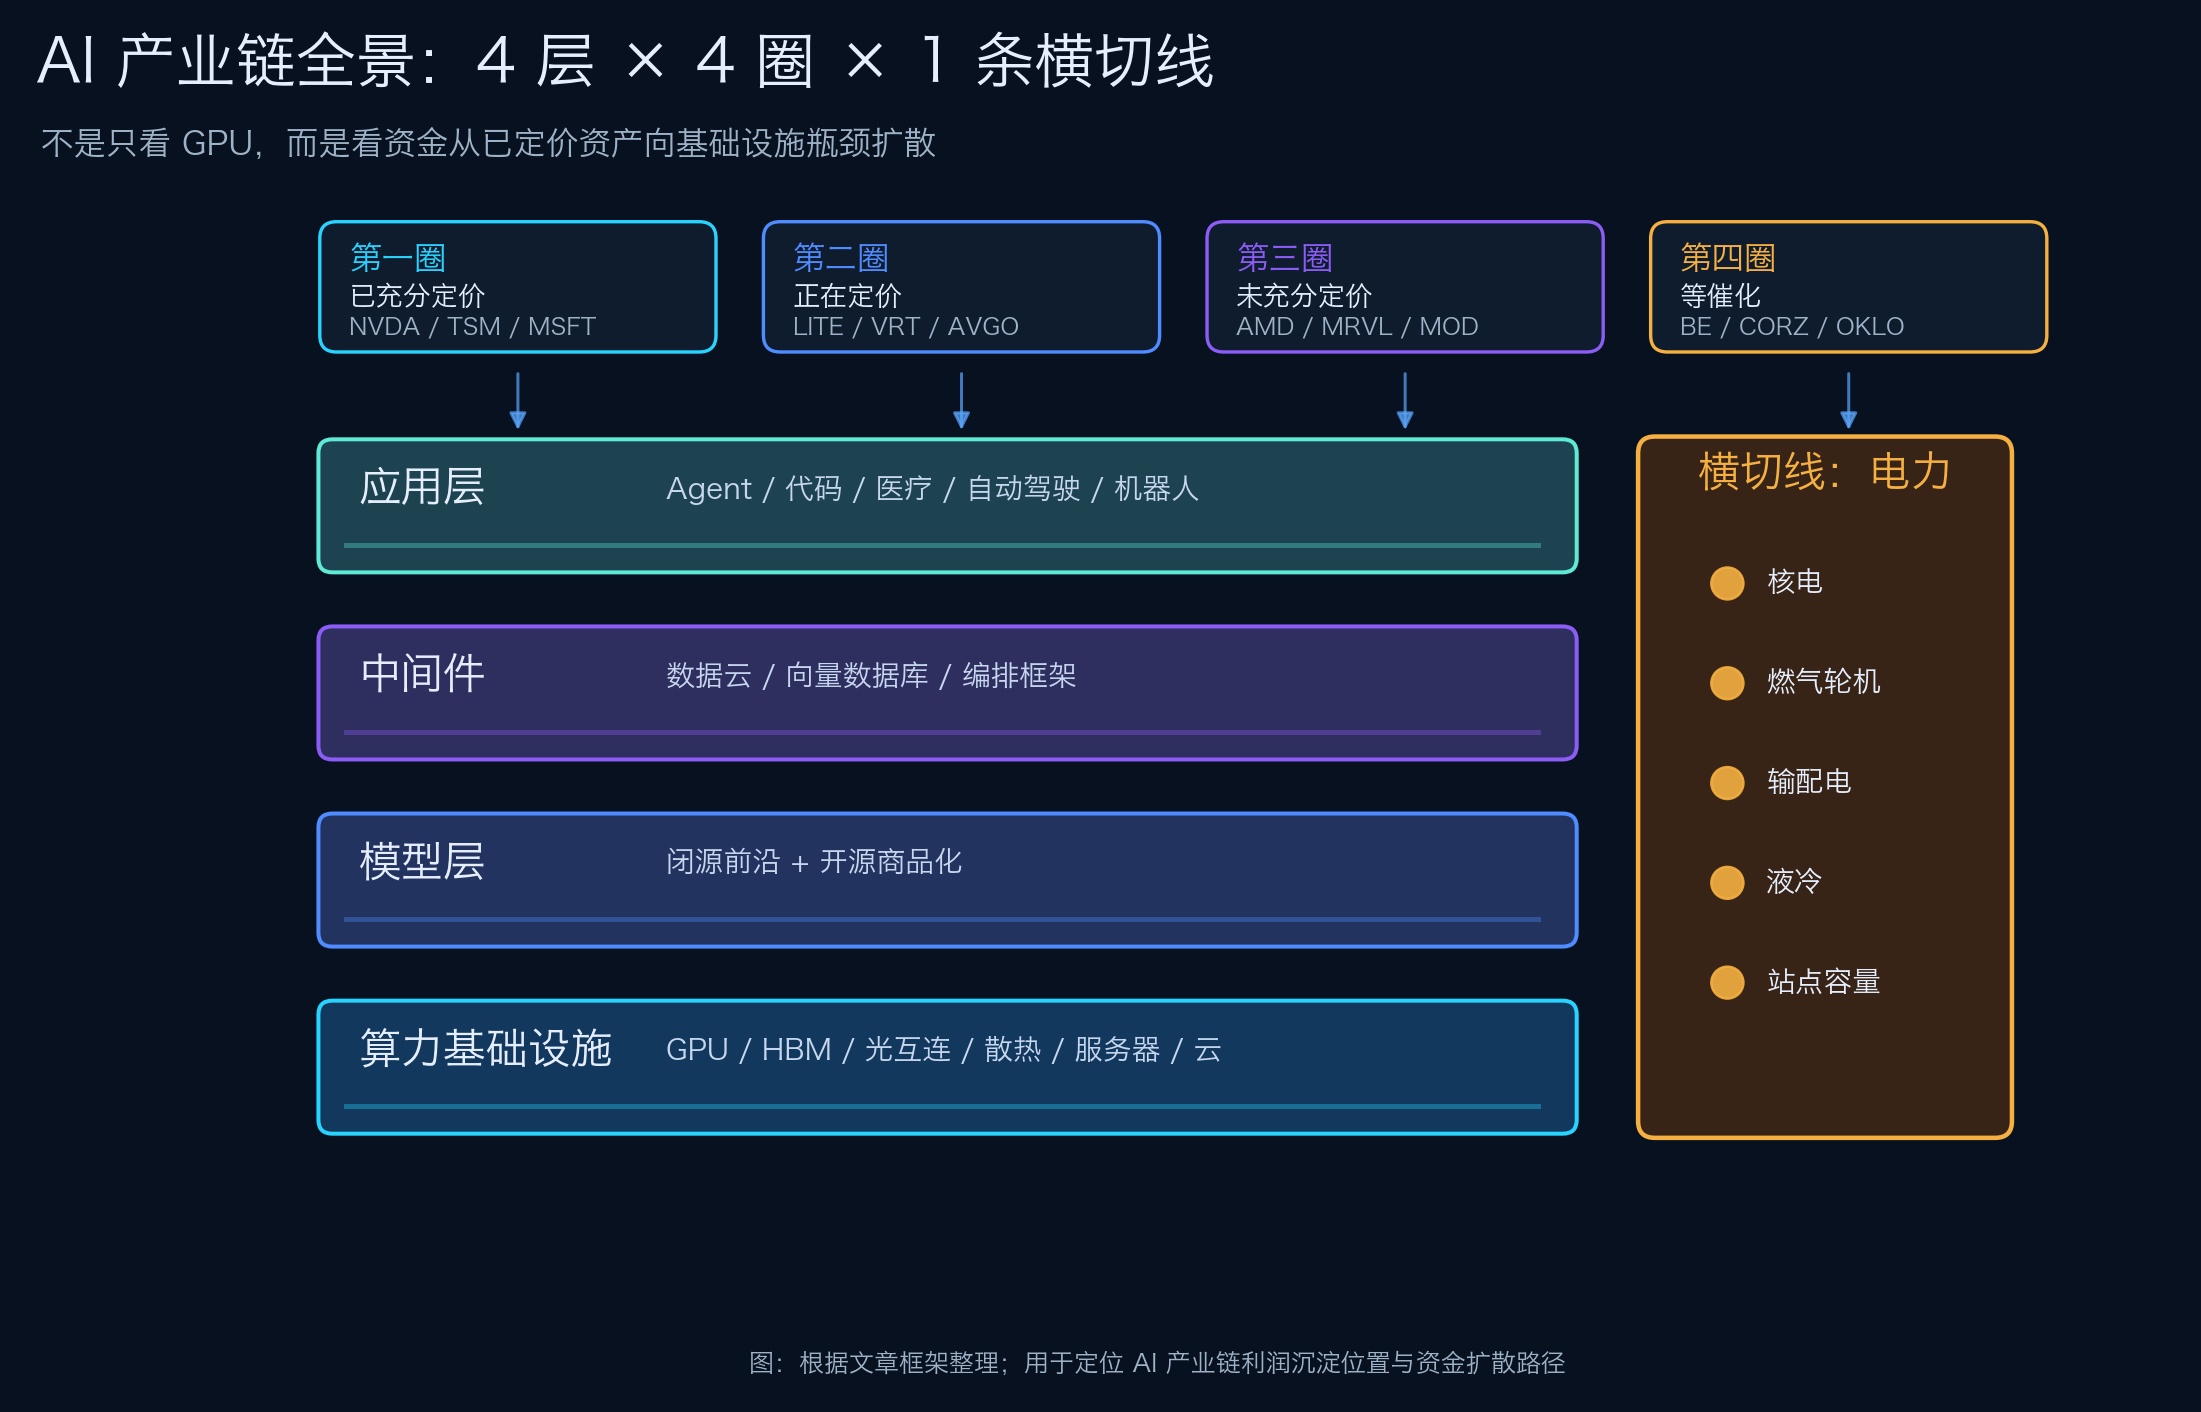
图:根据文章框架整理,用于定位 AI 产业链利润沉淀位置与资金扩散路径
二、历史对照:AI 现在站在 1998 还是 1999?
不看历史就谈 AI 投资,等于不看路坐高铁。先把两条对照线摆出来。
对照线一:互联网(1995–2002)
- 1995:Netscape IPO,互联网正式商业化。第一波钱涌入思科——网络设备龙头,提供"接入互联网"的物理基础。1995 至 2000 年,思科股价(拆股调整后)从约 $1.3 涨到 $82,约 60 倍。
- 1998–2000:第二波钱进入门户/搜索/电商。雅虎、AOL、亚马逊一路涨,谷歌还没上市。
- 2000:泡沫破裂。Nasdaq 从 5048 点跌到 1114 点,跌幅 78%。思科从 82 美元跌到 8 美元,跌幅 90%。
- 2004–2006:第三波钱进入应用层赢家。Google 2004 年 IPO,Facebook 2004 年成立。真正的大钱是泡沫破完之后才挣到的。
关键数据:1999–2001 年美国电信公司光纤资本开支占 GDP 的 1.2%。这是历史上单一行业的极端值。结果是大量光纤公司(Global Crossing、Worldcom)破产,但留下来的光纤铺出了 Web 2.0、流媒体、云计算的基础。
对照线二:移动互联网(2007–2014)
- 2007:iPhone 发布。第一波钱进入芯片设计(高通)和制造(台积电)。
- 2010–2012:第二波进入终端(苹果)和操作系统(Google Android)。
- 2013–2018:第三波进入应用——微信、抖音、美团、滴滴、TikTok。这一波诞生了腾讯、阿里巴巴、字节跳动等万亿市值平台。
关键数据:移动互联网周期里没有出现大规模泡沫破裂。原因是底层硬件的扩散速度匹配上了应用变现的速度——苹果 iPhone 出货量从 2008 年的 1370 万台拉到 2015 年的 2.3 亿台,每一台都是直接付钱的终端。
AI 现在在哪?
我的判断:AI 当前的位置最像 1998 年下半年到 1999 年上半年的互联网。
证据:
- 资本开支强度:2026 年五大科技巨头(MSFT、GOOGL、AMZN、META、ORCL)合计资本开支预计超过 6000 亿美元,其中 70% 投入 AI 基础设施。这个数字占美股科技板块自由现金流的 65%——比 1999 年电信资本开支占自由现金流的比例还要高。
- 估值分化:英伟达截至发稿报价 204.83 美元,对应 2027 财年市盈率约 38 倍;LITE 报价 914.75 美元,市盈率超过 60 倍;ALAB 报价 206.39 美元,市销率超过 50 倍。第二、三圈的估值比第一圈还激进。
- 应用变现进度:OpenAI 2026 年 ARR 约 240 亿美元,Anthropic 突破 300 亿美元。但相对 6000 亿美元的资本开支,应用端收入只占基础设施投入的 8% 左右。差距远大于互联网泡沫巅峰时期。
但和 1999 年最大的不同——今天的资本开支主体是手握真金白银的科技巨头,而不是举债扩张的电信公司。微软、谷歌、Meta、亚马逊四大公有云/平台公司手里现金加短期投资约 5000 亿美元,自身经营利润足以覆盖大头资本开支(甲骨文是例外,新增 AI 数据中心高度依赖债务和长协)。这意味着即使 AI 应用变现节奏不及预期,主要 hyperscaler 也不会出现 2001 年那种"债务驱动型崩盘"。
结论:AI 大概率会经历一次回调,但不会是 78% 的腰斩级别。更可能是 30%–40% 的板块级回撤——足以让一批估值过热的二三圈公司被打回原型,也足以让真正的产业链龙头给出二次买点。
三、四圈扩散:钱在沿着产业链往外流
把"哪些钱已经被定价、哪些还没被定价"画清楚,是研究 AI 第一件要做的事。
第一圈:GPU 算力(2023–2024,已充分定价)
代表玩家:英伟达(NVDA)。
- 截至发稿股价 204.83 美元,市值约 5.0 万亿美元,前向市盈率 38 倍。
- 数据中心营收 2026 财年 1937 亿美元,两年前还不到 500 亿。
- 护城河:CUDA 生态、500 万开发者、HBM/CoWoS 优先产能锁定。
这一圈的逻辑已经被市场充分理解。再往上拉 50%,需要看到下一个量级的需求出现(比如机器人 + 自动驾驶 + 边缘推理同时爆发),否则就是估值在收缩。
第二圈:光互连 + 电源 + 高带宽存储(2024–2025,正在定价中)
这一圈的逻辑是:GPU 集群从几千张卡扩展到几十万张,物理互联和供电变成新的瓶颈。
代表涨幅:
- LITE(Lumentum):50 → 914.75 美元,约 18 倍。
- VRT(Vertiv):30 → 355.44 美元,约 12 倍。
- ALAB(Astera Labs):上市价 36 → 206.39 美元,约 5.7 倍。
- CRDO(Credo):18 → 189.75 美元,约 10.5 倍。
这一圈的特点:已经涨了一大段,但还没结束。原因是高带宽存储、800G/1.6T 光模块、液冷电源单机柜的渗透率刚刚过 30%,量价齐升的逻辑还能跑两年。
但要小心估值定价已透支基本面的标的——比如 LITE 当前市销率约 10 倍,相当于把未来三年增速全部贴现完。市场已经给出信号:5 月 7 日 LITE 单日下跌 8%,盘中最低 906 美元,是过热后的实打实回调。
第三圈:散热 + 特种代工 + 推理芯片(2025–2026,尚未充分定价)
代表玩家:
- 散热:Vertiv(VRT)、nVent(NVT)、Modine(MOD)。MOD 截至发稿 274.44 美元,前向市盈率 38 倍。
- 特种代工:Tower Semiconductor(TSEM)、华虹半导体(1347.HK 报价 130.10 港元,单日大涨 9.3%)。
- 推理芯片:AMD(414.11 美元,单日跳涨 16.6%)、Marvell(MRVL,169.03 美元)、Broadcom(AVGO,422.00 美元)。
这一圈的核心叙事是:推理算力从训练算力手里抢过 50%+ 的市场份额。这个故事市场已经在定价——AMD 从 355 跳涨至 414(+16.6%)、SMCI 从 27.83 涨至 31.97(+14.9%)已经在 5 月 7 日收盘兑现,盘后涨幅基本被开盘吸收。
第四圈:AI 应用 + 能源 + 机器人 + 矿企转型(2026+,等待催化剂)
代表玩家:
- 应用:Palantir(PLTR)、ServiceNow(NOW)、Salesforce(CRM)、Cursor(未上市)、GitHub(已并入 MSFT)。
- 能源:Constellation(CEG)、Vistra(VST)、GE Vernova(GEV)、NuScale(SMR)、Oklo(OKLO)、Bloom Energy(BE)。
- 机器人:Tesla(特斯拉)、Figure(未上市)、宇树(未上市)。
- 矿企转 AI 数据中心:CORZ、IREN、APLD、CIFR——Leopold Aschenbrenner 的 SA LP 重仓方向,详见第七章。
这一圈最分散、最难选赢家,但也是 2026 年之后最有可能跑出十倍股的地方。
圈层的核心规律:越往外圈,玩家越多、定价权越弱、估值越分散——但也意味着真正的赢家相对自身基本面的折让最大。
四、四层结构:从 GPU 到 AI Agent 的完整产业链
把扩散圈层按业务逻辑重新切,就是产业链的层级结构。下面逐层拆。
第一层:算力基础设施(AI 的发动机)
这一层最核心、最赚钱、护城河最深。所有钱最终都会沉淀在这里。
1.1 芯片设计
| 公司 | 代码 | 报价 | 市值 | 角色 | 护城河 | 风险 |
|---|---|---|---|---|---|---|
| 英伟达 | NVDA.US | 204.83 | ~5.0 万亿 | GPU 之王 | CUDA + 5M 开发者 | 客户集中度(前四客户占 50%+ 营收) |
| AMD | AMD.US | 414.11 | ~6700 亿 | MI 系列追赶者 | x86 + ROCm 双线 | 软件生态滞后 |
| 博通 | AVGO.US | 422.00 | ~2.0 万亿 | 定制 ASIC | 谷歌/Meta TPU 设计 | 客户依赖度极高 |
| ARM | ARM.US | 233.28 | ~2470 亿 | 移动+边缘+数据中心 IP | 架构许可垄断 | 估值过高 |
| 寒武纪 | 688256.SH | A 股 | ~2200 亿人民币 | 中国 AI 芯片龙头 | 国产替代政策红利 | 良率 + 生态空白 |
| 海思 | 华为内部 | 未上市 | — | 昇腾 910/910C | 政府客户 + 出口禁令受益方 | 制造受限于中芯国际 |
怎么下注:核心仓位英伟达,对冲仓位 AMD+ Marvell(押注推理市场分散)。中国线选寒武纪(A 股投资者)或华虹/中芯(港股)。
关键观察点:英伟达 H20 出口被禁后,国产替代的需求是真实的。寒武纪 2025 年三季度营收增长超过 20 倍,订单可见度延续到 2027 年。
1.2 制造、封装与存储(兵工厂)
| 公司 | 代码 | 报价 | 角色 | 当前矛盾 |
|---|---|---|---|---|
| 台积电 | TSM.US | 415.72 | 3nm/2nm 独家 | 产能即权力 |
| 中芯国际 | 0981.HK | 74.85 | 中国成熟制程龙头 | 制裁下的稀缺资产 |
| 华虹 | 1347.HK | 130.10 | 特色工艺/电源管理 | 单日大涨 9.3% |
| SK 海力士 | 000660.KS | 韩股 | HBM3E 独家 | AI 命脉 |
| 美光 | MU.US | 658.68 | HBM3E 追赶 | 良率拐点 |
| 三星 | 005930.KS | 韩股 | HBM 跌出第一梯队 | 重新定位 |
HBM 是 AI 真正的瓶颈。一块 H100 GPU 配 80GB HBM3,售价分摊里 HBM 占 30%+。SK 海力士 HBM3E 良率约 70%,三星不到 50%。这意味着每一块 GPU 出货背后,都是 SK 海力士在收硬通货。
怎么下注:美光是美股主板上市公司里最直接的 HBM 标的(SK 海力士、三星仅有 OTC 粉单 ADR,流动性差)。盘后涨 5% 的反应说明市场已经开始价值重估。台积电和中芯国际是分别下注两套产业链的最干净的姿势。
1.3 光互连与网络(神经系统)
这是过去 18 个月涨幅最猛的细分。逻辑:铜缆在 800G 以上有物理极限,光互连是唯一出路。
| 公司 | 代码 | 报价 | 涨幅锚点 | 当前位置判断 |
|---|---|---|---|---|
| Lumentum | LITE.US | 914.75 | 50→915,约 18 倍 | 已充分定价,5/7 单日 -8% |
| Coherent | COHR.US | 339.51 | 30→340,约 11 倍 | 仍有空间 |
| Astera Labs | ALAB.US | 206.39 | 36→206,约 5.7 倍 | 估值偏高 |
| Credo | CRDO.US | 189.75 | 18→190,约 10.5 倍 | 估值偏高 |
| Arista | ANET.US | 144.66 | 70→145,约 2.1 倍 | 单日跌 15%,关注买点是否企稳 |
| Marvell | MRVL.US | 169.03 | 50→169,约 3.4 倍 | 估值合理 |
| 中际旭创 | 300308.SZ | A 股 | 30→200,6.6 倍 | 200G/400G 龙头 |
| 新易盛 | 300502.SZ | A 股 | 50→500,10 倍 | 800G 紧追 |
怎么下注:
- 已涨够:LITE、CRDO、ALAB——别追,等回调 30%+ 再说。LITE 5 月 7 日已开始回吐,可观察是否进入 800 美元下方的二次买点区。
- 性价比:Marvell(推理芯片 + 光器件双重逻辑)、Coherent(垂直整合 + 估值合理)。
- A 股线:中际旭创和新易盛是港股/A 股投资者吃这一波最直接的标的。
- ANET 单日跌 15%($170→$145)是机会,需要看具体财报内容判断是不是叙事破裂。
1.4 散热与电源(城市下水道)
GB200 单机柜功耗 120 千瓦。十万张卡的数据中心相当于一座小型城市的用电量。液冷不再是可选项,是必选项。
| 公司 | 代码 | 报价 | 业务 | 估值锚 |
|---|---|---|---|---|
| Vertiv | VRT.US | 355.44 | 数据中心电源/液冷 | 前向 PE 50 倍 |
| nVent | NVT.US | 172.45 | 机柜冷却 + 配电 | 前向 PE 32 倍 |
| Modine | MOD.US | 274.44 | 液冷散热 | 前向 PE 38 倍 |
| Eaton | ETN.US | 418.74 | 配电 + 电力管理 | 前向 PE 30 倍 |
| Quanta | PWR.US | 781.47 | 电网建设 | 前向 PE 45 倍 |
核心洞察:散热与电源是典型的"第三圈"——大多数人看不到,但没有它 AI 数据中心就转不动。
VRT 已经从 30 美元涨到 355 美元,约 12 倍涨幅,但前向 PE 50 倍仍然反映着液冷渗透率从 30% 提升到 70%+ 的预期。这个预期能不能兑现,是接下来 12 个月最大的变量之一。
怎么下注:
- 进攻:MOD 估值最低,业务最专注,弹性最大。
- 防守:ETN 业务横跨 AI 数据中心 + 工业自动化 + 电网升级,三重逻辑叠加。
- 组合思路:VRT + ETN 是"AI 电力"主题最干净的两腿。
1.5 服务器与数据中心
| 公司 | 代码 | 报价 | 角色 |
|---|---|---|---|
| Dell | DELL.US | 230.47 | AI 服务器主流 |
| Supermicro | SMCI.US | 31.97 | 流动性 + 黑马 |
| Equinix | EQIX.US | 1094.68 | 互联枢纽 |
| Digital Realty | DLR.US | 200.53 | 数据中心 REIT |
| CoreWeave | CRWV.US | 137.53 | 纯 GPU 云 |
| 工业富联 | 601138.SH | A 股 | 全球 AI 服务器 OEM 龙头 |
SMCI 单日跳涨 14.9%(27.83→31.97)、Dell 同步上涨 6.5%,是这一周最值得关注的事件之一。核心解释是:AI 服务器订单从季度可见度延展到了一年以上。
怎么下注:
- 一线:DELL(财务最干净)+ SMCI(弹性最大,但风险也最大,财务披露问题尚未完全消除)。
- 工业富联是 A 股/港股投资者吃 AI 服务器最直接的标的,市占率全球 40%+。
- EQIX/DLR 是 AI 数据中心扩张的房东逻辑,REIT 属性带来稳定现金流,可以作为底仓。
1.6 云计算平台(算力批发商)
| 公司 | 代码 | 报价 | AI 业务进展 |
|---|---|---|---|
| Microsoft | MSFT.US | 415.13 | Azure AI 营收年化 ~150 亿 |
| GOOGL.US | 397.54 | GCP + Gemini 双轮 | |
| Amazon | AMZN.US | 274.81 | AWS + 累计投资 Anthropic 80 亿(账面浮盈数百亿) |
| Oracle | ORCL.US | 191.73 | RPO 4550 亿,AI 云后来居上 |
| 阿里巴巴 | 9988.HK | 134.20 | 通义千问 + 阿里云 |
| 腾讯 | 700.HK | 463.00 | 混元 + 腾讯云 |
怎么下注:超大盘思路是三家公有云全配——MSFT/GOOGL/AMZN。Meta 不卖云,但作为 AI 应用最大终端用户和 Llama 开源主导者,单列在第二层模型/应用端考虑。中国云只有阿里云有真正的 AI 云能力,腾讯云走应用赋能路径。
第二层:模型层(AI 的操作系统)
这一层增长最快、格局最不确定、商品化压力最大。
| 模型公司 | 隶属/状态 | 2026 年 ARR | 关键差异化 |
|---|---|---|---|
| OpenAI | 私有,微软深度绑定 | ~240 亿 | GPT-5/Sora |
| Anthropic | 私有,亚马逊+谷歌投资 | 突破 300 亿 | Claude,企业市场份额第一 |
| GOOGL.US | 内部 | Gemini,多模态 | |
| Meta | META.US | 内部 | Llama 开源 |
| xAI | 私有 | 未披露 | Grok + X 生态 |
| 阿里 | 9988.HK | 内部 | 通义千问 |
| 字节 | 私有 | 内部 | 豆包,国内 DAU 第一 |
| DeepSeek | 私有 | 极低 | 开源极致性价比 |
| 月之暗面 | 私有 | 极低 | Kimi 长上下文 |
| 智谱 | 私有 | 极低 | GLM 系列 |
核心矛盾:模型层的护城河被开源模型不断侵蚀。Llama、DeepSeek、GLM 让模型推理成本两年里下降 95%+。OpenAI、Anthropic 还能维持高定价,但溢价区间在收窄。
利润再分配:模型层利润被开源压缩之后,资金流向两端——
- 向上:基础设施层吃更多。因为人人都要跑模型,算力需求不减反增。
- 向下:应用层吃更多。因为调用成本降低,应用开发者的毛利空间打开。
怎么下注:
- 直接持仓:MSFT(回收投资后享 OpenAI 49% 利润分成至上限)、AMZN(累计向 Anthropic 投资 80 亿,账面浮盈持续扩大)、GOOGL(自有 Gemini + 向 Anthropic 投资 30+ 亿)。
- 不要尝试押注未上市的 OpenAI/Anthropic,二级市场份额很难拿到合理估值。
- 中国模型层的最佳代理:阿里巴巴(9988.HK,通义千问 + 阿里云)+ 腾讯(700.HK,混元 + 微信场景)。
第三层:中间件(胶水层)
| 公司 | 状态 | 业务 | 估值 |
|---|---|---|---|
| Scale AI | 私有 | 数据标注 + 评估 | 138 亿 |
| Hugging Face | 私有 | 模型托管 + 协作 | 45 亿 |
| LangChain | 私有 | LLM 应用框架 | 12 亿 |
| Databricks | 私有 | 数据 + AI 平台 | 620 亿 |
| Snowflake | SNOW.US | 数据云 + Cortex | 800+ 亿 |
| MongoDB | MDB.US | 向量数据库 + Atlas Vector Search | 200+ 亿 |
| Pinecone | 私有 | 向量数据库 | 7.5 亿 |
这一层目前大多数标的没上市。已上市的两个最直接受益者是 Snowflake 和 MongoDB——尤其是后者,向量数据库渗透率提升带来的二次增长还没被市场充分定价。
怎么下注:
- MDB 是这一层估值合理 + 业务清晰的最佳代理。
- 等待 Databricks IPO(可能在 2026 年下半年)。
- Hugging Face 如果 IPO,按当前 AI 估值体系,开盘市值大概率超过 200 亿——是值得参与首日的标的。
第四层:应用层(钱的入口)
应用层是百花齐放也最难选赢家的一层。但 2026 年开始,AI 应用市场规模将首次超过基础设施投入——钱正在从"建城市"转向"开商铺"。
4.1 企业 AI 平台
| 公司 | 代码 | 报价 | 业务 |
|---|---|---|---|
| Palantir | PLTR.US | 133.34 | 政府 + 企业 AI 操作系统 |
| ServiceNow | NOW.US | 89.57 | IT 服务管理 + AI Agent |
| Salesforce | CRM.US | 182.44 | CRM + Einstein/Agentforce |
| SAP | SAP.US | 美股 | ERP + Joule |
| MongoDB | MDB.US | 美股 | 向量数据库 |
PLTR 当前估值已经透支了未来三年增长——市销率 70 倍以上,远高于云软件历史均值。短期内的回调可能会很猛。但中长期逻辑没破——美国国防部 AI 全部跑在 Palantir 上,这是一个有持续政策红利的护城河。
4.2 代码工具
GitHub Copilot 是事实标准,已并入微软。Cursor 是最大挑战者,估值已经到 90 亿美元,未上市。Cognition(Devin)在追赶。这是接下来两年值得持续关注的细分。
4.3 医疗 AI
Isomorphic Labs(Alphabet 旗下,AlphaFold 血统)可能是长期最值得关注的标的,预计 2027 年 IPO。Tempus AI(TEM.US)是已上市最纯的医疗 AI,业务从基因组学拓展到肿瘤精准医疗,争议大但弹性大。
4.4 机器人与具身智能
| 公司 | 代码 | 状态 | 进展 |
|---|---|---|---|
| Tesla | TSLA.US | 美股 | Optimus 2.0 量产 2026Q4 |
| Figure AI | 私有 | 估值 395 亿 | 与微软深度绑定 |
| 宇树 | 私有 | 估值 80 亿 | 中国具身智能龙头 |
| 智元 | 私有 | 估值 75 亿 | 字节系背景 |
机器人是 AI 应用层最大的 TAM,但目前商业化进展非常早期。Tesla Optimus 是普通投资者唯一能直接押注的标的,但其估值早已不是单纯按机器人逻辑定价——更像一个"全场景具身智能 + 自动驾驶 + 能源储能"的复合资产。
4.5 自动驾驶
Waymo 商业化最成熟,每周已超过 25 万单(Alphabet 旗下)。特斯拉 FSD 用纯视觉方案追赶。中国线:小鹏(XPEV)、理想(2015.HK)、华为 ADS。
怎么下注:应用层最干净的姿势是组合化——
- 必配:MSFT(Copilot 主导)、GOOGL(Waymo + Gemini)。
- 进攻:PLTR(高 β)+ NOW(高确定性)。
- 长期:未来 24 个月密切关注 AI Agent 公司 IPO,2026 年底 40% 的企业应用将内置 AI Agent,是结构性机会。
横切线:电力(AI 的终极约束)
我把电力单独列出来,是因为它不是某一层的问题,而是整个产业链的硬约束。
事实:微软有 800 亿美元 Azure 订单因为电力不足无法交付。亚马逊与 Constellation 签了 20 年核电采购协议。Meta 在德州的 100 亿美元数据中心因为变电站排队推迟开工。
每 1 千瓦的 GPU 算力,配套需要 1.4 千瓦的总电力(含冷却/转换损耗)。一个十万卡的数据中心需要 200 兆瓦电力——相当于一座 20 万人口的小城市的全部用电量。
核电与小型核反应堆
| 公司 | 代码 | 报价 | 业务 |
|---|---|---|---|
| Constellation | CEG.US | 321.00 | 美国最大核电运营商 |
| Vistra | VST.US | 158.50 | 核电 + 燃气复合电厂 |
| Public Service | PEG.US | 美股 | 核电 + 输电 |
| NuScale | SMR.US | 12.98 | SMR 设计认证最早 |
| Oklo | OKLO.US | 75.14 | 微堆 + Sam Altman 前主席背景(2024 年因 OpenAI 利益冲突辞任) |
| BWXT | BWXT.US | 美股 | 核能制造 + 海军核动力 |
怎么下注:
- 防守底仓:CEG(已签 20 年长协,现金流可见性最强)。
- 弹性进攻:VST(核电 + 燃气双轮驱动,估值更便宜)。
- SMR 主题:SMR + OKLO 配置(高弹性高风险,单标的不超过 2% 仓位)。
燃气轮机
| 公司 | 代码 | 报价 | 角色 |
|---|---|---|---|
| GE Vernova | GEV.US | 1105.56 | 燃气轮机全球第一 |
| Mitsubishi Heavy | 7011.JP | 日股 | 大功率燃气轮机第二 |
| Siemens Energy | ENR.DE | 欧股 | 电网 + 燃气并行 |
GEV 已经从 130 美元涨到 1105 美元,约 8.5 倍涨幅。燃气轮机订单可见度延展到 2030 年——是这一轮 AI 电力扩张里最长的能见度。估值贵但基本面稳,是核心仓位的合理选择。
输电与电网设备
| 公司 | 代码 | 报价 | 业务 |
|---|---|---|---|
| Eaton | ETN.US | 418.74 | 配电 + 电力管理 |
| Quanta | PWR.US | 781.47 | 电网建设 EPC |
| MYR Group | MYRG.US | 美股 | 输电承包 |
| Hubbell | HUBB.US | 美股 | 电力组件 |
怎么下注:电力主题最完整的组合是 CEG + GEV + ETN——三腿分别覆盖发电、设备、输配。三只各 5%,再加 SMR/OKLO 1%–2% 弹性筹码,可以把"AI 缺电"这个故事吃满。
五、训练 → 推理:算力重心转移正在改写赢家名单
这是接下来 12 个月最重要的变量,单独拿出来讲。
数据点
- Deloitte 2026 年研究:AI 推理算力支出已超过训练,占 AI 云基础设施支出的 55%+。
- 麦肯锡预测:2030 年全球 AI 推理市场规模 2550 亿美元,是训练市场的 2.5 倍。
- 摩根士丹利:每一美元训练投入,未来 3 年衍生 12 美元推理收入。
受益方
- AMD(355.26 → 5 月 7 日 414.11):MI 系列在推理场景的性价比明显高于英伟达。次日跳涨 16.6% 就是市场定价开始切换的强信号。
- Marvell(169.03):定制 ASIC 是推理最优解,谷歌 TPU、亚马逊 Trainium 背后都是 Marvell 设计。
- Broadcom(422.00):与 Marvell 类似,但客户更集中在 Meta 和谷歌。
- Cerebras / Groq(未上市):专用推理芯片,单位 token 成本比英伟达低 10 倍。
- CRWV(137.53):纯 GPU 云,推理时代的 AWS。
受损方(相对意义)
- NVDA:不是绝对受损,而是相对增速下降。训练市场 90% 份额会保留,但推理市场份额可能从 80% 降到 50% 左右。
- TSM:受益于推理芯片需求扩大,但客户结构会从"英伟达独大"变成"多客户分散",单价压力增大。
投资可执行性
最干净的对冲组合:做多 AMD + Marvell + AVGO,做空 NVDA 看涨期权(备兑卖出)。这相当于押注"推理市场份额从英伟达手里转出 30 个百分点",也是当前最容易兑现的反共识叙事。
如果不愿做对冲,单边逻辑:减仓 NVDA 至适度仓位(5%–8%),加仓 AMD(3%–5%)+ MRVL(2%–3%)。
六、被原文忽略的中国 AI 链条:港股与 A 股的另一张地图
中国线条的特殊性:地缘政治 + 政府 AI 战略 + 出口禁令的红利转移——形成了一套独立的 AI 资产池。
第一梯队:硬件国产替代
| 公司 | 代码 | 报价 | 角色 | 看点 |
|---|---|---|---|---|
| 中芯国际 | 0981.HK | 74.85 | 中国晶圆代工龙头 | 7nm/5nm 突破 |
| 华虹半导体 | 1347.HK | 130.10 | 特色工艺 | 创历史新高 |
| 寒武纪 | 688256.SH | A 股 ~2200 亿市值 | 中国 GPU 替代 | 营收 20 倍增长 |
| 海光信息 | 688041.SH | A 股 | x86 服务器芯片 | 信创订单 |
| 工业富联 | 601138.SH | A 股 | 全球 AI 服务器 OEM | 40% 全球份额 |
| 浪潮信息 | 000977.SZ | A 股 | 中国服务器龙头 | 浮动业绩 |
第二梯队:光通信 + 数据中心配套
| 公司 | 代码 | 角色 |
|---|---|---|
| 中际旭创 | 300308.SZ | 全球 200G/400G 光模块出货第一 |
| 新易盛 | 300502.SZ | 800G 光模块紧追 |
| 天孚通信 | 300394.SZ | 光器件配套 |
| 沪电股份 | 002463.SZ | AI 服务器 PCB 龙头 |
| 胜宏科技 | 300476.SZ | 高端 AI 主板 |
第三梯队:互联网平台与模型
| 公司 | 代码 | 报价 | AI 战略 |
|---|---|---|---|
| 阿里巴巴 | 9988.HK | 134.20 | 通义千问 + 阿里云 |
| 腾讯 | 700.HK | 463.00 | 混元 + 微信 + 游戏 AI |
| 百度 | 9888.HK | 港股 | 文心 + 萝卜快跑 |
| 美团 | 3690.HK | 港股 | 外卖 AI 调度 |
| 小米 | 1810.HK | 30.82 | 终端 AI + 小米澎湃 |
| 字节跳动 | 私有 | 估值 5000+ 亿 | 豆包国内 DAU 第一 |
怎么吃这一波
港股投资者的最佳组合:
- 互联网龙头:腾讯(700)+ 阿里(9988)各 8%(合计 16%)。
- 半导体:中芯(0981)+ 华虹(1347)各 4%(合计 8%)。
- 硬件配套:工业富联 + 中际旭创 + 沪电股份 三选一(A 股可达),约 5%。
- 高弹性筹码:寒武纪 1%–2%(仅 A 股)。
合计 30% 仓位,对中国 AI 产业链做覆盖。
关键判断:中国 AI 链条的逻辑是"国产替代 + 政策红利 + 美国制裁倒逼",与美国线条的"全球扩张 + 资本开支 + 推理爆发"是两套独立逻辑。两套同时配,是分散地缘政治风险的最佳姿势。
七、顶级 AGI 押注者的组合:Leopold Aschenbrenner 在赌什么
讲完地图,必须看一眼真正在按这张地图下重注的人。
Leopold Aschenbrenner——前 OpenAI 超级对齐团队研究员。2024 年 6 月发表长文《Situational Awareness》(情景感知),核心结论:AGI 大概率在 2027 年到来,真正的瓶颈不是模型,是电力、算力、硅片、光学、内存。
2024 年底,他以这套论点为蓝本创办 Situational Awareness LP(SA LP)。锚定 LP 包括 Stripe 兄弟(Patrick & John Collison)、Nat Friedman、Daniel Gross 这一批硅谷重磅人物。13F 披露规模从 2024Q4 的 2.5 亿美元,飙升到 2025Q4 的 55.17 亿美元——一年 22 倍。总 AUM 据部分披露已接近 90 亿美元。
这不是普通对冲基金的扩张速度。这是全球最聪明的一批人,把钱以最高确信度押在 AI 基础设施这一层。
7.1 SA LP 的核心论点
四条:
- AGI 时间表极致激进——2025–2027 年算力需求会爆炸式增长,传统主流标的(NVDA、MSFT、AMZN、GOOGL、META)已被充分定价。
- 避开拥挤交易——几乎不持有上述五家。13F 里你看不到任何一只市值 1 万亿以上的科技龙头。
- 杠杆 + 对冲——大量使用 call options(看涨期权)放大特定标的暴露,同时对半导体 ETF(SMH)和传统 IT 服务商(如 Infosys)做空。这是典型的"long 特定 infra + short 整个 sector"不对称押注。
- 比特币矿企转型 AI 数据中心——矿企手里有现成的廉价电力站点和冷却设施,可以最快、最便宜地转型 AI/HPC 数据中心。这是 SA LP 一个独家叙事。
7.2 Top 10 持仓(2025Q4 13F)
| 排名 | 标的 | 类型 | 占比 | 价值 | 截至发稿报价 | 对应论点 |
|---|---|---|---|---|---|---|
| 1 | Bloom Energy(BE.US) | 普通股 | 15.87% | 8.76 亿 | 285.85 | 燃料电池电力,Oracle 已验证 2.8GW 潜力 |
| 2 | CoreWeave(CRWV.US) CALL | 看涨期权 | 14.04% | 7.74 亿 | 137.53 | 美国最大独立 GPU 云 |
| 3 | Intel(INTC.US) CALL | 看涨期权 | 13.54% | 7.47 亿 | 110.78 | 反共识押注 Intel 代工/AI 翻身 |
| 4 | Lumentum(LITE.US) | 普通股 | 8.67% | 4.79 亿 | 914.75 | 光学互联 |
| 5 | CoreWeave(CRWV.US) | 普通股 | 7.92% | 4.37 亿 | 137.53 | 股票+期权双重暴露 |
| 6 | Core Scientific(CORZ.US) | 普通股 | 7.59% | 4.19 亿 | 24.73 | 矿企转 AI(已 13D 激进持股 9.4%) |
| 7 | IREN(IREN.US) | 普通股 | 5.96% | — | 61.02 | 矿企转 AI |
| 8 | Applied Digital(APLD.US) | 普通股 | 5.04% | — | 41.76 | 矿企转 AI |
| 9 | SanDisk(SNDK.US) | 普通股 | 4.54% | 2.50 亿 | 1396.41 | 内存/存储 |
| 10 | Cipher Mining(CIFR.US) | 普通股 | 2.80% | — | 22.30 | 矿企转 AI |
集中度极高——Top 10 占比 85.96%。29 个总持仓,前 10 占 86%——这是典型对冲基金的高确信度押注,不是分散组合。
数据来源:文章整理自 13F 公开披露;Top 10 合计约 85.96%
私募部分还领投了 AI 芯片初创 MatX 和 AI 数据中心 Fluidstack,但 13F 不披露这部分。
7.3 Leopold 押注里最值得复盘的三个方向
方向一:Bloom Energy(BE)——电力的"敏捷部署"
BE 不是核电、不是燃气轮机,是固体氧化物燃料电池。优势是模块化部署——一个数据中心想要 100MW 电力,找电网排队要 3 年,找 Bloom Energy 装燃料电池只要 12 个月。Oracle 已经签了 2.8GW 的部署计划。
BE 当前股价 285.85 美元,从 2024 年初的 12 美元一路涨到现在——约 24 倍涨幅,2026 年迄今再涨 25%+。这是"AI 电力"主题里被市场最快定价的标的之一。前向 PS 25 倍——估值已经透支未来三年增长,但叙事还在继续强化。
我的看法:BE 是 SA LP 整套思路里最容易复制的一个仓位。普通投资者直接买股票就能吃到 80% 的逻辑——不需要期权杠杆,不需要私募通道。配置 2%–3% 仓位是合理的。
方向二:比特币矿企转 AI 数据中心(CORZ + IREN + APLD + CIFR)
这是 SA LP 最独特的一个叙事。逻辑链条:
- AI 数据中心最稀缺的不是 GPU——是电力站点 + 冷却设施 + 高压接入。
- 这些资产美国比特币矿企已经建了 6–8 年。CORZ、IREN、APLD、CIFR 加起来在美国持有 超过 1.5GW 的现成电力容量。
- 把矿机换成 GPU,比新建数据中心快 18–24 个月,便宜 40%–60%。
四家公司当前市值合计约 300 亿美元,相对它们手里持有的电力资产 + 客户合同(CORZ 已与 CoreWeave 签了 12 年 122 亿美元的算力托管合同),仍然有重估空间。
但风险也极大:
- 比特币价格下跌会拖累矿机业务现金流。
- 转型节奏不及预期(部分老矿场不适合改造)。
- 行业竞争(CoreWeave、Crusoe 等纯 AI 数据中心公司也在抢站点)。
普通投资者怎么吃这一波?篮子配置——每只 1.5%(合计 6%),不押单一矿企。或者通过 WGMI / DAPP 这类加密 ETF 间接持有。
方向三:Intel CALL —— 反共识押注
INTC 是 Leopold 最反共识的仓位。市场普遍看衰 Intel——制程落后、AI 失速、市值从巅峰跌掉一半。但 Leopold 用看涨期权押 7.47 亿美元,赌 Intel 在 代工业务(IFS)+ Gaudi 推理芯片 上翻身。
INTC 截至发稿 110.78 美元(5/6 收盘 108.15→5/7 盘中最高 113.50→收 110.78)——这是市场开始重新定价 Intel 翻身故事的早期信号。
这个押注最大的赔率来自估值扭转——一旦市场重新接受"Intel 是美国唯一 onshore 先进制程代工"的政策红利叙事,估值乘数会从 12 倍 PE 跳到 25 倍 PE,对应股价 200+ 美元,约翻倍空间。
普通投资者怎么参与?直接买 INTC 股票就够了,不需要期权。期权适合手里有融资额度的对冲基金,不适合大多数个人投资者。
7.4 SA LP 的对冲腿——值得思考的反常识
不要忽略 SA LP 的空头腿:
- SMH(半导体 ETF):买入 SMH 看跌期权(puts),方向看空整个半导体板块。
- Infosys(INFY.US):做空——传统 IT 服务商被 AI 颠覆。
含义是什么?SA LP 整体押注是 long AI 基础设施,但对半导体板块整体持负面观点。这意味着他们认为:
- NVDA、AVGO 等已经反映了 AI 故事,但很多其他半导体(汽车、消费、工业)会被 AI 资金虹吸效应拖累。
- 如果 SMH 整体下跌 25%,BE/CRWV/CORZ/LITE 这些特定 infra 的下跌幅度会小得多——这是非对称押注的核心。
普通投资者怎么复制这种对冲?简化版:长仓重仓特定 infra(BE + CRWV + LITE 合计 8%–10%),同时减仓宽基半导体 ETF(SMH/SOXX)——不需要做空,只是不持有。
7.5 普通投资者从 Leopold 组合能学到的三件事
- AI 真正的瓶颈在电力、光学、内存,不在模型层和应用层——这与我前面四层结构的判断一致,但 Leopold 用真金白银把这件事押到了 86% 的集中度。
- 避开拥挤交易——市值前五的 AI 龙头(NVDA、MSFT、AMZN、GOOGL、META)虽然不会跌惨,但弹性已经很有限。真正的非对称机会在第二、三圈。
- 比特币矿企转 AI 数据中心是被严重低估的叙事——主流财经媒体很少讲这个故事,但 Leopold 把 21% 的仓位(CORZ+IREN+APLD+CIFR)放在这一条线上。
如果你想最简化地复制 SA LP 的逻辑,三只票就够:
- BE(电力,3% 仓位)。
- LITE(光学,2% 仓位,但已涨高,等回调更好)。
- CORZ + IREN + APLD + CIFR 篮子(矿企转 AI,合计 5%)。
这是 10% 仓位、跑赢 SMH 至少 30% 的非对称暴露。
数据来源:13F SEC 公开披露、whalewisdom.com、gurufocus.com、TechCrunch(私募部分)。SA LP 总 AUM 部分披露来自 LP 端二手信息,13F 披露部分准确性最高。
八、共识之外的问题——重新审视
画完地图,最有价值的不是确认共识,而是识别市场可能忽略的东西。
问题一:AI Agent 真的能落地吗?
数据:Gartner 预测 2026 年底 40%+ 企业应用将内置 AI Agent。但当前实际渗透率不到 5%。
如果 Agent 落地节奏不及预期:受损方是 PLTR、NOW、CRM 等高估值企业 SaaS。
如果加速:直接受益方还是这三家——但增量更多流向新生 Agent 创业公司。
我的判断:Agent 会落地,但比共识慢 12–18 个月。这意味着估值贵的应用层标的有 30%+ 的回调空间。
问题二:6000 亿美元 capex 的 ROI 何时兑现?
分母:2026 年五大科技巨头资本开支 6000 亿。
分子:AI 直接收入约 500 亿(OpenAI 240 + Anthropic 300 - 重叠 - 其他)。
ROI 缺口:8% 左右。
历史对照:1999 年电信资本开支占自由现金流 65%,结果 70% 公司破产。今天的科技巨头资产负债率不到 20%,崩盘风险远低于电信泡沫。但资本开支增速一定会放缓——2027 年大概率从 +35% 降到 +10%。
谁会受伤:最依赖资本开支增速延续的标的——VRT、ALAB、CRDO、LITE 这一类已涨够的二三圈公司。
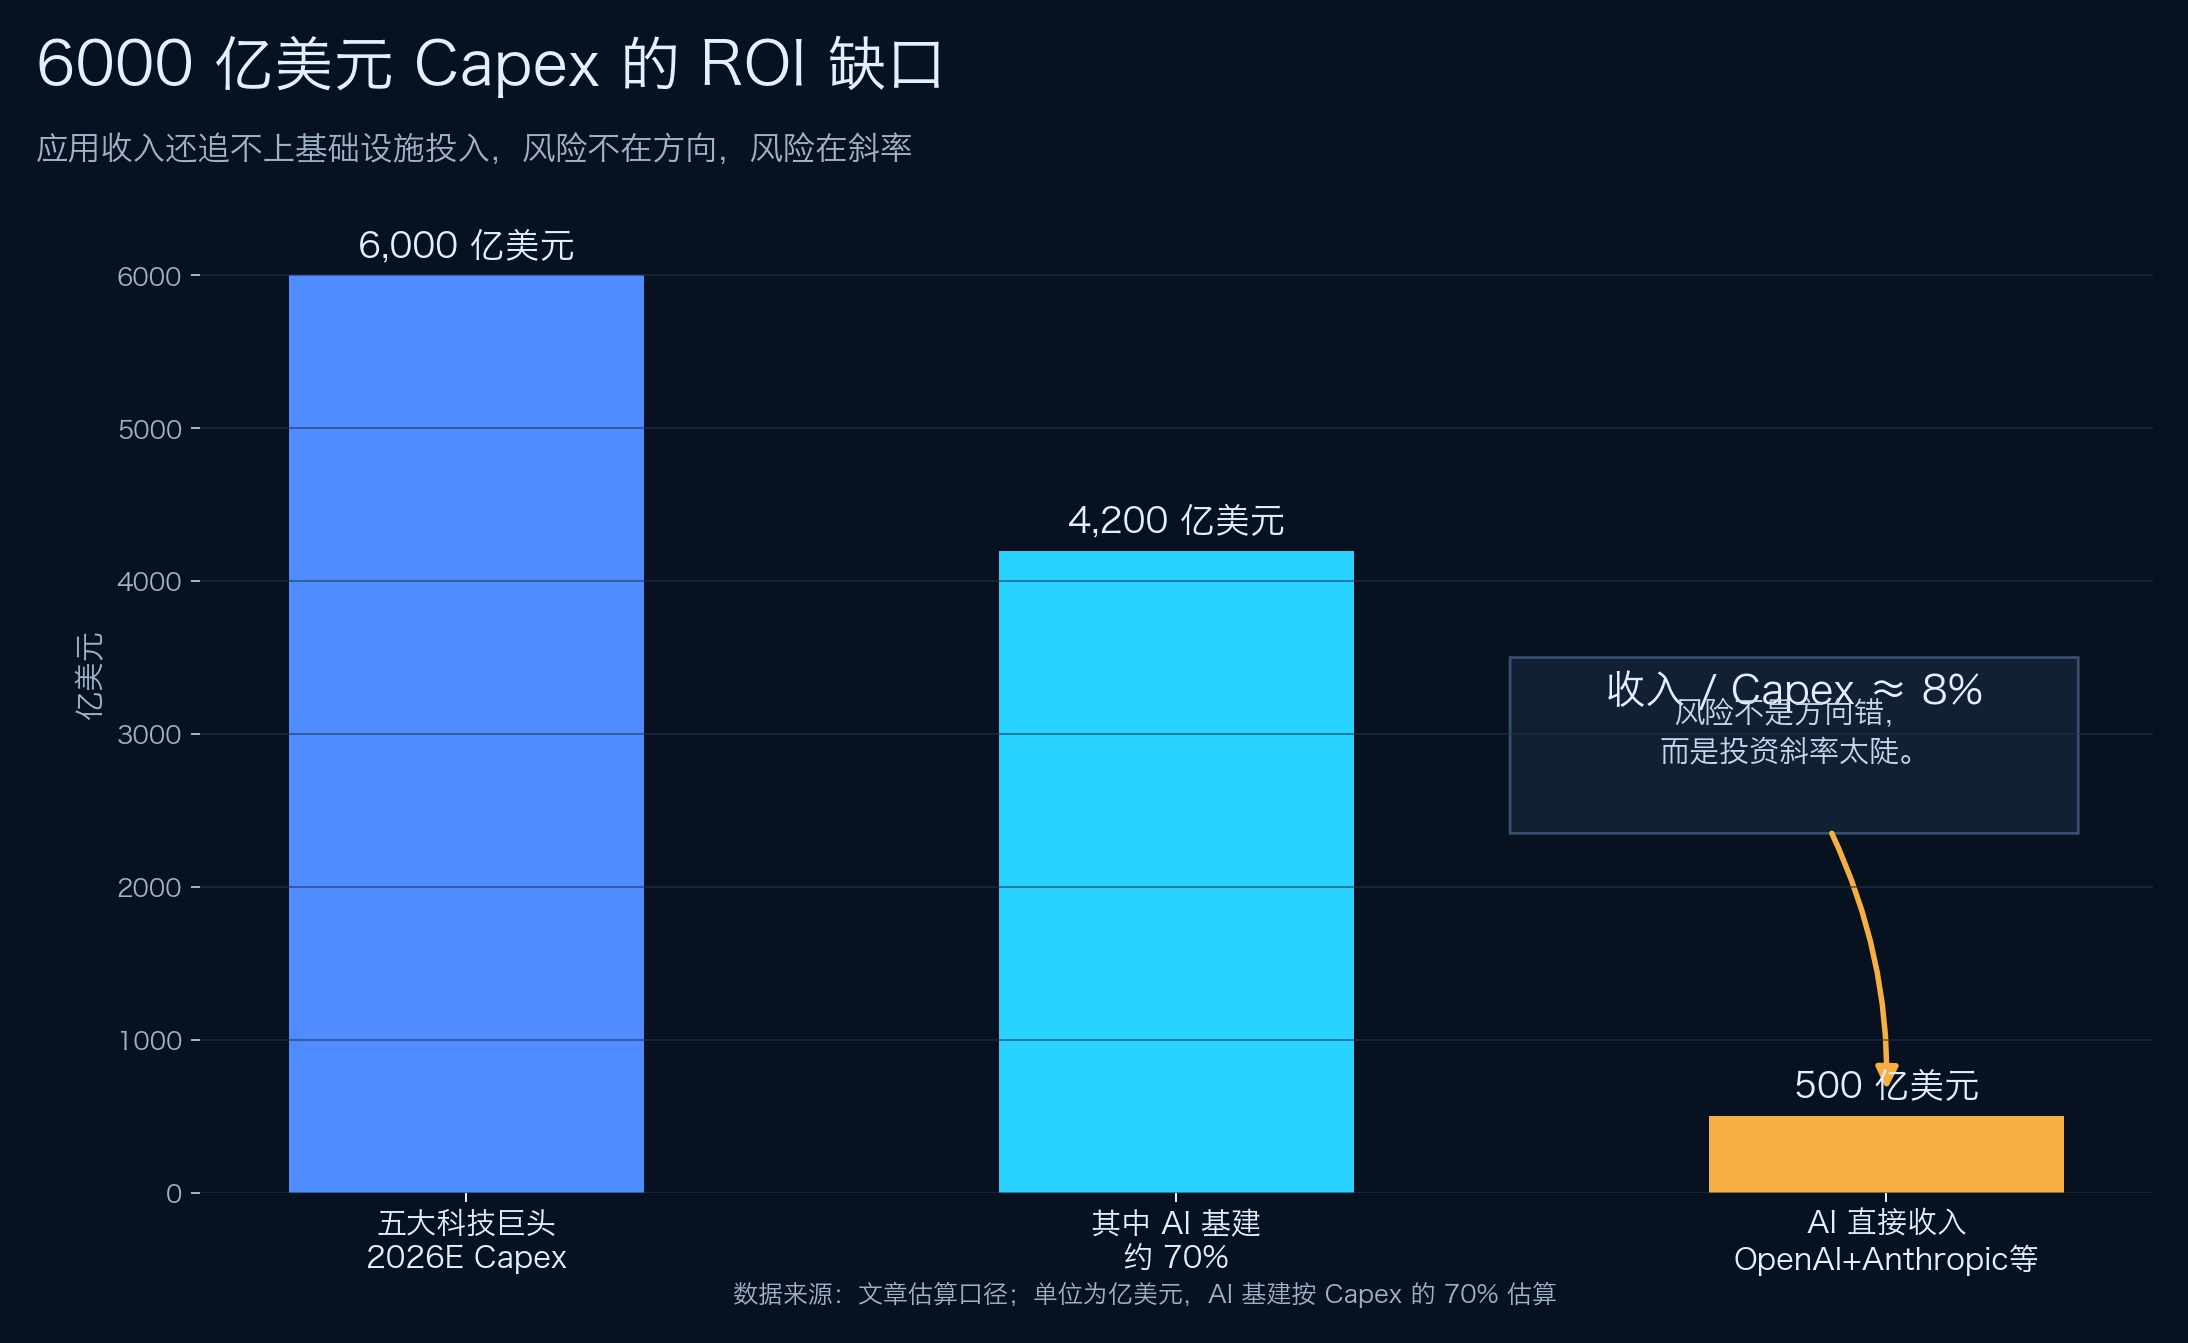
数据来源:文章估算口径;单位为亿美元,AI 基建按 Capex 的 70% 估算
问题三:模型商品化的最终格局?
我的判断:3+2+N。
- 3:OpenAI、Anthropic、Google 三家闭源前沿。
- 2:Llama、DeepSeek 两个开源代表(一西一中)。
- N:垂直领域专用模型(医疗、法律、代码、游戏等)。
利润分配的最终态:闭源前沿仍能维持 50%+ 毛利,但收入增速从 5 倍/年降到 1.5 倍/年。开源吃走中低端市场,倒逼应用层和中间件层利润扩张。
问题四:地缘政治的最坏场景?
最坏场景:美国进一步收紧出口,台积电对中国全面停止 7nm 以下供货,中国对稀土全面禁运。
结果:全球 AI 产业链一分为二,建设成本翻倍但总量翻倍。
这反而是利好——基础设施层的需求会乘 2,因为两套独立产业链都要建。受益方:上游设备(应用材料 AMAT、Lam Research LRCX、ASML)、电力(CEG、GEV)、散热(VRT、MOD)。受损方:中游集成(DELL、SMCI 部分客户单一的标的)。
九、风险章节:泡沫破裂的三种可能
路径 A:估值压缩(30%–40% 板块回撤)
触发条件:美联储重新加息 + AI 应用变现不及预期。
时间窗:2026Q3–Q4。
受损最严重:估值最贵的二三圈(LITE、ALAB、CRDO、VRT)。
保留较好:基础设施龙头(NVDA、TSM、CEG)+ 估值合理的中间件(MDB)。
路径 B:宏观衰退(40%–55% 板块回撤)
触发条件:美国经济进入实质性衰退 + 大型科技公司削减资本开支。
时间窗:2027 年前后。
受损最严重:服务器(DELL、SMCI)、数据中心 REIT(EQIX、DLR)、高估值应用(PLTR)。
保留较好:模型层平台(MSFT、GOOGL)+ 防御性电力(CEG、ETN)。
路径 C:模型商品化加速(板块分化 + 二次行情)
触发条件:DeepSeek 级别的开源模型再出 2–3 个,模型层利润压缩超 50%。
受损最严重:模型层创业公司(影响 Anthropic 估值)、纯训练算力(部分 NVDA 长期增速)。
受益最大:应用层(调用成本下降,毛利打开)+ 推理芯片(AMD、MRVL)。
应对原则
不管走哪条路径,核心仓位都不动——NVDA、MSFT、GOOGL、AVGO、TSM 这些位居最高一圈、护城河最深、估值相对合理的龙头,长期持有跨越周期。波动来自二三圈和应用层。
十、行动框架:建仓节奏 + 仓位管理 + 卖出信号
阶段一(现在 → 2026Q3):建知识仓 + 5 成基础仓位
- 不要满仓——AI 当前位置最像 1999 年上半年,后面有 30%+ 回调风险。
- 50% 仓位用于核心标的:MSFT 10% + GOOGL 8% + NVDA 7% + AMZN 6% + AVGO 5% + TSM 5% + 腾讯 5% + 阿里 4%。
- 剩余 50% 现金 + 短期债券 ETF(SGOV/BIL),等待回调机会。
阶段二(回调出现 → 板块下跌 25%+):分批建仓二三圈
- 第一批(回调 25%):加仓 AMD + MRVL + MDB(每标的 +2%–3%)。
- 第二批(回调 35%):加仓 VRT + ETN + CEG + GEV(每标的 +3%–4%)。
- 第三批(回调 45%+,如果出现):加仓 PLTR + NOW + 中国 AI 链条(中芯、华虹、寒武纪等)。
阶段三(泡沫破裂后):抄真正的赢家
- 1999 年泡沫破完之后涨得最猛的不是思科,而是亚马逊、谷歌(2004 IPO)、苹果(2007 复兴)。
- AI 泡沫破完之后,最大赢家可能不在今天名单上——可能是某家 AI Agent 公司、某家未上市的具身智能公司、某家边缘推理芯片公司。
- 应对方式:保留 20% 现金 + 持续研究每一层每一个细分。等真正机会出现的时候,能在几秒钟之内做出判断。
卖出信号(什么时候必须减仓)
- 资本开支增速拐点:五大科技巨头任意两家下调 capex guidance 超 15%,立即减仓二三圈 20%+。
- HBM 价格拐点:SK 海力士 HBM 报价开始下跌(说明产能过剩出现),减仓存储 + 部分光互连。
- 模型层商品化加速:开源模型 + 闭源模型性能差距缩小到 5% 以内,减仓 PLTR/NOW/CRM。
- 核心客户集中度恶化:英伟达前四客户营收占比超过 60%(当前约 50%),减仓 NVDA。
- 电力套利消失:美国天然气价格回升 + 核电协议价格下行,减仓 CEG/VST/GEV。
仓位管理铁律
- 单标的不超过 10%。
- 单细分(如散热/光互连/核电)合计不超过 12%。
- AI 总仓位不超过 60%——剩余 40% 配防御资产、债券、海外多元化。
- 每季度复盘一次仓位结构,每年大调一次。
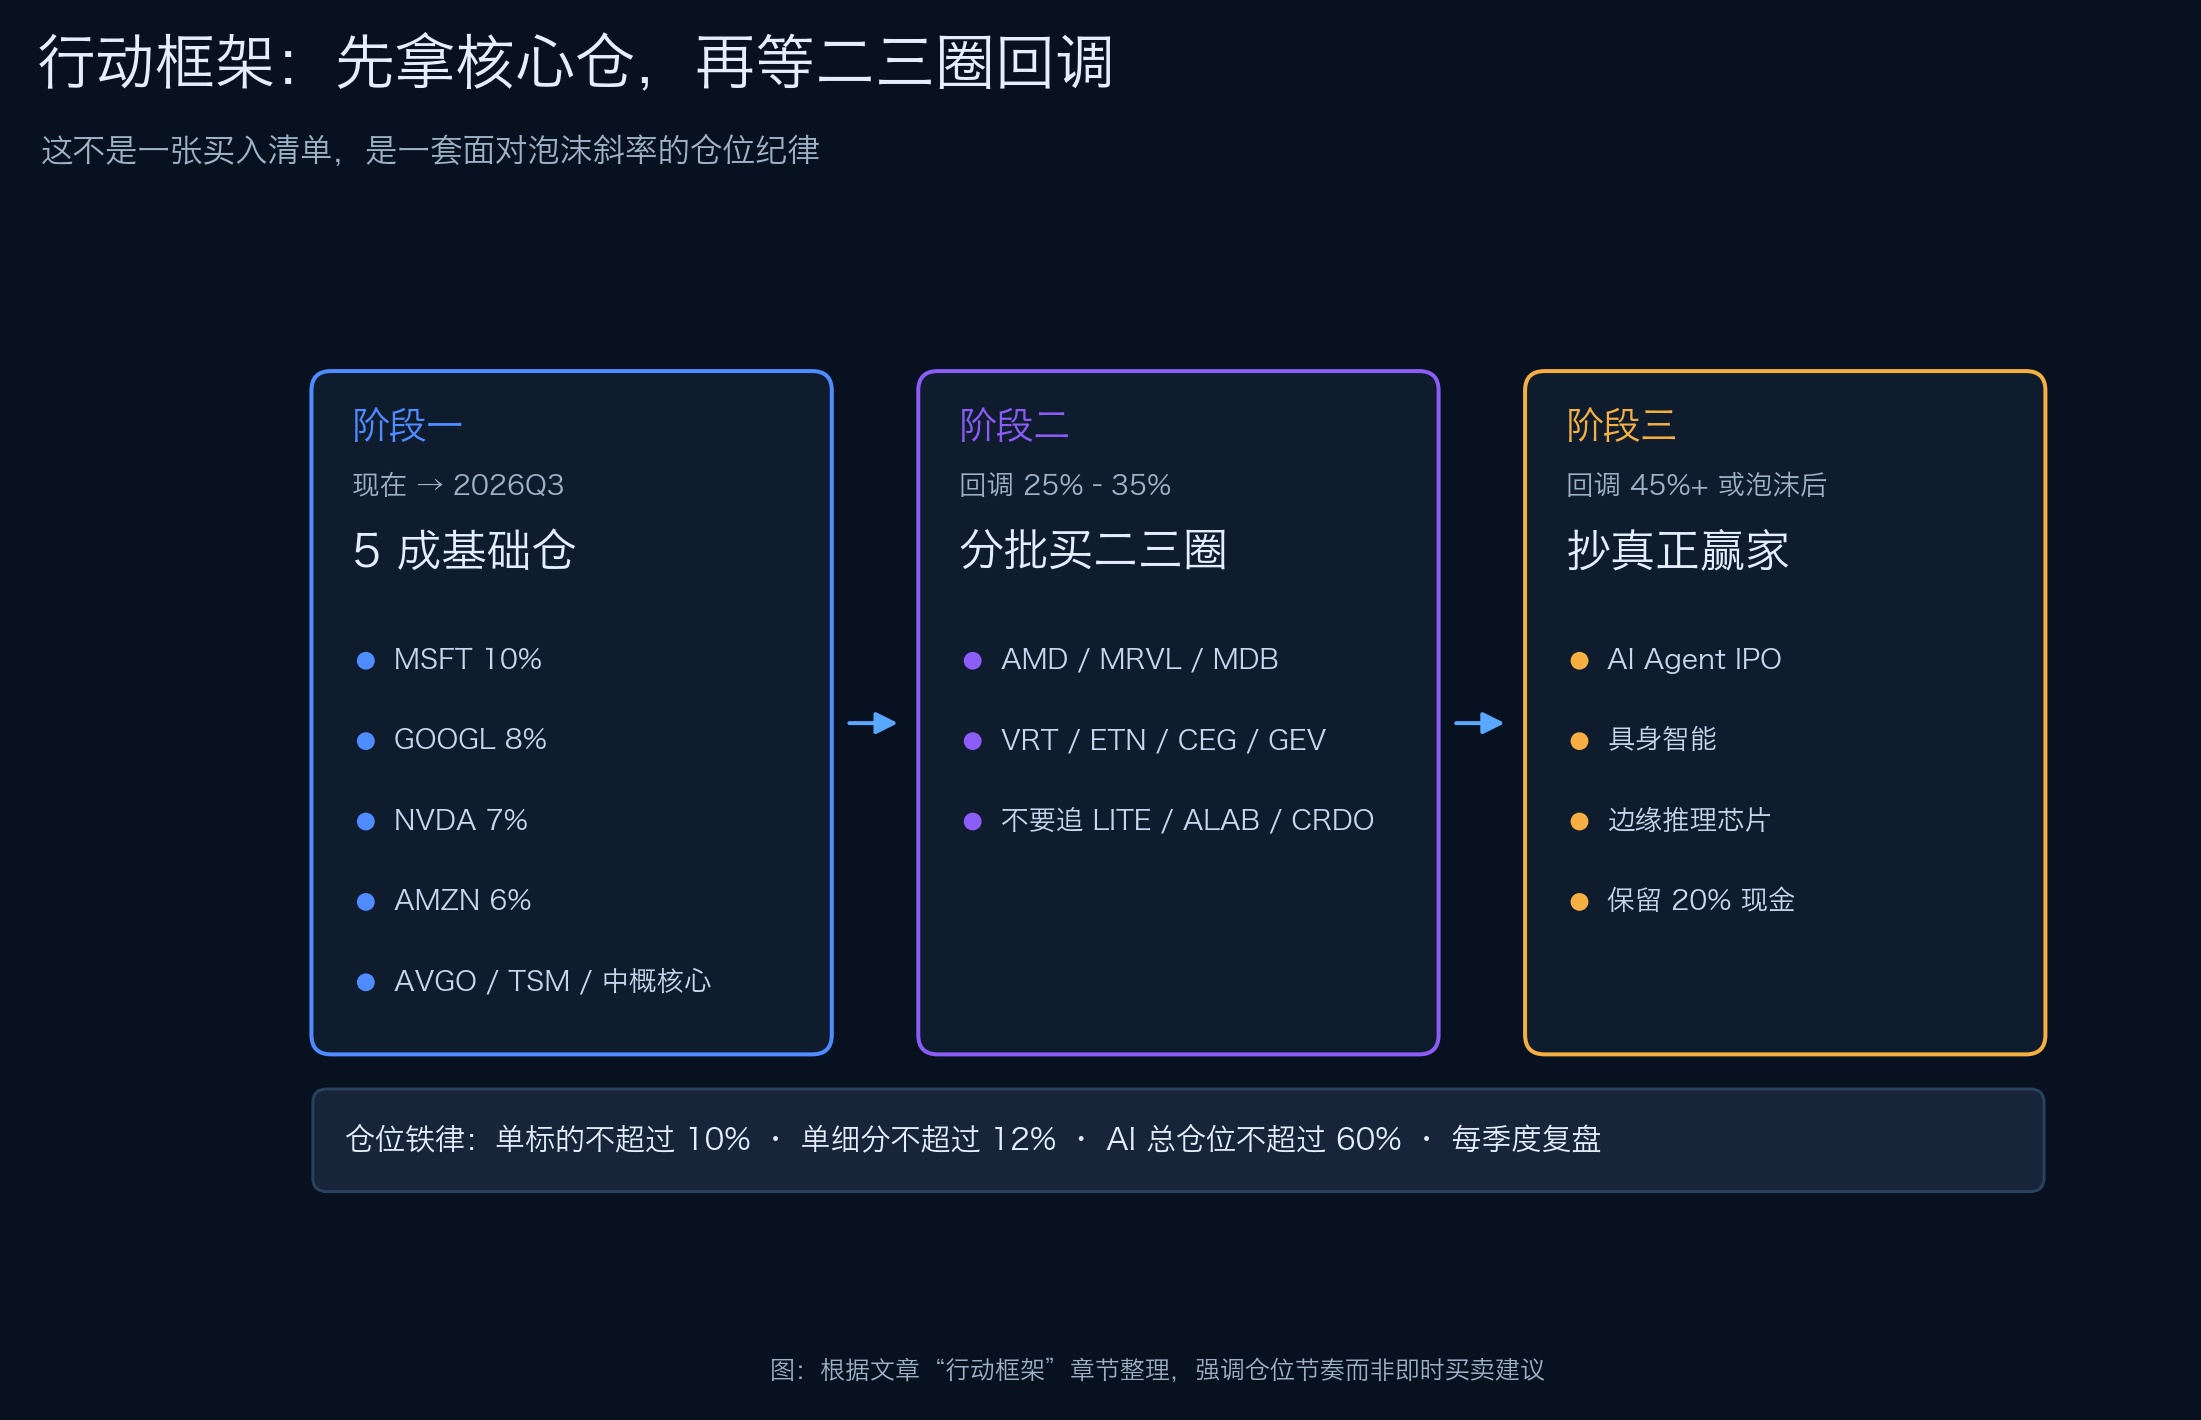
图:根据文章“行动框架”章节整理,强调仓位节奏而非即时买卖建议
十一、未上市标的:可以暂时不投,但必须盯紧
讲完上市标的,必须再讲一类——未上市但产业链权重极重的玩家。
为什么要单独列?三个原因:
- 真正最猛的几家 AI 公司还没上市——OpenAI、Anthropic、xAI、SpaceX、Databricks、Cursor。它们的估值动向、融资节奏、IPO 时间表,会直接影响二级市场对应板块的定价。
- 二级市场代理是已上市公司——OpenAI 的代理是 MSFT,Anthropic 的代理是 AMZN+GOOGL,xAI 的代理是 X 用户场景 + 特斯拉芯片需求。盯紧未上市公司,反过来才能判断已上市公司的估值是否合理。
- IPO 是一次性的财富机会——错过 Snowflake 2020 IPO 的人,再去追就晚了一半。Databricks、Cerebras、Stripe 这一批大型 AI 私有公司的 IPO 窗口集中在 2026Q4–2027,提前研究就是占位。
下面这张表,不是让你现在去买——一级市场对普通投资者本来就基本封闭。这是一张雷达扫描表:每一家公司估值的变动,都是产业链情绪的领先指标。
11.1 模型层(决定整条产业链的叙事方向)
| 公司 | 最新估值 | 主要投资方 | 为何重要 | 二级市场代理 |
|---|---|---|---|---|
| OpenAI | ~5000 亿美元(2025 后期 tender) | 微软(49% 利润分成)、软银、Thrive | GPT-5/Sora 决定模型层天花板;ARR 突破 240 亿 | MSFT |
| Anthropic | ~3500 亿美元(传 2026 新一轮) | 亚马逊(80 亿)、谷歌(30 亿) | 企业市场份额第一;ARR 突破 300 亿 | AMZN、GOOGL |
| xAI | ~2000 亿美元(含 X 合并) | 马斯克 + 中东主权基金 | Grok + Colossus 超算(20 万 H100)+ 与 SpaceX/Tesla 协同 | TSLA(间接) |
| Mistral | ~150 亿美元(2025) | DST、Andreessen | 欧洲唯一前沿模型;开源策略 | 无 |
| DeepSeek | 估值未披露(量化基金幻方旗下) | 自筹 | 用极低成本做出 GPT-4 级模型;倒逼整个行业降价 | 无 |
| 月之暗面(Moonshot) | ~33 亿美元 | 阿里、腾讯、红杉中国 | 长上下文 Kimi;ToC 流量第一梯队 | 9988.HK、700.HK(间接) |
| 智谱 AI | ~30 亿美元 | 阿里、腾讯、美团、小米 | GLM 系列;中国信创 + 政府 AI 标杆 | 多家港股巨头(间接) |
| 字节豆包 | 字节内部 | — | 中国 DAU 第一 AI 应用;推理算力消耗仅次于 OpenAI | 字节 IPO(仍未启动) |
| Cohere | ~55 亿美元 | NVIDIA、Salesforce | 企业级 RAG;甲骨文/IBM 合作 | NVDA、CRM(间接) |
怎么追踪:每月查一次 Anthropic、xAI、OpenAI 的最新估值(The Information、Bloomberg 都有泄漏)。估值连续两个月停滞或回调,是模型层叙事疲软的早期信号——这时候要警惕 MSFT、AMZN、GOOGL 的回调风险。
11.2 算力基础设施未上市玩家
| 公司 | 最新估值 | 业务 | 看点 |
|---|---|---|---|
| SpaceX | ~4000+ 亿美元(2026) | 星链 + 火箭 | Starlink 为 AI 边缘推理(自动驾驶、无人机、机器人)提供连接;马斯克生态最大单一资产 |
| Cerebras | ~80 亿美元(已递交 S-1) | 晶圆级 AI 芯片 | 推理性价比 vs 英伟达 10 倍优势;2026 上半年 IPO 窗口 |
| Groq | ~28 亿美元 | 专用推理芯片 LPU | Tokens-as-a-Service;ChatGPT 级延迟 1/10 |
| Lambda Labs | ~40 亿美元 | GPU 云(次于 CoreWeave) | 微软/亚马逊 GPU 转售商 |
| Crusoe Energy | ~28 亿美元 | 利用闲置天然气供电的 AI 数据中心 | 能源套利逻辑;甲骨文合作 |
| Together AI | ~33 亿美元 | 推理 API + 模型 hosting | DeepSeek 等开源模型最大托管平台 |
| Fluidstack | ~10 亿美元 | GPU 云 + 数据中心运营 | 欧洲市场份额第一 |
| Helion Energy | ~54 亿美元 | 核聚变(Sam Altman 主投) | 微软已签 2028 年 50MW 采购协议(如能兑现) |
SpaceX/Starlink 特别说明:很多人忽略了 SpaceX 在 AI 链条里的位置。AI 推理的下半场是边缘——自动驾驶车、无人机、机器人、户外摄像头,这些场景需要全球低延迟连接。Starlink 是目前唯一能覆盖全球的低轨卫星网络。SpaceX 是 AI 物理世界落地最不可或缺的"通信基础设施"。普通投资者拿不到 SpaceX 股权,但每一次估值跳涨都验证 AI 边缘叙事的强度。
怎么追踪:Cerebras 的 IPO 是接下来最值得参与的事件——如果定价合理(市销率 < 30),上市首日值得申购。Crusoe 和 Helion 的融资节奏直接对应 AI 电力故事的演进。
11.3 应用层未上市玩家(最容易跑出十倍股的地方)
| 公司 | 最新估值 | 业务 | 用户/营收锚 |
|---|---|---|---|
| Cursor(Anysphere) | ~90 亿美元(2025) | AI 代码编辑器 | ARR 突破 5 亿;开发者社区第一 |
| Cognition | ~40 亿美元 | Devin(AI 软件工程师) | 与 Cursor 抢码农份额 |
| Perplexity | ~180 亿美元(2026) | AI 搜索 | 月活突破 1.5 亿;Comet 浏览器上线 |
| Glean | ~73 亿美元 | 企业内部知识搜索 | ARR 突破 3 亿;微软 Copilot 直接竞争 |
| Sierra | ~100 亿美元(Bret Taylor) | 企业 AI 客服 Agent | OpenAI 前董事长背书 |
| Harvey | ~50 亿美元 | 法律 AI | 90% 头部律所已部署 |
| Decagon | ~15 亿美元 | 客服 AI Agent | ARR 突破 1.2 亿 |
| ElevenLabs | ~33 亿美元 | AI 语音 | 占 AI 配音市场 60%+ |
| Suno | ~5 亿美元 | AI 音乐生成 | 受版权诉讼困扰 |
| Runway | ~30 亿美元 | AI 视频生成 | Sora 直接竞争 |
| Magic | ~15 亿美元 | 长上下文代码模型 | 100M tokens 上下文窗口 |
核心观察:应用层私有公司估值集中在 50–200 亿区间,与同等规模上市 SaaS 估值乘数已经持平——这意味着上市后短期溢价空间有限。但其中Cursor 和 Perplexity 是最有可能突破 500 亿美元天花板的两个标的。
怎么追踪:每季度看一次 ARR 增速。ARR 增长 < 100%/年的应用公司,IPO 后大概率高开低走。
11.4 机器人与具身智能(下一个万亿赛道的私有名单)
| 公司 | 最新估值 | 国家 | 业务进展 |
|---|---|---|---|
| Figure AI | ~395 亿美元(2026 新一轮) | 美 | 微软深度绑定;Brett Adcock 领衔 |
| 1X Technologies | ~10 亿美元 | 挪威 | OpenAI 投资;NEO 家用人形 |
| Skild AI | ~45 亿美元(2025 H2) | 美 | 通用机器人大脑模型 |
| Physical Intelligence | ~24 亿美元 | 美 | π0 模型(机器人版 GPT) |
| Apptronik | ~5 亿美元 | 美 | Apollo 人形;NASA 合作 |
| 宇树 Unitree | ~120 亿人民币 | 中 | 中国具身智能龙头;春晚秧歌机器人破圈 |
| 智元 Robotics | ~75 亿人民币 | 中 | 字节系背景;A1/A2 已量产 |
| 银河通用 | ~40 亿人民币 | 中 | 美团/红杉投资 |
| Agility Robotics | ~10 亿美元 | 美 | Digit 仓储机器人;亚马逊客户 |
核心判断:机器人是 AI 应用最大 TAM,但还需要 18–24 个月才能看到第一波规模量产。TSLA Optimus 是普通投资者唯一能直接押注的标的。Figure 如果 2027–2028 IPO,按当前融资节奏,开盘市值可能直接到 1000 亿美元——是值得提前占位的事件。
11.5 数据 / 中间件未上市玩家
| 公司 | 最新估值 | 业务 | IPO 时间预测 |
|---|---|---|---|
| Databricks | ~1620 亿美元(2026 Q1) | 数据湖 + AI 平台 | 2026Q4–2027Q1(最大变量) |
| Scale AI | ~290 亿美元(Meta 入股 143 亿后) | 数据标注 + 评估 | 短期不会 IPO |
| Hugging Face | ~45 亿美元 | 模型托管社区 | 2027 后 |
| Pinecone | ~7.5 亿美元 | 向量数据库 | 2027 后 |
| LangChain | ~12 亿美元 | LLM 应用框架 | 2027 后 |
| Weights & Biases | ~14 亿美元 | ML 实验管理 | CoreWeave 已收购 |
Databricks IPO 是接下来 12 个月最重要的 AI 一级 → 二级市场事件。1620 亿估值已经接近 Snowflake 当前市值(Snowflake 现 800+ 亿),意味着上市后短期内可能定价过高。但中长期看,数据 + AI 一体化平台的故事还能演两到三年。
11.6 普通投资者怎么参与未上市标的?
四条路径,按门槛由低到高:
- 二级市场代理(推荐,零门槛)——上面表格里每一家私有公司都对应了二级市场代理。MSFT 是 OpenAI 的代理,AMZN 是 Anthropic 的代理,TSLA 是 xAI 和 Optimus 的代理。最干净的姿势是直接买代理。
- 私募二级平台——Forge Global、EquityZen、Hiive 这类平台允许合格投资者(accredited investor,年收入 20 万美元 + 或净资产 100 万美元 +)购买员工出售的 ISO 股票。流动性差、折价大、信息不对称严重,慎入。
- 风投基金 LP——通过 Sequoia、a16z、Greylock 这类基金做 LP 间接持有。最低门槛通常 100 万美元起,且 8–10 年锁定期。
- IPO 申购——每一次 AI 大型 IPO 都是事件——Cerebras(2026 H1)、Databricks(2026 Q4–2027 Q1)、Stripe(节奏未定)、Cursor/Perplexity(2027 后)——通过长桥、富途、盈透等券商参与首日申购。关键纪律:开盘市销率 > 50 倍直接放弃,等 6 个月禁售期解锁后再看。
10.7 未上市标的盯盘核心指标
最后留三个观察工具,每月花 30 分钟可以维护:
- The Information AI Index:每周更新主流私有 AI 公司估值。
- Pitchbook AI Quarterly Report:每季度公开版有 AI 一级融资榜单,能清楚看到资金从哪一层流出、流入哪一层。
- CB Insights AI 100:年度榜单,过去 5 年命中率超过 60%。
追踪一级市场不是为了投,是为了二级市场判断更准。 当 Anthropic 估值停滞、Cursor 增速放缓、Figure 融资金额低于预期,往往是 MSFT/AMZN/TSLA 这些代理标的下行风险开始累积的早期信号。
十二、AI 产业链速查表(70+ 标的全景)
| 层级 | 细分 | 代码 | 报价 | 估值锚 | 圈层 | 操作建议 |
|---|---|---|---|---|---|---|
| 算力·芯片 | GPU | NVDA.US | 204.83 | 前向 PE 38 | 第一圈 | 核心仓位 5%–7% |
| 算力·芯片 | GPU/CPU | AMD.US | 414.11 | 前向 PE 50 | 第三圈 | 加仓推理逻辑 |
| 算力·芯片 | ASIC | AVGO.US | 422.00 | 前向 PE 38 | 第二圈 | 配置 5% |
| 算力·芯片 | 代工 | TSM.US | 415.72 | 前向 PE 28 | 第一圈 | 核心仓位 5% |
| 算力·芯片 | HBM | MU.US | 658.68 | 前向 PE 22 | 第二圈 | 加仓 |
| 算力·芯片 | IP | ARM.US | 233.28 | 前向 PE 80 | 第二圈 | 估值贵,等回调 |
| 算力·芯片 | DPU/ASIC | MRVL.US | 169.03 | 前向 PE 35 | 第三圈 | 加仓推理逻辑 |
| 算力·光互连 | 光模块 | LITE.US | 914.75 | 前向 PE 60 | 第二圈 | 等回调 30% |
| 算力·光互连 | 垂直整合 | COHR.US | 339.51 | 前向 PE 40 | 第二圈 | 配置 3% |
| 算力·光互连 | 连接芯片 | ALAB.US | 206.39 | 前向 PS 50 | 第二圈 | 等回调 |
| 算力·光互连 | DSP | CRDO.US | 189.75 | 前向 PE 70 | 第二圈 | 等回调 |
| 算力·光互连 | 交换机 | ANET.US | 144.66 | 前向 PE 30 | 第二圈 | 单日跌 15%,关注是否企稳 |
| 算力·散热 | 数据中心电源 | VRT.US | 355.44 | 前向 PE 50 | 第二圈 | 持有 |
| 算力·散热 | 机柜冷却 | NVT.US | 172.45 | 前向 PE 32 | 第三圈 | 加仓 |
| 算力·散热 | 液冷 | MOD.US | 274.44 | 前向 PE 38 | 第三圈 | 加仓 |
| 算力·电源 | 配电 | ETN.US | 418.74 | 前向 PE 30 | 第三圈 | 核心仓位 4%–5% |
| 算力·电源 | 电网 EPC | PWR.US | 781.47 | 前向 PE 45 | 第三圈 | 配置 3% |
| 算力·服务器 | AI 服务器 | DELL.US | 230.47 | 前向 PE 18 | 第二圈 | 配置 4% |
| 算力·服务器 | 高弹性 | SMCI.US | 31.97 | 前向 PE 15 | 第三圈 | 高风险 1%–2% |
| 算力·数据中心 | 互联枢纽 | EQIX.US | 1094.68 | EV/EBITDA 25 | 第二圈 | REIT 底仓 |
| 算力·数据中心 | DC REIT | DLR.US | 200.53 | EV/EBITDA 22 | 第二圈 | REIT 底仓 |
| 算力·数据中心 | 纯 GPU 云 | CRWV.US | 137.53 | 前向 PS 8 | 第三圈 | 高弹性 1%–2% |
| 模型·云平台 | Azure + OpenAI | MSFT.US | 415.13 | 前向 PE 30 | 第一圈 | 核心仓位 8%–10% |
| 模型·云平台 | GCP + Gemini | GOOGL.US | 397.54 | 前向 PE 22 | 第一圈 | 核心仓位 7%–8% |
| 模型·云平台 | AWS + Anthropic | AMZN.US | 274.81 | 前向 PE 32 | 第一圈 | 核心仓位 5%–6% |
| 模型/应用 | Meta AI + Llama 开源 | META.US | 612.86 | 前向 PE 22 | 第二圈 | 配置 4% |
| 模型·云平台 | Oracle Cloud | ORCL.US | 191.73 | 前向 PE 28 | 第二圈 | 配置 3% |
| 中间件 | 数据云 | SNOW.US | 美股 | 前向 PS 18 | 第二圈 | 配置 2% |
| 中间件 | 向量数据库 | MDB.US | 美股 | 前向 PS 12 | 第三圈 | 加仓 3%–4% |
| 应用·企业 | 政府 + 企业 AI OS | PLTR.US | 133.34 | 前向 PS 70 | 第四圈 | 等回调 30%+ |
| 应用·企业 | IT + Agent | NOW.US | 89.57 | 前向 PE 50 | 第三圈 | 配置 3% |
| 应用·企业 | CRM + Einstein | CRM.US | 182.44 | 前向 PE 22 | 第二圈 | 配置 3% |
| 能源·核电 | 美最大核电 | CEG.US | 321.00 | 前向 PE 26 | 第四圈 | 核心电力底仓 5% |
| 能源·核电 | 核电+燃气 | VST.US | 158.50 | 前向 PE 18 | 第四圈 | 配置 4% |
| 能源·SMR | 微堆 | OKLO.US | 75.14 | 未盈利 | 第四圈 | 高弹性 1%–2% |
| 能源·SMR | SMR 设计 | SMR.US | 12.98 | 未盈利 | 第四圈 | 高弹性 1% |
| 能源·燃气 | 燃气轮机 | GEV.US | 1105.56 | 前向 PE 55 | 第四圈 | 核心电力底仓 4% |
| 能源·燃料电池 | 模块化数据中心电力 | BE.US | 285.85 | 前向 PS 25 | 第四圈 | SA LP 第一重仓,配置 2%–3% |
| 算力·芯片 | x86 + 代工反共识 | INTC.US | 110.78 | 前向 PE 18 | 第二圈 | SA LP 重仓 CALL,直接持股 2%–3% |
| 算力·存储 | NAND + AI 高带宽存储 | SNDK.US | 1396.41 | 前向 PE 12 | 第二圈 | SA LP 重仓,加仓 1%–2% |
| 矿企转 AI | 数据中心托管+CRWV 12 年合同 | CORZ.US | 24.73 | 前向 EV/EBITDA 14 | 第三圈 | SA LP 13D 9.4%,篮子配置 1.5% |
| 矿企转 AI | 比特币+AI 双线 | IREN.US | 61.02 | 前向 PS 6 | 第三圈 | 篮子配置 1.5% |
| 矿企转 AI | 高密度 AI 数据中心 | APLD.US | 41.76 | 前向 PS 8 | 第三圈 | 篮子配置 1.5% |
| 矿企转 AI | 矿场转 AI 算力 | CIFR.US | 22.30 | 前向 PS 7 | 第三圈 | 篮子配置 1.5% |
| 中国·半导体 | 晶圆代工 | 0981.HK | 74.85 | 前向 PE 50 | 第三圈 | 港股配置 4% |
| 中国·半导体 | 特色工艺 | 1347.HK | 130.10 | 前向 PE 75 | 第三圈 | 港股配置 4% |
| 中国·互联网 | 微信+混元 | 700.HK | 463.00 | 前向 PE 18 | 第一圈 | 港股核心 8% |
| 中国·互联网 | 阿里云+通义 | 9988.HK | 134.20 | 前向 PE 14 | 第一圈 | 港股核心 8% |
| 中国·终端 | AIoT+小米澎湃 | 1810.HK | 30.82 | 前向 PE 26 | 第二圈 | 港股配置 4% |
| 中国·AI 芯片 | 国产 GPU 替代 | 688256.SH | A 股 | 营收 20× | 第三圈 | A 股弹性 1%–2% |
| 中国·光模块 | 200G/400G 第一 | 300308.SZ | A 股 | 前向 PE 30 | 第二圈 | A 股配置 3% |
| 中国·服务器 | 全球 OEM 龙头 | 601138.SH | A 股 | 前向 PE 18 | 第二圈 | A 股配置 4% |
未上市重点盯盘名单(按估值降序)
| 层级 | 公司 | 最新估值 | 二级市场代理 | 关键事件窗口 |
|---|---|---|---|---|
| 模型 | OpenAI | ~5000 亿美元 | MSFT | 下一轮 tender 估值 |
| 基础设施 | SpaceX | ~4000+ 亿美元 | 无(TSLA 间接) | Starlink 用户增速 |
| 模型 | Anthropic | ~3500 亿美元 | AMZN、GOOGL | ARR 增速 |
| 模型 | xAI | ~2000 亿美元 | TSLA(间接) | Colossus 算力扩容 |
| 中间件 | Databricks | ~1620 亿美元 | 无 | 2026Q4–2027Q1 IPO |
| 机器人 | Figure AI | ~395 亿美元 | MSFT | 量产节奏 |
| 中间件 | Scale AI | ~290 亿美元 | META | Meta 入股后协同 |
| 应用 | Perplexity | ~180 亿美元 | 无 | Comet 浏览器 DAU |
| 模型 | Mistral | ~150 亿美元 | 无 | 欧洲市场 |
| 应用 | Sierra | ~100 亿美元 | 无 | 客服 Agent 渗透 |
| 应用 | Cursor | ~90 亿美元 | 无 | 与 Copilot 竞争 |
| 基础设施 | Cerebras | ~80 亿美元 | 无 | 2026 H1 IPO |
| 应用 | Glean | ~73 亿美元 | 无 | 企业搜索 ARR |
| 应用 | Harvey | ~50 亿美元 | 无 | 律所采购节奏 |
| 机器人 | Skild AI | ~45 亿美元 | 无 | 通用机器人模型 |
| 中间件 | Hugging Face | ~45 亿美元 | 无 | 模型托管市占 |
| 基础设施 | Lambda Labs | ~40 亿美元 | 无 | GPU 云客单价 |
| 应用 | Cognition | ~40 亿美元 | 无 | Devin 代码自动化 |
| 应用 | ElevenLabs | ~33 亿美元 | 无 | 语音 API 营收 |
| 模型 | 月之暗面 Kimi | ~33 亿美元 | 9988、700(间接) | 国内 ToC 流量 |
| 基础设施 | Together AI | ~33 亿美元 | 无 | 开源模型托管 |
| 应用 | Runway | ~30 亿美元 | 无 | Sora 竞争 |
| 模型 | 智谱 AI | ~30 亿美元 | 多家港股(间接) | GLM 系列 |
| 基础设施 | Crusoe | ~28 亿美元 | 无 | 能源套利 DC |
| 基础设施 | Groq | ~28 亿美元 | 无 | 推理芯片量产 |
| 机器人 | Physical Intelligence | ~24 亿美元 | 无 | π0 模型迭代 |
| 应用 | Decagon | ~15 亿美元 | 无 | 客服 Agent ARR |
| 应用 | Magic | ~15 亿美元 | 无 | 长上下文模型 |
| 中间件 | LangChain | ~12 亿美元 | 无 | 应用框架渗透 |
| 机器人 | 1X | ~10 亿美元 | 无 | NEO 量产 |
| 机器人 | Agility | ~10 亿美元 | AMZN(客户) | Digit 出货 |
| 中间件 | Pinecone | ~7.5 亿美元 | 无 | 向量数据库 |
| 应用 | Suno | ~5 亿美元 | 无 | 版权诉讼 |
| 机器人 | Apptronik | ~5 亿美元 | 无 | Apollo 人形 |
| 机器人 | 宇树 Unitree | ~120 亿人民币 | 无 | 海外订单 |
| 机器人 | 智元 | ~75 亿人民币 | 字节(间接) | 量产爬坡 |
| 机器人 | 银河通用 | ~40 亿人民币 | 无 | 美团合作进展 |
备注:未上市标的估值数据来自公开报道(The Information、Bloomberg、CB Insights、Pitchbook),可能与实际成交价存在偏差;部分估值是融资轮 post-money 数字,部分是 tender offer 二级市场估值——读数时注意区分。
闲话两句
写完这张地图,我最想说的一件事是——所有的错过,归根结底不是反应慢,是脑子里没图。
LITE 从 50 美元涨到 827 美元的 16 倍那一段,所有信息都是公开的:管理层在亏损时逆周期扩产、InP 激光器全球 50%–60% 份额、铜缆物理极限、账面资产价值高于市值。但当时 99% 的投资者把它当电信周期股看待。不是数据不对,是没人把这块资产放进 AI 产业链地图里去考量。
地图建好之后,下一波机会出现的时候,不需要思考——只需要识别和执行。
AI 这条赛道足够长——长到不需要焦虑现在没上车,也不允许什么都不做地干等。我接下来的研究会按照这张地图一站一站走下去:
- 推理芯片的微观结构(AMD vs MRVL vs Cerebras vs Groq)。
- AI 电力的真实瓶颈(美国电网升级 vs 中国特高压 vs SMR 实际商业化进度)。
- 中国 AI 链条国产替代节奏(中芯、华虹、寒武纪、海光的真实订单与良率)。
- 应用层 AI Agent 的商业模式拆解(按行业垂直切,不按公司切)。
- Leopold/SA LP 持仓的季度复盘(每季度新 13F 出来后做对照)。
每一篇都会回到这张主图里,更新对应的格子。
当市场给我们机会的那一天——无论是 30% 板块回调后的废墟,还是某个被忽略的拐点——你脑子里的这张图,决定你那一刻能不能动。
数据来源:长桥行情数据,截至 2026-05-07 美股交易时段。13F 数据来自 SEC 公开披露与 whalewisdom.com、gurufocus.com。研究过程中参考了 Leopold Aschenbrenner《Situational Awareness》、@BTCdayu 的 LITE 复盘等公开资料,但所有判断和组合配置建议为本人独立观点,不构成投资建议。投资有风险,决策需谨慎。
$NVDA $AMD $TSM $AVGO $MU $LITE $VRT $CEG $GEV $BE $INTC $CORZ $700.HK $9988.HK #AI#半导体#美股#港股#产业链#SituationalAwareness

Lumentum
USLITE

Taiwan Semiconductor
USTSM

Alphabet
USGOOGL

Amazon
USAMZN

TENCENT
HK00700

BABA-W
HK09988

Noble
USNE

MEITUAN
HK03690

Alphabet - C
USGOOG

DXYZ
USDXYZ

META
USMETA

02015
HK02015

VRT
USVRT

MSFT
USMSFT

NVDA
USNVDA

CSCO
USCSCO

AAPL
USAAPL

DIDIY
USDIDIY

80700
HK80700

HTCD
SGHTCD

TCEHY
USTCEHY

TCTZF
USTCTZF

89988
HK89988

HBBD
SGHBBD

BABA
USBABA

83690
HK83690

HMTD
SGHMTD

MPNGY
USMPNGY

LI
USLI
The copyright of this article belongs to the original author/organization.
The views expressed herein are solely those of the author and do not reflect the stance of the platform. The content is intended for investment reference purposes only and shall not be considered as investment advice. Please contact us if you have any questions or suggestions regarding the content services provided by the platform.