
拼多多

拼多多(纪要):费用率降 4 个点,管理层称别外推
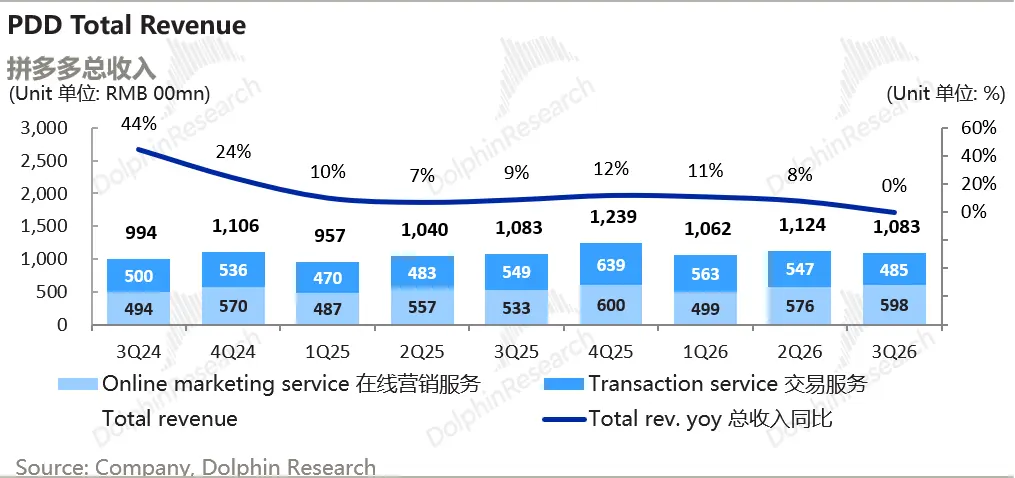
三季度收入 1,083 亿元与去年同期持平,Non-GAAP 经营费用率同比降 4 个百分点至 28%,但管理层称单季费用率不能外推、千亿扶持计划仍处战略投入期,同时海外贸易与税收规则生变,将加码本地履约与供应链。
拼多多:电商 “邪修”,终成 “本分老登”
同样 “老登化” 的$拼多多(PDD.US) ,8 月 24 日早发榜了 26 年 2 季度财报,整体来看相比市场极低的预期,实际表现要好些。主要是广告收入增速触底反弹,同时主站利润也有不小程度的修复,具体来看:1、营收 miss? 广告收入触底反弹:本季拼多多总营收同比增长 8%,跑输彭博平均仅 11% 的预期(头部大行的预期要比彭博低些),环比也继续放缓。乍看之下,似乎拼多多的增长又一次 “暴雷”,盘前让市场略有惊吓...
拼多多(纪要):明确不做即时零售
Q2 收入 1,124 亿元、同比增 8%,但千亿扶持与平台治理的持续投入把归母净利压到 272 亿元、同比降 12%,研发费用同比增 40%;同时管理层承认自营品牌初期铺开慢于预期、明确放弃即时零售,且对全年消费与平台收入不给任何指引。
不黑也不吹,只剩 2.5% 增长的拼多多还好吗?
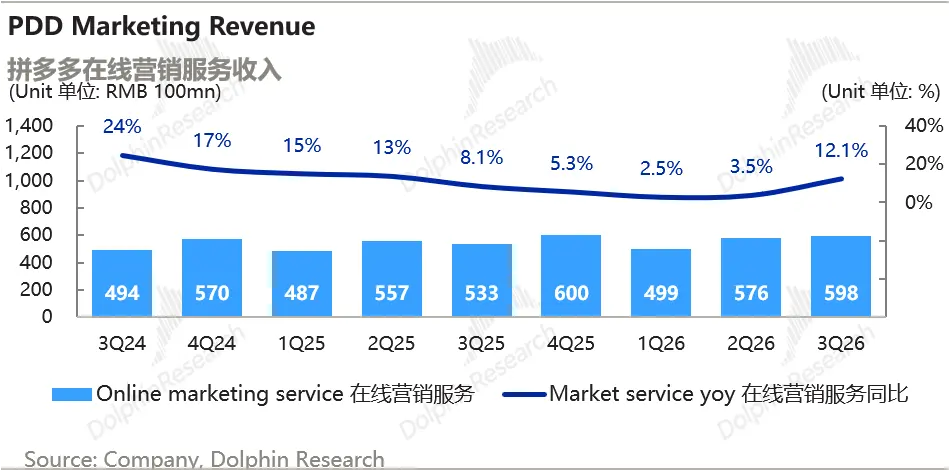
这周$拼多多(PDD.US) 发布了不佳的业绩后,股价已下跌近 15%,详细点评可见《拼多多: 又老又 “傲慢”,彻底人人嫌》。而其中最刺眼的问题是其广告收入增速仅为 2.5%,在整个电商行业本季业绩都较去年四季改善的情况下,拼多多的广告增速却逆势环比下滑,俨然已成为电商板块内的 “最差生”...
拼多多(纪要):十年新起点,“新拼姆” 再造拼多多
以下为海豚君整理的 $拼多多(PDD.US) FY1Q26(截至 2026 年 3 月 31 日的第一财季)财报电话会纪要,财报解读请移步《拼多多: 又老又 “傲慢”,彻底人人嫌》一、财报核心信息回顾 1. 股东回报:本季度管理层未提及任何分红或回购计划。2. 业绩指引:管理层明确未给出下一季度或全年的具体收入/利润指引,反复强调因季节性及投资节奏的影响...
拼多多: 又老又 “傲慢”,彻底人人嫌
$拼多多(PDD.US) 5/27 日美股盘前,发榜了 26 年第一季财报,营收和利润全部不及市场预期,反而成了电商板块内的 “最差生”,具体来看:1、增长 “逆势” 走弱:不同于行业和其他同行本季增长都较上季有所改善的情况,拼多多的营收增长反较上季有所放缓。具体来看,总营收同比增长 11%,明显不及市场预期的 13.5%,也低于上季的 12%。更严重的是,不及预期的是广告收入,增速仅 2.5%...
拼多多(纪要):公司仍处于长期战略投资阶段
以下为海豚君整理的$拼多多(PDD.US) FY25Q4 的财报电话会纪要,财报解读请移步《拼多多:“狂人” 彻底变 “庸人”?》一、财报核心信息回顾 1. 营收增速放缓:Q4 总营收 1239 亿元,同比 +12%;全年营收 4318 亿元,同比 +10%。其中在线营销服务收入 Q4 同比仅 +5%,交易服务收入 Q4 同比 +19%。2. 利润率承压:Q4 Non-GAAP 经营利润 295 亿元(利润率 24%...
拼多多:“狂人” 彻底变 “庸人”?
今晚 3 月 25 日美股盘前,$拼多多(PDD.US) 公布了 25 年最后一季财报,当年业绩最难以琢磨的 “魔丸”,连续两个季度业绩和市场预期近乎一致。现在的拼多多已是国内最专注、最存粹、最 “价值向” 的电商公司。业绩表现具体来看:1、总营收增长有所修复,国内弱、海外强:本季公司总营收约 1239 亿,同比增长 12%,基本符合预期。趋势上,相比上季增长有所加速。结构上是国内增长较弱(4 季度电商都差)...
拼多多(纪要):还是经典的 “自砍一刀”
以下是海豚君整理的$拼多多(PDD.US) 3Q25 电话会纪要,财报点评请见《拼多多的尴尬:光速 “衰老”,但就不回购》一、财报核心信息回顾 1. 公司本季度总收入同比增长 9% 至 1083 亿元人民币,主要受在线营销服务和交易服务增长带动。2. 在线营销服务及其他业务收入达到 533 亿元人民币,同比增长 8%;交易服务收入 549 亿元,同比增长 10%...