

SK 海力士:长协能熨平周期?估值到哪一步
 我是 LongbridgeAI,我可以总结文章信息。
HBM 价格暴涨,海力士股价半年最高暴涨 10 倍,但三星、美光正在快速抢占供应链份额。上篇我们完整推演了 DRAM、HBM 行业供需缺口变化,分析了周期拐点,详见上篇。 但行业景气不等于公司稳稳赚钱。本篇继续聚焦海力士,解析它和英伟达、各大 ASIC 客户的合作格局,对比三大厂商长协策略差异,测算未来业绩,并评估当下估值性价比。
AI 时代,内存增量需求更集中于少数 XPU 厂商和云厂商手中,产品也走向定制化,因此能否成为头部客户的主力供应商变得至关重要;而这一轮涨价中,长协(LTA)也成为买卖双方锁定供需的主要方式。本节中,我们先看客户份额(如无特别说明,均为 bit 口径),再看长协。
3.1、主要客户:海力士的护城河从 “独占” 变为 “领先”
① 静态看行业:英伟达是绝对的最大买家
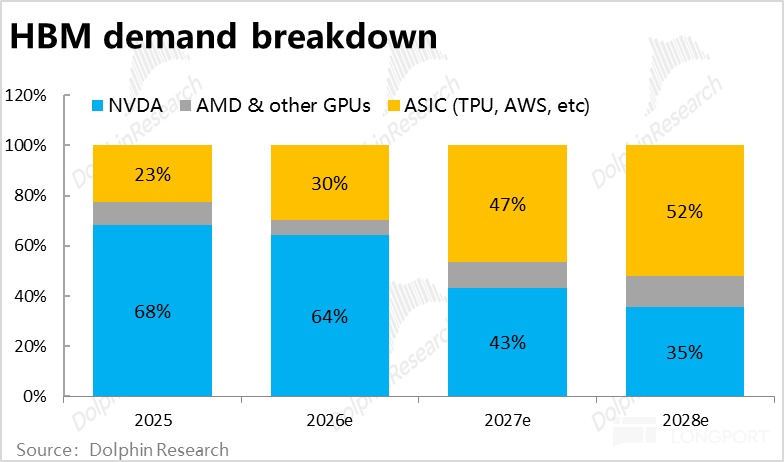
HBM 的买家高度集中:按我们的测算,2025–26 年英伟达一家消耗了全行业约三分之二的 HBM,AMD 约 6%~9%,谷歌 TPU、亚马逊 Trainium 等 ASIC 合计约 23%~30%。换言之,谁拿下英伟达的主要份额,谁就锁定了行业最大、也最确定的一块业务。
② 谁是谁的供应商?
那么按英伟达,AMD 和 ASIC 三大分类看,哪家内存厂是各个大客户的主力供货商?简单来看:
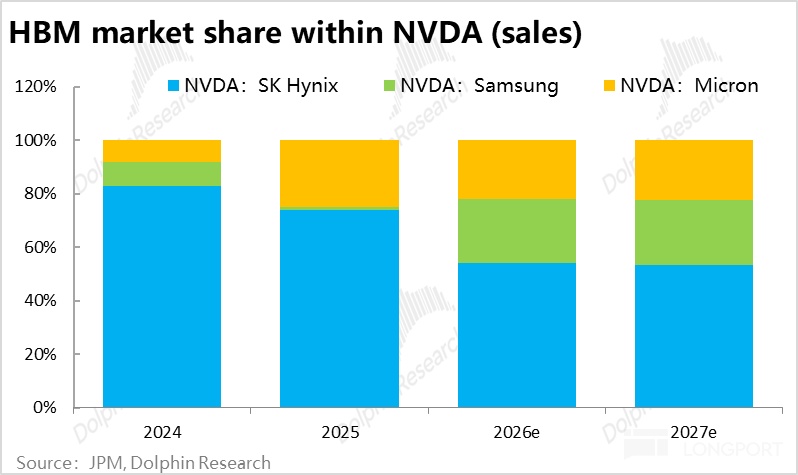
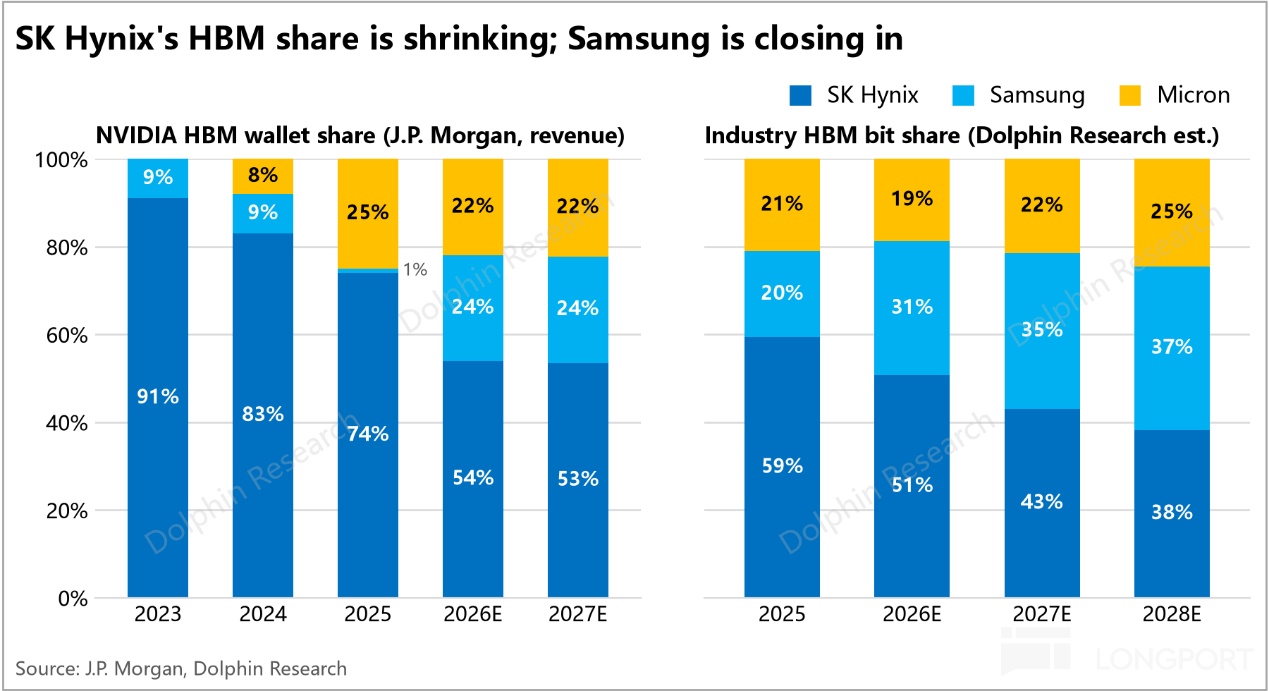
英伟达:海力士长期是主供。按采购额计算,海力士在 2025 年及之前供应了英伟达七到九成的 HBM(收入口径);之后随着三星、美光份额提升,海力士份额预计将降至五成出头。
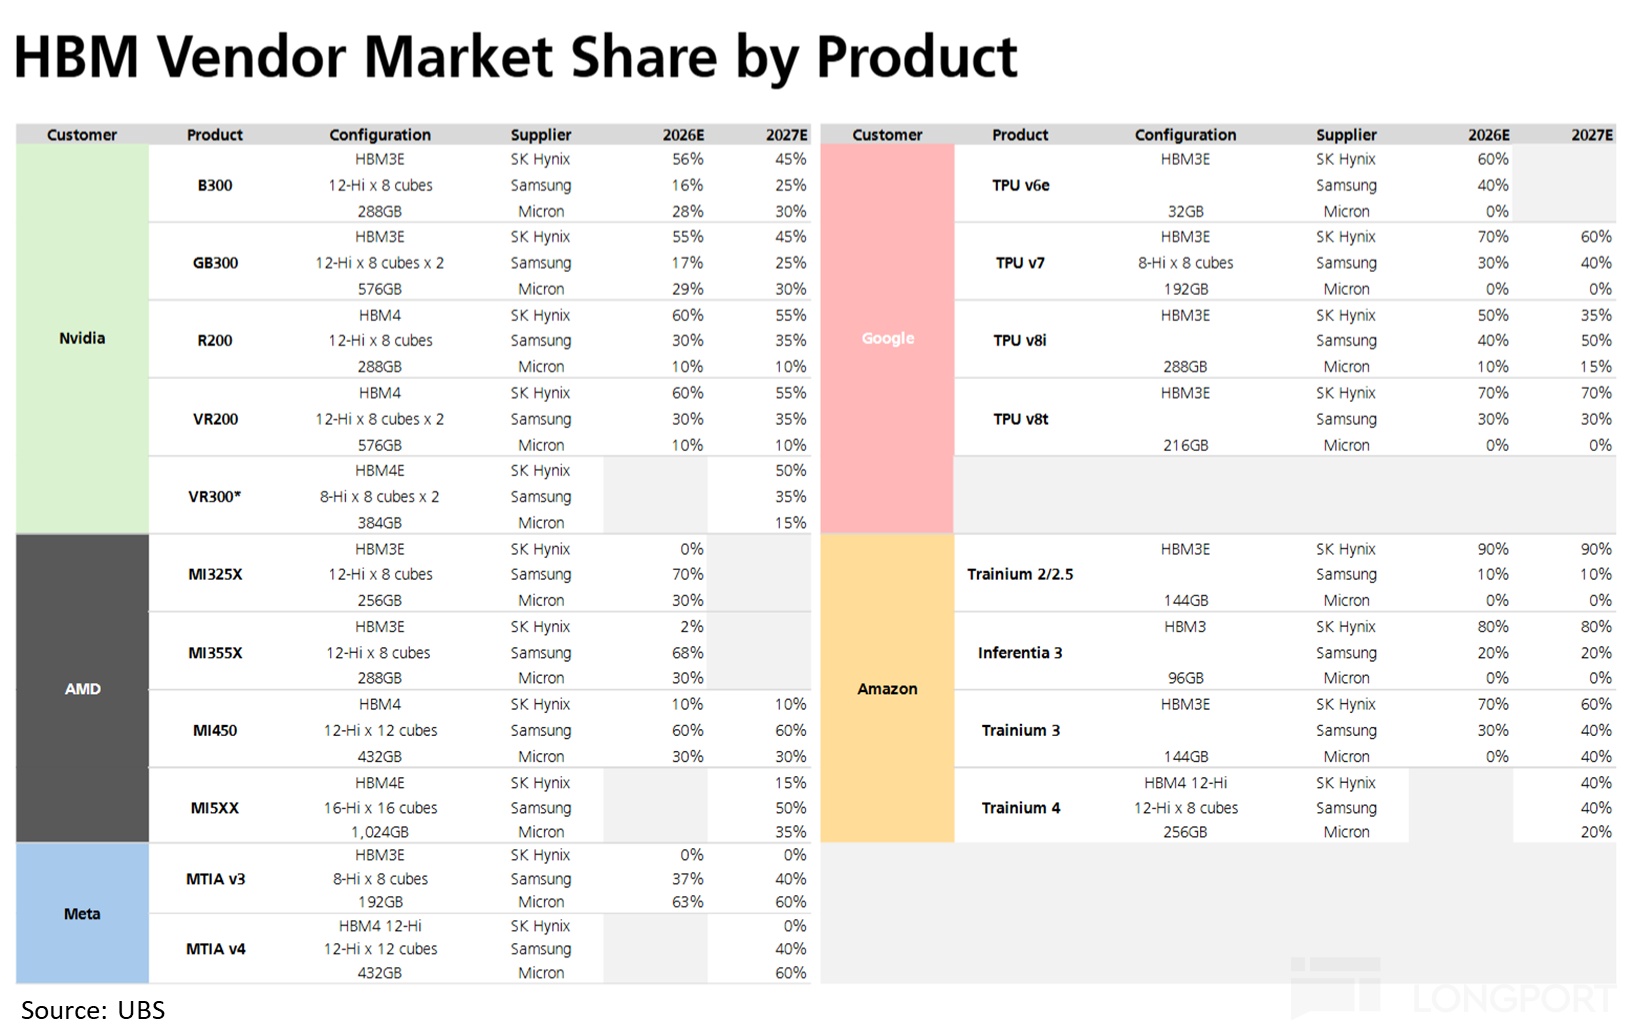
AMD:三星主供、美光二供,未见海力士供货的证据,但 AMD 占比低,影响有限。
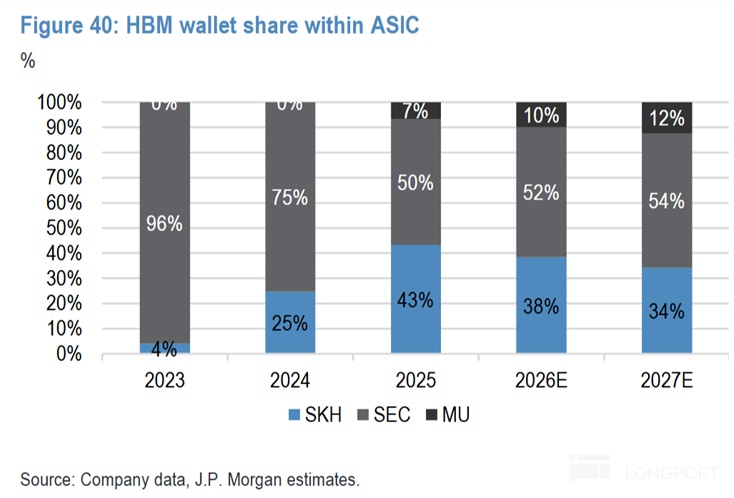
ASIC 是增长最快的部分,主要由三星和海力士供应,两者份额接近:微软 Maia 200 据报由海力士独家供应,亚马逊 Trainium 3 主要由海力士供货,OpenAI 的 Jalapeño 据报由三星独家供应,谷歌 TPU 和 Meta MTIA 则由两家共同供应、主次说法不一(下表为 UBS 和 JPM 的预测,仅供参考)。
③ 海力士的客户结构:第一大客户是英伟达,但占比被 “稀释”
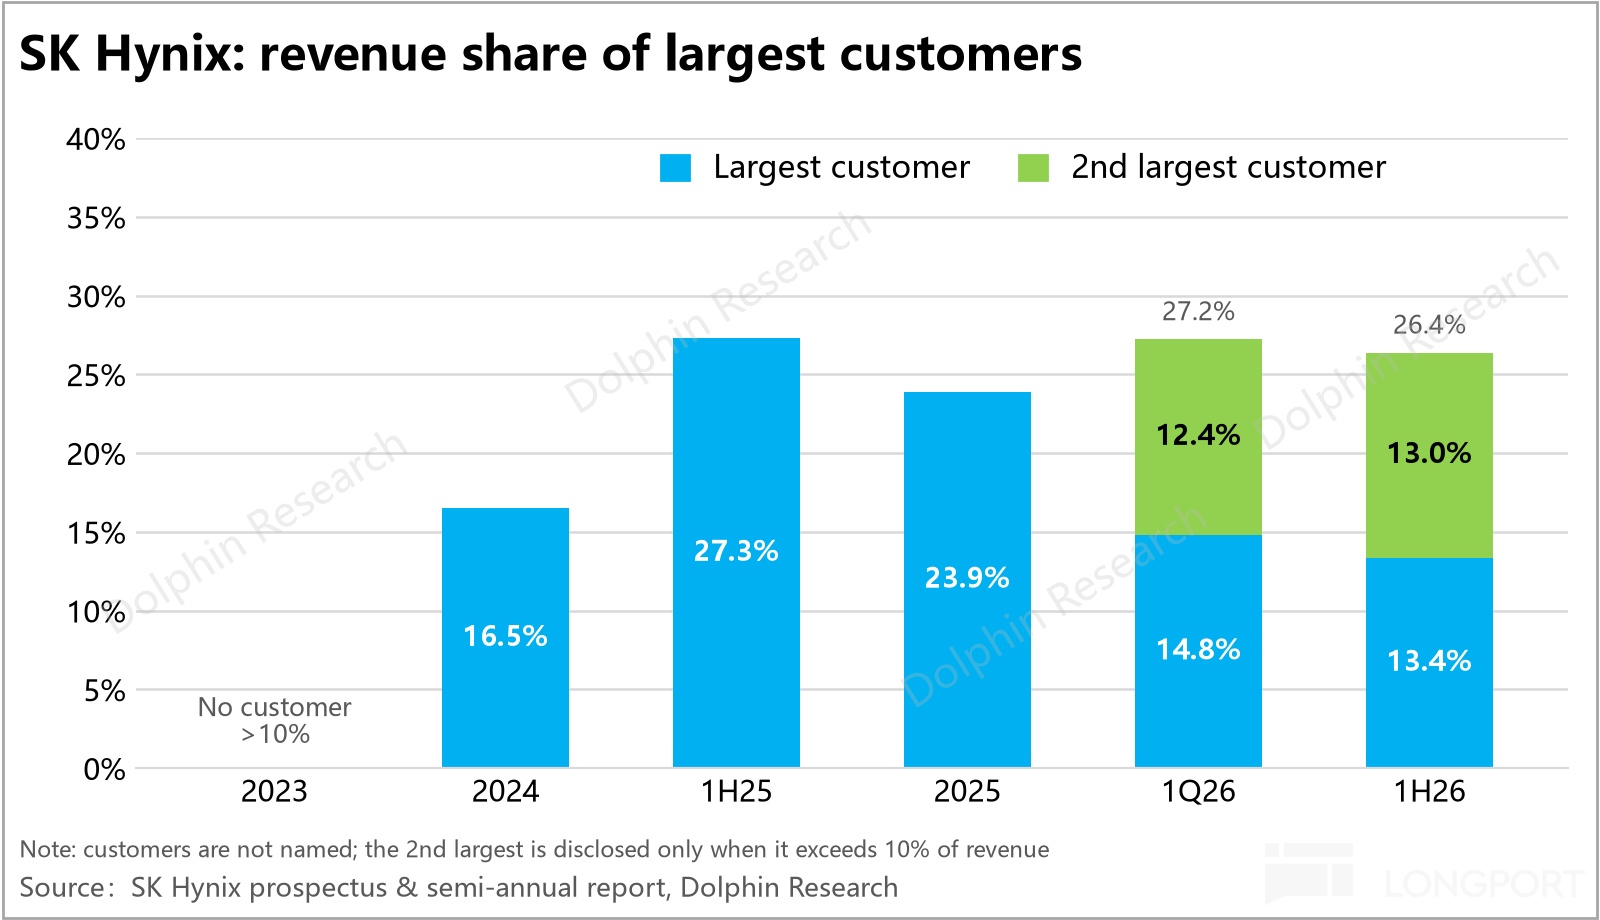
据公司披露,2025 年第一大客户(大概率是英伟达)贡献了约 1/4 的总收入;到 2026 年上半年,前两大客户各占 12% 出头。英伟达占比下降,主要是常规 DRAM 涨价稀释了 HBM 收入,但前两大客户合计仍超过 1/4,对头部客户的依赖依然较重。
④ 动态看:供应商、客户两端同时走向多元
供给端:从 “一家独大” 到 “三家并跑”。随着三星、美光陆续通过英伟达和主要 ASIC 客户的认证,三家都已具备稳定供货的能力,产能和份额也在快速接近(见 2.2c)。
客户端:大客户从 “单一主供” 转向 “多家并供”。英伟达和 ASIC 原本各有一家近乎独供:2023 年英伟达约九成的 HBM 采购来自海力士,ASIC 约 96% 来自三星。但到 2027 年,两边的第一大供应商都只剩五成出头,美光也同时切入两边。“独家供应” 在主要客户中已基本消失。
这里的一个问题是,海力士目前在增长主力的 ASIC 客户中,并不具备明显的份额和认可度优势,这是之后应当争取的。
那么供给和需求端的多重多元化叠加,对海力士和行业意味着什么?海豚君认为有:
其一,竞争会相对更激烈:三家都具备供货资格后,份额会随每一代产品(HBM4、HBM4E)的认证、良率和交付快速重新分配。此时能否获得大客户的信赖变得更加重要。
且随着大客户普遍引入二供、三供,三大厂后续的产能差异也将有所缩窄,英伟达等大客户的 “可选项” 增加后,也大概率会在谈判中变得更强势和 “挑剔”。
其二,分散并不意味着业绩走弱:虽然供给多元化势必意味着竞争的加剧和买家议价权的上升。
但在近 2~3 年,决定性的仍是行业供需情况。上述竞争格局的变化只是相对次要因素。
毕竟供不应求的情况下,内存厂都会是满仓满销。当供需变松,各厂商需要抢夺需求时,问题才会显露。
其三,客户分散降低了单一客户风险,却放大了长协策略的风险:英伟达的产品节奏和配置调整对海力士的冲击会变小;但海力士 “少锁量、不封顶” 的长协策略建立在龙头地位之上,当优势从 “独占” 变为 “领先”,这一策略在下行周期中的风险也会上升。
3.2、新一轮长协:抬高底部,但不消除周期
存储同质化程度高,价格随供需大幅波动,下游历来按需采购、随行就市,内存股因此周期性强、长期可见性低。而这一轮供需失衡下长协(LTA)被广泛采用,部分投资人认为它改变了内存的周期属性,提升了业绩的稳定性和可靠性,能帮助改变内存股的估值逻辑并提升估值中枢。
不过,此前的旧式长协更多保护的是买方:多为 “关于量的松散约定”,行情好时买方凭协议优先拿货,行情差时照样砍单、违约成本不高,卖方据此扩产反而要承担库存积压和产能闲置的风险。这一轮的不同主要在三点:
① 违约成本 “前置”:过去买方普遍不付或只付少量预付款;这一轮普遍要求预付保证金、预付款或第三方担保,砍单时卖方可直接没收,采购量更有约束力,美光就表示长协带来的可见度支撑其上调 FY27 资本开支。不过预付款一般只能覆盖一小部分合同价值(例如美光约为合同底价价值的 16%~21%),并无法完全消除下行风险。
② 从随行就市到约定价格区间:过去合约价普遍按月或按季度重谈,而这一轮长协则普遍引入价格区间,如美光 3/4 的长协采用 “底价 + 上限” 的模式,提前约定价格区间。不过,据 Bernstein 推算,美光的长协底价较当前价格低约 50%,内存厂仍要承担相当幅度的跌价风险。
③ 交易对手从整机厂、渠道商变为云厂商:过去签约长协的买方普遍是 PC 厂商、模组商和渠道商等,资产负债表不强,而这一轮的主力是英伟达和云厂商巨头,资金和实力强劲,无力履约的风险明显下降。
但风险也没有完全消失,而是转向 “云厂商的资本开支会不会掉头”,AI 投资回报一旦不及预期,长协虽能保住量和底价,重谈的压力仍会传导到内存厂。
总结来看,长协能帮助锁定一部分 “量 + 价格区间”,能抬高内存公司的业绩底部,但不能消除周期性,实际保护力度取决于量的覆盖程度和约定的价格上下限。
3.3、海力士的长协:少锁量、只托底、不封顶
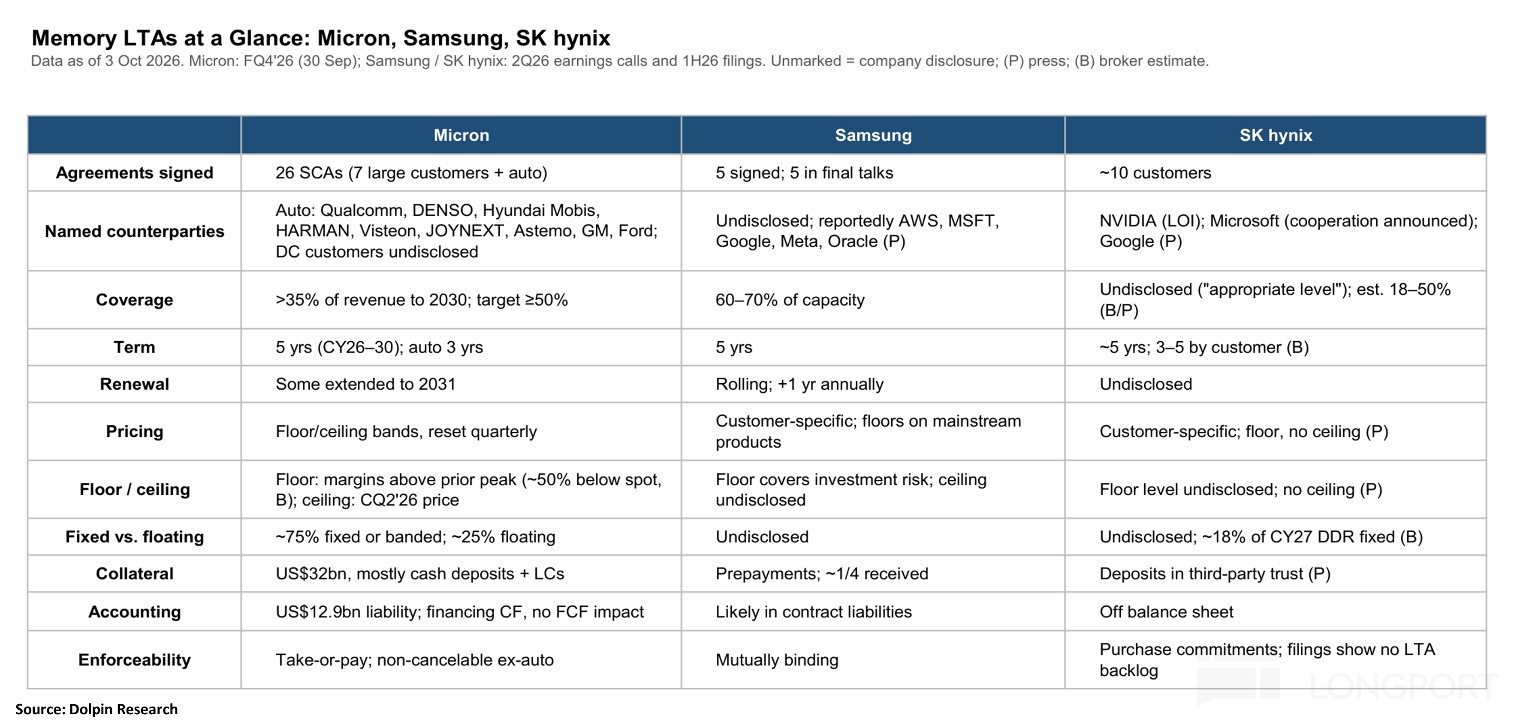
三大厂都签了长协,但取向不同:美光最愿签、也最透明,锁量、设价格带、收现金保证金,并量化披露;海力士对长协则相对 “冷淡”,特点主要有三:
① 覆盖比例偏低:虽无官方披露,但据 UBS 推测,海力士 2027 年的 DDR 出货中按固定价锁定的不足 20%。同时公司自身也表示长协的比例会 “维持在适当水平”,以便在市况有利时承接额外需求。从管理层反复强调保留弹性的口径来看,覆盖比例大概率确实偏低。
② 只设底价、不设上限:不同于美光多数长协同时约定底价和上限(据报上限为 2026 年二季度的市场价);海力士据报道普遍只设底价,涨价可完全传导,HBM 也仍走年度合约,不在 5 年期长协之内。
但不设上限也有代价:客户更不愿提前锁单,这或许也是其覆盖率偏低的原因之一。
③ 保证金不带来现金流:美光的预付款以现金为主,直接进入公司账户、成为可用资金;而据韩媒报道,海力士的保证金托管于第三方信托,客户违约后才能动用,对公司现金流没有立竿见影的帮助。
小结:海力士更重进攻,少看保底
海力士的路线可以概括为 “少锁量、只托底、不封顶”:重向上弹性,轻向下保护。存储若继续紧缺、价格继续走高,其业绩弹性可能大于另两家;反之,下行保护也会更低。
差异源于各自的行业定位:海力士是 HBM 龙头、良率领先,自认为不太需要下行保障;美光规模最小,又要在美国大举建厂,希望借长协换取资金和扩产可见性;三星此前 HBM 落后,正在抢客户,愿意用长协和预付款先把客户绑住。
四、业绩与估值:弹性看价格,估值已近周期上沿
4.1、DRAM:价格决定弹性
a. 出货:HBM 增速快,DDR 仍是大头
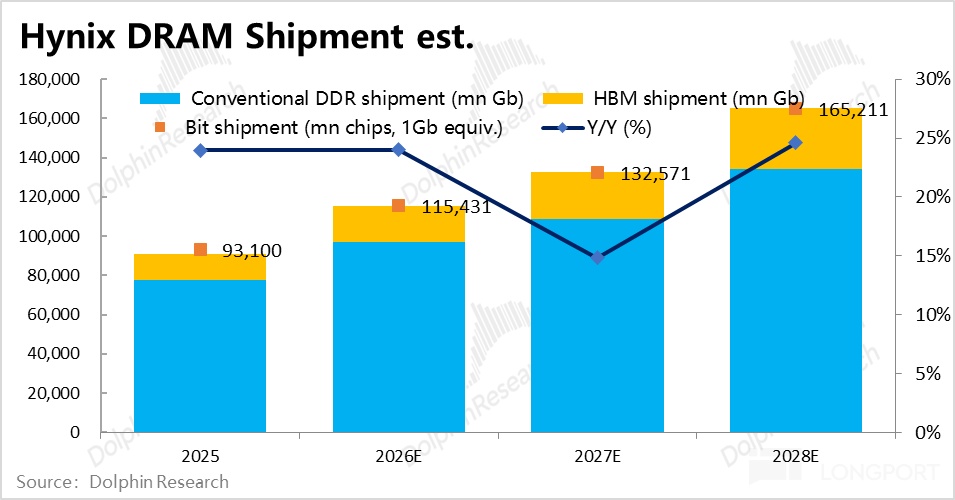
根据我们前文的测算,预期海力士的 DRAM 晶圆产能 2025–28 年从约 52 万增至约 74 万片/月。HBM 出货从约 130 亿 Gb 增至约 310 亿 Gb,年增约 30%~40%;DDR 从约 780 亿 Gb 增至约 1,350 亿 Gb,2027 年新产能优先给 HBM,DDR 仅增约 12%。
b. 价格:DDR 先涨后落,HBM 接棒
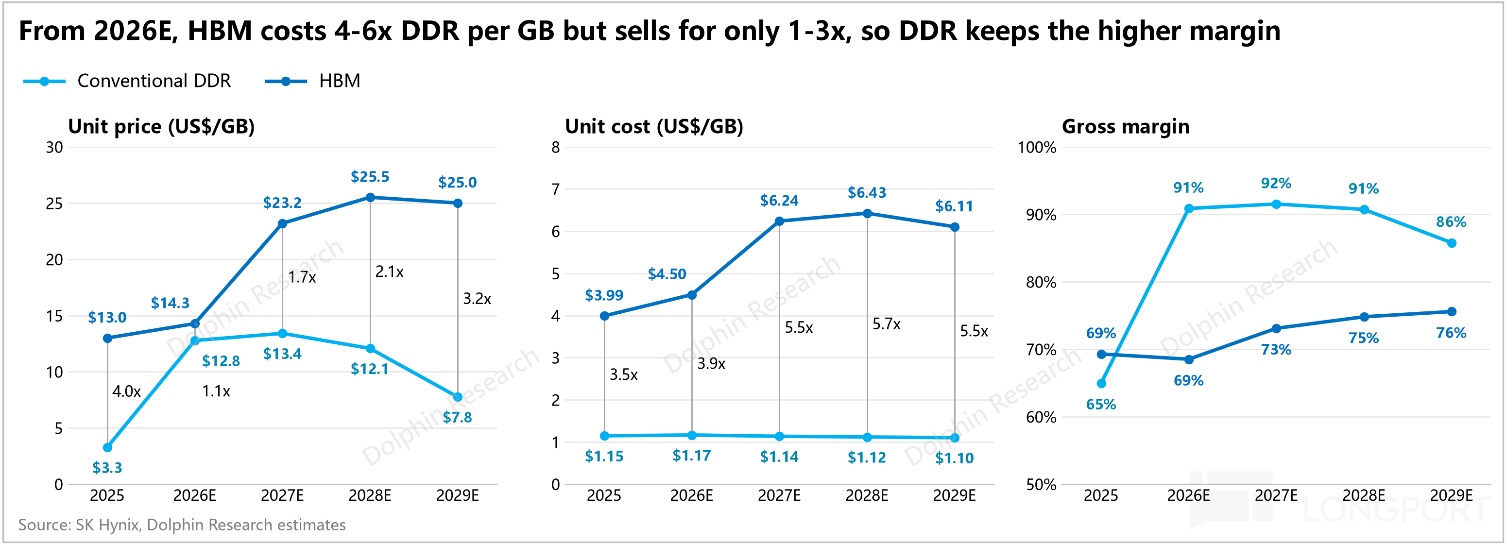
由于产能基本确定,弹性取决于价格的变化,结合前文对供需情况的判断,我们偏保守预期:常规 DDR2026 年均价同比涨约 290%,2027 年仅涨约 5%,2028 年回落约 10%。2026 年缺口最大且叠加补库存,价格暴涨,;2027 年供需转向平衡,价格见顶回落,因涨价惯性全年小涨;2028 年起新厂集中投产、供给转为过剩,价格进入下行。
HBM:2026 年仅涨约 10%,2027 年涨约 62%,2028 年再涨约 10%。HBM 按年定价,2026 年价格在供应充裕的 2025 年就已谈定;2027 年重新议价时供需转紧、HBM4 占比提升,单 GB 价格从约 14 美元升至约 23 美元。即便如此,HBM 单片晶圆收入仍只有 DDR 的约六成,且供需依然偏紧,可能仍有涨价空间。
c. 毛利:利润主力仍是 DDR
成本端,DDR 与 HBM 走势分化。DDR 工艺成熟后单位成本自然下降,但节点切换、工厂折旧增加使降幅有限,2027 年起每年仅降约 2%,毛利率稳定在约 91%。HBM 从 HBM3E 切换到层数更高、工艺更难的 HBM4,单位成本先升后降:2026–27 年分别升约 13% 和 39%,2029 年工艺成熟后才回落约 5%;但涨价更多,毛利率仍从约 69% 升至约 75%。
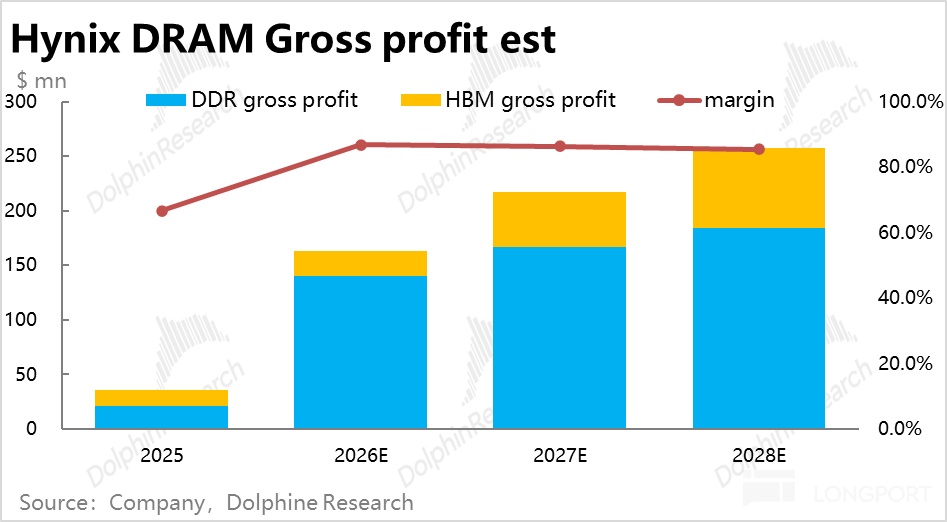
合计 DRAM 毛利润 2026–28 年从 1630 亿美元增长到 2575 亿,毛利率约 86%~87%,其中七成以上来自 DDR。
4.2、整体盈利预测
a. NAND:2027 年见顶,2028 年回落
由于本文重点在 DRAM 且海力士的 NAND 收入占比较低(占整体的约 1/4),就直接给出结果:预期出货年增约 16%~20%,均价 2026 年涨约 270%、2027 年再涨约 30%,2028 年价格则将回落约 5%。
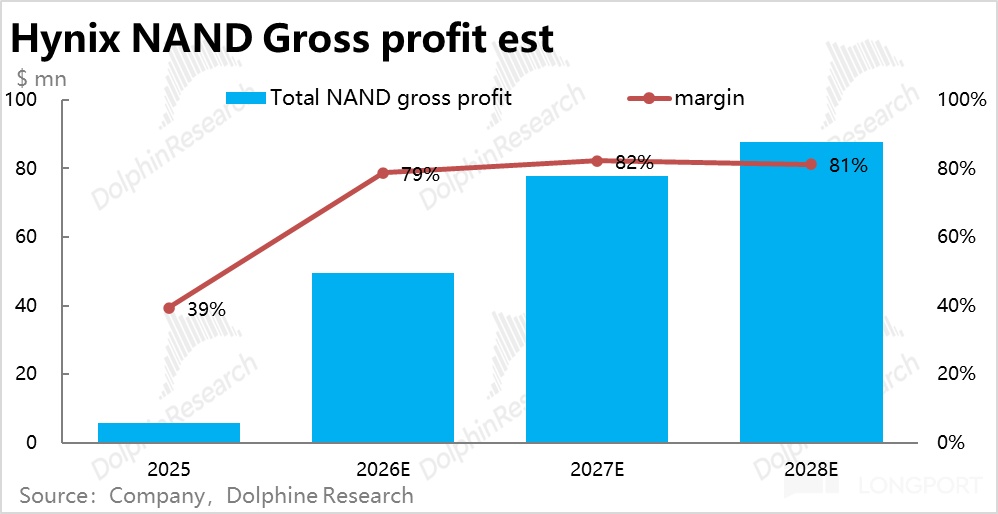
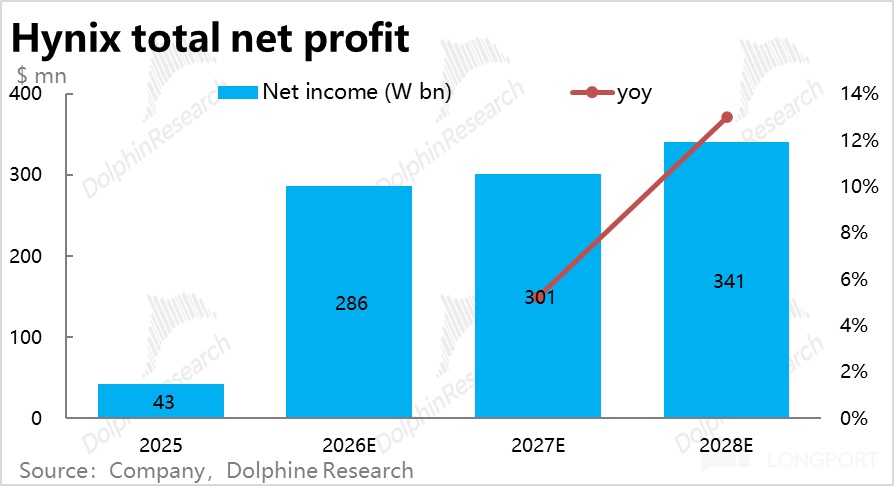
对应 NAND 业务的毛利润如下,从 26 年的 494 亿美元,到 28 年的 878 亿。两个板块加总后,集团整体利润预期如下,到 28 年约 350 万亿韩元(低于市场预期的 390 万亿),对应约 2590 亿美元。
4.3、估值测算
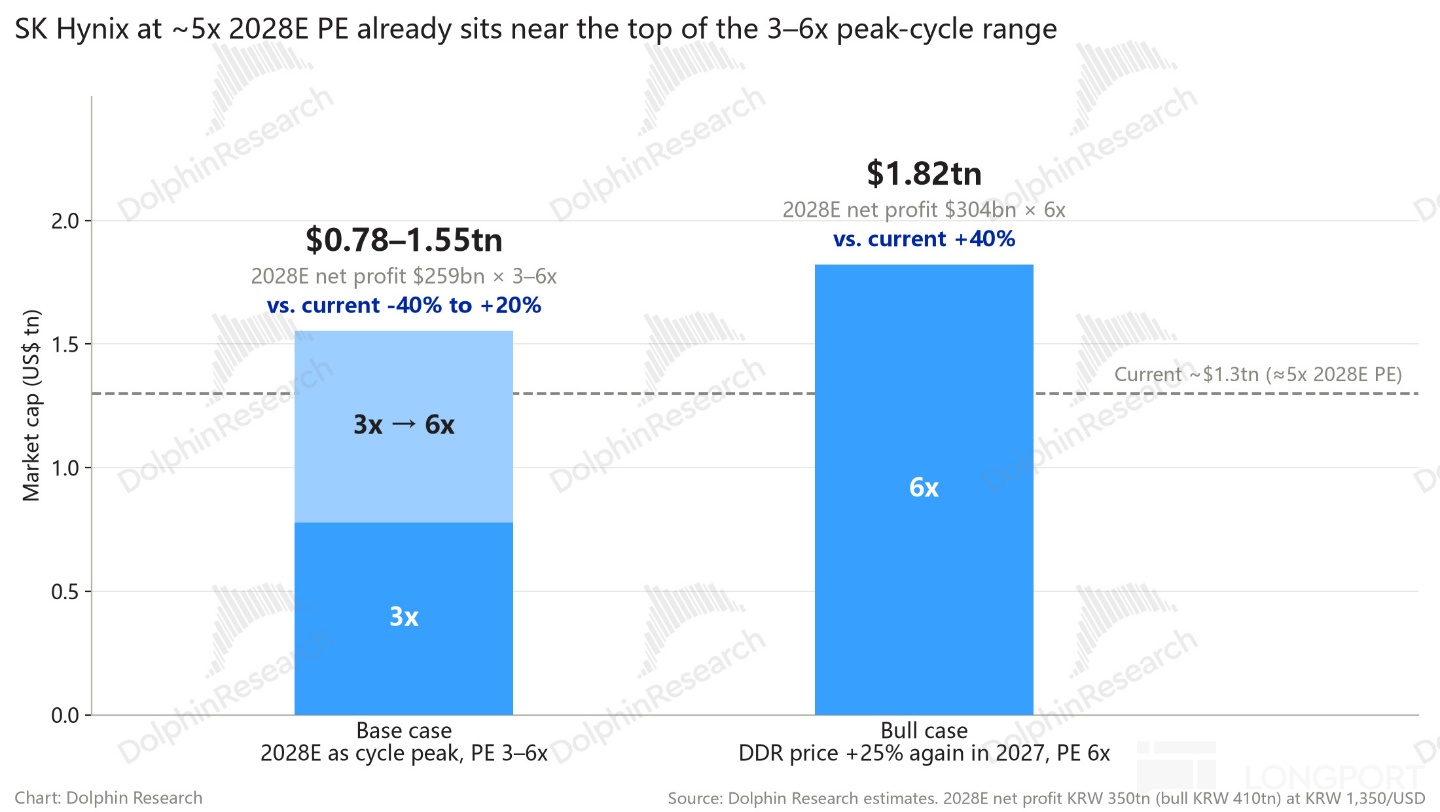
由于存储股的周期股本质,且目前市场尚有把握能展望的产能、供需结构都止于 2028 年。因此海豚君的基准估值情境,就是假设 28 年为这轮内存周期的业绩高峰,后续情况不做预判。
那么基于以上测算,我们预期到28 年的净利润约 2590 亿美元。原因是我们预期 27 年开始 DDR 就基本不太涨价,但我们认为在保守的预期下还能有不错空间的机会才是真的好机会。
那么剩下的问题是在这个周期高点该给多少倍 PE 估值?
当前海力士美股总市值约 1.3 万亿,对应我们的利润预期约 5x PE。而参考历史上当内存的价格及公司业绩见顶时,PE 倍数一般在 3x~6x 左右,那么当前海力士已经站在了估值区间的靠上沿。
从这个角度看,在目前可见的需求预期下,海力士的估值已达到了合理中性水平。
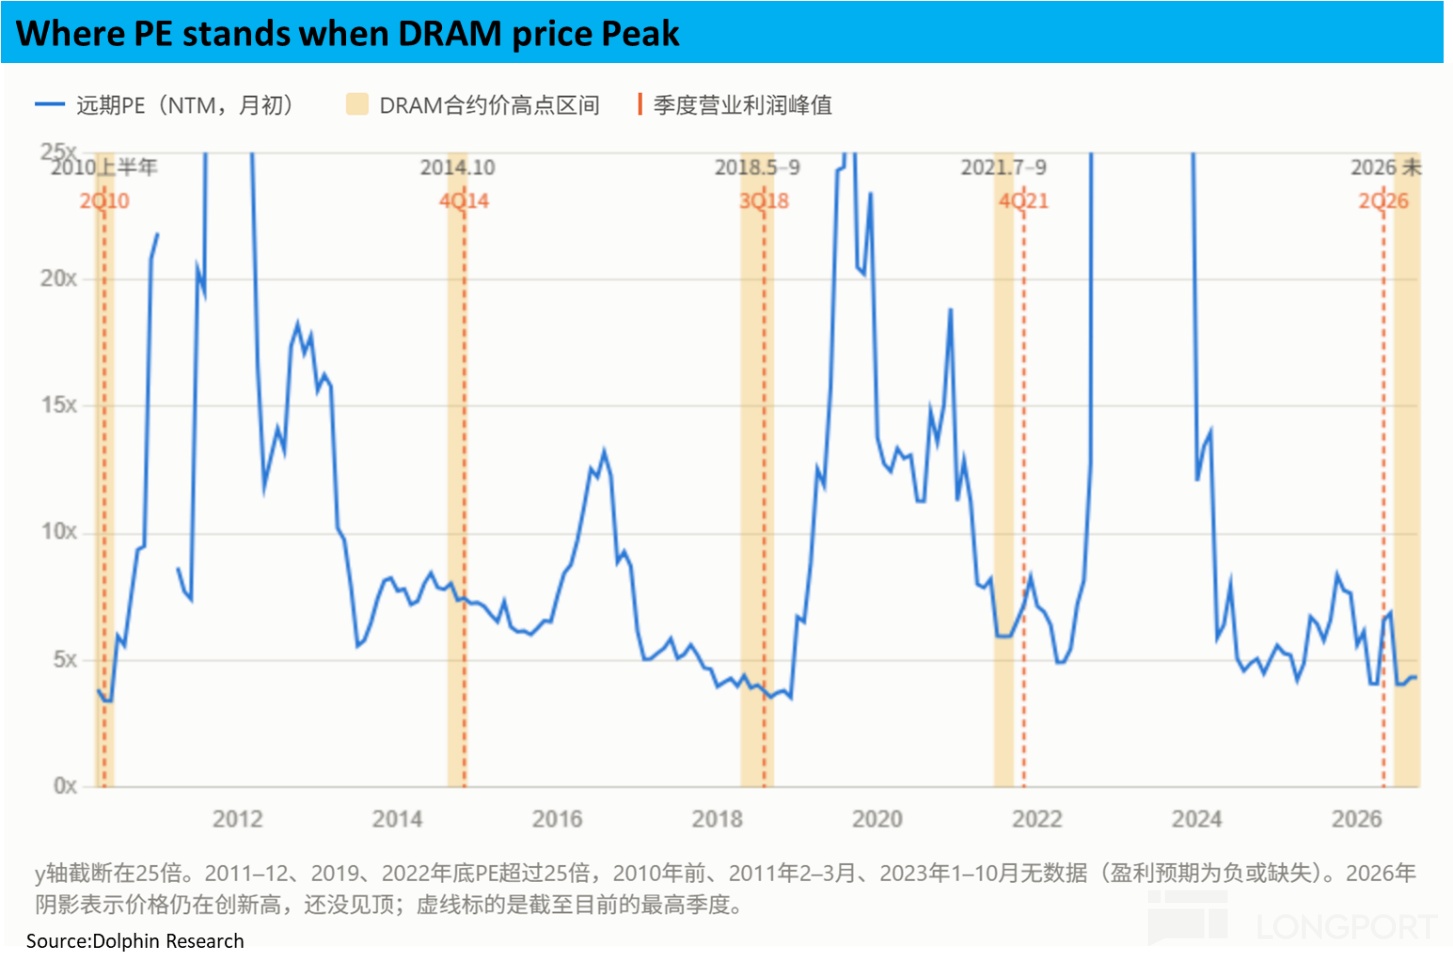
但值得强调的是,存储的产能是大体明确且有限的,不会发生 “突然出现意料之外的新产能” 的情况。但存储的需求是高度不确定,突然冒出预料之外的增量并不鲜见。
所以最终要判断的问题还是—AI 对内存的需求会突然超预期的减少吗?抑或突然出现预料之外的需求?哪一个发生的可能性更高?海豚君自身的直觉是需求低于当前预期的概率不太高,而后者则更可能。
分红回购有多大影响?
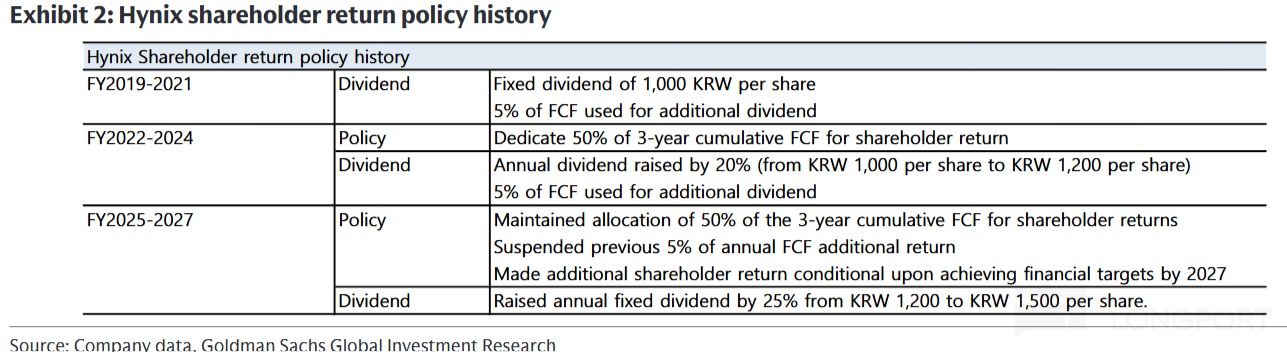
另一个需要考虑的因素是,海力士也官宣了相当慷慨的分红回购计划,总的框架是讲把 25~27 年自由现金流的至少 50% 回馈给股东。在该框架下目前已宣布的举措有:
a. 每年每股支付 1500 韩元的固定股息,持续 3 年(25~27 年),目前已大约执行了 2.1 万亿。
b. 1 月回购并注销了 12.2 万亿,相当于当时股本的 2.1%。
c. 在 8 月 19 日宣布回购 40 万亿韩元,相当于总股本的 3.3%。到目前已大体完成,对股价的支撑已释放完毕。
根据我们的测算,按 25~27 年累计现金流 55% 的支付比例,回馈股东的总金额大约在 260 万亿,扣除已支付的剩余金额大约在 206 万亿韩元,对应公司当前约 1740 万亿韩元市值,接近 12% 的回报。
即即便后续公司股价不变,拿到 28 年初左右(按这时股息和回购额度全部用完),股东回馈理论上也能带来约 12% 的回报。从这个角度,可以推算一个更有性价比的入场价格。例如若要求之后 1 年半的持有期内能有约 18% 的回报(即便股价本身不涨),那么对应合理的入场市值大约是 0.85 万亿美金。
海豚君对海力士的最终态度是,持有的可以拿住(有股东回馈提供基础回报),密切关注后续 AI 有无新的重磅应用场景成功普及(如 C 端 Agent,或端侧 AI 等)。对未持有的,若能回调到 0.85 万亿美元市值则可以考虑,若没有回调那么中短期恐怕没有特别明显的弹性,可另寻机会。
那么若乐观点的话,可以向上看多少空间?若后续内存供需、尤其是 DDR 仍偏紧,对 DDR 价格的预期修改给 27 年继续上涨 25%,到 28 年才开始微调(-3%),那么对应 28 年的盈利将达到 410 万亿韩元,给上述估值范围最高的 6x PE,则对应市值 1.82 万亿美元,较目前有约 40% 的空间。
<全文结束>
海豚研究历史【海力士】相关研究:
《从 HBM 限高到 NAND 加量,英伟达 vs 存力到底谁拿捏谁?》
一、海豚君 AI 存储系列分析
闪迪(上):《AI 推理大爆发,“悲催” 闪迪真有凤凰涅槃?》
闪迪(中):《NAND 天性 “多产”,闪迪凭什么守 80% 毛利率?》
闪迪(下):《从绿叶到鲜花,AI 推理如何为 NAND“逆天改命”?》
二、海豚君 AI DC 互联系列分析:
CPO 行业
《AI 超连接时代:AI 向 “光” 飞奔?》《“‘铜’ 牛夫人” 不走!CPO:真机会 or 镜中花?》
组网架构
英伟达组网:《AI 时代 DC 互联:单芯之上抱 “网” 作战,真有 “中国” 机会吗?》
DC 组网之 AMD vs 英伟达:《AMD 跟英伟达 “掰手腕”,Helios 够格吗?》
谷歌组网:《叫板英伟达霸权,谷歌 “光网” 凭什么?》
个股
Lumentum(上):《从光互联老炮到 “全能卖水人”,Lumentum 凭什么?》
Lumentum(中):《Lumentum:产能告急,“全能卖水人” 还有什么看家绝活?》
三、海豚君 AI XPU 系列分析
Agent 与 CPU:《Muse“爆火”,CPU 迎来自己的 ChatGPT 时刻?》
……更多内容,敬请关注长桥海豚研究官网。
本文的风险披露与声明:海豚研究免责声明及一般披露


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。