

奈飞(纪要):广告增超 80% 仍落后目标,美国内容待提速
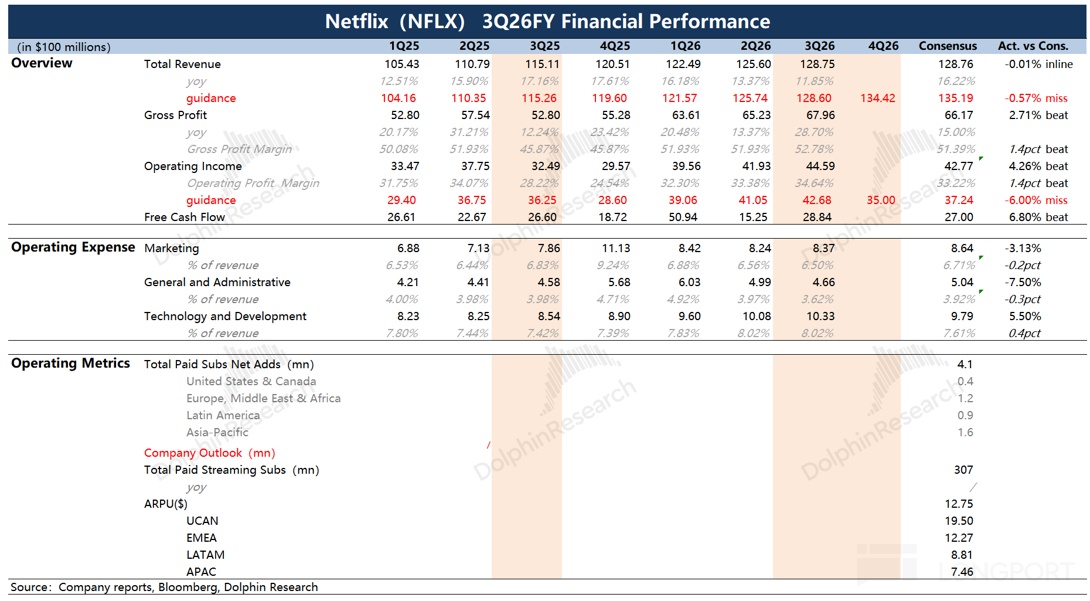
以下为海豚君整理的 $奈飞(NFLX.US) 2026 年三季度的财报电话会纪要,财报点评可参考《Netflix:指引不及再削信心,“新官上任 + 强势旺季” 能否扭转颓势?》
一、财报核心信息回顾
1. 2026 年与 2027 年指引
a. 管理层表示将兑现 2026 年全年指引;四季度指引中含约 120 个基点的裁员相关成本。
b. 2027 年全年指引(含利润率指引)在 1 月的四季度电话会给出,现阶段不量化裁员带来的 2027 年费用节省。
c. 财务目标不变:维持双位数收入增长、逐年扩张利润率、提升自由现金流。
2. 收入驱动
a. 三大杠杆为会员增长、提价与广告,2026 年三者均有贡献,2027 年仍依靠这三者。
b. 广告业务今年增速超 80%,但略落后年初设定的激进目标,全年广告展望小幅下调;明年在 15 个新国家上线广告套餐。
3. 投入结构
a. 约 95% 的支出与几乎全部收入集中于核心业务(自制剧集电影、直播及授权内容);短视频、第三方/UGC 等属早期探索,投入严格控制。
b. 近期进行 2022 年以来最大规模裁员,旨在收缩过度投入的领域、把资源转向最高影响力方向。
二、财报电话会详细内容
2.1 高管陈述核心信息
本场采用访谈形式,无开场陈述,由 IR 负责人代读分析师提问,管理层的业务信息均见 2.2。
2.2 Q&A 问答
Q:直播、聚合门户、短视频、第三方或 UGC 内容,在奈飞重建竞争优势中扮演什么角色?
A:战略不变:以自制内容为锚,约 95% 支出投向核心,新方向仅为早期探索。 战略始终是顶级内容 + 领先的发现机制 + 全球分发 + 最佳变现,目标是成为会员首先打开、最后才会取消的服务。
直播(如 Canelo 对 Crawford 拳赛、NFL、MLB)能突破内容过载,拉新、助推广告收入并提升会员价值。自制内容外搭配大量二轮授权(索尼、迪士尼、环球等),并尝试 TF1 式整频道接入。
Q:美国与其他地区的用户参与度趋势有何差异?驱动因素是什么?
A:整体参与度健康,亚太、拉美、EMEA 表现强劲;美国"稳健但还能更好"。 三季度全球及美国流失率同比改善且好于预期,美国等地近期提价反应符合历史与预期,全年指引将兑现。
印度片单强势,三季度观看时长同比 +24%、单会员观看时长亦增,收入同比增近 20%。美国四季度片单包括《伊甸之东》限定剧、《The Diplomat》第四季、《艾米丽在巴黎》终季、Brad Pitt 主演的 Cliff Booth 新片,以及圣诞节 NFL 比赛与首场感恩节前夜 NFL 比赛。
2027 年片单包括《纳尼亚》、《查理和巧克力工厂》动画、《Grown Ups 3》、《星期三》第三季,以及常规赛最后一周的 NFL 比赛、美加女足世界杯。
Q:新任首席内容官 Peter Rice 能为组织带来什么?哪些经验可在奈飞复制?
A:目标是把片单推向更高水平,尤其在美国打造全球热议的大爆款。 前任内容主管任内搭建了本地化国际内容团队,成为核心差异化优势。新任者执掌过电视网、电影公司与流媒体,兼具创意与商业能力,是能兼顾质量与规模的运营者;最关键的是擅长人才关系,在创作者有选择的市场中让奈飞成为其首选。
Q:新内容主管上任后,内容类型、预算分配或参与度策略会否有重大调整?
A:无需根本性战略转向,重点是提升美国市场的执行。 拉美、EMEA、亚太的内容在拉动参与度、订户、收入与利润,除印度外,韩国、日本及成熟的北欧市场同样表现突出。美国业务在增长,但不如期望的快:今年多为"二垒、三垒安打",而其他地区需要能全球流行的"本垒打"。预计新任者短期内即可影响在制项目。
Q:近期裁员为 2022 年以来最大规模,背后考量是什么?
A:快速扩张中部分领域投入过度,需要强制手段倒逼全组织提效。 公司倾向持续小步调整,但有时需要一个强制性要求,让全公司审视哪些地方可以削减或重新配置投资;未披露具体细节。
Q:2027 年能否实现双位数收入增长?关键杠杆是什么,是否可持续?
A:未给 2027 年指引,但重申维持双位数收入增长、扩利润率、提升自由现金流的目标。 会员增长、提价、广告三杠杆在 2026 年均有贡献,2027 年仍将依靠它们。
管理层承认对观看时长增长不满意、正在改进,但这只是对已健康的收入增长的加速项;即便观看时长温和增长,凭借多数地区持续出爆款,增长不依赖单一作品或单一地区。
Q:四季度计入约 120 个基点的裁员成本,年化节省多少?多少用于再投资、多少留作 2027 年利润率扩张?
A:未量化 2027 年费用影响,1 月随全年指引一并给出利润率指引。 管理层称此举确保能持续重投最高影响力领域,逐年扩张利润率的理念不变。
Q:法国 TF1 整合首几个月表现如何?会否复制到其他合作方?
A:早期表现令人满意,TF1 观看量逐月增长且为平台增量,可在其他伙伴复制。 TF1 以保留其品牌、相对独立的形式无缝接入,为法国会员增加本地热门内容;早期测试显示其观看为增量。合作方看重奈飞的分发覆盖、产品体验与变现能力;后续合作将与其他增长机会排序推进。
Q:是否有意引入第三方附加订阅服务,通过聚合扩大平台价值?
A:附加订阅服务是扩充内容供给的又一途径,但目前无可宣布事项。 管理层认为对合作方同样能带来增量覆盖与变现,现有产品体验也适用于此类服务整合。
Q:未来院线策略如何?先上院线能否带来更多热度?窗口期多长合适?
A:流媒体优先、逐片定制;少数大片采用 45 天传统窗口,并开始公布票房。 今年约 30 部影片院线上映,与去年持平。小众文艺片走有限上映:《Negra》采用 47 天窗口,《Mosquito Bowl》窗口稍短;David Fincher 执导的 Cliff Booth 新片在 IMAX 上映,比奈飞上线提前 4 周。
格蕾塔·葛韦格的《纳尼亚:魔法师的外甥》和《查理和巧克力工厂》动画采用 45 天窗口、大规模上映。《Negra》首周末单厅均票房超 6.9 万美元,为美国非英语片史上第二,仅次于《寄生虫》。
Q:第三方授权市场如何?自制与授权内容比例未来如何演变?
A:自制独家内容仍是锚,二轮授权作补充;不依赖任何单一供应商。 10 月上线的迪士尼合作引入《冰川时代》全系列等影视内容,5 部全部进入 Top 10,也为 2 月上映的新片预热。
与 Globo 签下双方史上最大授权协议,也是奈飞在巴西最重要的授权交易,Globo 此前长期不在巴西本土授权,协议含奥斯卡获奖片《我仍在此》等,覆盖本地、区域与全球版权。管理层承认供应商也是竞争对手,片源会有起伏。
Q:广告业务进展与预期相比如何?广告主需求与技术投入效果怎样?
A:今年广告增速超 80%,但略落后激进目标,主因新产品上线与伙伴集成延迟。 管理层称自建广告技术栈是行业同类中最快的;为保持理想的集成模式接受短期小幅损失,不影响长期增长,激进路线图本就偶有延误。
整体需求强劲、广告主广度持续扩大;重点不变:全漏斗优化、新广告形式与产品、扩大第一方监测与报告。
Q:明年 15 个新国家上线广告前,广告套餐与无广告标准套餐的 ARM 差距如何?
A:仍有差距但在收窄,预计未来数年逐步收窄。 公司以总收入和增长为管理目标,ARM 与填充率只是手段。
差距意味着近期有待兑现的收入空间:扩展需求来源、加快自研广告技术、增加产品与监测功能、降低交易门槛,推高填充率与广告 ARM;同时广告套餐会员增加带动库存扩张,"库存增长 + 变现提升"的双增长将持续一段时间。
Q:最新一轮提价后,流失与参与度表现与以往相比如何?
A:2026 年各类市场提价均顺利,会员反应与以往及预期一致。 提价通常不影响参与度。在美国,奈飞的单小时观看价格低于其他 SVOD,部分竞品单小时价格是其两倍以上;三季度全球及美国流失率同比改善、好于预期。
Q:渗透率提升后,最大的会员与收入增长来源是提价、广告还是国际渗透?
A:因市场而异:成熟市场靠 ARM 与广告,新兴市场靠会员增长,中间市场两者兼有。 业务覆盖约 190 个国家,渗透率、智能电视/网络/支付等基础条件及是否有广告套餐各不相同。
美、英、澳等成熟市场偏 ARM 与广告;印度、印尼、哥伦比亚等以低门槛套餐拉会员;墨西哥、日本(有广告)及菲律宾、土耳其(无广告)会员与 ARM 均有提升空间。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
登录即免费解锁3,498字全文
该内容仅登录用户可见,登录长桥账户后即可阅读全文


