

谷歌(纪要):AI mode 拉低搜索变现,TPU 外售明年放量
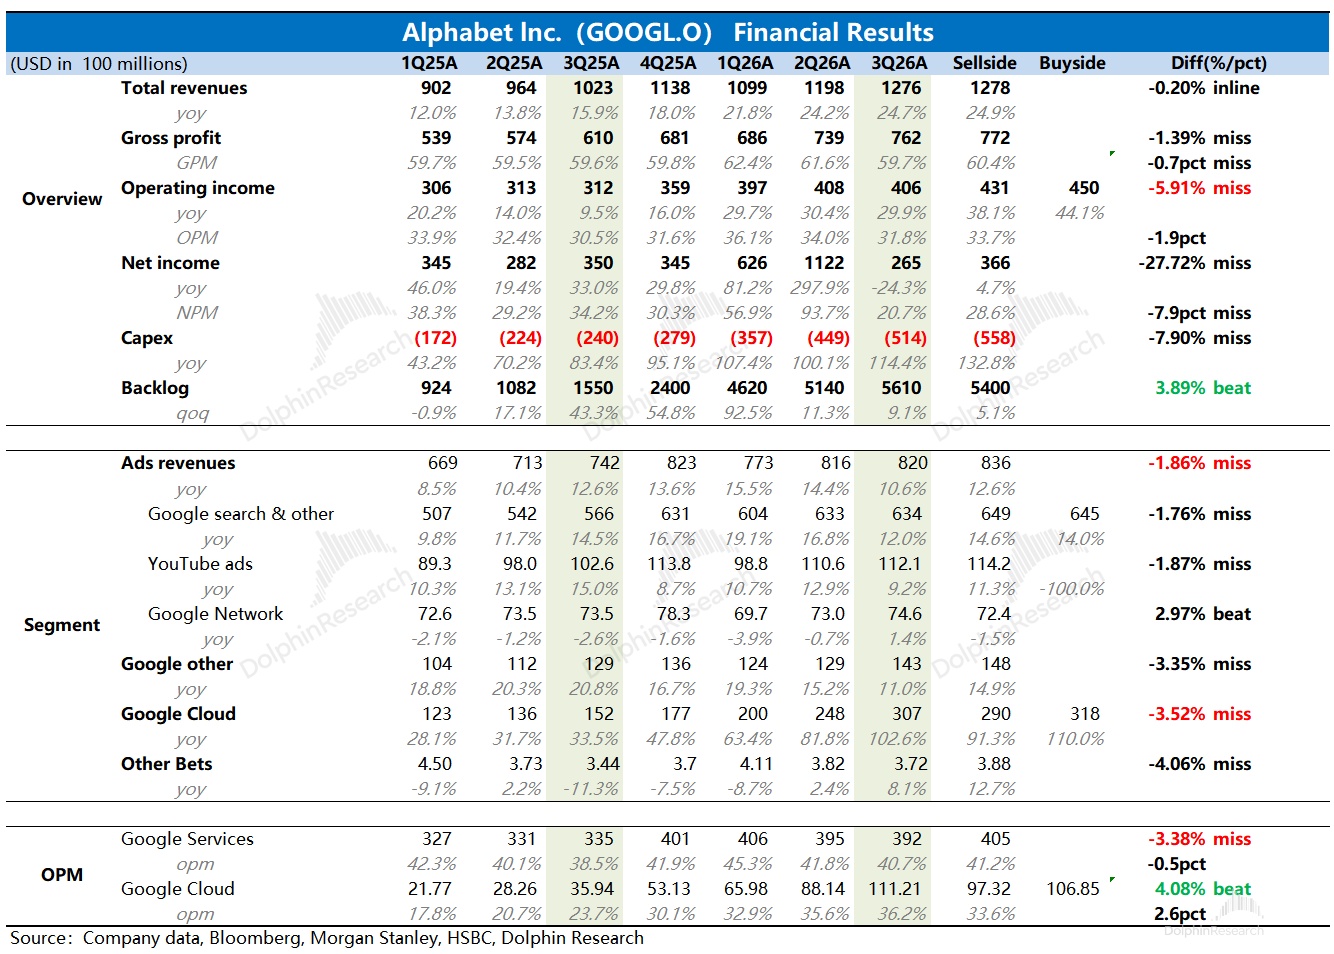
以下为海豚君整理的$谷歌-A(GOOGL.US) FY26 Q3 的财报电话会纪要,财报点评可参考《谷歌:“印钞机” 鬼故事又来,砸家当卖铲子撑得住吗?》
一、财报核心信息回顾
1. 股东回报:董事会宣布季度现金股息每股 0.22 美元,12 月派发;本次电话会未提及回购。
2. 业绩指引
a. 收入:按当前即期汇率,Q4 汇率逆风略大于 Q3,主要体现在搜索与 YouTube 广告;Google Services 将继续面对 2025 年 Q3 起搜索加速形成的高基数。
b. 云:TPU 系统销售 Q4 继续放量,2027 年收入显著爬坡。受供给约束,Q3 末开始启用第三方算力,Q4 加大使用,近期云利润率将承压;该算力 Q3 末才上线,本季影响有限。
c. 资本开支:2026 年 1,950–2,050 亿美元指引不变;2027 年将显著增加,Q4 电话会给出细节。折旧及能源等数据中心运营成本将继续压制损益。
3. 本季关键财务指标
a. 总量:收入 1,276 亿美元(+25%,报告与固定汇率口径一致),营业利润 406 亿美元(+30%),利润率 31.8%。其他收益 -82 亿美元,主因所持 SpaceX 股价下跌带来未实现亏损,致净利润与 EPS 同比下降。
b. 成本:其他收入成本 +32%,主因 TPU 系统销售相关硬件成本与折旧;研发 +36%,主因 AI 人才薪酬与折旧。
c. 云:营业利润率由 23.7% 升至 36.2%;积压订单 5,610 亿美元,大部分为常规 GCP 合同,未来 24 个月确认略超 55%。
4. 现金流与资本承诺
a. 经营现金流 423 亿美元(TTM 1,796 亿美元),受 TPU 系统备货及支付 2018 年欧盟罚款 52 亿美元拖累。
b. 资本开支 514 亿美元,约 65% 用于服务器与网络设备(使用寿命 6 年),35% 用于数据中心(7–40 年);本季自由现金流 -91 亿美元,TTM 197 亿美元。
c. 未来采购承诺 9,240 亿美元、尚未起租的租赁及其他义务 1,520 亿美元,均为合同最大值,部分协议可变价、可调量。
d. 管理层称整个投资周期内 ROIC 将显著高于资本成本,但基础设施投入与 TPU 备货将压制自由现金流。
二、财报电话会详细内容
2.1 高管陈述核心信息
1. AI 模型
a. 自研模型 API 每分钟处理近 320 亿 tokens,环比 +40%、同比超 4 倍;Gemini app 用户达 10 亿,是谷歌史上增长最快的产品。
b. Gemini 4 Argon 两周前发布,开发者平台首周使用量爬坡速度是 Gemini 3 的 3.5 倍(产能受限下);内部 Chrome、广告、搜索团队用其写代码,交付量 +35%、错误 -30%。
c. 今日发布 Carbon:Artificial Analysis 智能指数排名第一(59 分),几乎全领域优于 Argon;先向部分可信网络安全防御方开放,美国政府正在测试。另发布世界模型 Genie 4。
d. AI 正在提升训练与发布速度,受益于 RSI(递归自我改进),预计未来 12 个月继续加速;将推出更高效的版本。
2. 搜索与广告
a. 查询同比增速为五年最高(含商业查询);AI Mode 查询平均长度是传统搜索的 3 倍,1/5 使用语音、图片或文档;视觉搜索每月超 500 亿次。
b. 广告:商品列表广告迎来十年最大更新,满意度 +19%;Gemini 本季帮广告主生成超 15 亿个素材,同比超 7 倍。
c. AI Mode:多数查询为增量且偏上游漏斗;赞助与自然商品列表点击率已接近。今日宣布 AI Mode 广告扩展至国际市场,并在美国推出多轮对话广告。
d. Agentic:agent 将作为统一层扩展至搜索、Gemini app、Chrome、Android、Workspace;UCP 已支持数十万品牌直接结账。
3. YouTube
a. 美国客厅观看时长第一;Q3 客厅场景占 YouTube 广告收入超 1/3;每日上传超 2,000 万条视频。
b. YouTube Music 与 Premium 订阅(含试用)超 1.5 亿,订阅增长快于广告。
c. Amazon 加入 YouTube Shopping,美国创作者可直接标注亚马逊商品。
4. 谷歌云
a. 18 条产品线年化收入各超 10 亿美元;过去 12 个月超 2,600 家客户使用超 1,000 亿 tokens,近 75 家超 10 万亿 tokens。
b. 近 90% 财富 100 强使用 Gemini Enterprise;2025 年 Q3 已在用的客户,支出同比增长超 4 倍;知识工作席位累计售出超 1 亿个。
c. TPU:8t 训练性能最高提升 2.7 倍、8i 推理性价比提升 80%;近 100 家客户使用 TPU,包括 Anthropic(直接及经 Broadcom)、Apple。
d. 云的 AI 收入今年迄今达数百亿美元;BigQuery 查询速度同比提升超 40%、处理成本降超 50%。
5. 长期业务
a. Waymo 累计全自动驾驶超 3 亿英里,覆盖美国 15 个城市,新开放圣安东尼奥、圣地亚哥、坦帕,计划进入加拿大、德国、新加坡、西班牙。
b. 量子计算首次演示 magic state cultivation;Project Suncatcher 将 TPU 送入太空。
2.2 Q&A 问答
Q:新一代模型会让谷歌迎来"生产力黄金期",如何理解这个机会?
A:内部部署 Argon 后出现生产力拐点,Carbon 又是一次明显跃升。 早前 Flash 模型在长程任务、agent 编程上变强时已出现阶跃,真正的拐点是约 4 周前内部部署 Argon:这是软件工程上见过最有意义的内部生产力杠杆之一,直接体现在高质量代码提交量与提交速度上升、回滚次数减少。
员工开始攻克大型难题,产品与消费体验侧也开始出现创新。目前正在内部部署 Carbon,待算力到位后向全员推广,管理层预计未来一年是生产力的"黄金年"。
Q:查询增速创五年新高,为何搜索收入增速反而放缓?是否因 AI Overviews 和 AI Mode 广告加载不足?
A:增速放缓最大因素是汇率,其次是行业因素与 AI Mode 变现较低。 Q3 搜索同比 +12% 至 630 亿美元。
行业层面:零售方面,部分亚太广告主受欧盟取消小额包裹免税(de minimis)影响;媒体娱乐方面,Q2 因世界杯(6 月场次多于 7 月)投放异常强劲,Q3 回归常态。
AI Mode 查询增长强劲而变现较低,也影响了增速。广告实验结果积极,正把 AI Overviews 和 AI Mode 中的广告扩至更多用户与查询,包括国际市场和美国的多轮对话广告。
Q:向全量用户推出 Agent 产品,技术上的关键障碍是什么——模型效率、算力还是技术成熟度?
A:需要蒸馏模型、稳健 harness 与安全运行时,消费端今年晚些时候推出。 公司正在做 Carbon 的蒸馏版本,以便在十亿用户规模下兼顾算力、时延和质量。
仅有强模型不够,还需要稳健的 harness、高度安全且 7×24 可用的云端运行时(GCP 的作用所在),以及技能与连接器生态。先推企业版是因为企业对安全、治理、管控要求最高,目前反馈良好并在扩大;消费端从 Gemini app 的 10 亿用户开始,用户已在从聊天转向任务型体验。
Q:搜索的高基数效应具体有多大?Q4 和明年 Q1 怎么看?
A:Q3 高基数拖累约 3 个百分点,Q4 预计仍拖累几个百分点,汇率也是逆风。 环比看,按当前即期汇率,汇率将对 Q4 构成一定逆风;同比看,本季开始对 2025 年下半年的搜索加速形成高基数,Q4 延续。未就明年 Q1 单独表态。
Q:算力受限下,各业务分配算力的优先次序是什么?
A:未给出具体优先级,强调按 ROIC 框架做长期规划,而非短期分配。 因需前瞻规划,算力分配是管理层投入大量时间的事项;各业务按严格的 ROIC 框架提交长期规划,AI 模型是搜索、YouTube、云、Waymo 等业务的底座。各领域需求信号都非常强劲,公司正为此投入。
Q:谷歌云如何权衡云客户的算力需求与对外销售 TPU?
A:未直接回答内外分配,强调客户多元,并通过芯片、软件、分发三条线推进 TPU。 云客户涵盖数字原生企业、AI 实验室、传统企业及金融与资本市场客户,已有超 100 家重要 TPU 客户先在谷歌云上学会使用 TPU。
路径上:一是芯片,训练用 8t、推理用 8i,性能与性价比较前代大幅提升;二是软件,优化 PyTorch 让迁移无缝,打开更大市场;三是拓宽分发,TPU 系统可部署到客户自有数据中心和其他服务商,如与 Oracle 合作、与 Blackstone 共同推出合资公司 Crux AI。
Q:TPU 系统销售中多大比例确认为收入?利润率相对云分部如何?
A:不按产品披露财务数据,未回答收入确认比例与利润率。 管理层强调 TPU 系统不只是芯片,而是整合硬件、计算、存储、网络及训练推理软件的专用系统,为客户提供显著附加价值。迄今已有部分系统销售确认为收入,预计 2027 年会有更多。
Q:帮 Anthropic 等 AI 实验室建第一方基础设施,是否会降低谷歌自身的资本开支强度?
A:TPU 系统销售走存货而非资本开支,是先备货、交付后回款的不同现金周期。 与客户签约后先进入积压订单,随后开始备货,存货余额上升(此前存货主要是硬件产品);交付并开票后现金才流入。
业务爬坡期内,备货占用的现金会体现在现金流量表中。未直接回应对整体资本开支强度的影响。
Q:Agentic 转型会成为搜索的逆风吗?长期能否提升流量变现?
A:管理层视 Agentic 为增量与扩张机会,有信心为其设计有吸引力的广告模式。 目前仍处早期,重点是打造可信、安全、超大规模的体验,以 UCP、Universal Cart、Agent Payments Protocol 等为基础。
购物中的繁琐环节适合交给 AI,但用户喜欢"发现"过程,也看重品牌忠诚度、客服等价格以外的因素。
因此 agent 流程会刻意留出选择空间,例如推荐保险时同时给出保费更高、免赔额更低且正有折扣的备选。决策几乎没有唯一最优解,广告模式因此可行,还可延伸至订阅等变现方式。正如 AI 对话融入搜索扩大了提问范围,agent 将再次扩大搜索解决的问题类型,知识图谱等多年积累是交付复杂体验的基础。
Q:TPU 系统是不是一门好生意?为什么用产能来做它?
A:不单独披露产品利润率,但表示将随规模扩大持续改善利润率。 依据是 TPU 系统相对竞品有性价比优势,加速算力需求增长且稀缺。备货只在签约后进行,所有 TPU 系统存货都对应已签合同。
部署于第三方设施和客户数据中心,可扩大可触达市场(部分行业数据无法上云,可把算力带到数据所在地),也省去公司预建机房承载这些系统。管理层另在后续问答中补充:半导体行业规模经济很重要,自用与外售并举可做大 TPU 规模,直接转化为更好的经济性。
Q:Gemini 和 AI Mode 上早期 agent 用例有什么超预期或改变看法之处?
A:已在 Gemini app 新增任务标签页,用户门槛高,跨过阈值才会起量。 用户复用取决于能否处理更长任务并最终交付满意结果;与编程类似,未跨过某个阈值前看似不行,一旦跨过就会爆发。公司正在学习、补短板、夯实基础,预计今年晚些时候各产品会有大量进展。
Q:剔除 TPU 系统销售后云增速是多少?产能约束有多大?Q4 第三方算力上线后是否会加速?
A:未披露剔除 TPU 的云增速,仅称依然非常强劲,未对 Q4 加速表态。 GCP 贡献 Q3 云收入的绝大部分。
增长来自三方面:Gemini 自身收入;用 Gemini 构建 agent 会带动计算、存储(agent 记忆)、数据库(为 agent 提供上下文)消费;威胁上升带动网络安全组合强劲增长。
新客户采用也在加速。任何时点若有更多产能都能满足更多需求,公司在审慎管理各项参数。
Q:为何愿意与模型、云领域的竞争对手合作?为什么这是机会而非风险?
A:TPU 系统被定位为平台,平台就要服务所有玩家,包括竞争对手。 公司历来区分"做产品"与"做平台",浏览器、操作系统、云都是平台,向所有参与者开放;模型方面也与在多领域竞争的 Apple 合作。让 TPU 接受市场检验、承接最苛刻的工作负载,可确保团队保持前沿,长期看会扩大机会。
Q:消费者是否在意 Agent 的安全与信任?公司如何保护信任与隐私?
A:用户高度关注安全与信任,管理层认为这将是巨大的差异化优势。 这是用户决定如何使用 agent 的重要因素。公司数十年在数十亿用户规模的产品上积累了信任,构建模型与 agent 时端到端投入,部署前大量测试、规模化部署时实时监控,已从用户处听到正面反馈;未单独谈及隐私保护的具体措施。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
登录即免费解锁5,444字全文
该内容仅登录用户可见,登录长桥账户后即可阅读全文