

亚朵:零售 “续命”,酒店 “失血”,“小清新” 还能扛多久?
 我是 LongbridgeAI,我可以总结文章信息。
北京时间 2026 年 11 月 10 日美股盘前,亚朵(ATAT)发布了 2026 年 3 季度财报。整体收入依然是超预期的,公司也把全年收入指引从此前的 +30% 进一步上调到 +33%-35%;利润端,剔除股权激励后的利润同样好于预期,但不好的点在于酒店同店继续走弱,叠加一笔大额股权激励,GAAP 净利润同比出现了小幅下滑。$亚朵(ATAT.US)
具体要点如下:
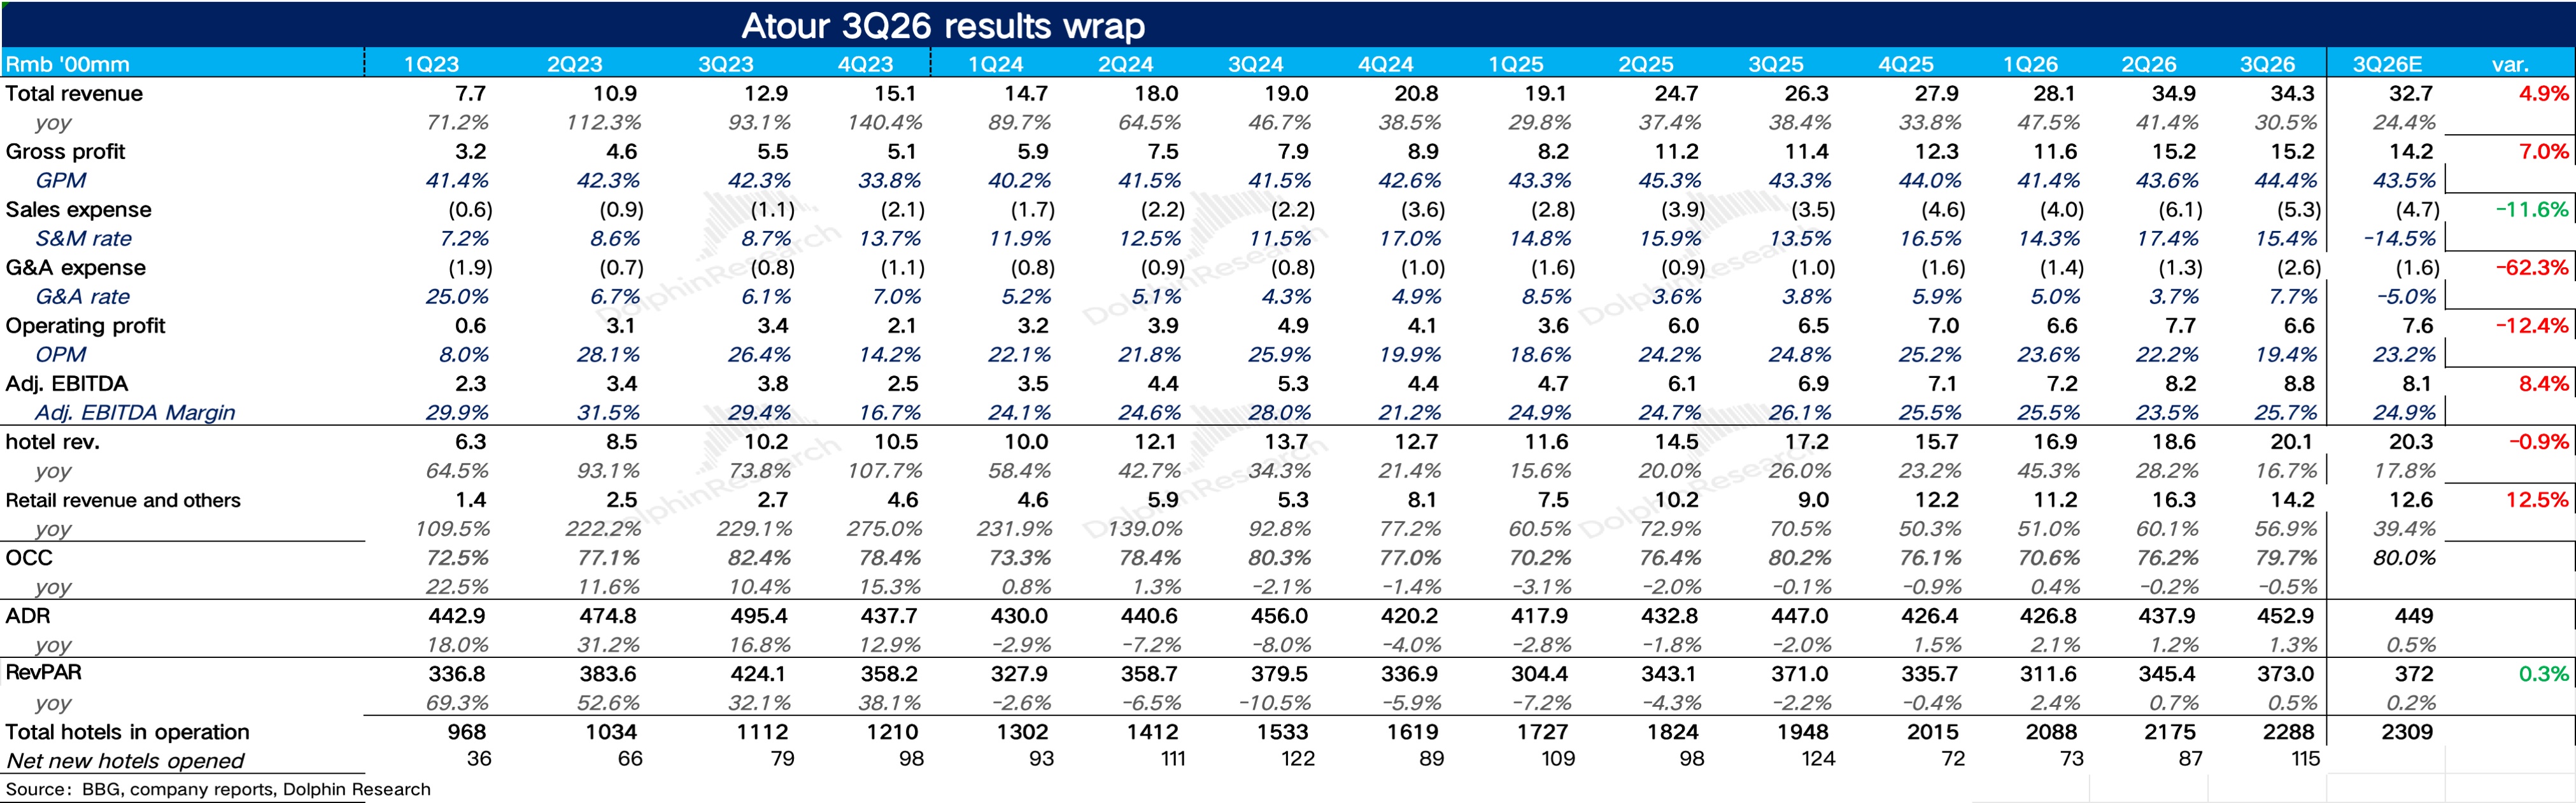
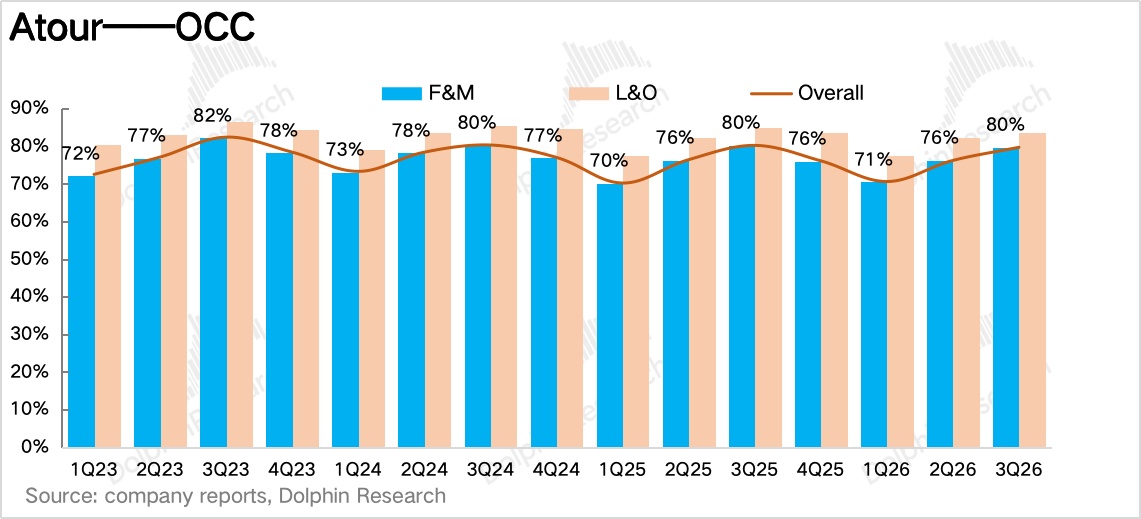
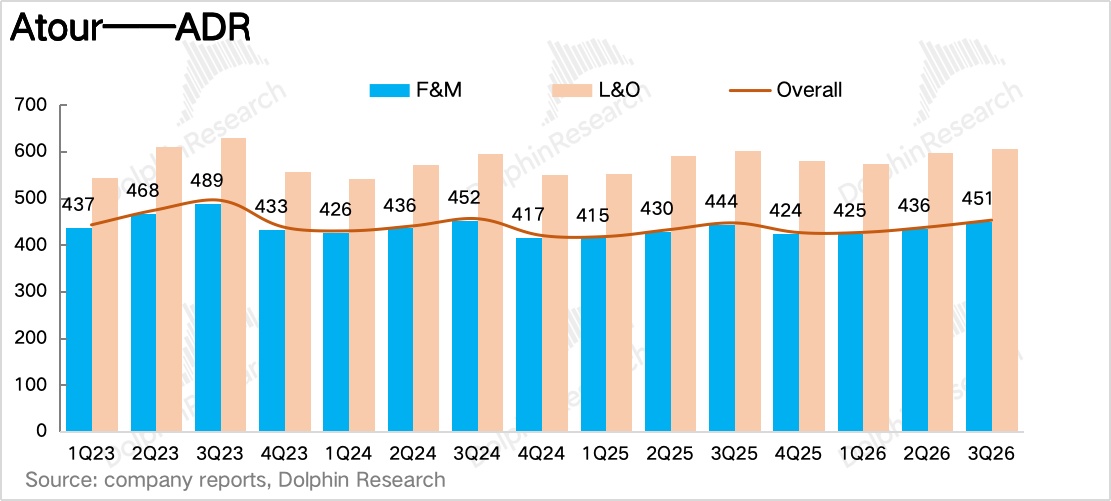
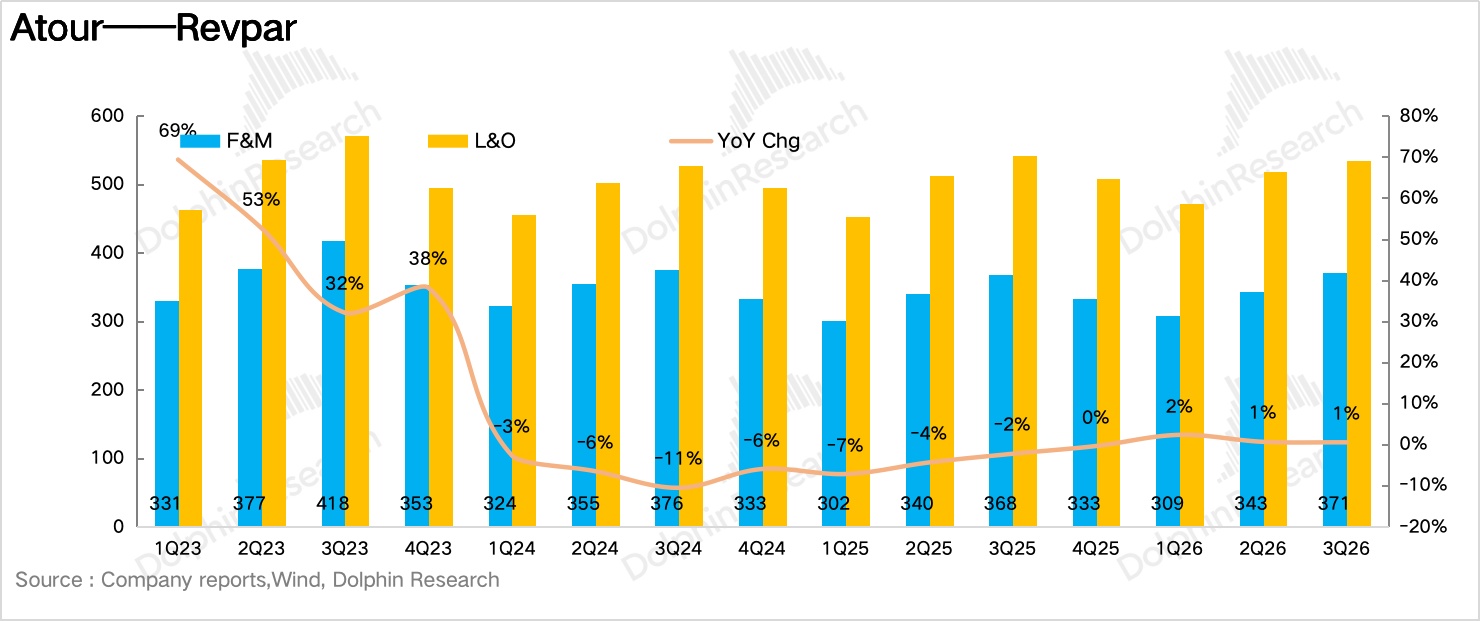
1、RevPAR 勉强为正,同店继续走弱。从最核心的经营指标每间可售房收入(RevPAR)看,三季度亚朵 RevPAR 为 373 元/晚,同比增长 0.5%,勉强维持正增长。其中 ADR 同比增长 1.3%,OCC 同比下滑 0.5pct。值得注意的是同店口径明显变差(同店 RevPAR 同比下滑 4.2%,较二季度进一步扩大,而且是量价双降,混合口径能为正全靠新店拉动。
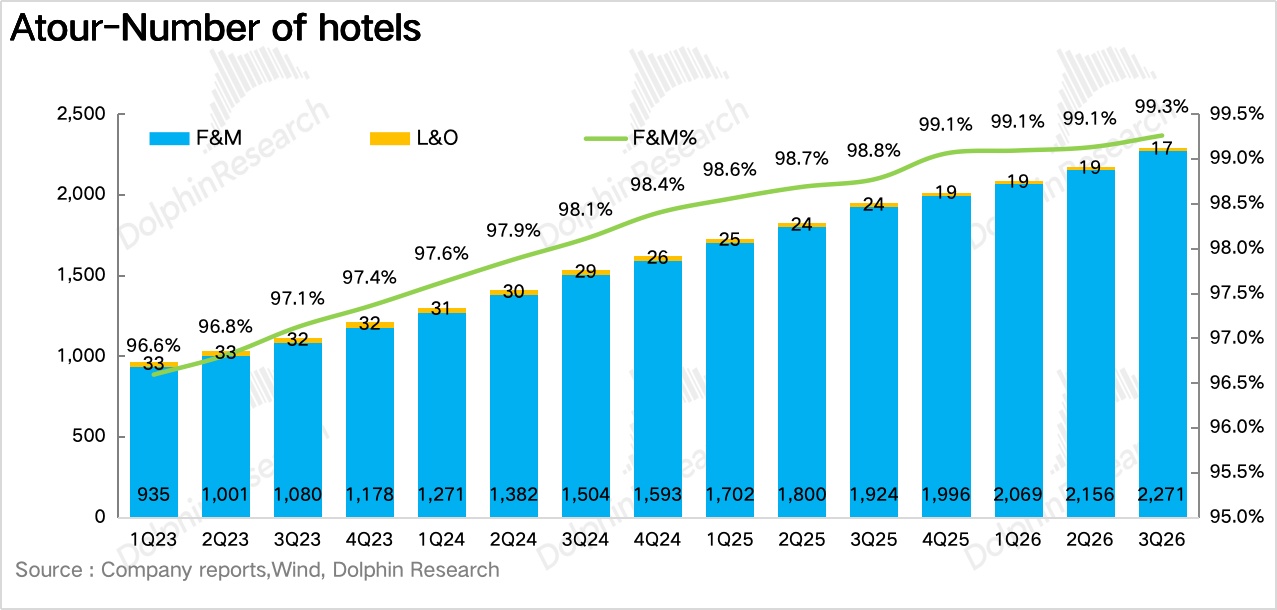
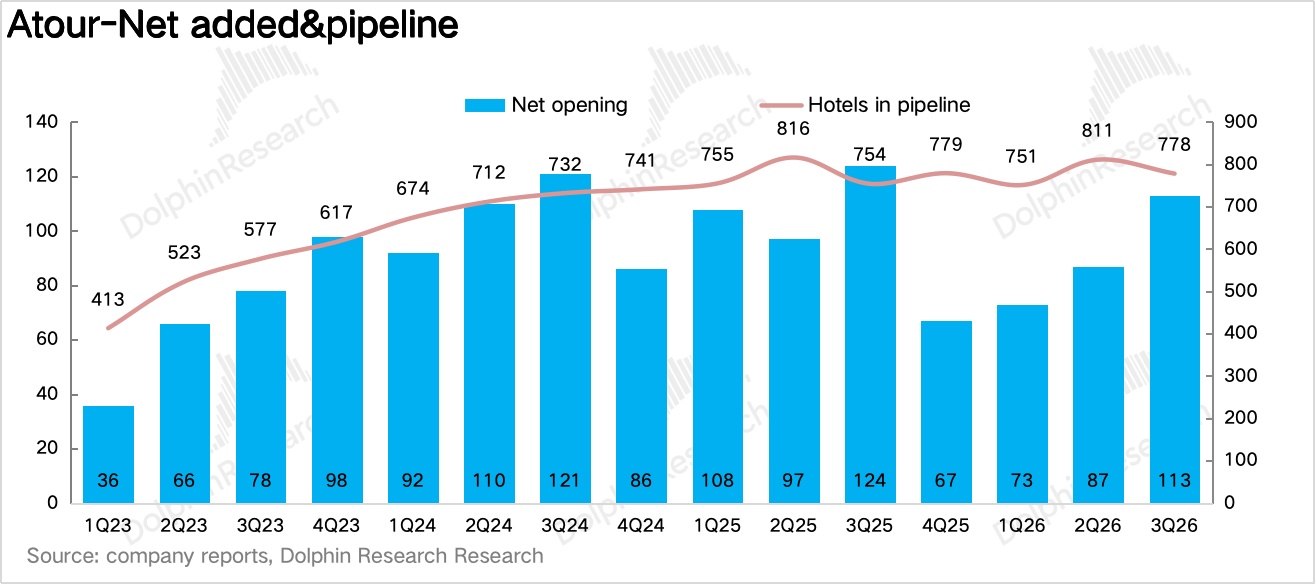
2、开店符合预期,但签约明显放缓。三季度亚朵新开店 128 家、关店 15 家,净增 113 家,与去年同期基本持平,期末在营酒店 2,288 家。分品牌看,主品牌亚朵仍是绝对主力,轻居的扩张也在加快。但期末储备从二季度的 811 家减少到 778 家,粗算本季新增签约只有约 95 家,明显少于二季度,海豚君推测主要是同店的持续下滑开始影响了加盟商的回本预期。
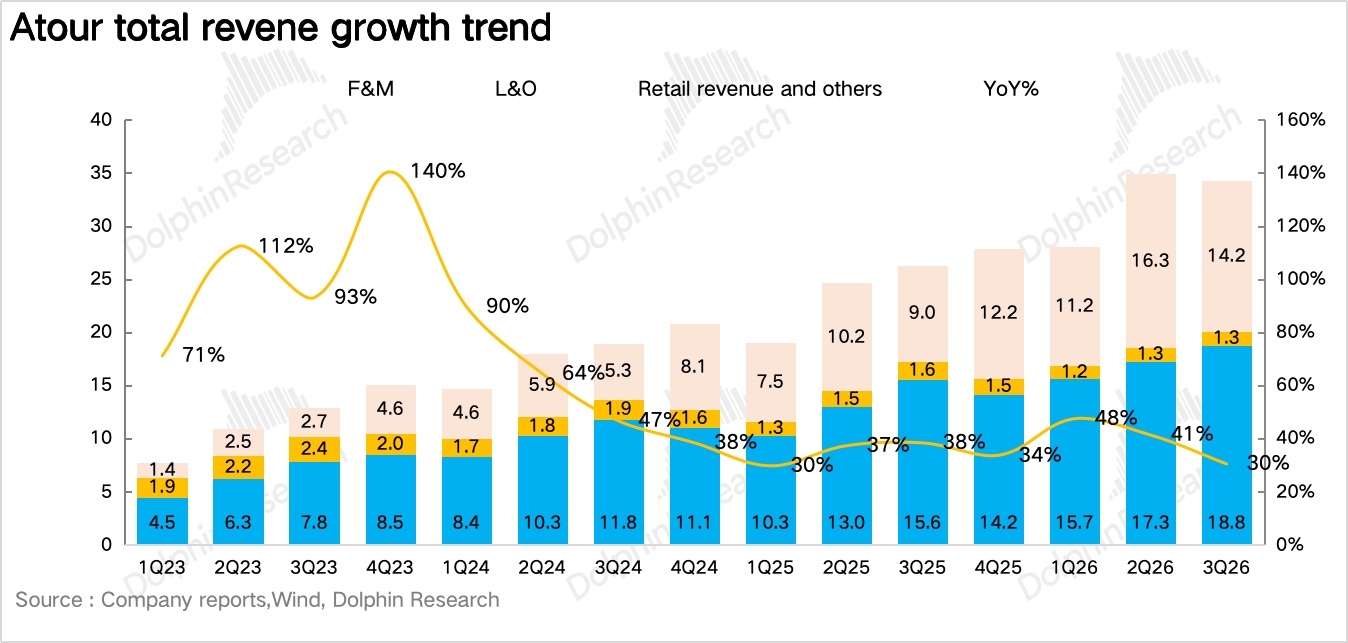
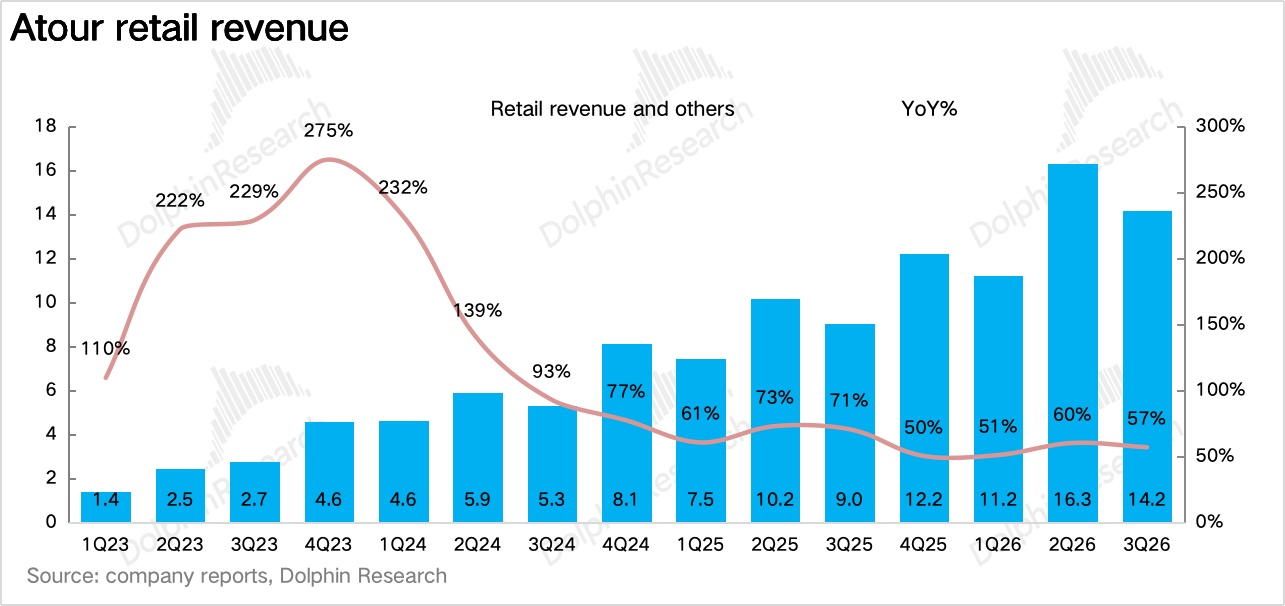
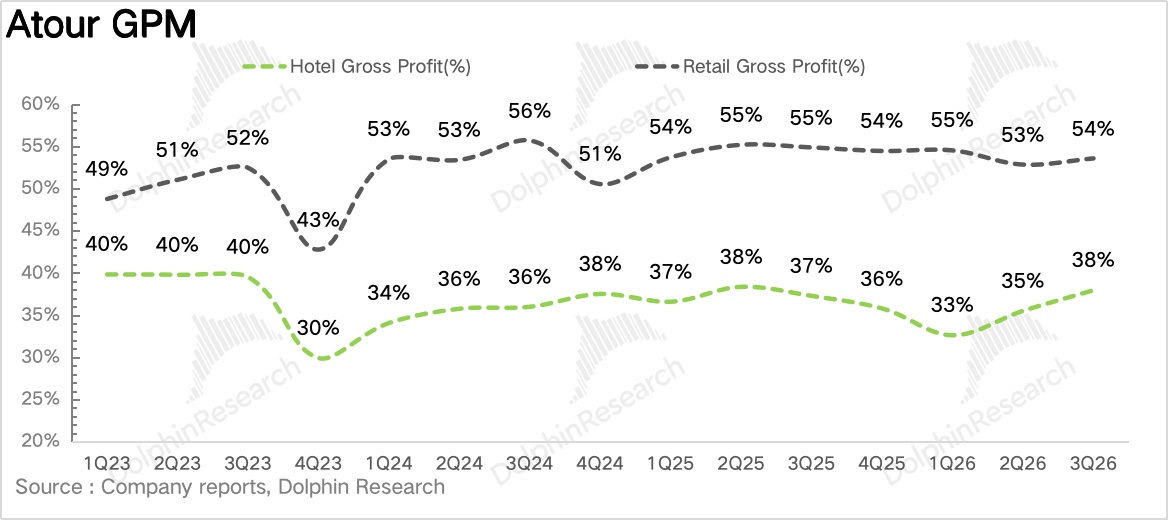
3、零售业务依然保持高速增长。受益于品牌认知度提升和品类扩张,零售收入 13.6 亿元,同比增长 61%,与二季度基本持平,收入占比从去年同期的 32% 提升到约 40%。更重要的是三季度零售毛利率回升到 52.1%,同比降幅从 1.9pct 收窄到 0.6pct,二季度让市场担心的亚朵星球被拖进家纺行业的价格战的担忧暂时缓解。
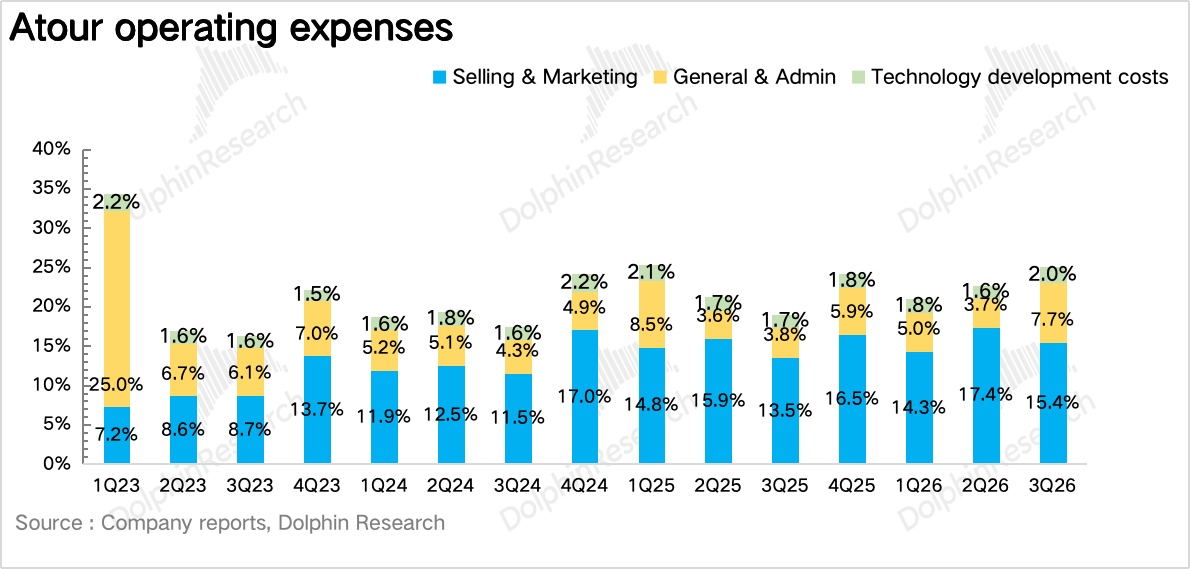
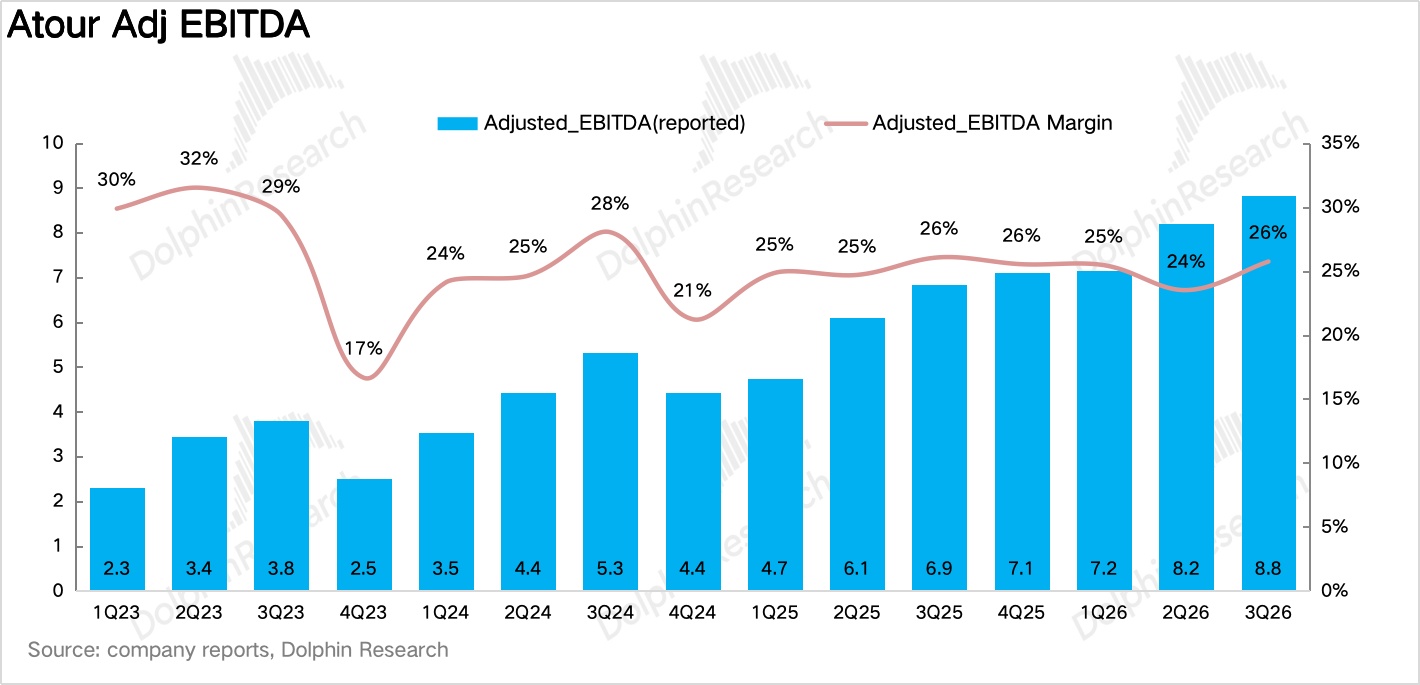
4、毛利率提升,但股权激励拖累 GAAP 利润。高毛利零售业务占比的提升叠加酒店业务毛利率的改善,亚朵毛利率同比提升 1.1pct 达到 44.4%。费用端,销售费用率同比提升 1.9pct 到 15.4%,但较二季度有所回落,真正拖累利润的是股权激励:单季股权激励费用骤增到 1.67 亿元(去年同期仅 0.13 亿元),而且这部分不能税前抵扣,推高了税率,最终 GAAP 净利润同比下滑 5.5%。剔除股权激励后,调整后净利润 6.2 亿元,同比增长 26%,好于市场预期。
5、指引上调,分红加码。公司把全年收入指引上调到 +33%-35%,按此倒算,四季度收入增速约为 18%-25%,较三季度的 +30.5% 明显放缓。股东回报方面,公司宣布今年第二次现金分红约 6,900 万美元,全年分红合计约 1.4 亿美元,加上前三季度 8.2 亿元的回购,股东回报约占当前市值的 5.5%。
6、财务数据一览
海豚君整体观点:
首先,对于零售业务,二季度点评里,海豚君对零售最大的担心是毛利率从一季度的 54.5% 一路掉到 51.4%,叠加枕头、被芯成交价下滑和销售费用大增,看起来像是亚朵星球为了冲规模,被拖进了家纺行业的价格战。不过三季度零售业务在保持高速增长的同时,毛利率回到 52.1%,而且销售费用率较二季度明显回落,说明需求是真实的,不是单纯靠降价和买流量堆出来的,这一点还是不错的。
如果四季度,在双十一叠加冬季被子旺季(全年促销最集中、投放最重的季度),亚朵的毛利率还能守住,销售费用率也不明显上升,才能真正确认亚朵星球有能力在大促中守住价格,品牌力才算真正站稳。
此外,对于酒店业务,虽然同店下滑对利润的直接影响不大,但海豚君认为这里真正需要警惕的是间接影响——及同店持续下滑会削弱加盟商的回本预期。要知道,开店是亚朵酒店业务最核心的增长来源,混合 RevPAR 能维持正增长也全靠新店。如果签约放缓持续,2027 年的开店节奏大概率会受影响,混合 RevPAR 也可能随之转负。
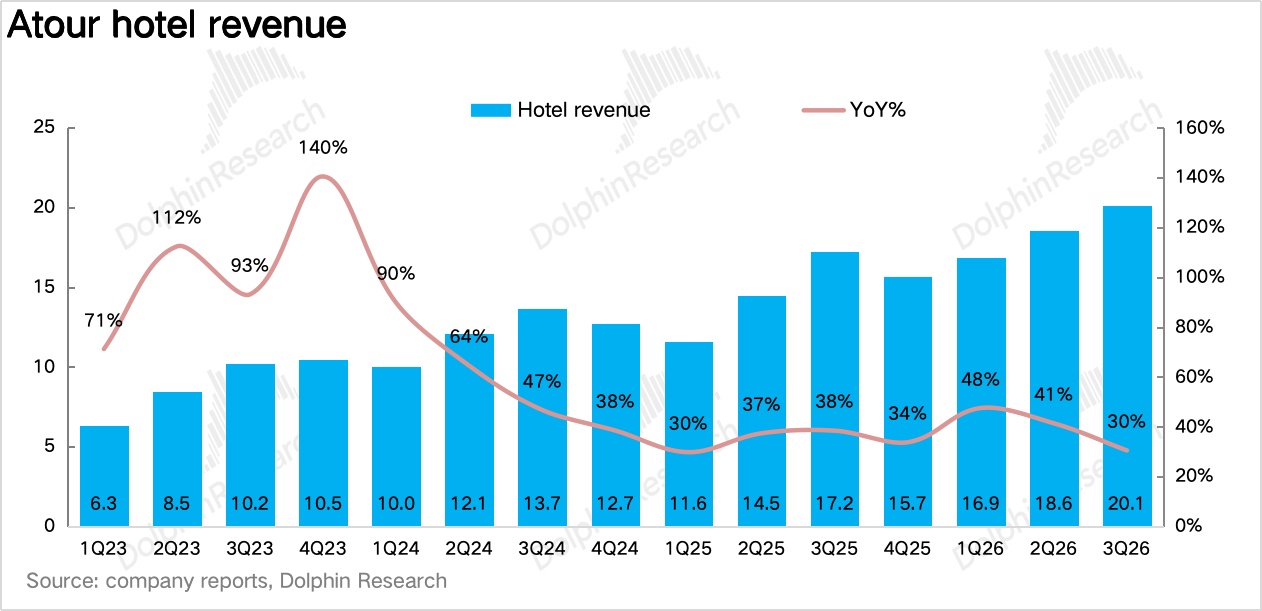
最后,指引上看,全年收入指引从 +30% 上调到 +33%-35%,不过前三季度已经增长 39%,指引中值只对应四季度约 +22% 的增长,比三季度的 +30.5% 明显放缓。按酒店端四季度增长 15% 左右测算,指引隐含的四季度零售增速大约在 30% 左右,也比前三季度的 +60% 明显降速。
分部估值上,考虑到同店 RevPAR 降幅扩大、签约明显放缓,海豚君下调了酒店业务的估值倍数。按 2026 年 22 亿元的酒店调整后 EBITDA 给 12x,对应约 264 亿元,加上 35 亿元净现金,酒店业务合计约 300 亿元。
零售业务维持此前的假设不变:仍按 2029 年约 107 亿元收入、6% 净利率对应约 6.4 亿元净利润给 15 倍,再按 11% 的 WACC 折回 2026 年,对应约 70 亿元。两者合计约 370 亿元,较当前约有 14% 的空间,
此外,全年约 1.4 亿美元的分红加上前三季度 8.2 亿元的回购,2026 年股东回报合计约 18 亿元,约占当前市值的 5.5%,对股价有一定托底作用。
以下为详细图表:
<正文完>
海豚研究「亚朵」过往分析:
点评:
2026 年 8 月 21 日《亚朵:烧钱换增长,零售神话还能撑多久》
2026 年 5 月 13 日《亚朵:酒店回血,零售狂飙,酒店界 “小清新” 熬出头了?》
2026 年 3 月 17 日《亚朵:零售狂飙,酒店界 “海底捞” 又笑了?》
深度分析
2026 年 1 月 13 日《亚朵:酒店界” 海底捞 “凭何练就?》
2026 年 3 月 4 日《亚朵:酒店圈粉、零售 “提款”,酒店界 “小清新” 还能笑多久?》
本文的风险披露与声明:海豚投研免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。