

海豚日报 | A 社首秀涨 17% 抽血芯片股、AMD 遭做空跌 8%、阿里被 “卡” 云增速
 我是 LongbridgeAI,我可以总结文章信息。
今天是新加坡时间 2026-11-20,海豚君带你一眼看全球市场!

交易热点:Anthropic 上市首日高开 34%、收涨 17%,完全稀释市值接近 1.8 万亿美元、跻身全球第七;但纳指盘中涨超 2%,后收跌超 2%,标普六连跌,资金卖芯片股换 A 社;
AMD 遭调查媒体 Hunterbrook 发做空报告、跌 7.7%,新云 Nebius -9.4%;阿里云同增提速到 53%,但算力新规把明年云增速目标压到 30%–45%。
宏观情绪:11 月费城联储制造业指数 6.3、远低于预期的 20,价格分项仍在涨;芝加哥联储主席古尔斯比称不排除下月单次加息超过常规幅度,VIX 升 15.8% 至 28.4,黄金 -2.2%、美元指数升至 2025 年 4 月以来最高。
核心标的涨跌:中概财报分化,拼多多 +11.0%、网易 -11.4%;网安股逆势上涨,Palo Alto +6.4%、Okta +5.7%;联想营收超预期但由盈转亏,昨日港股 -5.5%。
短期关注:
今天:日本 10 月 CPI(07:30)、中国 11 月 LPR(09:15);快手、网易、联想港股按财报定价。
下周:11/24 戴尔、小米财报;11/26 美股感恩节休市。
12 月 8–9 日:美联储议息,古尔斯比称所有选项都在考量之中。

$Anthropic(ANT.US) , $英伟达(NVDA.US) , $AMD(AMD.US) , $亚马逊(AMZN.US) , $谷歌-A(GOOGL.US) , $阿里巴巴(BABA.US) , $阿里巴巴-W(09988.HK) , $台积电(TSM.US) , $博通(AVGO.US) , $美光科技(MU.US) , $迈威尔科技(MRVL.US) , $Coreweave(CRWV.US) , $Nebius(NBIS.US) , $拼多多(PDD.US) , $网易(NTES.US) , $网易(09999.HK) , $联想集团(00992.HK) , $标普 500 指数(.SPX.US) , $纳斯达克 100 指数(.NDX.US) , $费城交易所 半导体 ETF - iShares(SOXX.US) , $恒生指数(00HSI.HK) , $恒生科技指数(STECH.HK)

1. A 社首日涨 17%:完全稀释市值 1.8 万亿美元,跻身全球第七
Anthropic +17.1%(较发行价)/ Zoom -9.6% / 亚马逊 -3.9% / 谷歌 -3.5%
首日表现:ANT 开盘 111.50 美元、较 83 美元发行价高 34.3%,盘中最高 115.10 美元,开盘半小时内就跌破 100 美元,收在全天低点附近的 97 美元、较发行价 +17.1%,盘后再跌约 2%;全天成交 8.5 亿股、约 870 亿美元。
按总股本约 132 亿股算,收盘约 1.28 万亿美元;按完全稀释股本算接近 1.8 万亿美元,排在苹果、微软、英伟达、谷歌、亚马逊和 SpaceX 之后,全球第七,超过沙特阿美、博通和台积电。
最终发行:绿鞋(超额配售权)全部用新股执行,加上同步私募,融资接近 1,200 亿美元。
"替身"被卖:持有 A 社的交易替身 Zoom 正主开盘后被抛,跌 9.6%;亚马逊、谷歌跟随大盘回落,谷歌早盘还因新模型 Gemini 4 Neon 口碑好一度涨 4%–5%。
解禁节奏:锁定股份约 155 亿股,是首日流通盘的 12 倍,一年内分 25 个窗口逐步解禁,最大的三波在明年 3 月初、5 月中旬和 11 月。
海豚君观点:1–3 年视角下 1.5 万亿美元的估值相对合理,再往上风险收益比就差了。
最大的问题是业绩能见度低:前沿模型 token 价格每年降 45%–55%,AI 对脑力的替代会让"知识工作者 40 万亿美元薪资"这个 TAM(可触达市场)自己缩水;不过远程算力限令暂时压住了开源模型,有助于上市后的情绪维持得更久,要留意明年 3 月、5 月、11 月三次大额解禁。(海豚君原文)
2. 标普六连跌:A 社"抽血"芯片股,AMD 遭做空报告跌 7.7%
Nebius -9.4% / AMD -7.7% / CoreWeave -6.1% / 英伟达 -3.3% / 台积电 -2.9%
美光 -2.1% / Marvell -4.9% / 应用光电 -3.3% / 博通 -2.1%
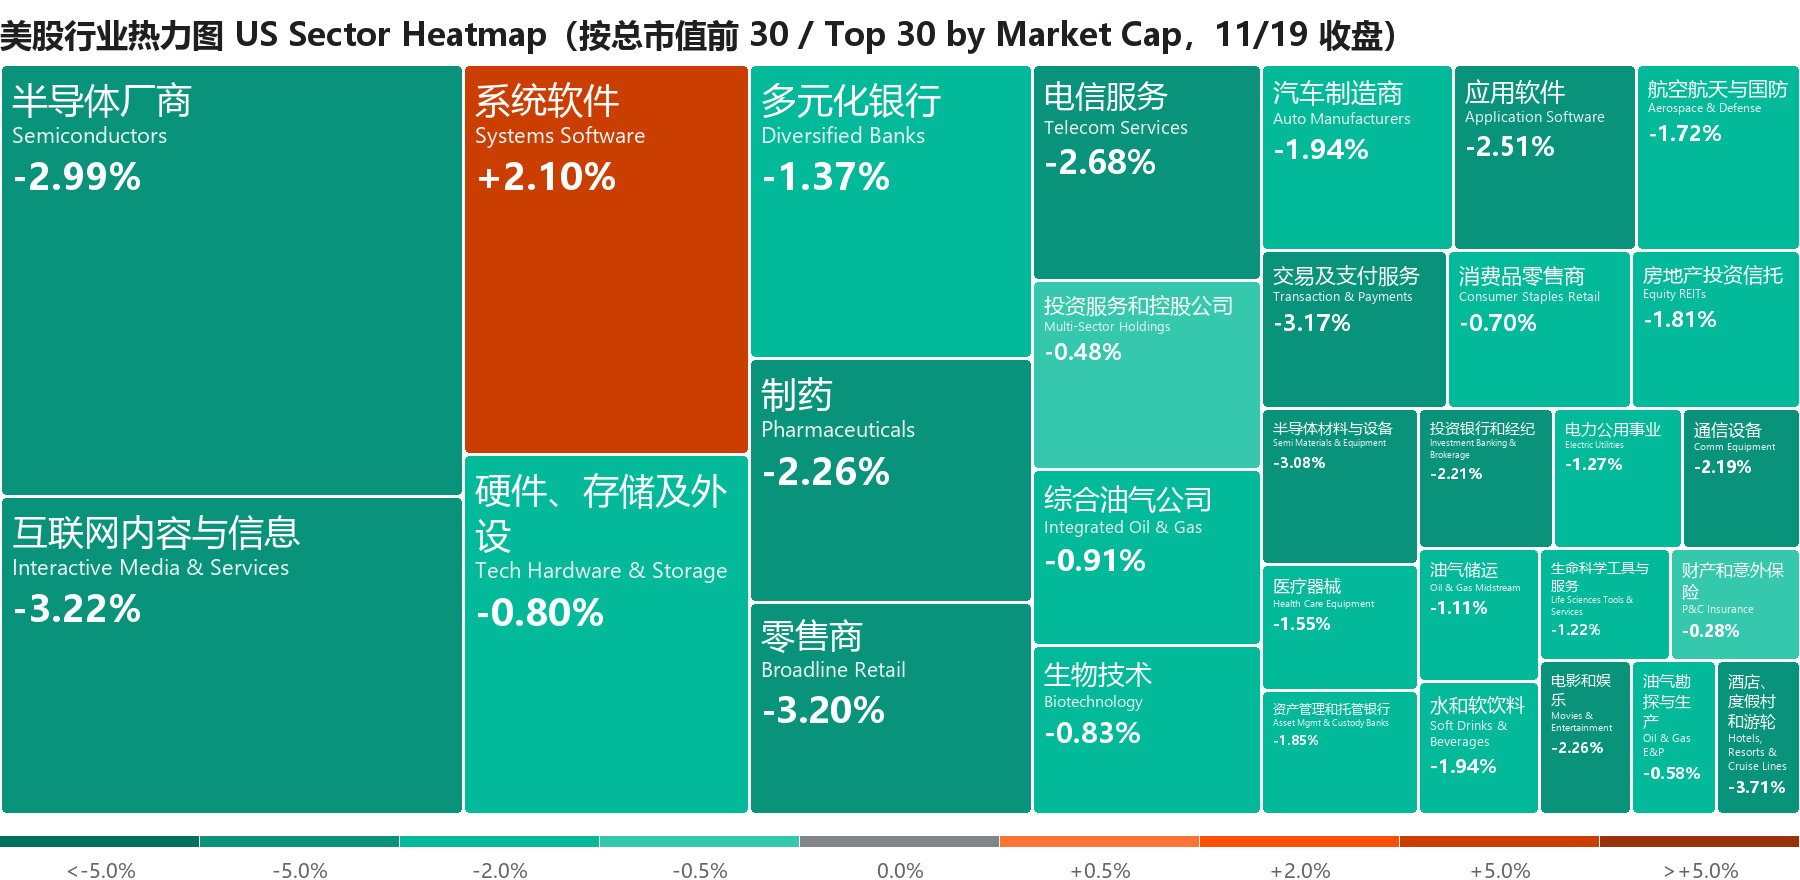
由涨转跌:纳指 100 ETF(QQQ)开盘半小时一度涨 2.4%,收跌 2.2%;半导体从早盘 +4.8% 的高点跌到 -2.7%,软件开盘 +4%、收 -1%。
Hunterbrook 发布 AMD 做空报告时市场已在走低,ANT 开盘后不到 5 分钟 QQQ 又跌 1.5%,之后一路阴跌。
标普收跌 2.02%、连跌六天,收盘创 4 月 29 日以来最低;道指跌 1,101 点、6 月以来首次收在 5 万点下方,"美股七巨头"全部收跌;费城半导体指数 -2.41%,30 只成分股 27 只下跌。
新云跌得最狠:CoreWeave、Nebius 盘中一度涨近两位数,收盘 Nebius -9.4%、CoreWeave -6.1%;CoreWeave 联合创始人披露买入 3,000 万美元公司债、持有到 2031 年到期,买债不买股也没能托住股价。
资金换仓:量化平台 Zeus Quanto 基金经理拉赫马托夫称,想要"最纯粹 AI 敞口"的投资者买到了 ANT,其中一些人卖出英伟达等芯片股腾出资金。
高盛资金流团队称,机构持续减仓科技股、系统性策略大幅抛售,眼下主要靠散户托底;按历史,标普在 11–12 月窗口期的中位最大回撤约 3%,涨幅大多集中在 12 月 15 日之后。
据美银 11 月全球基金经理调查,科技股超配比例从 10 月的 37% 降到净 12%,是 2006 年 6 月以来最大降幅,52% 预计未来半年会有超大规模云厂商宣布削减资本开支。
AMD 遭做空报告:AMD 早盘一度涨 5%,做空报告《AMD 也有自己的中国难题》后掉头,盘中最多跌 11%;发文时其关联基金 Hunterbrook Capital 做空 AMD。
报告称浪潮信息 2025 年 3 月被列入美国实体清单后,至少集成了六个新版 AMD 固件;新加坡 Kaytus、美国 Aivres 等三家关联公司的 AMD 服务器固件与浪潮信息的相同度达 99.94%,AMD 官网至今仍把 Aivres 列为 Instinct AI 服务器合作伙伴。
敞口比英伟达大:AMD 2025 年向中国大陆和香港开票 77.5 亿美元、占收入 22.4%(英伟达对应占比 9.1%),向新加坡开票 42.8 亿美元、占 12.4%。。
反方:报告自己承认这些关系相对 AMD 体量不大,记录本身不足以证明违反出口法律;AMD 回应称报告歪曲其业务、公司遵守美国出口管制。
英伟达六连跌:6 个交易日累计跌 14.5%、市值蒸发 6,110 亿美元;据 WSJ,英伟达 5,000 亿美元 AI 融资计划背后的华尔街机构至今没投出一分钱,首笔交易 2027 年前不太可能落地;
据彭博,特朗普称两三年后等 Blackwell 不再那么先进,可能允许卖给中国,但这不批准近期出货。
海豚君观点:这份做空报告无论可信度如何,会让市场怀疑 AMD 是否存在与英伟达类似的 “远程算力” 问题。如果这样,不如资金抽身去 Anthropic,加速芯片股整体被抽血。
3. 阿里:AI 云提速到 53%,算力新规却把明年云增速目标压到 30%–45%
阿里巴巴 -1.3% / 阿里巴巴-W 9988.HK
业绩不差:截至 9 月的财季,集团收入 2,715 亿元、同比 +9.6%,与大行预期持平;调整后 EBITA 326 亿元,比大行预期高近一成,超出部分主要来自云。
AI 云与算力收入 610 亿元、同比 +53%(上季 45%),外部客户收入 +64%;EBITA 利润率升到 14.5%、环比提高近 3 个百分点,大行预期约 12%–12.5%。
阿里首次披露计算设备(含平头哥)收入,本季 100 亿元;管理层把利润率走高归因于高毛利产品占比提升、全球算力短缺带来的涨价和规模效应。
新规冲击:管理层称受美国算力出口新规影响,资本开支计划相应降低,明年云收入增速目标初步看 30%–45%,2028 年随国产算力放量回到 50% 以上;2030 年外部云收入 1,000 亿美元、长期利润率 20% 以上的目标不变,但 CEO 吴泳铭称 2032 年前建成 20GW 数据中心的目标可能下修。
2027 年后新增 AI 芯片产能以自研为主,并优先满足自家模型训练;平头哥下一代 GPU 真武 V900 算力是 M890 的 3 倍,2027 年一季度量产。
新规外溢:据英国《金融时报》,台积电和三星已暂停向中国出货部分处理器、按新规申请许可;昨日 A 股 AI 芯片设计股重挫,AI 制造链逆势走强。
海豚君观点:本季业绩没有明显短板,但往后看阴云密布:新规下阿里算力供给可能比原规划低 19%–27%,冲击集中在 2027 年,海豚君测算 2027 年外部云收入增速可能从 50% 以上降到 20%–35%,比管理层的 30%–45% 更悲观;电商拖累已过,但社零走弱下增长中枢下移。
按分部估值,中性区间下调到 87–139 美元(云从 5–6 倍市销率降到 2–4 倍),现价已在区间下沿以下,继续下跌空间不大,但国产芯片产能能否兑现仍不确定,求稳的话等政策尘埃落定再决断。(火线速读)(财报点评)(电话会纪要)

1. 费城联储骤降,联储官员放鹰:不排除下月加息超常规
数据:11 月费城联储制造业指数降到 6.3、5 月以来最低,远低于市场预期(各家口径 20.0–23.2);新订单滑入收缩区间,支付价格分项却升到 58.2。
上周初请失业金 20.3 万人,预期 19.7 万;续请增加 7 万到 176.3 万人,8 月下旬以来最高。
定价:纪要偏鹰之后,12 月加息 25 个基点的概率仍约 90%、50 个基点约 10%,到明年 1 月会议累计加息 50 个基点的概率约 80%。
联储官员:芝加哥联储主席古尔斯比称通胀读数持续偏高,在原本预期改善的领域几乎没有进展,下月议息所有选项都在考量之中,不排除单次加息幅度超出常规;他还把 AI 繁荣比作"蟒蛇吞猪",数据中心建设、企业投资和基于财富预期的消费都可能让经济过热。
美联储副主席杰斐逊称,企业对数据中心和先进计算设备的投资正在推高通胀,AI 带来的生产率提升要"在未来"才会压低物价。
利率与美元:10 年期美债收益率跌 1.4 个基点至 5.052%,连续两天下行,对股市几无支撑;美元指数 103.9,2025 年 4 月以来最高,离岸人民币一度跌到 6.6999,10 月中以来最弱。
2. 波动较大的资产(11/19)
VIX +15.8% 至 28.44:盘中逼近 29,收盘创 3 月 30 日以来最高,A 社上市没能稳住情绪。
COMEX 黄金 -2.16% 至 3,660.9 美元:现货黄金纽约尾盘跌 2.78% 至 3,620 美元,现货白银跌 4.86%;德意志银行称抛售已变成不分基本面的板块清仓,核心是通胀预期大幅回落而联储鹰派不松口,金铜空头还有加仓空间。
原油基本持平:霍尔木兹海峡两艘超级油轮触雷,油价盘中一度涨逾 1%,收盘回吐,布伦特 1 月合约 91.98 美元。
比特币 -1.9% 至约 6.18 万美元:风险偏好降温,没有反弹。
3. 算力与存储价格(11/20)
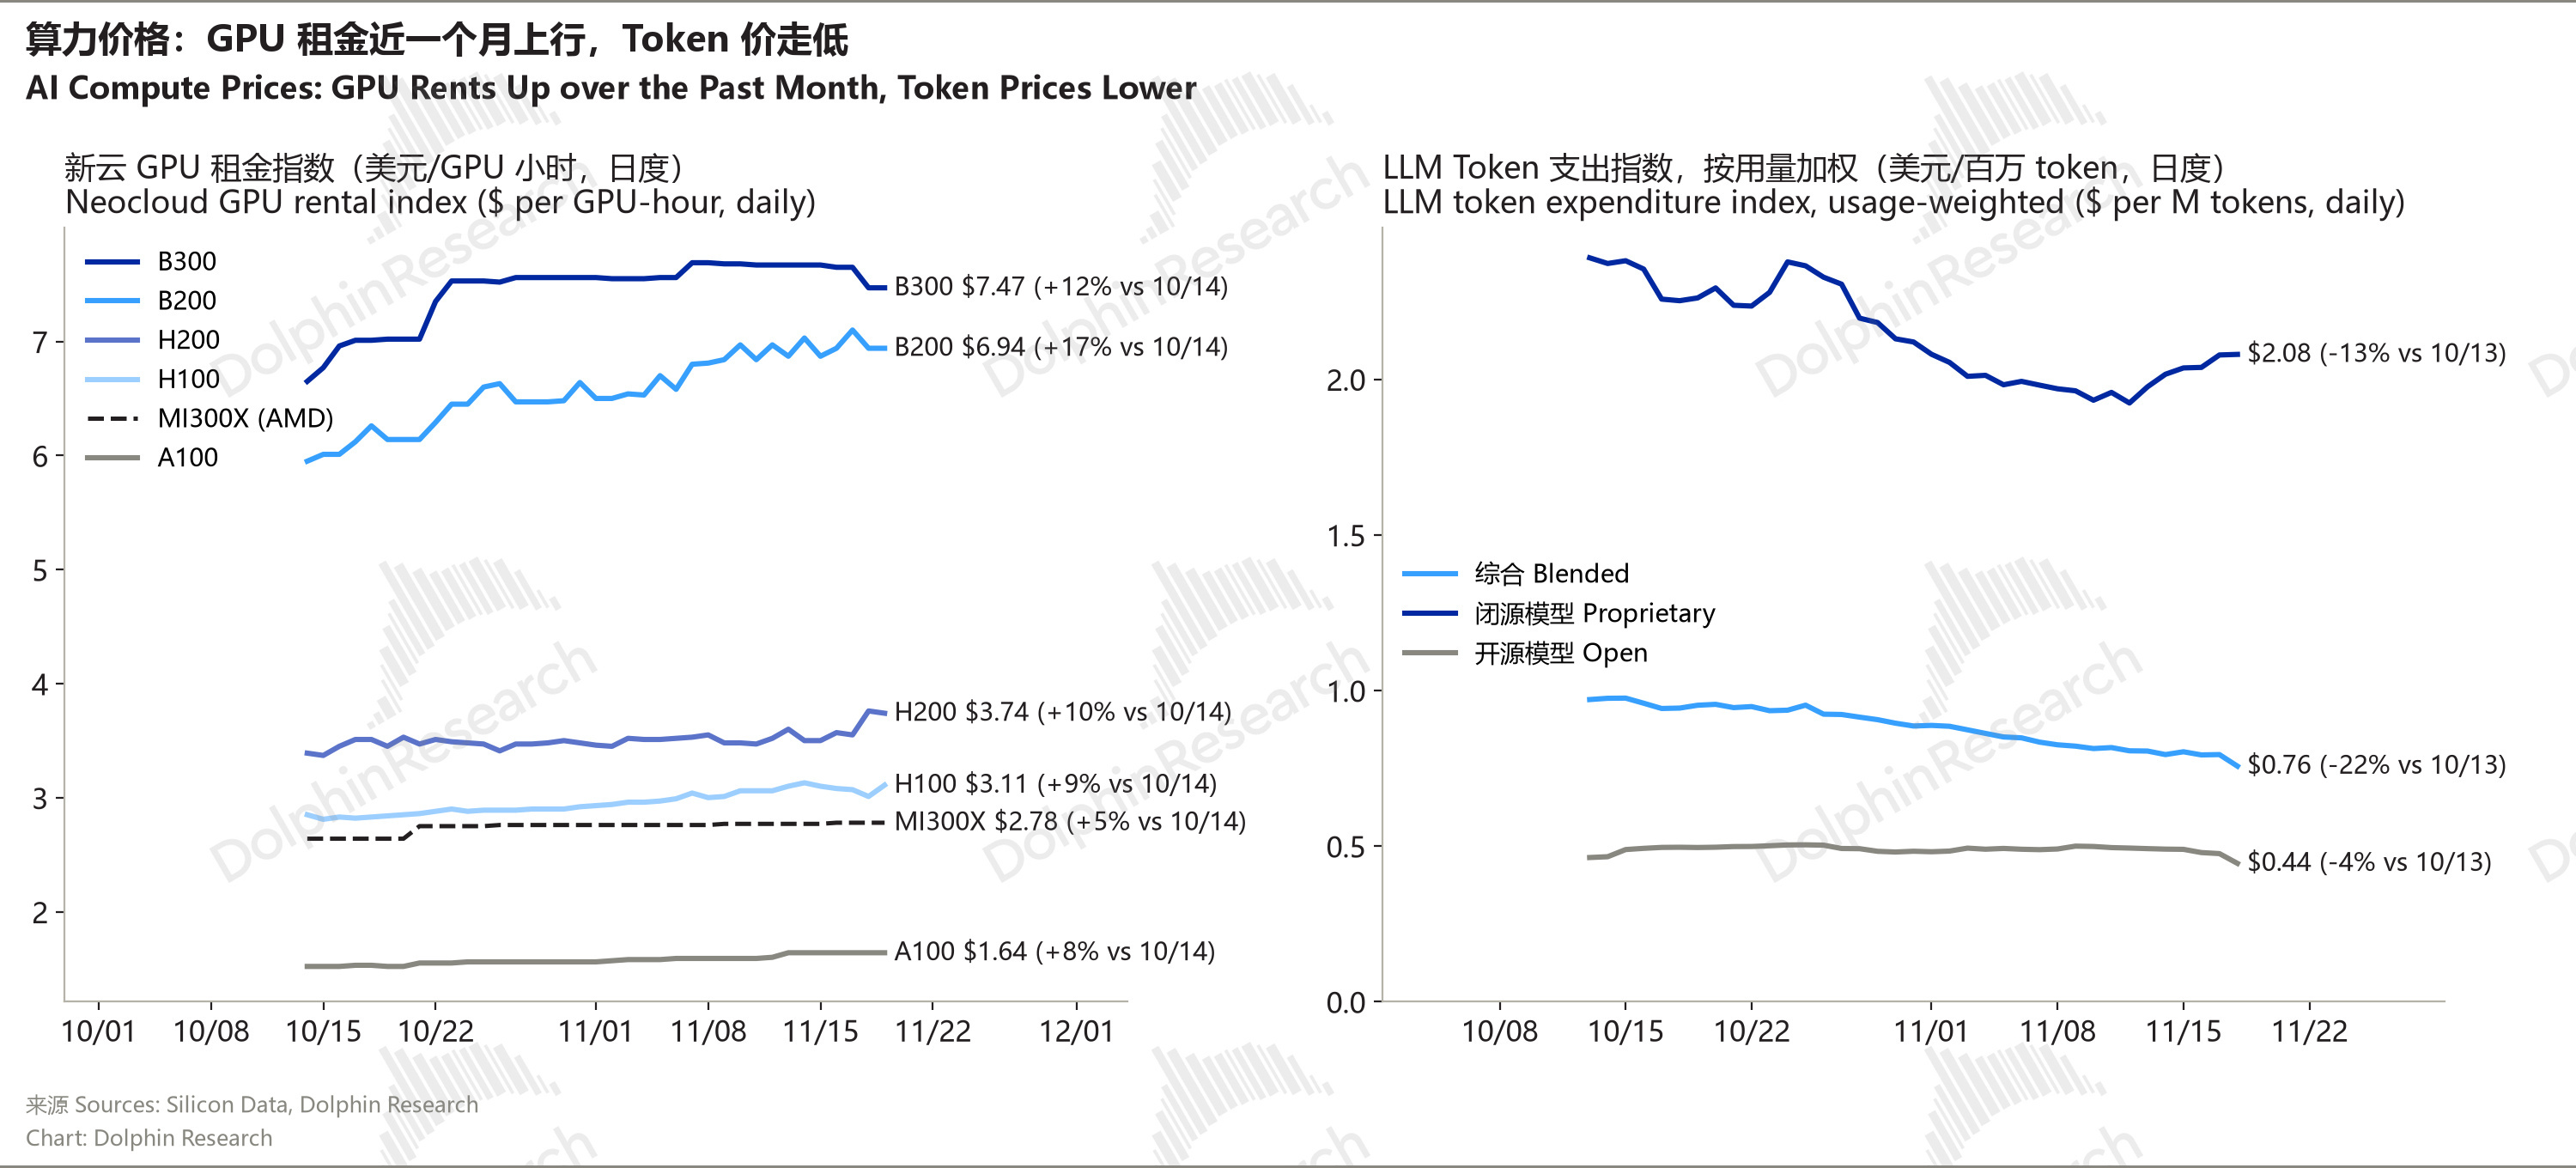
GPU 租金:Silicon Data 新云租价指数 11/19 B200 6.94 美元/GPU 小时,较 10/14 涨 17%、近一周跌 0.4%;B300 7.47 美元(涨 12%),H200 3.74 美元(涨 10%),H100 3.11 美元(涨 9%)。
Token 价:Silicon Data LLM Token 支出指数(按实际用量加权)11/18 综合 0.76 美元/百万 token,近 7 天跌 7.3%、较 10/13 跌 22%;闭源模型 2.08 美元(近 7 天涨 6.2%),开源模型 0.44 美元(跌 10.2%)。
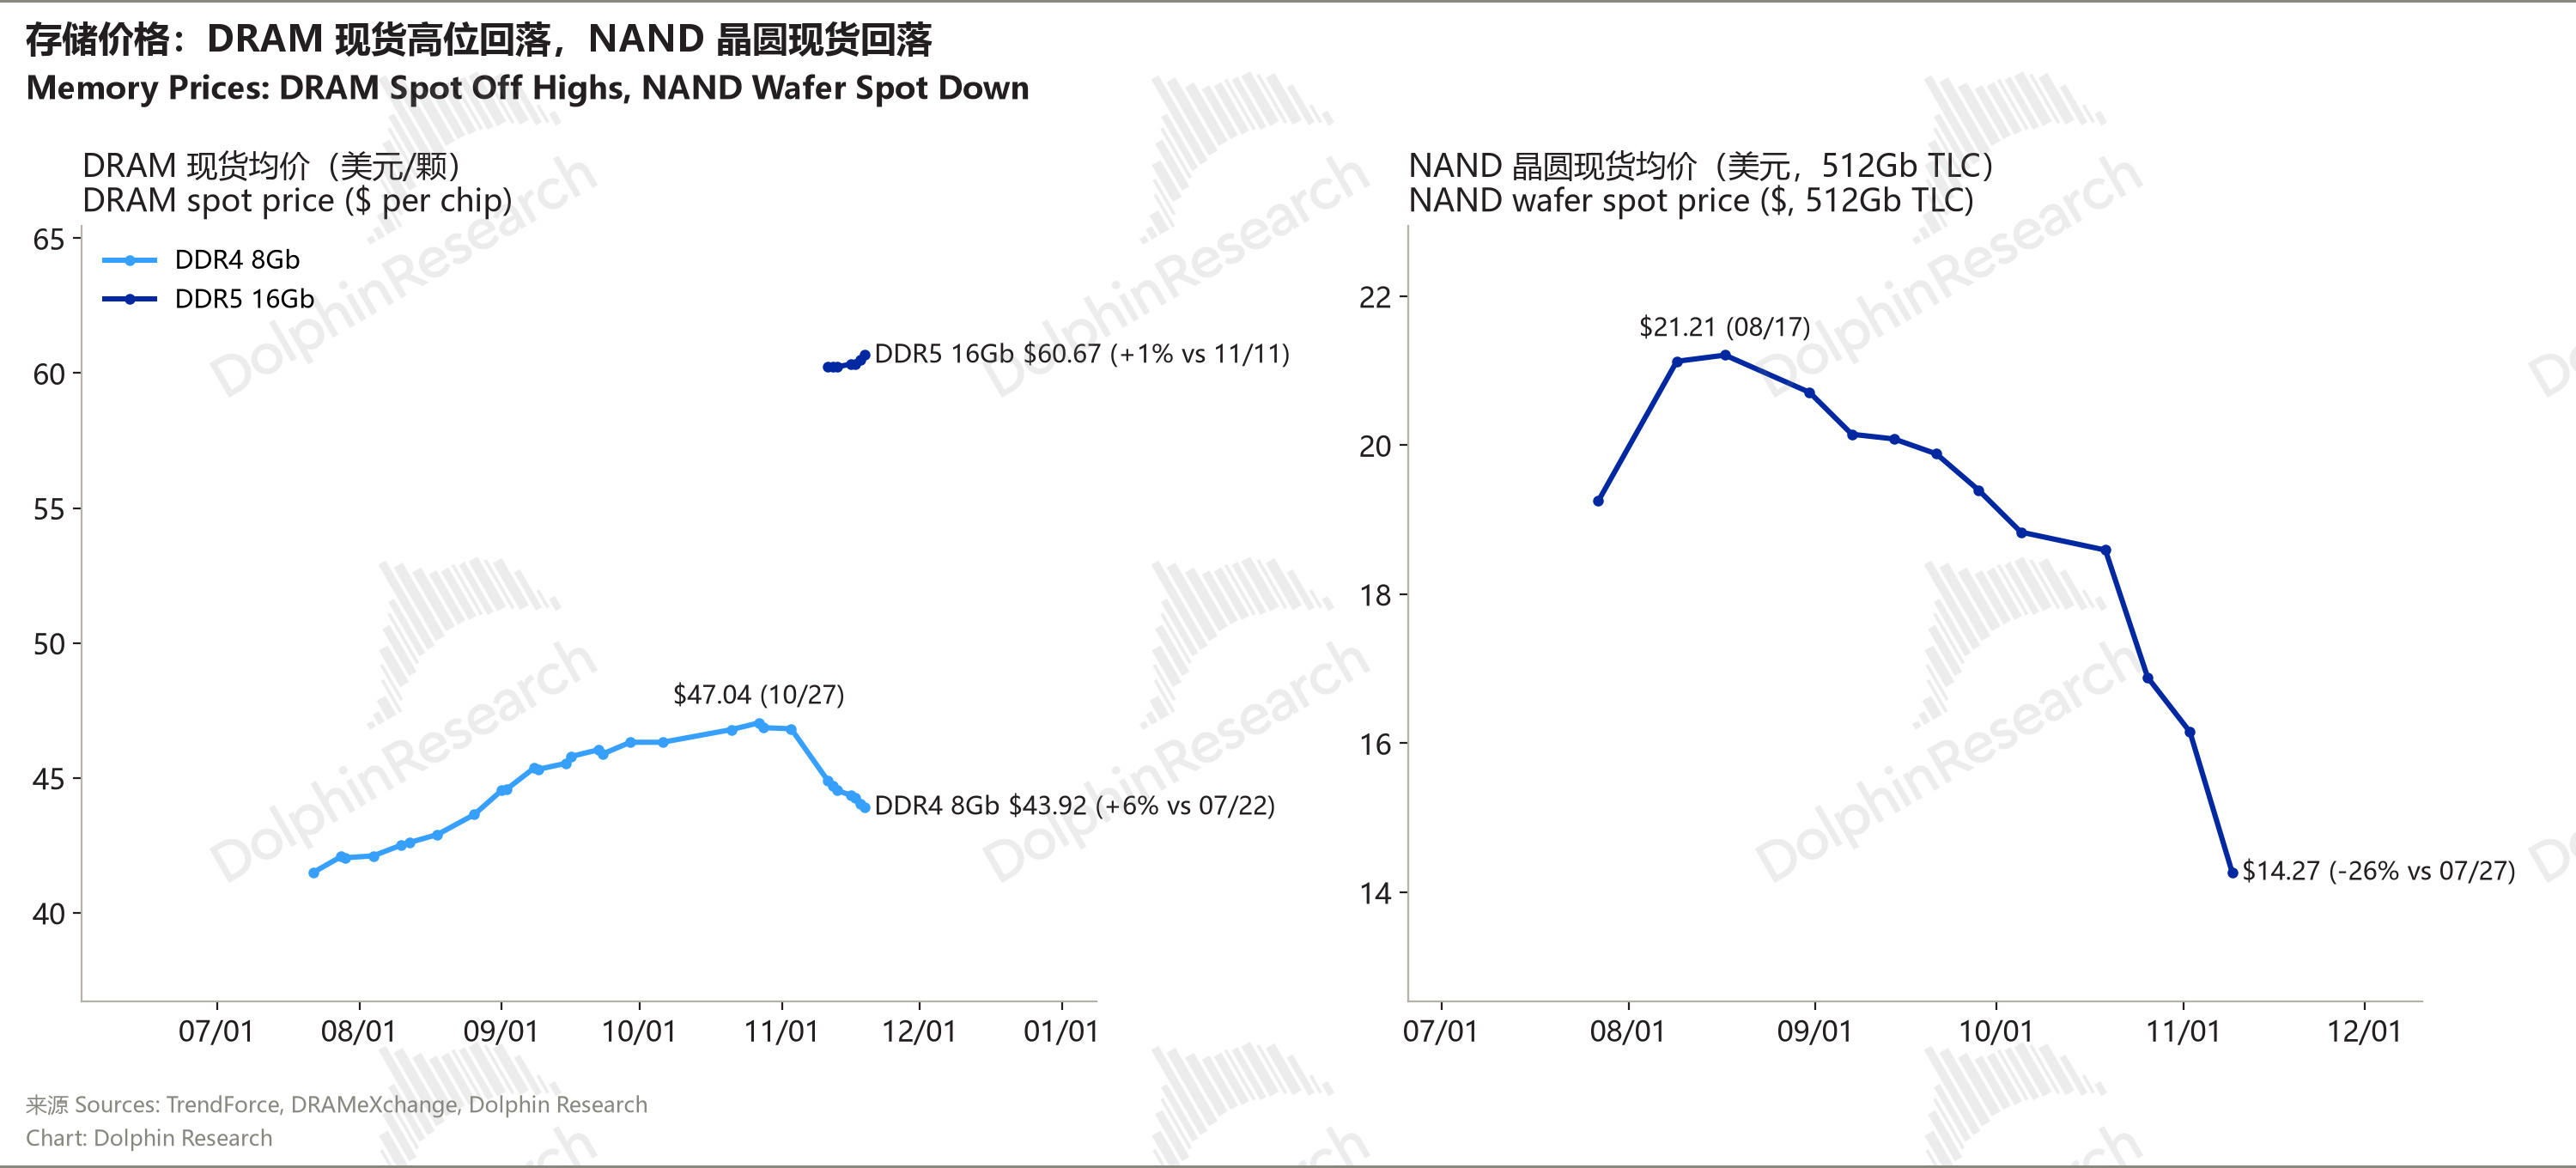
DRAM:DDR4 8Gb 现货 43.92 美元,较 10/27 高点跌 6.6%,近一周跌 1.8%。NAND:512Gb TLC 晶圆现货 14.27 美元,较 8/17 高点跌 33%。
NAND 转跌提前:集邦咨询(TrendForce)11/19 预测,中国云厂商削减 2027 年企业级 SSD 订单的幅度已超过美国云厂商的新增需求,NAND 合约价 2027 年一季度起整体下跌、环比降 0%–5%,所有品类二季度起进入下行周期;2027 年全球 NAND 资本开支预计 +26.7% 至 299 亿美元,比特供应 +25%–30%。
闪迪早盘涨 9% 收跌 2.7%:CEO 和 CFO 在摩根士丹利亚太峰会上首次量化 SLC(单层单元闪存,单颗容量低、可靠性高)需求:客户反馈达数十 EB,SLC 占比每提高 1–1.5 个百分点,行业供给增速就从约 20% 降到约 16%;客户已主动上门谈三年期合同,但长江存储的基准情形是"吃下中国市场"。
存储里只有硬盘股收涨,西部数据 +3.0%、希捷 +1.1%。
4. 亚洲开盘与今日推演(11/20)
亚洲今日开盘:日经 225 低开 1.4%、跌幅扩大,韩国 KOSPI 低开 4.1%,三星电子 -4%、SK 海力士 -6%,MSCI 亚太指数 -1.1%;
美股隔夜 → 亚洲映射:
芯片链:美股芯片股被 A 社"抽血"、费城半导体 -2.4% → 台股、韩股的 AI 硬件链开盘承压,存储里硬盘强于闪存。
中国算力:新规让代工许可收紧,A 股 GPU 设计和制造链继续分化,看中芯、华虹昨日的涨势能否延续;阿里美股只跌 1.3%,港股昨日已先跌 5.5%,财报后有修复空间。


拼多多 PDD|1,224 亿美元|+11.0%
三季度收入 1,083 亿元、同比基本持平,比预期低 6%,主要是 Temu 在欧洲受挫、交易服务收入 -11.7%;但在线营销收入 598 亿元、+12.1%(上季 +3.5%),调整后经营利润 326 亿元、比预期高 17%,利润率 30%。
销售费用 253 亿元、同比 -16.6%,比市场预期少 60 多亿;管理层称单季费用率不能外推,千亿扶持计划仍在战略投入期。
海豚君观点:Temu 被动收缩、国内主站变现回归,加上海外自营"新拼姆"没大投,拼多多底部基本确认;按 30% 的稳态利润率,一年主营经营利润约 1,200 亿元,市场只给 6 倍 PE,修复到 8–10 倍对应 30%–60% 空间,要打到 10 倍以上还得看股东回报;风险是大股东腾讯持股约 14%,且已表示会出售投资资产为 AI 补弹药。(火线速读)(财报点评)(电话会纪要)
沃尔玛 WMT|约 1.0 万亿美元|-1.0%
三季度收入 1,888 亿美元、同比 +5.2%,高于预期的 1,872 亿;调整后经营利润 +5.5%、高于此前 2%–4% 的指引上限,全年调整后 EPS 指引上调到 2.84–2.89 美元;广告 +37%、电商 +23%。
但 7 月以来大幅降价没换来美国客流加速(交易次数 +1.5%、与二季度持平),柴油和运输今年多出 20 亿美元以上成本,四季度隐含营业利润增速只有 4%–6%,低于市场预期。
海豚君观点:对一家 44 倍市盈率的公司,"利润超预期、客流没起来、四季度指引偏弱"的组合不够好;但在 AI 股大跌的日子里只跌 1%,零售龙头正被当成避风港。(火线速读)(财报点评)(电话会纪要)
网易 NTES|672 亿美元|-11.4%
三季度游戏收入罕见同比下滑、明显不及预期,倒算流水同比 -8%;每 ADS 派息 0.585 美元、环比 +22%,季内几乎没有回购。《无限大》定档 2027 年 1 月 15 日全球多端上线。
海豚君观点:空窗期压力被消费走弱和短剧分流放大,常青游戏托底但保不了增长;市值 700 亿美元出头时对应 2027 年税后核心利润 410 亿元的 12 倍 PE,已在历史区间偏下沿,情绪继续释放就接近短期参与机会,但临近《无限大》上线要防"表现不及预期"的风险。(火线速读)(财报点评)(电话会纪要)
快手 1024.HK
三季度收入 316 亿元、同比 -11.1%,广告 -11%,比指引的 -5% 更差,直播 -19%;经调整净利润 7.9 亿元、同比 -84%,略好于预期;可灵未披露年化收入。
管理层称四季度收入和利润仍承压,转向租赁等弹性算力、收紧成本,维持回购分红。
海豚君观点:拐点至少要到明年年中,可灵的稀缺性在国内模型内卷下打折,短剧又分走主业时长;以净现金加可灵股权作锚约 150 亿美元,当前市值只有 127 亿,缺的是资金信心。(财报简评)(电话会纪要)

苹果 AAPL|5.07 万亿美元|-0.9%
据彭博,苹果本周新增的招聘信息显示,它在开发自有的自主 AI 智能体,能代用户写代码、浏览网页、操控 App 和设备,进入 OpenAI、Anthropic、Meta 已在争夺的市场。
联想 0992.HK
截至 9 月的财季收入 302 亿美元、同比 +48%,高于市场预期的约 276 亿;AI 相关收入 108 亿美元、+79%,占比 36%,服务器所在的基础设施方案业务收入 +178%,但 PC 出货量同比 -22.4%。

Palo Alto PANW +6.4% / Okta OKTA +5.7% / CrowdStrike CRWD +2.7%
网安股在大跌日继续上涨,市场热议 Visa、万事达、摩根大通客户数据遭黑客泄露;Palo Alto CEO 阿罗拉称严重软件漏洞的发现速度接近去年月均的 7 倍,企业打补丁的繁重工作至少还要持续 18 个月;AI 安全产品 Prisma AIRS 上市五个季度年化经常性收入近 1.7 亿美元。
争议在 Palo Alto 以 45 亿美元收购 Applied Compute:空头称这是防御性收购,标的毛利率像新云、会压低自由现金流和利润率、抬高资本开支;多头认为战略合理,以不高的价格换来了不错的期权价值。
巴克莱称网络安全已从 IT 议题变成跨行业投资主题,三季度网安主题基金规模环比增长 24%。

诺基亚 NOK|424 亿美元|-1.2%
CFO 在摩根士丹利欧洲 TMT 会议上称,截至 9 月 AI 和云订单 53 亿欧元、增长近 300%,维持 2027 年 IP 与光网络业务增长 25%–30%,"供给基本决定了我们能卖多少";圣何塞 2 号厂到 2028 年上半年把光子芯片产能提高 20–25 倍,新 DSP 2027 年上半年送样、2028 年放量。

Vertiv VRT|712 亿美元|-4.9%
美银把它从"美国首选(US1)"名单中剔除;韩国 ET News 称美的、格力、海尔在扩大数据中心冷却产品和 2027–28 年海外产能,美的已进入英伟达 MGX 生态。


| 日期 | 事件 | 看点 |
| 11/20 周五 | 日本 10 月 CPI(07:30);中国 11 月 LPR(09:15) | 日本核心 CPI 预期升到 2.3%(前值 2.1%),关系日本央行 12 月是否加息;LPR 一年期、五年期以上此前为 3.0%、3.5% |
| 11/24 周二 | 戴尔、小米财报 | 见下方财报前瞻 |
| 11/26 周四 | 美股感恩节休市(11/27 半日市) | 节前流动性变薄 |
| 12/8–9 | 美联储议息 | 加息 25 还是 50 个基点 |
| 12/9 | 美光《芯片法案》限制解除 | 美光称将开始强劲的股东回报 |

戴尔 DELL|11/24 美股盘后
看点:AI 硬件股连跌,市场要看戴尔 AI 订单和积压订单能否继续创新高,以及存储涨价下毛利率能否守住。
海豚君关注:AI 新增订单、AI 积压订单、AI 服务器收入、毛利率,以及全年收入指引 1,900 亿–1,940 亿美元是否再上调、是否给出下一财年展望。
小米 1810.HK|11/24 港股盘后
看点:存储涨价对手机毛利率的挤压还在持续,但集邦咨询预计 NAND 明年一季度起转跌;汽车要看增程 SUV 能否把全年交付拉近 55 万辆目标。
海豚君关注:手机毛利率会不会跌破 8%、IoT 何时止跌、汽车单车均价与毛利率,以及管理层是否调整 55 万辆目标。
<此处结束>
近期日报回顾
2026-11-19:海豚日报 | 财报救不起"没魂"的英伟达、A 社吸金 5000 亿、网安股狂飙
2026-11-18:海豚日报 | 老黄不在,新 CEO 成市场救星;A 社临上市,软件股挨 OAI 飞刀
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。